Was macht einen Stablecoin sicher?
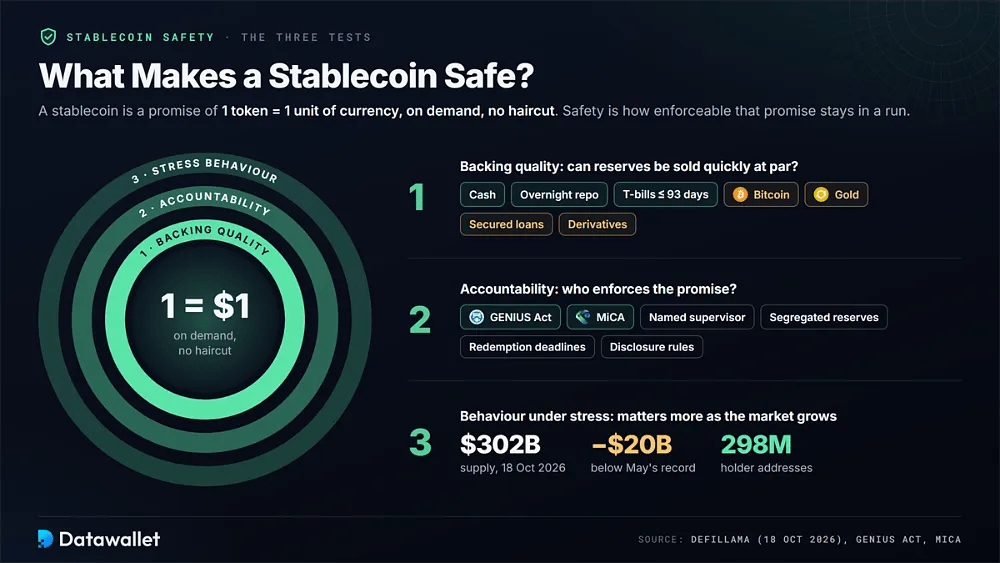
Ein Stablecoin ist ein privates Versprechen, dass ein Token auf Verlangen und ohne Abschläge gegen eine Währungseinheit eingelöst wird. Seine Sicherheit hängt allein davon ab, wie durchsetzbar dieses Versprechen bleibt, wenn Tausende Inhaber gleichzeitig aussteigen wollen. Drei gemeinsam angewandte Tests trennen beständige digitale Dollars von fragilen Nachahmungen.
Der erste Test ist die Qualität der Deckung. Bargeld, Overnight-Pensionsgeschäfte und Treasury Bills mit einer Restlaufzeit von bis zu 93 Tagen lassen sich schnell zum Nennwert verkaufen, weshalb Regulierer sie inzwischen vorschreiben. Bitcoin, Gold, besicherte Kredite und Derivate können die Erträge des Emittenten steigern, doch jeder dieser Vermögenswerte eröffnet einen Weg, auf dem Verluste die Inhaber erreichen können.
Der zweite Test ist die Rechenschaftspflicht. Nach dem GENIUS Act und MiCA unterliegen große Emittenten namentlich benannten Aufsichtsbehörden, der Trennung von Reserven, Rückgabefristen und Offenlegungsregeln mit rechtlicher Durchsetzungskraft. Ein Token außerhalb beider Regime kann dennoch vollständig gedeckt sein, doch die Inhaber sind bei Problemen auf das Wohlwollen des Emittenten statt auf die Durchsetzungsmacht einer Aufsichtsbehörde angewiesen.
Der dritte Test ist das Verhalten unter Stress, was mit wachsendem Markt wichtiger wird. Das Gesamtangebot lag laut DefiLlama am 18. Oktober 2026 bei rund 302 Milliarden Dollar, etwa 20 Milliarden Dollar unter dem Rekord vom Mai, und rund 298 Millionen Adressen halten einen Stablecoin. Unser Stablecoin-Statistik-Hub verfolgt diese Verschiebungen Chain für Chain.
Warum Stablecoins scheitern
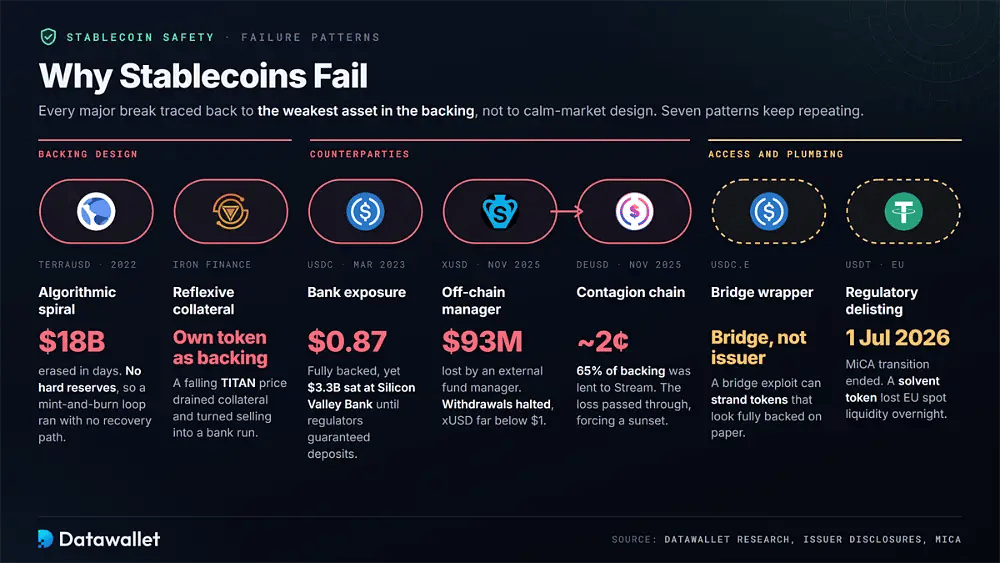
Jeder große Stablecoin-Ausfall lässt sich auf den schwächsten Vermögenswert in seiner Deckung zurückführen, nicht auf Konstruktionsfehler bei ruhigem Markt. Ein Blick darauf, wie jedes Modell gescheitert ist, zeigt genau, welche Risiken Sie mit der Wahl eines Tokens übernehmen.
Diese Fehlermuster wiederholen sich bei Stablecoin-Modellen immer wieder:
- Algorithmische Abwärtsspiralen: TerraUSD hielt im Mai 2022 keine harten Reserven, sodass schwindendes Vertrauen eine Mint-and-Burn-Schleife auslöste, die innerhalb weniger Tage rund 18 Milliarden Dollar vernichtete, ohne anschließenden Weg zur Erholung.
- Bankrisiko: USDC war im März 2023 vollständig gedeckt, doch 3,3 Milliarden Dollar lagen bei der Silicon Valley Bank, wodurch der Token auf 0,87 $ fiel, bis die US-Bundesaufsicht alle Einlagen garantierte.
- Reflexive Sicherheiten: Iron Finance hat seinen Dollar teilweise mit dem eigenen Governance-Token besichert, sodass ein fallender TITAN-Preis den Wert der Sicherheiten aufzehrte und normale Verkäufe in einen sich selbst verstärkenden Bank Run verwandelte.
- Off-chain-Manager: Das xUSD von Stream Finance brach im November 2025 zusammen, nachdem ein externer Fondsmanager rund 93 Millionen Dollar verloren hatte. Auszahlungen wurden gestoppt, und die Inhaber blieben mit Token zurück, die weit unter einem Dollar gehandelt wurden.
- Ansteckungsketten: Elixirs deUSD hatte etwa 65 % seiner Deckung an Stream Finance verliehen, sodass sich der xUSD-Verlust fortsetzte, deUSD auf nahezu zwei Cent fiel und die Einstellung erzwang.
- Bridge-Wrapper: Über eine Bridge übertragene Versionen wie USDC.e hängen vom Bridge-Contract statt vom Emittenten ab. Ein Bridge-Exploit kann daher Token festsetzen, die auf dem Papier eigentlich vollständig gedeckt aussehen.
- Regulatorisches Delisting: Ein zahlungsfähiger Token kann dennoch über Nacht den Zugang verlieren. Seit dem Ende der MiCA-Übergangsfrist am 1. Juli 2026 dürfen in der EU zugelassene Handelsplätze keine nicht zugelassenen Stablecoins anbieten, was die europäische Spot-Liquidität von USDT geschmälert hat.
Die 5 sichersten Stablecoins 2026
Wir haben jeden Stablecoin mit mehr als 500 Millionen Dollar auf DefiLlama geprüft und die führenden Anbieter in fünf Kategorien eingestuft, wobei wir regulatorische Verantwortlichkeit und überprüfbare Reserven stärker gewichtet haben als die Rendite. Die nachstehenden Zahlen beruhen auf Angebot, Bestätigungen und Governance-Berichten, die zwischen Juni und Mitte Oktober 2026 veröffentlicht wurden.
1. USD Coin (USDC)
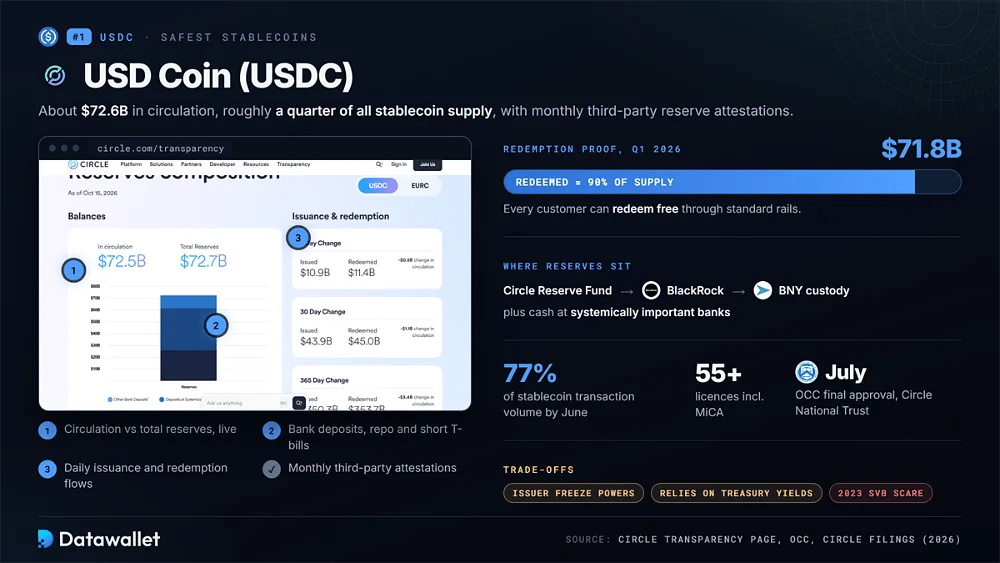
USDC hat rund 72,6 Milliarden Dollar im Umlauf und macht etwa ein Viertel des gesamten Stablecoin-Angebots aus. Die Reserven liegen im Circle Reserve Fund, einem von BlackRock verwalteten und bei BNY verwahrten staatlichen Geldmarktfonds, sowie als Bargeld bei systemrelevanten Banken; monatliche Bestätigungen Dritter werden auf der Transparenzseite von Circle veröffentlicht.
Die rechtliche Grundlage hat sich 2026 erneut gefestigt. Die OCC erteilte im Juli die endgültige Genehmigung für Circle National Trust, eine bundesrechtlich beaufsichtigte Treuhandbank, die künftig USDC-Reserven verwalten soll, zusätzlich zu mehr als 55 Lizenzen, darunter die MiCA-Zulassung. Laut Circle entfielen bis Juni etwa 77 % des weltweiten Stablecoin-Transaktionsvolumens auf USDC.
Die Einlösung ist der stärkste Beleg. Circle löste im ersten Quartal 2026 71,8 Milliarden Dollar ein, etwa 90 % des damaligen Umlaufs, und jeder Kunde kann über Standardwege kostenlos einlösen. Die Nachteile bleiben die Sperrbefugnisse des Emittenten, die Abhängigkeit von Treasury-Renditen für die Einnahmen und der Schreck um die Silicon Valley Bank 2023.
2. Tether (USDT)
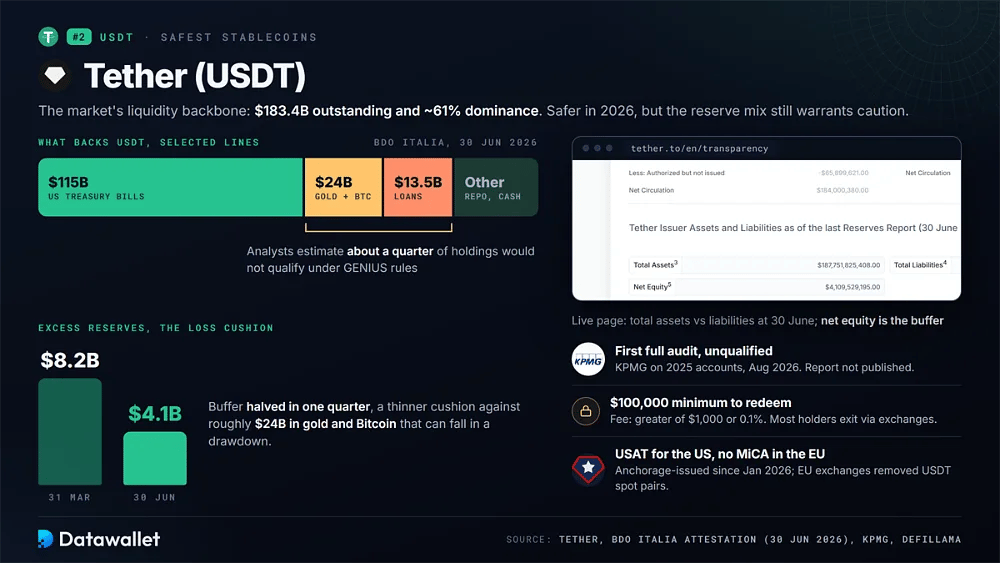
USDT bleibt mit rund 183,4 Milliarden Dollar im Umlauf und einer Dominanz von etwa 61 % laut DefiLlama das Liquiditätsrückgrat des Marktes. Das Sicherheitsprofil hat sich 2026 deutlich verbessert, doch die Zusammensetzung der Reserven und der Offshore-Status erfordern weiterhin Vorsicht.
So schneidet die Sicherheit von Tether heute ab:
- Vollständige Prüfung: KPMG erteilte im August 2026 ein uneingeschränktes Testat zum Jahresabschluss 2025 von Tether International, die erste vollständige Prüfung, obwohl Tether den Bericht selbst nicht veröffentlicht hat.
- Treasury-Kern: Die Bestätigung von BDO Italia zum 30. Juni wies rund 115 Milliarden Dollar in US-Staatsanleihen (Treasury Bills) aus, womit Tether zu den weltweit größten Inhabern kurzfristiger Staatsschulden zählt.
- Dünnerer Puffer: Die Überschussreserven sanken zum 30. Juni auf 4,1 Milliarden Dollar von 8,2 Milliarden Dollar ein Quartal zuvor, ein kleineres Polster gegenüber rund 24 Milliarden Dollar in Gold und Bitcoin.
- Risikoreichere Assets: Bitcoin, Gold und rund 13,5 Milliarden Dollar an besicherten Krediten bleiben in den Reserven. Analysten schätzen, dass etwa ein Viertel der Bestände die GENIUS-Reservevorschriften nicht erfüllen würde.
- Zugang zur Rücknahme: Die direkte Rücknahme erfordert ein verifiziertes Tether-Konto, einen Mindestbetrag von 100.000 $ und eine Gebühr in Höhe des höheren Betrags von 1.000 $ oder 0,1 %, weshalb die meisten Inhaber über Börsen aussteigen.
- US-Schwesterprodukt: USAT, seit Januar 2026 von der OCC-zugelassenen Anchorage Digital Bank herausgegeben, bietet US-Institutionen ein GENIUS-konformes Tether-Produkt, während das Flaggschiff USDT außerhalb des amerikanischen Rahmens bleibt.
- EU-Beschränkungen: USDT verfügt über keine MiCA-Zulassung, weshalb in der EU lizenzierte Börsen Spot-Paare entfernt haben. Unsere Liste der Länder, in denen USDT verboten bzw. legal ist zeigt, wo der Zugang anderswo weiterhin besteht.
3. Sky Dollar (USDS)
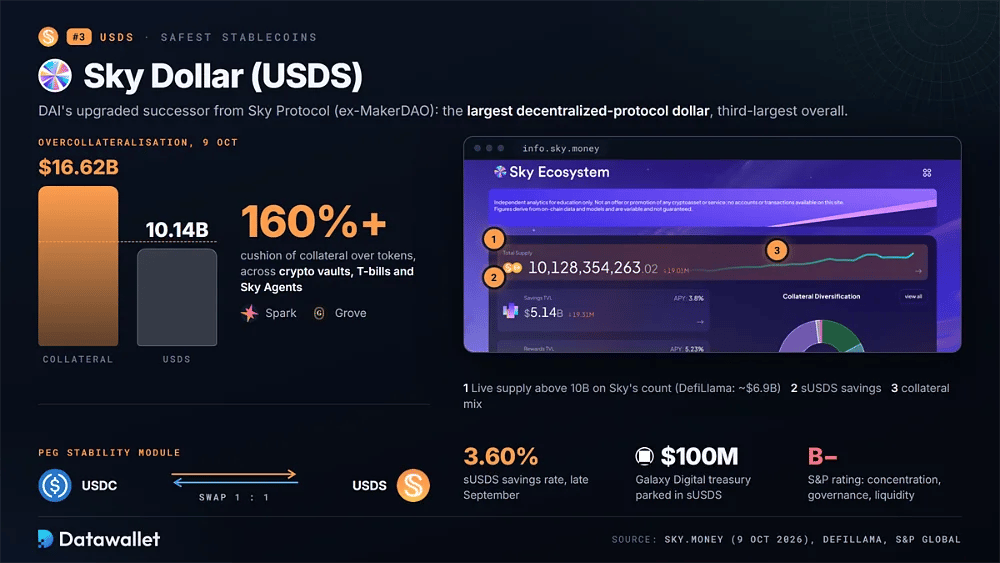
USDS ist der verbesserte Nachfolger von DAI und wird von Sky Protocol, früher MakerDAO, ausgegeben. Das Angebot überstieg Ende September auf Skys eigenem Dashboard 10 Milliarden Dollar, während die engere Zählung von DefiLlama etwa 6,9 Milliarden Dollar ausweist; USDS bleibt damit der größte von einem dezentralen Protokoll betriebene Dollar-Stablecoin und insgesamt der drittgrößte Stablecoin.
Die Überbesicherung ist die zentrale Schutzmaßnahme. Sky.money wies am 9. Oktober Sicherheiten von 16,62 Milliarden Dollar gegenüber 10,14 Milliarden USDS aus, ein Puffer von über 160 %. Die Reserven bestehen aus einer Mischung aus Krypto-Vaults, Treasury Bills und Sky-Agent-Strategien wie Spark und Grove, während ein Peg-Stability-Modul USDC eins zu eins gegen USDS tauscht.
Der sUSDS-Sparwrapper zahlte Ende September 3,60 %, und Galaxy Digital parkte dort 100 Millionen Dollar für die eigene Treasury. Die Risiken bleiben real: S&P bewertet das Sky Protocol mit B- und verweist auf Einlagenkonzentration sowie Governance- und Liquiditätsrisiken, während Smart-Contract-Fehler oder Gegenparteien bei realen Vermögenswerten die Deckung weiterhin beeinträchtigen könnten. Unser USDS-Erklärartikel behandelt jeden Mechanismus.
4. Ethena USD (USDe)
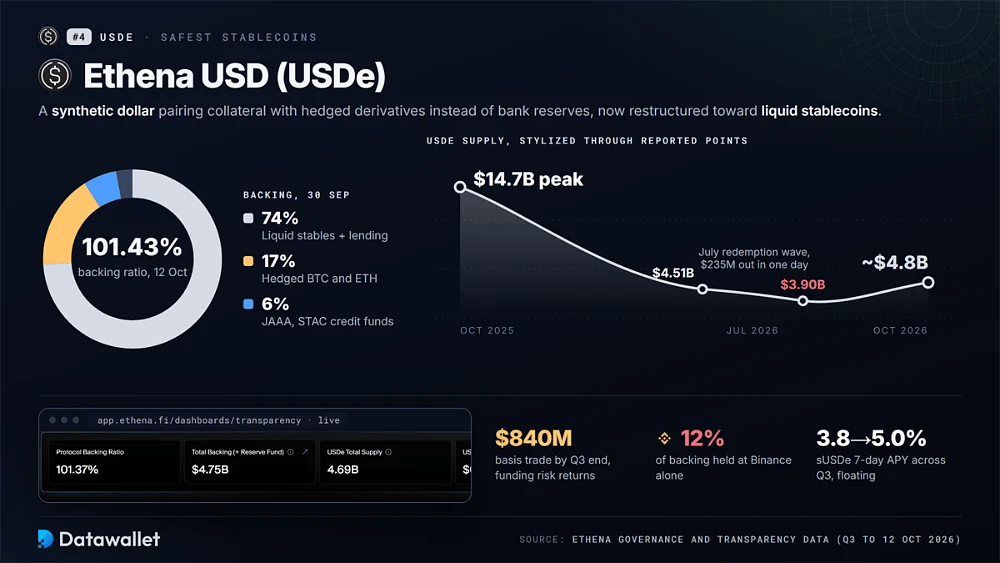
USDe ist ein synthetischer Dollar, der Sicherheiten mit abgesicherten Derivaten kombiniert, statt Bankreserven zu halten. Nach einem Höchststand von nahezu 14,7 Milliarden Dollar im Oktober 2025 pendelte sich das Angebot bei etwa 4,8 Milliarden Dollar ein, wobei die Deckung auf liquide Stablecoins umgestellt wurde.
Die aktuellen Governance-Daten zeigen, wie es um die Sicherheit von USDe steht:
- Deckungsquote: Ethena meldete am 12. Oktober eine Deckungsquote von 101,43 % mit Vermögenswerten von 4,83 Milliarden Dollar, darunter ein Reservefonds von 62,6 Millionen Dollar, gegenüber 4,76 Milliarden Dollar an USDe.
- Zusammensetzung der Sicherheiten: Zum 30. September machten liquide Stablecoins und Lending-Positionen 74 % der Deckung aus, abgesicherte BTC und ETH 17 % sowie tokenisierte Kreditfonds JAAA und STAC 6 %.
- Basis-Rendite: Der Basis-Trade ist von einem vernachlässigbaren Anteil im Juli auf 840 Millionen Dollar zum Quartalsende gewachsen, sodass das Risiko durch Funding-Raten allmählich wieder in die Deckung zurückkehrt.
- Börsenkonzentration: Allein Binance hielt zum Quartalsende rund 12 % der gesamten Deckung, etwa zwei Drittel des Börsen-Exposures, und bündelt damit Verwahrungs- und Handelsplatzrisiko bei einer einzigen Gegenpartei.
- Rücknahmedruck: Eine Rücknahmewelle im Juli senkte das Angebot von 4,51 Milliarden Dollar auf 3,90 Milliarden Dollar, darunter 235 Millionen Dollar an einem einzigen Tag, doch der Mint-and-Redeem-Contract fiel nie unter 80 Millionen Dollar.
- Variable Rendite: Der siebentägige durchschnittliche APY von sUSDe stieg im dritten Quartal von 3,8 bis 5,0 %, schwankt jedoch mit der Nachfrage nach Funding und Lending und ist kein garantierter Satz.
- Regulatorische Lücke: USDe fällt nicht unter die GENIUS-Definition eines Zahlungs-Stablecoins, daher läuft der Vertrieb in den USA über Wrapper und Partner, wie in unserem Ethena-Leitfaden ausführlich erläutert wird.
5. Global Dollar (USDG)
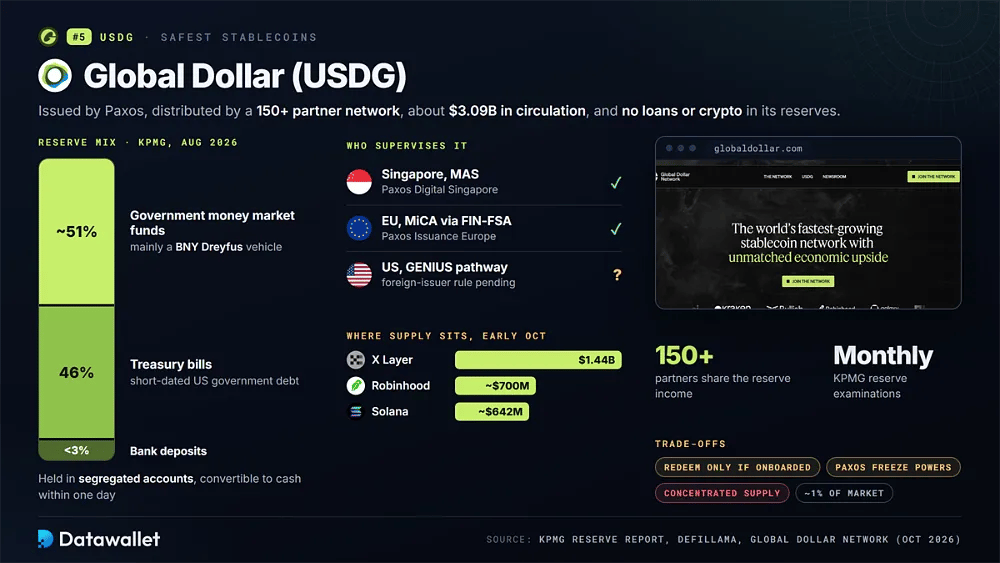
USDG ist ein Dollar-Stablecoin, der von Paxos ausgegeben und über das Global Dollar Network vertrieben wird, ein Konsortium aus mehr als 150 Partnern, darunter Robinhood, Kraken, OKX und Mastercard. Anfang Oktober 2026 waren davon rund 3,09 Milliarden Dollar im Umlauf, etwa 1 % des Stablecoin-Angebots, nachdem er im Dezember 2025 erstmals die Marke von 1 Milliarde Dollar überschritten hatte.
Die Reserven gehören zu den konservativsten am Markt. Die Prüfung von KPMG im August 2026 zeigte etwa 51 % in Geldmarktfonds für Staatsanleihen, 46 % in Treasury Bills und unter 3 % in Bankeinlagen, alle auf getrennten Konten ohne Kredite oder Krypto. Paxos Digital Singapore emittiert unter Aufsicht der MAS, während Paxos Issuance Europe als E-Geld-Token nach MiCA unter Aufsicht der finnischen FIN-FSA emittiert.
Der Vertrieb ist die andere Stärke. Statt Reserveerträge zu behalten, gibt das Netzwerk den größten Teil an die Börsen, Broker und Zahlungsunternehmen weiter, die USDG halten und bewegen. Die Kompromisse betreffen Größe und Zugang: Die direkte Rücknahme ist auf angebundene Paxos-Kunden beschränkt, das Angebot konzentriert sich auf X Layer und Robinhood Chain, Paxos kann Guthaben einfrieren, und der US-Weg unter GENIUS ist noch ungeklärt.
So überprüfen Sie einen Stablecoin, bevor Sie ihn halten
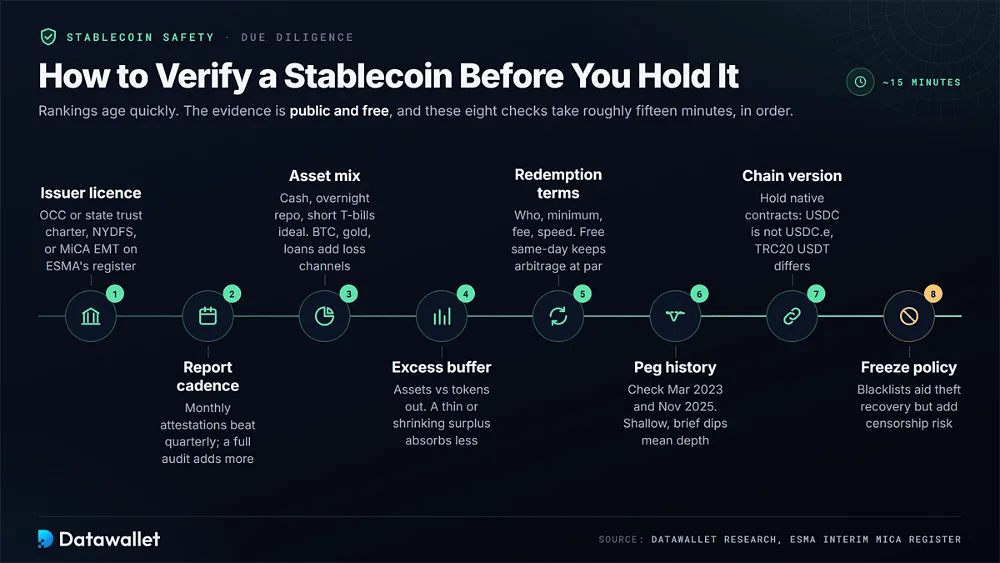
Rankings veralten schnell, daher ist es am sichersten, einen Token selbst zu prüfen, bevor Sie nennenswertes Geld darin parken. Die meisten Belege sind öffentlich, kostenlos einsehbar und lassen sich in etwa fünfzehn Minuten durchsehen.
Gehen Sie diese Prüfungen der Reihe nach durch, bevor Sie einen Stablecoin auswählen:
- Emittentenlizenz: Prüfen Sie die ausgebende Einheit und ihre Aufsichtsbehörde. Achten Sie auf eine OCC- oder staatliche Trust-Charter, eine Aufsicht durch die NYDFS oder eine MiCA-E-Geld-Lizenz, die im Interimsregister der ESMA aufgeführt ist.
- Berichtsrhythmus: Prüfen Sie, wie oft über die Reserven berichtet wird. Monatliche Bestätigungen sind besser als vierteljährliche Momentaufnahmen, und eine vollständige Prüfung des Jahresabschlusses bietet zusätzliche Sicherheit, die Stichtagsbestätigungen allein nicht leisten können.
- Vermögensmix: Lesen Sie die Aufschlüsselung der Reserven Zeile für Zeile. Bargeld, Overnight-Repos und kurzfristige US-Staatsanleihen (Treasury Bills) sind ideal, während Bitcoin, Gold, besicherte Kredite und Private Credit zusätzliche Verlustquellen darstellen.
- Überschüssiger Puffer: Vergleichen Sie das Gesamtvermögen mit den ausstehenden Token. Ein geringer Überschuss oder einer, der von Quartal zu Quartal schrumpft, lässt weniger Spielraum, Verluste bei riskanteren Beständen aufzufangen.
- Rücknahmebedingungen: Finden Sie heraus, wer direkt zurückgeben kann, wie hoch der Mindestbetrag und die Gebühr sind und wie lange die Abwicklung dauert. Eine kostenlose Rücknahme am selben Tag hält Arbitrageure aktiv und zieht die Kurse zurück auf den Nennwert.
- Peg-Historie: Rufen Sie einen Kurschart auf, der Stressereignisse wie März 2023 und November 2025 abdeckt. Flache, kurze Einbrüche deuten auf tiefe Liquidität hin, während wiederholte, mehrtägige Abweichungen eine fragile Marktstruktur signalisieren.
- Chain-Version: Halten Sie den nativen Contract in jedem Netzwerk statt gebridgter Kopien. Natives USDC unterscheidet sich von USDC.e, und TRC20 USDT birgt andere Gebühren- und Netzwerkrisiken als die Version auf Ethereum.
- Sperrrichtlinie: Prüfen Sie, ob der Emittent Adressen sperren kann. Die meisten durch Fiatgeld gedeckten Token können Gelder auf richterliche Anordnung einfrieren, was die Wiederbeschaffung bei Diebstahl erleichtert, aber Zensur- und Compliance-Risiken mit sich bringt.
Zahlen sichere Stablecoins Rendite?
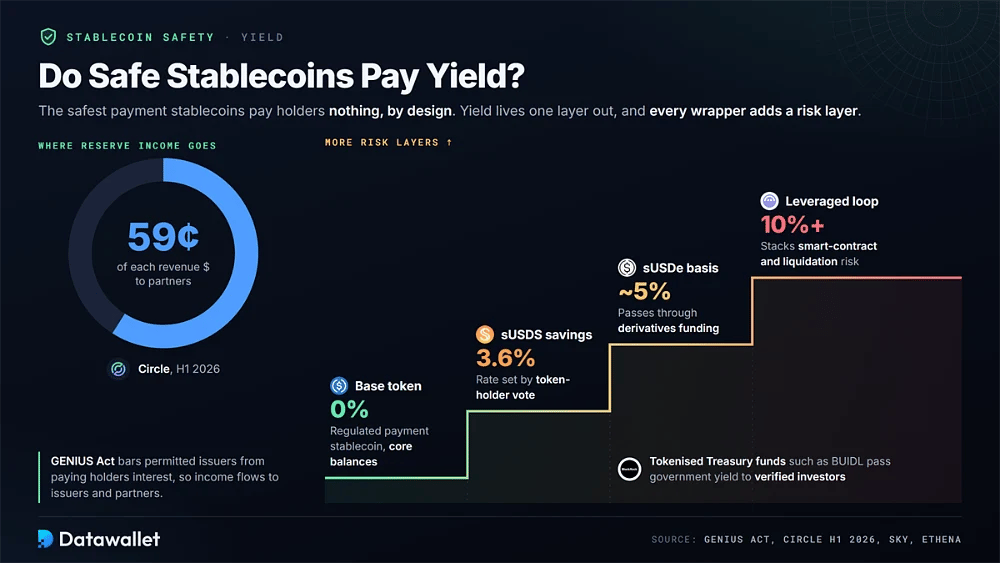
Die sichersten Zahlungs-Stablecoins zahlen Inhabern direkt nichts, und das ist so gewollt. Der GENIUS Act untersagt zugelassenen Emittenten, Inhabern Zinsen oder Rendite zu zahlen, sodass die Reserveerträge an Emittenten und Vertriebspartner fließen. Circle gibt beispielsweise an, im H1 2026 rund 59 Cent von jedem Umsatzdollar an Partner weitergegeben zu haben.
Rendite entsteht daher eine Ebene weiter außen, in Wrappern, die auf Basis-Token aufbauen. Sparmodule wie sUSDS zahlen einen per Governance festgelegten Zins, Basis-Trade-Wrapper wie sUSDe geben Funding-Zahlungen aus Derivaten weiter, und tokenisierte Staatsanleihenfonds wie BlackRocks BUIDL geben die Rendite von Staatsanleihen an verifizierte Anleger weiter.
Jeder Wrapper fügt eine Risikoschicht hinzu, die der zugrunde liegende Coin nicht trägt. Ein per Token-Inhaber-Abstimmung festgelegter Sparzins von 3,6 %, eine durch Funding getriebene Rendite von 5 % und eine zweistellige gehebelte Schleife sind unterschiedliche Produkte, auch wenn alle ein Dollarzeichen anzeigen. Wer sie über Lending-Märkte hinweg stapelt, potenziert das Smart-Contract- und Liquidation-Risiko.
Die Positionsgröße ist wichtiger, als dem höchsten Zinssatz hinterherzujagen. Halten Sie Kernguthaben in einem regulierten Basis-Token und behandeln Sie Wrapper als separate Positionen mit eigenen Limits. Aktuelle Zinssätze, Sperrfristen und das Risiko hinter jedem Anbieter vergleichen wir in unserem Leitfaden zu den besten Stablecoin-Zinsen und in unserer Anleitung zum Stablecoin-Staking.
Dezentrale vs. regulierte Stablecoins
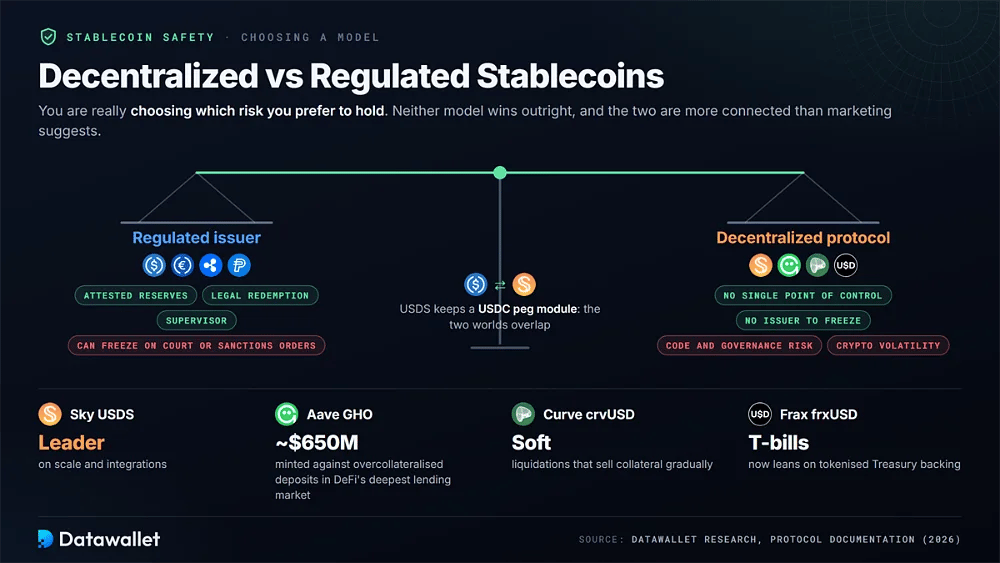
Die Wahl zwischen regulierten und dezentralen Dollar-Token ist letztlich die Wahl, welches Risiko Sie lieber tragen. Ein lizenzierter Emittent bietet geprüfte Reserven, rechtliche Rücknahmeansprüche und eine Aufsicht, kann aber Adressen auf gerichtliche oder Sanktionsanordnungen hin sperren. Ein Protokoll beseitigt diese zentrale Kontrollstelle und ersetzt sie durch Code- und Governance-Risiken.
Nur wenige dezentrale Dollar-Coins erfüllen 2026 unsere Anforderungen. USDS führt bei Größe und Integrationen. Aaves GHO mit einem Angebot von knapp 650 Millionen Dollar wird gegen übersicherte Einlagen im tiefsten Lending-Markt von DeFi geprägt. Curves crvUSD setzt auf sanfte Liquidationen, bei denen Sicherheiten schrittweise verkauft werden, während Frax' frxUSD sich inzwischen auf eine Deckung durch tokenisierte Staatsanleihen stützt.
Keines der Modelle gewinnt eindeutig. Regulierte Coins schützen Inhaber vor Code-Exploits und Krypto-Volatilität, während dezentrale Coins sie vor einem einzelnen Emittenten oder Regulierer schützen. Bemerkenswert: USDS behält ein USDC-Peg-Modul, die beiden Welten sind also enger verbunden, als das Marketing nahelegt. Unser Vergleich USDS vs. USDC geht auf diese Überschneidung ein.
Stablecoin-Regulierung 2026: GENIUS und MiCA
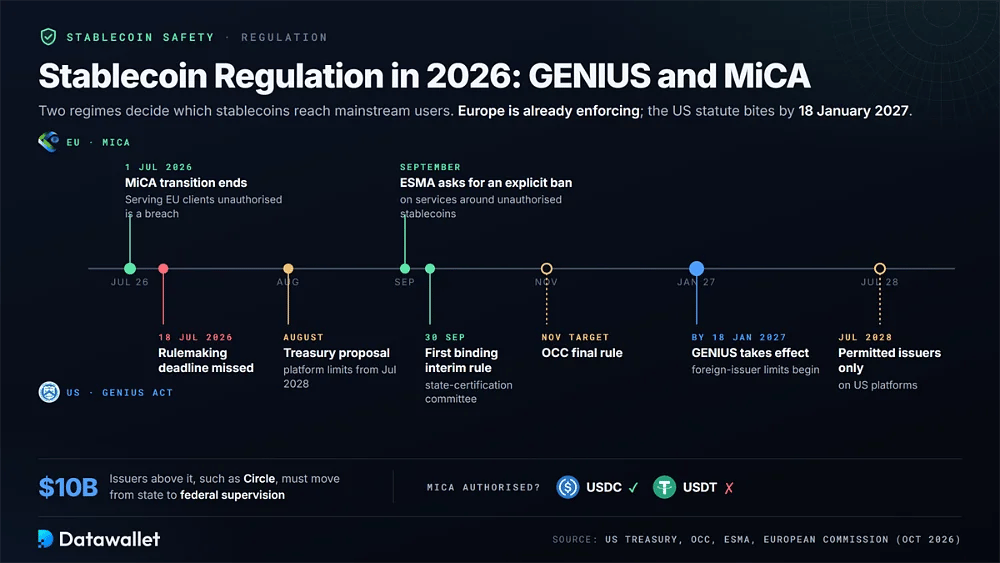
Zwei Rechtsrahmen entscheiden derzeit darüber, welche Stablecoins Nutzer im Massenmarkt erreichen können. Die EU hat ihre MiCA-Übergangsfrist am 1. Juli 2026 abgeschlossen, während der US-amerikanische GENIUS Act bis zum 18. Januar 2027 in Kraft tritt; wesentliche Durchführungsvorschriften werden noch finalisiert.
Wo GENIUS und MiCA heute stehen
In den USA haben die Behörden die Frist für die Regelsetzung am 18. Juli 2026 verpasst, doch das Gesetz tritt spätestens am 18. Januar 2027 in Kraft. Die OCC strebt eine endgültige Regelung bis November an, und das Finanzministerium erließ am 30. September seine erste verbindliche Übergangsregelung und richtete damit den Ausschuss für die Zertifizierung auf Bundesstaatenebene ein.
Diese Übergangsregel bestätigt eine Grenze von 10 Milliarden Dollar. Emittenten oberhalb davon, etwa Circle, können sich nicht allein auf die Aufsicht der Bundesstaaten stützen und müssen zur Bundesaufsicht wechseln. Der Vorschlag des Finanzministeriums vom August sieht zudem vor, dass US-Plattformen ab Juli 2028 nur noch Stablecoins zugelassener inländischer oder qualifizierter ausländischer Emittenten anbieten dürfen.
Europa ist weiter. Seit dem 1. Juli ist jedes Unternehmen, das EU-Kunden ohne MiCA-Zulassung bedient, im Verstoß gegen EU-Recht, und ESMAs Antwort vom September an die Kommission forderte ein ausdrückliches Verbot von Dienstleistungen mit nicht zugelassenen Stablecoins. Von den beiden dominierenden Dollar-Token verfügt nur USDC über eine MiCA-Zulassung.
Regulierte Herausforderer, die Sie im Blick behalten sollten
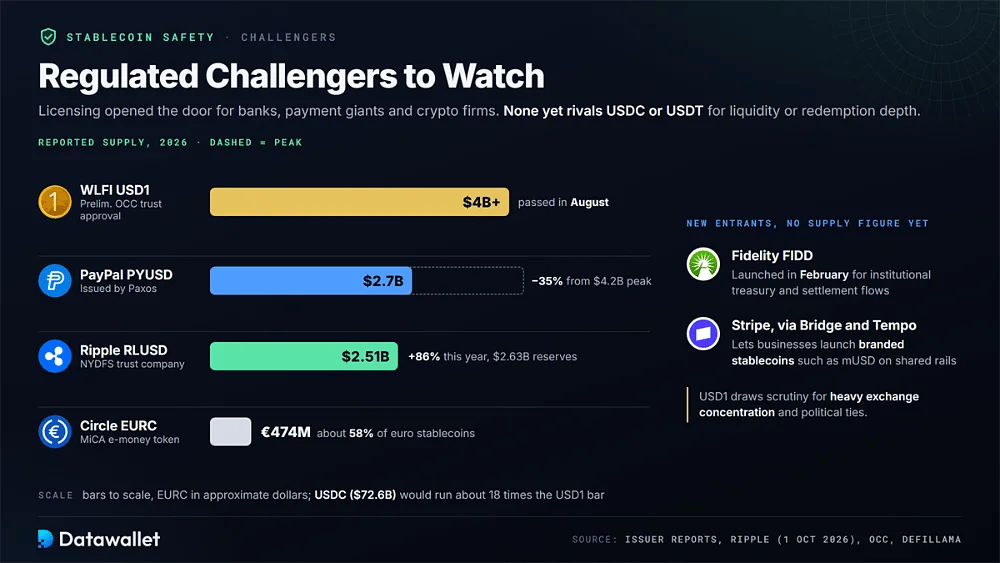
Die Lizenzierung hat Banken, Zahlungsriesen und Krypto-Unternehmen die Tür geöffnet, eigene Dollar-Stablecoins auszugeben. Mehrere wachsen schnell, doch keiner kommt bislang an USDC oder USDT heran, was Liquidität oder nachgewiesene Rücknahmetiefe betrifft.
Diese regulierten Emittenten gewinnen 2026 an Boden:
- Ripple RLUSD: RLUSD, ausgegeben von einer von der NYDFS beaufsichtigten Treuhandgesellschaft, wies am 1. Oktober 2,51 Milliarden Dollar im Umlauf bei 2,63 Milliarden Dollar an Reserven aus, ein Plus von etwa 86 % in diesem Jahr.
- PayPal PYUSD: Der von Paxos ausgegebene PYUSD erreichte im März einen Höchststand von 4,2 Milliarden Dollar und schrumpfte dann um etwa 35 % auf nahe 2,7 Milliarden Dollar, da die Anreizprogramme ausliefen, doch der Peg hielt durchgehend.
- WLFI 1 $: Der 1 $ von World Liberty Financial überschritt im August 4 Milliarden Dollar und erhielt eine vorläufige Treuhandgenehmigung der OCC, doch die starke Konzentration an Börsen und politische Verbindungen ziehen anhaltende Kritik auf sich.
- Circle EURC: EURC wird unter MiCA vom französischen E-Geld-Institut von Circle ausgegeben und hatte Anfang Oktober einen Umlauf von etwa 474 Millionen Euro, rund 58 % des Euro-Stablecoin-Segments, obwohl Euro-Token nur etwa 0,3 % des Stablecoin-Werts ausmachen.
- Fidelity FIDD: Fidelity hat im Februar seinen Dollar-Stablecoin FIDD eingeführt, der auf institutionelle Treasury- und Abwicklungsströme abzielt, bei denen Markenvertrauen und Verwahrungsbeziehungen wichtiger sind als Reichweite im Privatkundengeschäft.
- Stripe-Infrastruktur: Über Bridge und seine Tempo-Blockchain ermöglicht Stripe Unternehmen, eigene Stablecoins wie mUSD aufzulegen, was die Emission in Richtung White-Label-Modelle auf gemeinsamer Infrastruktur lenkt.
Neue Stablecoin-Risiken, die Sie im Blick behalten sollten
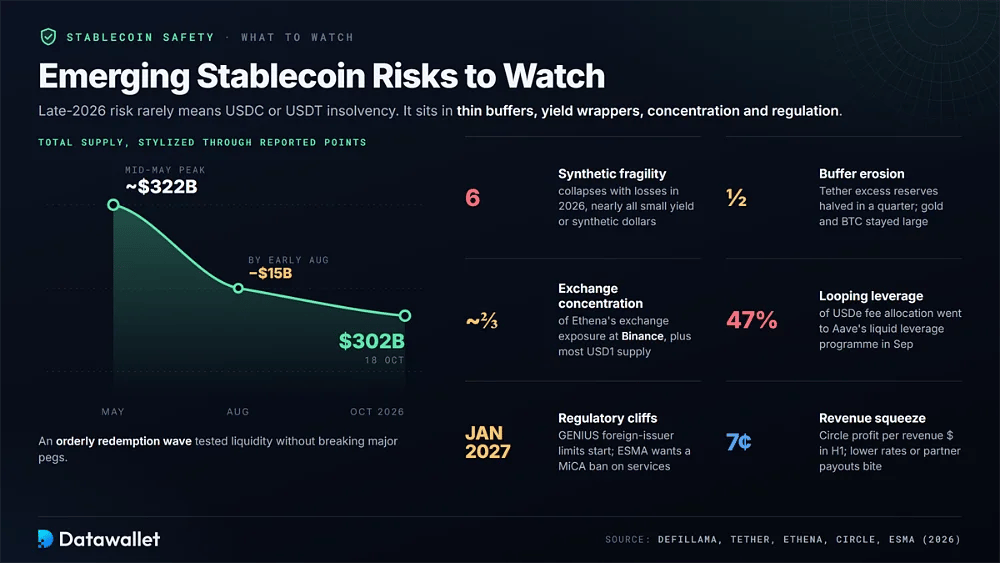
Die größten Stablecoin-Risiken Ende 2026 betreffen selten eine offene Insolvenz bei USDC oder USDT. Sie liegen in dünneren Reservepuffern, Rendite-jagenden Wrappern, konzentrierten Handelsplätzen und Regulierung, die den Zugang über Nacht abschneiden kann.
Behalten Sie in den kommenden Quartalen diese Entwicklungen im Auge:
- Synthetische Fragilität: Nach einer Branchenzählung brachen allein 2026 sechs Stablecoins mit messbaren Verlusten zusammen, und fast jeder wesentliche Ausfall betraf kleine, renditetragende oder synthetische Dollar, nicht große, durch Reserven gedeckte Token.
- Angebotsrückgang: Das Gesamtangebot sank zwischen dem Höchststand Mitte Mai bei rund 322 Milliarden Dollar und Anfang August um etwa 15 Milliarden Dollar, eine geordnete Rücktauschwelle, die die Liquidität auf die Probe stellte, ohne wichtige Kopplungen zu brechen.
- Abnahme des Puffers: Die überschüssigen Reserven von Tether haben sich in einem Quartal halbiert, während die Bestände an Gold und Bitcoin groß blieben. Ein starker Rückgang bei Krypto oder Metallen würde das Eigenkapital daher stärker belasten.
- Konzentration auf Handelsplätze: Binance hält Berichten zufolge den Großteil des 1 $-Angebots und rund zwei Drittel des Börsen-Engagements von Ethena, sodass die Probleme einer Plattform mehrere Dollar-Token gleichzeitig erfassen könnten.
- Looping-Hebel: Das Liquid-Hebel-Programm von Aave nahm im September 47 % der USDe-Gebührenzuteilung auf. Das zeigt, wie stark die Nachfrage nach synthetischen Dollars von gehebelten Loop-Positionen abhängt, die gemeinsam aufgelöst werden.
- Regulatorische Klippen: Die ESMA will MiCA ändern lassen, um Dienstleistungen rund um nicht zugelassene Stablecoins zu verbieten, während die GENIUS-Beschränkungen für ausländische Emittenten im Januar 2027 beginnen. Offshore-Token könnten daher schnell regulierte Handelsplätze verlieren.
- Ertragsdruck: Emittenten verdienen vor allem an Reservezinsen, sodass sinkende kurzfristige Zinsen oder steigende Auszahlungen an Partner die Margen schmälern; Circle behielt im ersten Halbjahr (H1) sieben Cent Gewinn pro Umsatzdollar.
Fazit
USDC bleibt der sicherste Stablecoin für Guthaben, bei denen Sie keine Schwankungen riskieren können. Er vereint die Aufsicht als US-Bundestrustbank, die MiCA-Zulassung, von BlackRock verwaltete Reserven mit monatlichen Bestätigungen und eine Rücknahme, bei der in einem einzigen Quartal etwa 90 % des Umlaufs ohne Probleme abgewickelt wurden. Derzeit bietet kein Konkurrent dieses vollständige Schutzpaket.
Der breitere Markt reift, statt stillzustehen. Die erste vollständige Prüfung von Tether verringert die Transparenzlücke, USDS zeigt, dass dezentrale Konzepte auf rund 10 Milliarden Dollar skalieren können, und Ethena hat USDe nach dem Hin und Her von 2025 auf liquiden Stablecoins neu aufgebaut. Gleichzeitig scheitern kleine synthetische Dollars weiterhin, was Inhaber daran erinnert, dass die Struktur wichtiger ist als die Marke.
Praktische Sicherheit entsteht, indem Sie jeden Token passend zu seiner Aufgabe einsetzen. Nutzen Sie einen regulierten Dollar-Stablecoin für Kernbestände, behandeln Sie Rendite-Wrapper als Risikopositionen, halten Sie Euro-Exposure in lizenzierten Token und prüfen Sie die Reserven jedes Quartal erneut. Da GENIUS im Januar 2027 in Kraft tritt, wird diese Disziplin wichtiger sein als jede beworbene Rendite.