Die wichtigsten 10 Stablecoin-Statistiken und -Trends (2026)
Stablecoins gingen mit unverändertem Angebot, aber deutlich höherer Nutzung in das späte Jahr 2026. Die zehn folgenden Datenpunkte aus Live-Dashboards von Mitte Oktober zeigen Marktgröße, Emittentenkonzentration, Verteilung auf Chains, Zahlungsflüsse, DeFi-Nachfrage, Renditen, tokenisiertes Gold, Herausforderer und Prognosen.
1. Stablecoin-Angebot bleibt im Oktober bei rund 302 Milliarden Dollar
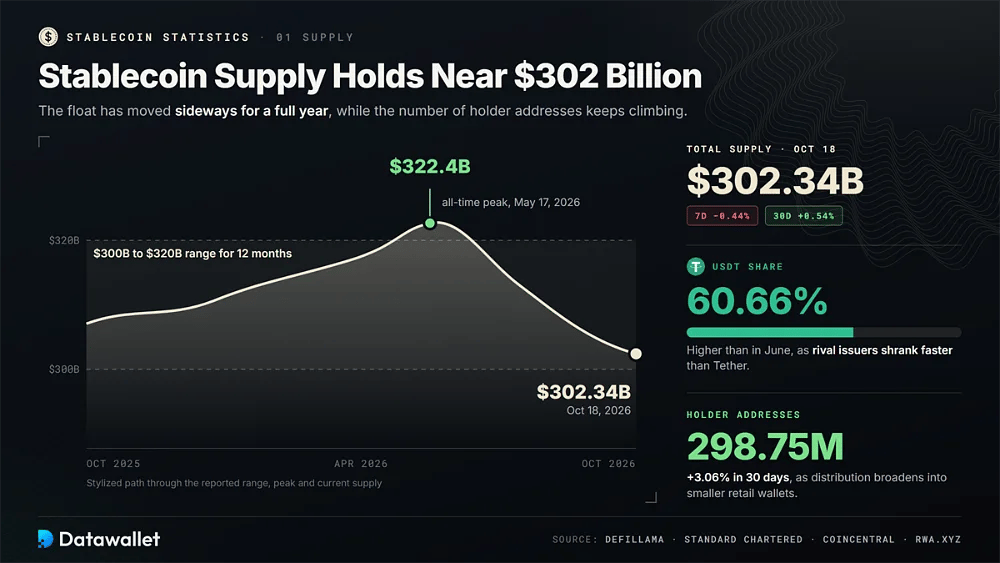
Das Stablecoin-Dashboard von DefiLlama bezifferte das Gesamtangebot am 18. Oktober auf 302,34 Milliarden Dollar, ein Minus von 0,44 % über sieben Tage und ein Plus von 0,54 % über dreißig Tage. Tethers USDT machte 60,66 % dieser Summe aus, ein höherer Anteil als im Juni, weil die meisten konkurrierenden Emittenten schneller schrumpften als Tether.
Der Markt hat sich ein volles Jahr lang im Wesentlichen seitwärts bewegt, obwohl die meisten anderen Krypto-Sektoren stark schwankten. Standard Chartered stellt fest, dass das Angebot zwölf Monate lang zwischen 300 Milliarden Dollar und 320 Milliarden Dollar geblieben ist, während die Datenauswertung von CoinCentral den Höchststand aller Zeiten am 17. Mai 2026 bei 322,4 Milliarden Dollar verortet.
Die Zahl der Halter steigt trotz des stagnierenden Free Float weiter. RWA.xyz erfasst 298,75 Millionen Adressen mit Stablecoin-Beständen, ein Plus von 3,06 % in dreißig Tagen. Das deutet darauf hin, dass sich die Verteilung auf kleinere Retail-Wallets ausweitet, auch wenn große Bestände von Börsen, Market-Makern und DeFi während der aktuellen Marktschwäche aus dem Markt abfließen.
2. USDT und USDC geben weiterhin 84,7 % aller Stablecoins aus
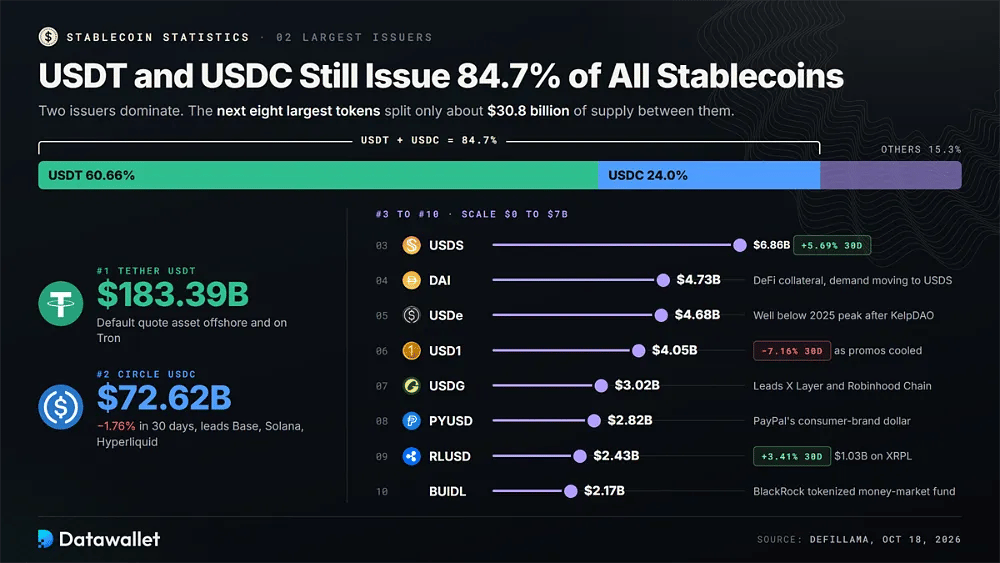
Die Konzentration bleibt das prägende Merkmal des Marktes. Tether und Circle geben zusammen rund 84,7 % aller Stablecoins aus, während sich die nächsten acht größten Token nur etwa 30,8 Milliarden Dollar des Angebots untereinander teilen.
Größte Stablecoins nach Marktkapitalisierung am 18. Oktober 2026:
- USDT: Der Token von Tether liegt bei DefiLlama bei 183,39 Milliarden Dollar und bleibt heute weltweit der Standard-Quote-Asset an Offshore-Börsen, bei Tron-Transfers und bei Sparströmen in Schwellenländern.
- USDC: Der USDC von Circle hält 72,62 Milliarden Dollar, ein Rückgang um 1,76 % in dreißig Tagen. Dennoch entfällt auf ihn weiterhin der Großteil des bereinigten on-chain-Zahlungsvolumens, und er dominiert auf Base, Solana und Hyperliquid.
- USDS: Sky Dollar liegt mit 6,86 Milliarden Dollar nach einem Monatsplus von 5,69 % auf Rang drei, unterstützt durch die Nachfrage nach der Sky Savings Rate und die anhaltende Abwanderung von alten DAI-Beständen.
- DAI: Dai ist weiterhin mit 4,73 Milliarden Dollar im Umlauf und wird nach wie vor häufig als DeFi-Sicherheit genutzt, obwohl die Anreize von Sky neue Nachfrage zunehmend zu USDS und dessen Sparwrapper sUSDS lenken.
- USDe: Ethenas synthetischer Dollar hält 4,68 Milliarden Dollar, deutlich unter seinem Höchststand von 2025, nachdem die KelpDAO-Ansteckung im April hohe Rücknahmen ausgelöst und gehebelte Looping-Positionen auf Aave aufgelöst hat.
- 1 $: Der Token von World Liberty Financial liegt bei 4,05 Milliarden Dollar, nachdem er in dreißig Tagen 7,16 % verloren hat. Das zeigt, wie schnell anreizgetriebenes Börsenangebot zurückgehen kann, sobald Werbekampagnen abkühlen.
- USDG: Der von Paxos ausgegebene Global Dollar erreichte 3,02 Milliarden Dollar und dominiert das Stablecoin-Angebot auf X Layer und der Robinhood Chain, was Vertriebsvereinbarungen mit Börsen und brokerage-nahen Blockchains in diesem Jahr widerspiegelt.
- PYUSD: PayPal USD hält 2,82 Milliarden Dollar und verschafft PayPal damit einen der größten Stablecoins einer Verbrauchermarke, dessen Angebot auf Ethereum, Solana und andere für Händlerzahlungen genutzte Netzwerke verteilt ist.
- RLUSD: Ripple USD erreichte nach einem monatlichen Anstieg von 3,41 % einen Wert von 2,43 Milliarden Dollar, wobei XRPL rund 1,03 Milliarden Dollar des Angebots für institutionelle Zahlungen und Treasury-Abwicklungen beherbergt.
- BUIDL: Der tokenisierte Geldmarktfonds von BlackRock erscheint bei DefiLlama mit 2,17 Milliarden Dollar und zeigt, wie renditetragende Fonds-Token inzwischen neben Zahlungs-Stablecoins in Sicherheiten- und Treasury-Abläufen stehen.
3. Ethereum und Tron verwahren 239 Milliarden Dollar in Stablecoins
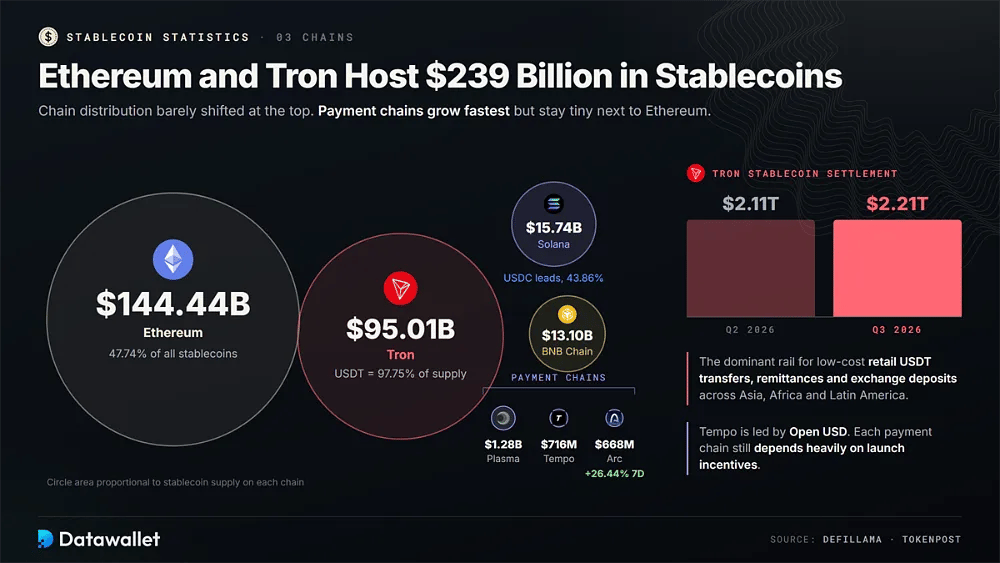
Die Verteilung auf die Chains hat sich an der Spitze kaum verändert. Die Chain-Aufschlüsselung von DefiLlama zeigt 144,44 Milliarden Dollar auf Ethereum, also 47,74 % aller Stablecoins, und 95,01 Milliarden Dollar auf Tron, wo USDT 97,75 % des Angebots ausmacht. Solana folgt mit 15,74 Milliarden Dollar, angeführt von USDC mit einem Anteil von 43,86 %, während BNB Chain 13,10 Milliarden Dollar hält.
Trons Rolle ist eher transaktional als DeFi-lastig. Laut TokenPost-Daten wickelte das Netzwerk im Q3 2026 Stablecoin-Transaktionen im Wert von 2,21 Billionen Dollar ab, nach 2,11 Billionen Dollar im Q2. Damit bleibt es die wichtigste Infrastruktur für günstige USDT-Überweisungen von Privatnutzern, Rücküberweisungen und Börseneinzahlungen in Asien, Afrika und Lateinamerika.
Speziell für Zahlungen entwickelte Chains sind die am schnellsten wachsende Kategorie. Circles Arc wuchs innerhalb einer Woche um 26,44 % auf 668 Millionen Dollar, das von Stripe unterstützte Tempo hält 716 Millionen Dollar, angeführt von Open USD, und Plasma beherbergt 1,28 Milliarden Dollar. Jede bleibt jedoch winzig im Vergleich zur Settlement-Basis von Ethereum und hängt weiterhin stark von Launch-Anreizen ab.
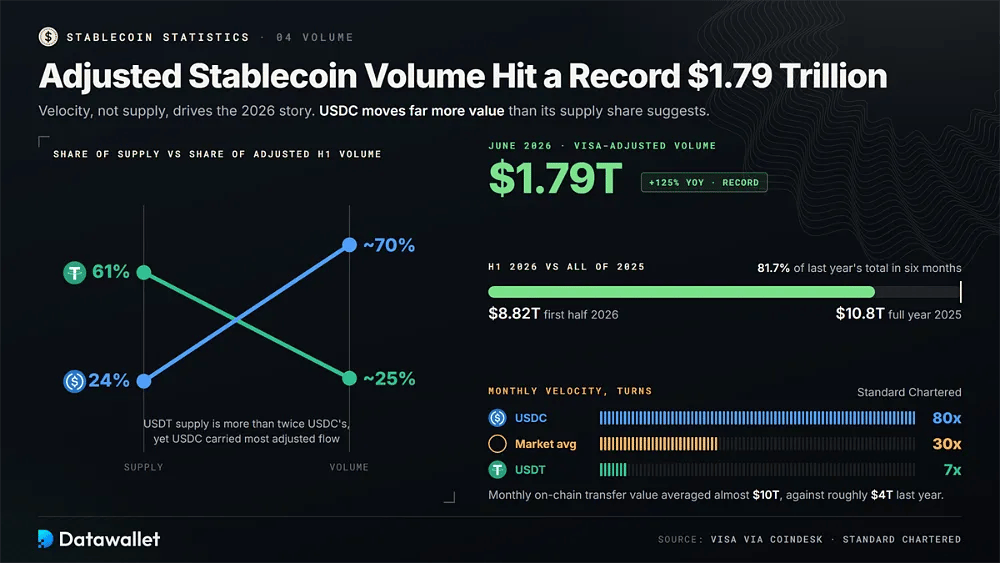
4. Das bereinigte Stablecoin-Volumen erreichte im Juni mit 1,79 Billionen Dollar einen Rekord
Umlaufgeschwindigkeit, nicht Angebot, bestimmt 2026 die Stablecoin-Geschichte. CoinDesk berichtete, dass das Visa-bereinigte Stablecoin-Volumen im Juni 2026 mit 1,79 Billionen Dollar einen Rekord erreichte, ein Plus von 125 % gegenüber dem Vorjahr. Die Aktivität im ersten Halbjahr lag damit bei 8,82 Billionen Dollar, verglichen mit 10,8 Billionen Dollar im gesamten Jahr 2025, sodass ein Jahresrekord wahrscheinlich erscheint.
USDC trägt einen überproportionalen Anteil dieses Flusses. Dieselben Visa-Daten schrieben dem Token von Circle rund 70 % des bereinigten Volumens im ersten Halbjahr zu und USDT etwa 25 %, obwohl das USDT-Angebot mehr als doppelt so groß ist. Das spiegelt die stärkere Nutzung von USDC bei der institutionellen Abwicklung und beim Rebalancing zwischen Börsen wider.
Standard Chartered misst denselben Trend anhand des Umsatzes. Die Bank schätzt, dass sich die durchschnittliche monatliche Umlaufgeschwindigkeit von Stablecoins im Jahr 2026 auf etwa das 30-Fache verdoppelt hat, wobei USDC bei rund dem 80-Fachen und USDT bei etwa dem Siebenfachen liegt. Der monatliche On-chain-Transferwert lag im Durchschnitt bei fast 10 Billionen Dollar, verglichen mit rund 4 Billionen Dollar im Vorjahr.
5. Stablecoin-Zahlungen erreichten bis September 482 Milliarden Dollar
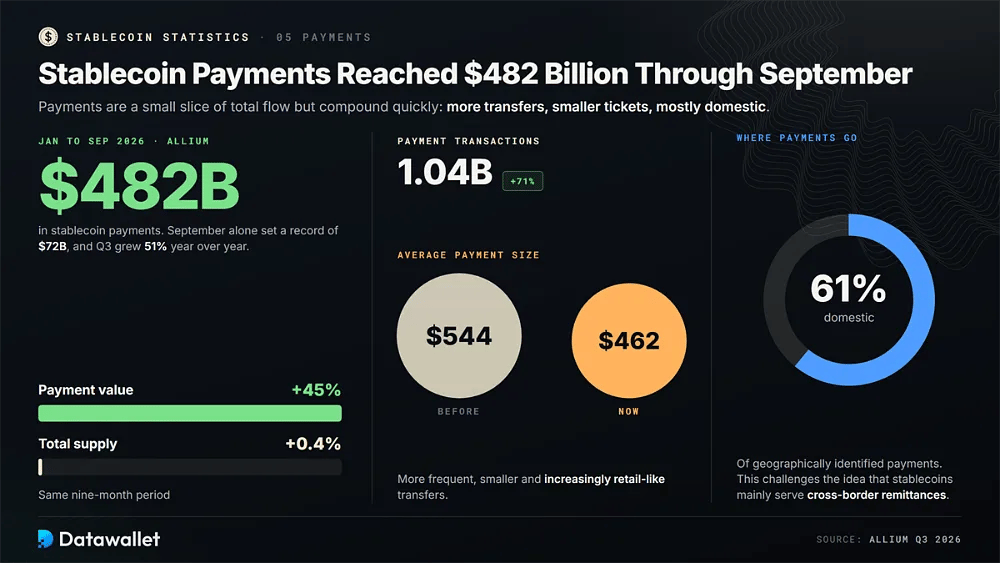
Zahlungen machen weiterhin nur einen kleinen Teil des gesamten Stablecoin-Volumens aus, wachsen aber schnell. Die Daten von Allium für Q3 2026 zeigen, dass die Aktivität in der Realwirtschaft in diesem Jahr bei Unternehmen, Gehaltszahlungen, Karten und automatisierten Software-Agenten breiter wird.
Wichtige Statistiken zu Stablecoin-Zahlungen von Allium und Visa Research:
- Gesamtzahlungen: Allium zählte von Januar bis September 2026 Stablecoin-Zahlungen in Höhe von 482 Milliarden Dollar, ein Anstieg um 45 %, obwohl das Gesamtangebot im selben Zeitraum nur um 0,4 % wuchs.
- Transaktionsanzahl: Die Zahlungstransaktionen stiegen um 71 % auf 1,04 Milliarden, während die durchschnittliche Zahlungsgröße von 544 $ auf 462 $ sank, was auf häufigere, kleinere und zunehmend privatkundenähnliche Überweisungen hindeutet.
- Monatsrekord: Im September wurde mit 72 Milliarden Dollar an Stablecoin-Zahlungen ein neues Monatshoch erreicht, wodurch das Zahlungsvolumen im dritten Quartal im Vergleich zum Vorjahresquartal um 51 % wuchs.
- Geschäftsströme: Bis August erreichten Servicegebühren 56 Milliarden Dollar, Gehälter 43 Milliarden Dollar, Lieferantenzahlungen 28 Milliarden Dollar und Einzelhandelskäufe 19 Milliarden Dollar, wobei Unternehmen den größten Teil des Zahlungswerts erhielten.
- Inlandsnutzung: Allium ordnete 61 % der geografisch zuordenbaren Stablecoin-Zahlungen inländischen Überweisungen zu. Das widerspricht direkt der Annahme, dass Stablecoins vor allem grenzüberschreitenden Überweisungen statt dem lokalen Handel dienen.
- Kartenausgaben: Die Ausgaben mit Stablecoin-gebundenen Karten stiegen im Q3 auf etwa das Zehnfache auf 3,9 Milliarden Dollar, da Krypto-Debitkarten es Inhabern ermöglichen, Dollar-Token bei gewöhnlichen Händlern weltweit auszugeben.
- Visa-Abwicklung: Visa teilte mit, dass die Stablecoin-Abwicklung im September eine auf das Jahr hochgerechnete Run-Rate von 20 Milliarden Dollar überschritten hat, mehr als das 15x gegenüber dem Vorjahr, über mehr als 160 Kartenprogramme hinweg.
- Agent-Zahlungen: Zahlungstransaktionen von KI-Agenten verdoppelten sich im Q3 auf 68,3 Millionen, während x402-Zahlungen durchschnittlich etwa 0,06 $ pro Transfer betrugen. Das zeigt eine frühe Nachfrage nach Micropayments zwischen Maschinen auf öffentlichen Blockchains.
6. Perpetual-DEXs wickelten in 30 Tagen 642 Milliarden Dollar ab
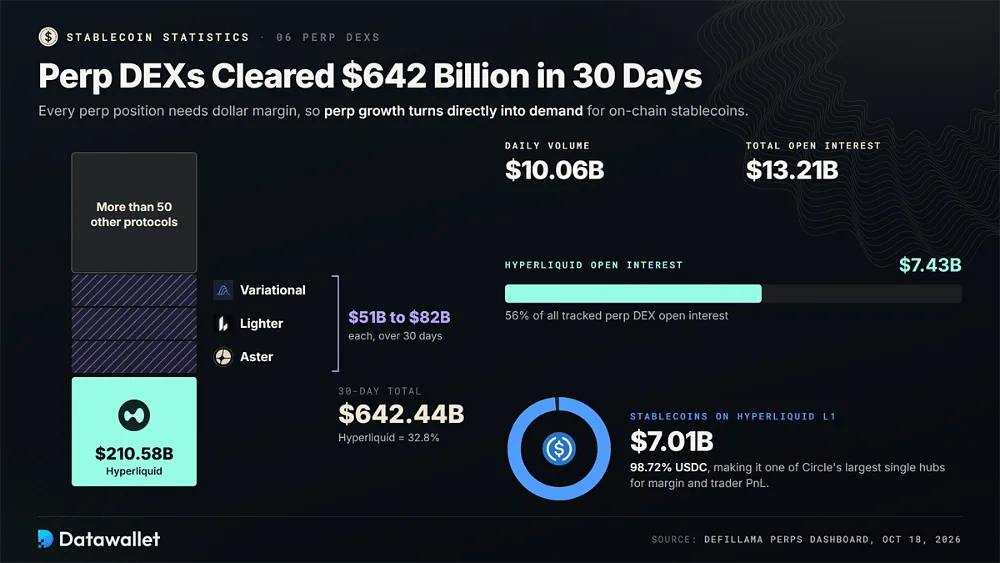
Perpetuals-DEXs bleiben der intensivste DeFi-Anwendungsfall für Stablecoins, da jede Position Margin in Dollar benötigt. Das Perpetuals-Dashboard von DefiLlama zeigte am 18. Oktober ein 30-Tage-Volumen von 642,44 Milliarden Dollar, dazu ein Tagesvolumen von 10,06 Milliarden Dollar und einen Open Interest von 13,21 Milliarden Dollar über mehr als fünfzig erfasste Protokolle hinweg.
Allein Hyperliquid verarbeitete innerhalb von dreißig Tagen 210,58 Milliarden Dollar und verzeichnet 7,43 Milliarden Dollar an Open Interest. Die L1 hält 7,01 Milliarden Dollar in Stablecoins, davon 98,72 % in USDC. Damit ist die Börse einer der größten einzelnen Handelsplätze von Circle für Margin, Abwicklung und Trader-PnL, wie unsere Hyperliquid-Statistiken zeigen.
Der Wettbewerb verteilt das Volumen auf neuere Handelsplätze. Variational, Lighter und Aster wickelten in dreißig Tagen jeweils zwischen 51 Milliarden Dollar und 82 Milliarden Dollar ab, und alle rechnen Positionen in Dollar-Stablecoins ab. Das Wachstum bei Perpetuals schlägt sich daher direkt in der Nachfrage nach on-chain-Dollar-Sicherheiten und margin-Guthaben nieder.
7. Die Stablecoin-yields erstklassiger Anbieter liegen zwischen 3 % und 5 %
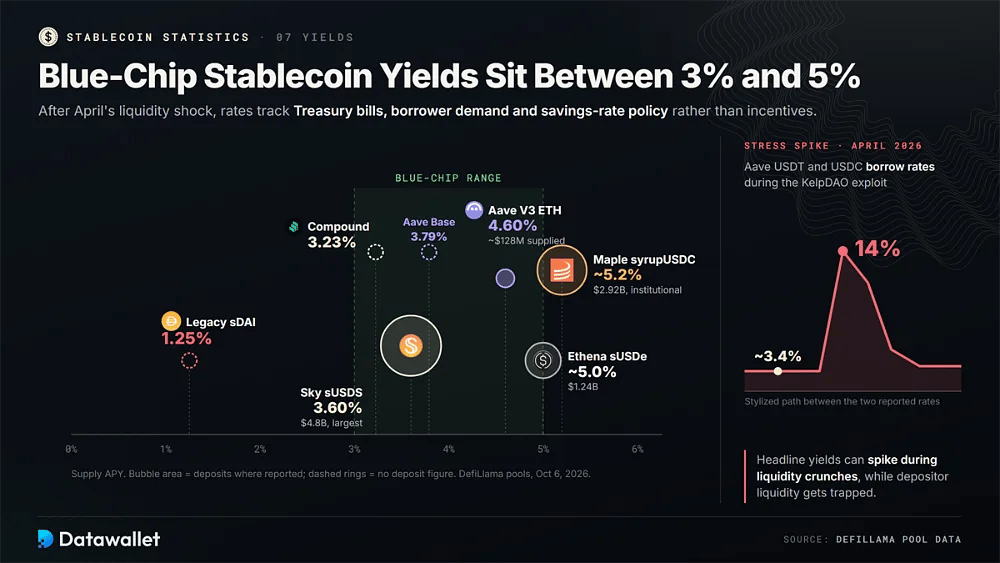
Die Lending-Renditen haben sich nach dem Liquiditätsschock im April normalisiert. Laut DefiLlama-Pool-Snapshots orientieren sich die meisten großen, nachhaltigen Stablecoin-Zinsen inzwischen an Staatsanleihen, der Kreditnachfrage oder der Sparzinspolitik statt an Token-Anreizen.
Benchmark für Stablecoin-Yield auf Basis der DefiLlama-Pool-Daten vom 6. Oktober 2026:
- Aave USDC: Aave V3 auf Ethereum zahlte 4,60 % auf USDC bei rund 128 Millionen Dollar bereitgestelltem Volumen, während derselbe Markt auf Base mit einem niedrigeren Angebots-APY von 3,79 % aufwartete.
- Compound USDC: Compound V3 zahlte auf Ethereum-USDC etwa 3,23 % und lag damit nahe am unteren Ende der Blue-Chip-Lending-Spanne, weil die Kreditnachfrage in diesem Markt relativ verhalten blieb.
- Sky sUSDS: Die Sky Savings Rate zahlte über sUSDS 3,60 % bei etwa 4,8 Milliarden Dollar an Einlagen. Damit ist es laut DefiLlama der größte einzelne Stablecoin-Sparplatz auf Ethereum.
- Maple syrupUSDC: Maples syrupUSDC zahlte rund 5,2 % auf 2,92 Milliarden Dollar an Einlagen, wobei die Erträge aus institutionellen Lending-Desks stammen und nicht aus offenen, erlaubnisfreien on-chain-Geldmärkten.
- Ethena sUSDe: Staked USDe erzielte bei Einlagen von 1,24 Milliarden Dollar eine Rendite von etwa 5,0 % und lag damit weit unter den anreizgetriebenen Höchstständen früherer Zyklen, was geringere Einnahmen aus Funding Rates an den Perpetuals-Märkten widerspiegelt.
- Legacy sDAI: Savings DAI zahlte nur etwa 1,25 %, eine deutliche Lücke gegenüber sUSDS, die zeigt, wie die Sky-Governance die meisten Sparanreize nun auf das neuere USDS-Produkt lenkt.
- Stressspitzen: Beim KelpDAO-Exploit im April sprangen die Kreditzinsen für USDT und USDC bei Aave von rund 3,4 bis 14 %, eine Erinnerung daran, dass die Renditen bei Liquiditätsengpässen sprunghaft steigen können.
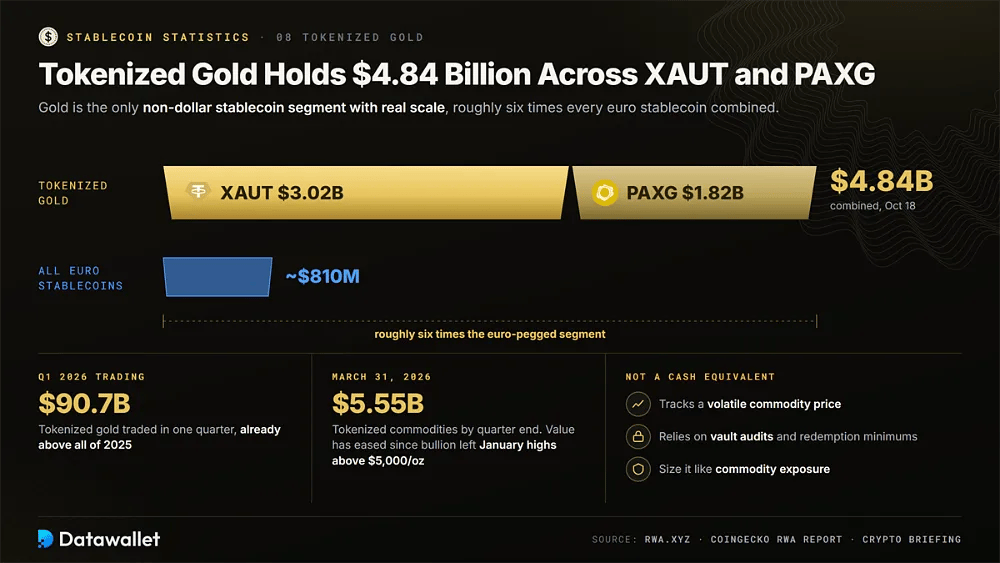
8. Tokenisiertes Gold hält 4,84 Milliarden Dollar über XAUT und PAXG
Gold bleibt das einzige Nicht-Dollar-Stablecoin-Segment mit echter Größe, trotz eines schwächeren Edelmetallmarkts seit Januar. RWA.xyz weist Tether Gold am 18. Oktober mit 3,02 Milliarden Dollar und Paxos Gold mit 1,82 Milliarden Dollar aus, zusammen 4,84 Milliarden Dollar, was alle an den Euro gekoppelten Stablecoins zusammen mit etwa dem Sechsfachen deutlich übertrifft.
Das Wachstum kam früh im Jahr. Der RWA-Bericht von CoinGecko zufolge erreichten tokenisierte Rohstoffe bis zum 31. März 5,55 Milliarden Dollar, und tokenisiertes Gold wurde im Q1 mit 90,7 Milliarden Dollar gehandelt, bereits mehr als im gesamten Jahr 2025. Der Marktwert hat seither nachgegeben, da Barrengold von seinen Januar-Hochs über 5.000 $ je Unze zurückfiel.
Für Inhaber verhalten sich goldgedeckte Token anders als Dollar-Stablecoins. Sie bilden den Preis eines volatilen Rohstoffs ab, hängen von Tresorprüfungen und Mindestmengen bei der Einlösung ab und dienen zunehmend als DeFi-Sicherheit. Daher fungieren sie als tokenisierte Barren statt als Bargeldäquivalente und sollten in einem Portfolio wie ein Rohstoff-Engagement gewichtet werden.
9. Herausforderer-Stablecoins halten 46,3 Milliarden Dollar außerhalb von USDT und USDC
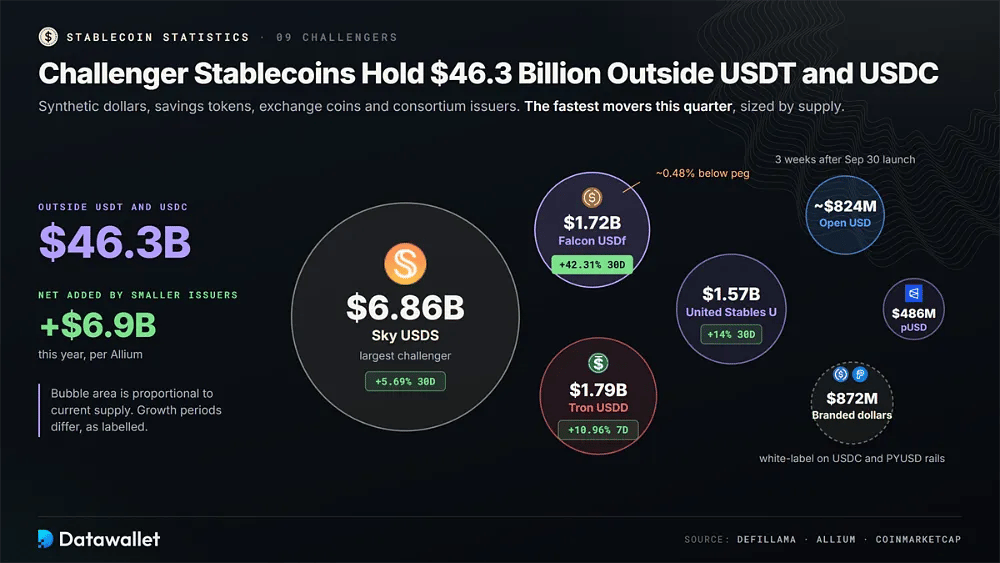
Außerhalb von USDT und USDC verteilen sich rund 46,3 Milliarden Dollar des Angebots auf synthetische Dollars, Spar-Token, Börsen-Coins und Konsortium-Emittenten. Allium stellte fest, dass kleinere Emittenten in diesem Jahr netto 6,9 Milliarden Dollar hinzugefügt haben.
Am schnellsten wachsende Challenger-Stablecoins und Neueinsteiger in diesem Quartal:
- Open USD: Open USD ging am 30. September über das von Visa, Mastercard und Stripe unterstützte Open-Standard-Konsortium live und erreichte innerhalb von drei Wochen nach dem Start rund 824 Millionen Dollar.
- Falcon USDf: Falcon USD wuchs in dreißig Tagen um 42,31 % auf 1,72 Milliarden Dollar und expandierte damit am schnellsten unter den fünfzehn größten Stablecoins, notiert jedoch rund 0,48 % unter seinem Peg.
- United Stables: Der U-Token von United Stables legte binnen dreißig Tagen um 14 % zu und erreichte 1,57 Milliarden Dollar. Damit zählt er zu den größeren, über Börsen verbreiteten Dollar-Token, die im aktuellen Zyklus gestartet wurden.
- USDD: USDD von Tron stieg innerhalb einer Woche um 10,96 % auf 1,79 Milliarden Dollar und führte das wöchentliche Stablecoin-Wachstum an, da Tron-eigene Anreize Liquidität in den Token zurückholten.
- Sky USDS: USDS bleibt mit 6,86 Milliarden Dollar der größte Herausforderer und wächst durch die Nachfrage nach Sparzinsen weiter, was ihn zur klarsten DeFi-nativen Alternative zu zentralisierten, durch Fiatgeld gedeckten Emittenten macht.
- Polymarket pUSD: Der hauseigene Dollar-Token von Polymarket hält auf Polygon rund 486 Millionen Dollar. Er ist ein Beispiel dafür, dass große Anwendungen eigene Dollar-Token für die Abwicklung innerhalb ihrer Ökosysteme einführen.
- Markenbasierte Dollars: Allium zählt 872 Millionen Dollar an markenbasierten Stablecoins, die auf der Infrastruktur von USDC und PYUSD aufbauen – ein White-Label-Modell, mit dem Fintechs ihre eigenen Dollar-Marken auf bestehenden Emittentenschienen starten können.
10. Standard Chartered verschiebt seine 2 Billionen Dollar-Prognose auf 2030
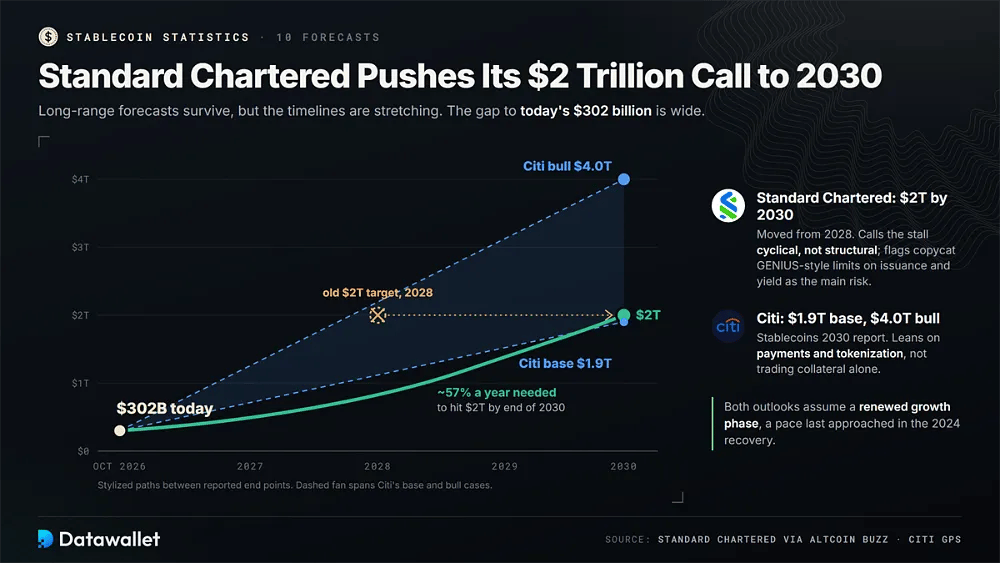
Langfristprognosen bleiben bestehen, doch die damit verbundenen Zeitpläne werden sichtbar länger. Standard Chartered verschob seine Prognose von 2 Billionen Dollar von 2028 auf 2030, bezeichnete die Stagnation des Angebots als zyklisch statt strukturell und nannte Regulierung als Hauptrisiko, falls andere Länder die Beschränkungen des GENIUS Act für Emission und Rendite übernehmen.
Der Citi-Bericht „Stablecoins 2030“ geht bis Ende des Jahrzehnts weiterhin von einem Basisszenario von 1,9 Billionen Dollar und einem Bullenszenario von 4,0 Billionen Dollar aus. Beide Prognosen stützen sich darauf, dass Zahlungen und Tokenisierungsanwendungen zunehmen, und nicht allein auf Krypto-Handelssicherheiten, um dieses Wachstum zu begründen.
Die Lücke zwischen den Prognosen und dem heutigen Angebot von 302 Milliarden Dollar ist groß. Um bis Ende 2030 2 Billionen Dollar zu erreichen, wäre ein jährliches Wachstum von etwa 57 % ab dem aktuellen Niveau nötig, ein Tempo, dem sich der Markt zuletzt während seiner Erholung 2024 näherte und das er 2026 erkennbar nicht gehalten hat. Beide Bankprognosen gehen daher von einer erneuten Wachstumsphase aus.
Warum stagniert das Stablecoin-Angebot 2026?
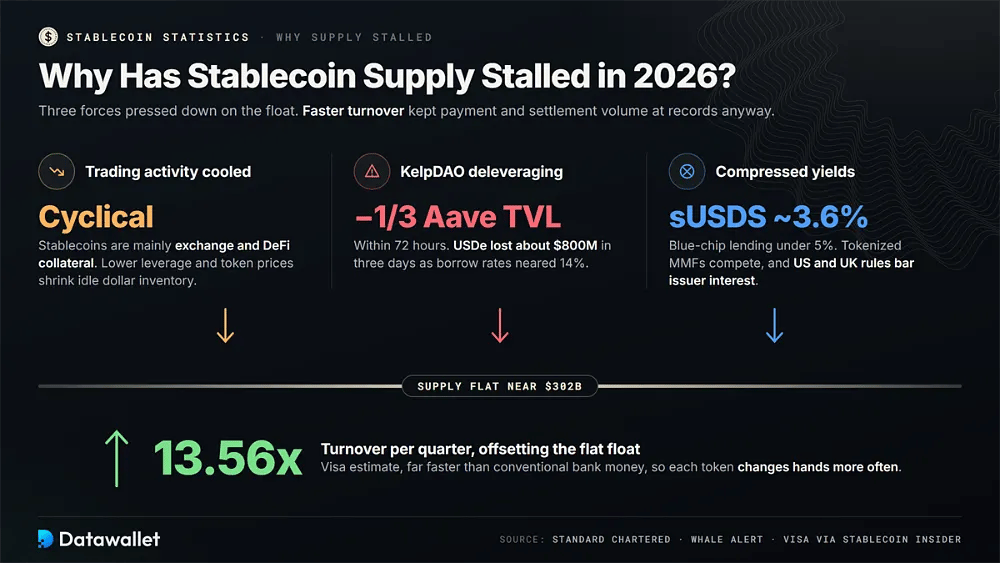
Das Angebot stagnierte vor allem, weil die Handelsaktivität im Kryptobereich nachließ. Stablecoins dienen weiterhin hauptsächlich als Sicherheit auf Börsen und in DeFi, sodass sinkender Hebel und niedrigere Token-Preise die Nachfrage nach ungenutzten Dollarbeständen verringern. Standard Chartered wertet dies als zyklische Pause, während Zahlungs-, Abwicklungs- und Umlaufgeschwindigkeitskennzahlen im gleichen Zeitraum weiter stiegen.
Das Deleveraging im DeFi-Bereich verstärkte die Abschwächung. Der KelpDAO-Exploit im April entzog Aave Liquidität, trieb die Kreditzinsen für USDT und USDC in Richtung 14 % und beschleunigte die Rückgaben von renditegebundenen Dollar-Token. USDe verlor in drei Tagen etwa 800 Millionen Dollar, und der Total Value Locked von Aave sank innerhalb von 72 Stunden um ein Drittel.
Geringere Renditen verringerten auch die Anreize zum Halten. Mit sUSDS bei etwa 3,6 % und Blue-Chip-Lending unter 5 % konkurrieren tokenisierte Geldmarktfonds direkt mit Stablecoin-Sparangeboten, während Vorschriften in den USA und im Vereinigten Königreich Emittenten untersagen, Zinsen an Inhaber zu zahlen. Damit entfällt ein Hebel, mit dem Emittenten sonst ungenutzte Guthaben anziehen könnten.
Eine höhere Umlaufgeschwindigkeit gleicht das stagnierende Angebot teilweise aus. Visa schätzt, dass Stablecoins etwa 13,56-mal pro Quartal umgeschlagen werden, deutlich schneller als herkömmliches Bankgeld. Ein stagnierendes Angebot kann daher dennoch Rekordvolumen bei Zahlungen und Abwicklung tragen, wenn jeder Token häufiger zwischen Börsen, Zahlungsdienstleistern und DeFi-Plattformen den Besitzer wechselt.
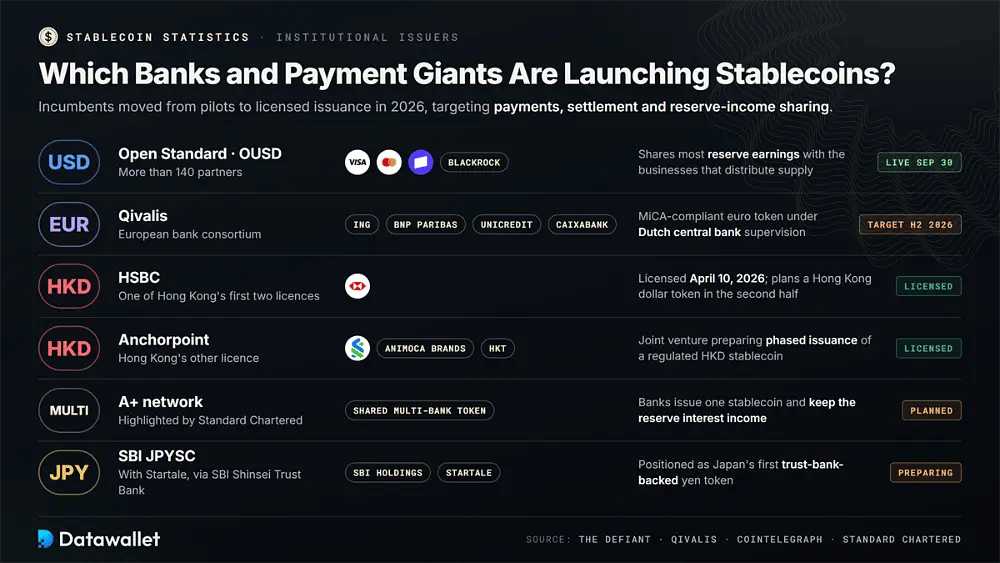
Welche Banken und Zahlungsriesen bringen Stablecoins auf den Markt?
Etablierte Finanzinstitute gingen im Jahr 2026 von Pilotprojekten zur lizenzierten Ausgabe über. Ihre Token zielen auf Zahlungen, Abwicklung und die Beteiligung an Reserveerträgen ab und stellen damit das Geschäftsmodell direkt infrage, das Tether und Circle so profitabel gemacht hat.
Bemerkenswerte institutionelle Stablecoin-Einführungen und Lizenzen im Jahr 2026:
- Open Standard: Unterstützt von mehr als 140 Partnern, darunter Visa, Mastercard, Stripe und BlackRock, teilt Open Standard den Großteil der Reserveerträge mit den Unternehmen, die das OUSD-Angebot vertreiben.
- Qivalis: Qivalis, ein europäisches Bankenkonsortium unter anderem mit ING, BNP Paribas, UniCredit und CaixaBank, strebt den Start eines MiCA-konformen Euro-Stablecoins unter Aufsicht der niederländischen Zentralbank im H2 2026 an.
- HSBC: HSBC erhielt am 10. April 2026 eine der ersten beiden Emittentenlizenzen Hongkongs und plant im zweiten Halbjahr einen Token auf den Hongkong-Dollar.
- Anchorpoint: Anchorpoint, ein Joint Venture von Standard Chartered, Animoca Brands und HKT, hält die andere Lizenz in Hongkong und bereitet die schrittweise Ausgabe eines regulierten Hongkong-Dollar-Stablecoins vor.
- A+ Network: Standard Chartered hob das geplante A+ Network hervor, mit dem mehrere Banken einen gemeinsamen Stablecoin ausgeben könnten, während sie die mit den Reserven erzielten Zinserträge behalten.
- SBI JPYSC: SBI Holdings und Startale bereiten JPYSC vor, einen Yen-Stablecoin, der über die SBI Shinsei Trust Bank ausgegeben wird und nach den überarbeiteten Zahlungsvorschriften als Japans erster von einer Treuhandbank gedeckter Token positioniert ist.
Wie werden Stablecoins 2026 reguliert?
Die Regulierung von Stablecoins ist 2026 von Vorschlägen zur Durchsetzung übergegangen. Lizenzierung, Reservequalität, Rücknahmefristen und Verbote von vom Emittenten gezahlten Zinsen prägen nun die wichtigsten Regelwerke, wobei die Vereinigten Staaten, die EU und das Vereinigte Königreich der vollständigen Umsetzung am nächsten kommen.
1. Vereinigte Staaten
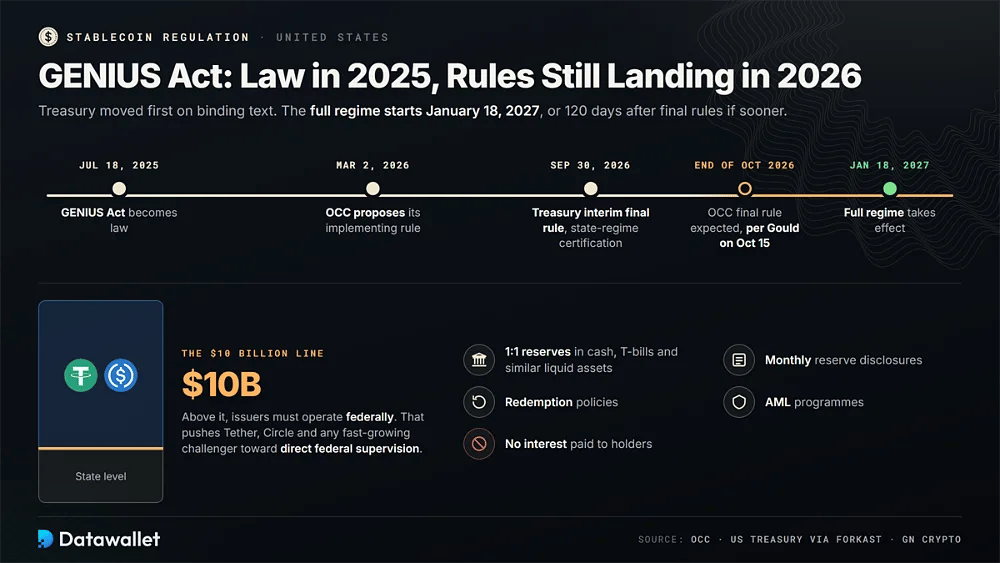
Der GENIUS Act trat am 18. Juli 2025 in Kraft, doch die Durchführungsvorschriften folgen noch mehr als ein Jahr später. Die OCC schlug ihre Durchführungsvorschrift am 2. März 2026 vor, und Comptroller Jonathan Gould sagte am 15. Oktober, die endgültige Vorschrift solle noch vor Ende Oktober erscheinen.
Das Finanzministerium (Treasury) hat bei verbindlichen Regeln den ersten Schritt getan. Die endgültige Übergangsregelung vom 30. September legte Verfahren zur Zertifizierung staatlicher Regelwerke fest und setzte die Grenze von 10 Milliarden Dollar durch, ab der Emittenten bundesweit beaufsichtigt arbeiten müssen. In der Praxis drängt das Tether, Circle und jeden schnell wachsenden Herausforderer zur direkten Aufsicht des Bundes statt zur leichteren Aufsicht auf Ebene der Bundesstaaten.
Die vollständige Regelung tritt am 18. Januar 2027 in Kraft, oder 120 Tage nach Erlass der endgültigen Vorschriften, je nachdem, was zuerst eintritt. Emittenten benötigen Reserven im Verhältnis eins zu eins in Bargeld, Staatsanleihen mit kurzer Laufzeit und ähnlichen liquiden Vermögenswerten, monatliche Offenlegungen der Reserven, Rücknahmerichtlinien und AML-Programme. Zinsen an Inhaber dürfen sie nicht zahlen.
2. Vereinigtes Königreich
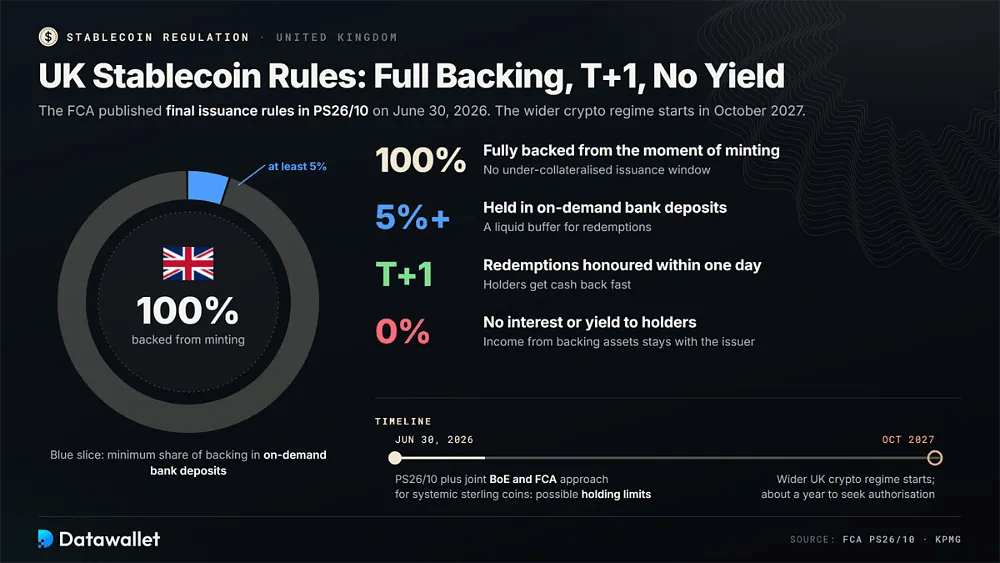
Die FCA hat am 30. Juni 2026 in PS26/10 die endgültigen Regeln zur Ausgabe von Stablecoins veröffentlicht. Emittenten müssen Token ab der Ausgabe vollständig decken, mindestens 5 % der Deckungswerte als täglich verfügbare Bankeinlagen halten, Rücknahmen innerhalb von T+1 erfüllen und Inhabern niemals Zinsen oder sonstige aus den Deckungswerten erzielte Rendite zahlen.
Das umfassendere Krypto-Regime im Vereinigten Königreich beginnt im Oktober 2027 und gibt Unternehmen etwa ein Jahr, um eine Zulassung zu beantragen und Systeme zu testen. Systemische Sterling-Stablecoins, die breit für Zahlungen genutzt werden, fallen unter einen gemeinsamen Ansatz der Bank of England und der FCA, der ebenfalls am 30. Juni veröffentlicht wurde, mit strengeren Deckungsanforderungen und möglichen Haltegrenzen für einzelne Nutzer.
3. Europäische Union
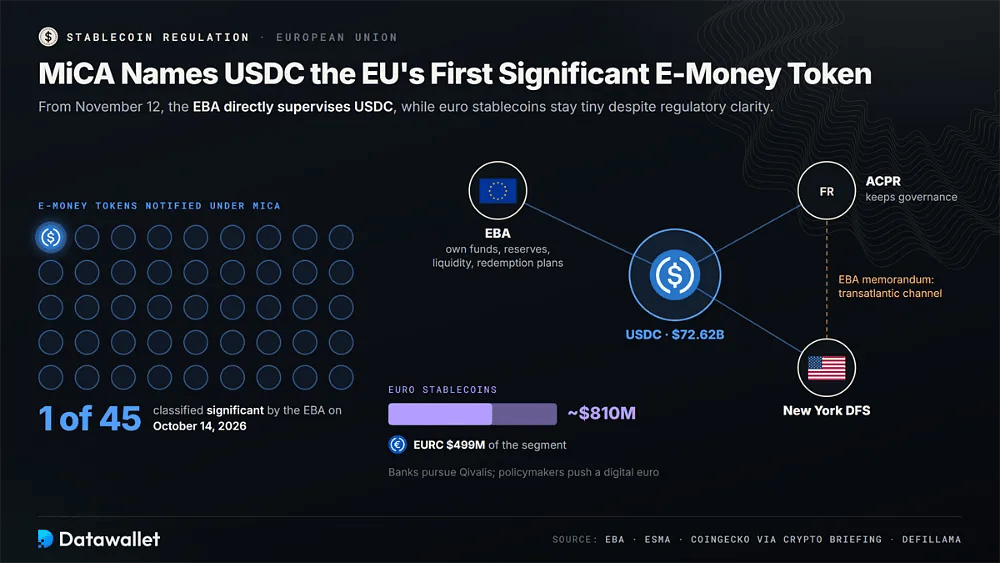
Unter MiCA gelten durch Fiatgeld gedeckte Stablecoins als E-Geld oder vermögenswertbezogene Token, für die Vorschriften zu Reserven, Rücknahme und Zulassung gelten. Diese bestimmen auch, welche Token MiCA-lizenzierte Börsen für europäische Nutzer listen können. Am 14. Oktober 2026 stufte die EBA USDC als ersten bedeutenden E-Geld-Token unter 45 gemeldeten ein.
Ab dem 12. November beaufsichtigt die EBA direkt die Eigenmittel, Reserven, Liquidität und Rücknahmepläne von USDC, während die französische ACPR die Aufsicht über die Governance behält. Die EBA unterzeichnete zudem eine Vereinbarung mit dem DFS von New York und schuf damit einen formellen transatlantischen Aufsichtskanal für einen bedeutenden Dollar-Stablecoin, der in den europäischen Kryptomärkten stark genutzt wird.
Euro-Stablecoins bleiben trotz regulatorischer Klarheit winzig. Von Crypto Briefing zitierte CoinGecko-Daten beziffern das an den Euro gekoppelte Segment auf rund 810 Millionen Dollar, und DefiLlama führt EURC mit 499 Millionen Dollar. Das erklärt, warum Banken Qivalis verfolgen, während die Politik den digitalen Euro weiter als öffentliche Alternative vorantreibt.
4. Asien
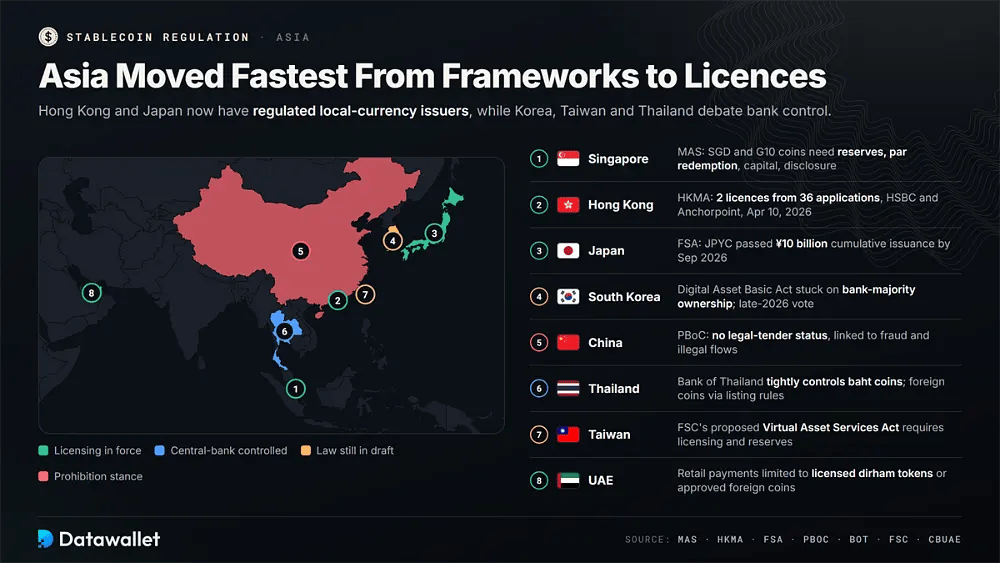
Asien ging am schnellsten von Regelwerken zu Lizenzen über. Hongkong und Japan haben nun regulierte Emittenten in lokaler Währung, während Südkorea, Taiwan und Thailand noch darüber debattieren, wie viel Kontrolle Banken und Zentralbanken behalten sollen.
Wichtige asiatische Regulierungsansätze und Lizenzierungs-Updates für Stablecoins im Jahr 2026:
- Singapur: Die Monetary Authority of Singapore reguliert Single-Currency-Stablecoins, die an den Singapur-Dollar oder G10-Währungen gekoppelt sind, und wendet Anforderungen an Reserven, Rücknahme zum Nennwert, Kapital und Offenlegung auf lokal ausgegebene Token an.
- Hongkong: Die HKMA erteilte am 10. April 2026 ihre ersten beiden Emittentenlizenzen an HSBC und Anchorpoint, nachdem sie 36 Anträge nach der seit August 2025 geltenden Stablecoins-Verordnung erhalten hatte.
- Japan: Die Finanzaufsichtsbehörde (Financial Services Agency) lizenziert Yen-Stablecoins nach dem Payment Services Act; JPYC wurde im Oktober 2025 gestartet und überschritt bis September 2026 ein kumuliertes Emissionsvolumen von 10 Milliarden ¥.
- Südkorea: Die Gesetzgeber verhandeln weiterhin über den Digital Asset Basic Act. Streitigkeiten über eine Bankenmehrheit bei Emittenten von Won-Stablecoins verzögern die Verabschiedung im Hinblick auf eine für Ende 2026 angestrebte Abstimmung.
- China: Die Volksbank von China verfolgt weiterhin einen auf Verbote ausgerichteten Kurs und erklärt, Stablecoins hätten keinen Status als gesetzliches Zahlungsmittel und blieben mit Betrug, Geldwäsche und illegalen grenzüberschreitenden Aktivitäten verbunden.
- Thailand: Die Bank of Thailand kontrolliert an den Baht gekoppelte Stablecoins streng, während Stablecoins in Fremdwährung über bestehende Regeln für Listing und Börsen digitaler Vermögenswerte abgewickelt werden können, die von Wertpapieraufsichtsbehörden überwacht werden.
- Taiwan: Die Financial Supervisory Commission hat ein Gesetz über Dienstleistungen für virtuelle Vermögenswerte (Virtual Asset Services Act) vorgeschlagen, das an Fiatgeld gekoppelte Stablecoins als virtuelle Vermögenswerte definiert, für die eine formelle Lizenz, Reserven und laufende Aufsicht erforderlich sind.
- VAE: Die Zentralbank der VAE reguliert Zahlungs-Token-Dienste und beschränkt die Nutzung für Zahlungen im Einzelhandel auf lizenzierte Dirham-Token oder zugelassene Stablecoins in Fremdwährung, die nach ihrem Regelwerk ausgegeben werden.
5. Rest der Welt
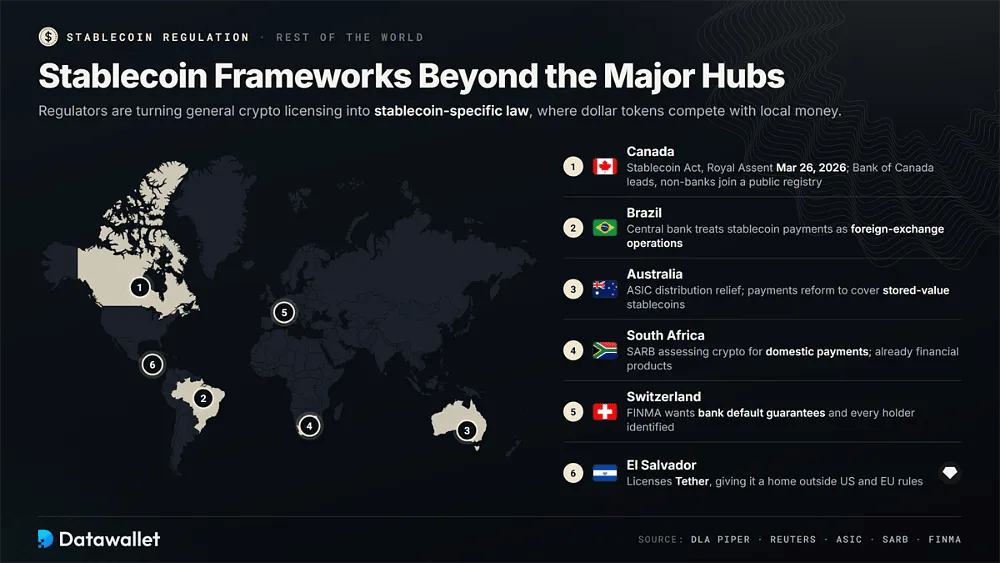
Abseits der großen Finanzzentren wandeln nationale Aufsichtsbehörden die allgemeine Krypto-Lizenzierung in Stablecoin-spezifische Gesetze um, vor allem dort, wo Dollar-Token bereits mit lokalen Währungen bei Ersparnissen, Überweisungen und grenzüberschreitender Handelsabwicklung konkurrieren.
Bemerkenswerte Stablecoin-Regelwerke außerhalb der USA, der EU, des Vereinigten Königreichs und Asiens:
- Kanada: Kanadas Stablecoin Act erhielt am 26. März 2026 die königliche Zustimmung. Damit wird die Bank of Canada zur federführenden Aufsichtsbehörde, und Emittenten, die keine Banken sind, müssen sich in ein öffentliches Register eintragen.
- Brasilien: Die Zentralbank von Brasilien stuft an Fiatgeld gekoppelte Zahlungen und Überweisungen mit virtuellen Vermögenswerten als Devisengeschäfte ein und unterwirft sie bei lizenzierten Anbietern Zulassungs-, Transparenz- und Geldwäschekontrollen.
- Australien: Die Australian Securities and Investments Commission hat Erleichterungen für den Vertrieb von Stablecoins und Wrapped Token finalisiert, während breitere Zahlungsreformen voraussichtlich Zahlungs-Stablecoins als Produkte mit gespeichertem Wert erfassen werden.
- Südafrika: Die South African Reserve Bank prüft Kryptowerte, die für inländische Zahlungen verwendet werden, aufbauend auf ihrer Einstufung als Finanzprodukte nach geltendem Finanzdienstleistungsrecht.
- Schweiz: Die Richtlinien der FINMA verlangen von Stablecoin-Emittenten, die sich auf Ausnahmen stützen, Ausfallgarantien von Banken und betonen, dass Emittenten zur Geldwäschebekämpfung jeden Inhaber identifizieren müssen.
- El Salvador: El Salvador lizenziert Tether im Rahmen seiner Regelung für Anbieter von Dienstleistungen für digitale Vermögenswerte und gibt dem größten Emittenten damit ein Zuhause außerhalb der US- und EU-Regeln, wie in unseren USDT-Statistiken beschrieben.
Können Stablecoins mit CBDCs konkurrieren?
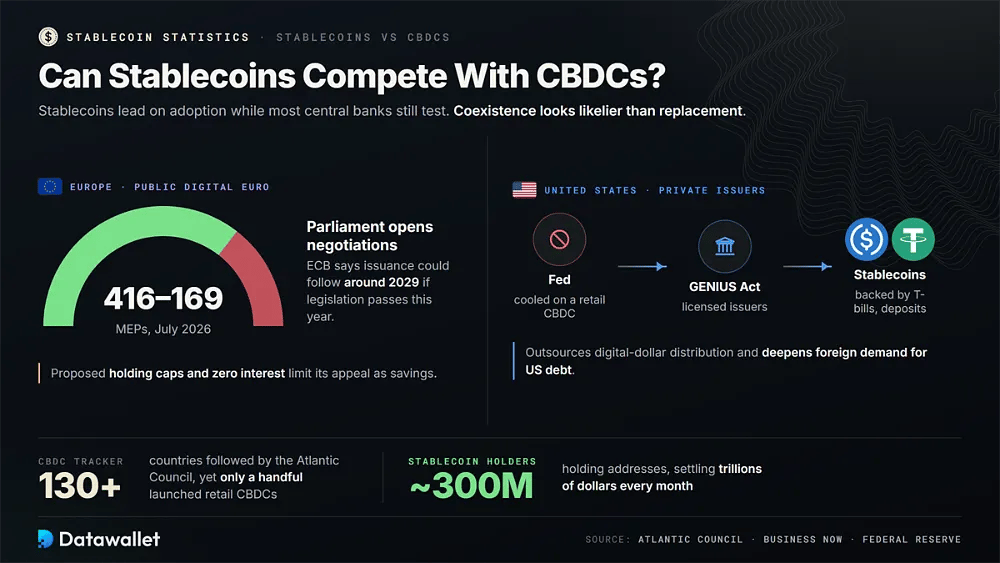
Stablecoins liegen bei der Verbreitung derzeit vor CBDCs, weil die meisten Zentralbanken noch testen. Der Atlantic-Council-Tracker verfolgt mehr als 130 Länder, doch nur wenige haben Retail-CBDCs eingeführt, während private Dollar-Token bereits knapp 300 Millionen Adressen weltweit erreichen und jeden Monat Billionen von Dollar abwickeln.
Europa ist der deutlichste Test. Das Europäische Parlament stimmte im Juli 2026 mit 416 zu 169 dafür, Verhandlungen über einen digitalen Euro aufzunehmen, und die EZB erklärt, die Ausgabe könnte um 2029 folgen, wenn die Gesetzgebung in diesem Jahr verabschiedet wird. Vorgeschlagene Haltegrenzen und null Zinsen schränken die Attraktivität als Sparmittel ein.
Die Vereinigten Staaten haben den entgegengesetzten Weg eingeschlagen. Die Federal Reserve ist gegenüber einer Retail-CBDC skeptischer geworden, während der GENIUS Act Innovationen beim digitalen Dollar über lizenzierte private Emittenten lenkt und den Vertrieb des digitalen Dollars faktisch an Stablecoins auslagert, die durch Staatsanleihen (Treasury Bills) und Bankeinlagen gedeckt sind, was auch die ausländische Nachfrage nach US-Staatsschulden vertieft.
Koexistenz erscheint wahrscheinlicher als Ersatz. Dollar-Stablecoins dürften den Kryptohandel, DeFi und das Sparen in Schwellenländern weiterhin dominieren, während CBDCs, tokenisierte Einlagen und Token von Bankenkonsortien wie Qivalis bei regulierten inländischen Zahlungen konkurrieren, wo Geldhoheit, Datenschutz und Verbraucherschutz für Politik und Zentralbanken am wichtigsten sind.
Gibt es eine Zukunft für dezentrale Stablecoins?
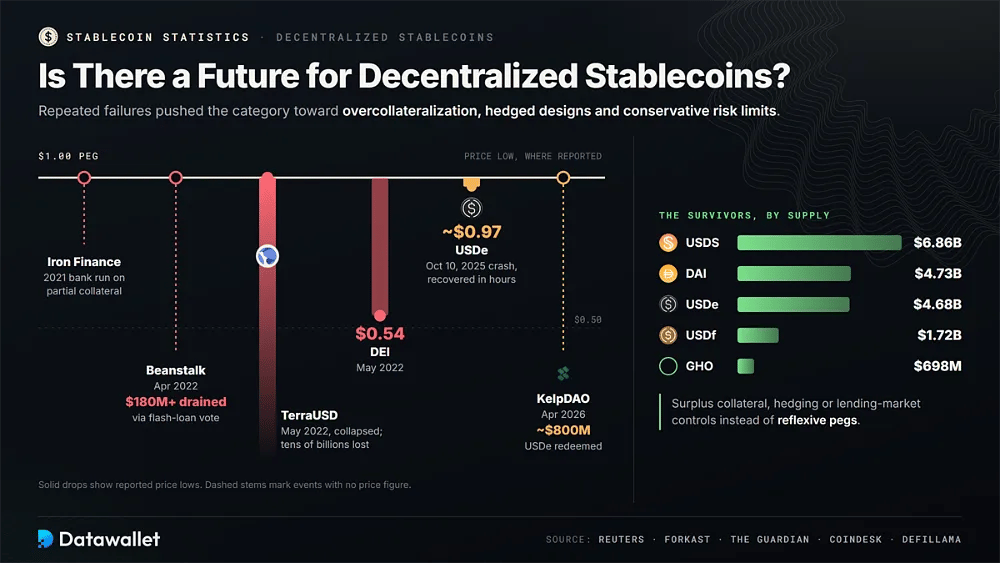
Dezentrale Stablecoins haben überlebt, doch wiederholte Ausfälle drängten die Kategorie hin zu Überbesicherung, abgesicherten Konzepten und konservativen Risikolimits. Die Peg-Historie unter Stress ist weiterhin am wichtigsten, wenn es darum geht, welchen Modellen man heute vertrauen kann.
Ausfälle und Stressereignisse, die heutige Stablecoin-Konzepte geprägt haben:
- TerraUSD: UST brach im Mai 2022 zusammen, nachdem die algorithmische Anbindung an LUNA gescheitert war. Dabei wurden zig Milliarden vernichtet und ungedeckte, reflexive Stablecoin-Designs in der gesamten Branche diskreditiert.
- Iron Finance: IRON und TITAN erlebten 2021 einen Bank Run. Das zeigte, dass teilweise besicherte Modelle in eine Abwärtsspirale geraten können, wenn Inhaber schneller einlösen wollen, als die Reserven es auffangen können.
- Beanstalk: Angreifer nutzten im April 2022 per Flash Loan erlangte Governance-Macht, um Reserven von mehr als 180 Millionen Dollar abzuziehen, und zeigten damit, wie on-chain-Abstimmungen zum Angriffsvektor werden können.
- DEI: Der DEI von Deus Finance fiel im Mai 2022 auf bis zu 0,54 $ und war einer von mehreren algorithmischen Stablecoins, die durch Vertrauensschocks nach Terra in den DeFi-Märkten nach unten gezogen wurden.
- USDe: Während des Marktcrashs vom 10. Oktober 2025 fiel USDe kurzzeitig auf etwa 0,97 $, bevor er sich innerhalb von Stunden erholte. Das testete die Delta-neutrale Absicherung von Ethena unter extremem Liquidation-Druck.
- KelpDAO: Der KelpDAO-Exploit vom April 2026 breitete sich über Aave-Sicherheiten aus, senkte den TVL von Aave innerhalb von 72 Stunden um ein Drittel und erzwang Rücknahmen von USDe in Höhe von rund 800 Millionen Dollar.
Die Überlebenden sehen ganz anders aus als die Experimente der Zeit um 2021. USDS mit 6,86 Milliarden Dollar, DAI mit 4,73 Milliarden Dollar, USDe mit 4,68 Milliarden Dollar, Falcons USDf mit 1,72 Milliarden Dollar und Aaves GHO mit 698 Millionen Dollar stützen sich auf Überbesicherung, Hedging oder Kontrollen über Lending-Märkte statt auf reflexive Kopplungen, ein robusteres Modell als die oben aufgeführten algorithmischen Konzepte.
Welche Risiken bergen Stablecoins?
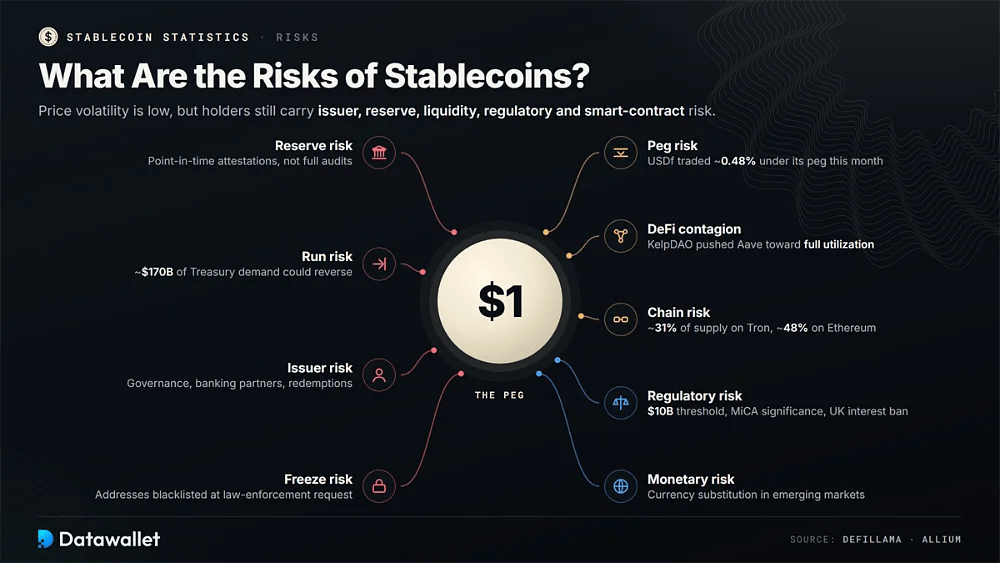
Stablecoins verringern die Preisvolatilität, doch Inhaber tragen weiterhin Emittenten-, Reserve-, Liquiditäts-, regulatorische und Smart-Contract-Risiken. Mehrere dieser Risiken traten 2026 durch DeFi-Ansteckung, Adresssperren und sich ändernde Lizenzregeln zutage.
Die wichtigsten Risikokategorien bei Stablecoins, die 2026 zu beachten sind:
- Peg-Risiko: Selbst gedeckte Token können unter 1 $ handeln, wenn die Liquidität dünner wird, wie Falcons USDf zeigte, der diesen Monat auf DefiLlama etwa 0,48 % unter seinem Peg gehandelt wurde.
- Reserverisiko: Viele Emittenten veröffentlichen weiterhin Bestätigungen zu einem Stichtag statt vollständiger Prüfungen, sodass Reservequalität, Verwahrungsort und Laufzeitprofile der Staatsanleihen oft nur periodisch einsehbar sind.
- Run-Risiko: Große Rückgabewellen können Emittenten zwingen, Staatsanleihen schnell zu verkaufen, und Allium schätzt, dass Stablecoin-Reserven eine Nachfrage nach Staatsanleihen von rund 170 Milliarden Dollar geschaffen haben, die sich umkehren könnte.
- Einfrierrisiko: Zentralisierte Emittenten können Adressen auf Anfrage von Strafverfolgungsbehörden sperren. Daher können Gelder aus belasteten Wallets ohne jede Vorwarnung und ohne abgeschlossenes Gerichtsverfahren unbrauchbar werden.
- Emittentenrisiko: Inhaber sind von der Governance des Emittenten, den Bankpartnern und dem Rücknahmebetrieb abhängig. Deshalb lohnt es sich, die sichersten Stablecoins sorgfältig zu vergleichen, bevor Sie irgendwo große Bestände halten.
- Regulatorisches Risiko: Die föderale Schwelle von 10 Milliarden Dollar, die MiCA-Signifikanzregeln und Zinsverbote im Vereinigten Königreich können Delistings, Umstrukturierungen oder Marktaustritte erzwingen, die verändern, wo Token weiter nutzbar bleiben.
- DeFi-Ansteckung: Als Sicherheiten wiederverwendete Stablecoins erben das Risiko von Smart Contracts und Oracles. Der KelpDAO-Exploit im April trieb die Stablecoin-Märkte von Aave in Richtung voller Auslastung und band die Liquidität der Einleger.
- Chain-Risiko: Da sich etwa 31 % des Angebots auf Tron und 48 % auf Ethereum befinden, würden Ausfälle, Überlastung oder Sanktionen, die eines der beiden Netzwerke betreffen, einen großen Teil der Abwicklung stören.
- Geldpolitisches Risiko: Dollar-Stablecoins beschleunigen die Währungssubstitution in Schwellenländern, schwächen die lokale geldpolitische Kontrolle und veranlassen einige Zentralbanken, den Zugang zu beschränken oder eigene digitale Alternativen einzuführen.
Fazit
Stablecoins wirken Ende 2026 wie eine ausgereifte Zahlungsinfrastruktur mit stagnierendem Umlauf. Das Angebot liegt seit einem Jahr bei rund 300 Milliarden Dollar, doch bereinigtes Volumen, Zahlungsanzahl, Kartenabwicklung und die Nachfrage nach Perpetual-Sicherheiten haben jeweils Rekorde erreicht. Die Nutzung hängt also nicht mehr allein vom Angebotswachstum ab.
Die nächsten zwölf Monate hängen von der Umsetzung ab. Die endgültigen OCC-Regeln, die GENIUS-Act-Frist im Januar 2027, die EBA-Aufsicht über USDC und die Markteinführungen von Open Standard und Qivalis werden entscheiden, ob die etablierten Anbieter ihren Marktanteil von 85 % halten oder im kommenden Jahr nennenswert Boden an Wettbewerber verlieren, die von Banken, Kartennetzwerken oder Rendite-Beteiligungsmodellen getragen werden.
Nutzer sollten jeden Stablecoin als Kreditprodukt und nicht als Bargeld betrachten. Prüfen Sie vor dem Halten großer Bestände die Offenlegung der Reserven, Rückgaberechte, Sperrrichtlinien, die Liquidität der Chain und das DeFi-Engagement, und trennen Sie reine Zahlungs-Stablecoins von renditetragenden Wrappern, die zusätzlich zum Emittentenrisiko Smart-Contract-, Kontrahenten- und Strategierisiken mit sich bringen.
Unsere Methodik
Dieses Update kombiniert Live-Stablecoin-Dashboards, Zahlungsforschung, Veröffentlichungen von Aufsichtsbehörden und Bankprognosen, die zwischen dem 6. und 18. Oktober 2026 gesammelt wurden, um Angebot, Nutzung, Renditen, Regulierung und Risiken im gesamten Markt zu bewerten.
Wie die Daten in diesem Artikel zusammengestellt und überprüft wurden:
- Marktbeobachter: Momentaufnahmen von DefiLlama vom 18. Oktober lieferten Gesamtangebot, Emittenten-Rankings, Verteilung auf Chains, Peg-Abweichung und Dreißigtagesveränderungen, abgeglichen mit Zahlen von RWA.xyz und Stablecoin Beat.
- Volumendaten: Visa Onchain Analytics, über das CoinDesk berichtete, lieferte das bereinigte Volumen, während Recherchen von Standard Chartered Schätzungen zur Umlaufgeschwindigkeit und monatliche Vergleiche der Transferwerte für 2025 und 2026 beisteuerten.
- Zahlungsforschung: Die Berichte „State of Stablecoins and Payments“ von Allium vom September und für das dritte Quartal (Q3) 2026 lieferten Zahlungsvolumen, Transaktionszahlen, Geschäftskategorien, den Anteil inländischer Zahlungen und Kennzahlen zu KI-Agentenzahlungen.
- DeFi-Kennzahlen: Die perps- und yield-Dashboards von DefiLlama lieferten das Volumen von perpetual-DEX, open interest, lending-APYs und Sparzins-Benchmarks, wobei nach Möglichkeit Basiszinsen ohne temporäre Token-Anreize verwendet wurden.
- RWA-Daten: RWA.xyz und der RWA-Bericht 2026 von CoinGecko lieferten die in dieser Analyse verwendeten Werte für tokenisiertes Gold, das Rohstoffwachstum, die Größen tokenisierter Treasury-Fonds und die Zahlen der Stablecoin-Inhaber.
- Regulatorische Quellen: Vorrangig wurden Primärdokumente von OCC, Treasury, FCA, EBA, HKMA, FSA und Bank of Canada berücksichtigt, ergänzt durch Zusammenfassungen von Kanzleien, wo die endgültigen Texte noch nicht veröffentlicht waren.
- Nachrichtenberichterstattung: The Block, CoinDesk, Cointelegraph und Fachmedien wurden für Starts, Lizenzen und Stressereignisse genutzt, wobei jede Zahl nach Möglichkeit mit einer zweiten Quelle abgeglichen wurde.
- Hinweis zum Datenstand: Die Werte im Dashboard ändern sich täglich, da Emittenten Token prägen und zurücknehmen. Die Zahlen spiegeln daher den Recherchezeitraum wider und können zum Zeitpunkt der Veröffentlichung leicht von den Live-Werten abweichen.