Die besten Krypto-Debitkarten im Vergleich
1. Bybit Card
Die Bybit Card ist unsere erste Wahl, weil sie ohne Sperrung eines Tokens bezahlt. Sie läuft über Mastercard, bucht vom Bybit Funding Account ab und nutzt zuerst vorhandenes Fiatgeld-Guthaben, bevor Krypto umgewandelt wird. Wer in EUR oder GBP auflädt, umgeht daher Umwandlungskosten. Der Cashback beträgt 2 bis 10 % in USDT, und ab Tier 2 erhalten Sie volle Erstattungen bei Netflix, Spotify, ChatGPT und Amazon Prime.
Die Obergrenze ist wichtiger als der Satz. Die Basisstufe zahlt 2 %, endet aber bei etwa 5 $ Cashback pro Monat, sodass 10 % erst zählt, wenn Ihr Handel Ihr VIP-Level anhebt. Die Gebührenordnung im EWR fügt eine Umrechnungsgebühr von 0,9 % und eine FX-Margin von 0,5 % auf den Mastercard-Kurs hinzu; die ersten 100 $ monatlicher Geldautomat-Auszahlungen sind kostenlos, danach fällt eine Gebühr von 2 % an. Die virtuelle Karte ist kostenlos, eine physische kostet einmalig fünf Dollar oder Euro.
Die Verfügbarkeit ist die eigentliche Grenze. Bybit betreibt getrennte regionale Programme im EWR, in der Schweiz, Australien, Brasilien, Argentinien, Mexiko, der AIFC-Zone und Teilen des asiatisch-pazifischen Raums, nicht aber in den USA, und die Listen ändern sich, prüfen Sie daher zuerst Ihre. Als MiCA-konforme Karte, die über regulierte europäische Partner ausgegeben wird, gehört sie zum verantwortungsvollen Ende der Börsenkarten. Unser vollständiger Bybit-Testbericht behandelt das Konto umfassender.
Vorteile
- Bis zu 10 % Cashback in USDT ohne Token-Staking-Anforderung.
- Fiat-basierte Ausgaben vermeiden Gebühren für die Krypto-Umrechnung, wenn das Konto in bar aufgeladen wird.
- Keine jährliche Gebühr und keine Inaktivitätsgebühr, dazu Abonnement-Rabatte ab Stufe 2.
Nachteile
- Niedrige Stufen begrenzen den Cashback auf etwa 5 $ im Monat, daher erfordert der Höchstsatz VIP-Status.
- Umtausch- und FX-Gebühren summieren sich für alle, die häufig volatile Kryptowährungen ausgeben.
- In den USA nicht verfügbar; regionale Programme unterscheiden sich in Abdeckung und Limits.
2. Crypto.com Card
Die Crypto.com Visa Card ist hier die bekannteste Karte und weiterhin die mit der größten Reichweite. Sie laden sie mit Krypto oder Fiatgeld auf, und sie wird in rund 95 Ländern ausgeliefert, darunter die USA, das Vereinigte Königreich, Kanada, Australien, Singapur und Brasilien. Höhere Stufen bieten echte Vorteile wie Streaming-Rabatte, Zugang zu Flughafen-Lounges und an der Spitze einen persönlichen Kundenbetreuer.
Lesen Sie die Belohnungsmechanik genau, denn sie hat sich geändert. Cashback liegt jetzt standardmäßig bei 0 % und wird nur aktiv, solange Sie einen aktiven CRO-Stake halten oder ein Level-Up-Abonnement zahlen. Die Stufen reichen vom kostenlosen Midnight Blue mit 0 % über etwa 2 % bei Ruby Steel für rund 500 $ in CRO oder 4,99 $ im Monat bis zu 3 % bei etwa 5.000 $; 5 % und mehr gibt es erst bei 50.000 $ bis 500.000 $ gesperrtem Betrag. Mehrere Rückvergütungen ohne Staking wurden im November 2025 gekürzt.
Diese Karte belohnt Personen, die bereits im Crypto.com-Ökosystem aktiv sind. Das Cashback wird in CRO ausgezahlt, einem volatilen Token, sodass eine Stufe, in die Sie eingekauft haben, bis zum Ende der Sperrfrist deutlich weniger wert sein kann. Die Karte hat keine Jahresgebühr, doch der FX-Margin-Aufschlag steigt am Wochenende, und die kostenlosen Geldautomat-Limits richten sich nach der Stufe. Wenn Sie noch keine CRO halten, ist die Rechnung schwerer zu rechtfertigen als bei den unkomplizierteren Karten unten.
Vorteile
- Die breiteste Länderabdeckung aller hier aufgeführten Karten, einschließlich der USA und Australiens.
- Premium-Stufen bieten zusätzlich Lounge-Zugang, Streaming-Rabatte und Concierge-Vorteile.
- Keine Jahresgebühr, mit einer Einstiegsstufe, die als einfache Prepaid-Off-Ramp funktioniert.
Nachteile
- Die Belohnungen liegen standardmäßig bei 0 %, sofern Sie nicht CRO staken oder ein monatliches Abonnement bezahlen.
- Cashback wird in CRO ausgezahlt, sodass das Kursrisiko des Tokens die reale Rendite schmälern kann.
- Wochenend-FX-Spreads können den Cashback in den unteren Stufen übersteigen.
3. MetaMask Card
Die MetaMask Card zeigt, wohin sich diese Kategorie entwickelt. Sie wurde mit Mastercard und Baanx entwickelt und basiert auf self-custody: Ihre Stablecoins bleiben in Ihrer eigenen self-custody wallet und werden erst beim Bezahlen umgetauscht, ohne dass zwischen den Käufen eine Verwahrstelle Ihr Geld hält. Für alle, die bereits eine wallet nutzen, entfällt die Off-Ramp vollständig.
Sie läuft auf Linea, Base und Solana, gibt USDC, USDT und einige Stablecoin-Varianten aus und funktioniert bei über 150 Millionen Händlern von Mastercard. Die kostenlose Virtual Card zahlt 1 % Cashback in mUSD bei einer Auslandsgebühr von 1 %. Die Metal Card für 199 $ im Jahr erhöht dies auf 3 % auf die ersten 10.000 $ Jahresumsatz und senkt die FX-Gebühr auf null. Cashback in einem an den Dollar gekoppelten Stablecoin behält seinen Wert, wo CRO oder ein nativer Token schwanken.
Der Satz im kostenlosen Tarif liegt bei etwa 1 % und damit unter den Börsenkarten, und Selbstverwahrung bringt zusätzlichen Aufwand mit sich, weil Sie die richtigen Assets im richtigen Netzwerk halten und Ausgabelimits mit on-chain-Transaktionen freigeben müssen, die Gas kosten. Die Abdeckung umfasst die USA, das Vereinigte Königreich, Europa, Kanada und Lateinamerika, doch Registrierungen in den USA wurden im Juni 2026 ausgesetzt, prüfen Sie daher den aktuellen Status für Ihre Region.
Vorteile
- Echte Selbstverwahrung, bei der die Mittel bis zum Zahlungsmoment in Ihrer Wallet bleiben.
- Stablecoin-Cashback in mUSD behält seinen Wert besser als ein volatiler Reward-Token.
- Keine zusätzliche FX-Gebühr im Metal-Tarif, für eine große Auswahl an Ländern.
Nachteile
- Das Cashback im kostenlosen Tarif liegt bei etwa 1 % und damit unter den Spitzensätzen von Börsenkarten.
- Für die Einrichtung benötigen Sie das richtige Netzwerk, Assets und Gas, um Ausgabelimits zu genehmigen.
- Anmeldungen in den USA und Metal-Bestellungen wurden Mitte 2026 pausiert, daher ändert sich die Verfügbarkeit.
4. OKX Card
Die OKX Card ist die neueste große Einführung und die, die auf niedrige Kosten ausgelegt ist. Sie ging im Januar 2026 im gesamten EWR mit Mastercard an den Start, hat in Singapur eine Visa-Version erhalten und gibt Stablecoins aus Ihrem OKX Pay-Guthaben aus, während diese bis zum Bezahlvorgang in Ihrer Wallet bleiben. Es fallen keine Transaktions- oder FX-Gebühren an, nur ein Umrechnungs-Spread von 0,1 % in Europa, eine der günstigsten Möglichkeiten, im Ausland zu bezahlen.
Die Belohnungen sind begrenzter, als sie aussehen. Cashback von 2 bis 5 % gilt nur für Ausgaben, die mit USDG, dem Stablecoin von OKX, finanziert werden, wobei Stufen über 2 % an Ihr VIP-Level an der Börse gekoppelt sind. Wer in USDC oder USDT ausgibt, erhält nichts, und die Basisstufe begrenzt das Cashback auf etwa 5 $ im Monat. Ungenutzte USDG können auch Rendite erzielen, was sich im Vergleich zu anderen Stablecoin-Zinsen abzuwägen lohnt.
Die Reichweite ist der Kompromiss. Die Karte ist für den EWR plus einige weitere Märkte gedacht, der Zugang in den USA ist weiterhin eingeschränkt. Sie eignet sich daher eher für Europäer, die bereits Stablecoins halten, als für alle, die einen pauschalen globalen Satz suchen. Beim niedrigsten Spread für Alltags- und Reiseausgaben ist sie jedoch kaum zu schlagen und passt gut zu den Coins in unserem Leitfaden zu den sichersten Stablecoins.
Vorteile
- Keine Transaktions- oder FX-Gebühren, lediglich ein Umrechnungs-Spread von 0,1 % im EWR.
- Stablecoins bleiben bis zum Verkaufsort in Ihrer OKX Pay Wallet.
- Ungenutzte USDG können Rendite erzielen, und für Cashback ist keine separate Token-Sperre nötig.
Nachteile
- Cashback gibt es nur auf USDG-Ausgaben; bei USDC und USDT erhalten Sie nichts zurück.
- Die Basisstufe begrenzt die Rewards ohne hohes VIP-Level auf etwa 5 $ pro Monat.
- Auf den EWR ausgerichtet, mit eingeschränkter Verfügbarkeit in den USA, im Vereinigten Königreich und in Australien.
5. Nexo Card
Die Nexo Card löst ein anderes Problem. Bei den meisten Karten müssen Sie Krypto verkaufen, um sie auszugeben. Die Dual-Mode-Mastercard lässt Sie mit einem Tipp zwischen dem Debit-Modus, der ein Guthaben ausgibt und auf ungenutzte Mittel Zinsen zahlt, und dem Credit-Modus wechseln, der gegen Ihre Kryptowerte einen Kredit aufnimmt, sodass Ihre Bestände investiert bleiben. Für Inhaber, die nicht in eine Rally hinein verkaufen möchten, ist diese Flexibilität der Reiz.
Die Treuestufe entscheidet, ob es sich lohnt. Cashback von 0,5 bis 2 %, ausgezahlt in NEXO oder BTC, gilt nur im Credit Mode, setzt ein Portfolio von über 5.000 $ voraus und steigt mit der Menge an NEXO, die Sie halten. Die Kreditzinsen reichen von etwa 1,9 % in der höchsten Stufe bis fast 14 % in der niedrigsten. Daher lohnt sich das Leihen zum Ausgeben nur in den höheren Stufen, in denen Nexo auch zinslose Kredite auf BTC und ETH anbietet. Die Karte gibt es nur im EWR, im Vereinigten Königreich und in der Schweiz, ohne Jahresgebühr, allerdings wurden Bestellungen physischer Karten ausgesetzt.
Betrachten Sie sie als Werkzeug für Nutzer, die Sicherheiten, Beleihungsquote und Steueraufschub verstehen. Ausgaben im Credit Mode sind kein Verkauf, wodurch sich ein steuerpflichtiges Ereignis aufschieben lässt. Ein starker Wertverfall der Sicherheiten kann jedoch einen Margin-Call auslösen, und das Unternehmen sah sich bereits behördlichen Maßnahmen gegenüber, darunter einer Strafe in Kalifornien im Januar 2026. Halten Sie Ihr Ausgabenguthaben deutlich unter Ihren langfristigen Beständen, dann hat die Karte ihre Berechtigung.
Vorteile
- Wechseln Sie mit einem Tipp zwischen dem Ausgeben eines Guthabens und der Kreditaufnahme gegen Krypto.
- Mit dem Credit Mode können Sie Geld ausgeben, ohne zu verkaufen, wodurch sich ein steuerpflichtiges Ereignis aufschieben lassen kann.
- Keine Jahresgebühr, zusätzlich Zinsen auf ungenutzte Guthaben im Debit-Modus.
Nachteile
- Cashback erfordert ein Portfolio von mehr als 5.000 $ und gilt nur im Credit Mode.
- Das Leihen zum Ausgeben lohnt sich nur in den höheren Treuestufen.
- Nur EWR und Vereinigtes Königreich, physische Karten pausiert und Besicherungsrisiko bei Marktabschwüngen.
6. Gate Card
Die Gate Card verdient sich ihren Platz durch ihre Breite. Gate listet einen der größten Asset-Kataloge der Branche, und die Karte finanziert Ausgaben aus dieser Auswahl statt aus einer kurzen Liste großer Coins, sodass ein Coin, den Sie sonst zuerst verkaufen würden, ausgebbar wird. Es ist eine Visa-Karte in virtueller und physischer Version, und Cashback erhalten Sie in USDT, BTC, ETH oder im GT-Token von Gate.
Der Cashback steigt je nach Stufe auf bis zu rund 5 % bei berechtigten Ausgaben, mit einer Basis von 1 % bei alltäglichen Einkäufen. Die Gebühren sind innerhalb der Region angemessen. EUR-Karten berechnen 0,2 % bei europäischen Transaktionen und 2 % anderswo, USD-Karten pauschal 0,4 %, zuzüglich einer Umrechnungsgebühr von 0,9 % pro Kauf, ohne Jahres- oder Transaktionsgebühr innerhalb des EWR.
Die Abdeckung konzentriert sich auf den EWR und Argentinien statt auf eine globale Reichweite, die Karte wird in den USA nicht angeboten, und Gate liegt beim Markenvertrauen hinter den größten Börsen, daher sollten Sie dort nur Guthaben für Ausgaben halten. Als Möglichkeit, eine breite Auswahl an Altcoins und Stablecoins zu nutzen, ohne jeden einzelnen zu verkaufen, füllt sie eine Lücke, die die größeren Namen offenlassen.
Vorteile
- Finanzieren Sie Ausgaben mit einem der breitesten Asset-Angebote unter allen Karten.
- Wählen Sie Ihre Cashback-Währung aus USDT, BTC, ETH oder GT.
- Keine Jahres- oder Transaktionsgebühr innerhalb des EWR, mit niedrigen Gebühren in der Region.
Nachteile
- Die Abdeckung konzentriert sich auf den EWR und Argentinien und schließt die USA aus.
- Zusätzlich zu regionalen Transaktionsgebühren fällt eine Umrechnungsgebühr von 0,9 % an.
- Geringeres Markenvertrauen als bei den größten Börsen, daher sollten Sie dort nur begrenzte Guthaben halten.
Was ist eine Krypto-Debitkarte und wie funktioniert sie?
Eine Krypto-Debitkarte verknüpft eine Visa- oder Mastercard mit einem Kryptoguthaben statt mit einem Bankkonto. An der Kasse wandelt sie die geschuldeten Kryptowerte in die Währung des Händlers um und wickelt in Fiatgeld ab, sodass Sie bei Millionen von Händlern bezahlen können, ohne zuvor zu verkaufen und auszuzahlen. Das Terminal sieht die Kryptowerte nie.
Die Verwahrung ist der große Unterschied. Custodial-Karten von Bybit, Crypto.com oder Gate halten Ihr Guthaben auf einem Börsenkonto, während Karten mit Selbstverwahrung wie MetaMask und OKX Ihre Stablecoins bis zum Zahlungsmoment in einer Wallet belassen, die Sie kontrollieren.
Auch die Finanzierung hat sich verändert: Die meisten modernen Karten wandeln am Verkaufsort automatisch um, statt als Prepaid-Karte zu laufen, und verkaufen nur, was jede Zahlung benötigt. Viele erlauben es zudem, zuerst Stablecoins auszugeben, um volatile Coins zu schützen.
So wählen Sie eine Krypto-Debitkarte aus
Die richtige Karte hängt stärker davon ab, wo Sie leben, was Sie halten und wie die Gebühren ausfallen, als von dem Zinssatz auf der Werbeseite. Fünf Prüfungen unterscheiden eine Karte, die Ihnen etwas einbringt, von einer, die nur so aussieht:
- Berechnen Sie den effektiven Cashback, nicht den Werbewert. Ein Satz von 10 %, der auf fünf Dollar pro Monat begrenzt ist, entspricht für die meisten Nutzer tatsächlich nur 2 %. Multiplizieren Sie den tatsächlichen Satz mit Ihren Ausgaben und beurteilen Sie den Betrag, der dabei herauskommt.
- Achten Sie auf die Cashback-Währung. Belohnungen in CRO oder NEXO unterliegen einem Kursrisiko, sodass 3 % schrumpfen können, bevor Sie sie ausgeben. Stablecoin-Cashback wie mUSD oder USDG behält seinen Wert.
- Rechnen Sie Spread und FX zusammen. Eine Umrechnungsgebühr von 0,9 % plus ein FX-margin von 0,5 % kann mehr kosten, als das Cashback einbringt, und viele Karten weiten den spread am Wochenende aus. Karten mit nahezu keinem spread wie OKX schneiden auf Reisen besser ab.
- Entscheiden Sie, wer das Geld hält. Bei Selbstverwahrung bleiben die Mittel in Ihrer Wallet, bis Sie zahlen, Sie müssen aber Netzwerke und Freigaben selbst verwalten. Custodial ist einfacher, setzt aber Vertrauen in den Emittenten für Ihr Guthaben voraus.
- Prüfen Sie, ob die Karte an Sie geliefert wird. In den USA, im Vereinigten Königreich und im EWR sind jeweils unterschiedliche Karten zugelassen oder ausgeschlossen, und die Listen ändern sich ohne Ankündigung. Prüfen Sie daher Ihr Land und testen Sie zunächst mit einem kleinen Betrag.
Der Wandel hin zu Stablecoin- und Selbstverwahrung-Karten
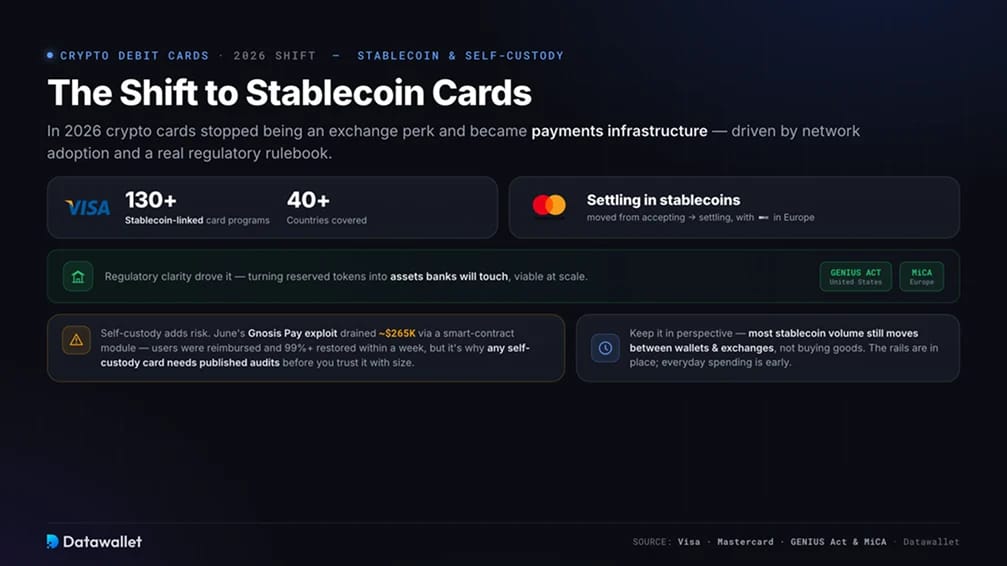
Im Jahr 2026 waren Krypto-Karten keine Zusatzleistung der Börsen mehr, sondern wurden zur Zahlungsinfrastruktur. Visa betreibt inzwischen über 130 an Stablecoins gekoppelte Programme und wickelt den Großteil des On-chain-Kartenvolumens ab, und Mastercard ist vom Akzeptieren von Stablecoins zur Abwicklung in Stablecoins übergegangen. Treiber war die regulatorische Klarheit: Der GENIUS Act setzt den Rahmen für US-Stablecoins, und MiCA tut dasselbe in Europa. So werden durch Reserven gedeckte Token zu Vermögenswerten, die Banken anfassen.
Diese Klarheit machte Selbstverwahrung und Stablecoin-Karten im großen Maßstab praktikabel. Die Karten von MetaMask und OKX lassen Ihre Vermögenswerte bis zum Bezahlen in einer Wallet, die Sie kontrollieren, und setzen auf Stablecoins, sodass sich Guthaben und Cashback wie Dollar verhalten und nicht wie eine Wette. Dorthin zeigen die meisten neuen Angebote, von Wallet-nativen Karten bis zu Stablecoin-first-Produkten, die in über hundert Ländern verfügbar sind.
Das Selbstverwahrung-Versprechen birgt eigene Risiken, und der Juni hat dies deutlich gemacht. Die non-custodial Gnosis Pay Karte erlitt einen Exploit eines Smart-Contract-Moduls, der etwa 265.000 $ abfließen ließ; danach erstattete Gnosis den Nutzern die Verluste und stellte den Dienst innerhalb einer Woche für mehr als 99 % wieder her. Die Anbindung einer Karte an on-chain-Code schafft eine Angriffsfläche, die eine einfache Börsenkarte nicht hat. Deshalb haben wir Gnosis Pay in diesem Zyklus ausgelassen, und deshalb braucht jede Selbstverwahrung-Karte veröffentlichte Audits, bevor Sie ihr größere Beträge anvertrauen.
Ordnen Sie das aber richtig ein. Der Großteil des Stablecoin-Volumens fließt weiterhin zwischen Wallets und Börsen, statt für den Kauf von Waren verwendet zu werden, daher steht die alltägliche Kartennutzung noch am Anfang. Die Infrastruktur steht, und die Richtung ist vorgegeben.
Krypto-Debitkarten und Steuern
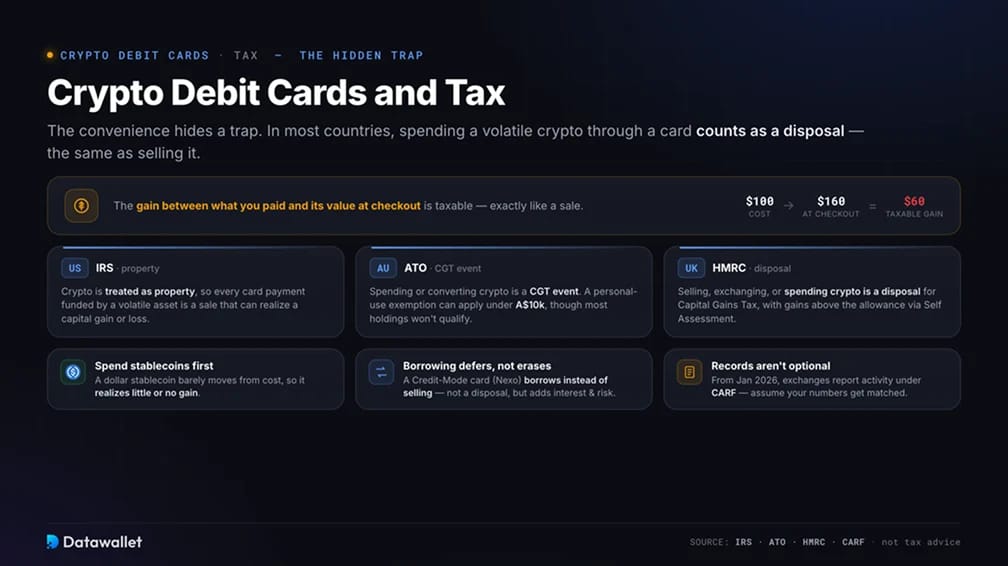
Die Bequemlichkeit verbirgt eine Steuerfalle. In den meisten Ländern gilt es als Veräußerung, genau wie ein Verkauf, wenn Sie eine volatile Kryptowährung wie Bitcoin per Karte ausgeben. Der Gewinn zwischen Ihrem Kaufpreis und dem Wert an der Kasse ist dann steuerpflichtig. Wie sich das auswirkt, hängt von Ihrem Wohnort und davon ab, wofür Sie das Geld ausgeben.
- USA: Die IRS behandelt Kryptowährungen als Vermögen, daher ist jede Kartenzahlung, die mit einem volatilen Asset finanziert wird, ein Verkauf, der einen Kapitalgewinn oder -verlust realisieren kann.
- Australien: Die ATO behandelt das Ausgeben oder Umtauschen von Krypto als CGT-Ereignis. Eine Ausnahme für persönlich genutzte Vermögenswerte kann gelten, wenn die Krypto für weniger als 10.000 A$ erworben und hauptsächlich zum Kauf persönlicher Gegenstände verwendet wurde, wobei die meisten Bestände nicht darunterfallen.
- Vereinigtes Königreich: HMRC behandelt den Verkauf, Tausch oder die Ausgabe von Krypto als Veräußerung im Sinne der Kapitalertragsteuer; Gewinne über dem jährlichen Freibetrag werden über die Self Assessment gemeldet.
- Zuerst Stablecoins ausgeben: Ein Dollar-Stablecoin wie USDC oder USDG weicht kaum von Ihrem Einstandskurs ab, sodass kaum oder kein Gewinn realisiert wird. Wenn Sie die Ausgabenreihenfolge Ihrer Karte auf Stablecoins stellen, bleibt der Papieraufwand gering.
- Beleihung verschiebt, löscht aber nicht: Eine Karte im Credit Mode wie die von Nexo beleiht Ihre Kryptowerte, statt sie zu verkaufen, sodass die Ausgabe keine Veräußerung darstellt. Sie tauschen steuerliche Einfachheit gegen Zinsen und Liquidation-Risiko.
- Aufzeichnungen sind Pflicht: Die meisten Anbieter exportieren einen Transaktionsverlauf mit dem Fiatgeld-Wert jedes Kaufs. Ab Januar 2026 melden Börsen Ihre Aktivitäten außerdem nach dem globalen CARF-Standard an die Steuerbehörden, gehen Sie also davon aus, dass Ihre Angaben abgeglichen werden.
Nichts davon ist Steuerberatung. Wer nennenswerte Krypto-Beträge über eine Karte ausgibt, sollte lückenlose Aufzeichnungen führen und die Einzelheiten mit einem Steuerberater vor Ort klären, der sich mit Krypto auskennt.
Sind Krypto-Debitkarten sicher?
Die größte Sicherheitsfrage betrifft die Verwahrung, nicht Betrug. Eine custodial Karte vertraut darauf, dass eine Börse Ihr Guthaben hält, sodass ihre Sicherheit von der Sicherheit und Zahlungsfähigkeit des Emittenten abhängt. Eine Karte mit Selbstverwahrung belässt die Gelder in Ihrer Wallet, verlagert das Risiko aber auf die Verträge und Genehmigungen, die die Karte mit der Chain verbinden, wie Gnosis Pay gezeigt hat. Keine Variante ist grundsätzlich sicherer. Sie versagen auf unterschiedliche Weise, daher halten wir auf einer Karte nur Geld zum Ausgeben und langfristige Bestände in einer Wallet, die wir selbst kontrollieren.
Im Alltag sind die Schutzmechanismen vertraut. Seriöse Karten nutzen EMV-Chips, PINs, 3D Secure bei Online-Zahlungen, Zwei-Faktor-Authentifizierung, Sofortbenachrichtigungen und eine Sperrfunktion in der App, alles abgesichert durch die Nullhaftung von Mastercard oder Visa bei nicht autorisierten Abbuchungen. Wichtig sind die üblichen Gewohnheiten: Links prüfen, bevor Sie sich anmelden, auf Phishing achten, das auf Karten- und Wallet-Daten abzielt, und nie eine Wallet-Freigabe signieren, die Sie nicht verstehen.
Das Risiko, das nur bei Kryptowährungen auftritt, ist der Preis. Da die Karte auf ein schwankendes Guthaben zugreift, mindert ein Marktrückgang zwischen Aufladung und Ausgabe Ihre Kaufkraft. Das ist ein weiterer Grund, die Karte mit Stablecoins zu finanzieren, statt Geld für den Alltag dem Risiko auszusetzen.
Fazit
Die beste Krypto-Debitkarte ist die, die in Ihr Land geliefert wird, die geringsten Umtauschgebühren verlangt und in etwas auszahlt, das seinen Wert behält. Für die meisten Nutzer außerhalb der USA ist die Bybit Card der stärkste Allrounder, mit echtem Cashback, ohne Staking und mit klaren Gebühren. Crypto.com punktet bei Reichweite und Vorteilen, wenn Sie bereits CRO halten, und Gate deckt die lange Liste an Assets ab, die die großen Anbieter auslassen.
Die größere Verschiebung geht hin zu Selbstverwahrung und Stablecoins. Die Karten von MetaMask und OKX lassen Sie aus Ihrer eigenen Wallet bezahlen, zahlen Cashback aus, das seinen Wert hält, und zeigen, wohin sich die Kategorie entwickelt. Nexo hebt sich für Halter ab, die lieber Kredite aufnehmen als verkaufen.
Bevor Sie reale Ausgaben auf eine dieser Karten verlagern, führen Sie einmal eine kleine Aufladung und einen einzelnen Kauf vollständig durch, prüfen Sie, ob Umrechnungskosten und Länderunterstützung den Werbeversprechen entsprechen, und stellen Sie die Karte so ein, dass zuerst Stablecoins verwendet werden. Zehn Minuten Testen sagen Ihnen mehr als jeder Testbericht.
Unsere Methodik
Wir haben die führenden Krypto-Debitkarten verglichen, indem wir Konten eröffnet, sie aufgeladen und im Geschäft sowie online bezahlt haben, mit Stablecoin- und volatilen Guthaben, und die Kosten anschließend anhand der Abrechnung nachvollzogen. Jede Karte wurde nach fünf Kriterien bewertet:
- Effektive Belohnungen: das tatsächliche Cashback nach Obergrenzen, Ausschlüssen und dem Kursrisiko des Belohnungs-Tokens, nicht die Schlagzeilenzahl.
- Gesamtkosten der Nutzung: Umrechnungsspannen, FX-Margins, Geldautomat-Gebühren sowie jährliche oder Abonnementkosten, einschließlich Wochenend-Spreads.
- Verwahrung und Sicherheit: ob die Gelder beim Nutzer oder beim Emittenten liegen, Kartenkontrollen sowie die Prüf- und Vorfallhistorie des jeweiligen Anbieters.
- Abdeckung und Finanzierung: unterstützte Länder, Netzwerke und Assets sowie wie reibungslos die Karte umrechnet und abwickelt.
- Alltagstauglichkeit: Unterstützung für Apple Pay und Google Pay, App-Steuerung, Hürden bei der Antragstellung und die tatsächliche Transaktionsleistung.
Wir haben Karten ausgeschlossen, die kürzlich ungelöste Sicherheitsmängel aufwiesen, im Alltag praktisch nicht verfügbar sind oder deren Gebühren das Bezahlen unwirtschaftlich machten. Die Tests liefen über Anfang und Mitte 2026, und die Bedingungen ändern sich schnell. Bestätigen Sie daher vor der Beantragung die aktuellen Gebühren und Länderlisten beim jeweiligen Anbieter.