Was ist der GENIUS Act?
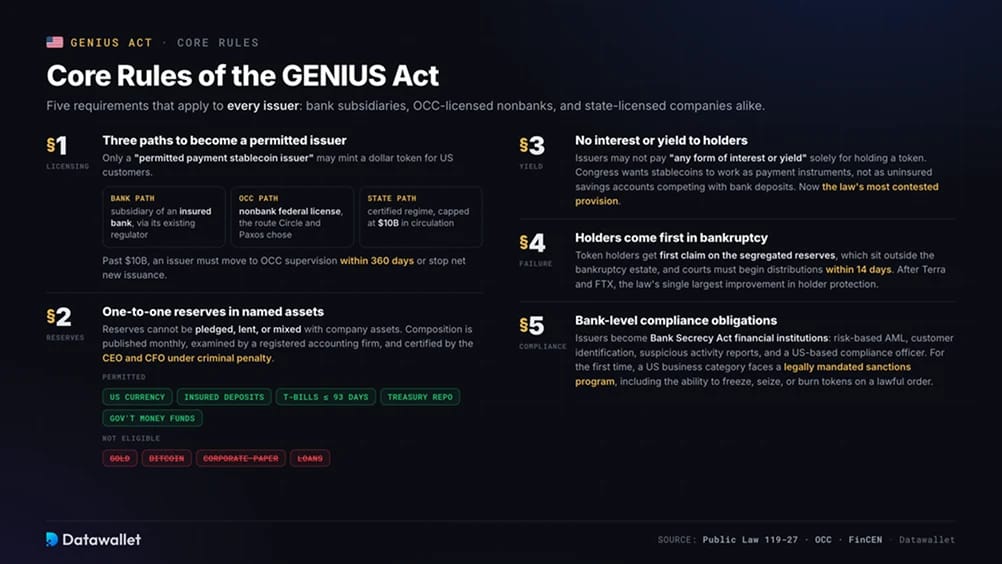
Der Guiding and Establishing National Innovation for U.S. Stablecoins Act, besser bekannt als GENIUS Act, legt fest, wer in den Vereinigten Staaten einen Dollar-Stablecoin ausgeben darf, welche Vermögenswerte ihn decken müssen und wie Inhaber geschützt werden. Zuvor konnten Emittenten als New Yorker Treuhandgesellschaften, als Offshore-Unternehmen mit salvadorianischen Lizenzen oder als anonyme DeFi-Protokolle agieren, und ihre Token wurden dennoch an denselben Börsen gehandelt.
Ein „Payment-Stablecoin“ ist definiert als ein digitaler Vermögenswert, der für Zahlungen oder Abwicklungen konzipiert ist und dessen Emittent verspricht, ihn gegen einen festen Geldbetrag zurückzunehmen. Bankeinlagen, nationale Währungen und Wertpapiere sind von der Definition ausgenommen. Daher fallen die von Banken derzeit entwickelten tokenisierten Einlagen nicht unter die Regelung.
Auch Zahlungs-Stablecoins sind vom föderalen Wertpapier- und Rohstoffrecht ausgenommen. Diese Bestimmung beendete jahrelange Meinungsverschiedenheiten zwischen SEC und CFTC darüber, ob ein Dollar-Token einen Investmentvertrag darstellt. Banken und Zahlungsunternehmen begannen innerhalb weniger Monate, Stablecoin-Produkte aufzubauen.
Zeitplan des GENIUS Act
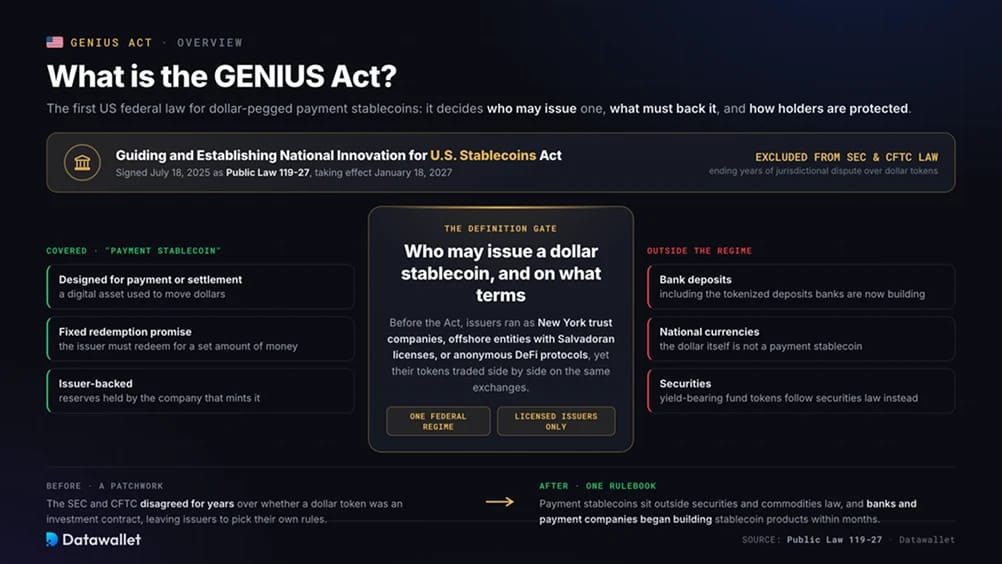
Der Kongress verabschiedete das Gesetz in weniger als drei Monaten. Die Umsetzung verläuft langsamer: Die Gesetzgebungsakte reicht nun in einen Zeitplan für Regelsetzungsverfahren hinein, der bis 2028 läuft:
- Zustimmung des Senats (17. Juni 2025): Der Senat verabschiedete den Gesetzentwurf mit 68 zu 30 Stimmen und überparteilicher Unterstützung.
- Verabschiedung im Repräsentantenhaus und Unterzeichnung (17. und 18. Juli 2025): Das Repräsentantenhaus billigte den Text des Senats mit 308 zu 122 Stimmen, und der Präsident unterzeichnete ihn am nächsten Tag.
- Vorabankündigung des Finanzministeriums (September 2025): Das Finanzministerium eröffnete eine Konsultation mit 58 Fragen zu Safe Harbors, ausländischen Emittenten und illegaler Finanzierung.
- Erste Charters (Dezember 2025): Das Office of the Comptroller of the Currency (OCC) erteilte Circle, Paxos, Ripple, BitGo und Fidelity Digital Assets bedingte nationale Trust-Bank-Charters.
- Start von USAT (27. Januar 2026): Tether hat über die Anchorage Digital Bank einen separaten US-Token eingeführt, anstatt USDT den US-Regeln zu unterstellen.
- OCC-Vorschlag (25. Februar 2026): Die 376-seitige Mitteilung behandelte Lizenzierung, Reserven, Kapital und das Rendite-Verbot. Sie wurde zur Vorlage für alle anderen Behörden.
- Vorschläge von FDIC, NCUA, FinCEN und OFAC (April 2026): Die Behörden schlugen Aufsichtsregeln für Banktochtergesellschaften sowie das erste verpflichtende Sanktions-Compliance-Programm für eine beliebige Kategorie von US-Personen vor.
- Markup des CLARITY Act (14. Mai 2026): Der Bankenausschuss des Senats hat den Gesetzentwurf zur Marktstruktur mit 15 zu 9 Stimmen vorangebracht, nachdem ein Kompromiss zu Stablecoin-Erträgen erzielt wurde.
- Endgültige Genehmigung für Circle (10. Juli 2026): Circle National Trust erhielt die vollständige Genehmigung zur Geschäftsaufnahme.
- Frist für die Regelsetzung verpasst (18. Juli 2026): Die einjährige gesetzliche Frist verstrich ohne endgültige Regeln oder einen Vorschlag der Federal Reserve.
- Vorschlag zu Treasury Section 3 (17. August 2026): Das Finanzministerium definierte, was als Ausgabe oder Verkauf eines Stablecoins „in den Vereinigten Staaten“ gilt; Stellungnahmen sind bis zum 19. Oktober möglich.
- Stichtag (18. Januar 2027): Die Ausgabe eines Payment-Stablecoin ohne Lizenz wird rechtswidrig und strafbar.
- Stichtag für Börsen (18. Juli 2028): Börsen und Wallets dürfen US-Personen keinen Stablecoin mehr anbieten, der nicht von einem lizenzierten Emittenten geschaffen wurde.
Zentrale Regeln des GENIUS Act
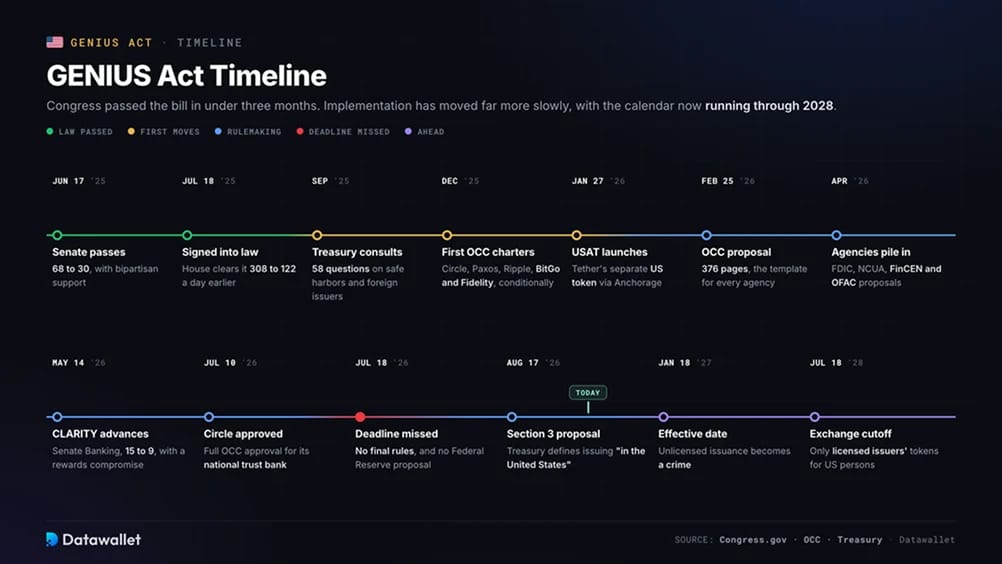
Die folgenden Anforderungen gelten für alle Emittenten, einschließlich Banktochtergesellschaften, von der OCC lizenzierter Nichtbanken und staatlich lizenzierter Unternehmen.
1. Drei Wege zum zugelassenen Emittenten
Nur ein „permitted payment stablecoin issuer“ darf einen Dollar-Token für US-Kunden ausgeben. Tochtergesellschaften versicherter Banken oder Kreditgenossenschaften beantragen dies bei ihrer bestehenden Bundesaufsichtsbehörde. Nichtbanken beantragen bei der OCC eine bundesweite Lizenz. Diesen Weg verfolgen Circle, Paxos und Anchorage über nationale Trust-Bank-Lizenzen. Alternativ kann ein Unternehmen ein einzelstaatliches Regime nutzen, das das Finanzministerium als dem Bundesrahmen im Wesentlichen ähnlich zertifiziert hat.
Der staatliche Weg ist auf Emittenten mit höchstens 10 Milliarden Dollar im Umlauf beschränkt. Sobald ein Emittent diese Schwelle überschreitet, muss er innerhalb von 360 Tagen unter die Aufsicht der OCC wechseln oder die Netto-Neuemission einstellen. Das Finanzministerium hat im April seine Grundsätze zur Zertifizierung staatlicher Regelwerke veröffentlicht.
2. Reserven im Verhältnis eins zu eins in benannten Vermögenswerten
Zulässige Reserven sind US-Währung, versicherte Bankeinlagen, Treasury Bills mit einer Laufzeit von bis zu 93 Tagen, durch Staatsanleihen besicherte Overnight-Repogeschäfte und Geldmarktfonds auf Staatsanleihenbasis. Gold, Bitcoin, Unternehmenspapiere und Kredite sind nicht zulässig.
Emittenten dürfen die Reserven weder verpfänden noch verleihen und auch nicht mit Unternehmensvermögen vermischen. Die Zusammensetzung der Reserven muss monatlich veröffentlicht und von einer registrierten Wirtschaftsprüfungsgesellschaft geprüft werden. CEO und CFO müssen jeden Bericht unter strafrechtlicher Verantwortung bestätigen.
3. Keine Zinsen oder Rendite für Inhaber
Emittenten dürfen Inhabern allein für das Halten eines Tokens keine „irgendeine Form von Zinsen oder Rendite“ zahlen. Der Kongress wollte, dass Stablecoins als Zahlungsmittel dienen und nicht als nicht versicherte Sparkonten, die mit Bankeinlagen konkurrieren. Diese Einschränkung ist zur umstrittensten Bestimmung des Gesetzes geworden und wird unten erörtert.
4. Inhaber werden im Insolvenzfall zuerst bedient
Wenn ein Emittent ausfällt, haben Token-Inhaber den ersten Anspruch auf die getrennt verwahrten Reserven, die außerhalb der Insolvenzmasse bleiben. Die Gerichte sind angewiesen, innerhalb von 14 Tagen mit den Auszahlungen zu beginnen. Nach Terra und FTX ist dies die größte einzelne Verbesserung beim Inhaberschutz durch das Gesetz.
5. Compliance-Pflichten auf Bankniveau
Der Bank Secrecy Act stuft zugelassene Emittenten als Finanzinstitute ein. Nach dem Vorschlag von FinCEN und OFAC müssen sie ein risikobasiertes Programm zur Geldwäschebekämpfung (AML) betreiben, Kunden identifizieren, verdächtige Aktivitäten melden und einen in den USA ansässigen Compliance-Beauftragten bestellen.
Erstmals müsste auch eine Kategorie von US-Unternehmen ein gesetzlich vorgeschriebenes Sanktions-Compliance-Programm einführen. Emittenten müssen in der Lage sein, Token auf rechtmäßige Anordnung hin einzufrieren, zu beschlagnahmen oder zu vernichten.
Wie weit die Umsetzung des GENIUS Act ist
Die Frist am 18. Juli 2026 verstrich mit Vorschlägen aller Behörden außer der Federal Reserve, aber ohne endgültige Regeln. Da das Gesetz am früheren der beiden Zeitpunkte in Kraft tritt, dem 18. Januar 2027 oder 120 Tage nach Abschluss der Regeln, hat die verpasste Frist die Umsetzung an ihre äußerste Grenze geschoben. Der Stand Ende August ist:
Der Vorschlag der OCC hat das größte Gewicht, da die FDIC und die NCUA ihre Strukturen darauf gestützt haben. Neue Emittenten müssten drei Jahre lang mindestens 5 Millionen Dollar Kapital vorhalten, dazu ausreichend liquide Mittel, um 12 Monate an Betriebskosten zu decken. Außerdem müssten sie ihre Reserven nach einem von zwei noch in Erwägung gezogenen Ansätzen diversifizieren.
Mehr als 200 Fragen bleiben offen. Die endgültige Regelung könnte daher die Kapitalanforderungen, die Konzentrationsgrenzen für Reserven und die Definition einer nahestehenden dritten Partei ändern.
Nach dem Vorschlag des Finanzministeriums vom August gilt ein Token als „ausgegeben“, sobald er erstmals an eine externe Partei übertragen wird. Werbung und Ansprache, die sich an US-Personen richten, gelten als „Angebot“. Börsen dürfen sich auf die Zusage eines ausländischen Emittenten verlassen, rechtmäßigen Anordnungen nachzukommen, aber erst nach einer angemessenen Sorgfaltsprüfung. Übertragungen zwischen Privatpersonen oder zwischen den eigenen Konten einer Person sind ausgenommen.
Kann man unter dem GENIUS Act Rendite mit Stablecoins erzielen?
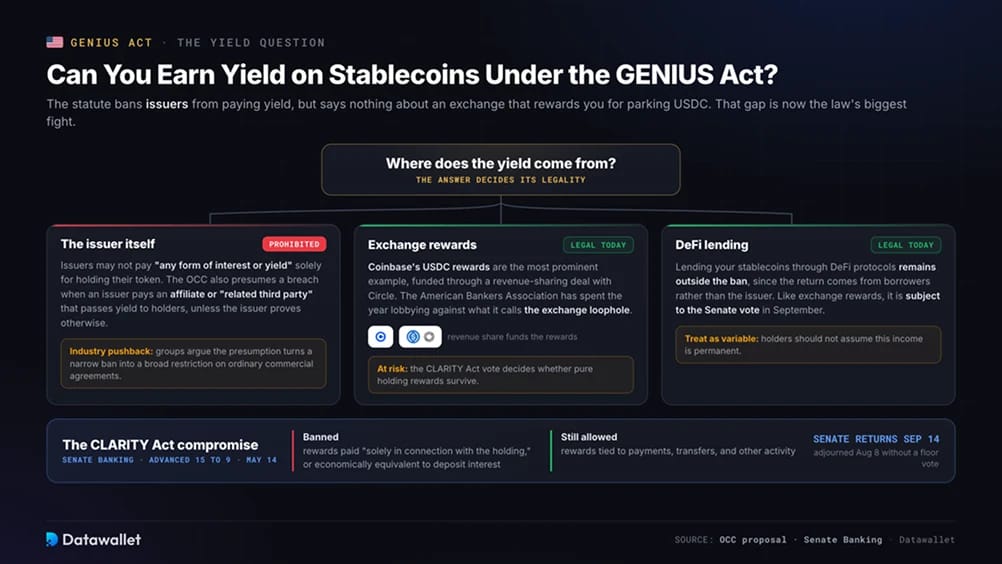
Das Gesetz verbietet Emittenten, Rendite zu zahlen, regelt aber nicht den Fall einer Börse, die USDC eines Kunden verwahrt und ihn dafür belohnt, dass er sie dort belässt. Die USDC-Rewards von Coinbase sind das prominenteste Beispiel. Die Zahlungen werden über eine Umsatzbeteiligungsvereinbarung mit Circle finanziert, weshalb die American Bankers Association das Jahr über gegen die sogenannte Börsen-Lücke lobbyiert.
Der Vorschlag der OCC vom Februar geht davon aus, dass ein Emittent gegen das Verbot verstößt, wenn er ein verbundenes Unternehmen oder einen „nahestehenden Dritten“ bezahlt, der wiederum Inhaber bezahlt, sofern der Emittent nichts anderes nachweist. Diese Definition umfasst Unternehmen, die im Auftrag eines Emittenten Rendite zahlen, sowie Partner, für die der Emittent Token unter deren Marke ausgibt.
Branchenverbände argumentierten, der Vorschlag mache aus einem eng gefassten Verbot eine weitreichende Beschränkung gewöhnlicher Geschäftsvereinbarungen. Die OCC hat sich außerdem das Recht vorbehalten, andere Vereinbarungen einzeln zu prüfen.
Der Kongress versucht, das Problem über den CLARITY Act zu lösen. Der im Mai veröffentlichte Text des Bankenausschusses des Senats verbietet Erträge, die „allein im Zusammenhang mit dem Halten" eines Stablecoin gezahlt werden oder die in einer Form erfolgen, die Einzahlungszinsen „wirtschaftlich oder funktional entspricht". Erträge, die an Zahlungen, Überweisungen und andere Aktivitäten geknüpft sind, blieben weiterhin zulässig.
Der Ausschuss brachte diesen Kompromiss am 14. Mai mit 15 zu 9 Stimmen voran. Bankenverbände baten anschließend Chairman Scott und Ranking Member Warren, den Wortlaut zu verschärfen, und argumentierten, verzinsliche Guthaben außerhalb von Banken würden Einlagen verringern und das Lending einschränken.
Der Senat vertagte sich am 8. August ohne Abstimmung im Plenum und tritt am 14. September wieder zusammen. Der endgültige Text wird entscheiden, ob US-Inhaber auf ungenutzte Dollar etwas verdienen können. Bis dahin bleiben Earn-Produkte von Börsen und DeFi-Lending legal. Unser Leitfaden zu Stablecoin-Zinsen verfolgt den aktuellen Stand dieser Produkte.
Wie der Markt reagiert hat
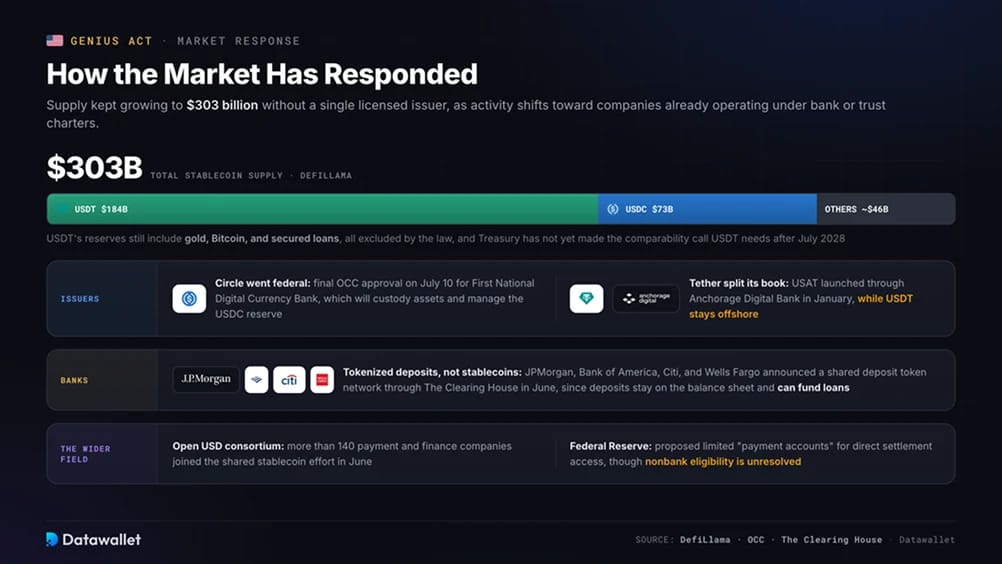
Das Angebot an Stablecoin liegt laut DefiLlama bei knapp 303 Milliarden Dollar. USDT macht etwa 184 Milliarden Dollar aus, USDC rund 73 Milliarden Dollar. Das Gesamtangebot wächst weiter, da sich die Aktivität zu Emittenten verlagert, die bereits unter einer Bank- oder Treuhandlizenz arbeiten. Auf unserer Seite zu Stablecoin-Statistiken verfolgen wir die Marktdaten.
Am 10. Juli erhielt Circle die endgültige OCC-Genehmigung für die First National Digital Currency Bank. Die Bank wird digitale Vermögenswerte in Verwahrung nehmen und schließlich die USDC-Reserve verwalten.
Tether wählte im Januar einen anderen Weg und brachte USAT über die Anchorage Digital Bank auf den Markt, während USDT weiterhin offshore bleibt. Die Reserven von USDT umfassen weiterhin Gold, Bitcoin und besicherte Kredite, die das Gesetz allesamt ausschließt. Das Finanzministerium hat die Vergleichbarkeitsfeststellung, die USDT benötigt, um nach Juli 2028 an US-Börsen verfügbar zu bleiben, nicht getroffen.
Banken bevorzugen in der Regel tokenisierte Einzahlungen, da diese in der Bilanz verbleiben und zur Finanzierung von Krediten genutzt werden können. JPMorgan, Bank of America, Citi und Wells Fargo kündigten im Juni über The Clearing House ein gemeinsames Netzwerk für Einzahlungs-Token an. Im selben Monat schlossen sich mehr als 140 Zahlungs- und Finanzunternehmen dem Open-USD-Stablecoin-Konsortium an.
Die Federal Reserve hat begrenzte „Zahlungskonten“ vorgeschlagen, die direkten Zugang zur Abwicklung ermöglichen würden. Ob Emittenten, die keine Banken sind, sich dafür qualifizieren würden, ist weiterhin ungeklärt.
Welche Stablecoins qualifizieren sich nach dem GENIUS Act?
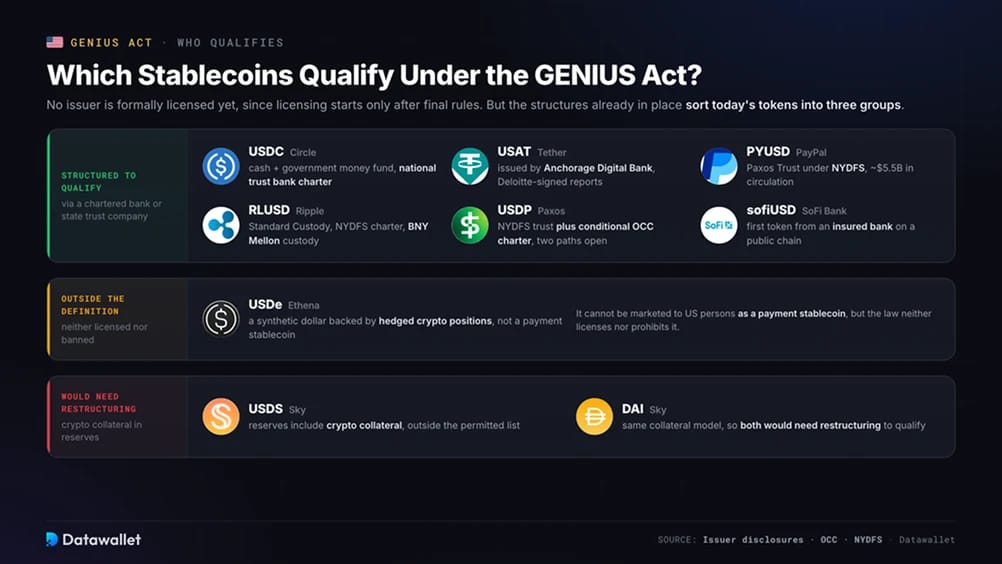
Kein Emittent ist formell lizenziert, da die Lizenzierung erst beginnt, nachdem die Regeln abgeschlossen sind. Die folgenden Token sind jedoch so strukturiert, dass sie sich sofort über eine zugelassene Bank oder eine staatliche Treuhandgesellschaft qualifizieren können:
- USDC (Circle): Reserven in Bargeld und einem Geldmarktfonds für Staatsanleihen, monatliche Bestätigungen und eine nationale Trust-Bank-Lizenz, die auf die Übernahme der Reserveverwaltung ausgelegt ist.
- USAT (Tether): Ausgegeben von der Anchorage Digital Bank unter Aufsicht der OCC, mit von Deloitte testierten Reservenberichten. Er ist auf Kraken, OKX, Bybit und Crypto.com erhältlich.
- PYUSD (PayPal): Ausgegeben von der Paxos Trust Company unter Aufsicht des New York Department of Financial Services (NYDFS), mit rund 5,5 Milliarden Dollar im Umlauf.
- RLUSD (Ripple): Ausgegeben von der Standard Custody & Trust Company im Rahmen einer NYDFS-Lizenz. BNY Mellon verwahrt die Reserven.
- USDP (Paxos): Paxos besitzt eine NYDFS-Trust-Lizenz und eine bedingte OCC-Lizenz als nationale Trust-Bank und kann daher zwischen beiden Wegen wählen.
- sofiUSD (SoFi Bank): Der erste Token, der von einer versicherten Bank auf einer öffentlichen Chain ausgegeben wurde, eingeführt im Dezember 2025 über den Weg der Banktochtergesellschaft.
Ethenas USDe ist ein synthetischer Dollar, der durch abgesicherte Krypto-Positionen gedeckt ist. Er fällt nicht unter die Definition eines Zahlungs-Stablecoins, ist also weder lizenziert noch verboten, darf aber nicht als Zahlungs-Stablecoin an US-Personen vermarktet werden.
USDS und DAI von Sky nutzen Reserven, die Krypto-Sicherheiten enthalten, daher wäre für beide eine Umstrukturierung nötig, um sich zu qualifizieren. Unser Leitfaden zu den sichersten Stablecoins vergleicht deren Deckungsmodelle.
GENIUS Act vs. MiCA
Europa führte die Stablecoin-Regulierung zwei Jahre früher ein, und zwar durch die Verordnung über Märkte für Kryptowerte (MiCA). Die beiden Regelwerke unterscheiden sich so stark, dass globale Emittenten für jeden Markt eigene Gesellschaften benötigen:
MiCA sieht keinen Äquivalenzmechanismus vor. Folglich wurde USDT für Privatkunden von EU-Börsen delistet, während USDC dank der frühen E-Geld-Lizenz von Circle weiterhin verfügbar blieb. Unsere Liste der MiCA-lizenzierten Börsen zeigt, welche Plattformen sich qualifiziert haben.
Was der GENIUS Act für Börsen und DeFi bedeutet
Das Gesetz stuft Börsen, Broker und Wallet-Anbieter als „Anbieter digitaler Vermögenswerte“ ein. Ihre Pflichten gelten in zwei Stufen.
Ab dem 18. Januar 2027 dürfen diese Anbieter keinen ausländischen Stablecoin anbieten, es sei denn, der Emittent kann rechtmäßigen Anordnungen nachkommen. Ab dem 18. Juli 2028 dürfen sie US-Personen keinen Stablecoin anbieten, der nicht von einem zugelassenen Emittenten stammt. Der Vorschlag des Finanzministeriums sieht Strafen von bis zu 1 Million Dollar und fünf Jahre Haft pro Verstoß vor, wenn vorsätzlich gegen das Emissionsverbot verstoßen wird.
Für US-Börsen wie Coinbase und Kraken besteht die Compliance vor allem in der Prüfung der Token-Listings. Coinbase hatte USAT zum Zeitpunkt der Erstellung nicht gelistet, im Einklang mit seiner USDC-Umsatzbeteiligungsvereinbarung mit Circle. Kraken listete USAT bei dessen Einführung. Offshore-Plattformen mit US-Tochtergesellschaften müssen den Emittentenstatus jedes Tokens vor der Frist 2028 prüfen.
Dezentrale Protokolle erhalten eine engere Ausnahme. Softwareentwickler und Node-Betreiber sind von der Definition des Dienstleisters ausgenommen, sodass die Contracts von Uniswap nicht als Vertriebsstellen gelten. Weniger klar ist die Lage bei Front-End-Unternehmen, die Gebühren verdienen, indem sie US-Nutzern Stablecoins zugänglich machen. Die DeFi-Bestimmungen des CLARITY Act sollen diese Unterscheidung klären.
Was der GENIUS Act für Inhaber bedeutet
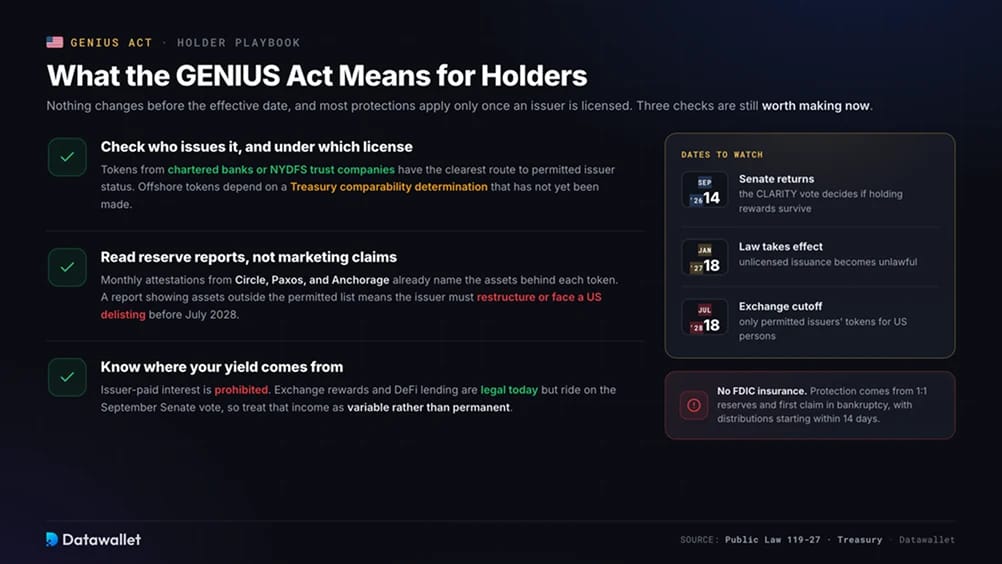
Inhaber müssen vor dem Stichtag keine unmittelbaren Änderungen hinnehmen, und die meisten Schutzmaßnahmen gelten erst, nachdem ein Emittent eine Lizenz erhalten hat. Dennoch ist eine gewisse Vorbereitung ratsam.
Prüfen Sie zunächst, wer den Stablecoin ausgibt und unter welcher Lizenz er betrieben wird. Token, die von konzessionierten Banken oder NYDFS-Treuhandgesellschaften ausgegeben werden, haben den klarsten Weg zum Status eines zugelassenen Emittenten. Offshore-Token hängen von einer Gleichwertigkeitsfeststellung des Finanzministeriums ab, die noch nicht getroffen wurde.
Reserveberichte sind wichtiger als Marketingaussagen. Monatliche Bestätigungen von Circle, Paxos und Anchorage weisen bereits die Assets aus, die jeden Token decken. Enthält ein Bericht Assets außerhalb der zulässigen Liste, muss der Emittent voraussichtlich umstrukturieren oder vor Juli 2028 mit einem Delisting in den USA rechnen.
Wichtig ist auch, die Quelle jeder Rendite zu verstehen. Vom Emittenten gezahlte Zinsen sind verboten. Börsen-Rewards und DeFi-Lending bleiben derzeit legal, unterliegen jedoch der Abstimmung im Senat im September. Inhaber sollten dieses Einkommen als variabel und nicht als dauerhaft betrachten.
Fazit
Der GENIUS Act hat seinen ursprünglichen Zweck erreicht. Circle hat nun eine Bundeslizenz, Tether hat ein US-Produkt geschaffen, und große Banken entwickeln Dollar-Token, die sie vor drei Jahren nicht in Betracht gezogen hätten. Der Markt überstieg 300 Milliarden Dollar ohne einen lizenzierten Emittenten, weil das Gesetz den Unternehmen ein klares Bild davon vermittelte, was ein solcher erfüllen müsste.
Mehrere offene Entscheidungen werden die nächsten zwei Jahre prägen. Die endgültige Regel der OCC legt Kapital- und Reserveanforderungen fest. Die Vergleichbarkeitsentscheidung des Finanzministeriums entscheidet, ob USDT über 2028 hinaus an US-Börsen verfügbar bleibt, während die Abstimmung über den CLARITY Act im September klären wird, ob allein das Halten eines Stablecoin Erträge einbringen darf.
Wir erwarten, dass die endgültigen Regeln gebündelt in den kommenden Monaten erscheinen. Bis dahin sollten Inhaber Emittenten bevorzugen, die bereits unter einer Bank- oder Treuhandlizenz tätig sind. Die Regelung tritt am 18. Januar 2027 in Kraft, bevor sich die Auswahl der für US-Kunden rechtlich verfügbaren Token am 18. Juli 2028 verengt.