Die 10 wichtigsten Statistiken und Trends zu Tether (USDT) (2026)
Tether bringt rund 185 Milliarden Dollar in USDT in Umlauf und hält zugleich etwa 141 Milliarden Dollar an US-Staatsanleihen. Damit ist das Unternehmen weltweit der 17. größte Inhaber amerikanischer Staatsschulden und liegt vor mehreren Staaten, darunter Taiwan und Israel.
Die folgende Tabelle zeigt die Kennzahlen, die die Position von Tether im Jahr 2026 bestimmen:
1. Das USDT-Angebot liegt bei knapp 185 Milliarden Dollar
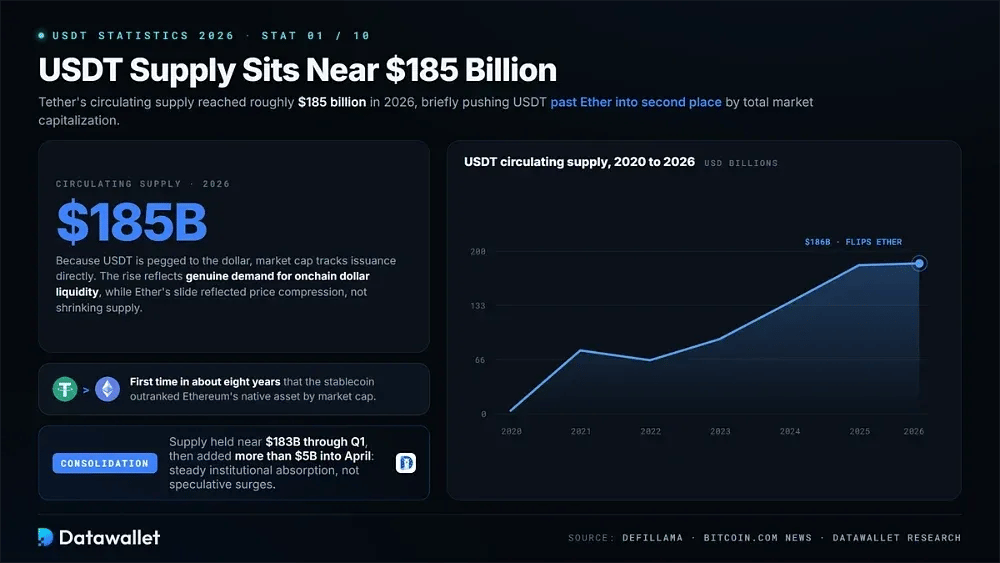
Das Umlaufvolumen von Tether erreichte 2026 rund 185 Milliarden Dollar, eine Zahl, die USDT nach Marktkapitalisierung kurzzeitig an Ether vorbei auf Platz zwei brachte. Es war das erste Mal seit etwa acht Jahren, dass der Stablecoin den nativen Vermögenswert von Ethereum übertraf.
Die Mechanik hinter diesem Meilenstein lohnt eine genauere Betrachtung. Die Marktkapitalisierung von USDT folgt direkt der Ausgabe, weil der Token an den Dollar gekoppelt ist. Ihr Anstieg spiegelte also echte Nachfrage nach Onchain-Dollar-Liquidität wider, während der Rückgang bei Ether eine Kurskompression und keine Verringerung des Angebots widerspiegelte.
Das Wachstum ist inzwischen in eine Konsolidierung übergegangen. Das Angebot lag im ersten Quartal nahe 183 Milliarden Dollar und legte bis in den April um mehr als 5 Milliarden Dollar zu, so das Stablecoin-Dashboard von DefiLlama. Das deutet auf eine stetige institutionelle Aufnahme hin und nicht auf die spekulativen Schübe früherer Zyklen.
2. Die Marktdominanz von Tether fiel auf 57,96 %
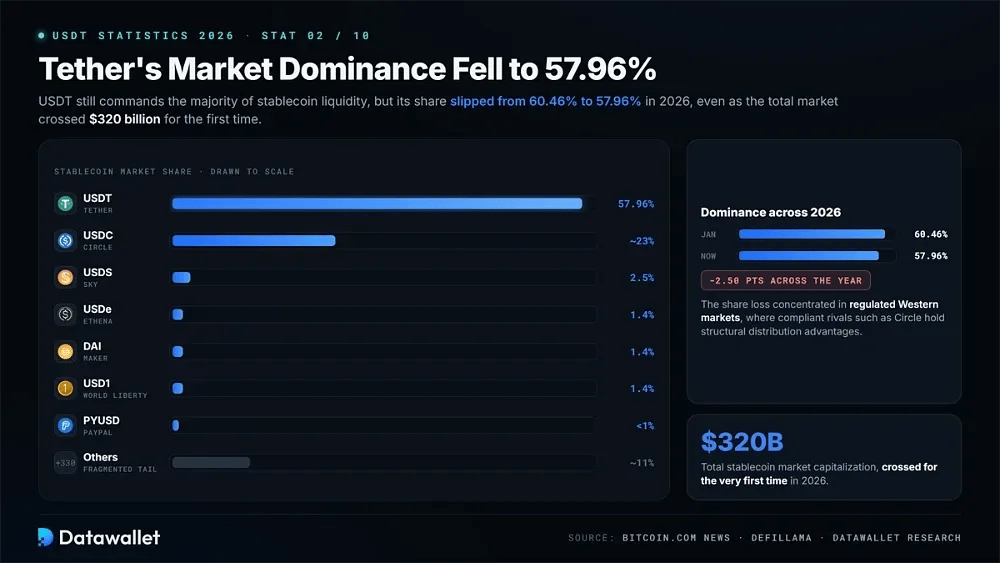
Tether kontrolliert weiterhin den Großteil der Stablecoin-Liquidität, doch der Einfluss hat 2026 spürbar nachgelassen. Die USDT-Dominanz sank im Jahresverlauf von 60,46 % auf 57,96 %, obwohl der gesamte Stablecoin-Markt bei der Gesamtkapitalisierung erstmals die Marke von 320 Milliarden Dollar überschritt.
Die aktuelle Wettbewerbslandschaft gliedert sich wie folgt:
- USDT (57,96 %): Behält durch die Integration an Börsen und die Verbreitung in Schwellenländern seine dominante Stellung und hält rund 185 Milliarden Dollar am umlaufenden Angebot.
- USDC (rund 23 %): Die regulierte Alternative von Circle profitiert direkt von der MiCA-Konformität und von einer bevorzugten Behandlung an US-regulierten Handelsplätzen.
- USDS (2,5 %): Der Dollar von Sky dient Ökosystemen des dezentralen Finanzwesens, in denen protokolleigene Sicherheiten wichtiger sind als die Tiefe eines Börsen-Listings.
- USDe (1,4 %): Ethenas synthetischer Dollar bedient die Nachfrage von Anlegern auf der Suche nach Rendite durch Delta-neutrale Absicherung statt durch herkömmliche Fiatgeld-Reserven.
- DAI (1,4 %): Der ursprüngliche dezentrale Stablecoin bleibt durch Krypto-Assets überbesichert, ohne zentralen Emittenten, der Guthaben einfrieren könnte.
- 1 $ (1,4 %): Der Beitrag von World Liberty Financial gewann nach seinem Start Ende 2025 auf großen zentralisierten Handelsplattformen schnell an Zugkraft.
- PYUSD (unter 1 %): Der Stablecoin von PayPal zielt auf die Abwicklung bei Händlern und auf Zahlungen im Einzelhandel ab, statt um die Handelsliquidität an Börsen zu konkurrieren.
- Sonstige (etwa 11 %): Mehr als 330 weitere Projekte teilen sich einen fragmentierten Rest, darunter von Banken ausgegebene und von Institutionen gedeckte Dollar-Token.
Diese Erosion wiegt erheblich schwerer, als die absoluten Zahlen zunächst vermuten lassen, denn der Anteilsverlust konzentrierte sich gerade auf regulierte westliche Märkte, in denen konforme Wettbewerber wie Circle nun strukturelle Vertriebsvorteile genießen, die Tether aus seiner derzeitigen Offshore-Position schlicht nicht erreichen kann.
3. Tron überholte Ethereum mit 90 Milliarden Dollar in USDT
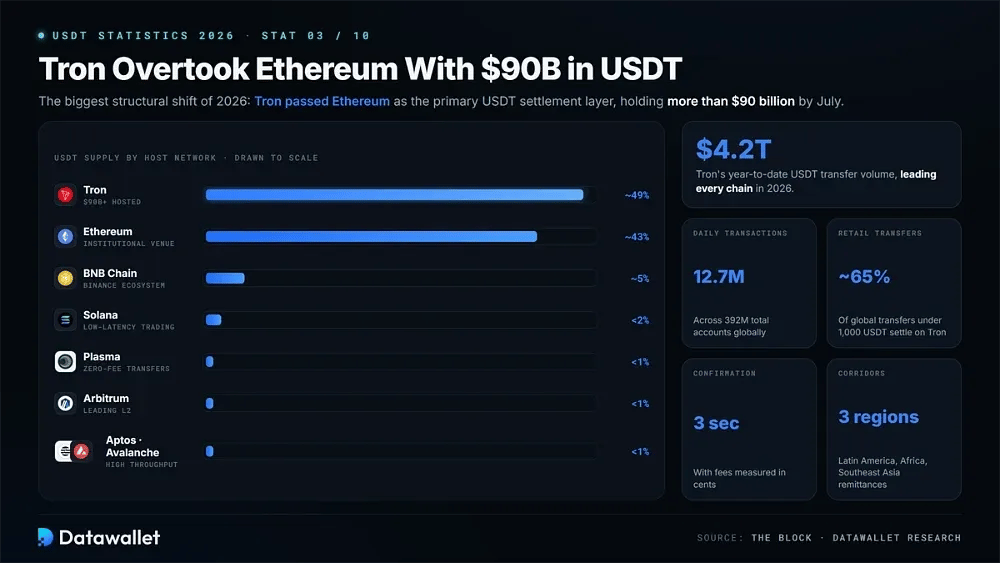
Die bedeutendste strukturelle Verschiebung des Jahres 2026 war, dass Tron Ethereum als wichtigste USDT-Abwicklungsschicht überholte. Das im Umlauf befindliche Angebot auf Tron überstieg bis Juli 90 Milliarden Dollar, wobei das Netzwerk mit rund 4,2 Billionen Dollar Transfervolumen seit Jahresbeginn alle Chains anführt.
Die führenden USDT-Host-Netzwerke ranken derzeit wie folgt:
- Tron (etwa 49 %): Beherbergt mehr als 90 Milliarden Dollar und verarbeitet 12,7 Millionen tägliche Transaktionen bei weltweit 392 Millionen Konten insgesamt.
- Ethereum (rund 43 %): Bleibt der institutionelle Abwicklungsort, an dem sich tiefe Liquidität im dezentralen Finanzwesen und Transfers mit hohen Beträgen am stärksten konzentrieren.
- BNB Chain (rund 5 %): Dient als primäre Liquiditätsschicht für das Binance-Ökosystem und die zugehörigen Handelspaare.
- Solana (unter 2 %): Unterstützt Handelsanwendungen mit geringer Latenz, bei denen Finalität im Sekundenbruchteil wichtiger ist als Abwicklungstiefe oder institutionelle Anbindung.
- Plasma (unter 1 %): Eine eigens entwickelte Stablecoin-Chain, die mit gebührenfreien USDT-Überweisungen und zahlungsorientierten Verbraucheranwendungen stetig an Zuspruch gewinnt.
- Arbitrum (unter 1 %): Dient als führendes Layer-2-Ziel für Ethereum-basierte USDT-Liquidität, die günstigere Ausführung sucht.
- Aptos und Avalanche (jeweils unter 1 %): Leistungsstarke Alternativen mit jeweils mehreren hundert Millionen für cross-chain-Sicherheiten und regionalen Handel.
Der Vorteil von Tron ist struktureller Natur und keine Frage technischen Prestiges. Mit Bestätigungen in drei Sekunden und Gebühren im Cent-Bereich entfielen rund 65 % der weltweiten Privattransfers unter 1.000 USDT auf das Netzwerk, und Tron-kompatible Wallets dominieren heute die Überweisungskorridore in Lateinamerika, Afrika und Südostasien.
4. Tether hat über 4,4 Milliarden Dollar in USDT eingefroren
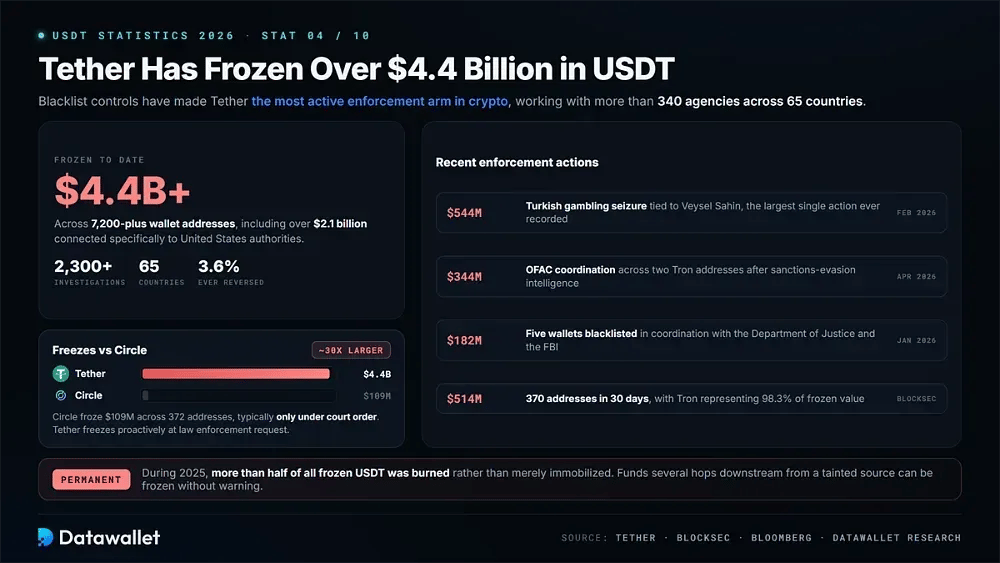
Tethers Möglichkeit, Adressen zu sperren, hat das Unternehmen zum aktivsten Durchsetzungsinstrument im gesamten Kryptobereich gemacht. Bislang hat das Unternehmen mehr als 4,4 Milliarden Dollar in USDT über mehr als 7.200 Wallet-Adressen eingefroren, darunter über 2,1 Milliarden Dollar im Zusammenhang mit US-Behörden.
Das Ausmaß dieser Durchsetzung stellt die Konkurrenz in den Schatten. Circle hat in einem vergleichbaren Zeitraum rund 109 Millionen Dollar in USDC auf 372 Adressen eingefroren, womit die Aktivität von Tether etwa 30-mal größer ist. Der grundsätzliche Unterschied besteht darin, dass Circle in der Regel nur auf gerichtliche Anordnung handelt, während Tether auf Anfrage von Strafverfolgungsbehörden proaktiv einfriert.
Aktuelle Durchsetzungsmaßnahmen zeigen das Tempo:
- Türkische Glücksspiel-Beschlagnahmung: Tether fror auf Ersuchen der Istanbuler Staatsanwaltschaft 544 Millionen Dollar im Zusammenhang mit Veysel Sahin ein, die größte einzelne aufsichtsrechtliche Maßnahme, die je verzeichnet wurde.
- Abstimmung mit OFAC im April: Auf 344 Millionen Dollar Einfrierung über zwei Tron-Adressen folgten Erkenntnisse zur Umgehung von Sanktionen, die mit Behörden der Vereinigten Staaten geteilt wurden.
- Tron-Maßnahme im Januar: Rund 182 Millionen Dollar wurden auf die Sperrliste gesetzt, verteilt auf fünf Wallets, in Abstimmung mit dem Justizministerium und dem FBI.
- Dreißig-Tage-Überblick: BlockSec-Daten verzeichneten 370 gesperrte Adressen mit einem Guthaben von 514,64 Millionen Dollar, wobei Tron 98,3 % des Werts ausmachte.
- Globale Reichweite: Tether arbeitet inzwischen mit mehr als 340 Behörden in 65 Ländern zusammen und hat bislang weltweit über 2.300 Ermittlungen unterstützt.
- Dauerhafte Vernichtung: Im Jahr 2025 wurden mehr als die Hälfte aller eingefrorenen USDT anschließend verbrannt, statt lediglich an Ort und Stelle blockiert zu werden.
- Geringe Rücknahmequote: Nur etwa 3,6 % der auf die Sperrliste gesetzten Adressen wurden jemals wieder entfernt, sodass diese Sperrungen faktisch dauerhaft sind.
Für Nutzer bedeutet das praktisch, dass USDT-Guthaben ein Kontrahentenrisiko tragen, das bei dezentralen Alternativen völlig fehlt. Gelder, die mehrere Transaktionsschritte nach einer belasteten Quelle eingehen, können ohne Vorwarnung eingefroren werden, oft noch bevor förmliche Gerichtsverfahren abgeschlossen sind.
5. Gewinn im Q1 2026 erreichte 1,04 Milliarden Dollar
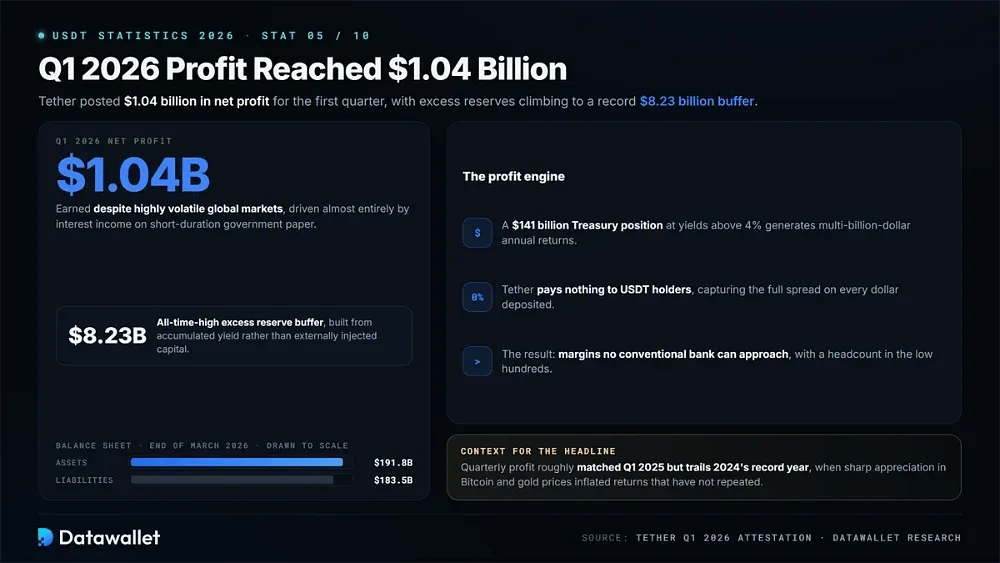
Tether meldete für das erste Quartal 2026 einen Nettogewinn von 1,04 Milliarden Dollar, wobei die Überschussreserven auf einen Rekordwert von 8,23 Milliarden Dollar stiegen. Die Gesamtaktiva beliefen sich Ende März auf rund 191,8 Milliarden Dollar, denen Verbindlichkeiten von 183,5 Milliarden Dollar gegenüberstanden.
Diese Entwicklung wird fast vollständig von Zinserträgen aus kurzlaufenden Staatspapieren getragen. Da die Treasury-Renditen über 4 % liegen, erwirtschaftet eine Position von 141 Milliarden Dollar jährliche Erträge in Milliardenhöhe, während Tether den USDT-Inhabern nichts zahlt und so Margen erzielt, an die keine herkömmliche Bank heranreicht.
Der Kontext ist für die Schlagzeilenzahl wichtig. Der Quartalsgewinn entsprach in etwa dem von Q1 2025, liegt aber unter dem Rekordjahr 2024, als starke Kursanstiege bei Bitcoin und Gold die Erträge aufblähten, die sich nicht wiederholt haben. Der Puffer von 8,23 Milliarden Dollar steht für angesammelte Rendite und nicht für von außen zugeführtes Kapital.
6. Treasury-Exposure: Tether auf Platz 17 weltweit
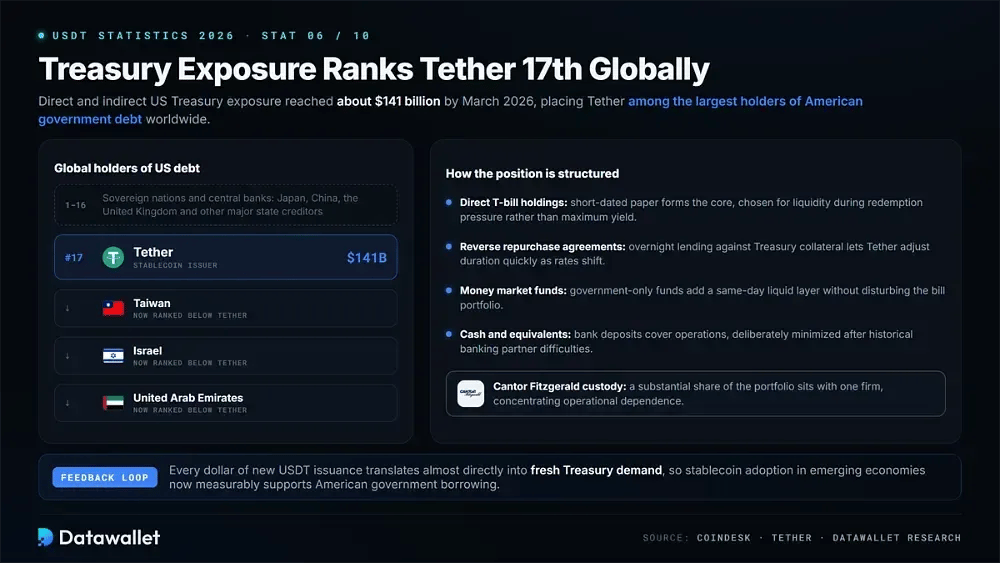
Das direkte und indirekte Engagement in US-Staatsanleihen erreichte bis März 2026 etwa 141 Milliarden Dollar. Damit ist Tether der 17. größte Halter amerikanischer Staatsschulden weltweit. Diese Position liegt nun vor Staaten wie Taiwan, Israel und den Vereinigten Arabischen Emiraten.
Die Reservestruktur hinter dieser Position setzt sich wie folgt zusammen:
- Direkte T-Bill-Bestände: Kurzlaufende Staatspapiere bilden den Kern der Allokation und wurden wegen der Liquidität bei Rücknahmedruck gewählt, nicht wegen der maximal möglichen Rendite.
- Reverse-Repo-Geschäfte: Übernacht-Lending gegen Treasury-Sicherheiten erhöht die Flexibilität und erlaubt es Tether, das Durationsrisiko bei sich ändernden Zinsbedingungen schnell anzupassen.
- Geldmarktfonds: Reine Staatsfonds bieten eine weitere liquide Schicht, die am selben Tag zurückgegeben werden kann, ohne das zugrunde liegende Anleiheportfolio zu beeinträchtigen.
- Barmittel und Äquivalente: Bankeinlagen decken den unmittelbaren operativen Bedarf, wobei Tether dieses Engagement nach früheren Schwierigkeiten mit Bankpartnern bewusst minimiert.
- Verwahrung durch Cantor Fitzgerald: Ein erheblicher Teil des Treasury-Portfolios wird über das Unternehmen verwahrt, was die operative Abhängigkeit auf ein einziges Institut konzentriert.
- Vergleich mit Staaten: Die Position von 141 Milliarden Dollar übersteigt die Bestände an US-Staatsschulden der meisten einzelnen Länder und macht Tether zu einem der größten Gläubiger weltweit.
Dadurch entsteht eine ungewöhnliche Rückkopplungsschleife zwischen Krypto- und Staatsanleihemärkten. Jeder Dollar neu ausgegebener USDT schlägt sich fast direkt in neuer Nachfrage nach US-Staatsanleihen nieder, sodass die Verbreitung von Stablecoins in Schwellenländern den Markt für die Verschuldung der amerikanischen Regierung inzwischen messbar stützt.
7. Gold- und Bitcoin-Reserven insgesamt 27 Milliarden Dollar
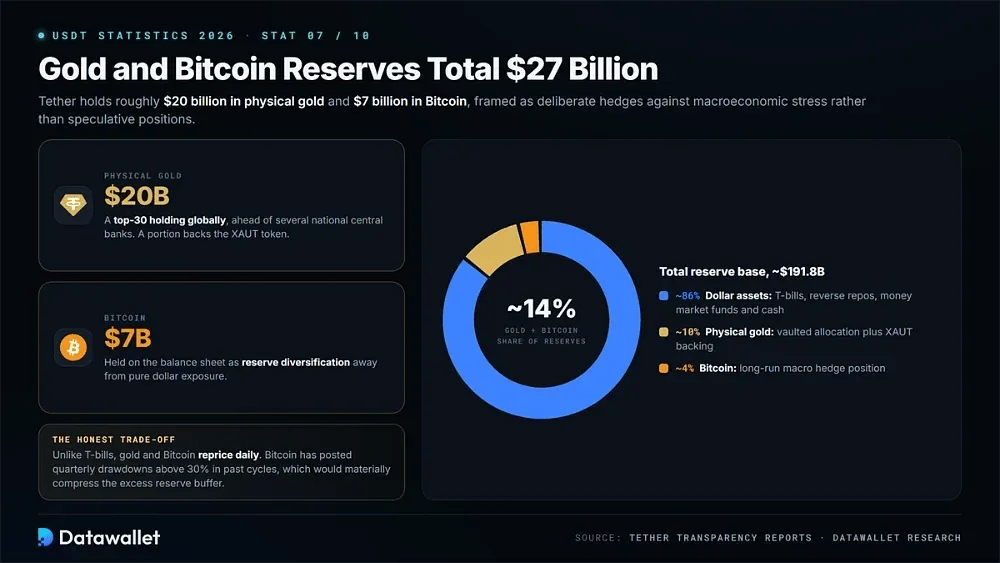
Tether hält rund 20 Milliarden Dollar in physischem Gold sowie 7 Milliarden Dollar in Bitcoin, was zusammen etwa 14 % der gesamten Reservebasis entspricht. Das Management beschreibt beide Positionen als bewusste Absicherung gegen makroökonomischen Stress und nicht als spekulative Wetten auf die künftige Preisentwicklung eines der beiden Vermögenswerte.
Allein die Goldposition platziert Tether unter den 30 größten Haltern weltweit, noch vor mehreren nationalen Zentralbanken. Ein Teil deckt Tether Gold, den XAUT-Token, während der Rest als Reserve-Diversifizierung weg vom reinen Dollar-Engagement in der Bilanz liegt.
Der Preis dafür ist ein offenes Volatilitätsrisiko. Anders als Staatsanleihen werden Gold und Bitcoin täglich neu bewertet und können die Kennzahl der Überschussreserve in beide Richtungen bewegen. Bitcoin verzeichnete in früheren Zyklen vierteljährliche Rückgänge von mehr als 30 %, die den Puffer bei einer scharfen Korrektur erheblich verringern würden.
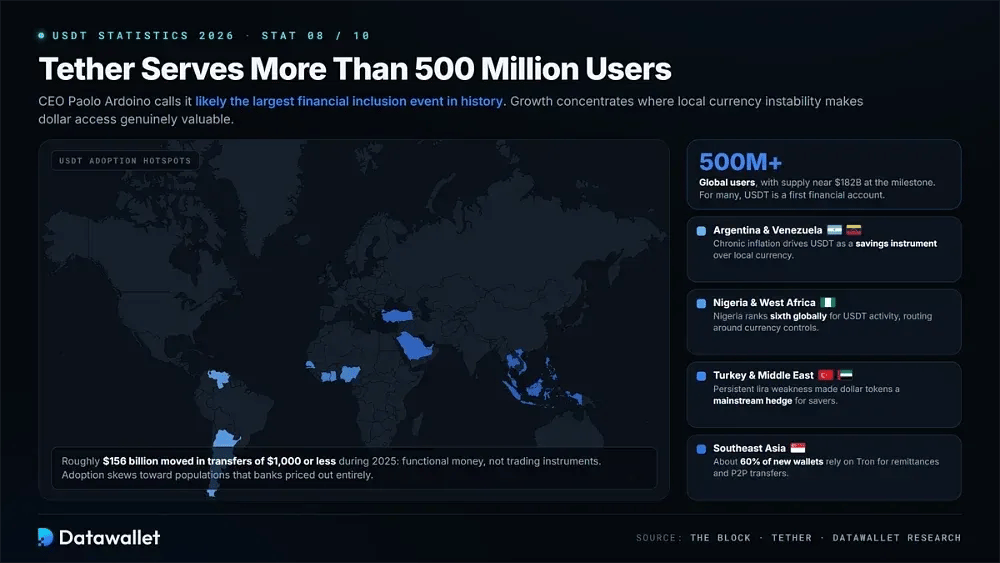
8. Tether bedient mehr als 500 Millionen Nutzer
Tether hat weltweit 500 Millionen Nutzer überschritten, ein Meilenstein, den CEO Paolo Ardoino als wahrscheinlich das größte Ereignis der finanziellen Inklusion in der Geschichte beschrieben hat. Das Wachstum konzentriert sich auf Volkswirtschaften, in denen die Instabilität der Landeswährung den Zugang zu Dollar für normale Sparer wirklich wertvoll statt bloß bequem macht.
Regionale Adoptionsmuster zeigen, woher diese Nachfrage tatsächlich stammt:
- Argentinien und Venezuela: Die chronische Inflation treibt die Nutzung von USDT als Sparinstrument voran: Die Einwohner halten Stablecoins statt der an Wert verlierenden Landeswährung.
- Nigeria und Westafrika: Nigeria belegt weltweit den sechsten Platz bei der USDT-Aktivität, wobei Stablecoins Devisenkontrollen und knappe Dollar-Liquidität umgehen.
- Südostasien: Rund 60 % der neuen regionalen Wallets setzen auf Tron für Überweisungen, Ersparnisse und alltägliche peer-to-peer-Transfers zwischen Haushalten.
- Türkei und Naher Osten: Die anhaltende Schwäche der Lira hat auf Dollar lautende Token bei privaten Sparern und kleinen Unternehmen zu einem verbreiteten Absicherungsinstrument gemacht.
- Zahlungen kleiner Beträge: Rund 156 Milliarden Dollar wurden 2025 in Überweisungen von 1.000 $ oder weniger bewegt, was auf eine echte alltägliche Nutzung für Zahlungen hindeutet.
- Fokus auf Menschen ohne Bankzugang: Die Nutzung konzentriert sich auf Bevölkerungsgruppen, die traditionelle Banken vollständig ausgeschlossen haben, sodass USDT für viele das erste Finanzkonto ist.
Die Zusammensetzung dieser Nutzer unterscheidet sich deutlich von der spekulativen Basis des Kryptomarkts. Es sind Menschen, die Dollar-Token als funktionales Geld statt als Handelsinstrument nutzen. Genau deshalb hat sich die Nachfrage in Schwellenländern als weitaus beständiger erwiesen als börsengetriebene spekulative Ströme.
9. USDT bewegte 13,3 Billionen Dollar an jährlichen Transfers
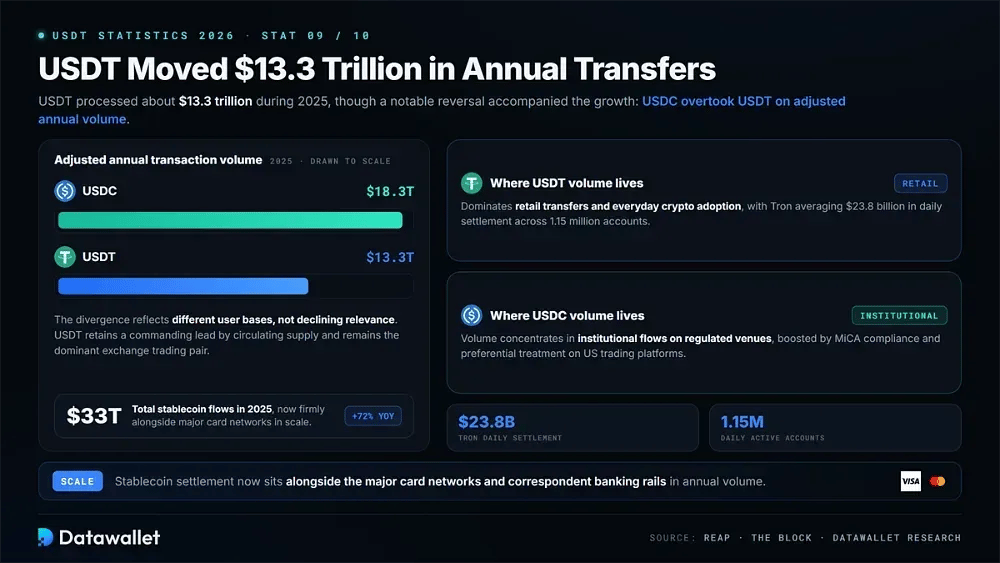
USDT verarbeitete im Jahr 2025 rund 13,3 Billionen Dollar an Transfers und war damit Teil von etwa 33 Billionen Dollar an gesamten Stablecoin-Flüssen, die im Jahresvergleich um 72 % wuchsen. Diese Volumina stellen die Stablecoin-Abwicklung in ihrer Größenordnung inzwischen klar neben die großen Kartennetzwerke und das traditionelle Korrespondenzbankensystem.
Im Laufe des Jahres ging mit diesem Wachstum eine bemerkenswerte Trendwende einher. USDC überholte USDT beim bereinigten jährlichen Transaktionsvolumen und wickelte 18,3 Billionen Dollar ab, gegenüber 13,3 Billionen Dollar bei Tether, obwohl USDT beim umlaufenden Angebot weiterhin klar führt und mit Abstand das dominierende Handelspaar an Börsen bleibt.
Die Abweichung spiegelt unterschiedliche Nutzergruppen wider und keine nachlassende Bedeutung. Das USDC-Volumen konzentriert sich auf institutionelle Geldflüsse an regulierten Handelsplätzen, während USDT bei privaten Überweisungen und der alltäglichen Krypto-Nutzung dominiert; Tron wickelt im Schnitt täglich 23,8 Milliarden Dollar über 1,15 Millionen Konten ab.
10. KPMG begann die erste vollständige Prüfung von Tether
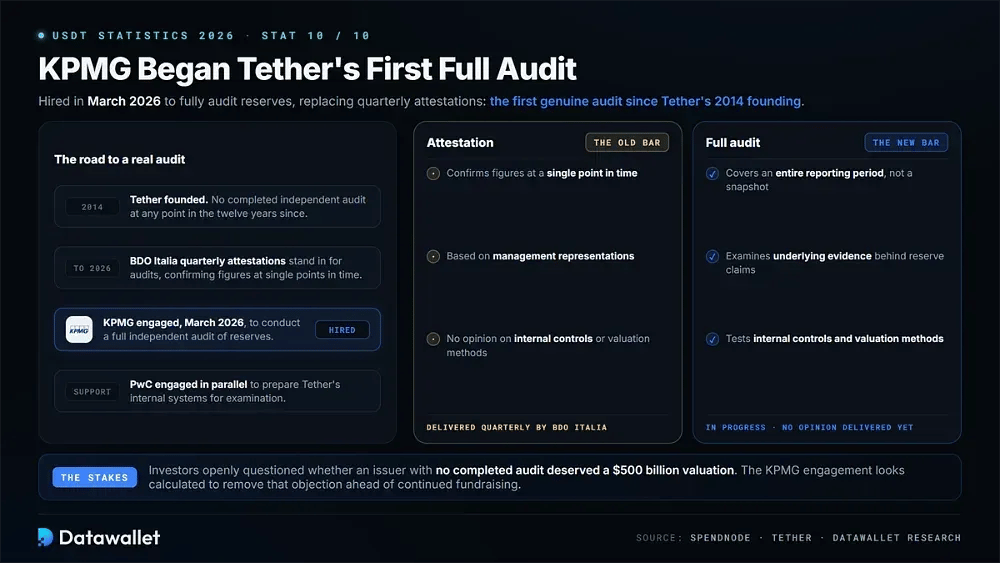
Tether hat im März 2026 KPMG beauftragt, eine vollständige unabhängige Prüfung seiner Reserven durchzuführen; PwC wurde mit der Vorbereitung der internen Systeme betraut. Es wäre die erste echte Prüfung des Unternehmens seit seiner Gründung 2014 und würde die vierteljährlichen Bescheinigungen von BDO Italia ersetzen.
Der Unterschied ist inhaltlich und nicht nur kosmetisch. Eine Bestätigung (Attestation) belegt Zahlen zu einem einzelnen Zeitpunkt auf Grundlage von Angaben des Managements, während eine vollständige Prüfung interne Kontrollen, Bewertungsmethoden und die zugrunde liegenden Nachweise für die Reserveangaben über einen gesamten Berichtszeitraum untersucht.
Ein Abschluss würde endlich die Kritik ausräumen, die Tether am längsten begleitet hat. Investoren stellten offen infrage, ob ein Stablecoin-Emittent ohne abgeschlossene Prüfung eine Bewertung von 500 Milliarden Dollar verdient, und das Mandat an KPMG scheint darauf angelegt zu sein, genau diesen Einwand vor weiteren Fundraising-Bemühungen auszuräumen.
Was ist Tether (USDT)?
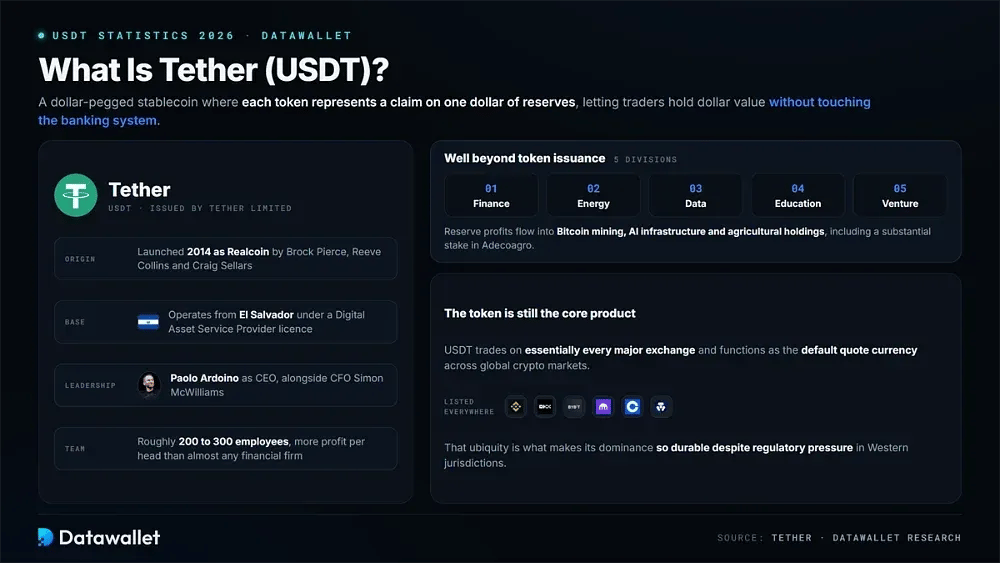
Tether ist ein an den Dollar gekoppelter Stablecoin, der von Tether Limited ausgegeben wird und 2014 von Brock Pierce, Reeve Collins und Craig Sellars ursprünglich als Realcoin gestartet wurde. Jeder Token stellt einen Anspruch auf einen Dollar an Reserven dar, sodass Händler Dollarwert halten können, ohne das Bankensystem zu nutzen.
Das Unternehmen ist von El Salvador aus tätig, mit einer Lizenz als Digital Asset Service Provider, nachdem es seine frühere Struktur auf den British Virgin Islands verlassen hat. Paolo Ardoino ist CEO, zusammen mit CFO Simon McWilliams, und leitet etwa 200 bis 300 Mitarbeitende, die pro Kopf mehr Gewinn erwirtschaften als fast jedes andere Finanzunternehmen weltweit.
Die Rolle von Tether geht in den letzten Jahren weit über die reine Token-Ausgabe hinaus. Die Gruppe umfasst inzwischen fünf Bereiche für Finanzen, Energie, Daten, Bildung und Venture-Investments und setzt Reservegewinne in Bitcoin-Mining, Infrastruktur für künstliche Intelligenz und landwirtschaftliche Beteiligungen ein, darunter eine erhebliche Beteiligung an Adecoagro.
Der Token selbst bleibt das Kernprodukt: USDT ist an praktisch jeder großen Börse handelbar und dient als Standard-Quotierungswährung an den globalen Kryptomärkten. Diese Allgegenwart macht seine Dominanz trotz des regulatorischen Drucks in westlichen Rechtsordnungen so beständig.
Wie funktioniert Tether?
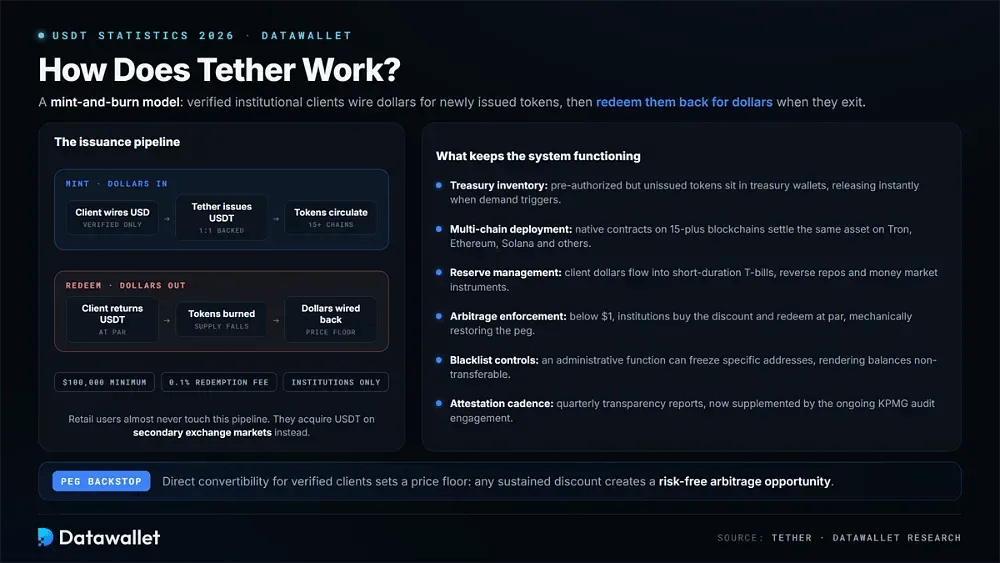
Tether betreibt ein Mint-and-Burn-Modell, bei dem verifizierte institutionelle Kunden Dollar überweisen, um neu ausgegebene Token zu erhalten, und diese Token beim Ausstieg wieder gegen Dollar einlösen. Privatanleger nutzen diesen Weg fast nie direkt, sondern erwerben USDT stattdessen an sekundären Börsenmärkten.
Zu den Mechanismen, die das System am Laufen halten, gehören:
- Zugelassene Ausgabe: Nur verifizierte institutionelle Kunden können direkt prägen oder einlösen, wobei ein Mindestbetrag von 100.000 $ und eine Einlösegebühr von 0,1 % bei größeren Volumen gelten.
- Treasury-Bestand: Vorab zugelassene, aber noch nicht ausgegebene Token liegen in Treasury-Wallets, bis die Nachfrage ihre Freigabe auslöst. So kann Tether sofort reagieren, ohne neue Verträge bereitzustellen.
- Multi-Chain-Bereitstellung: Native USDT-Verträge existieren auf mehr als 15 Blockchains, sodass derselbe Vermögenswert gleichzeitig auf Tron, Ethereum, Solana und anderen abgewickelt wird.
- Reservemanagement: Kundengelder fließen in kurz laufende Staatsanleihen (Treasury Bills), Reverse Repos und Geldmarktinstrumente, die nach Liquidität statt nach maximaler Rendite ausgewählt werden.
- Durchsetzung durch Arbitrage: Wenn USDT unter einem Dollar notiert, kaufen Institutionen den Abschlag und lösen zum Nennwert ein, wodurch der Stablecoin-Peg mechanisch wieder in Richtung Parität gedrückt wird.
- Blacklist-Kontrollen: Smart Contracts enthalten eine Verwaltungsfunktion, mit der Tether bestimmte Adressen sperren kann, sodass deren Guthaben auf Anfrage dauerhaft nicht mehr übertragbar sind.
- Testierungsrhythmus: Vierteljährliche Transparenzberichte legen die Zusammensetzung der Reserven offen, ergänzt durch die laufende, 2026 begonnene Prüfung durch KPMG.
- Rücknahmesicherung: Die direkte Umtauschbarkeit für verifizierte Kunden schafft eine Preisuntergrenze, da jeder anhaltende Abschlag eine risikolose Arbitragemöglichkeit eröffnet.
Wird Tether 2026 reguliert?
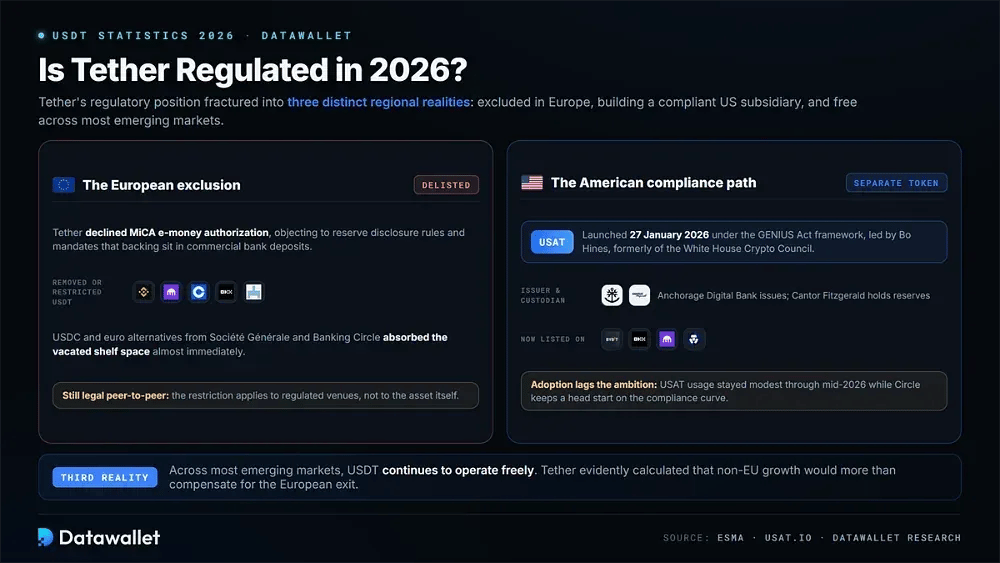
Die regulatorische Stellung von Tether spaltete sich 2026 in drei unterschiedliche regionale Realitäten auf: Das Unternehmen wurde von MiCA-lizenzierten europäischen Börsen ausgeschlossen, baute eine völlig getrennte, vollständig konforme US-Tochtergesellschaft auf und ist weiterhin frei in den meisten Schwellenländern weltweit tätig.
Der europäische Ausschluss
Tether verzichtete darauf, eine E-Geld-Token-Zulassung im Rahmen des europäischen MiCA-Regelwerks zu beantragen, und wandte sich öffentlich gegen die Anforderungen zur Offenlegung der Reserven sowie gegen Vorschriften, nach denen ein erheblicher Teil der Deckung in Einlagen bei Geschäftsbanken gehalten werden muss. Diese Weigerung hatte unmittelbare und direkte wirtschaftliche Kosten.
Die Folge war eine Welle von Delistings: Binance, Kraken, Coinbase, OKX und Bitstamp entfernten USDT für europäische Nutzer oder schränkten es ein. USDC von Circle sowie euro-denominierte Alternativen von Société Générale und Banking Circle füllten den frei gewordenen Platz im Regal fast sofort im gesamten Währungsraum.
Tethers Marktanteil in Europa brach als direkte Folge ein, wobei das Unternehmen offenbar kalkuliert hat, dass das Wachstum außerhalb der EU dies mehr als ausgleichen würde. Die Beschränkung gilt für regulierte Handelsplätze und nicht für den Vermögenswert selbst, sodass peer-to-peer-USDT-Überweisungen für Privatpersonen in Europa weiterhin uneingeschränkt legal sind.
Der amerikanische Compliance-Weg
Die Vereinigten Staaten verfolgten den entgegengesetzten Ansatz: Der GENIUS Act schafft einen bundesweiten Rahmen, dem ausländische Emittenten künftig beitreten können. Tether reagierte am 27. Januar 2026 mit dem Start von USAT, einem separaten, dollarbesicherten Token, der über die Anchorage Digital Bank ausgegeben wird, wobei Cantor Fitzgerald als Verwahrstelle der Reserve fungiert.
Bo Hines, früher Exekutivdirektor des Crypto Council des Weißen Hauses, leitet die amerikanische Tochtergesellschaft. USAT erfüllt die gesetzlich vorgeschriebene Reservezusammensetzung und Offenlegung und ist nun an Bybit, OKX, Kraken und Crypto.com gelistet. Damit konkurriert es direkt mit USDC auf regulierten inländischen Infrastrukturen.
Die Akzeptanz blieb hinter dem Anspruch zurück. Die Nutzung von USAT blieb bis Mitte 2026 bescheiden, während Circle bei der Compliance einen beträchtlichen Vorsprung behält. Das ältere USDT bleibt in den USA nur verfügbar, wenn das Finanzministerium El Salvador als vergleichbare Rechtsordnung anerkennt, was nicht geschehen ist, oder über den Registrierungsweg des GENIUS Act.
Wie verdient Tether Geld?
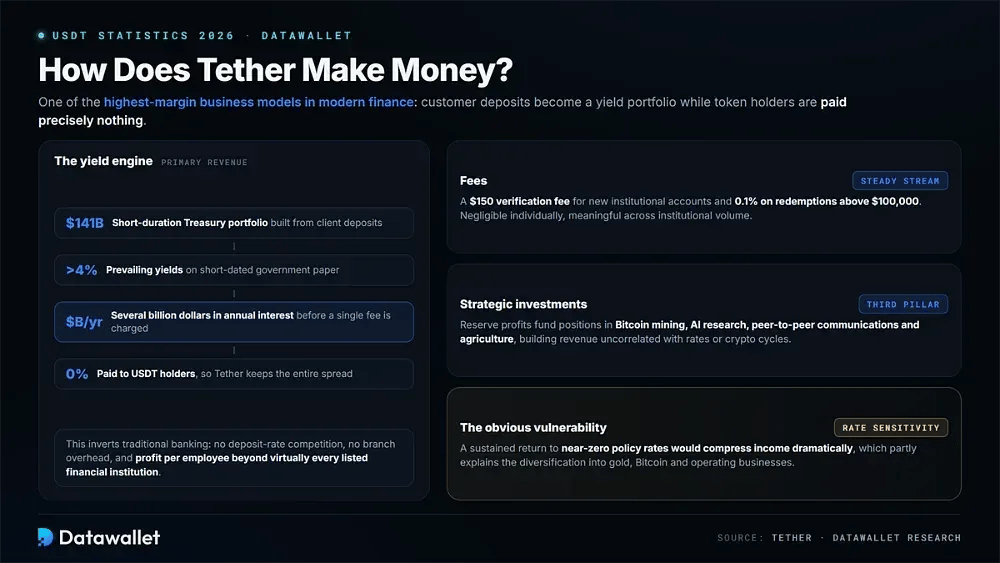
Tether betreibt eines der margenstärksten Geschäftsmodelle der modernen Finanzwelt: Kundeneinlagen werden in ein großes, Rendite erzielendes Portfolio umgewandelt, während Token-Inhaber absolut nichts erhalten – anders als bei den vielen Plattformen, die inzwischen Stablecoin-Zinsen auf eingezahlte Guthaben anbieten.
Zinsen auf Reserveassets
Der überwiegende Teil der Einnahmen stammt aus Zinsen auf das Treasury-Portfolio selbst. Rund 141 Milliarden Dollar in kurzlaufenden Staatspapieren mit Renditen über 4 % erzeugen mehrere Milliarden Dollar Jahreseinkommen, bevor einem Nutzer überhaupt eine Gebühr berechnet wird.
Dieses Modell kehrt die Ökonomie des klassischen Bankwesens um. Während Banken über Einzahlungszinsen konkurrieren und Filialkosten tragen, vereinnahmt Tether den gesamten Spread mit einer Belegschaft im niedrigen dreistelligen Bereich. Das ergibt einen Gewinn pro Mitarbeiter, der praktisch jedes börsennotierte Finanzinstitut übertrifft.
Die offensichtliche Schwachstelle ist die Zinssensitivität auf längere Sicht. Eine anhaltende Rückkehr zu nahezu null liegenden Leitzinsen würde diese Erträge drastisch schmälern, was teilweise die Diversifizierung in Gold, Bitcoin und operative Unternehmen erklärt, neben dem breiteren Tokenisierungstrend, der derzeit Reservewerte neu gestaltet.
Gebühren und strategische Investitionen
Direkte Gebühren sind eine kleinere, aber bemerkenswert stabile Einnahmequelle. Tether erhebt eine Verifizierungsgebühr von 150 $ für neue institutionelle Konten und berechnet bei Rücknahmen über 100.000 $ eine Gebühr von 0,1 %. Einzeln sind diese Kosten vernachlässigbar, über das institutionelle Volumen aggregiert jedoch bedeutend.
Die Reinvestition bildet die dritte Säule des Modells. Reservegewinne finanzieren die Positionen des Venture-Arms in Bitcoin-Mining-Infrastruktur, Forschung zu künstlicher Intelligenz, peer-to-peer-Kommunikation und landwirtschaftlichen Vermögenswerten und schaffen bewusst Einnahmequellen, die weder mit den vorherrschenden Zinssätzen noch mit den Krypto-Marktzyklen korrelieren.
USDT-Risiken im Jahr 2026
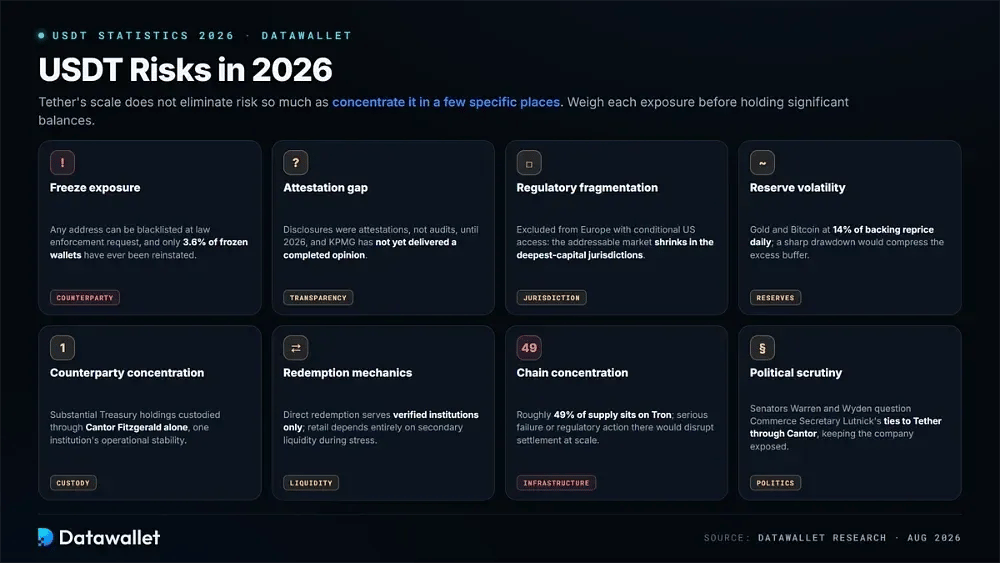
Tethers enorme Größe beseitigt das Risiko nicht, sondern konzentriert es an wenigen bestimmten Stellen. Inhaber sind Risiken ausgesetzt, die sich deutlich von dezentralen Vermögenswerten, regulierten Bankeinlagen oder alternativen Stablecoins unterscheiden, die unter strengeren regulatorischen Rahmenbedingungen ausgegeben werden.
Wägen Sie diese Risiken ab, bevor Sie größere USDT-Bestände halten:
- Sperrrisiko: Tether kann auf Anfrage von Strafverfolgungsbehörden jede Adresse sperren, und nur 3,6 % der gesperrten Wallets wurden jemals wieder freigegeben.
- Nachweislücke: Reserveoffenlegungen blieben bis 2026 Bestätigungen statt Prüfungen, und das Mandat von KPMG hat noch kein abgeschlossenes Prüfungsurteil geliefert.
- Regulatorische Fragmentierung: Der Ausschluss aus Europa und der bedingte Zugang in den USA führen dazu, dass der adressierbare Markt von USDT genau in den Rechtsordnungen mit dem tiefsten Kapital schrumpft.
- Reservevolatilität: Gold- und Bitcoin-Bestände, die 14 % der Deckung ausmachen, werden täglich neu bewertet, und ein starker Rückgang würde den überschüssigen Reservepuffer erheblich verringern.
- Gegenparteikonzentration: Erhebliche Treasury-Bestände werden über Cantor Fitzgerald verwahrt, was eine Abhängigkeit von der operativen und finanziellen Stabilität eines einzelnen Instituts schafft.
- Rücknahmemechanik: Die direkte Rücknahme steht nur verifizierten institutionellen Kunden offen, daher sind Privatanleger in Stressphasen vollständig auf die Liquidität am Sekundärmarkt angewiesen.
- Chain-Konzentration: Bei rund 49 % des Angebots auf Tron würde ein schwerwiegender Ausfall oder eine regulatorische Maßnahme gegen dieses Netzwerk einen enormen Teil der Abwicklung stören.
- Politische Kontrolle: Die Senatoren Warren und Wyden haben die Verbindungen von Handelsminister Lutnick zu Tether über Cantor Fitzgerald hinterfragt, wodurch das Unternehmen politisch exponiert bleibt.
Fazit
Tether geht größer und profitabler als je zuvor in die zweite Hälfte des Jahres 2026, steht aber erstmals unter echtem strukturellem Druck. Ein Angebot von rund 185 Milliarden Dollar und 141 Milliarden Dollar in Staatsanleihen bestätigen die systemische Bedeutung, während sinkende Dominanz und der Ausschluss aus Europa zeigen, dass der Schutzwall nicht undurchdringlich ist.
Das KPMG-Audit ist die wichtigste Variable. Ein uneingeschränktes Testat würde die Kritik entkräften, die Tether seit einem Jahrzehnt begleitet, und sowohl für die institutionelle Akzeptanz als auch für die ehrgeizige Bewertung sprechen. Eine Verzögerung oder ein eingeschränktes Testat hätte zu einem besonders ungünstigen Zeitpunkt die gegenteilige Wirkung.
Für Nutzer lautet die praktische Erkenntnis: USDT versteht man am besten als private Infrastruktur und nicht als neutralen digitalen Dollar. Er funktioniert für die meisten Zwecke bemerkenswert gut, birgt aber Einfrierungs-, Emittenten- und Regulierungsrisiken, die man abwägen sollte, bevor man Guthaben langfristig in einer Krypto-Wallet aufbewahrt.
Unsere Methodik
Dieser Artikel stützt sich auf vierteljährliche Bestätigungen, On-chain-Durchsetzungs-Tracker, Veröffentlichungen von Aufsichtsbehörden und unabhängige Marktdaten, um die Position von Tether im Jahr 2026 zu bewerten.
- Offenlegungen des Emittenten: Tethers BDO-Bestätigung für das Q1 2026 sowie Transparenzberichte zu Reservezusammensetzung, Überschusskapital, Treasury-Exposure und Quartalsgewinn.
- On-chain-Daten: DefiLlama für umlaufende Menge, Dominanz und Verteilung auf Chains, dazu TRONSCAN und Token Terminal für das Transfervolumen und die Kontoaktivität auf Netzwerkebene.
- Verfolgung von Durchsetzungsmaßnahmen: Der Compliance-Tracker Phalcon von BlockSec und die eigenen Sperrmeldungen von Tether zu Anzahl der gesperrten Adressen, eingefrorenen Guthaben und Netzwerkkonzentration.
- Regulatorische Quellen: Das MiCA-Regelwerk der ESMA, der Gesetzestext des GENIUS Act und die Umsetzungsvorschriften des Finanzministeriums zur länderspezifischen Behandlung von USDT und USAT.
- Primärberichterstattung: Bloomberg, Reuters, CoinDesk, The Block und die Financial Times zu Durchsetzungsmaßnahmen, Entwicklungen bei der Mittelbeschaffung und dem Prüfungsmandat von KPMG.
- Hinweis zu Bestätigungen: Die Reservezahlen stammen aus Bestätigungen (Attestations) statt aus einer abgeschlossenen Prüfung. Sie bestätigen also Bestände zu einem Stichtag, ohne die zugrunde liegenden internen Kontrollen zu untersuchen.
- Hinweis zur Momentaufnahme: Angebot, Dominanz und eingefrorene Gesamtbeträge verändern sich laufend, da Tether Token prägt, einlöst und auf die Sperrliste setzt. Die Zahlen spiegeln daher den Recherchezeitraum wider und keine Live-Werte.