Die Top 10 Statistiken zur Tokenisierung für 2026
Diese Richtwerte zeigen den Tokenisierungsmarkt Mitte 2026.
1. On-chain-Real-World-Assets erreichten 31,4 Milliarden Dollar
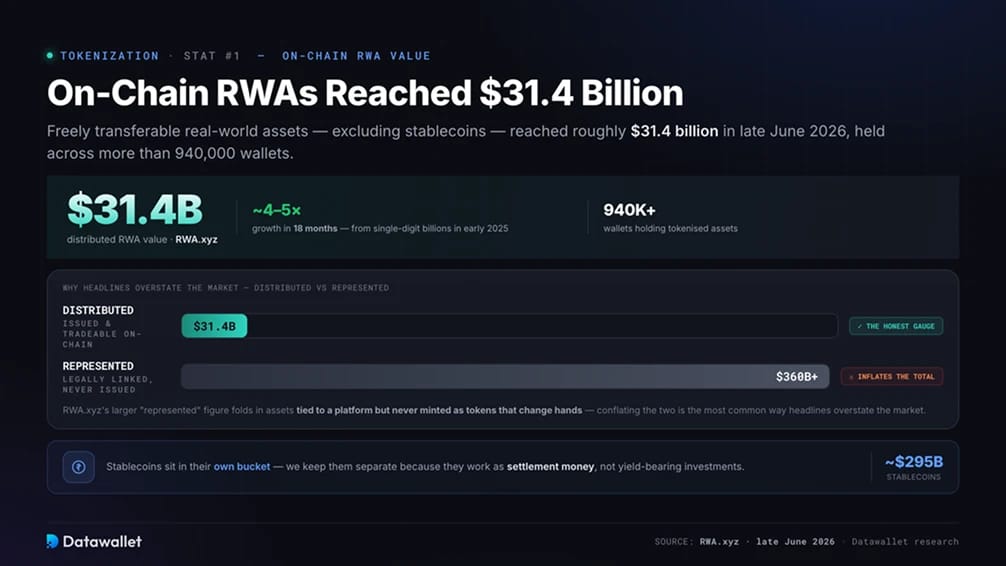
Tokenisierte reale Vermögenswerte, gezählt als frei übertragbare Token ohne Stablecoins, erreichten laut RWA.xyz Ende Juni 2026 rund 31,4 Milliarden Dollar und wurden in mehr als 940.000 Wallets gehalten. Zu Beginn des Jahres 2025 lag der Wert im einstelligen Milliardenbereich, der Sektor ist also in achtzehn Monaten um das Vier- bis Fünffache gewachsen.
Diese Zahl bedarf einer Einschränkung. RWA.xyz weist außerdem einen weit höheren repräsentierten Wert von über 360 Milliarden Dollar aus, der Vermögenswerte einschließt, die rechtlich mit einer Plattform verbunden sind, aber nie als Token ausgegeben wurden, die on-chain den Besitzer wechseln. Der aussagekräftige Maßstab dafür, was Anleger kaufen und verkaufen können, ist der verteilte Wert von knapp 31,4 Milliarden Dollar. Die Vermischung beider Zahlen ist der häufigste Grund, warum Schlagzeilen den Markt überzeichnen.
Stablecoins bilden eine eigene Kategorie im Wert von knapp 295 Milliarden Dollar. Wir führen sie getrennt auf, weil sie als Abwicklungsgeld dienen und nicht als renditebringende Anlagen. Diese Unterscheidung behandeln wir in unserer Aufschlüsselung der Stablecoin-Statistiken.
2. BCG prognostiziert bis 2030 einen Tokenisierungsmarkt von 16 Billionen Dollar
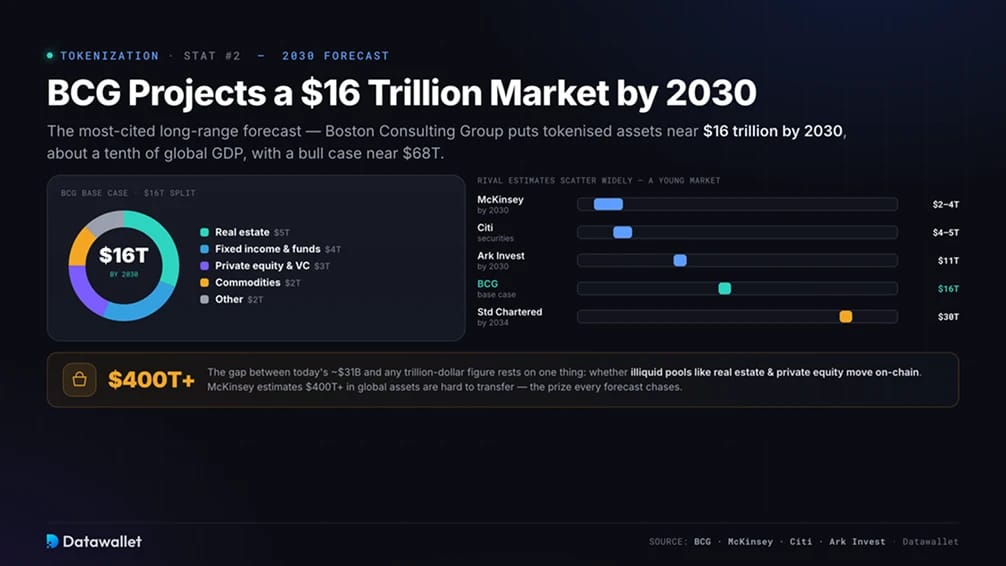
Die am häufigsten zitierte langfristige Prognose stammt von der Boston Consulting Group. In einer gemeinsam mit der Börse für Privatmärkte ADDX veröffentlichten Arbeit beziffert sie tokenisierte Vermögenswerte bis 2030 auf nahezu 16 Billionen Dollar, rund ein Zehntel des weltweiten BIP. Diese Summe verteilt sich auf etwa 5 Billionen Dollar Immobilien, 4 Billionen Dollar Anleihen und Fonds, 3 Billionen Dollar Private Equity und Risikokapital, 2 Billionen Dollar Rohstoffe und 2 Billionen Dollar sonstige Vermögenswerte, mit einem optimistischen Szenario von nahezu 68 Billionen Dollar.
Die Schätzungen der Wettbewerber streuen weit, ein Zeichen dafür, wie jung der Markt ist. McKinsey kommt bis Ende des Jahrzehnts auf 2 bis 4 Billionen Dollar, Citi sieht 4 bis 5 Billionen Dollar an tokenisierten Wertpapieren, Standard Chartered hat bis 2034 30 Billionen Dollar ins Spiel gebracht, und der Big-Ideas-2026-Bericht von Ark Invest modelliert bis 2030 11 Billionen Dollar, immer noch unter 1,4 % aller globalen Finanzvermögen.
Die Lücke zwischen den heutigen rund 31 Milliarden Dollar und jeder Billionen-Dollar-Zahl hängt an einer Variable: ob große illiquide Pools wie Immobilien und Private Equity tatsächlich on-chain wandern. McKinsey schätzt, dass mehr als 400 Billionen Dollar an weltweiten Vermögenswerten schwer zu übertragen oder zu bewerten sind, und dieser Pool ist der Preis, dem jede Prognose nachjagt.
3. Sechs Anlageklassen haben jeweils eine Milliarde Dollar überschritten
In seiner Frühphase bestand der Sektor praktisch aus einem einzigen Produkt: tokenisierten US-Staatsanleihen. Das hat sich geändert. Bis 2026 hatten mindestens sechs Kategorien unabhängig voneinander die Marke von einer Milliarde Dollar on-chain überschritten, darunter Privatkredite, Gold und Rohstoffe, US-Staatsanleihen, Unternehmensanleihen, Staatsanleihen außerhalb der USA und institutionelle alternative Fonds. Inzwischen sind auch tokenisierte Aktien hinzugekommen.
Diese Breite ist für die Beständigkeit wichtig. Ein Markt, der auf einer einzigen Anlageklasse ruht, kann durch eine einzige regulatorische Entscheidung aus dem Gleichgewicht geraten, während einer, der sich auf sechs verteilt, deutlich schwerer zu erschüttern ist. Die Mischung zeigt zudem, dass Kapital zunächst vertraute Instrumente bevorzugt, Staats- und Unternehmensanleihen, bevor es schwieriger zu tokenisierende Vermögenswerte wie Immobilien und Private Equity erreicht.
4. Tokenisierte Staatsanleihen bilden den Anker des Marktes bei rund 14 Milliarden Dollar
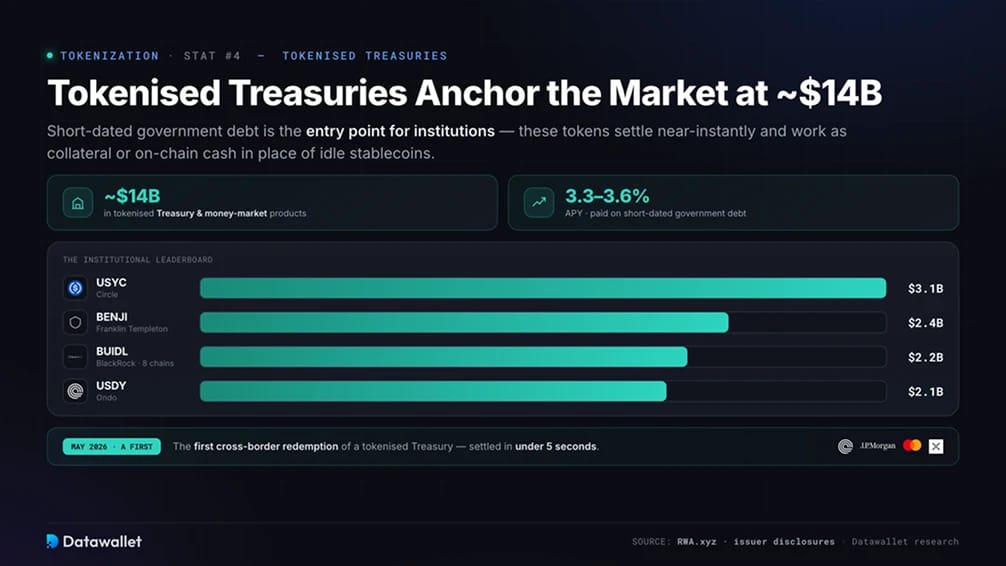
Kurzlaufende Staatsanleihen sind der Einstiegspunkt für Institutionen, die On-Chain-Finanzierung testen, mit tokenisierten Treasury- und Geldmarktprodukten im Wert von rund 14 Milliarden Dollar. Diese Token zahlen 3,3 bis 3,6 %, werden nahezu sofort abgewickelt und dienen als Sicherheit oder On-Chain-Bargeld anstelle ungenutzter Stablecoins.
Die Rangliste ist institutionell geprägt. Circles USYC liegt bei rund 3,1 Milliarden Dollar, BlackRocks BUIDL hält nach dem Einstieg in DeFi über Uniswap im Februar 2026 etwa 2,2 Milliarden Dollar auf acht Chains, Ondos USDY übersteigt 2,1 Milliarden Dollar, und Franklin Templetons BENJI-Linie, hinter dem ersten in den USA registrierten Investmentfonds, der eine öffentliche Blockchain als Register nutzt, kommt über mehrere Anteilsklassen hinweg auf 2,4 Milliarden Dollar.
Im Mai 2026 schlossen Ondo, JPMorgan, Mastercard und Ripple die erste grenzüberschreitende Rücknahme eines tokenisierten Treasury ab, die in weniger als fünf Sekunden abgewickelt wurde.
5. Private Credit ist die größte Kategorie, angeführt von Figure
Gemessen am on-chain abgebildeten Wert ist Private Credit das größte Segment, und ein Emittent dominiert es. Figures Home-Equity-Kredit-Token weist rund 19,3 Milliarden Dollar auf der Provenance-Blockchain aus. Dieser Wert liegt auf Infrastruktur mit Zugangsbeschränkungen und wird überwiegend abgebildet statt offen gehandelt, sodass er die Kategorie weit über das hinaus aufbläht, was Anleger frei kaufen können.
Betrachtet man nur Token, die auf öffentlichen Blockchains bewegt werden, fällt die Zahl kleiner aus, nämlich etwa 5 Milliarden Dollar. Sie verteilt sich auf Kreditgeber wie Maple, dessen Syrup-Pools rund 2 Milliarden Dollar halten, und den diversifizierten Kreditfonds von Apollo. Diese Token zahlen regelmäßig mehr als Staatsanleihen, weil sie reale Kreditnehmer finanzieren, von Handelsfinanzierern bis zu Kreditgebern in Schwellenländern, verglichen mit einem traditionellen Markt von global rund 3,5 Billionen Dollar.

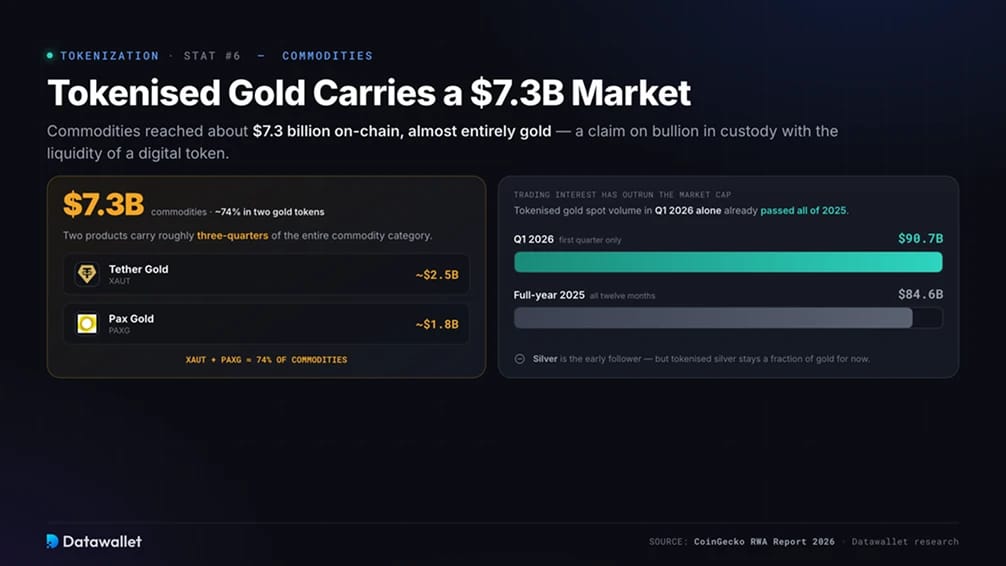
6. Tokenisiertes Gold bedient einen Rohstoffmarkt von 7,3 Milliarden Dollar
Rohstoffe erreichten on-chain etwa 7,3 Milliarden Dollar, fast ausschließlich Gold. Tokenisiertes Gold gibt Inhabern einen Anspruch auf verwahrte Barren mit der Liquidität eines digitalen Token, und zwei Produkte machen etwa drei Viertel des Segments aus: Tether Gold mit knapp 2,5 Milliarden Dollar und Paxos Gold mit rund 1,8 Milliarden Dollar.
Das Handelsinteresse hat die Marktkapitalisierung überholt. Das Spot-Volumen tokenisierten Goldes erreichte im ersten Quartal 2026 90,7 Milliarden Dollar und lag damit bereits über den 84,6 Milliarden Dollar, die im gesamten Jahr 2025 verzeichnet wurden. Silber folgt als Erstes, doch tokenisierte Silberprodukte bleiben vorerst nur ein Bruchteil von Gold.
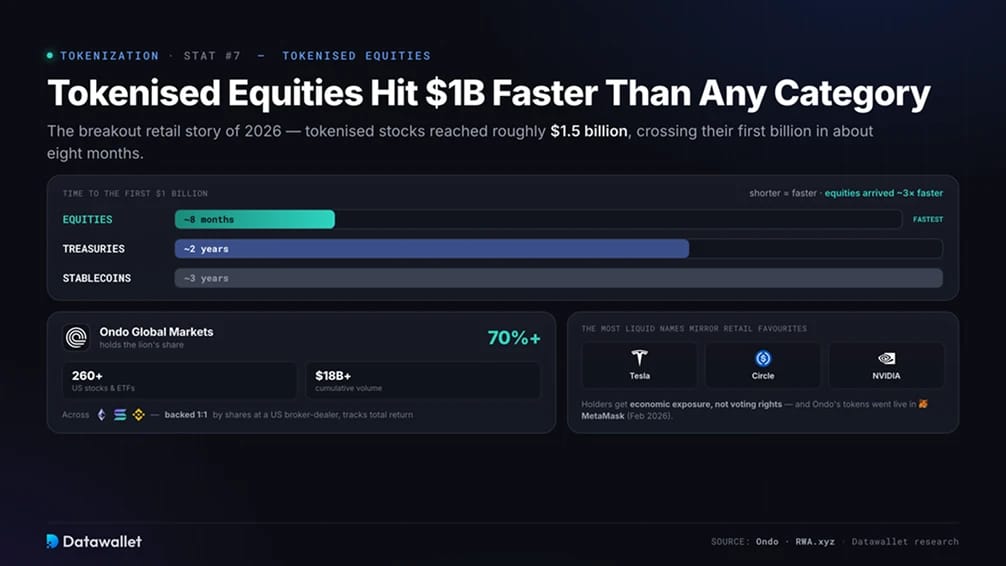
7. Tokenisierte Aktien erreichen 1 Milliarde Dollar schneller als jede frühere Kategorie
Die Durchbruchsgeschichte für Privatanleger im Jahr 2026 sind tokenisierte Aktien. Der globale Markt für tokenisierte Aktien erreichte rund 1,5 Milliarden Dollar und überschritt seine erste Milliarde in etwa acht Monaten. Stablecoins brauchten dafür etwa drei Jahre und tokenisierte Staatsanleihen etwa zwei, was zeigt, wie schnell die Nachfrage entstand.
Ondo Global Markets hält mit mehr als 70 % den Löwenanteil, mit über 260 tokenisierten US-Aktien und ETFs auf Ethereum, Solana und BNB Chain sowie einem kumulierten Volumen von mehr als 18 Milliarden Dollar. Jeder Token ist eins zu eins durch Aktien gedeckt, die bei einem in den USA registrierten Broker-Dealer gehalten werden, und bildet die Gesamtrendite einschließlich Dividenden ab. Die Einschränkung ist wichtig: Inhaber erhalten eine wirtschaftliche Beteiligung an der Kursentwicklung der Aktie, aber weder rechtliches Eigentum noch Stimmrechte, die bei der Verwahrstelle verbleiben.
Die Verbreitung wächst schnell. Die Token von Ondo gingen im Februar 2026 in MetaMask live, Broadridge brachte on-chain Stimmrechtsvertretung zu mehr als 250 tokenisierten Aktien, und im Juni kam eine neue Reihe von durch Ondo tokenisierten Aktien und ETFs hinzu. Die liquidesten Titel spiegeln die Favoriten von Privatanlegern wider: Tesla, Circle und NVIDIA.
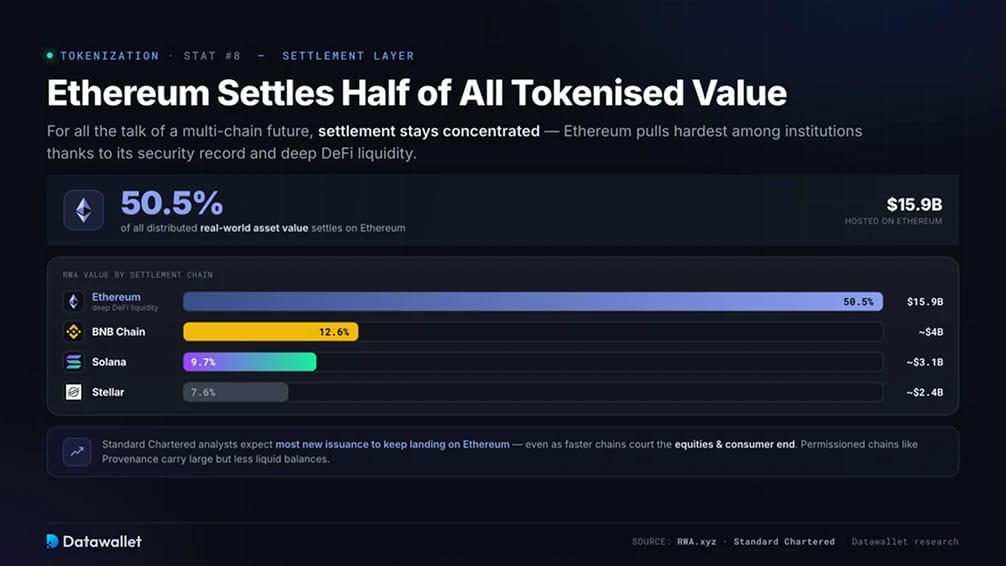
8. Ethereum wickelt die Hälfte des gesamten Werts tokenisierter Vermögenswerte ab
Trotz aller Gespräche über eine Multi-Chain-Zukunft bleibt das Settlement konzentriert. Ethereum beherbergt rund 15,9 Milliarden Dollar des verteilten Werts realer Vermögenswerte, ein Anteil von 50,5 %, und zieht dank seiner Sicherheitsbilanz und der tiefen DeFi-Liquidität vor allem institutionelle Anleger an.
Das Verfolgerfeld ist breit gestreut. BNB Chain hält rund 4 Milliarden Dollar (12,6 %), Solana etwa 3,1 Milliarden Dollar (9,7 %) und Stellar knapp 2,4 Milliarden Dollar (7,6 %), während Permissioned Chains wie Provenance große, aber weniger liquide Bestände halten. Analysten von Standard Chartered erwarten, dass der Großteil neuer Emissionen weiterhin auf Ethereum landet, auch wenn schnellere Chains um Aktien und Verbraucher werben.
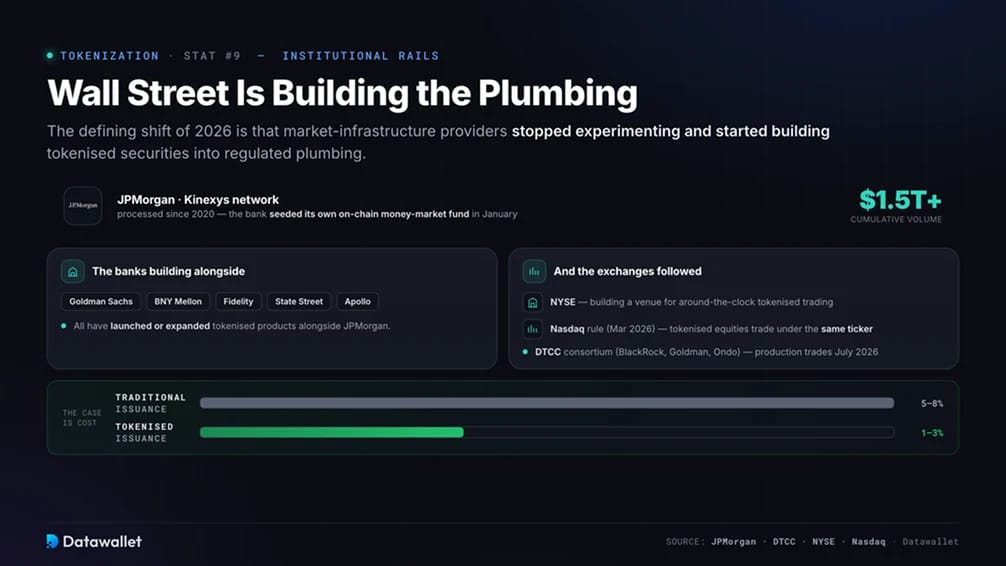
9. Wall Street baut die Infrastruktur für die Tokenisierung auf
Der prägende Wandel des Jahres 2026 besteht darin, dass Anbieter von Marktinfrastruktur aufgehört haben zu experimentieren und angefangen haben zu bauen. Das Kinexys-Netzwerk von JPMorgan hat seit 2020 mehr als 1,5 Billionen Dollar an kumuliertem Volumen verarbeitet, und die Bank hat im Januar einen eigenen On-Chain-Geldmarktfonds aufgelegt. Goldman Sachs, BNY Mellon, Fidelity, State Street und Apollo haben neben ihr alle Produkte gestartet oder erweitert.
Die Börsen folgten. Die NYSE baut einen Handelsplatz für den rund um die Uhr stattfindenden Handel mit tokenisierten Wertpapieren auf, die SEC genehmigte im März 2026 eine Regeländerung der Nasdaq, die den Handel tokenisierter Versionen börsennotierter Aktien unter demselben Ticker und mit denselben wirtschaftlichen Rechten erlaubt, und die DTCC gründete mit BlackRock, Goldman Sachs und Ondo ein Konsortium für tokenisierte Wertpapiere, dessen Produktivhandel im Juli 2026 beginnen soll.
Diese Unternehmen argumentieren mit den Kosten: Herkömmliche Emissionsgebühren liegen schätzungsweise bei 5 bis 8 %, gegenüber 1 bis 3 % bei tokenisierter Emission.
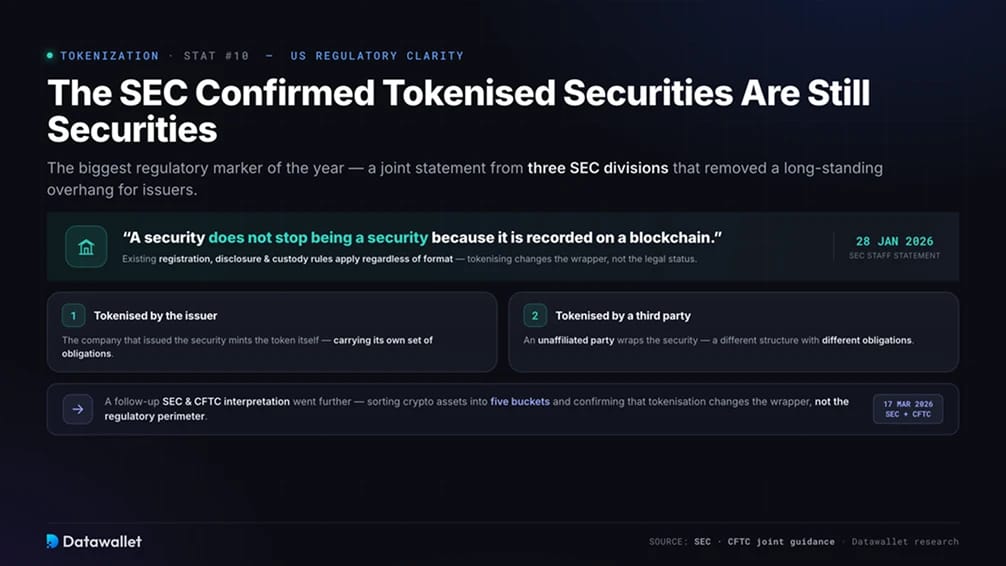
10. Die SEC bestätigte, dass tokenisierte Wertpapiere weiterhin Wertpapiere sind
Der wichtigste regulatorische Meilenstein kam am 28. Januar 2026, als Mitarbeiter von drei SEC-Abteilungen eine gemeinsame Erklärung zu tokenisierten Wertpapieren veröffentlichten. Die Kernaussage ist deutlich: Ein Wertpapier hört nicht auf, ein Wertpapier zu sein, nur weil es auf einer Blockchain erfasst wird, und die bestehenden Registrierungs-, Offenlegungs- und Verwahrungsvorschriften gelten unabhängig vom Format.
Die Erklärung legte zwei Strukturen fest: vom Emittenten tokenisierte Wertpapiere und solche, die von nicht verbundenen Dritten tokenisiert werden, jeweils mit unterschiedlichen Pflichten. Es handelte sich um eine Leitlinie der Mitarbeiter und nicht um eine Regel der Kommission, doch sie beseitigte für Emittenten eine lange bestehende Belastung. Eine anschließende Auslegung von SEC und CFTC vom 17. März 2026 ging weiter, ordnete Krypto-Assets in fünf Kategorien ein und bestätigte, dass die Tokenisierung die Hülle verändert, nicht den regulatorischen Rahmen.
Was ist Asset-Tokenisierung?
Bei der Asset-Tokenisierung wird ein Blockchain-Token ausgegeben, das das Eigentum an einem Off-Chain-Vermögenswert oder das wirtschaftliche Engagement darin abbildet. Das zugrunde liegende Instrument, etwa ein Treasury Bill, ein Goldbarren, eine Aktie oder ein Kredit, wird von einer regulierten Verwahrstelle gehalten, und ein Smart Contract prägt Token, die seinen Wert und gegebenenfalls seine Erträge abbilden.
Die Struktur läuft meist über eine rechtliche Hülle. Ein Emittent bringt den Vermögenswert in eine Zweckgesellschaft ein, eine Plattform gibt dagegen Token aus, und Zahlungen wie Zinsen oder Dividenden fließen on-chain oder über periodische Ausschüttungen an die Inhaber zurück. Compliance-Regeln, etwa die Beschränkung der Inhaber auf verifizierte Anleger, können in den Token einprogrammiert werden, sodass sie ihn begleiten.
Die Tokenisierung verändert, wie sich ein Vermögenswert bewegt, lässt aber seine rechtliche Substanz unberührt. Der Token kann in Sekunden abgewickelt werden, rund um die Uhr gehandelt, in Bruchteile aufgeteilt und in Lending- oder Sicherheitenmärkte eingebunden werden, während der repräsentierte Vermögenswert bleibt, was er war.
Welche Assets werden tokenisiert?
Der Markt hat sich auf eine Handvoll Kategorien eingependelt, jede mit einem anderen Rendite-Profil, Liquiditätsniveau und Risikobild.
- Staatsanleihen: Tokenisierte US-Staatsanleihen und Geldmarktfonds, die größte verteilte Kategorie, mit Renditen von rund 3,3 bis 3,6 % und breiter institutioneller Unterstützung.
- Private Credit: Kreditpools, die Unternehmen und Verbraucher finanzieren. Es ist das größte Segment nach abgebildetem Wert, konzentriert sich aber auf zugangsbeschränkte Infrastrukturen und bietet höhere Renditen bei geringerer Liquidität.
- Rohstoffe: Fast ausschließlich Gold, wobei Silber hinzukommt, und bietet on-chain Zugang zu in Tresoren gelagerten Barren.
- Aktien und ETFs: Tokenisierte Aktien, die börsennotierte Aktien abbilden, die am schnellsten wachsende Privatanlegerkategorie, bieten Preisexposure statt Aktionärsrechte.
- Unternehmens- und Nicht-US-Schulden: Tokenisierte Unternehmensanleihen und Staatsschulden außerhalb der USA, jeweils inzwischen mit über einer Milliarde Dollar.
- Alternative und private Fonds: Tokenisierte Private-Equity-, Venture- und Rückversicherungsprodukte für qualifizierte Anleger, darunter frühe Emissionen von Staatsfonds.
- Immobilien: Das für Privatanleger attraktivste Versprechen, aber das am langsamsten skalierbare, da die Tokenisierung von Immobilien eher einen anteiligen wirtschaftlichen Anspruch als einen rechtlichen Eigentumstitel vermittelt.
Unsere Übersicht der besten RWA-Projekte behandelt die führenden Plattformen, die in diesen Kategorien aufbauen.
Wie wird die Tokenisierung reguliert?
Die Regulierung war der entscheidende Engpass für die institutionelle Adoption, und 2026 brachte die bisher klarsten Regeln in den wichtigsten Rechtsordnungen.
- Vereinigte Staaten: Die Stellungnahme der SEC-Mitarbeiter vom Januar 2026 bestätigte, dass tokenisierte Wertpapiere unter das bestehende Wertpapierrecht fallen, und eine Auslegung vom März gemeinsam mit der CFTC ordnete Kryptowerte fünf Kategorien zu. Der GENIUS Act legte die Regeln für die Stablecoins fest, mit denen diese Geschäfte abgewickelt werden, während der umfassendere CLARITY Act, der den Senat durchläuft, die Aufsicht zwischen den beiden Behörden aufteilen würde.
- Europäische Union: MiCA regelt die Krypto-Asset-Märkte, und die Europäische Zentralbank akzeptiert seit dem 30. März 2026 DLT-basierte Vermögenswerte als notenbankfähige Sicherheiten für Kreditgeschäfte des Eurosystems, ein bedeutsames Signal für die Akzeptanz durch Zentralbanken.
- Vereinigtes Königreich: Die Finanzaufsichtsbehörde FCA arbeitet an den abschließenden Regeln für tokenisierte Vermögenswerte und die Ausgabe von Stablecoins und behandelt qualifizierte Token als geldähnliche Instrumente statt als spekulative Produkte.
- Asien: Singapur, Hongkong und Japan haben eigene Regelwerke, und Japans Finanzaufsichtsbehörde Financial Services Agency will Krypto als Finanzprodukte neu einstufen, mit einer vorgeschlagenen Steuersenkung von 55 % auf 20 %, die brachliegendes inländisches Kapital freisetzen könnte.
In allen Rechtsordnungen lautet die Botschaft gleich: Die Tokenisierung verändert die Infrastruktur der Märkte, ohne das Recht neu zu schreiben, das für die darüber bewegten Vermögenswerte gilt.
Was könnte die Tokenisierung bremsen?
Das Wachstum ist real, doch mehrere Einschränkungen entscheiden darüber, welche Prognosen eintreffen. Wir halten die Liquidität für den am meisten unterschätzten Faktor.
- Dünne Sekundärmärkte: Die meisten tokenisierten Vermögenswerte werden gehalten statt gehandelt, und große Transfers häufen sich um institutionelle Paketgrößen statt um kontinuierliche Marktaktivität. Einen Vermögenswert on-chain zu bringen, schafft noch keine Käufer dafür.
- Repräsentierter versus verteilter Wert: Die Schlagzeilenwerte stützen sich auf repräsentierte Zahlen, die auch Vermögenswerte auf permissioned Chains enthalten, sodass der handelbare Markt kleiner ist, als die größten Zahlen vermuten lassen.
- Rechtliche Eigentumslücken: Viele Token, einschließlich tokenisierter Aktien, vermitteln wirtschaftliches Engagement ohne Rechtstitel oder Stimmrechte, und die meisten Rechtsordnungen verlangen für echte Eigentumswechsel weiterhin die traditionelle Übertragung.
- Verwahrung und Oracle-Abhängigkeit: Ein Token verhält sich nur dann wie der zugrunde liegende Vermögenswert, wenn die Verwahrstelle den realen Wert tatsächlich hält und das Preis-Oracle korrekt bleibt. Fällt eines der beiden Glieder aus, bricht die Bindung an die Realität.
- Konzentration: Einzelne Emittenten dominieren die größten Kategorien, Figure bei Private Credit und Ondo bei Aktien, wodurch der Markt plattformspezifischen Risiken ausgesetzt ist.
- Smart-Contract- und Regulierungsrisiko: On-chain-Code kann unentdeckte Fehler enthalten, und die Regeln unterscheiden sich weiterhin stark von Land zu Land, was die grenzüberschreitende Emission erschwert.
Fazit
Die Tokenisierung hat 2024 und 2025 bewiesen, dass sie funktionieren kann, und 2026, dass sie skalieren kann. Ein Markt, der Anfang 2025 einige Milliarden Dollar wert war, trägt nun mehr als 31 Milliarden Dollar an handelbarem On-chain-Wert, sechs Anlageklassen haben jeweils eine Milliarde überschritten, und die Institutionen, die öffentliche Blockchains einst abgetan haben, bauen nun darauf auf.
Die Richtung scheint festzustehen, auch wenn das Ziel offen ist. Ob der Markt bis 2030 die 16 Billionen Dollar von BCG oder die 2 Billionen Dollar von McKinsey erreicht, hängt davon ab, wie schnell illiquide Vermögenswerte migrieren und wie tief die Sekundärmärkte werden, beides abhängig von der regulatorischen Klarheit, die in diesem Jahr eingetreten ist.
Entscheidend ist das Verhältnis von Handel zu Halten und nicht die bloße Marktkapitalisierung. Der Tag, an dem tokenisierte Vermögenswerte so selbstverständlich gehandelt werden wie die Aktien und Anleihen, die sie abbilden, ist der Tag, an dem Tokenisierung kein Sektor mehr ist, sondern die Standardmethode der Marktabwicklung. Bis dahin trennt die kluge Lesart verteilten von abgebildetem Wert und Rendite tragende Vermögenswerte von den Stablecoins, die sie bewegen.
Unsere Methodik
Dieser Artikel stützt sich auf Live-On-chain-Dashboards, institutionelle Research-Berichte, Veröffentlichungen von Aufsichtsbehörden und Emittentendaten, um die Tokenisierung im Jahr 2026 zu bewerten.
- On-chain-Daten: RWA.xyz für den Wert verteilter und abgebildeter Vermögenswerte, die Zahl der Inhaber, Netzwerkanteile und die Größe einzelner Produkte, abgeglichen mit den Angaben der Emittenten.
- Marktprognosen: Boston Consulting Group mit ADDX, McKinsey, Citi, Standard Chartered und Ark Invest für langfristige Projektionen, dargestellt als Spanne statt als einzelne Zahl.
- Regulatorische Quellen: Die Erklärung der SEC zu tokenisierten Wertpapieren, die gemeinsame Auslegung von SEC und CFTC sowie Unterlagen von Aufsichtsbehörden der EU und Asiens zur jeweiligen rechtlichen Behandlung in den einzelnen Rechtsordnungen.
- Institutionelle Aktivität: Öffentliche Ankündigungen und Einreichungen von BlackRock, Franklin Templeton, JPMorgan, der DTCC, Ondo und großen Börsen zu Produkteinführungen und Infrastrukturschritten.
- Hinweis zur Momentaufnahme: Viele Zahlen stammen aus Live-Dashboards, sodass sich die Werte ändern, wenn Emittenten Token prägen oder einlösen und sich die Marktpreise bewegen.