أبرز 10 إحصاءات الترميز لعام 2026
تحدد هذه المؤشرات ملامح سوق الترميز في منتصف عام 2026.
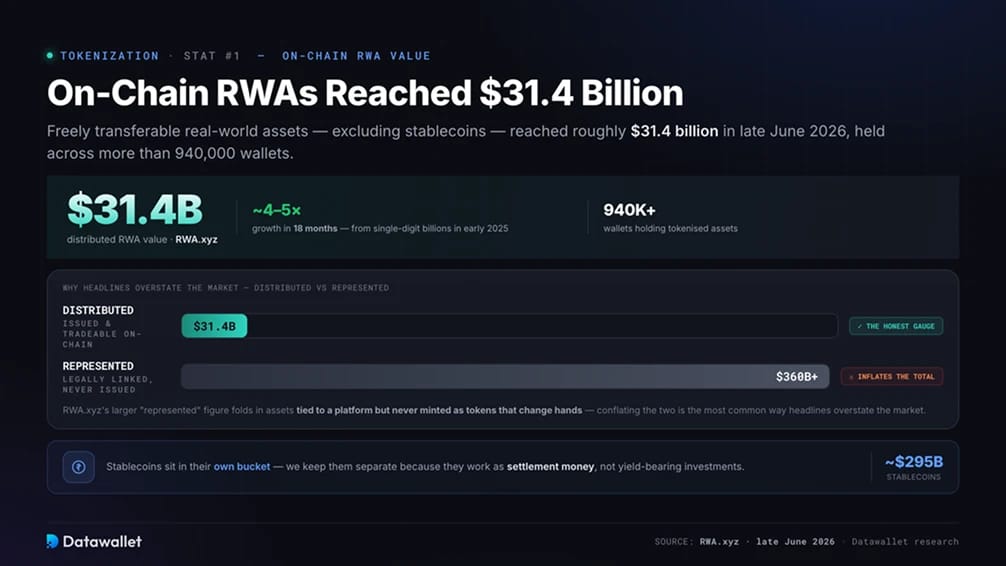
1. بلغت الأصول الواقعية على السلسلة 31.4 مليار دولار
بلغت الأصول الواقعية المرمّزة، المحتسبة كرموز مميزة قابلة للتحويل بحرية وباستثناء العملات المستقرة، نحو 31.4 مليار دولار في أواخر يونيو 2026 وفق RWA.xyz، وهي موزعة على أكثر من 940,000 محفظة. كانت القاعدة عند مليارات من خانة واحدة في بداية 2025، أي أن القطاع نما أربعة إلى خمسة أضعاف خلال ثمانية عشر شهرًا.
يحتاج هذا الرقم إلى تنبيه. يعرض RWA.xyz أيضًا قيمة ممثَّلة أكبر بكثير تتجاوز 360 مليار دولار، وتشمل أصولًا مرتبطة قانونيًا بمنصة لكنها لم تُصدر قط كرموز مميزة تتداول على السلسلة. المقياس الأدق لما يمكن للمستثمرين شراؤه وبيعه هو الرقم الموزّع القريب من 31.4 مليار دولار، والخلط بين الرقمين هو أكثر الطرق شيوعًا للمبالغة في تقدير السوق في العناوين الصحفية.
تقع العملات المستقرة في فئة منفصلة تقارب قيمتها 295 مليار دولار. نفصلها لأنها تعمل كنقد للتسوية لا كاستثمارات مدرّة لعائد، وهو تقسيم نتناوله في تحليل إحصاءات العملات المستقرة.
2. تتوقع BCG سوق ترميز بقيمة 16 تريليون دولار بحلول 2030
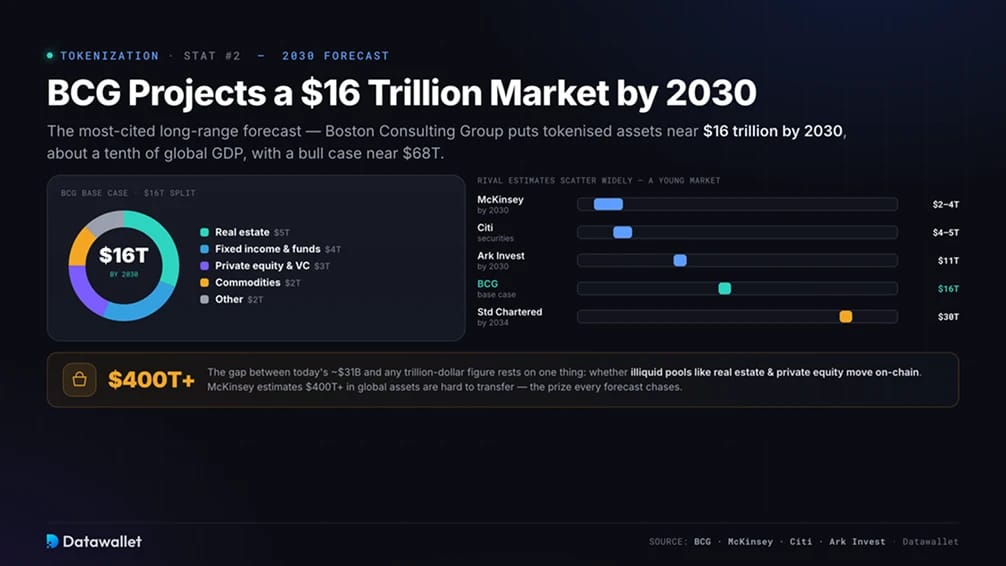
أكثر التوقعات بعيدة المدى تداولًا تعود إلى Boston Consulting Group. ففي دراسة نُشرت مع منصة تداول الأسواق الخاصة ADDX، قدّرت الأصول المرمّزة بنحو 16 تريليون دولار بحلول 2030، أي نحو عُشر الناتج المحلي الإجمالي العالمي. ويتوزع هذا الإجمالي تقريبًا بين 5 تريليونات دولار للعقارات، و4 تريليونات دولار للدخل الثابت والصناديق، و3 تريليونات دولار للأسهم الخاصة ورأس المال الجريء، و2 تريليون دولار للسلع، و2 تريليون دولار لأصول أخرى، مع سيناريو متفائل قرب 68 تريليون دولار.
تتباين التقديرات المنافسة بشكل واسع، وهو مؤشر على حداثة السوق. تصل McKinsey إلى 2 إلى 4 تريليونات دولار بحلول نهاية العقد، وترى Citi 4 إلى 5 تريليونات دولار في الأوراق المالية المرمّزة، وطرحت Standard Chartered 30 تريليون دولار بحلول 2034، ويقدّر تقرير Big Ideas 2026 من Ark Invest 11 تريليون دولار بحلول 2030، وهو لا يزال أقل من 1.4% من إجمالي الأصول المالية العالمية.
تعتمد الفجوة بين رقم اليوم البالغ نحو 31 مليار دولار وأي رقم بالتريليونات على متغير واحد، هو ما إذا كانت مجمّعات كبيرة غير سائلة مثل العقارات والأسهم الخاصة ستنتقل فعلًا إلى السلسلة. تقدّر McKinsey أن أكثر من 400 تريليون دولار من الأصول العالمية يصعب نقلها أو تسعيرها، وهذا المجمّع هو الجائزة التي تسعى إليها كل التوقعات.
3. ست فئات أصول تجاوزت كل منها مليار دولار
في معظم مراحله المبكرة كان القطاع عمليًا منتجًا واحدًا هو سندات الخزانة الأمريكية المرمّزة. تغيّر ذلك. بحلول 2026 كانت ست فئات على الأقل قد تجاوزت كل منها مليار دولار على السلسلة بشكل مستقل، وتشمل الائتمان الخاص والذهب والسلع وسندات الخزانة الأمريكية وسندات الشركات والدين السيادي لغير الولايات المتحدة والصناديق البديلة المؤسسية. وانضمت إليها الأسهم المرمّزة لاحقًا.
يهم هذا التنوع من أجل الاستدامة. فالسوق القائم على فئة أصول واحدة قد يتعثر بقرار تنظيمي واحد، أما السوق الموزع على ست فئات فإزاحته أصعب بكثير. ويُظهر المزيج أيضًا أن رأس المال يفضّل الأدوات المألوفة أولًا، أي الدين الحكومي ودين الشركات، قبل أن يصل إلى أصول يصعب ترميزها مثل العقارات والأسهم الخاصة.
4. سندات الخزانة المرمّزة ترسّخ السوق عند نحو 14 مليار دولار
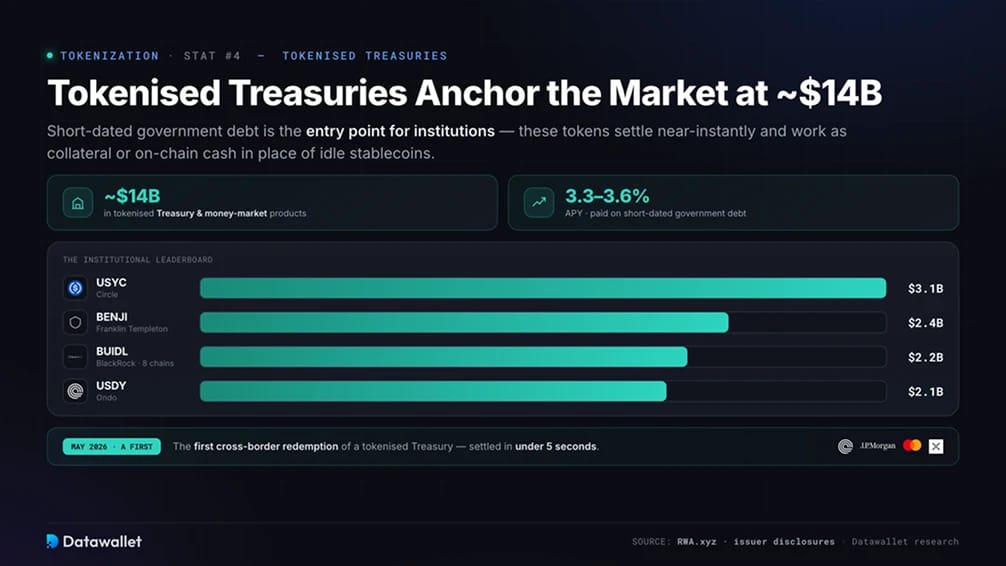
يمثل الدين الحكومي قصير الأجل نقطة الدخول للمؤسسات التي تختبر التمويل على السلسلة، مع منتجات خزانة وأسواق نقد مرمّزة تبلغ قيمتها نحو 14 مليار دولار. تدفع هذه الرموز المميزة 3.3 إلى 3.6%، وتُسوّى شبه فورًا، وتعمل كضمان أو كنقد على السلسلة بدلًا من العملات المستقرة الخاملة.
قائمة الصدارة مؤسسية. يقترب USYC من Circle من 3.1 مليار دولار، ويحتفظ BUIDL من BlackRock بنحو 2.2 مليار دولار عبر ثماني سلاسل بعد وصوله إلى DeFi عبر Uniswap في فبراير 2026، ويتجاوز USDY من Ondo 2.1 مليار دولار، ويضيف خط BENJI من Franklin Templeton، الذي يقف وراء أول صندوق استثمار مشترك مسجّل في الولايات المتحدة يستخدم بلوكشين عامة كسجل له، 2.4 مليار دولار عبر فئات الحصص.
في مايو 2026، أتمت Ondo وJPMorgan وMastercard وRipple أول عملية استرداد عابرة للحدود لسند خزانة مرمّز، وجرت التسوية في أقل من خمس ثوانٍ.
5. الائتمان الخاص هو الفئة الأكبر بقيادة Figure
من حيث القيمة الممثَّلة على السلسلة، الائتمان الخاص هو القطاع الأكبر، ويهيمن عليه مُصدر واحد. يُظهر الرمز المميز لائتمان حقوق الملكية العقارية من Figure نحو 19.3 مليار دولار على بلوكشين Provenance. تقع هذه القيمة على بنية تحتية مقيّدة الوصول وهي في معظمها ممثَّلة لا متداولة علنًا، ما يضخّم الفئة كثيرًا فوق ما يستطيع المستثمرون شراءه بحرية.
عند استبعاد كل ما لا يتحرك على سلاسل عامة يصبح الرقم أصغر، قرب 5 مليارات دولار، موزعًا على مقرضين مثل Maple، التي تحتفظ مجمّعات Syrup لديها بنحو 2 مليار دولار، وصندوق الائتمان المتنوع من Apollo. تدفع هذه الرموز المميزة عادةً أكثر من سندات الخزانة لأنها تموّل مقترضين حقيقيين، من مكاتب تمويل التجارة إلى مقرضي الأسواق الناشئة، مقابل سوق تقليدية تقارب 3.5 تريليون دولار عالميًا.

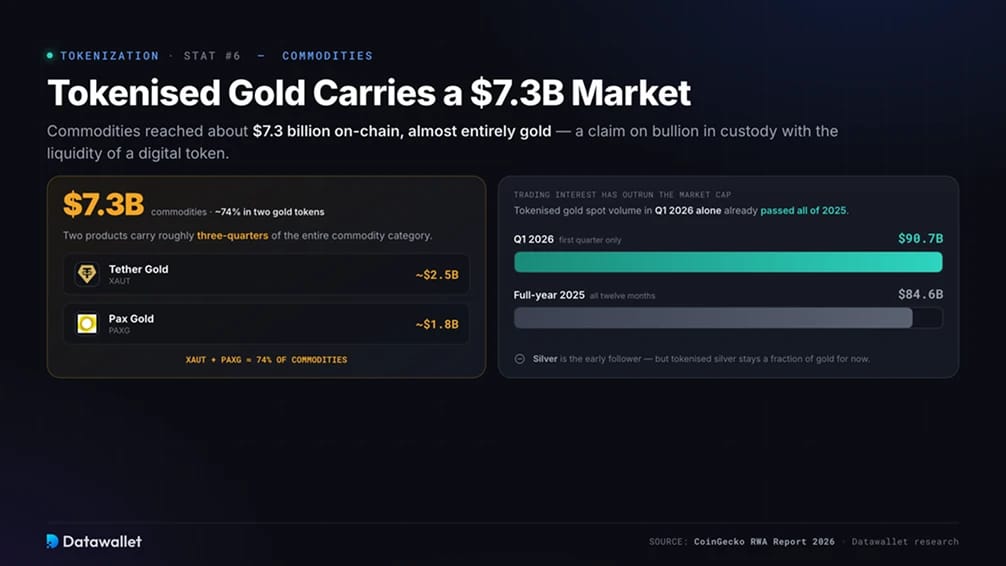
6. الذهب المرمّز يحمل سوق سلع بقيمة 7.3 مليار دولار
بلغت السلع نحو 7.3 مليار دولار على السلسلة، وهي ذهب بالكامل تقريبًا. يمنح الذهب المرمّز حامليه حقًا في سبائك قيد الحفظ مع سيولة رمز مميز رقمي، ويستحوذ منتجان على نحو ثلاثة أرباع القطاع، هما Tether Gold بنحو 2.5 مليار دولار وPaxos Gold بنحو 1.8 مليار دولار.
تجاوز الاهتمام بالتداول القيمة السوقية المعلنة. بلغ حجم التداول الفوري للذهب المرمّز 90.7 مليار دولار في الربع الأول من 2026، متجاوزًا 84.6 مليار دولار المسجلة طوال 2025. وتأتي الفضة في المرتبة التالية، لكن منتجات الفضة المرمّزة تبقى جزءًا صغيرًا من الذهب حاليًا.
7. الأسهم المرمّزة بلغت 1 مليار دولار أسرع من أي فئة سابقة
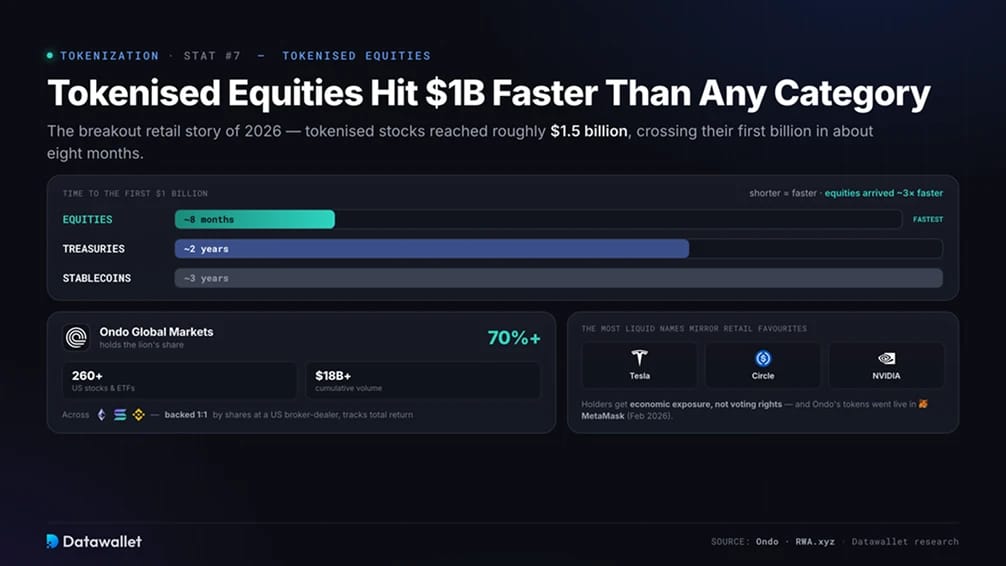
قصة التجزئة الأبرز في 2026 هي الأسهم المرمّزة. بلغ السوق العالمي لـالأسهم المرمّزة نحو 1.5 مليار دولار، متجاوزًا أول مليار له في نحو ثمانية أشهر. استغرقت العملات المستقرة نحو ثلاث سنوات لبلوغ هذا الحد وسندات الخزانة المرمّزة نحو سنتين، ما يبيّن مدى سرعة وصول الطلب.
تستحوذ Ondo Global Markets على حصة الأسد، بأكثر من 70%، مع أكثر من 260 من الأسهم الأمريكية وصناديق ETF المرمّزة عبر إيثريوم وSolana وBNB Chain، وأكثر من 18 مليار دولار في حجم التداول التراكمي. كل رمز مميز مدعوم بنسبة واحد إلى واحد بأسهم يحتفظ بها وسيط تجاري مسجل في الولايات المتحدة، ويتتبع العائد الإجمالي بما في ذلك توزيعات الأرباح. والحد هنا مهم: يحصل الحاملون على انكشاف اقتصادي لسعر السهم، لا على الملكية القانونية أو حقوق التصويت، فهذه تبقى لدى أمين الحفظ.
يتسع التوزيع بسرعة. فقد أُطلقت رموز Ondo المميزة في MetaMask في فبراير 2026، وأدخلت Broadridge التصويت بالوكالة على السلسلة إلى أكثر من 250 من الأسهم المرمّزة، ووصلت في يونيو دفعة جديدة من الأسهم وصناديق ETF المرمّزة عبر Ondo. وتعكس الأسماء الأكثر سيولة المفضلات لدى المستثمرين الأفراد: Tesla وCircle وNVIDIA.
8. إيثريوم تسوّي نصف قيمة جميع الأصول المرمّزة
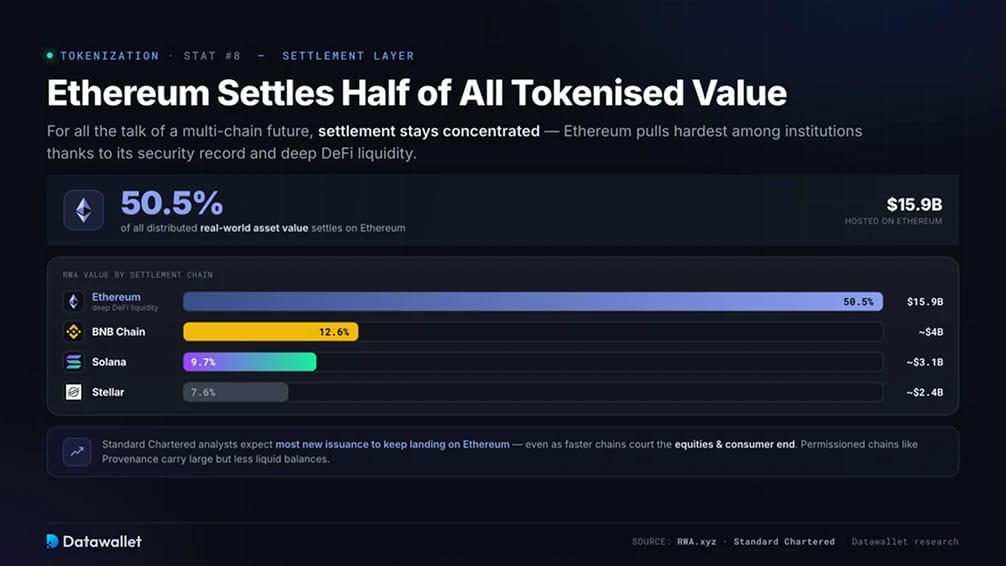
على الرغم من كل الحديث عن مستقبل متعدد السلاسل، تبقى التسوية مركّزة. تستضيف إيثريوم نحو 15.9 مليار دولار من قيمة الأصول الحقيقية الموزّعة، بحصة 50.5%، وتجذب المؤسسات أكثر من غيرها بفضل سجلها الأمني وسيولة DeFi العميقة فيها.
أما المجموعة اللاحقة فمتفرقة. تحتفظ BNB Chain بنحو 4 مليارات دولار (12.6%)، وSolana بنحو 3.1 مليار دولار (9.7%)، وStellar بقرابة 2.4 مليار دولار (7.6%)، بينما تحتفظ السلاسل المقيّدة بالتصاريح مثل Provenance بأرصدة كبيرة لكنها أقل سيولة. ويتوقع محللو Standard Chartered أن تواصل معظم الإصدارات الجديدة الاستقرار على إيثريوم، حتى مع سعي السلاسل الأسرع لاستقطاب الأسهم وقطاع المستهلكين.
9. Wall Street تبني البنية التحتية للترميز
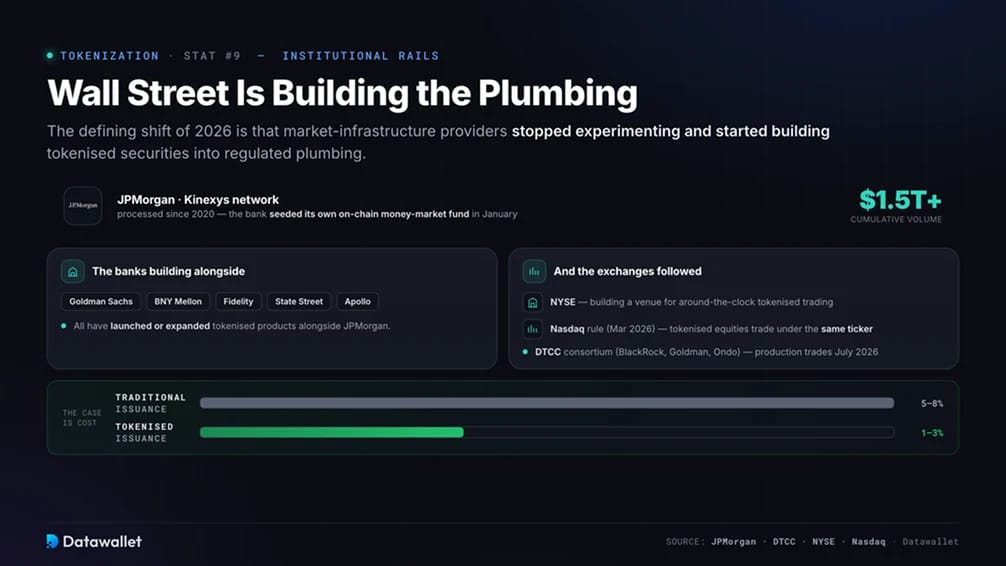
التحول الأبرز في 2026 هو أن مزوّدي البنية التحتية للأسواق توقفوا عن التجريب وبدأوا البناء. فقد عالجت شبكة Kinexys التابعة لـ JPMorgan أكثر من 1.5 تريليون دولار في حجم التداول التراكمي منذ 2020، وأطلق البنك صندوقه الخاص لأسواق المال على السلسلة في يناير. وأطلقت Goldman Sachs وBNY Mellon وFidelity وState Street وApollo منتجات أو وسّعتها إلى جانبه.
وتبعتها البورصات. تبني NYSE منصة لتداول الأوراق المالية المرمّزة على مدار الساعة، ووافقت SEC على تعديل لقاعدة في Nasdaq في مارس 2026 يتيح تداول النسخ المرمّزة من الأسهم المدرجة بالرمز نفسه والحقوق الاقتصادية نفسها، وشكّلت DTCC اتحاداً للأوراق المالية المرمّزة مع BlackRock وGoldman Sachs وOndo، على أن تبدأ الصفقات الفعلية في يوليو 2026.
وحجة هذه الشركات هي التكلفة: تبلغ رسوم الإصدار التقليدي نحو 5 إلى 8% مقابل 1 إلى 3% للإصدار المرمّز.
10. SEC تؤكد أن الأوراق المالية المرمّزة تبقى أوراقاً مالية
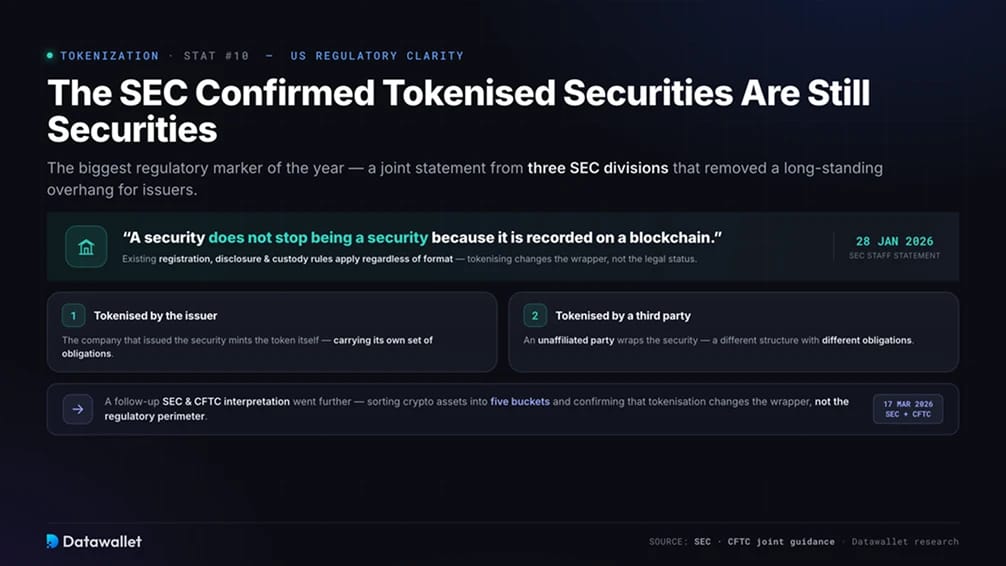
جاء أبرز مؤشر تنظيمي في 28 يناير 2026، حين أصدر موظفون من ثلاث إدارات في SEC بياناً مشتركاً حول الأوراق المالية المرمّزة. والرسالة الأساسية صريحة: الورقة المالية لا تتوقف عن كونها ورقة مالية لأنها مسجلة على بلوكشين، وتنطبق قواعد التسجيل والإفصاح وحفظ الأصول القائمة بغض النظر عن الصيغة.
حدّد البيان هيكلين: أوراق مالية يرمّزها المُصدر وأخرى ترمّزها أطراف ثالثة غير تابعة له، ولكل منهما التزامات مختلفة. وكان إرشاداً من الموظفين لا قاعدة صادرة عن اللجنة، لكنه أزال عبئاً قديماً عن المُصدرين. وذهب تفسير لاحق مشترك بين SEC وCFTC في 17 مارس 2026 أبعد من ذلك، إذ صنّف الأصول المشفرة في خمس فئات وأكد أن الترميز يغيّر الغلاف لا النطاق التنظيمي.
ما هو ترميز الأصول؟
يُصدر ترميز الأصول رمزاً مميزاً على بلوكشين يمثل ملكية أصل خارج السلسلة أو انكشافاً اقتصادياً له. ويحتفظ أمين الحفظ المرخّص بالأداة الأساسية، سواء كانت سند خزانة أو سبيكة ذهب أو سهماً أو قرضاً، ويُنشئ عقد ذكي رموزاً مميزة تتتبع قيمته ودخله عند الاقتضاء.
يمر الهيكل عادةً عبر غلاف قانوني. يضع المُصدر الأصل في كيان ذي غرض خاص، وتُصدر منصة رموزاً مميزة مقابله، وتعود المدفوعات مثل الفوائد أو توزيعات الأرباح إلى الحاملين على السلسلة أو عبر توزيعات دورية. ويمكن برمجة قواعد الامتثال، مثل حصر الحاملين في مستثمرين تم التحقق منهم، داخل الرمز المميز لتنتقل معه.
يغيّر الترميز طريقة انتقال الأصل مع إبقاء جوهره القانوني على حاله. فيمكن للرمز المميز أن يُسوّى في ثوانٍ، ويُتداول على مدار الساعة، ويُجزأ إلى كسور، ويتصل بأسواق الإقراض أو الضمانات، بينما يبقى الأصل الذي يمثله كما كان.
ما الأصول التي يجري ترميزها؟
استقر السوق على عدد قليل من الفئات، لكل منها ملف عائد ومستوى سيولة ونطاق مخاطر مختلف.
- الأوراق المالية الحكومية: سندات الخزانة الأمريكية وصناديق أسواق المال المرمّزة، وهي أكبر فئة موزّعة، وتدفع عوائد تبلغ نحو 3.3 إلى 3.6% بدعم مؤسسي قوي.
- الائتمان الخاص: مجمّعات قروض تمول الشركات والمستهلكين، وهي أكبر شريحة من حيث القيمة الممثَّلة لكنها متركزة على مسارات مقيّدة بالتصاريح، وتقدم عوائد أعلى وسيولة أقل.
- السلع: ذهب بالكامل تقريباً، مع بروز الفضة، وتتيح انكشافاً على السلسلة لسبائك محفوظة في خزائن.
- الأسهم وصناديق ETF: أسهم مرمّزة تتتبع أسهماً مدرجة، وهي أسرع فئات الأفراد نمواً، وتتيح انكشافاً على السعر لا حقوق المساهمين.
- ديون الشركات والديون غير الأمريكية: سندات شركات وديون سيادية مرمّزة خارج الولايات المتحدة، تجاوزت كل منها الآن مليار دولار.
- الصناديق البديلة والخاصة: منتجات مرمّزة للأسهم الخاصة ورأس المال المغامر وإعادة التأمين موجهة للمستثمرين المؤهلين، بما في ذلك إصدارات مبكرة لصناديق الثروة السيادية.
- العقارات: الطرح الأكثر ملاءمة للأفراد والأبطأ في التوسع، لأن ترميز العقار يمنح انكشافاً اقتصادياً جزئياً بسهولة أكبر من منح الملكية القانونية.
يغطي ملخصنا لـأفضل مشاريع RWA المنصات الرائدة التي تبني عبر هذه الفئات.
كيف يُنظَّم الترميز؟
كان التنظيم العامل الحاسم أمام التبني المؤسسي، وقد جاء 2026 بأوضح القواعد حتى الآن في الولايات القضائية الكبرى.
- الولايات المتحدة: أكد بيان موظفي SEC في يناير 2026 أن الأوراق المالية المرمّزة تخضع لقانون الأوراق المالية القائم، ورسم تفسير مشترك مع CFTC في مارس الأصول المشفرة في خمس فئات. ووضع قانون GENIUS قواعد العملات المستقرة التي تسوّي هذه الصفقات، بينما سيقسّم قانون CLARITY الأوسع، الذي يتقدم في مجلس الشيوخ، الإشراف بين الجهتين.
- الاتحاد الأوروبي: ينظّم MiCA أسواق الأصول المشفرة، وبدأ البنك المركزي الأوروبي قبول الأصول القائمة على DLT كضمانات مؤهلة لعمليات الائتمان في اليوروسيستم اعتباراً من 30 مارس 2026، وهي إشارة مهمة إلى قبول البنوك المركزية.
- المملكة المتحدة: تعمل هيئة السلوك المالي على استكمال قواعد الأصول المرمّزة وإصدار العملات المستقرة، وتعامل الرموز المميزة المؤهلة كأدوات شبيهة بالنقود لا كمنتجات مضاربية.
- آسيا: تطبّق سنغافورة وهونغ كونغ واليابان أنظمة مخصصة، وتتجه هيئة الخدمات المالية اليابانية إلى إعادة تصنيف الأصول المشفرة كمنتجات مالية، مع اقتراح خفض الضريبة من 55% إلى 20% بما قد يفتح رؤوس أموال محلية خاملة.
الرسالة واحدة عبر الولايات القضائية. فالترميز يغيّر البنية التحتية للأسواق دون إعادة كتابة القانون الذي يحكم الأصول المتحركة عبرها.
ما الذي قد يبطئ الترميز؟
النمو حقيقي، لكن عدة قيود ستحدد أي التوقعات ستتحقق. ونرى أن السيولة هي الأكثر استهانة بها.
- ضعف الأسواق الثانوية: يُحتفظ بمعظم الأصول المرمّزة ولا يُتداول بها، وتميل التحويلات الكبيرة إلى التجمع حول أحجام الدفعات المؤسسية بدلاً من نشاط سوقي مستمر. فوضع أصل على السلسلة لا يخلق له مشترين.
- القيمة الممثَّلة مقابل القيمة الموزَّعة: تعتمد الإجماليات المعلنة على أرقام ممثَّلة تشمل أصولًا موجودة على سلاسل مقيَّدة الوصول، ولذلك فإن السوق القابلة للتداول أصغر مما توحي به أكبر الأرقام.
- فجوات الملكية القانونية: تمنح كثير من الرموز المميزة، ومنها الأسهم المرمّزة، تعرضًا اقتصاديًا دون سند ملكية قانوني أو حقوق تصويت، وما زالت معظم الولايات القضائية تشترط النقل التقليدي لتغيير الملكية الفعلي.
- الاعتماد على الحفظ والمصدر الخارجي للأسعار (oracle): لا يتصرف الرمز المميز مثل أصله الأساسي إلا إذا كان أمين الحفظ يحتفظ بالأصل الفعلي وظل مصدر الأسعار (oracle) دقيقًا. وأي إخفاق في أي من الحلقتين يكسر الارتباط بالواقع.
- التركّز: تهيمن جهات إصدار منفردة على أكبر الفئات، فتهيمن Figure على الائتمان الخاص وOndo على الأسهم، مما يعرّض السوق لمخاطر خاصة بكل منصة.
- مخاطر العقود الذكية والمخاطر التنظيمية: قد تحمل الشيفرة البرمجية على السلسلة عيوبًا لم تُكتشف بعد، وما زالت القواعد تختلف اختلافًا حادًا عبر الحدود، مما يعقّد الإصدار عبر ولايات قضائية متعددة.
الخلاصة
أمضى الترميز عامي 2024 و2025 في إثبات أنه قابل للعمل، وعام 2026 في إثبات أنه قابل للتوسع. فالسوق التي بلغت قيمتها بضعة مليارات من الدولارات في أوائل 2025 تحمل الآن أكثر من 31 مليار دولار من القيمة القابلة للتداول على السلسلة، وقد تجاوزت ست فئات من الأصول مليار دولار لكل منها، وباتت المؤسسات التي كانت ترفض البلوكشين العامة تبني عليها.
يبدو الاتجاه محسومًا حتى وإن لم تتضح الوجهة. فبلوغ السوق 16 تريليون دولار بحسب BCG أو 2 تريليون دولار بحسب McKinsey بحلول 2030 يعتمد على سرعة انتقال الأصول غير السائلة وعمق الأسواق الثانوية، وكلاهما مرتبط بالوضوح التنظيمي الذي تحقق هذا العام.
الرقم المهم هو نسبة التداول إلى الاحتفاظ لا القيمة السوقية المعلنة. فاليوم الذي تُتداول فيه الأصول المرمّزة بسهولة الأسهم والسندات التي تمثلها هو اليوم الذي يتوقف فيه الترميز عن كونه قطاعًا ويصبح الطريقة الافتراضية لتسوية الأسواق. وإلى ذلك الحين، تفصل القراءة الذكية بين القيمة الموزَّعة والقيمة الممثَّلة، وبين الأصول المدرّة لعائد والعملات المستقرة التي تنقلها.
منهجيتنا
يستند هذا المقال إلى لوحات بيانات حية على السلسلة وأبحاث مؤسسية وإصدارات الجهات التنظيمية وبيانات جهات الإصدار لتقييم الترميز في 2026.
- بيانات على السلسلة: RWA.xyz لقيمة الأصول الموزَّعة والممثَّلة وأعداد الحائزين وحصص الشبكات وأحجام المنتجات الفردية، مع مطابقتها بإفصاحات جهات الإصدار.
- توقعات السوق: Boston Consulting Group مع ADDX وMcKinsey وCiti وStandard Chartered وArk Invest للتوقعات بعيدة المدى، وتُعرض في نطاق لا برقم واحد.
- المصادر التنظيمية: بيان SEC بشأن الأوراق المالية المرمّزة، والتفسير المشترك الصادر عن SEC وCFTC، ومواد الجهات التنظيمية في الاتحاد الأوروبي وآسيا لمعرفة المعالجة الخاصة بكل ولاية قضائية.
- النشاط المؤسسي: إعلانات وإيداعات علنية من BlackRock وFranklin Templeton وJPMorgan وDTCC وOndo وكبرى المنصات لمعرفة إطلاق المنتجات وتحركات البنية التحتية.
- تنبيه بشأن اللقطة الآنية: تأتي أرقام كثيرة من لوحات بيانات حية، لذا تتغير القيم عندما تصدر الجهات الرموز المميزة أو تستردها وتتحرك أسعار السوق.