








ما هي شركة خزينة إيثريوم؟
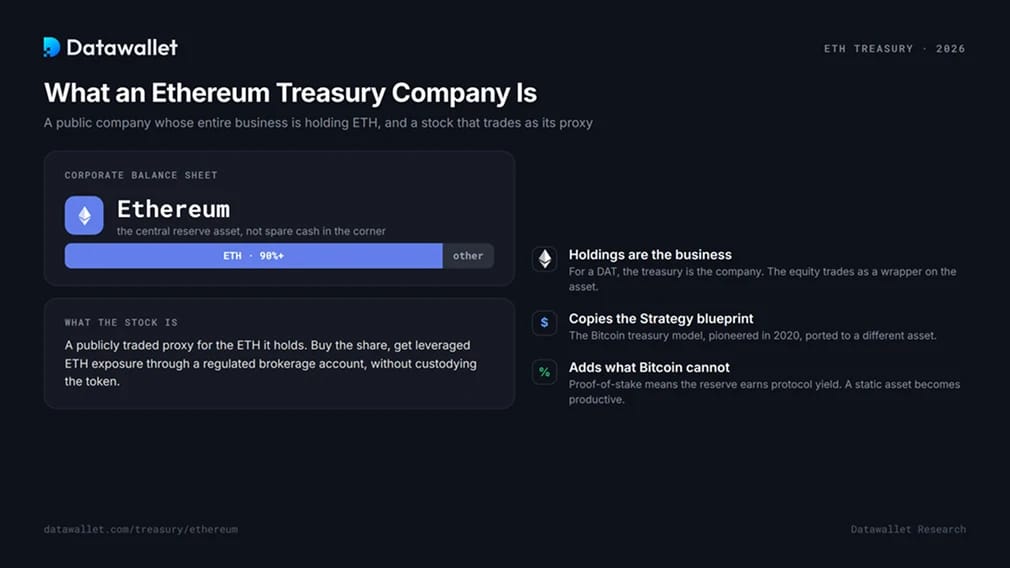
شركة خزينة إيثريوم، أو ETH DAT، هي شركة مدرجة في البورصة تحتفظ بإيثريوم كأصل مركزي في ميزانيتها العمومية. يمنح شراء السهم مستثمري الأسهم انكشافًا على ETH برافعة مالية عبر حساب وساطة خاضع للتنظيم، دون حيازة الرمز المميز.
يحاكي هذا النموذج مخطط خزينة بيتكوين الذي ابتكرته Strategy في عام 2020، ثم يضيف ما لا يستطيع بيتكوين تقديمه. فبما أن إيثريوم تعتمد إثبات الحصة، يمكن لخزينة ETH وضع حيازاتها في الستيكينغ للحصول على عائد البروتوكول، فيتحول الاحتياطي الساكن إلى أصل منتج. وهذا الفارق الواحد يحدد كيفية بناء هذه الشركات وتقييمها واختبارها تحت الضغط.
شركة الخزينة الحقيقية ليست شركة تركن فائض العملات المشفرة في الاحتياطي. فبالنسبة إلى DAT، الحيازات هي النشاط التجاري نفسه، ويُتداول السهم بوصفه بديلًا عنها.
كيف تعمل دورة خزينة ETH
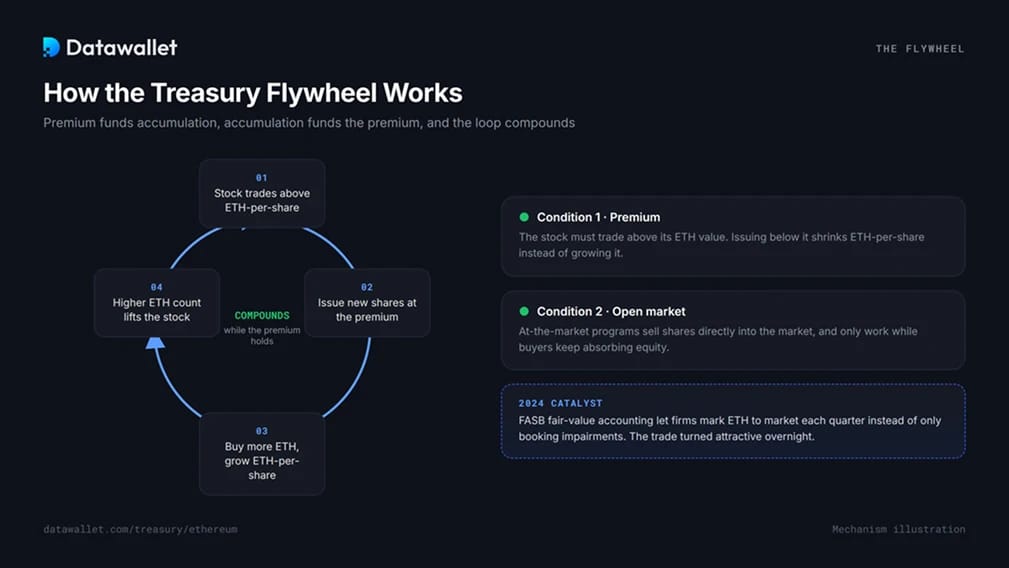
يعمل النموذج بآلية واحدة. عندما يُتداول السهم فوق قيمة ETH لكل سهم، تصدر الشركة أسهمًا جديدة وتشتري المزيد من ETH وتزيد ETH لكل سهم حتى بعد التخفيف. وارتفاع كمية ETH يرفع السهم، ما يموّل الجولة التالية من جمع التمويل. وهكذا تتراكم الحلقة.
ويلزم شرطان لاستمرارها. الأول أن يُتداول السهم بعلاوة على ETH الأساسي، لأن الإصدار دون هذه القيمة يقلّص ETH لكل سهم بدل أن يزيده. والثاني أن يواصل السوق استيعاب الأسهم، لأن معظم الخزائن تجمع التمويل عبر برامج الطرح في السوق التي لا تعمل إلا ما دامت العلاوة قائمة.
وأشعل محفّز الفتيل في عام 2024. فقد نقل مجلس FASB العملات المشفرة للشركات إلى المحاسبة بالقيمة العادلة، ما أتاح للشركات الإبلاغ عن حيازاتها بسعر السوق كل ربع سنة بدل تسجيل الانخفاضات فقط. وأصبح بإمكان ETH أخيرًا إظهار مكاسب في الميزانية العمومية، فغدت صفقة الخزينة جذابة تقريبًا بين ليلة وضحاها.
لماذا تختلف خزائن ETH عن خزائن بيتكوين
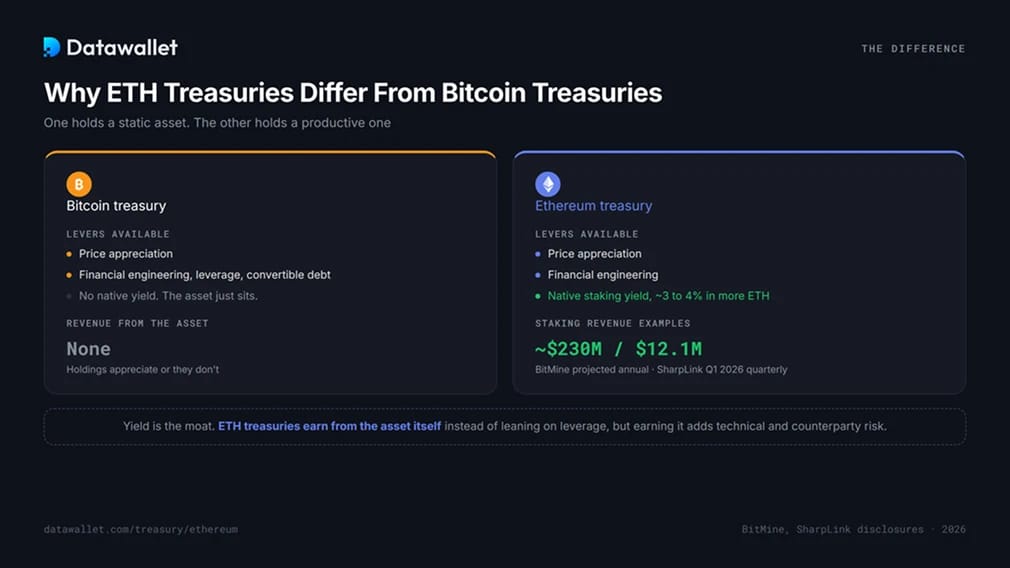
تحتفظ خزينة بيتكوين بأصل لا يدر عائدًا، لذا فإن أدواتها الوحيدة هي السعر والهندسة المالية. أما خزينة إيثريوم فتحتفظ بأصل منتج. إذ يحقق ETH المودع في الستيكينغ عائدًا أصليًا يتراوح تقريبًا بين 3 و4 في المئة سنويًا، يُدفع في صورة ETH إضافي، ما يمنح هذه الشركات إيرادات مستقلة عن السعر.
الأرقام باتت مهمة الآن. تتوقع BitMine Immersion، أكبر خزينة ETH، إيرادات ستيكينغ سنوية تقارب 230 مليون دولار بمجرد وضع معظم حيازاتها في الستيكينغ، بعائد يبلغ نحو 3 في المئة على أكثر من 4.7 مليون ETH مودعة. أما SharpLink، ثاني أكبر خزينة، فقد ارتفعت إيراداتها الفصلية إلى 12.1 مليون دولار في بداية 2026 بفضل الستيكينغ بالكامل تقريبًا، مقارنة بأقل من 1 مليون دولار قبل عام.
وتعبّر إدارة SharpLink عن ذلك بوضوح: خزائن ETH تكسب من الأصل نفسه بدل الاعتماد على الرافعة المالية والديون القابلة للتحويل كما تفعل خزائن بيتكوين غالبًا. العائد هو الخندق الدفاعي، لكنه يرفع المخاطر أيضًا، لأن تحقيقه ينطوي على مخاطر تقنية ومخاطر الأطراف المقابلة لا تمسّ خزينة بيتكوين أبدًا. وللاطلاع على الآليات، راجع دليلنا حول أفضل منصات الستيكينغ لإيثريوم.
قراءة mNAV: الرقم الذي يحدد البقاء
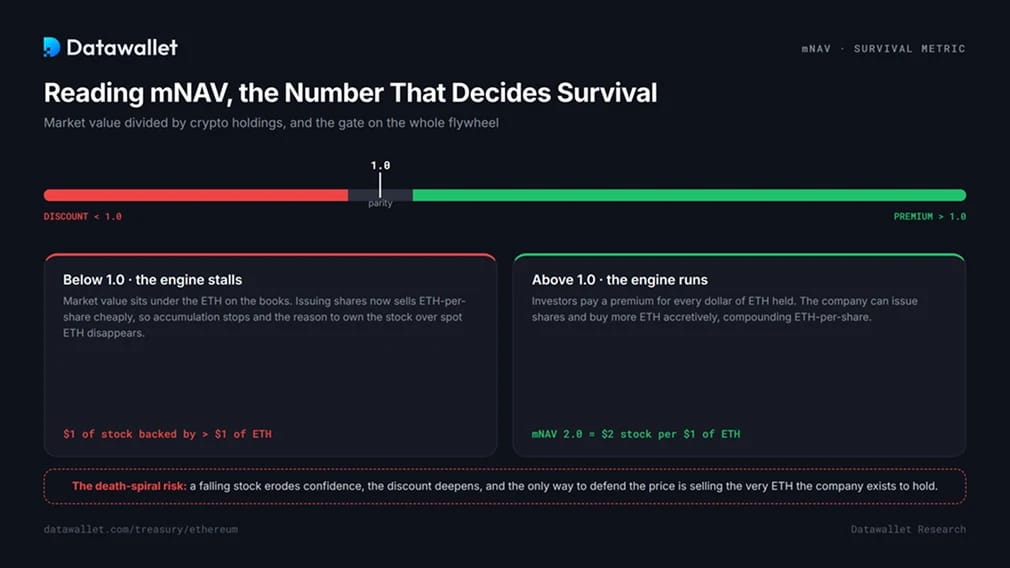
أهم مقياس لشركة الخزينة هو mNAV، أي مضاعف صافي قيمة الأصول: القيمة السوقية مقسومة على قيمة حيازاتها من العملات المشفرة. فمعدل mNAV البالغ 2.0 يعني أن المستثمرين يدفعون 2 $ في السهم مقابل كل 1 $ من ETH في الميزانية العمومية. وما فوق 1.0 يمثل علاوة، وما دون 1.0 يمثل خصمًا.
mNAV هو بوابة الدورة. فالعلاوة تتيح للشركة إصدار الأسهم وشراء ETH بما يحقق زيادة. وتحت 1.0 يتعطل هذا المحرك: فإصدار الأسهم سيبيع ETH لكل سهم بسعر رخيص، فيتوقف التراكم ويزول سبب امتلاك السهم بدلًا من ETH الفوري.
الخطر أن الخصم يغذي نفسه. فهبوط السهم يضعف الثقة، وفقدان الثقة يعمّق الخصم، وقد تدفع الدورة المجمدة شركة ضعيفة إلى دوامة الموت، حيث تصبح الوسيلة الوحيدة للدفاع عن سعر السهم هي بيع ETH ذاته الذي وُجدت الشركة لحيازته. ويُعد mNAV لكل شركة في الجدول أعلاه أسرع مؤشر على الخزائن التي ما زالت تعمل.
كيف تشغّل الخزائن ETH الخاص بها
النشر هو المجال الذي تعبّر فيه خزائن ETH عن استراتيجيتها وقابليتها لتحمل المخاطر. وفيما يلي الأساليب الشائعة، مرتبة تقريبًا من حيث المخاطر:
- مدققون يديرها المالك. تشغّل الشركة مدققيها الخاصين للتحكم الكامل في الحصة والمكافآت، وتتحمل عبء استمرارية التشغيل وإدارة المفاتيح.
- خدمات الستيكينغ المؤسسية. تفوّض معظم الخزائن الكبيرة مزوّدين مثل Figment، أو تستخدم أدوات داخلية مثل MAVAN من BitMine، فتحصل على العائد دون تشغيل البنية التحتية.
- الستيكينغ السائل. يتيح الستيكينغ عبر بروتوكولات تصدر إيصالًا قابلًا للتداول كرمز مميز إبقاء المركز سائلًا أثناء تحقيق العائد، مقابل التعرض لمخاطر العقد الذكي. ويتناول دليل منصات الستيكينغ السائل لدينا المفاضلات بين الخيارات.
- النشر النشط في DeFi. هو الجبهة الأحدث والأعلى مخاطرة. فصندوق العائد على السلسلة التابع لـ SharpLink بقيمة 125 مليون دولار مع Galaxy Digital، المعلن عنه في 2026، يدفع ETH الخزينة إلى استراتيجيات DeFi تستهدف عوائد تفوق معدل الستيكينغ الأساسي.
وتمثل هذه الخطوة الأخيرة تحولًا. فقد توقفت خطة التراكم البحت، وأصبحت الخزائن تتنافس الآن على مدى إنتاجية توظيف ETH، لا على حجم ما تحتفظ به فحسب.
المخاطر الكامنة وراء النموذج
تتحمل خزائن ETH كل مخاطر خزائن بيتكوين، إضافة إلى طبقة مخاطر خاصة بها:
- انضغاط mNAV. هو الخطر الحاسم في 2026. فالخصم يجمّد الدورة وقد يطلق ديناميكية دوامة الموت المذكورة أعلاه.
- تركّز الأصول. تحتفظ خزائن مثل BitMine بأكثر من 90 في المئة من أصولها في رمز مميز واحد. وأي هبوط حاد في ETH يضرب الميزانية العمومية دون أي ما يخفف أثره.
- الخسائر الخاصة بالستيكينغ. يؤدي معاقبة المدقق (slashing) إلى إتلاف رأس المال الأساسي، ويمكن لثغرات العقد الذكي في أي تكامل مع DeFi أن تمحو رأس المال المنشور. وتُظهر موجة الثغرات في 2026، بما فيها خسائر من تسعة أرقام في Kelp DAO وDrift، أن هذا التعرض حقيقي.
- الرافعة المالية وإعادة التمويل. أصدرت عدة خزائن ديونًا قابلة للتحويل أو أسهمًا ممتازة قرب ذروة 2025. وخدمة هذه الأوراق في سوق متراجعة ضغط قائم بذاته، منفصل عن سعر ETH.
- السيولة وفك الارتباط. تواجه ETH المودعة في الستيكينغ طابور خروج. وقد لا تتمكن شركة الخزينة المضطرة إلى البيع بسرعة من إلغاء الستيكينغ بالسرعة الكافية لمواجهة اللحظة.
هذا ليس نصيحة استثمارية. سهم شركة الخزينة هو رهان بالرافعة المالية على ETH، ويحمل مخاطر التنفيذ في الشركات، وليس بديلاً عن الرمز المميز.
موجة التصفية في 2026
بلغت صفقة الخزائن ذروتها في منتصف 2025 وتصحّحت بشدة منذ ذلك الحين. عند القمة، تداولت بعض الخزائن بأكثر من 25 ضعف mNAV. وبحلول أواخر 2025 انكمش مضاعف قطاع خزائن BTC وETH إلى نحو 1.1، ما محا تقريباً كامل العلاوة التي كانت تبرر النموذج. وتتداول أسهم كثير من خزائن ETH دون مستوياتها القياسية في 2025 بكثير، إذ تراجع سهم SharpLink بنحو 90 في المئة عن ذروته رغم نمو حيازاته من ETH.
دفعت قوتان نحو ذلك. فقد هبطت ETH بحدة خلال 2026 وسحبت معها كل الميزانيات العمومية، وتوقف السوق عن دفع علاوة مقابل تعرّض صار متاحاً عبر صناديق ETF الفورية. ويتفق محللون في مؤسسات منها Standard Chartered وGalaxy على فرضية واحدة: القطاع سيشهد اندماجات، وستنجو الأسماء الأقوى بفضل التنفيذ المنضبط وإيرادات الستيكينغ الحقيقية، وستصبح الخزائن الأضعف التي تتداول دون NAV أهدافاً للاستحواذ أو تُصفّى. لقد انتهى سباق الاستحواذ. وللاطلاع على الصورة المماثلة لبيتكوين، قارن متتبع خزائن بيتكوين، وللاطلاع على مسار صناديق ETF الذي ضغط على العلاوات، راجع متتبع صناديق ETF الخاصة بإيثريوم.
كيف تتحقق من حيازات ETH لدى الشركات
ينبغي التحقق من أرقام الخزائن لا الوثوق بها. ويجمع التحقق الأقوى بين ثلاثة مصادر. تأتي الإفصاحات العامة أولاً، إذ تفصح الشركات المدرجة عن أرصدة ETH ونشاط الستيكينغ وهيكل رأس المال في القوائم المالية والبيانات الصحفية. وحين تنشر الشركة عناوين محفظة أو مدقق، يمكن لأي شخص تأكيد الأرصدة عبر مستكشف كتل مثل Etherscan، وهو إثبات ملكية فوري دون وسيط. وتضيف شهادات إثبات الاحتياطيات المستقلة طبقة ثالثة، تؤكد أن الحيازات المعلنة تطابق ما يجري التحكم به على السلسلة. فالإفصاحات تقدّم الادعاء، والبيانات على السلسلة تثبته، والتدقيق يوفّق بينهما.
الأسئلة الشائعة
ما أكبر شركة خزينة لإيثريوم؟
BitMine Immersion، وتحتفظ بأكثر من 5.5 مليون ETH، أي نحو 4.6 في المئة من المعروض، ما يجعلها أيضاً ثاني أكبر خزينة مشفرة لشركة من أي نوع بعد Strategy. وتأتي SharpLink ثانية بين خزائن ETH بنحو 870,000 ETH. وتجد التصنيفات المباشرة في الجدول أعلى هذه الصفحة.
كيف تحقق شركات خزينة إيثريوم الأرباح؟
في الغالب من الستيكينغ. فهي تودع ETH في الستيكينغ لتكسب نحو 3 إلى 4 في المئة سنوياً، تُدفع بمزيد من ETH، ما يوفر إيرادات مستقلة عن السعر. وتوظف بعض الشركات الآن ETH في DeFi لتحقيق عوائد أعلى. أما ارتفاع سعر السهم المرتبط بـ ETH فهو المكوّن الآخر، لكنه لا يُسجَّل إيراداً.
ماذا يعني mNAV لسهم شركة الخزينة؟
mNAV هو القيمة السوقية مقسومة على قيمة حيازات العملات المشفرة. فوق 1.0 يتداول السهم بعلاوة على قيمة ETH التي يحوزها ويمكنه جمع رأس المال لشراء المزيد؛ وتحت 1.0 يتداول بخصم وتتعطل هذه القدرة. وهو أوضح مقياس منفرد لسلامة الخزينة.
هل شراء سهم شركة خزينة يماثل شراء ETH؟
لا. سهم شركة الخزينة تعرّض غير مباشر وبرافعة مالية، ويحمل مخاطر التنفيذ والستيكينغ والتمويل لدى الشركة فوق مخاطر سعر ETH. وقد يتداول بأعلى بكثير أو أدنى بكثير من قيمة ETH التي يحوزها، بينما يمنح صندوق ETF الفوري أو امتلاك ETH مباشرة تعرضاً أوضح.
لماذا هبطت أسهم خزائن إيثريوم كثيراً في 2026؟
تراكم سببان. انخفض سعر ETH بحدة، ما خفّض صافي قيمة أصول كل خزينة، وتوقف السوق عن دفع علاوة مقابل تعرّض صار متاحاً عبر صناديق ETF الفورية. وانكمشت علاوات mNAV التي غذّت النموذج نحو التعادل، ما جمّد الحلقة التضخيمية لدى كثير من الشركات.
كيف يمكنني التحقق من كمية ETH التي تحتفظ بها شركة ما؟
قارن بين ثلاثة مصادر: الإفصاحات العامة، والأرصدة على السلسلة في أي عنوان محفظة مُعلن باستخدام مستكشف كتل، وأي شهادة مستقلة لإثبات الاحتياطيات. والتطابق بين الثلاثة هو أقوى تأكيد للتعرض الحقيقي.