قارن بين أفضل منصات الستيكينغ السائل
1. Lido
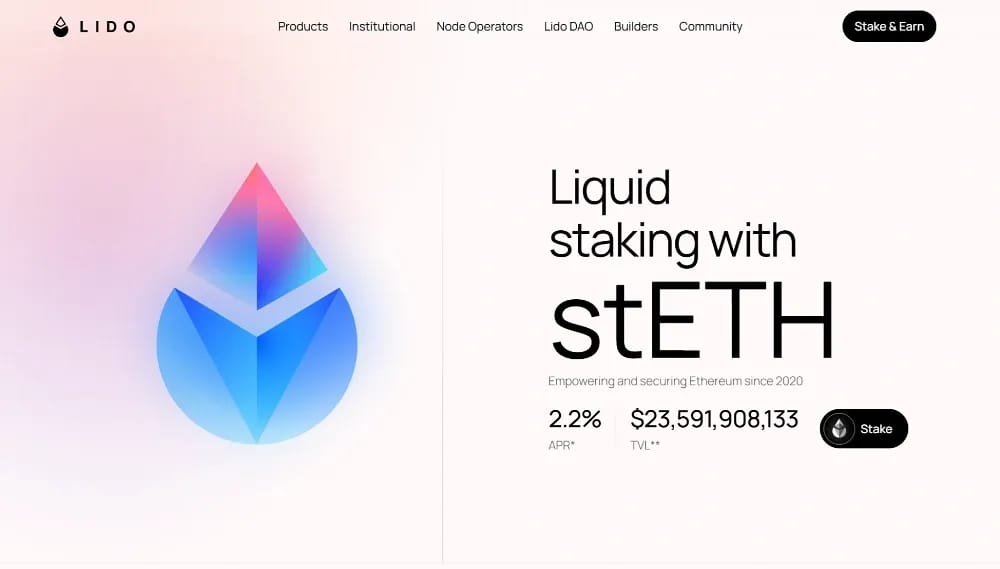
يؤمّن Lido شبكة إيثريوم كبروتوكول ستيكينغ سائل غير احتجازي منذ 2020. ويبلغ إجمالي قيمته المقفلة (TVL) الآن نحو 23.8 مليار دولار، أي ما يقارب نصف سوق الستيكينغ السائل الذي يتتبعه DefiLlama. ونصنفه في المرتبة الأولى للسنة الرابعة على التوالي.
إصدار Lido V3 يعمل بالكامل. وتمنح stVaults المؤسسات إعدادات مدققين مخصصة مع الحفاظ على الوصول إلى سيولة stETH. وتوسّع خزائن Earn الأحدث التشكيلة أكثر. إذ يوزع EarnETH رأس المال على أبرز بروتوكولات DeFi بعائد APY يبلغ نحو 3.1%، بينما يدفع stETH نفسه حالياً نحو 2.2% APR.
كما أحرز البروتوكول تقدماً ملموساً في اللامركزية. إذ يشغّل أكثر من 600 مشغل عقدة الآن مدققين عبر الوحدات المنتقاة وSimple DVT وCommunity Staking. وتستخدم مجموعات المدققين الموزعة كلاً من Obol وSSV. ويتناول تحليلنا المعمق لـ Lido هيكل حوكمة DAO والقفل الزمني للحوكمة المزدوجة بالتفصيل.
المزايا
- تضمن السيولة الرائدة في القطاع حداً أدنى من الانزلاق السعري عند الخروج من المراكز الكبيرة.
- توفر stVaults تخصيصاً مؤسسياً دون تجزئة سيولة stETH.
- يؤدي توسع مجموعة المشغلين عبر DVT والوحدات المجتمعية إلى تقليل المركزية.
العيوب
- رسوم بنسبة 10% على مكافآت الستيكينغ أعلى من عدة منافسين.
- لا تزال هيمنة السوق تغذي النقاشات حول مركزية إيثريوم.
- التركيز على إيثريوم فقط بعد إنهاء عمليات النشر السابقة على سلاسل متعددة.
2. Bybit
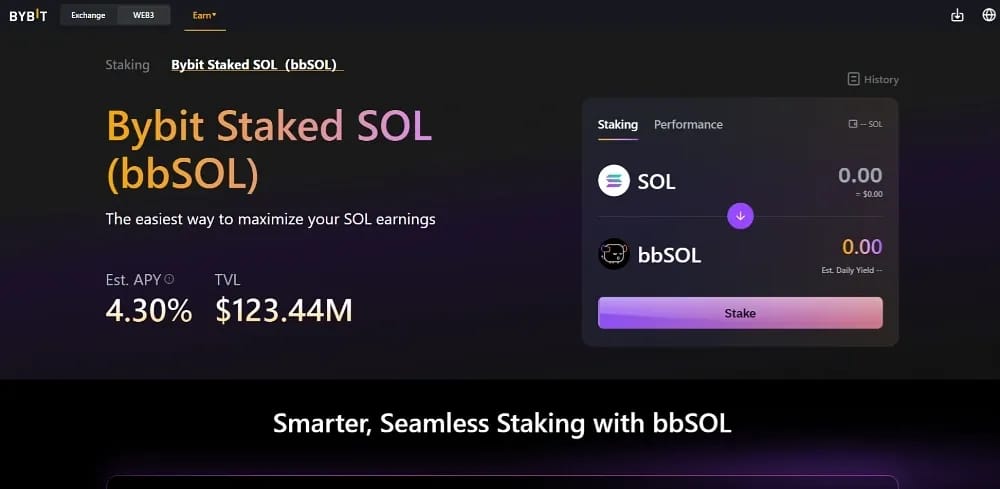
ينتقل Bybit إلى المركز الثاني لأن هيكل رسوم Solana لديه لا مثيل له بين مزودي الحفظ الحافظ. أطلقت منصة التداول الرمز المميز bbSOL في سبتمبر 2024 كأول LST على Solana مدعوم من منصة تداول. وتعلن عن عائد APY يصل إلى 8%، ولا تفرض أي رسوم إدارة، ويبلغ معدلها الأساسي نحو 5.5%.
تُوجَّه عمليات الإيداع إلى مجمع ستيكينغ مدعوم من Sanctum يوزع التفويض على مدققون موثوقين. وتوفر Anchorage Digital دعم حفظ مؤسسي للرمز المميز. يدفع المستخدمون رسوم إيداع صغيرة قدرها 0.1%، بينما يمكن استرداد bbSOL في أي وقت مقابل SOL مع المكافآت المستحقة.
بالنسبة إلى مستخدمي الستيكينغ على إيثريوم، تقدم Bybit منتج bbETH الموازي. كما يمكن استخدام كلا الرمزين المميزين كضمان داخل حساب التداول الموحد في المنصة. وبذلك يمكن للمستخدمين الانتقال فورًا بين العائد السلبي واستراتيجيات الهامش النشطة، وهي توليفة من كفاءة رأس المال لا يعيد أي بروتوكول على السلسلة إنتاجها حاليًا بالسلاسة نفسها.
المزايا
- انعدام رسوم الإدارة على bbSOL يعظّم صافي أرباح الستيكينغ على المدى الطويل.
- بنية المجمع المبنية بواسطة Sanctum تضيف شفافية على السلسلة إلى منتج CEX.
- دعم الضمان في الحساب الموحد يربط بين الستيكينغ والتداول بالرافعة المالية.
العيوب
- تُطبَّق رسوم إيداع قدرها 0.1% على معاملات الستيكينغ الأولية في Solana.
- الهيكل الحافظ يتطلب الوثوق بالمنصة في حفظ المفاتيح الأساسية.
- لا يزال TVL الخاص بـ bbSOL أصغر بكثير من البدائل الرائدة على السلسلة.
3. Jito
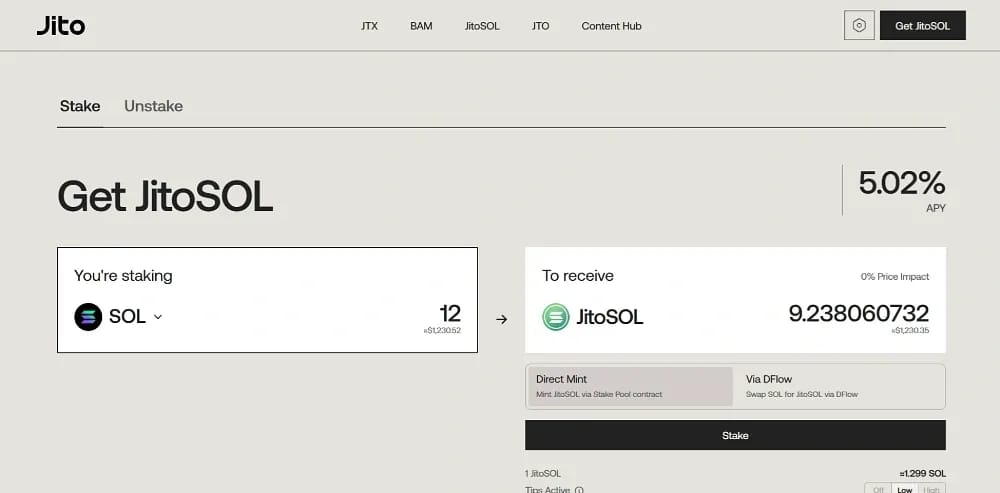
يظل Jito الخيار الأقوى على السلسلة لحاملي SOL لأنه يلتقط إيرادات تتركها كثير من مجمعات الستيكينغ. يحقق JitoSOL مكافآت التضخم القياسية إلى جانب حصة من اقتصاديات مساحة الكتل في Solana، بما في ذلك إكراميات MEV ورسوم الأولوية. وتتراكم هذه المصادر معًا حاليًا إلى نحو 7.2% APY.
تعزز التغييرات الأخيرة في البنية التحتية مكانته. يدعم إطار BAM من Jito الآن بناء الكتل عبر الشبكة، بينما يوجه StakeNet التفويض إلى نحو 200 من مدققون عالي الأداء. كما خفّض البروتوكول رسوم إدارته من 5% إلى 4% من المكافآت. وتترتب على عمليات السحب المباشرة رسوم قدرها 0.1%.
تظل السيولة الأفضل في فئتها بالنسبة إلى LST على Solana. يمكن للمستخدمين اختيار إلغاء الستيكينغ الفوري أو فترة التهدئة القياسية للحقبة، ويُستخدم JitoSOL كضمان عبر Kamino وRaydium وOrca. يوضح شرحنا حول JitoSOL كيف يمرر مسار MEV القيمة إلى المشاركين في الستيكينغ.
المزايا
- تتفوق مصادر المكافآت المزدوجة باستمرار على عوائد الستيكينغ القياسية على Solana.
- تسع عمليات تدقيق ودورتا سوق كاملتان من الاختبار الميداني.
- خيار إلغاء الستيكينغ الفوري يزيل انتظار الخروج التقليدي الخاص بالحقبة.
العيوب
- لا تزال رسوم إدارة بنسبة 4% تقتطع من صافي عوائد المستخدمين.
- تتأرجح العوائد مع نشاط شبكة Solana وحجم إكراميات MEV.
- قد تربك آليات البروتوكول المعمقة المشاركين الجدد في الستيكينغ على Solana.
4. Binance
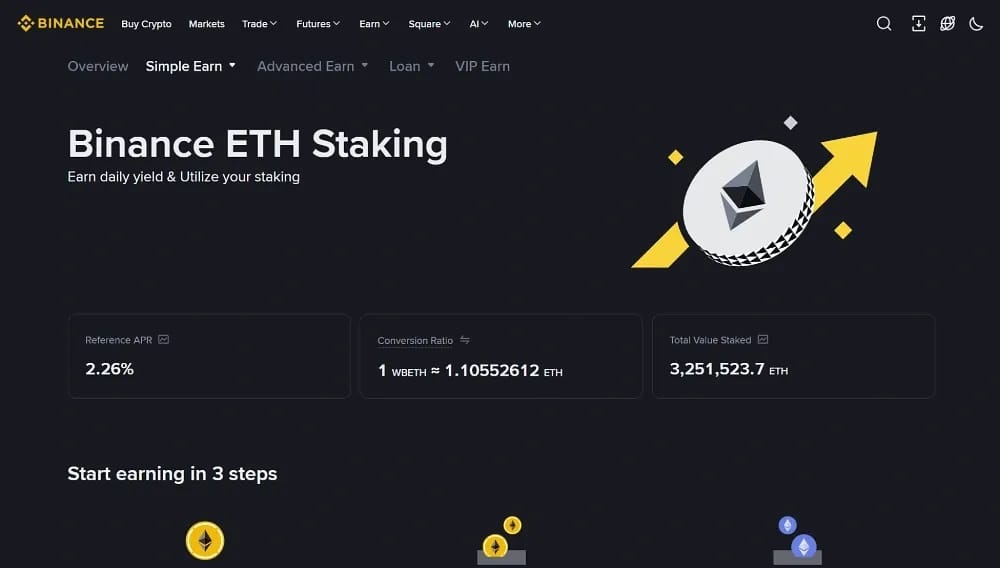
يتراجع Binance إلى المركز الرابع بسبب التسعير لا بسبب الحجم. فلا تزال منصة التداول تدير أكبر سجل ستيكينغ سائل حافظ في عالم العملات المشفرة، بنحو 10.2 مليار دولار عبر منتجاتها. وتتصدر رموزها المميزة WBETH وBNSOL سيولة LST الصادرة عن منصات التداول عالميًا.
تتراكم المكافآت عبر تحديثات يومية لنسبة التحويل. يدفع WBETH نحو 2.6% APR، بينما يصل BNSOL إلى 5.6% بعد عمولة Binance البالغة نحو 10%. تستغرق عمليات استرداد BNSOL القياسية نحو أربعة أيام للتسوية، مع أن الحاملين يستطيعون بيع أي من الرمزين المميزين عندما يحتاجون إلى خروج فوري.
الميزة الرئيسية للمنصة هي عمق منظومتها. يمكن أن يعمل WBETH وBNSOL كضمان للقروض أو كأصول هامش، ويؤهلان كتذاكر launchpool. كما يحصلان كثيرًا على مكافآت حملات إضافية فوق عائد الستيكينغ الأساسي. وبالنسبة إلى المستثمرين الذين يستخدمون Binance بالفعل، يصعب مجاراة هذا المستوى من التكامل.
المزايا
- أعلى سيولة بين مزودي الستيكينغ السائل على منصات التداول المركزية.
- يتيح WBETH وBNSOL القروض والهامش ومكافآت الحملات المتكررة.
- تراكم تلقائي للمكافآت عبر نسب تحويل يومية شفافة.
العيوب
- عمولة تبلغ نحو 10% تضعف تنافسية عرض Bybit الخالي من الرسوم على Solana.
- يخلق تركز الحفظ مخاطر المنصة الواحدة للأرصدة الكبيرة.
- يؤدي التدقيق التنظيمي المستمر إلى تفاوت التوفر بين الولايات القضائية.
5. ether.fi
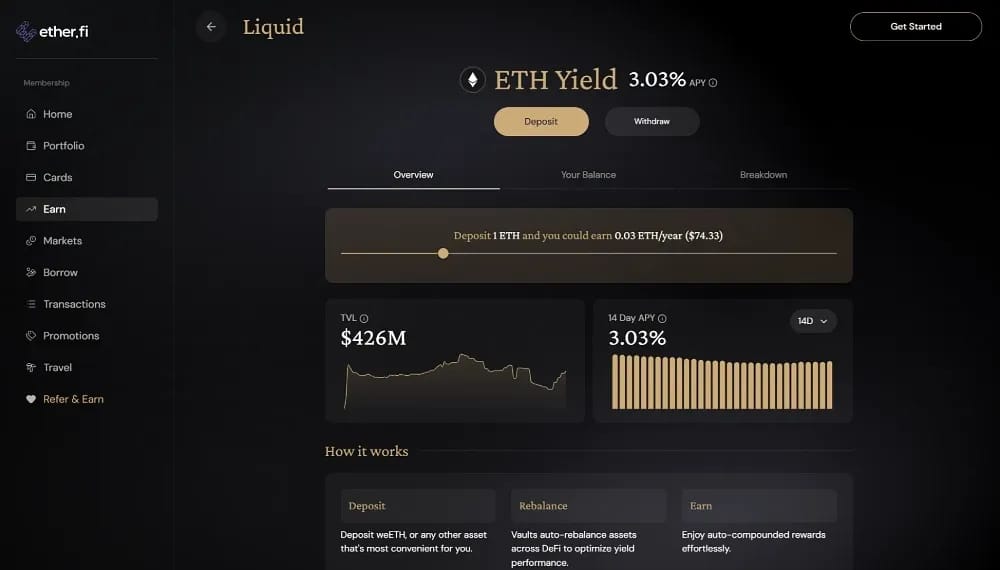
يدخل ether.fi تصنيفنا لأول مرة ويحتل المركز الخامس بوصفه منصة إعادة الستيكينغ السائل غير الاحتجازي الرائدة، مع نحو 4.3 مليار دولار من TVL المودعة في الستيكينغ. يضيف رمزه المميز eETH مكافآت إعادة الستيكينغ إلى عائد إيثريوم الأساسي. ويبقي weETH المغلّف هذه المراكز قابلة للتركيب عبر DeFi.
أصبح الأمان نقطة تمييز رئيسية. إضافة إلى أكثر من 25 عمليات تدقيق والتحقق الرسمي، حصلت ether.fi على أكبر تغطية خصم (slashing) في تاريخ العملات المشفرة عبر Nexus Mutual في يوليو 2026. وتغطي الوثيقة ما يصل إلى 15,000 ETH من العقوبات. كما خصصت المنصة نحو 3 مليارات دولار من الأصول المودعة لأسواق مساحة الكتل في ETHGas.
تمتد مجموعة منتجاتها إلى ما هو أبعد بكثير من الستيكينغ. تعمل الخزائن السائلة على أتمتة استراتيجيات DeFi، ويجلب eBTC النموذج إلى بيتكوين، وتتيح بطاقة Cash للمستخدمين الإنفاق مقابل ضمان مودع في الستيكينغ. وتبقى معدلات APY المتغيرة قرب 3%. ويغطي دليلنا حول ether.fi كل مستوى من المنتجات.
المزايا
- تتراكم مكافآت إعادة الستيكينغ فوق عائد الستيكينغ القياسي على إيثريوم.
- التأمين القياسي ضد الخصم يقلل بدرجة ملموسة من التعرض لعقوبات المدقق.
- يحتفظ المستخدمون بالتحكم في المفاتيح، خلافًا لبدائل منصات التداول الحافظة.
العيوب
- تضيف إعادة الستيكينغ طبقات عقد ذكي ومساحات إضافية للخصم.
- تتقلب العوائد المتغيرة مع الطلب على إعادة الستيكينغ ومدفوعات AVS.
- قد يربك تنوع المنتجات المستخدمين الذين يريدون الستيكينغ البسيط.
6. Coinbase
تدخل Coinbase التصنيف في المركز السادس بوصفها الخيار الأوضح للمستثمرين الذين يفضلون طرفاً مقابلاً خاضعاً للتنظيم ومدرجاً في البورصة. لا يوجد حد أدنى للستيكينغ ETH على المنصة. وعند تحويل المركز إلى cbETH يصبح رمزاً مميزاً بمعيار ERC-20 قابلاً للتداول بحرية وبقيمة على السلسلة تبلغ نحو 348 مليون دولار.
يتمتع cbETH أيضاً بانتشار واسع عبر سلاسل متعددة. يتداول الرمز المميز على Ethereum وBase وArbitrum وOptimism وPolygon، مما يجعله من أسهل رموز LST استخداماً في DeFi على الطبقة 2. تتراكم المكافآت عبر معدل تحويل متزايد، وتمنح حالياً الحائزين نحو 3% سنوياً.
يكمن التنازل في التسعير. تحتفظ Coinbase بعمولة 25% على مكافآت الستيكينغ ETH، وهي من الأعلى في هذا التصنيف. كما يتوفر الستيكينغ Solana، لكن Coinbase لا تصدر رمزاً مميزاً سائلاً لتلك المراكز. ونتيجة لذلك يبقى SOL مقفلاً بشكل حافظ بدلاً من أن يكون قابلاً للتركيب.
المزايا
- شركة أمريكية مدرجة في البورصة تقدم شفافية لا مثيل لها في الطرف المقابل.
- يسهّل حضور cbETH على الطبقة 2 نشر DeFi منخفض التكلفة عبر سلاسل متعددة.
- لا حد أدنى للستيكينغ، مع خروج فوري عبر بيع cbETH.
العيوب
- عمولة المكافآت البالغة 25% هي الأعلى بين اختياراتنا.
- لا يتوفر على المنصة رمز مميز سائل للستيكينغ Solana إطلاقاً.
- يتأخر العائد عن المنافسين على السلسلة بعد اقتطاع العمولة.
7. Rocket Pool
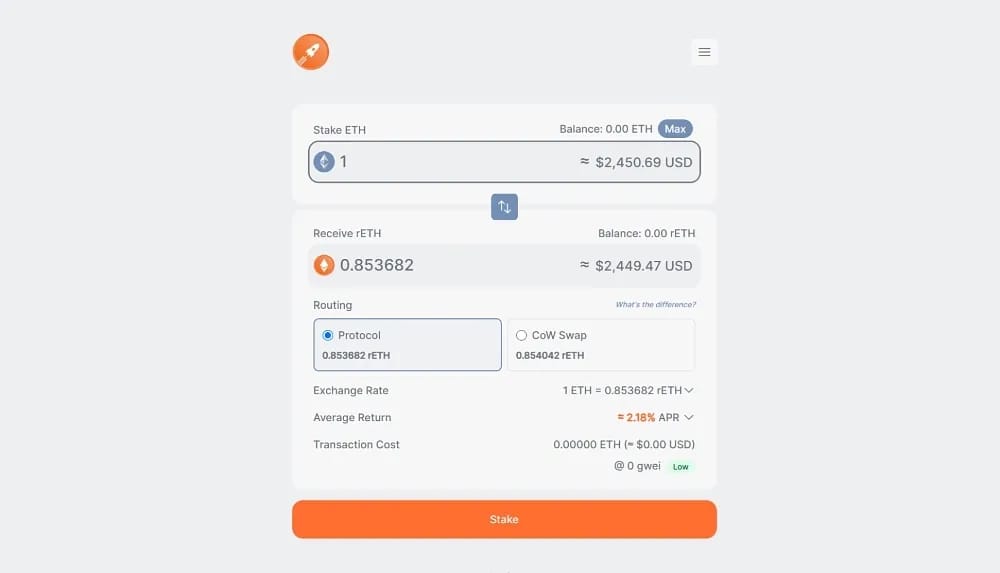
تختتم Rocket Pool التصنيف بوصفها معيار اللامركزية للستيكينغ على إيثريوم. وقد مثّلت ترقية Saturn One في فبراير 2026 أكبر تحديث شامل للبروتوكول حتى الآن. يمكن الآن لمدققي Megapool الانطلاق بضمانات لا تتجاوز 4 ETH، مما خفّض متطلبات رأس مال المشغلين إلى النصف بين ليلة وضحاها.
غيّرت Saturn أيضاً اقتصاديات البروتوكول عبر تقسيم إيرادات عام قابل للتعديل. يحصل مشغلو العقد على عمولة أساسية قدرها 5%، ويتشارك مودعو RPL في مجمع إيرادات قدره 9%، بينما يواصل حائزو rETH تحمل عمولة فعلية تبلغ نحو 14% كما في السابق. ويتيح الآن مخزن سحب على مستوى البروتوكول خروجاً شبه فوري لـ rETH.
يؤمّن نحو 2,000 مشغل بلا إذن ما يقارب 1.3 مليار دولار من TVL اليوم. ويرتفع rETH مقابل ETH بنحو 2.1% APR. وبالنسبة لمن يقدّرون انعدام الثقة أكثر من العائد المعلن، لا توجد منصة أخرى في هذا التصنيف تضاهي بنية Rocket Pool.
المزايا
- تتيح Megapools بلا إذن لأي شخص التدقيق بـ 4 ETH فقط.
- يوفر مخزن السحب خروجاً فورياً دون انزلاق سعري في السوق الثانوية.
- يُبقي تقسيم الإيرادات تكاليف المودعين ثابتة مع مكافأة المشغلين.
العيوب
- لا تزال العمولة الفعلية القريبة من 14% أقل قليلاً من اقتصاديات Lido.
- سيولة rETH أقل من stETH أو رموز المنصات المميزة.
- يعتمد النمو على استقطاب مشغلي عقد مستقلين بصورة مطردة.
ما هو الستيكينغ السائل؟
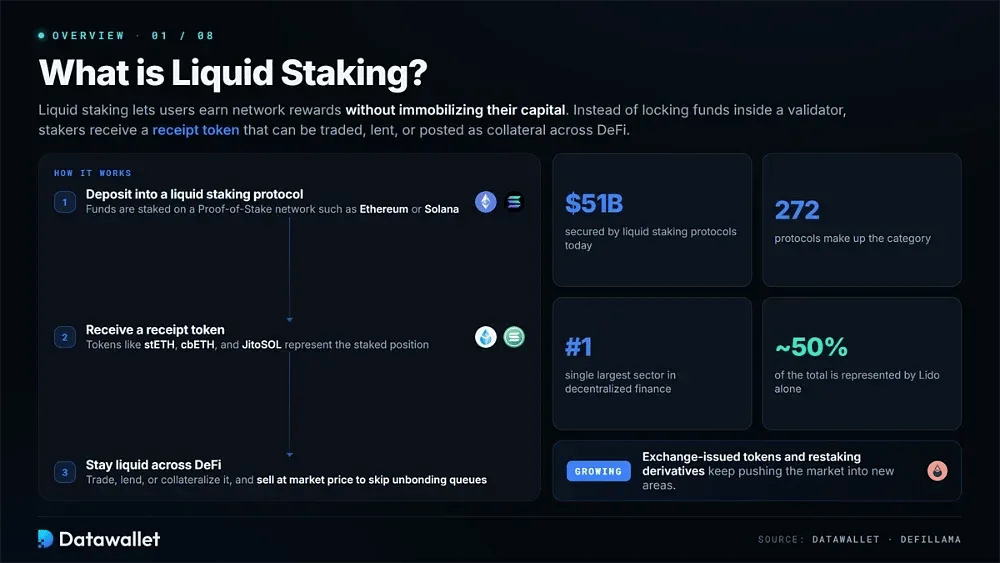
يتيح الستيكينغ السائل للمستخدمين كسب مكافآت الشبكة دون تجميد رأس مالهم. فبدلاً من قفل الأموال داخل مدقق، يتلقى المودعون رمز إيصال مميزاً يمثل المركز. ويمكن بعد ذلك تداول هذا الرمز المميز أو إقراضه أو استخدامه ضماناً في التمويل اللامركزي.
ازدهر هذا النموذج على شبكات إثبات الحصة مثل إيثريوم وSolana. وأصبحت رموز مميزة مثل stETH وcbETH وJitoSOL أصولاً أساسية في DeFi. ولأن رمز الإيصال المميز يمكن بيعه مباشرة بأسعار السوق، يستطيع الحائزون تجنب طوابير فك الارتباط تماماً.
يؤمّن هذا القطاع حالياً نحو 51 مليار دولار عبر 272 بروتوكولاً، مما يجعل الستيكينغ السائل أكبر قطاع منفرد في التمويل اللامركزي. وتمثل Lido ما يقارب نصف هذا الإجمالي. وتواصل الرموز المميزة الصادرة عن المنصات ومشتقات إعادة الستيكينغ دفع السوق نحو مجالات جديدة.
شرح منصات إعادة الستيكينغ السائل
تتيح منصات إعادة الستيكينغ السائل للمستخدمين إعادة استخدام الأصول المودعة لتأمين شبكات إضافية تُعرف باسم Actively Validated Services (AVSs). وقد ابتكرت EigenLayer هذا النموذج على إيثريوم، إذ يتيح لمركز واحد مودع توليد تدفقات عائد متعددة عبر بنى تحتية لامركزية مستقلة في الوقت نفسه.
تجلب Babylon Chain آليات مشابهة إلى بيتكوين. وفي المقابل، تحوّل جهات إصدار مثل ether.fi المراكز المعاد ستيكينغها إلى رموز مميزة سائلة لتظل قابلة للاستخدام فوراً في DeFi. يمكن للمستخدمين كسب مكافآت أمان متعددة الطبقات دون التخلي عن الوصول إلى رأس مالهم، رغم أن كل طبقة إضافية تضيف مخاطر عقود ومخاطر خفض (slashing) إضافية.
الستيكينغ السائل: CEX مقابل على السلسلة
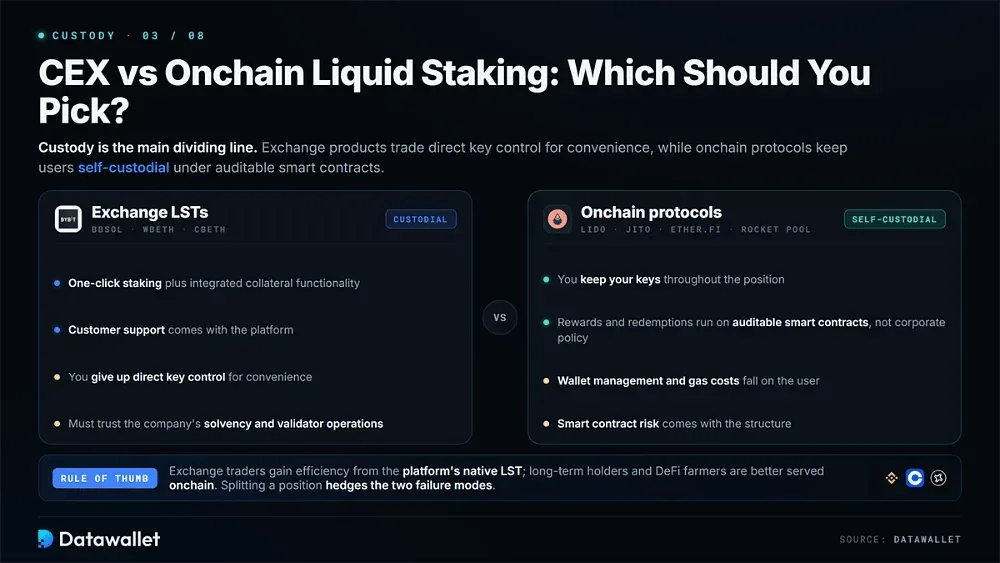
يُعد الحفظ خط الفصل الرئيسي في هذا التصنيف. فمنتجات المنصات مثل bbSOL وWBETH وcbETH تتخلى عن التحكم المباشر بالمفاتيح مقابل الراحة. يحصل المستخدمون على ستيكينغ بنقرة واحدة ووظائف ضمان متكاملة ودعم للعملاء، لكن عليهم الوثوق بملاءة الشركة وعمليات التدقيق لديها.
تُبقي بروتوكولات مثل Lido وJito وether.fi وRocket Pool المستخدمين ذاتيي الحفظ. وتحكم عقود ذكية قابلة للتدقيق مكافآتهم وعمليات الاسترداد بدلاً من سياسة الشركة. وتجلب هذه البنية تعقيداً خاصاً بها: إذ تقع إدارة المحفظة وتكاليف الغاز على عاتق المستخدم، وكذلك مخاطر العقد الذكي.
قاعدتنا العملية بسيطة. يمكن للمستثمرين الذين يتداولون أصلاً على منصة تداول تحقيق كفاءة ملموسة من LST الأصلي للمنصة. أما حائزو المدى الطويل ومن يمارسون عوائد DeFi فخدمتهم على السلسلة أفضل عموماً. كما أن توزيع المركز بين النموذجين قد يحوّط بشكل معقول أنماط الفشل المختلفة لكل منهما.
اتجاهات الستيكينغ السائل التي يجدر متابعتها في 2026
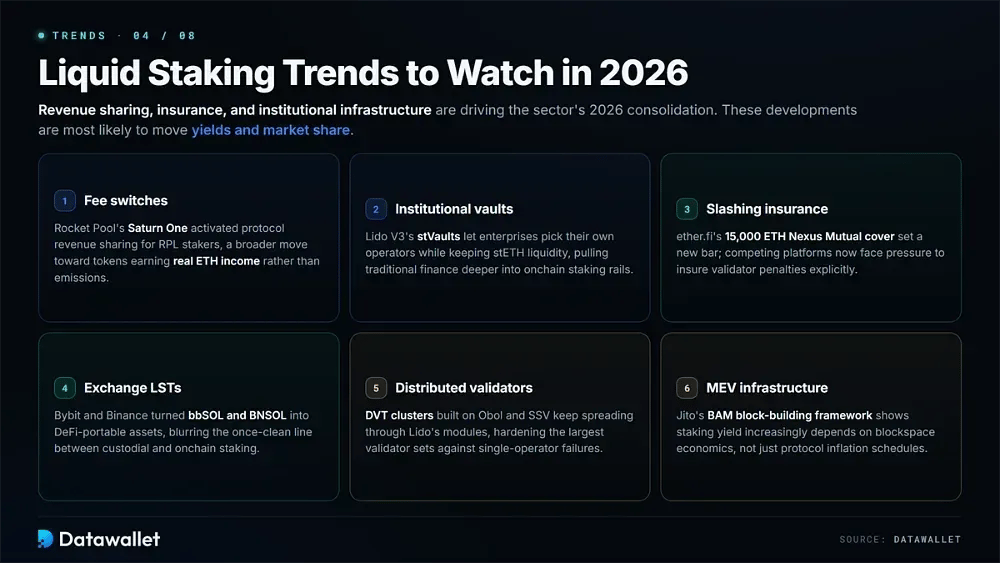
تقود مشاركة الإيرادات والتأمين والبنية التحتية المؤسسية جزءاً كبيراً من توحيد القطاع في 2026. وتغيّر عدة تطورات بالفعل طريقة تنافس المنصات المذكورة أعلاه على الإيداعات.
هذه هي التطورات الأرجح تأثيراً في العوائد والحصص السوقية:
- مفاتيح الرسوم: فعّلت Saturn One من Rocket Pool مشاركة إيرادات البروتوكول لمودعي RPL، في إشارة إلى توجه أوسع نحو رموز مميزة تكسب دخل ETH حقيقياً بدلاً من الإصدارات.
- الخزائن المؤسسية: تتيح stVaults في Lido V3 للشركات اختيار مشغليها مع الحفاظ على سيولة stETH، مما يدفع التمويل التقليدي أعمق نحو مسارات الستيكينغ على السلسلة.
- تأمين الخفض (slashing): وضعت تغطية Nexus Mutual من ether.fi بقيمة 15,000 ETH معياراً جديداً، وتواجه المنصات المنافسة الآن ضغطاً لتأمين عقوبات المدققين صراحة.
- رموز LST للمنصات: حوّلت Bybit وBinance كلاً من bbSOL وBNSOL إلى أصول قابلة للنقل داخل DeFi، مما طمس الخط الذي كان واضحاً بين الستيكينغ الحافظ والستيكينغ على السلسلة.
- المدققون الموزعون: تواصل مجموعات DVT المبنية على Obol وSSV الانتشار عبر وحدات Lido، مما يعزز مجموعات المدققين الكبرى ضد أعطال المشغل الواحد.
- بنية MEV التحتية: يُظهر إطار BAM لبناء الكتل من Jito أن عائد الستيكينغ يعتمد بشكل متزايد على اقتصاديات مساحة الكتل، لا على جداول تضخم البروتوكول فقط.
كيفية اختيار منصة الستيكينغ السائل للعملات المشفرة
يتطلب اختيار منصة الستيكينغ السائل الموازنة بين العائد المحتمل وأمان البروتوكول ومنفعة الرمز المميز. قبل الإيداع، راجع الشبكات المدعومة وهيكل الرسوم. كما تُعدّ سمعة المدققين مهمة إذا كان الهدف إبقاء الأصول المودعة في الستيكينغ آمنة ومتاحة فعلياً في الوقت نفسه.
الخطوة 1: تقييم أمان البروتوكول وعمليات التدقيق
تحقق من سجل الأمان الخاص بالمنصة قبل الالتزام بأي أموال. انتبه بشكل خاص إلى مدى حداثة مراجعة جهات خارجية موثوقة للبروتوكول، إذ قد تترك عمليات التدقيق القديمة تعرضاً يمكن تجنبه لمخاطر العقد الذكي.
- تقارير التدقيق: تحقق من وجود عمليات تدقيق أمني حديثة من شركات موثوقة مثل Trail of Bits.
- مكافآت اكتشاف الثغرات: تأكد من أن البروتوكول يكافئ الباحثين الذين يكشفون عن الثغرات الحرجة بمسؤولية.
- سمعة المشغّلين: ابحث في السجل والأداء السابق لمجموعة المدققين.
الخطوة 2: تحليل العوائد وهياكل الرسوم
قارن بين المزودين باستخدام صافي معدلات النسبة السنوية بدلاً من العوائد المعلنة. يجب احتساب كل طبقة من العمولات لأن الرسوم تتراكم بهدوء على الأرباح بمرور الوقت.
- رسوم الإدارة: تأكد مما إذا كانت المنصة تأخذ 4% أو 10% أو 25% من المكافآت.
- مصادر العائد: حدد ما إذا كان APR يشمل إكراميات MEV أو حوافز ترويجية مؤقتة.
- توزيع المكافآت: افهم عدد مرات تراكم المكافآت في سعر تحويل الرمز المميز الخاص بك.
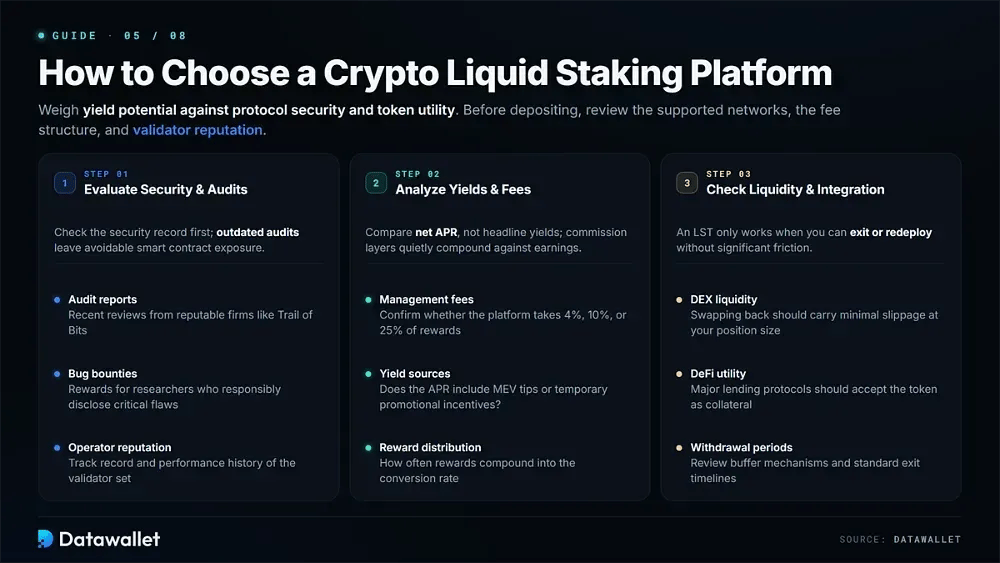
الخطوة 3: التحقق من سيولة الرمز المميز وتكامله
لا يعمل رمز الستيكينغ السائل المميز على النحو المقصود إلا عندما يستطيع المستخدمون الخروج أو إعادة التوظيف دون احتكاك كبير. ويتطلب ذلك أسواقاً عميقة وقبولاً واسعاً للرمز المميز كضمان.
- سيولة DEX: تحقق من أن التحويل العكسي ينطوي على حد أدنى من الانزلاق السعري عند حجم مركزك.
- منفعة DeFi: تأكد من أن بروتوكولات الإقراض الكبرى تقبل رمز الإيصال كضمان صالح.
- فترات السحب: راجع آليات الاحتياطي والجداول الزمنية القياسية للخروج قبل الالتزام برأس المال.
تنظيم منصات الستيكينغ السائل
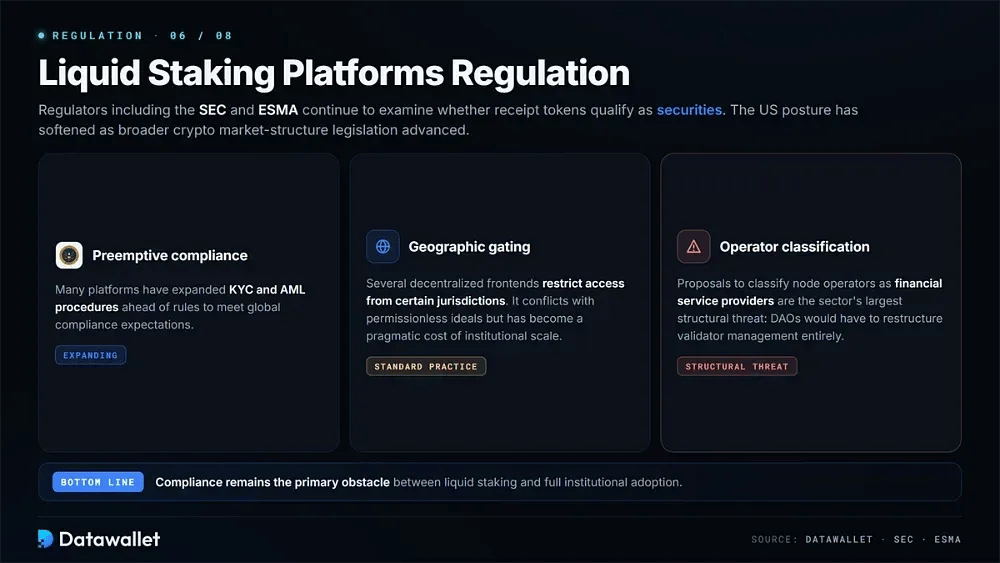
تواصل جهات تنظيمية منها SEC وESMA دراسة ما إذا كانت رموز إيصالات الستيكينغ السائل المميزة تُعدّ أوراقاً مالية. وقد خفّ الموقف الأمريكي مع تقدم تشريعات أوسع لهيكلة سوق العملات المشفرة. ومع ذلك، وسّعت منصات كثيرة إجراءات KYC وAML استباقياً لتلبية توقعات الامتثال العالمية.
كما يُعدّ الحجب الجغرافي ممارسة معتادة. تقيّد عدة واجهات لامركزية الوصول من بعض الولايات القضائية لتقليل الاحتكاك القانوني. يتعارض هذا النهج مع مبادئ DeFi القائمة على عدم اشتراط الإذن، لكنه أصبح تكلفة عملية للعمل على نطاق مؤسسي في ظل أنظمة تنظيمية غير متوافقة.
لا تزال المقترحات الرامية إلى تصنيف مشغّلي العُقد كمزودي خدمات مالية أكبر تهديد هيكلي للقطاع. وفي حال اعتمادها، ستجبر هذه القواعد DAOs على إعادة هيكلة إدارة المدققين بالكامل. لذلك يظل الامتثال العقبة الرئيسية بين الستيكينغ السائل والتبني المؤسسي الكامل.
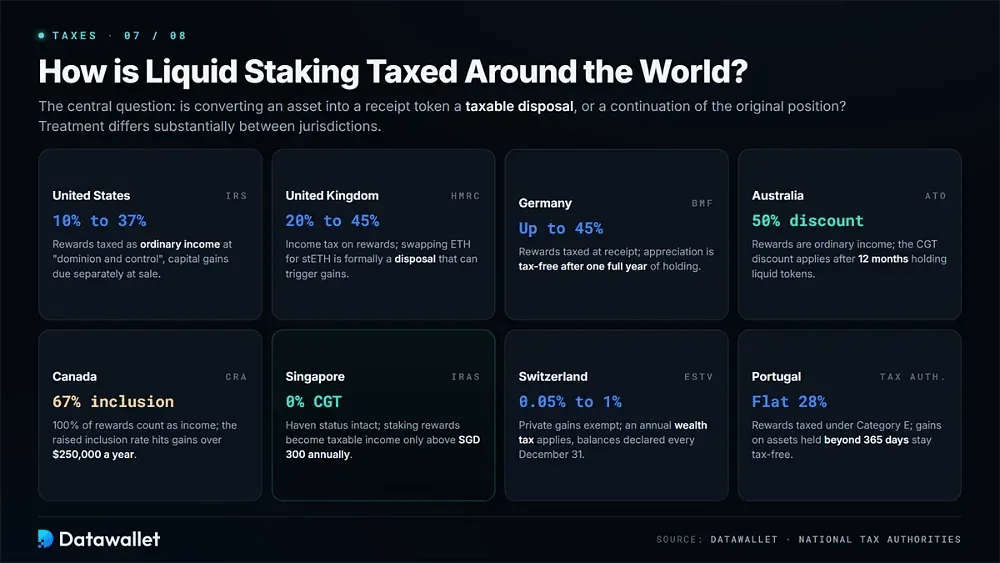
كيف تُفرض الضرائب على الستيكينغ السائل حول العالم؟
تختلف الضرائب على الستيكينغ السائل اختلافاً كبيراً بين الولايات القضائية. وغالباً ما يكون السؤال المحوري هو ما إذا كان تحويل أصل إلى رمز إيصال مميز يشكّل تصرفاً خاضعاً للضريبة أم يستمر ببساطة في مركز الملكية الأصلي.
فيما يلي كيف تتعامل المناطق المختلفة مع أصول الستيكينغ السائل:
- الولايات المتحدة: تفرض IRS ضريبة على مكافآت الستيكينغ بوصفها دخلاً عادياً (10 إلى 37%) بمجرد حصولك على "السيطرة والتحكم"، مع استحقاق ضريبة الأرباح الرأسمالية بشكل منفصل على أي ارتفاع لاحق في القيمة عند البيع.
- المملكة المتحدة: تطبّق HMRC ضريبة الدخل (20 إلى 45%) على المكافآت، ويُعامل استبدال ETH برمز مميز مثل stETH رسمياً كتصرف قد يستتبع أرباحاً رأسمالية فورية.
- ألمانيا: تفرض وزارة المالية الاتحادية ضريبة على المكافآت كدخل عند استلامها، بنسبة تصل إلى 45%، بينما لا يصبح ارتفاع السعر معفى من الضريبة إلا بعد الاحتفاظ بالأصل لأكثر من سنة كاملة.
- أستراليا: تعامل ATO المكافآت كدخل عادي، مع أن الحائزين يستحقون خصم CGT بنسبة 50% بالاحتفاظ بالرموز المميزة السائلة 12 شهراً على الأقل قبل التحويل العكسي.
- كندا: تحتسب CRA 100% من المكافآت كدخل، ويواجه كبار المستثمرين معدل إدراج مرتفعاً قدره 67% على الأرباح الرأسمالية التي تتجاوز الحد السنوي البالغ 250,000 $.
- سنغافورة: تحافظ IRAS على وضعها كملاذ بضريبة أرباح رأسمالية قدرها 0%، رغم أن مكافآت الستيكينغ تصبح من الناحية الفنية دخلاً خاضعاً للضريبة عندما تتجاوز 300 SGD سنوياً.
- سويسرا: تعفي ESTV الأرباح الرأسمالية الخاصة بالكامل لكنها تفرض ضريبة ثروة سنوية (0.05 إلى 1%)، ما يتطلب الإفصاح عن الأرصدة المودعة في الستيكينغ في 31 ديسمبر من كل عام.
- البرتغال: تفرض السلطة الضريبية الآن نسبة ثابتة قدرها 28% على مكافآت الستيكينغ بموجب الفئة E، ولا تبقى معفاة من الضريبة سوى الأرباح على الأصول المحتفظ بها لأكثر من 365 يوماً.
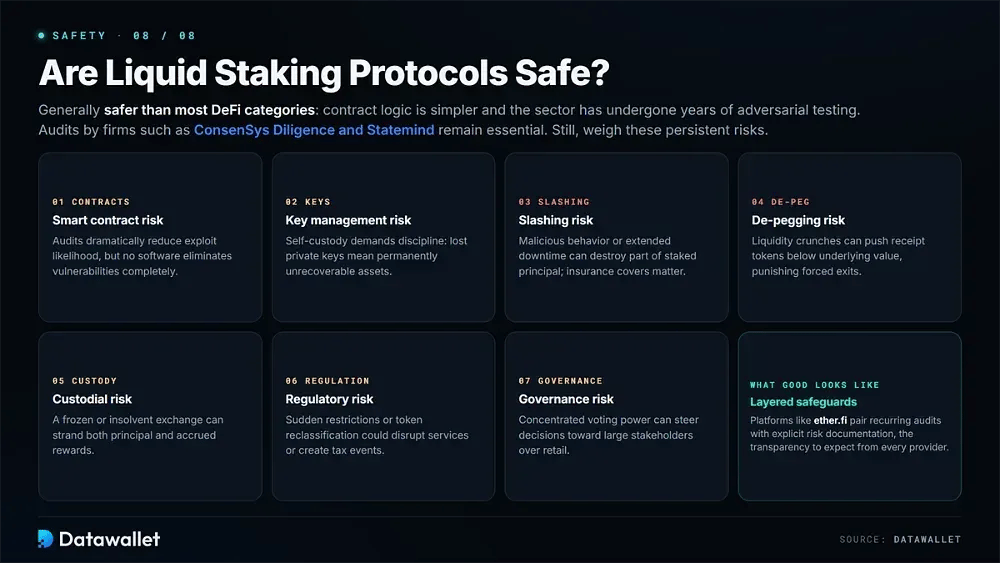
هل بروتوكولات الستيكينغ السائل آمنة؟
بروتوكولات الستيكينغ السائل أكثر أماناً عموماً من معظم فئات DeFi لأن منطق عقودها أبسط ولأن القطاع خضع لسنوات من الاختبار في مواجهة الهجمات. وتظل عمليات التدقيق التي تجريها شركات مثل ConsenSys Diligence وStatemind أساسية لاكتشاف الثغرات قبل أن يستغلها المهاجمون.
رغم هذا النضج، ينبغي للمستخدمين الموازنة بين هذه المخاطر المستمرة:
- مخاطر العقد الذكي: تقلل العقود الذكية التي خضعت للتدقيق احتمال الاستغلال بشكل كبير، لكن لا يمكن لأي برنامج لامركزي أن يزيل الثغرات التقنية تماماً.
- مخاطر إدارة المفاتيح: يحافظ الحفظ الذاتي على اللامركزية لكنه يتطلب انضباطاً، لأن فقدان المفاتيح الخاصة يعني فقدان الأصول والمكافآت المودعة في الستيكينغ بشكل لا رجعة فيه.
- مخاطر الخفض (Slashing): قد يؤدي السلوك الضار أو التوقف المطوّل للمدقق إلى فقدان جزء من أصل المبلغ المودع في الستيكينغ، ولهذا تهم تغطيات التأمين مثل تغطية ether.fi.
- مخاطر فقدان الارتباط: قد تدفع أزمات السيولة أسعار رموز الإيصال المميزة إلى ما دون قيمة الأصل الأساسي، مما يضر بكل من يُجبر على الخروج في أوقات ضغط السوق.
- مخاطر الحفظ: تركّز الرموز المميزة الصادرة عن منصات التداول مخاطر المنصة، إذ قد يؤدي تجميد منصة تداول أو إعسارها إلى حجز أصل المبلغ والمكافآت المتراكمة معًا.
- المخاطر التنظيمية: قد تؤدي القيود المفاجئة في بعض الولايات القضائية أو إعادة تصنيف رموز الإيصال المميزة إلى تعطيل الخدمات أو إلى أحداث ضريبية غير متوقعة للحاملين.
- مخاطر الحوكمة: قد يوجّه تركّز قوة التصويت على معايير البروتوكول القرارات لصالح كبار أصحاب الحصص على حساب المشاركين الأفراد.
تعالج منصات مثل ether.fi هذه المخاوف بضمانات متعددة الطبقات وعمليات تدقيق دورية وتوثيق صريح للمخاطر. وهذا هو مستوى الشفافية الذي ينبغي أن يتوقعه المشاركون في الستيكينغ من كل مزوّد.
الخلاصة
تطور الستيكينغ السائل من تجربة في DeFi إلى جزء أساسي من اقتصاديات إثبات الحصة. ويستطيع المستثمرون الآن تحقيق عائد دون التخلي عن المرونة.
في عام 2026، تجمع أقوى المنصات بين أمان قابل للتحقق واقتصاديات واضحة. وبحسب المزوّد، قد يتحقق ذلك عبر تنوع المشغّلين لدى Lido، أو التقاط MEV لدى Jito، أو إصلاح مشاركة الرسوم لدى Rocket Pool.
أيًّا كان نموذج الحفظ الذي تختاره، حدّد حجم مراكزك باستخدام حاسبة الستيكينغ لدينا وراجع الرسوم كل عام. سيساعد ذلك في إبقاء رأس المال المودع في الستيكينغ يعمل بأكبر كفاءة ممكنة.
منهجيتنا
يتبع كل تصنيف من Datawallet عملية بحثية قابلة للتكرار لا تعتمد على تفضيلات الرعاة. وتعتمد درجات الستيكينغ السائل لدينا حصريًا على بيانات على السلسلة يمكن التحقق منها، والوثائق الرسمية، والاختبار العملي للمنتجات.
فيما يلي المعايير المرجّحة وراء Trust Score لكل منصة:
- سجل الأمان: نراجع تاريخ عمليات التدقيق وبرامج مكافآت اكتشاف الثغرات والتحقق الرسمي والتغطية التأمينية. كما نتحقق مما إذا كانت المنصة قد تعرضت لهجمات، ونمنح وزنًا كبيرًا لسنوات التشغيل الخالية من الحوادث.
- سلامة العائد: تتم مقارنة المعدلات المعلنة مع DefiLlama ولوحات المعلومات الرسمية. وتُخفَّض درجة المنصات عندما تعتمد الأرقام التسويقية على زيادات مؤقتة بدل مكافآت الشبكة المستدامة.
- شفافية الرسوم: نحتسب عمولات الإدارة ورسوم الإيداع وتكاليف السحب ضمن العوائد الصافية. ولا تهم نسبة APY المعلنة المرتفعة كثيرًا إذا خفّضت الرسوم المرتفعة بشكل كبير ما يحتفظ به المستخدمون.
- سيولة الخروج: يتم تقييم عمق السوق الثانوية وهوامش السحب إلى جانب مدد الاسترداد. أما الرمز المميز للستيكينغ السائل الذي لا يمكن الخروج منه بتكلفة منخفضة فيخفق في تحقيق غرضه الأساسي.
- اللامركزية: ندرس توزيع المدققين وتصريح المشغّلين، إضافة إلى هيكل الحوكمة ونموذج الحفظ، لتحديد مقدار الثقة التي تتطلبها المنصة من المستخدمين.
- فائدة النظام البيئي: تحصل رموز الإيصال المميزة على درجات أعلى عندما تعمل كضمان أو كأصول هامش أو كلبنات بناء في DeFi عبر مجموعة واسعة من المنصات المتكاملة.
تتوفر تفاصيل التقييم الكاملة في صفحة المنهجية التحريرية لدينا. تعكس الأرقام بيانات جُمعت في أغسطس 2026.