





 CoinUp.io
 BTCC
 Binance
 Tapbit
 Gate
 Coinbase Exchange
 Deribit Spot
 WEEX
 OKX
 Pionex
 Binance
 MEXC
 Hyperliquid
 Bitget
 Gate
 Bybit
 OKX
 WhiteBIT
 KuCoin
ما الذي يحرّك سعر إيثريوم
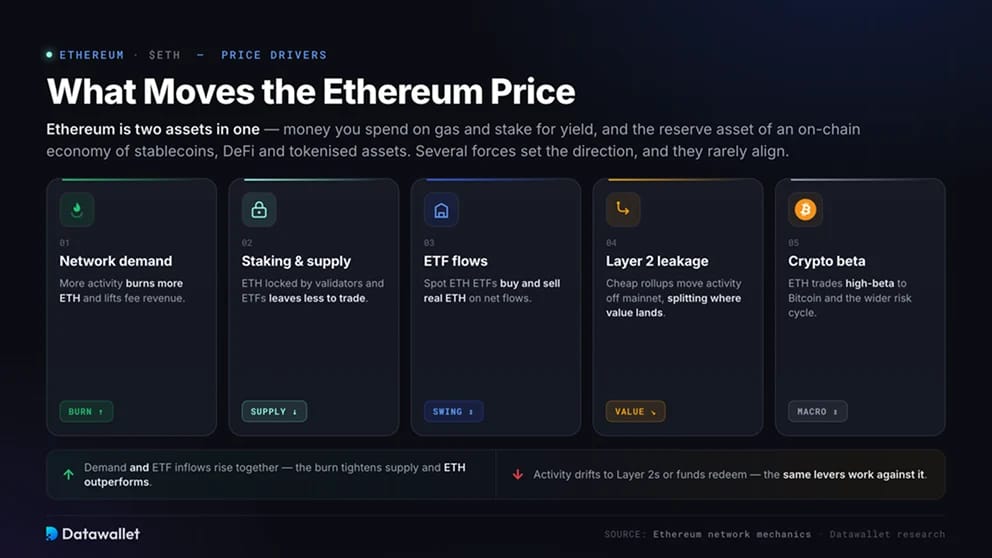
إيثريوم أصلان في أصل واحد. فـ ETH هو مال تنفقه على الغاز وتودعه في الستيكينغ للحصول على عائد، وهو أيضًا أصل الاحتياط في اقتصاد على السلسلة يضم العملات المستقرة وDeFi والأصول المرمّزة. ويعكس سعره الطلب على الجانبين معًا.
تحدد عدة عوامل الاتجاه، ونادرًا ما تتوافق معًا:
- الطلب على الشبكة: كلما زاد النشاط زاد حرق ETH وارتفعت إيرادات الرسوم؛
- الستيكينغ والمعروض: كمية ETH المقفلة لدى المدققين وصناديق ETF تقلل ما يُتداول منه؛
- تدفقات صناديق ETF: تشتري صناديق ETF الفورية على إيثريوم ETH حقيقيًا وتبيعه بحسب صافي التدفقات؛
- تسرّب الطبقة 2: تنقل الرولأبات الرخيصة النشاط خارج الشبكة الرئيسية، مما يوزع المكان الذي تستقر فيه القيمة؛
- بيتا العملات المشفرة: يتداول ETH بحساسية عالية تجاه بيتكوين ودورة المخاطر الأوسع.
عندما يرتفع الطلب وتدفقات صناديق ETF الداخلة معًا، يشدّ الحرق المعروض ويتفوق ETH في الأداء. وعندما يتجه النشاط إلى الطبقة 2s أو تسترد الصناديق أموالها، تعمل هذه العوامل نفسها ضده.
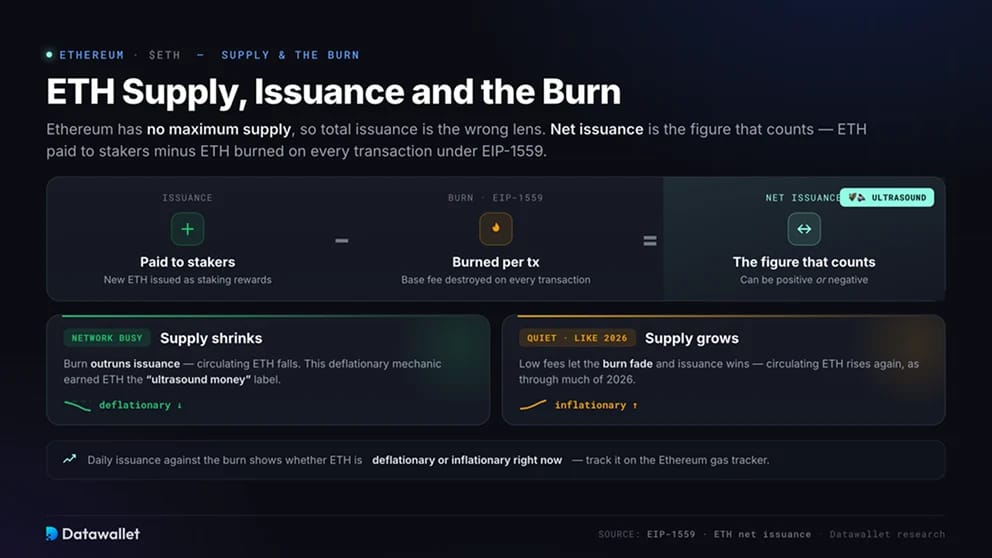
معروض ETH والإصدار والحرق
ليس لإيثريوم حد أقصى للمعروض، لذا فإن إجمالي الإصدار ليس المقياس الصحيح. الرقم المهم هو صافي الإصدار، أي ETH المدفوع للمشاركين في الستيكينغ مطروحًا منه ETH المحروق في كل معاملة بموجب EIP-1559. وعندما تكون الشبكة مزدحمة، قد يتجاوز الحرق الإصدار فينكمش المعروض المتداول.
هذه الآلية أكسبت ETH لقب «النقد فائق الصوت». وفي الأسواق الهادئة، كما في معظم عام 2026، تسمح الرسوم المنخفضة بتراجع الحرق فينمو المعروض مجددًا. ويوضح الإصدار اليومي مقابل الحرق على متتبع غاز إيثريوم لدينا ما إذا كان ETH انكماشيًا أم تضخميًا الآن.
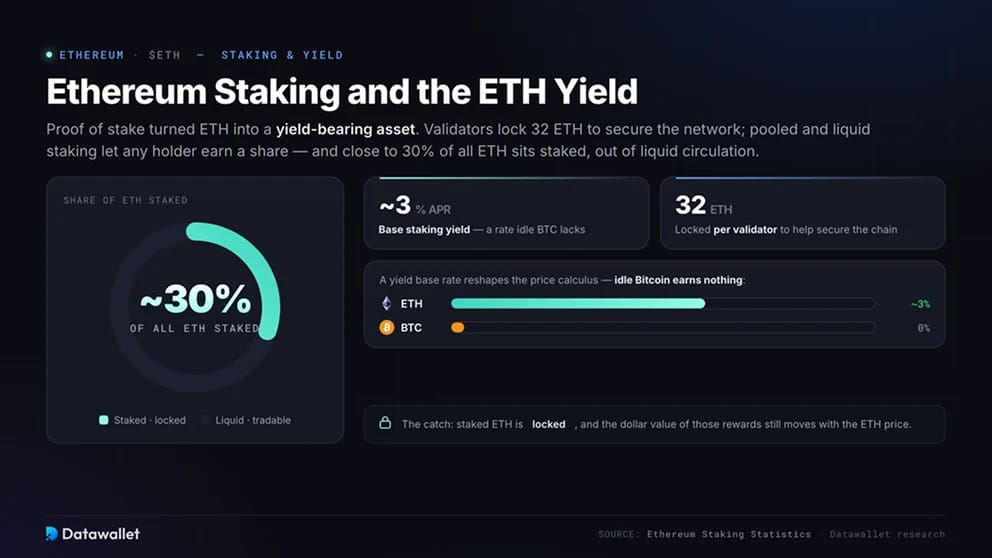
الستيكينغ على إيثريوم وعائد ETH
حوّل إثبات الحصة ETH إلى أصل يدرّ عائدًا. يقفل المدققون 32 ETH للمساعدة في تأمين الشبكة وكسب المكافآت، بينما تتيح المجمّعات والستيكينغ السائل لأي حامل الحصول على حصة. ويُودَع في الستيكينغ نحو 30% من كل ETH، خارج التداول السائل.
يعيد العائد تشكيل معادلة السعر. فعائد يقارب 3% يمنح ETH معدلًا أساسيًا تفتقر إليه بيتكوين الخاملة، وقد جذب عشرات المليارات إلى المدققين ومنتجات الستيكينغ. لكن ETH المودَع مقفل، وتظل القيمة الدولارية لهذه المكافآت تتحرك مع سعر ETH.
لمزيد من المعلومات حول الستيكينغ، اطّلع على تقرير إحصاءات الستيكينغ على إيثريوم.
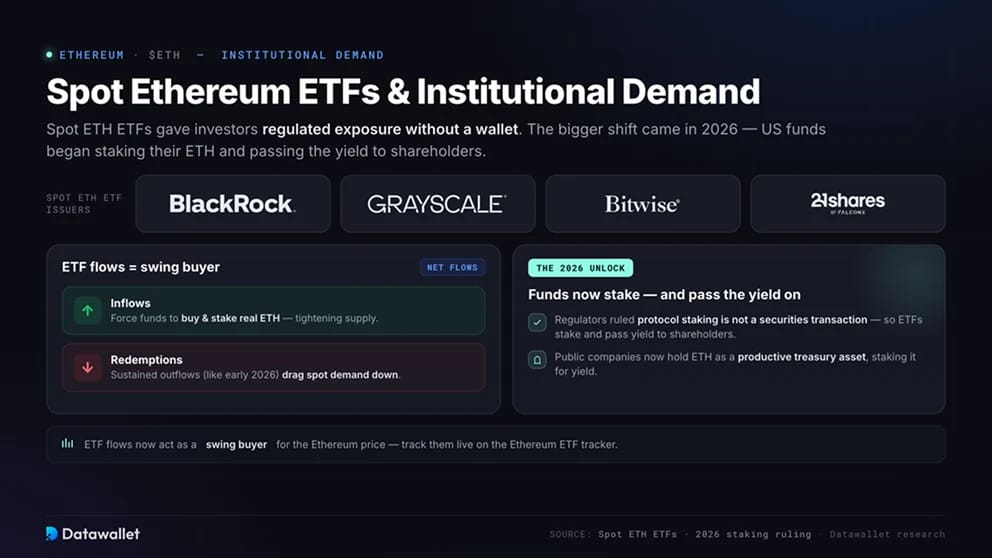
صناديق ETF الفورية على إيثريوم والطلب المؤسسي
أتاحت صناديق ETF الفورية على إيثريوم للمستثمرين انكشافًا منظّمًا على ETH دون الحاجة إلى محفظة. وجاء التحول الأكبر في 2026، عندما بدأت الصناديق الأمريكية بإيداع ETH الخاص بها في الستيكينغ وتمرير العائد إلى المساهمين، بعد أن قررت الجهات التنظيمية أن الستيكينغ على مستوى البروتوكول ليس معاملة أوراق مالية. كما تحتفظ الشركات المدرجة الآن بـ ETH بوصفه أصل خزينة منتجًا، وتودعه في الستيكينغ للحصول على عائد.
تعمل تدفقات صناديق ETF الآن كمشترٍ مرجّح لسعر إيثريوم. فالتدفقات الداخلة تدفع الصناديق إلى شراء ETH حقيقي وإيداعه في الستيكينغ، مما يشدّ المعروض، بينما تضغط عمليات الاسترداد المستمرة، مثل التدفقات الخارجة في مطلع 2026، على الطلب الفوري. تابعها مباشرة عبر متتبع صناديق ETF على إيثريوم لدينا.
جدل ETH مقابل الطبقة 2 حول تراكم القيمة
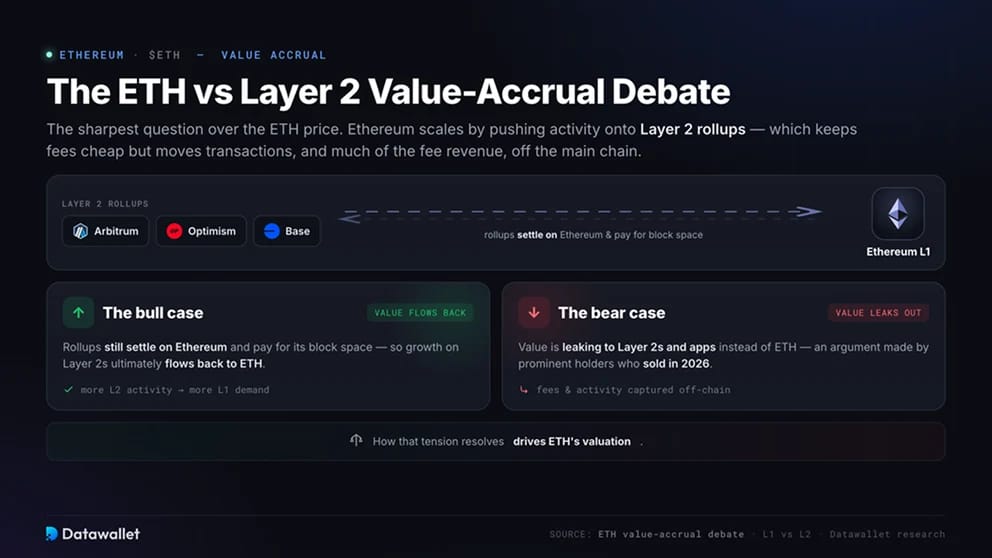
تراكم القيمة هو السؤال الأكثر حدة حول سعر إيثريوم. تتوسع إيثريوم بدفع النشاط إلى رولأبات الطبقة 2، مما يُبقي الرسوم رخيصة لكنه ينقل المعاملات، ومعها جزءًا كبيرًا من إيرادات الرسوم، خارج السلسلة الرئيسية.
يرى المتفائلون أن الرولأبات ما زالت تُسوّى على إيثريوم وتدفع مقابل مساحة كتلها، ولذلك يعود النمو إلى ETH. أما المتشائمون، ومنهم حاملون بارزون باعوا في 2026، فيرون أن القيمة تتسرب إلى الطبقة 2s والتطبيقات بدلًا من ذلك. وطريقة حسم هذا الجدل تحدد تقييم ETH.
إيثريوم كطبقة تسوية للعملات المستقرة والأصول الحقيقية المرمّزة
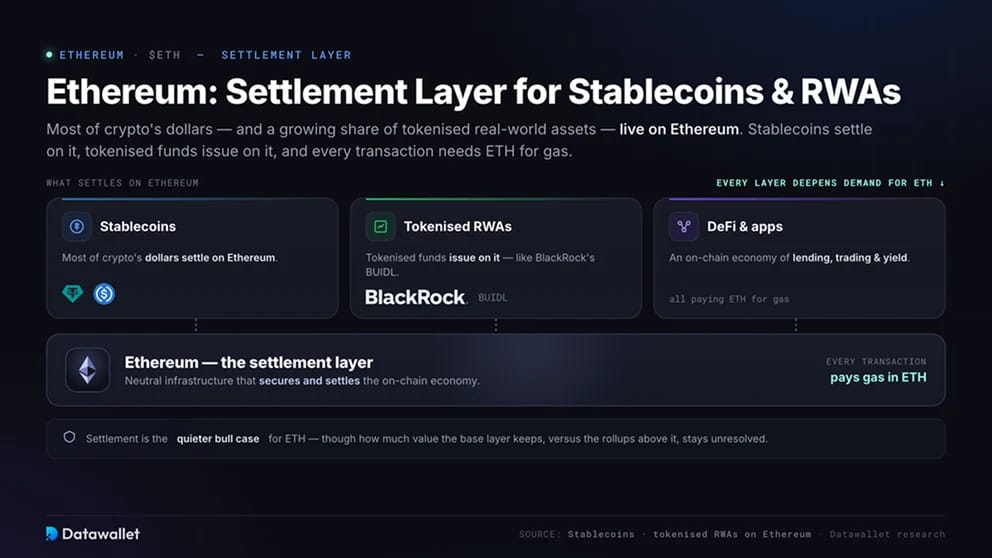
تعيش معظم دولارات العملات المشفرة وحصة متنامية من الأصول الحقيقية المرمّزة على إيثريوم. فالعملات المستقرة تُسوّى عليها، والصناديق المرمّزة مثل BUIDL من BlackRock تُصدر عليها، وكل معاملة تحتاج إلى ETH للغاز.
التسوية هي الحجة الأهدأ لصالح صعود ETH. فكلما انتقل مزيد من التمويل إلى السلسلة، يعمّق دور إيثريوم كبنية تحتية محايدة الطلب على ETH الذي يؤمّنها ويدفع مقابل استخدامها. أما مقدار القيمة التي تحتفظ بها الطبقة الأساسية مقابل الرولأبات التي فوقها فلا يزال غير محسوم.
المخاطر التي تؤثر في سعر إيثريوم
تنطوي ETH على مخاطر تتجاوز التقلب المعتاد في العملات المشفرة:
- تسرب القيمة: يمكن لشبكات الطبقة 2s الرخيصة أن تستحوذ على النشاط والرسوم التي كانت تعود سابقًا إلى ETH؛
- المنافسة: تنافس السلاسل الأسرع مثل Solana على المطورين والمستخدمين والسيولة؛
- غياب حد أقصى للمعروض: قد يصبح صافي الإصدار موجبًا في الأسواق الهادئة، مما يخفف حصص الحائزين؛
- بيع المطلعين وصناديق ETF: يمكن لكبار الحائزين وعمليات استرداد الصناديق أن تضغط على السعر، كما حدث في أوائل 2026؛
- التنظيم: ما زالت القواعد المتعلقة بـالستيكينغ وصناديق ETF وعملات مستقرة تحدد وصول المؤسسات.
لا يقوّض أي من هذه العوامل الطرح طويل الأجل بمفرده، لكنها مجتمعة تفسر سبب تخلف ETH عن بيتكوين في هذه الدورة وسبب استمرار الجدل حول تقييمها.
نبذة تاريخية عن سعر إيثريوم
بيعت ETH بنحو 0.31 $ في البيع الجماعي عام 2014 وأُطلقت في 2015. وارتفعت إلى نحو 1,400 $ في أوائل 2018، ثم انهارت، قبل أن تبلغ نحو 4,800 $ في 2021 مع طفرتي DeFi وNFT. وبعد The Merge في 2022 تعافت ووصلت إلى مستوى قياسي قرب 4,950 $ في أغسطس 2025.
انعكس الاتجاه بحدة في أوائل 2026، إذ انزلقت ETH نحو 1,700 $ وسط مخاوف الركود وتدفقات خارجة من صناديق ETF وبيع المطلعين. وعبر كل الدورات، تتبعت ETH الطلب على مساحة الكتل في إيثريوم وقوة اقتصادها على السلسلة، مع تضخيم ناتج عن ارتباطها المرتفع ببيتكوين. تابع أين تتركز رافعة مالية عبر خريطة تصفية ETH الحرارية المباشرة لدينا.