





ما هو إجمالي القيمة المقفلة؟
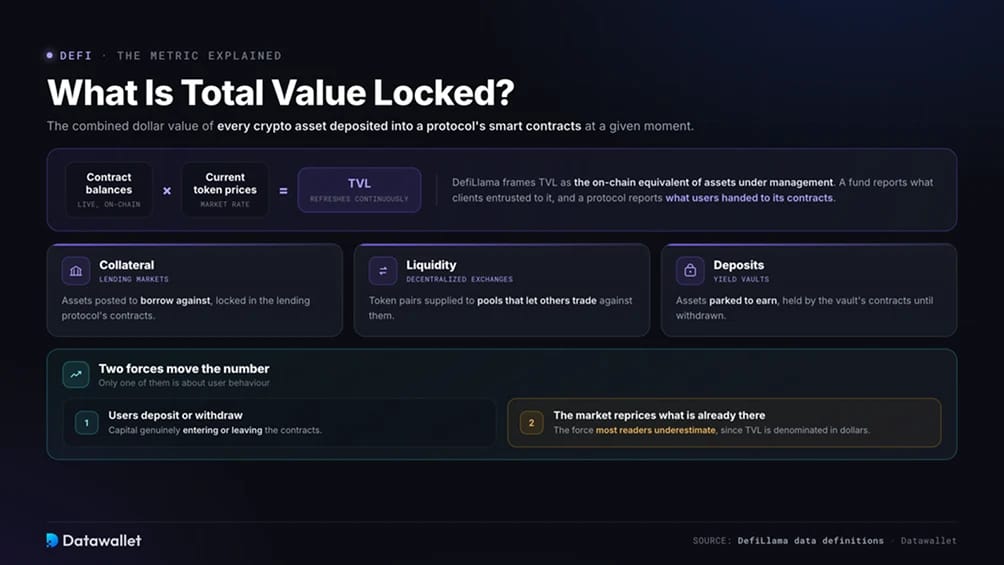
إجمالي القيمة المقفلة هو القيمة الإجمالية بالدولار لكل الأصول المشفرة المودعة في العقود الذكية الخاصة ببروتوكول ما في لحظة معينة. وقد تكون هذه الإيداعات ضمانًا في سوق إقراض، أو سيولة في مجمع منصة تداول لامركزية، أو أصولًا موضوعة في خزنة عائد.
تعرض DefiLlama، وهي المجمّع الذي يوفر البيانات في الجدول أعلاه، مؤشر TVL على أنه المكافئ على السلسلة لـالأصول تحت الإدارة. فالصندوق يعلن ما أودعه العملاء لديه، والبروتوكول يعلن ما سلّمه المستخدمون لعقوده.
ولأنه يُشتق من أرصدة العقود الحية مضروبة في أسعار الرموز المميزة الحالية، يتجدد الرقم باستمرار. وتحركه قوتان: المستخدمون يودعون أو يسحبون، والسوق يعيد تسعير ما أودعوه سابقًا. والقوة الثانية هي التي يقلل معظم القراء من شأنها.
كيف يُحسب TVL
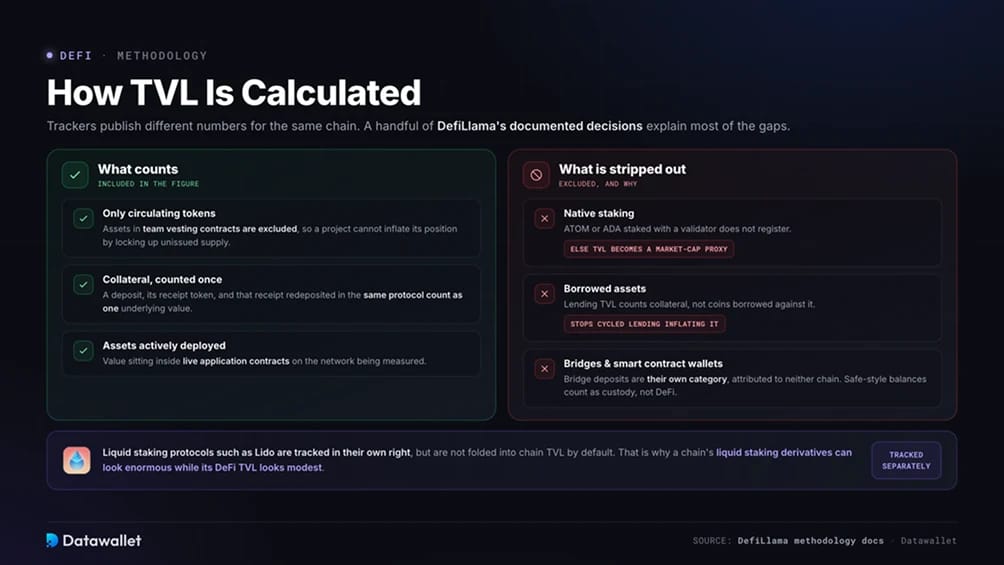
تنشر أدوات التتبع المختلفة أرقامًا مختلفة للسلسلة نفسها، مما يربك من يقارن بين المصادر. وتوثق DefiLlama منهجيتها علنًا، وهناك قرارات قليلة منها تفسر معظم الفروقات التي ستصادفها.
- تُحتسب الرموز المتداولة فقط: تُستبعد الأصول المحتفظ بها في عقود استحقاق الفريق، فلا يمكن لمشروع أن يضخم مركزه بقفل إمدادات لم تُصدر.
- لا ازدواج في الاحتساب داخل البروتوكول: إذا أودع مستخدم رمزًا مميزًا واستلم رمز إيصال ثم أعاد إيداع هذا الإيصال في مكان آخر داخل البروتوكول نفسه، تُحتسب القيمة الأساسية مرة واحدة.
- الستيكينغ الأصلي خارج إجماليات السلاسل: لا يُسجَّل ATOM الذي يؤمّن مركز Cosmos ولا ADA المودع في الستيكينغ لدى مدقق ضمن TVL. وبدون هذه القاعدة سيصبح TVL للسلسلة بديلًا عن القيمة السوقية للرمز ولن يخبرك بشيء تقريبًا عن استخدام DeFi.
- تُستبعد الأصول المقترضة: يحتسب TVL في الإقراض الضمانات المقفلة في العقود، لا العملات المقترضة مقابلها. وهذا الاستبعاد موجود تحديدًا لمنع الإقراض الدوري من تضخيم الرقم الرئيسي.
- تُتتبع الجسور بشكل منفصل: تُحتسب إيداعات الجسر كفئة مستقلة ولا تُنسب إلى سلسلة المصدر ولا إلى سلسلة الوجهة.
- تُستبعد محافظ العقود الذكية: تُعامل الأرصدة المحتفظ بها في Safe أو محافظ مشابهة على أنها حفظ لا مشاركة في DeFi.
تُتتبع بروتوكولات الستيكينغ السائل مثل Lido بصورة مستقلة لكنها لا تُدمج في TVL للسلسلة افتراضيًا، ولهذا قد تبدو مشتقات الستيكينغ السائل في سلسلة ما ضخمة بينما يبدو TVL الخاص بـDeFi فيها متواضعًا.
لماذا يهم TVL
يكتسب TVL مكانته لأنه يجيب عن سؤال لا يجيب عنه أي مخطط سعري. فهو يخبرك بمقدار رأس المال المستعد للبقاء داخل مجموعة من العقود الذكية وقبول المخاطر المرتبطة بها.
- عمق السيولة: المجمعات العميقة تعني إمكانية تنفيذ الأوامر الكبيرة دون انزلاق سعري كبير. وسيدفع المتداول الذي ينقل حجمًا كبيرًا على سلسلة ذات TVL ضعيف ثمن هذا الضعف في جودة التنفيذ.قابلية المقارنة:
- قابلية المقارنة: لأن DefiLlama تطبق معيارًا واحدًا على مئات الشبكات، يتيح لك TVL مقارنة سلسلة تطبيقات في Cosmos برول أب على إيثريوم دون إعادة بناء التحليل في كل مرة.التفضيل المكشوف:
- التفضيل المكشوف: تنطوي الإيداعات على مخاطر حقيقية، لذا فهي إشارة أكثر كلفة من النشاط الاجتماعي أو عدد المعاملات. ورأس المال الذي يبقى خلال التراجع يقول ما لا تقوله أعداد المحافظ.رصد الضغط:
- رصد الضغط: تشير الانخفاضات الحادة في يوم واحد عادةً إلى عمليات السحب لا إلى تحركات السعر. وهذا التباين من أبكر التحذيرات العلنية بأن خللًا ما قد وقع.
ماذا حدث لـTVL في DeFi هذا العام
افتتح القطاع شهر يناير بنحو 114.5 مليار دولار مقفلة، ثم انكمش في كل شهر لاحق، ليبلغ أدنى مستوى له قرب 69.3 مليار دولار في أواخر يونيو قبل أن يتعافى نحو 74 مليار دولار في أوائل يوليو. وهذا يمثل تراجعًا يقارب 40% خلال نصف عام.
تسبّب السعر في جزء كبير من الضرر. فقد هبط بيتكوين بأكثر من 50% عن ذروته في أكتوبر 2025، وبما أن TVL مقوّم بالدولار، فإن انخفاض السوق يقلّص الرقم حتى لو لم يسحب أحد رمزًا مميزًا. أما تقليص الرافعة المالية الذي بدأ مع حدث التصفية في 10 أكتوبر فقد أزال رأس المال المقترض الذي ضخّم الإجماليات خلال الدورة السابقة.
وتكفّلت إخفاقات الأمان بالباقي. فقد خسر بروتوكول Drift نحو 286 مليون دولار في 1 أبريل، وفي 18 أبريل استنزف مهاجمون نحو 116,500 من rsETH، بقيمة تقارب 292 مليون دولار، من جسر LayerZero التابع لـ KelpDAO. كانت الرموز المميزة المسروقة غير مدعومة بأصول، وقد وضعها المهاجم كضمان على Aave V3 لاقتراض ether المغلّف.
لم تتعرض عقود Aave نفسها للاختراق قط، لكن العواقب وصلت إليها رغم ذلك. فقد جُمّدت أسواق rsETH، وسحب المودعون أموالهم بكثافة، وأفادت CoinDesk بوجود ديون معدومة تبلغ نحو 196 مليون دولار متركزة في زوج ضمان واحد.
انخفض TVL لدى Aave من 26.4 مليار دولار في 18 أبريل إلى نحو 14.6 مليار دولار بعد شهر. كما تراجع إجمالي TVL في DeFi بمقدار 13.2 مليار دولار خلال 48 ساعة، وهو ما يظل أوضح مثال في هذه الدورة على سرعة إعادة تسعير هذا المؤشر للثقة.
يُظهر تفصيل التراجع بحسب الفئة أين تركّز الألم. فقد تصدّر الستيكينغ السائل التراجع بنحو 44% منذ بداية العام، تلاه الإقراض بنحو 39%. وكانت الأصول الواقعية الفئة الرئيسية الوحيدة التي نمت، إذ توسعت بنحو 48% خلال الفترة نفسها.
أي السلاسل تملك أكبر TVL
لا تزال إيثريوم ركيزة القطاع، إذ تحتفظ بأكثر من نصف TVL في DeFi. ويعكس هذا الهيمنة عقدًا من تراكم البروتوكولات، وأعمق قاعدة عملات مستقرة بين الشبكات، وحقيقة أن معظم عمليات النشر المؤسسية لا تزال تُسوّى هناك افتراضيًا.
وتحته أصبح التصنيف أكثر تنوعًا مما يوحي به الترتيب القديم للطبقة 1. فشبكات BSC وSolana وTron وBase وبيتكوين تتجمع الآن ضمن نطاق ضيق، ولكل منها سبب مختلف لموقعها. فقاعدة Tron هي الإقراض والتحويلات بالعملات المستقرة، وBase تستفيد من توزيع Coinbase، أما رقم بيتكوين فتهيمن عليه Babylon التي احتفظت بنحو 56,850 BTC في خزائن الستيكينغ الأصلية حتى مايو.
اثنتان فقط من أكبر عشر شبكات زادتا قيمتهما المقفلة خلال النصف الأول من العام. فقد أضافت Tron نحو 5%، بدعم من ثبات أرصدة USDT التي لا تتأثر كثيرًا بمعنويات السوق، وحققت Hyperliquid ارتفاعًا يقارب 7% مع استمرار المشتقات على السلسلة في انتزاع حصة من المنصات المركزية.
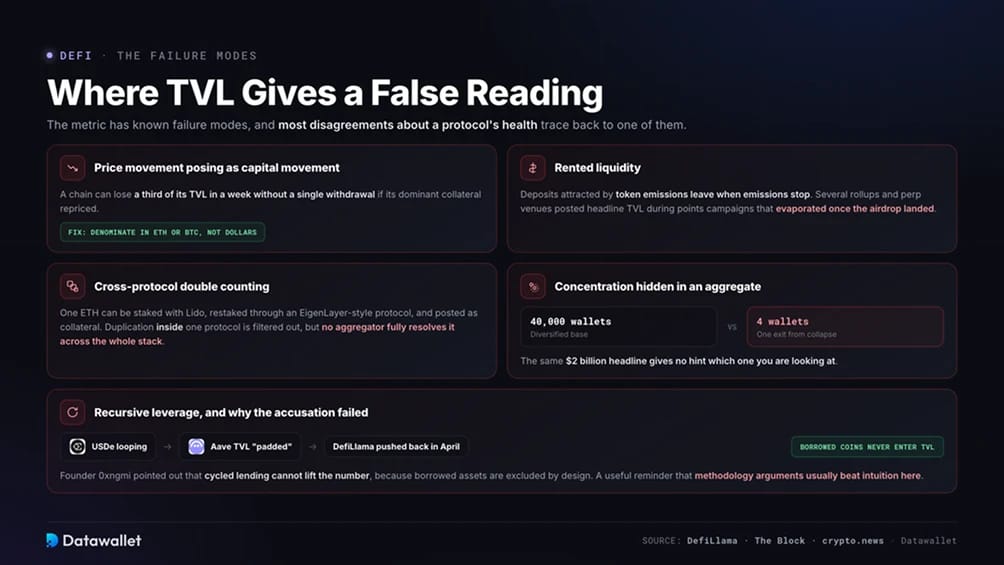
- حركة السعر المتنكرة في هيئة حركة رأس المال. قد تفقد سلسلة ثلث TVL خلال أسبوع دون أي عملية سحب إذا أُعيد تسعير أصل الضمان المهيمن فيها. ويفصل بين الأثرين فحص TVL مقوّمًا بـETH أو BTC بدلًا من الدولار.السيولة المستأجرة.
- السيولة المستأجرة: تغادر الإيداعات التي جذبتها إصدارات الرموز المميزة عندما تتوقف الإصدارات. سجّلت عدة شبكات من الطبقة 2 ومنصات تداول العقود الدائمة أرقام TVL لافتة خلال حملات النقاط، ثم تبخرت بعد وصول الإيردروب، وهو نمط وثقته The Block عبر دفعة رول أب لعام 2025.العدّ المزدوج عبر البروتوكولات.
- الاحتساب المزدوج عبر البروتوكولات: يمكن وضع ETH واحد في الستيكينغ لدى Lido، ثم إعادة وضعه عبر بروتوكول على نمط EigenLayer، ثم استخدامه ضمانًا في سوق إقراض. ويُستبعد التكرار داخل البروتوكول الواحد، ويوجد مفتاح للاحتساب المزدوج في لوحة المعلومات، لكن لا يحل أي مجمّع المشكلة بالكامل عبر المنظومة كلها.الرافعة المالية التكرارية.
- الرافعة المالية المتكررة: أثارت استراتيجيات التدوير المبنية على أصول مثل USDe من Ethena اتهامات بأن رقم Aave مضخّم. وقد ردّ مؤسس DefiLlama المعروف باسم 0xngmi في أبريل، مشيرًا إلى أن العملات المقترضة لا تدخل في TVL، ولذلك لا يمكن للإقراض المتدوّر أن يرفع الرقم. وتذكّرنا منصة التداول هذه بأن حجج المنهجية عادةً ما تتفوق هنا على الحدس.التركّز المخفي داخل رقم إجمالي.
- التركّز المخفي داخل رقم إجمالي: إن TVL لشبكة بقيمة 2 مليار دولار مصدره أربع محافظ يختلف تمامًا عن الرقم نفسه موزعًا على أربعين ألفًا. ولا يعطي الرقم المعلن أي إشارة إلى أيهما تنظر.
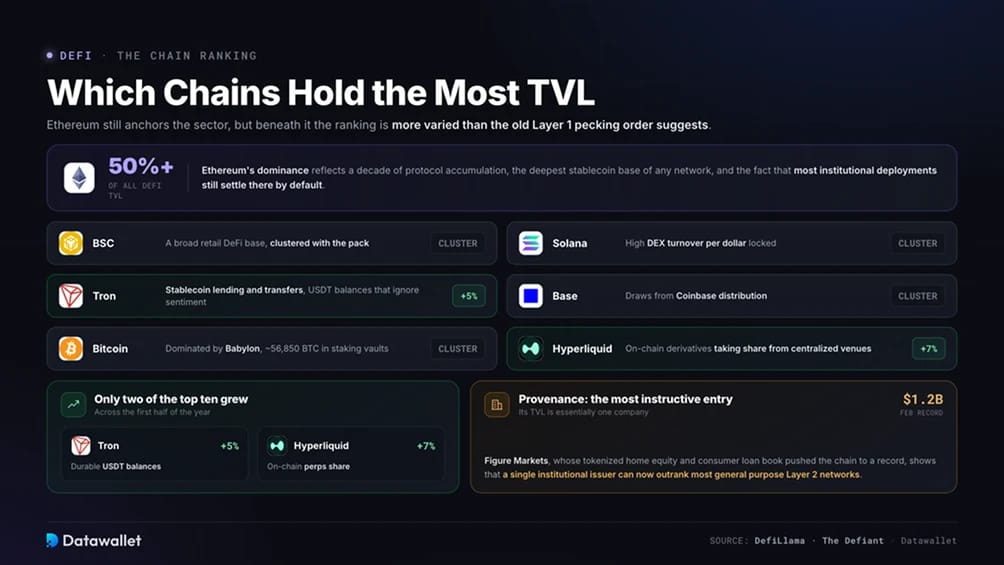
أبرز مثال توضيحي هو Provenance. يعود TVL فيها بشكل أساسي إلى شركة واحدة هي Figure Markets، التي دفعت قروض حقوق ملكية المنازل والقروض الاستهلاكية المرمّزة الشبكة إلى مستوى قياسي بلغ 1.2 مليار دولار في فبراير، وفقًا لموقع The Defiant. أصبح بإمكان مُصدر مؤسسي واحد الآن أن يتفوق في التصنيف على معظم شبكات الطبقة 2 العامة الأغراض.
حين يعطي TVL قراءة مضللة
لهذا المقياس حالات قصور معروفة، ويعود معظم الخلاف حول سلامة أي بروتوكول إلى إحداها.
المقاييس التي يقرنها المحللون بـ TVL
يتعامل التحليل الجاد في السوق الحالية مع TVL بوصفه مدخلًا واحدًا من عدة مدخلات. يجيب كل مقياس من المقاييس أدناه عن سؤال لا يستطيع TVL الإجابة عنه.
- إجمالي القيمة المؤمَّنة (TVS): يحتسب L2BEAT الأصول المنقولة عبر الجسور الرسمية والخارجية والأصول المصكوكة أصلًا على رول أب، سواء كانت مستخدمة في أي مكان أم لا. لذلك يتجاوز TVS كثيرًا قيمة TVL لدى DefiLlama للشبكة نفسها، وتُظهر المقارنة بينهما مقدار رأس المال المنقول الخامل.
- الرسوم والإيرادات: تقيس الرسوم ما يدفعه المستخدمون لاستخدام البروتوكول، وتقيس الإيرادات ما يحتفظ به البروتوكول. المنصة التي تحقق رسومًا ثابتة على عمليات إيداع متواضعة أكثر صحة من منصة تحتفظ بإيداعات كبيرة لا تولّد شيئًا.
- نسبة الحجم إلى TVL: تقيس مدى كفاءة عمل كل دولار مقفل. تحقق Solana باستمرار دورانًا أعلى على DEX لكل دولار مقفل مقارنة بـ إيثريوم، ولهذا يمكنها تصدّر حجم التداول اليومي على منصة تداول لامركزية بينما تأتي في مرتبة أدنى من حيث TVL.
- العقود المفتوحة: بالنسبة إلى منصات تداول العقود الدائمة، تُعد العقود المفتوحة النظير الأقرب إلى TVL. يمكن افتعال حجم التداول بتكلفة زهيدة، بينما يتطلب الاحتفاظ بمركز إيداع هامش ودفع رسوم التمويل. بلغت Hyperliquid حصة قياسية قدرها 9.3% من العقود المفتوحة العالمية للعقود الدائمة بحلول أوائل يوليو، مقارنة بـ 6.9% في أواخر مايو.
- المعروض من العملات المستقرة: بلغ تداول العملات المستقرة نحو 314 مليار دولار في منتصف يونيو، أي نحو 4.4 أضعاف إجمالي TVL في DeFi. تقع معظم سيولة الدولار على السلسلة الآن خارج بروتوكولات DeFi تمامًا، وهو تحول هيكلي لا مؤقت.
ما بدأ TVL يغفله
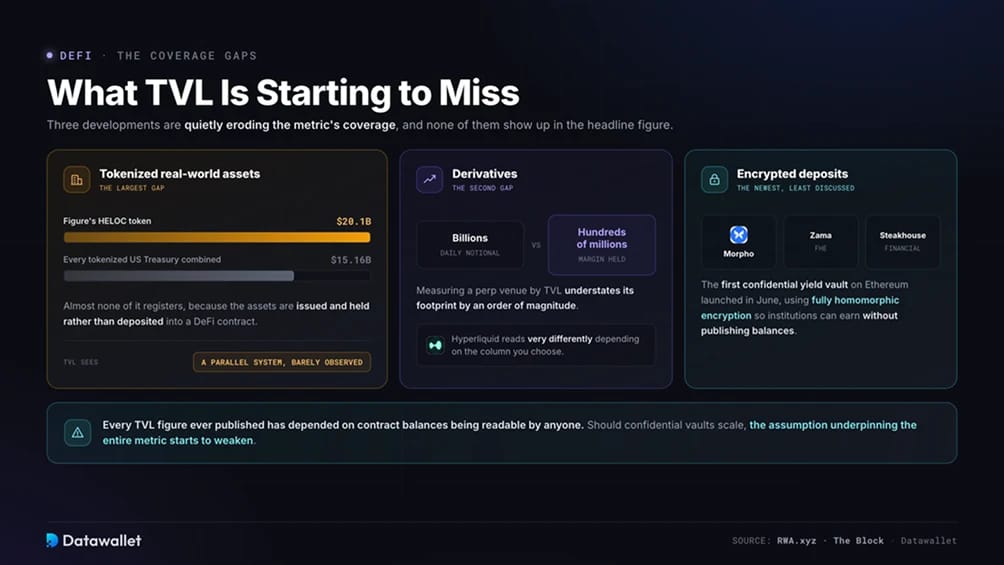
ثلاثة تطورات تقوّض تدريجيًا تغطية هذا المقياس بهدوء، ولا يظهر أي منها في الرقم الرئيسي.
الأصول الحقيقية المرمّزة هي الفجوة الأكبر. بلغ رمز HELOC الخاص بـ Figure نحو 20.1 مليار دولار في أوائل يوليو، أي أكثر من مجموع سندات الخزانة الأمريكية المرمّزة كلها البالغ 15.16 مليار دولار، بحسب بيانات RWA.xyz. لا يُسجَّل تقريبًا شيء من ذلك ضمن TVL، لأن الأصول تُصدَر وتُحفظ بدلًا من إيداعها في عقد ذكي ضمن DeFi. لقد نما سوق الترميز ليصبح نظامًا موازيًا بالكاد يرصده مخطط TVL في DeFi.
المشتقات هي الفجوة الثانية. قد لا تحتفظ منصة تداول للعقود الدائمة تسوّي مليارات الدولارات من حجم التداول الاسمي اليومي إلا ببضع مئات الملايين كهامش. قياسها بـ TVL يقلل من بصمتها الاقتصادية بعشرة أضعاف، ولهذا تبدو إحصاءات بروتوكول Hyperliquid مختلفة جدًا بحسب العمود الذي تختاره.
الإيداعات المشفرة هي الأحدث والأقل نقاشًا. أطلقت Zama وMorpho وSteakhouse Financial في يونيو أول خزنة عائد سرية على إيثريوم، باستخدام التشفير المتماثل بالكامل ليتمكن المؤسسات من تحقيق الأرباح دون نشر الأرصدة أو أحجام المراكز، بحسب ما نشره The Block.
اعتمد كل رقم TVL نُشر حتى الآن على إمكانية قراءة أرصدة العقود من أي شخص. وإذا توسعت الخزائن السرية، يبدأ الافتراض الذي يقوم عليه المقياس بأكمله بالضعف.
كيف نقرأ الجدول أعلاه
نستخدم الجدول نقطة انطلاق لا حكمًا نهائيًا، وثلاث عادات تجعله أكثر فائدة بكثير.
قارن أعمدة التغيّر بحركة السعر خلال الفترة نفسها. عندما ينخفض TVL لشبكة ما أكثر من انخفاض أصل الضمان الرئيسي فيها، فهذا يعني خروج رأس مال حقيقي. وعندما ينخفض أقل، فإن السوق ببساطة أعادت تسعير ما كان موجودًا.
تحقق من عدد البروتوكولات إلى جانب الرقم بالدولار. الشبكة التي تضم مئات البروتوكولات العاملة لها قاعدة متنوعة، أما التي تضم عددًا قليلًا فهي على بعد مودع كبير واحد من تصنيف مختلف جدًا.
تعامل مع التحركات الأسبوعية الحادة بوصفها أسئلة لا استنتاجات. يتأرجح موقع بيتكوين بحسب نوافذ إيداع Babylon، وتتحرك Provenance بحسب إنشاء القروض لدى مُصدر واحد، وقد يكسب رول أب مليار دولار لأن برنامج حوافز فُتح. معرفة الآلية وراء التحرك أهم من التحرك نفسه.
الخلاصة
لا يزال TVL يؤدي مهمة واحدة أفضل من أي بديل. فهو يُظهر في رقم واحد قابل للمقارنة أين اختار رأس المال أن يستقر ويقبل مخاطر العقد الذكي عبر مئات الشبكات المتنافسة.
الذي تغيّر هو الثقل الذي يستطيع الرقم حمله وحده. فقد قلّص تراجع الأشهر الستة الماضية، وسرعة عدوى أبريل، وانتقال رأس المال المؤسسي إلى أصول مرمّزة لا يحتسبها TVL، من فائدته كمؤشر منفرد.
اقرنه بالرسوم والعقود المفتوحة والمعروض من العملات المستقرة، وسيبقى من أصدق مجموعات البيانات في عالم العملات المشفرة. أما قراءته بمعزل عن غيره فستضللك في اللحظات التي تكون فيها الدقة أهم ما يكون.
الأسئلة الشائعة
ما هو TVL الجيد لبروتوكول DeFi؟
لا يوجد حد عام، فمنصة المشتقات وسوق الإقراض يحوّلان الإيداعات إلى نشاط اقتصادي بمعدلات مختلفة تمامًا. والاختبار الأكثر فائدة هو ما إذا كانت الإيداعات تبقى بعد انتهاء حوافز الرموز المميزة، وما إذا كان البروتوكول يولّد رسومًا تتناسب مع ما يحتفظ به.
لماذا تعرض DefiLlama وL2BEAT أرقامًا مختلفة لرول أب نفسه؟
لأنهما تقيسان أمرين مختلفين. فتحتسب DefiLlama الأصول المستخدمة فعليًا في التطبيقات على تلك الشبكة، بينما تحتسب L2BEAT كل ما جرى نقله إليها عبر جسر أو إصداره عليها، بما في ذلك الرموز المميزة الخاملة في المحافظ. وليس أي منهما خاطئًا، والفجوة بينهما تبيّن حجم رأس المال المنقول عبر الجسر الذي يظل خاملًا.
هل يعني ارتفاع TVL أن الشبكة أكثر أمانًا؟
لا. يشير TVL إلى عمق السيولة واستعداد رأس المال، لا إلى الأمان. فقد أخرجت هجمات أبريل مليارات من بروتوكولات لم يتعرض كودها نفسه للاختراق، مما يُظهر أن الضمانات المركزة قد تنقل المخاطر بدلًا من امتصاصها.
لماذا لا يُحتسب ETH أو ADA المودع في الستيكينغ ضمن TVL للشبكة؟
الستيكينغ الأصلي يؤمّن الشبكة ولا يشغّل تطبيق DeFi. وإدراجه سيجعل TVL للشبكة يتبع القيمة السوقية للرمز المميز، لأن المعروض المودع في الستيكينغ كبير وقيمته بالدولار تتأرجح يوميًا. وتتتبع DefiLlama بروتوكولات الستيكينغ السائل بشكل منفصل للسبب نفسه.
هل يمكن التلاعب بـ TVL؟
جزئيًا. يمكن للإصدارات أن تستأجر الإيداعات مؤقتًا، وقد سمحت مجمعات الإقراض غير المضمونة بالكامل تاريخيًا للمقترضين بإعادة تدوير الأموال إلى البروتوكول نفسه. وتواجه المجمِّعات ذلك باستبعاد الأصول المقترضة والرموز المميزة غير المتداولة، لكن يصعب تمييز الإيداعات المدفوعة بالحوافز عن الطبيعية في الوقت الفعلي.