أبرز 10 إحصاءات واتجاهات Hyperliquid
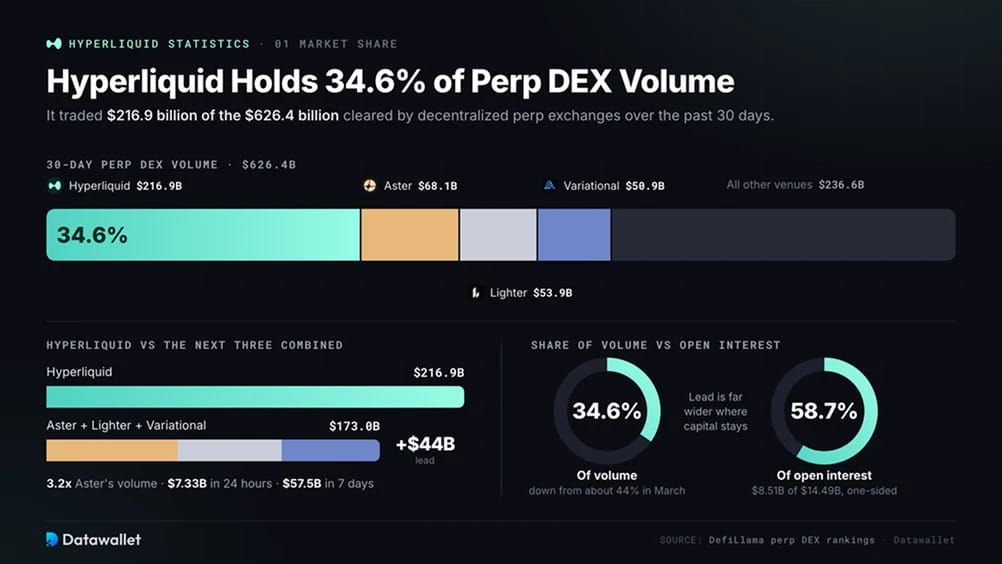
1. Hyperliquid تستحوذ على 34.6% من حجم تداول عقود دائمة على DEX
من إجمالي 626.4 مليار دولار جرى تداولها عبر منصات العقود الدائمة اللامركزية خلال آخر 30 يوماً، تعاملت Hyperliquid بمبلغ 216.9 مليار دولار، وفقاً لـتصنيفات DefiLlama لعقود DEX الدائمة. العقود الدائمة هي عقود آجلة بلا تاريخ انتهاء. وتتتبع سعر الأصل عبر مدفوعات التمويل المتبادلة بين المراكز الطويلة والقصيرة.
تراجعت حصة Hyperliquid البالغة 34.6% من نحو 44% في مارس، رغم أن حجمها بالدولار يتجاوز 172.6 مليار دولار المسجلة في مراجعتنا في مايو. نمت المنصات الجديدة بوتيرة أسرع، مما قلل حصتها من سوق متوسع.
كيف تصمد الصدارة أمام بقية المنافسين:
- التقدم على Aster: سجلت Aster 68.1 مليار دولار خلال الأيام 30 نفسها. وتداولت Hyperliquid ما يعادل 3.2 أضعاف هذا المبلغ، بفارق 148.8 مليار دولار. يوضح مقارنة Hyperliquid مع Aster لدينا كيف تختلف المنصتان.
- المنصات الثلاث التالية مجتمعة: يبلغ إجمالي حجم Aster و53.9 مليار دولار لدى Lighter و50.9 مليار دولار لدى Variational ما مقداره 173.0 مليار دولار. وتجاوزته Hyperliquid وحدها بمقدار 44.0 مليار دولار.
- حصة العقود المفتوحة: تمثل Hyperliquid 8.51 مليار دولار من أصل 14.49 مليار دولار في العقود المفتوحة عبر منصات عقود DEX الدائمة التي تتتبعها DefiLlama، أي 58.7%. تقيس العقود المفتوحة قيمة المراكز التي لا تزال قائمة، مما يعكس رأس المال الملتزم به وليس حجم دوران التداول.
- الوتيرة اليومية: بلغ التداول 7.33 مليار دولار خلال آخر 24 ساعة و57.5 مليار دولار خلال سبعة أيام. وارتفع الحجم الأسبوعي في القطاع بنسبة 8.4%.
2. الحجم التراكمي للعقود الدائمة تجاوز 5.38 تريليون دولار
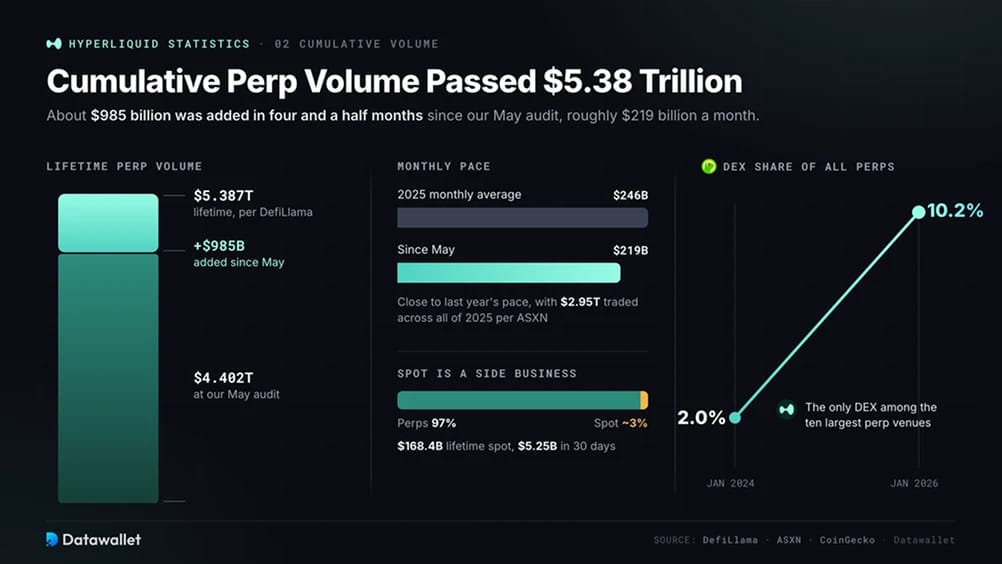
يبلغ الحجم التراكمي لعقود Hyperliquid الدائمة الآن 5.387 تريليون دولار على DefiLlama، ارتفاعاً من 4.402 تريليون دولار عندما راجعنا هذه الصفحة آخر مرة في مايو. أضافت منصة التداول نحو 985 مليار دولار في نحو أربعة أشهر ونصف، بمتوسط يقارب 219 مليار دولار شهرياً. وهذا قريب من المتوسط الشهري البالغ نحو 246 مليار دولار في 2025، وليس التباطؤ الذي وصفناه في وقت سابق من هذا العام.
قدرت بيانات ASXN في نهاية العام حجم التداول لكامل عام 2025 بمبلغ 2.95 تريليون دولار. وعلى مستوى السوق الأوسع، وجد تقرير نشاط منصات التداول من CoinGecko أن منصات عقود DEX الدائمة زادت حصتها من إجمالي تداول العقود الدائمة من 2.0% في يناير 2024 إلى 10.2% في يناير 2026. وذكر أن Hyperliquid هي المنصة اللامركزية الوحيدة بين أكبر عشر منصات للعقود الدائمة من أي نوع.
يظل التداول الفوري جزءاً صغيراً من النشاط، إذ جرى تداول 5.25 مليار دولار خلال 30 يوماً و168.4 مليار دولار منذ الإطلاق. ويمثل الرقم التراكمي نحو 3% من حجم العقود الدائمة. يوضح دليلنا تداول العقود الدائمة مقابل التداول الفوري سبب هيمنة العقود ذات الرافعة المالية على نشاط منصة التداول. وللاطلاع على مقارنة أوسع، راجع إحصاءات العقود الآجلة الدائمة.
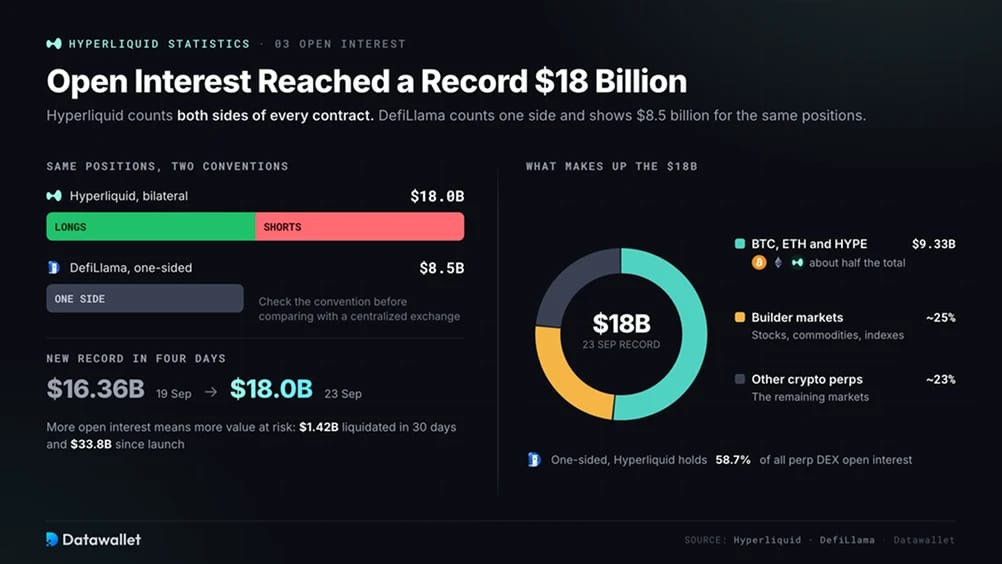
3. العقود المفتوحة تبلغ مستوى قياسياً عند 18 مليار دولار
في 23 سبتمبر، أعلنت Hyperliquid عن عقود مفتوحة قياسية بلغت 18 مليار دولار، متجاوزة أعلى مستوى سابق البالغ 16.36 مليار دولار قبل أربعة أيام. ويحتسب هذا الرقم الثنائي الجانبين الطويل والقصير لكل عقد. وساهمت عقود بيتكوين وإيثريوم وHYPE بنحو 9.33 مليار دولار، بينما مثلت الأسواق التي نشرها المطورون للأسهم والسلع والمؤشرات قرابة ربع الإجمالي.
يُظهر مقياس DefiLlama أحادي الجانب 8.5 مليار دولار، ما يمنح Hyperliquid 58.7% من العقود المفتوحة في منصات عقود DEX الدائمة. وتصف طريقتا الاحتساب المراكز نفسها، لذا تتطلب المقارنة مع منصات التداول المركزية التحقق من كيفية احتساب كل منصة لها. كما تتعامل DefiLlama مع tradeXYZ ومنصات المطورين الأخرى كبروتوكولات منفصلة، مما يفسر أيضاً انخفاض رقمها الخاص بـ Hyperliquid.
ارتفاع العقود المفتوحة يعني وجود مراكز أكثر بالرافعة المالية، وقيمة أكبر معرضة لتحركات الأسعار، على المنصة. بلغت عمليات التصفية 1.42 مليار دولار خلال آخر 30 يوماً و33.8 مليار دولار منذ الإطلاق. تتتبع لوحة تصفيات العملات المشفرة لدينا هذه الأحداث عبر منصات التداول. وترصد خريطة التصفية الحرارية لـ HYPE تركزات مراكز HYPE ذات الرافعة المالية، بينما تعرض صفحة معدلات التمويل لدينا ما يدفعه أصحاب المراكز الطويلة أو القصيرة المزدحمة للإبقاء عليها مفتوحة.
4. الرسوم الشهرية ترتفع إلى 75.4 مليون دولار
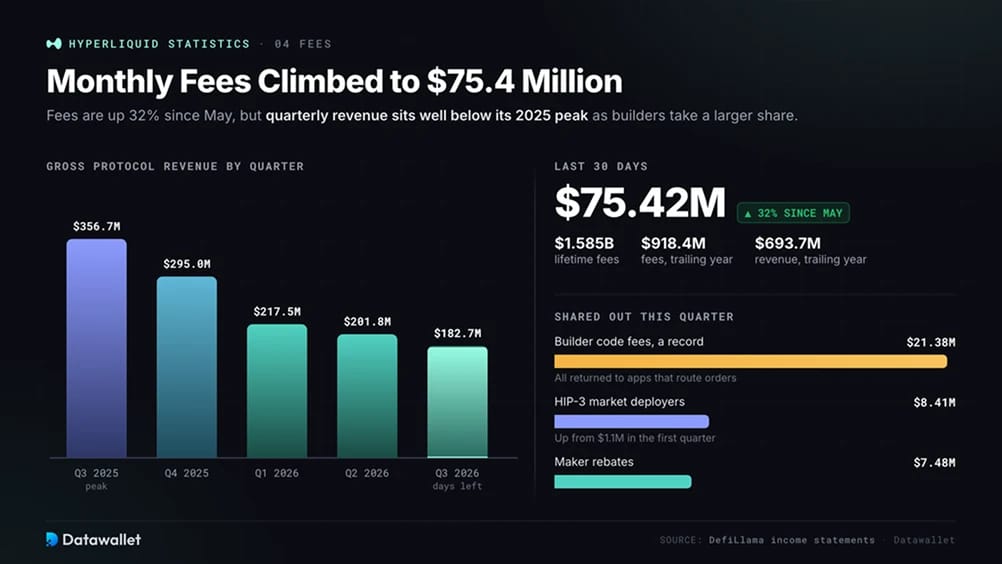
بلغت الرسوم 75.42 مليون دولار خلال آخر 30 يوماً، بزيادة 32% عن 56.92 مليون دولار في تقريرنا لشهر مايو. وساهمت الأيام السبعة الأخيرة بمبلغ 22.13 مليون دولار، ليصل إجمالي الرسوم التراكمية إلى 1.585 مليار دولار. وتسجل DefiLlama 918.4 مليون دولار من الرسوم و693.7 مليون دولار من إيرادات البروتوكول خلال آخر سنة. ويذهب معظم الفارق إلى المطورين وصناع السوق الذين يجلبون الصفقات.
رغم تعافي الحجم، تظل الأرقام الفصلية دون ذروة 2025. بلغت الإيرادات الإجمالية للبروتوكول 356.66 مليون دولار في الربع الثالث من 2025، تلتها 294.98 مليون دولار و217.47 مليون دولار و201.83 مليون دولار في الأرباع الثلاثة التالية. ومع بقاء بضعة أيام، بلغ الربع الحالي 182.69 مليون دولار وكان في طريقه للانتهاء أقل قليلاً من الربع السابق.
تذهب الآن حصة أكبر من كل صفقة إلى مشاركين آخرين، وهذا يفسر نمو الحجم بوتيرة أسرع من الرسوم. بلغت رسوم أكواد المطورين (Builder code) مستوى قياسيًا ربع سنوي قدره 21.38 مليون دولار، وقد أُعيدت كلها إلى تطبيقات خارجية توجّه الأوامر إلى Hyperliquid. وارتفعت مدفوعات مطوري HIP-3 من 1.1 مليون دولار في الربع الأول إلى 8.41 مليون دولار في الربع الحالي. وشكّلت خصومات صانعي السوق 7.48 مليون دولار إضافية. ويوضح دليلنا شرح رسوم Hyperliquid الجدول المتدرج الذي يدفعه المتداولون.
5. عمليات إعادة الشراء استوعبت 1.28 مليار دولار من الإيرادات
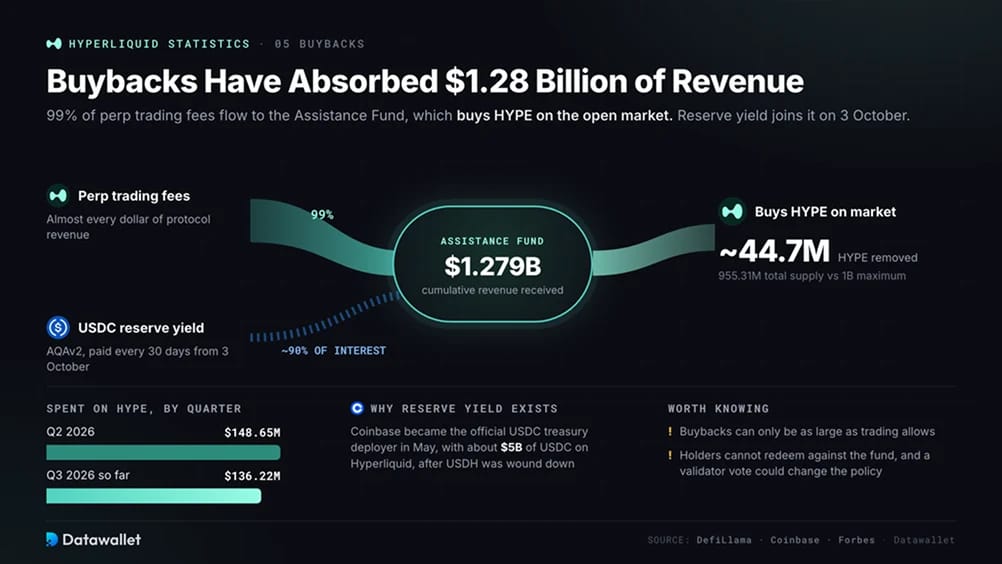
تموّل معظم أرباح Hyperliquid مشتريات الرمز المميز. وفق منهجية DefiLlama، تذهب 99% من رسوم التداول على العقود الدائمة إلى صندوق المساعدة (Assistance Fund)، وهو حساب يتحكم فيه البروتوكول ويشتري HYPE في السوق المفتوحة. وقد بلغت الإيرادات التراكمية الموجهة إلى الصندوق 1.279 مليار دولار.
بلغ صافي دخل حاملي الرمز المميز 148.65 مليون دولار في الربع الثاني و136.22 مليون دولار حتى الآن في الربع الثالث، أُنفقت كلها على HYPE. وتسجل DefiLlama إجمالي معروض قدره 955.31 مليون مقابل حد أقصى قدره 1 مليار، ما يعني أن نحو 44.7 مليون من HYPE أُزيلت نهائيًا.
وصفت Forbes عملية إعادة الشراء بأنها آلية وليست حكمًا على HYPE، وهو تمييز نتفق معه. يحدّ نشاط التداول من المبلغ الذي يمكن أن تنفقه عملية إعادة شراء ممولة بالرسوم، كما يظهر من تراجع الإيرادات الفصلية منذ 2025. لا يستطيع حاملو HYPE الاسترداد من الصندوق، وقد يصوّت المدققون على تغيير السياسة.
سيحصل صندوق إعادة الشراء قريبًا على مصدر إيرادات ثانٍ. يوجّه AQAv2، اختصارًا لـ Aligned Quote Asset version two، نحو 90% من فوائد احتياطيات USDC المحتفظ بها لمستخدمي Hyperliquid إلى البروتوكول. وتُدفع المبالغ إلى صندوق المساعدة كل 30 يومًا. بدأ العائد بالتراكم في 26 أغسطس، ومن المقرر أن يتم أول تحويل في 3 أكتوبر.
يأتي هذا الترتيب بعد تعيين Coinbase جهةً رسمية لنشر خزينة USDC في Hyperliquid في مايو. وافقت Native Markets على إنهاء USDH ومنح Coinbase حق شراء العلامة التجارية للعملة المستقرة. وفي ذلك الوقت، قدّرت Coinbase قيمة USDC على Hyperliquid بنحو 5 مليارات دولار، أي ضعف المستوى قبل عام.
6. أسواق المطورين تولّد نحو 30% من الحجم
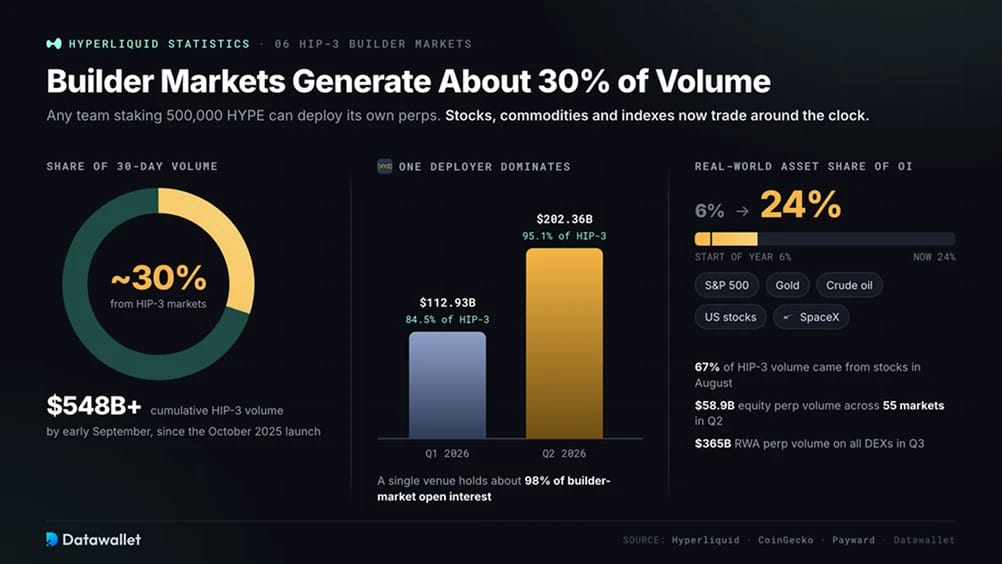
بموجب HIP-3، يمكن لأي فريق رهن 500,000 من HYPE لإطلاق أسواق العقود الدائمة الخاصة به على محرك المطابقة في Hyperliquid. ومنذ الإطلاق في أكتوبر 2025، أصبحت هذه الأسواق خط أعمال أساسيًا. وتجاوز الحجم التراكمي 548 مليار دولار بحلول أوائل سبتمبر، وشكّل HIP-3 نحو 30% من إجمالي التداول على Hyperliquid خلال الأيام الـ30 السابقة. وتُشرح قواعد النشر في شرح HIP-3 لدينا.
يهيمن مطوّر واحد. تعاملت tradeXYZ بـ202.36 مليار دولار في الربع الثاني، مقارنة بـ112.93 مليار دولار في الأول. وارتفعت حصتها من حجم HIP-3 من 84.5 إلى 95.1% خلال تلك الفترة. وفي سبتمبر، حين أعلنت الشركة الأم لـ Kraken خطط HIP-3، أشارت إلى أن منصة واحدة تسيطر على 98% من العقود المفتوحة في أسواق المطورين.
حققت العقود الدائمة على الأسهم 58.9 مليار دولار عبر 55 سوقًا في الربع الثاني. وبحلول أغسطس، مثّلت العقود المرتبطة بالأسهم 67% من حجم HIP-3، متجاوزة السلع. وتوفر Hyperliquid الآن عقودًا على مدار الساعة على أسهم أمريكية فردية وشركات خاصة مثل SpaceX، إلى جانب S&P 500 والذهب والنفط الخام. وارتفعت عقود الأصول الواقعية من نحو 6% من العقود المفتوحة في بداية العام إلى نحو 24%.
عبر المنصات اللامركزية، بلغ حجم العقود الدائمة على الأصول الواقعية 365 مليار دولار في الربع الثالث، وجرى تداول معظمها على Hyperliquid. يقارن دليلنا حول منصات تداول الأسهم المرمّزة بين المنصات المتاحة. وتُشرح عقود الشركات الخاصة في دليل العقود الآجلة قبل الاكتتاب العام (IPO) لدينا.
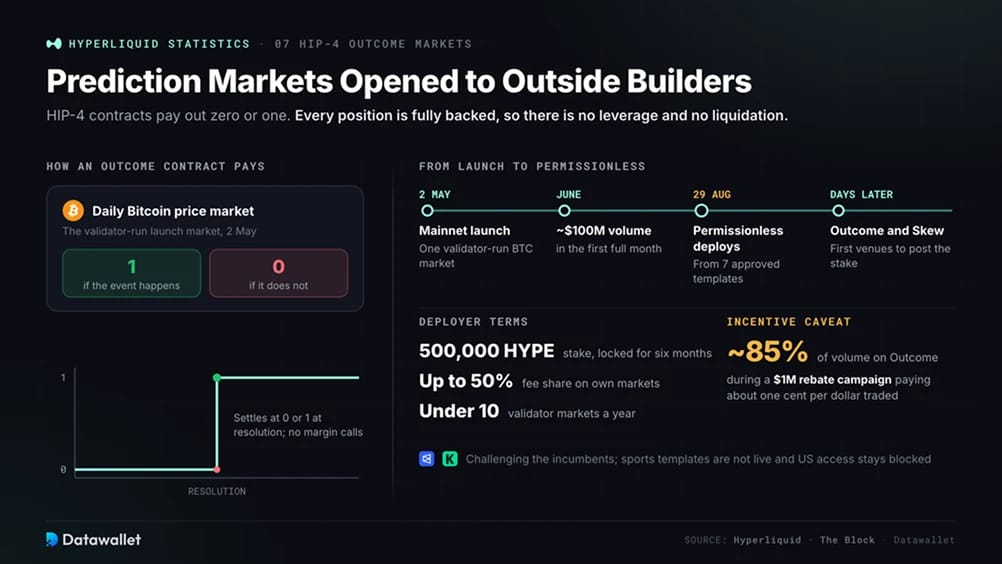
7. أسواق التنبؤ مفتوحة أمام مطورين خارجيين
يقدّم HIP-4 عقود نتائج مضمونة بالكامل تدفع صفرًا أو واحدًا بحسب وقوع حدث ما. ويلغي الضمان الكامل الرافعة المالية والتصفية. أُطلق الإطار على الشبكة الرئيسية في 2 مايو مع سوق يومي لسعر بيتكوين يديره المدققون، وأعلنت Hyperliquid عن نحو 100 مليون دولار من حجم عقود النتائج خلال أول شهر كامل. ويتناول شرح HIP-4 لدينا تصميم العقد.
فتحت ترقية للشبكة في 29 أغسطس النشر أمام مطورين خارجيين. عليهم رهن 500,000 من HYPE لمدة ستة أشهر واستخدام قوالب يوافق عليها المدققون. يمكن للناشرين تحديد رسوم تصل إلى 50% في أسواقهم الخاصة. ويتوقع المدققون أنفسهم إطلاق أقل من عشرة أسواق أساسية كل عام. وخلال أيام، أودعت Outcome وSkew الرهن المطلوب وبدأتا نشر أسواق من سبعة قوالب معتمدة.
ضخّمت الحوافز النشاط المبكر. تضاعف الحجم نحو ثلاث مرات بعد بدء النشر دون إذن، لكن نحو 85% منه مرّ عبر Outcome خلال حملة خصومات بقيمة 1 مليون دولار، دفعت للمتداولين نحو سنت واحد لكل دولار متداول. والاختبار الأول هو استمرار هذا النشاط بعد انتهاء الخصومات.
لم تصل قوالب الرياضة المستخدمة في الاختبار بعد إلى الشبكة الرئيسية، ولا يزال الوصول من الولايات المتحدة محظورًا. ويشرح شرح أسواق التنبؤ ومقارنة Polymarket مقابل Kalshi لدينا المنصات الراسخة التي تتحداها Hyperliquid.
8. الإقراض الأصلي استقطب 269 مليون دولار في اليوم الأول
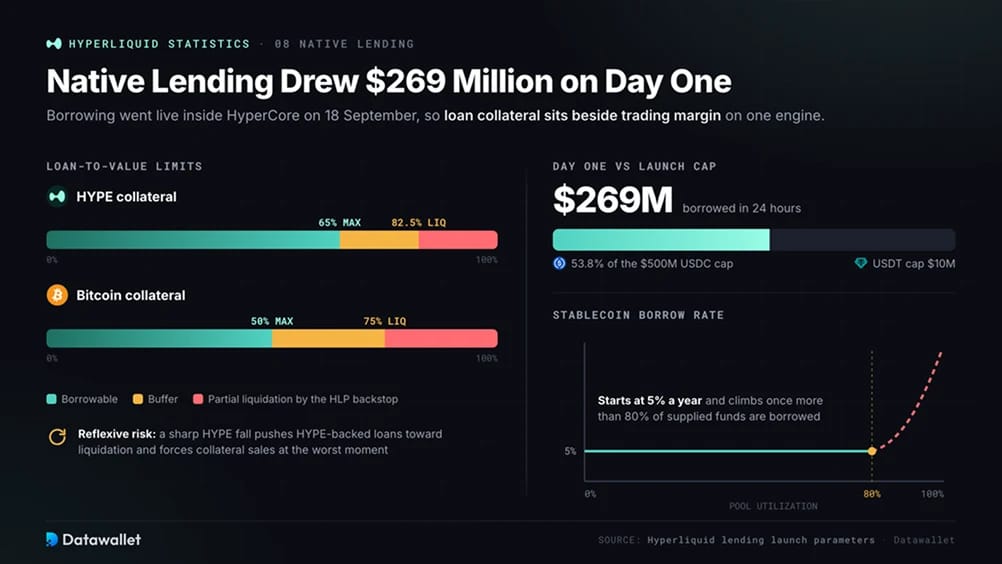
اقترض المستخدمون 269 مليون دولار بعملات مستقرة خلال أول 24 ساعة بعد تفعيل Hyperliquid الاقتراض اليدوي في 18 سبتمبر. يعمل الإقراض داخل HyperCore، المحرك المسؤول عن دفاتر الأوامر. لذلك تقع ضمانات القروض إلى جانب هامش التداول بدلًا من تطبيق منفصل.
يكسب مزوّدو USDC وUSDT فوائد يدفعها المقترضون، وتتحدد المعدلات بحسب نسبة استخدام مجمع الإقراض.
معايير الإطلاق المهمة:
- حدود نسبة القرض إلى القيمة: يمكن للمستخدمين الاقتراض حتى 65% من قيمة ضمان HYPE أو 50% من قيمة ضمان بيتكوين. وتقيس نسبة القرض إلى القيمة مبلغ القرض مقسومًا على قيمة الضمان.
- حدود التصفية: تبدأ التصفية الجزئية عند نسبة 82.5% للقروض المضمونة بـ HYPE و75% للقروض المضمونة ببيتكوين. وتنتقل المراكز التي تتجاوز هذه الحدود إلى مصفّي الدعم في HyperCore، وهو جزء من خزنة HLP.
- حدود الاقتراض: عند الإطلاق، كان الاقتراض محدودًا بـ500 مليون دولار من USDC و10 ملايين دولار من USDT. واستحوذ الاقتراض في اليوم الأول على أكثر من نصف USDC المتاح.
- منحنى الفائدة: يبدأ اقتراض العملات المستقرة عند 5% سنويًا، ويرتفع المعدل عندما يتجاوز الاستخدام 80% من الأموال المعروضة.
يتيح الإقراض لحاملي HYPE الحصول على دولارات دون بيع رموزهم المميزة، ما يقلل ضغط البيع عند ارتفاع الأسعار. أما الانخفاض الحاد فسيكون له أثر معاكس، إذ يدفع القروض نحو التصفية ويفرض بيع الضمانات في وقت غير مناسب. وتواجه أي سوق إقراض تقبل رمزها المميز هذه المخاطرة الانعكاسية. وقد قبلت Hyperliquid بها مع السماح بنسبة قرض إلى قيمة أعلى لـ HYPE منها لبيتكوين.
9. ارتفعت القيمة المقفلة إلى 7.49 مليار دولار
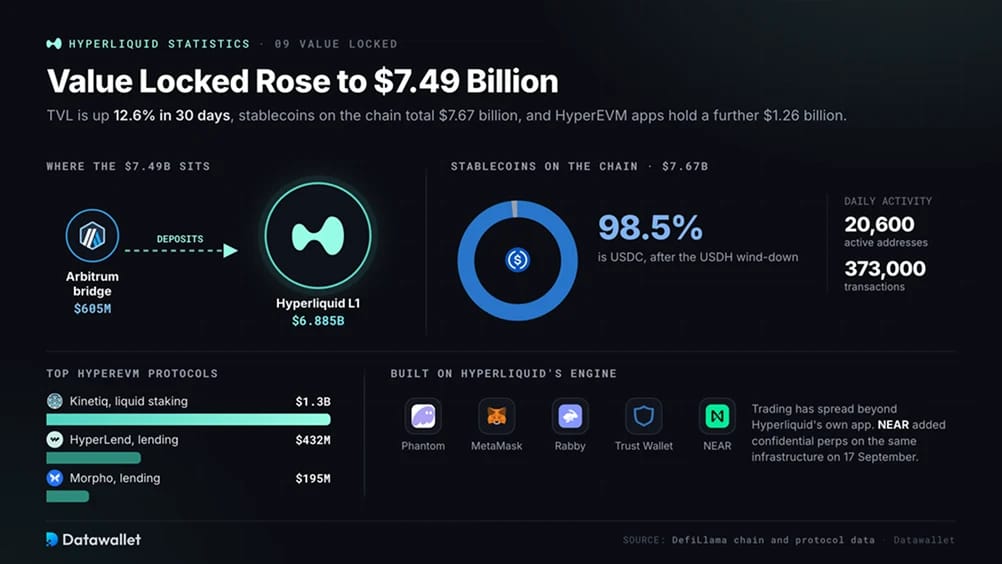
تقدّر DefiLlama إجمالي القيمة المقفلة في Hyperliquid بـ7.49 مليار دولار، بارتفاع 12.6% خلال 30 يومًا. ويقيس TVL القيمة بالدولار للأصول المودعة في البروتوكول. وتحتفظ Hyperliquid L1 بـ6.885 مليار دولار، مع 605 ملايين دولار أخرى في عقد جسر Arbitrum المستخدم لمعظم الإيداعات في Hyperliquid. ويقارن متتبع إجمالي القيمة المقفلة لدينا السلسلة مع إيثريوم وSolana وشبكات أخرى.
يبلغ إجمالي معروض العملات المستقرة 7.67 مليار دولار. وبعد إنهاء USDH، يمثل USDC 98.5% من هذا المبلغ. وتحتفظ HyperEVM، طبقة العقود الذكية التي تشترك في مدققي Hyperliquid، بـ1.26 مليار دولار إضافية عبر 320 بروتوكول.
Kinetiq هو الأكبر بـ1.3 مليار دولار. يصدر بروتوكول الستيكينغ السائل هذا رمزًا مميزًا قابلًا للتداول مقابل HYPE المرهون. وتليه أسواق الإقراض HyperLend وMorpho بـ432 مليون دولار و195 مليون دولار على التوالي. كما تسجل واجهة السلسلة في DefiLlama نحو 20,600 عنوان نشط و373,000 معاملة يوميًا.
تدعم Hyperliquid التداول إلى ما هو أبعد بكثير من واجهتها الخاصة. فمحافظ Phantom وMetaMask وRabby وTrust Wallet تتيح العقود الدائمة داخل محافظها باستخدام بنيتها التحتية. وفي 17 سبتمبر، أعلنت NEAR Protocol عن تداول العقود الدائمة بمراكز سرية مبنية على المحرك نفسه.
10. اتسع الوصول إلى Wall Street عبر صناديق ETF وخزائن الشركات
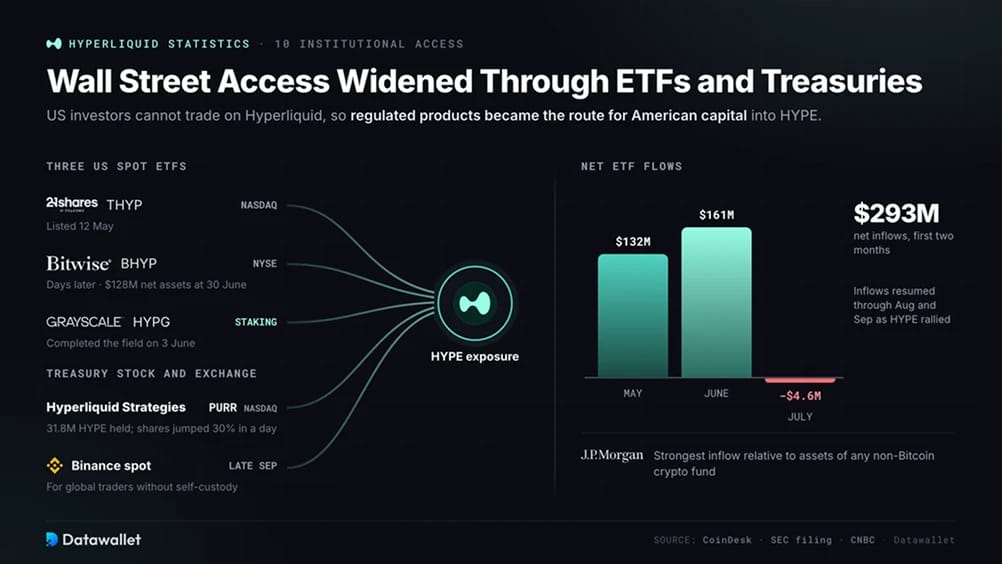
نظرًا لأن المستثمرين الأمريكيين لا يستطيعون التداول على Hyperliquid، أصبحت المنتجات المنظمة الطريق الرئيسي لرأس المال الأمريكي إلى HYPE. ظهر صندوق 21Shares Hyperliquid ETF (THYP) للمرة الأولى على Nasdaq في 12 مايو. وتبعه صندوق Hyperliquid ETF (BHYP) من Bitwise على NYSE بعد أيام، وانضم Grayscale Hyperliquid Staking ETF (HYPG) في 3 يونيو.
يحتفظ صندوق ETF، أي الصندوق المتداول في البورصة، بالرمز المميز في حفظ منظم ويُتداول كالسهم. وتظهر التدفقات اليومية لكل منتج في متتبع صناديق Hyperliquid ETF لدينا.
بلغت التدفقات الداخلة 132 مليون دولار في مايو و161 مليون دولار في يونيو. ووصف محللو JPMorgan ذلك بأنه أقوى تدفق نسبةً إلى الأصول بين جميع صناديق العملات المشفرة غير بيتكوين. ثم توقف الطلب، إذ سجّل شهر يوليو تدفقات خارجة صافية صغيرة بلغت 4.6 مليون دولار.
أظهر إيداع BHYP النصف سنوي لدى SEC صافي أصول بقيمة 128 مليون دولار وحيازات تقل قليلاً عن 1.96 مليون من HYPE في 30 يونيو. واستأنفت التدفقات الداخلة خلال أغسطس وسبتمبر مع ارتفاع HYPE.
ومن المسارات الخاضعة للتنظيم أيضاً Hyperliquid Strategies، التي يتداول سهمها في Nasdaq تحت الرمز PURR. وقد أفصحت عن حيازات بلغت 31.8 مليون من HYPE بعد شراء كمية إضافية بقيمة 252 مليون دولار في أوائل سبتمبر بمتوسط سعر قريب من 83.40 $. ارتفعت أسهمها بنسبة 30% في يوم واحد عندما أشار البيت الأبيض إلى دعمه لإدخال Hyperliquid إلى السوق الأمريكية. ويتتبع متتبع خزائن Hyperliquid لدينا جميع الجهات المدرجة التي تحتفظ بها.
أطلقت Binance أزواج HYPE الفورية في أواخر سبتمبر. ويهم هذا الإدراج المتداولين العالميين الذين لا يستخدمون محافظ الحفظ الذاتي أكثر من الأمريكيين.
إحصاءات الرمز المميز HYPE
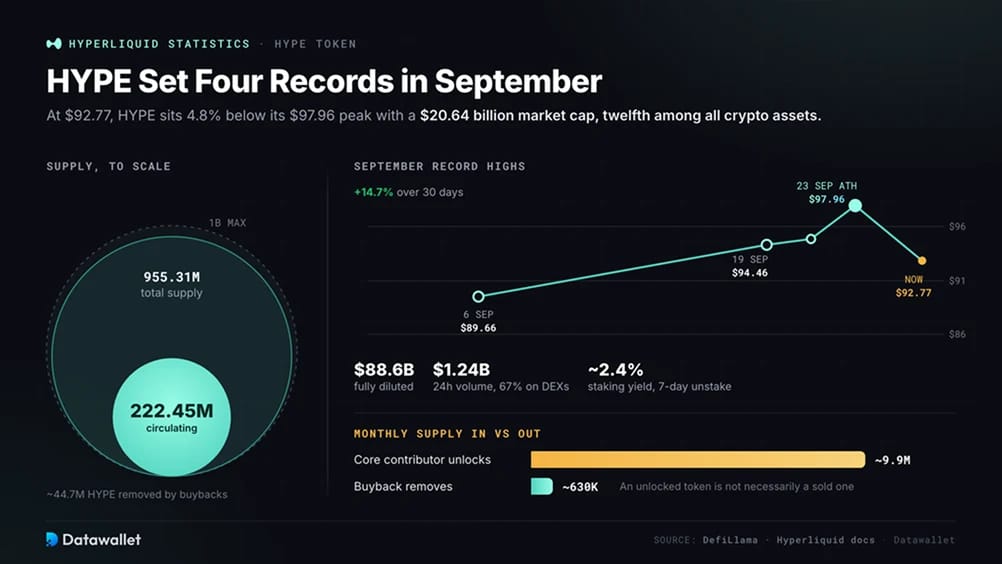
ساعدت شركة تنفق إيراداتها على شراء HYPE في جعل الرمز المميز من أكبر العملات المشفرة. وشهد سبتمبر سلسلة من الأسعار القياسية.
أبرز مقاييس الرمز المميز HYPE:
- السعر والمستوى القياسي: وقت الكتابة، يتداول HYPE عند 92.77 $، بارتفاع 14.7% خلال 30 يوماً، وأقل بنسبة 4.8% من أعلى مستوى له على الإطلاق البالغ 97.96 $ في 23 سبتمبر. وسُجلت مستويات قياسية سابقة في 6 سبتمبر عند 89.66 $، وفي 19 سبتمبر عند 94.46 $، ثم مجدداً في 21 سبتمبر. وتوفر صفحة سعر HYPE لدينا الرسم البياني المباشر.
- القيمة السوقية: تضع القيمة السوقية المتداولة لـ HYPE البالغة 20.64 مليار دولار العملة في المرتبة الثانية عشرة بين الأصول المشفرة على DefiLlama. أما التقييم المخفف بالكامل، الذي يحدد قيمة لكل رمز مميز سيوجد يوماً ما، فيبلغ 88.6 مليار دولار.
- المعروض: يبلغ المعروض المتداول 222.45 مليون من HYPE، مقابل 955.31 مليون للمعروض الكلي و1 مليار كحد أقصى. وتفسر الرموز المميزة التي أُزيلت نهائياً بعد مشتريات صندوق المساعدة الفرق بين المعروض الكلي والحد الأقصى.
- حجم التداول: خلال آخر 24 ساعة، سجّل HYPE تداولاً بقيمة 1.24 مليار دولار. وتولت منصات التداول اللامركزية 67% منه، معظمها عبر دفتر الأوامر الفوري الخاص بـ Hyperliquid.
- الستيكينغ: يحقق تفويض HYPE إلى المدققين نحو 2.4% سنوياً ويمنح خصومات على رسوم منصة التداول. وتحدد وثائق Hyperliquid فترة لإلغاء الستيكينغ مدتها سبعة أيام. استخدم حاسبة الستيكينغ لدينا لتقدير العوائد عند أحجام مختلفة من الحصص.
- فك القيود: يُفك قيد نحو 9.9 مليون من HYPE شهرياً للمساهمين الأساسيين، من أصل نحو 238 مليون رمز مميز تُستحق على مدى عامين. وبالأسعار الحالية، تمتص عمليات إعادة الشراء الشهرية للبروتوكول نحو 630,000 من HYPE. ولذلك يطلق فك القيود معروضاً أكبر بكثير مما تزيله الرسوم، وإن كان فك القيود لا يؤدي بالضرورة إلى البيع.
- تركّز المدققين: تتركز حصة كبيرة من HYPE المودعة في الستيكينغ لدى مدققين تديرهم Hyper Foundation. وأطلقت Hyperliquid Strategies مدققاً مع Unit في مايو، لكن تركّز الحصص لدى عدد قليل من المشغلين يظل الانتقاد الرئيسي لحوكمة الشبكة.
هل Hyperliquid آمنة؟
لا يوجد لدى Hyperliquid سجل مؤكد لاستغلال ثغرات في شيفرة البروتوكول أو لخسارة أموال المستخدمين عبر الجسر الخاص بها. أما خسائرها الموثقة فقد ارتبطت بالتلاعب بالسوق مستهدفاً HLP، الخزنة المملوكة للمجتمع التي توفر السيولة وتمتص عمليات التصفية.
وقع أكبر حادث في مارس 2025. فقد دبّر متداولون عملية ضغط في الرمز المميز JELLYJELLY قليل التداول، مما عرّض HLP لخسائر تقارب 13.5 مليون دولار. وألغت Hyperliquid إدراج السوق، وتجاوز المدققون سعر الأوراكل لإغلاق المركز. وحمى التدخل المودعين لكنه أثار انتقادات بشأن المركزية.
ونتج عن هجوم مماثل شمل POPCAT نحو 4.9 مليون دولار من الديون المعدومة في HLP في نوفمبر 2025. واستغل الحادثان رافعة مالية مرتفعة على عملات صغيرة. ويشرح شرح تقليص الرافعة التلقائي لدينا آلية تقاسم الخسائر التي تعمل كملاذ أخير خلف HLP.
يعتمد أمان الإيداع على مجموعة المدققين لأن الإفراج عن أموال الجسر يتطلب توقيعات تمثل أكثر من ثلثي قوة الستيكينغ. ويسيطر المدققون الذين تديرهم المؤسسة على جزء كبير من تلك الحصة. كما أن التحقق المستقل محدود بسبب محرك المطابقة مغلق المصدر، بينما يضيف الإقراض الأصلي مصدراً آخر للبيع القسري إذا انخفض سعر HYPE بشدة.
يواجه المستخدمون أيضاً تهديدات خارج البروتوكول. ففي أغسطس، خسر متداول 550,000 $ من USDC عبر موقع Hyperliquid مستنسخ وصل إليه من خلال إعلان بحث مدفوع. وتسبب الموقع المزيف في الخسارة. ويشرح دليل محافظ Hyperliquid لدينا كيفية تأمين الوصول.
في 15 سبتمبر، وجّه مدعون أمريكيون اتهامات إلى مهندسين سابقين في Robinhood بتداول عقود Hyperliquid الدائمة باستخدام معلومات سرية عن الإدراج. وتُعد Hyperliquid منصة وقعت فيها القضية وليست متهمة، لكن الاتهامات تؤكد أن المحققين قادرون على تتبع الصفقات على السلسلة.
كيف يتم تنظيم Hyperliquid؟
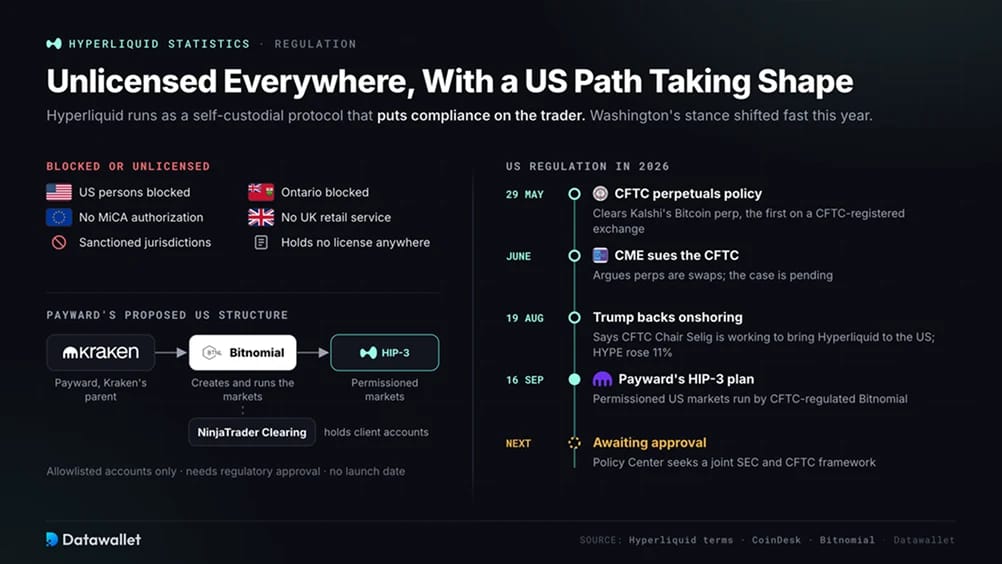
لا تحمل Hyperliquid أي ترخيص في أي ولاية قضائية. وتستثني شروط الاستخدام⟧ الخاصة بالبروتوكول ذاتي الحفظ الأشخاص الأمريكيين وسكان أونتاريو والولايات القضائية الخاضعة للعقوبات، وتضع مسؤولية الامتثال القانوني على المتداولين. وليس لديها ترخيص أوروبي بموجب MiCA ولا تخدم العملاء الأفراد في المملكة المتحدة.
تظهر القيود الجغرافية الحالية في دليلنا الدول المدعومة والدول المقيدة في Hyperliquid. ويتناول مقالنا هل Hyperliquid متاحة في الولايات المتحدة الحلول البديلة التي يستخدمها الأمريكيون ومخاطرها.
تغيّر التعامل الأمريكي مع العقود الدائمة خلال بضعة أشهر. ففي 29 مايو، أصدرت هيئة تداول السلع الآجلة سياسة للعقود الدائمة وأجازت عقد بيتكوين الدائم من Kalshi بوصفه منتج عقود آجلة. وأصبح أول عقد دائم حقيقي على منصة تداول مسجلة لدى CFTC. وطعنت CME في قرار الجهة في يونيو، محتجة بأن العقود الدائمة ينبغي تصنيفها كمقايضات. ولا تزال الدعوى قائمة.
في 19 أغسطس، قال الرئيس ترامب إن رئيس CFTC مايكل سيليغ يعمل على إدخال Hyperliquid إلى الولايات المتحدة بطريقة متوافقة تماماً وقانونية. وارتفع HYPE بنسبة 11% في ذلك اليوم، رغم أن التصريح لم يفرض أي التزام محدد على الجهة.
عرضت Payward، الشركة الأم لـ Kraken، هيكلاً في 16 سبتمبر عبر خطط لأسواق HIP-3 مرخصة تخدم العملاء الأمريكيين. وستتولى Bitnomial، منصة التداول وغرفة المقاصة الخاضعة لتنظيم CFTC والتي استحوذت عليها Payward في مايو، إنشاء الأسواق وإدارتها. وستحتفظ NinjaTrader Clearing بحسابات العملاء، وسيقتصر التداول على حسابات مدرجة في قائمة السماح. ولا تزال الموافقة التنظيمية مطلوبة، دون تحديد موعد للإطلاق.
وبشكل منفصل، طلب مركز السياسات التابع لـ Hyperliquid إطاراً منسجماً بين SEC وCFTC، وقدّم التماساً مع tradeXYZ لإتاحة عقود الطاقة الدائمة على مدار الساعة.
ما الخطوة التالية لـ Hyperliquid؟
تعتمد المرحلة التالية لـ Hyperliquid على قدرة الوصول المنظم ومصادر الإيرادات الجديدة، إلى جانب النمو من المطورين الخارجيين، على التفوق على المنافسين وعمليات فك قيود الرموز المميزة.
أبرز التطورات التي ستشكل العام المقبل:
- اختبار للانتقال إلى السوق الأمريكية: ستكون منصة HIP-3 المقترحة من Payward أول سوق على Hyperliquid تديرها منصة تداول أمريكية مسجلة. وستؤكد الموافقة صحة نشر الشركات المنظمة على بنية تحتية عامة. أما الرفض فسيترك الأمريكيين يصلون إلى HYPE عبر صناديق ETF وأسهم الخزائن.
- عائد الاحتياطي ينضم إلى إعادة الشراء: يصل أول تحويل AQAv2 إلى صندوق المساعدة في 3 أكتوبر. ويقدم ربط إعادة الشراء بأرصدة العملات المستقرة أول مصدر تمويل لا ينكمش عندما يهدأ التداول.
- HIP-4 إلى ما بعد الحوافز: Outcome وSkew هما أول منصتين لأسواق التنبؤ دون إذن، مع بقاء قوالب الرياضة بانتظار الموافقة. وسيُظهر التداول بعد انتهاء حملة الخصومات في Outcome ما إذا كان المنتج يحتفظ بالمستخدمين.
- الإقراض يغذي الهامش المحفظي: الاقتراض اليدوي هو الشكل المستقل لنظام سيجمع القروض والعقود الدائمة والسوق الفورية وأسواق النتائج في مجموعة ضمانات واحدة. وهذا يحسّن كفاءة رأس المال مع ربط المخاطر بين المنتجات.
- المنافسة على الحصة: نمت Aster وLighter وVariational وedgeX بينما تراجعت حصة Hyperliquid من حجم DEX للعقود الدائمة من نحو 44% إلى 34.6% خلال ستة أشهر. ويشير تفوقها الأقوى بكثير في العقود المفتوحة إلى أن رأس المال الملتزم باقٍ بينما ينتقل الحجم المدفوع بالحوافز إلى المنافسين.
- ضغط فك القيود: يتلقى المساهمون الأساسيون نحو 9.9 مليون من HYPE المفكوكة حديثاً كل شهر، أي أكثر بكثير من نحو 630,000 رمز مميز تزيلها عمليات إعادة الشراء الشهرية بالأسعار الحالية. وستؤثر النسبة المبيعة في مسار HYPE أكثر من أي إطلاق منتج منفرد.
الخلاصة
مع حجم شهري بلغ 216.9 مليار دولار وعقود مفتوحة قياسية بلغت 18 مليار دولار، تظل Hyperliquid أكبر منصة للمشتقات على السلسلة. كما توسعت لتصبح منصة مالية. وتمثل أسواق المطورين وعقود التنبؤ والإقراض الأصلي حصة متنامية من النشاط لا ترتبط كثيراً بالرموز المميزة للعملات المشفرة.
الرسوم في تعافٍ، لكن إجمالي الإيرادات الفصلية لا يزال أقل بمقدار الثلث من ذروته في 2025 مع حصول المطورين والناشرين على حصة أكبر من كل صفقة. ولا تزال معظم أرباح البروتوكول تموّل مشتريات HYPE. وتساعد هذه الآلية في تفسير المستويات القياسية للرمز المميز بقدر أي تغير في الأساسيات.
سيحدد التنظيم المرحلة التالية. فمنصة أمريكية مرخصة، ونتيجة دعوى CME ضد CFTC، واستمرار الطلب على صناديق ETF ستحدد ما إذا كان التريليون التالي من تداول Hyperliquid سيأتي من المستخدمين الحاليين خارج الولايات المتحدة أم من شريحة أكبر بكثير من رؤوس الأموال التي لم تتمكن سابقاً من الوصول إليها.
منهجيتنا
يعتمد هذا المقال على لوحات بيانات البروتوكول المباشرة والوثائق والإعلانات الرسمية الصادرة عن Hyperliquid، إضافة إلى الإفصاحات التنظيمية والمنافذ الإخبارية الموثوقة. جرى التحقق من كل رقم مقابل مصدره في يوم النشر.
كيف جُمعت البيانات:
- لوحات بيانات DefiLlama: وفّرت تصنيفات منصات DEX للعقود الدائمة وحصة حجم التداول، والعقود المفتوحة، والرسوم والإيرادات، بما في ذلك بيانات الدخل الفصلية. كما استخدمنا بيانات TVL وإمدادات العملة المستقرة وتصنيفات HyperEVM وسعر HYPE وإمداده.
- إعلانات Hyperliquid: وفّرت رقم العقود المفتوحة القياسي ومعايير إطلاق الإقراض، إضافة إلى آلية AQAv2 وقواعد النشر الخاصة بـ HIP-3 وHIP-4 ووثائق الستيكينغ.
- المصادر التنظيمية: شملت إفصاح BHYP لدى SEC، وإعلان الاستحواذ على Bitnomial، ووثائق الاتهام الصادرة عن وزارة العدل والتي نشرتها The Block في قضية Robinhood.
- إفصاحات الشركات: غطّت تعيين Coinbase لجهة نشر خزينة USDC، وخطط Payward المتعلقة بـ HIP-3، والحيازات المعلنة لدى Hyperliquid Strategies.
- التغطية السوقية: قدّمت CoinDesk وThe Block وCNBC وForbes تقارير عن تدفقات صناديق ETF وتصريحات CFTC والبيت الأبيض والحوادث الأمنية وتحليلات إعادة الشراء.
- المقارنة مع مراجعتنا في مايو: قورنت الأرقام الحالية بنسخة مايو من هذه الصفحة لإظهار التغيرات في حجم التداول والرسوم والعقود المفتوحة والإمداد.
- تنبيه حول اللقطة الآنية: تأتي معظم الأرقام من لوحات بيانات مباشرة وتتغير مع أسعار الأصول ومراكز المتداولين وتطورات البروتوكول. قد تختلف العقود المفتوحة بمعامل اثنين بحسب ما إذا كان المصدر يحتسب جانباً واحداً أو كلا جانبي كل عقد.