ما هي أسواق التنبؤ؟
تتيح سوق التنبؤ للناس تداول نتيجة حدث مستقبلي غير مؤكد. يطرح كل سوق سؤالاً محدداً، مثل أي مرشح سيفوز بالانتخابات أو هل سيتجاوز التضخم مستوى معيناً، ويحول الإجابات الممكنة إلى عقود يمكن للمتداولين شراؤها وبيعها.
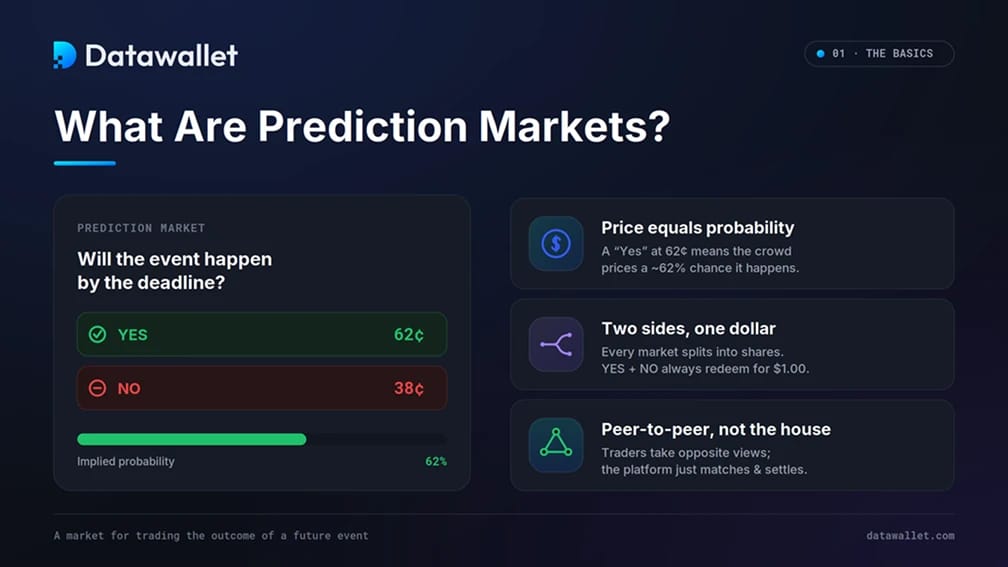
السمة الأساسية هي أن السعر يساوي الاحتمال. ففي سوق نعم أو لا، يتداول العقد بين 0 و1، ويظهر غالباً من 0 إلى 100 سنت. وسعر "نعم" عند 0.62 يعني أن الجمهور يرى احتمالاً يقارب 62% لوقوع الحدث. وعند حسم السؤال، يدفع الطرف الفائز 1 ويدفع الطرف الخاسر 0.
وهذا ما يميزها عن استطلاعات الرأي وعن المراهنة. فالاستطلاع يرصد ما يقول الناس إنهم سيفعلونه، أما السوق فترصد ما يخاطرون بأموالهم من أجله. وعلى خلاف sportsbook التي تحدد فيها الجهة الأسعار وتأخذ الطرف المقابل، فإن معظم أسواق التنبؤ من نظير إلى نظير، حيث يقف المتداولون على جانبين متقابلين وتوفر المنصة المكان والمطابقة والتسوية.
وقد تراها أيضاً بأسماء عقود الأحداث أو أسواق المعلومات أو مشتقات الأحداث. تتغير التسمية لكن الآلية لا تتغير: سؤال عن المستقبل يصبح مطالبة مسعرة تُحسم متى عُرفت النتيجة.
كيف تعمل أسواق التنبؤ؟
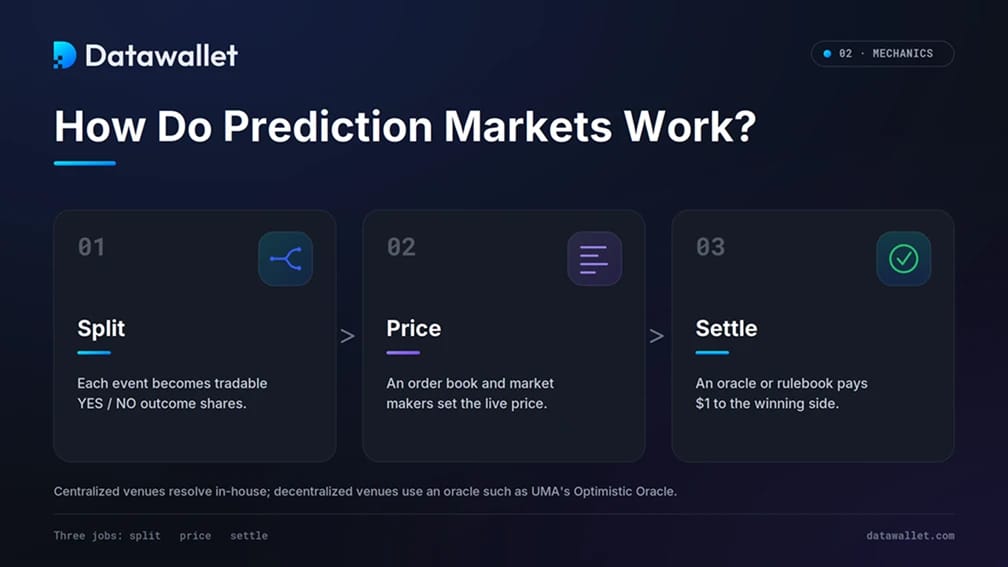
خلف الواجهة، تؤدي سوق التنبؤ ثلاث مهام: تقسم الحدث إلى حصص، وتحدد لها سعراً، وتسوي النتيجة عند معرفتها. وتختلف كل خطوة بحسب ما إذا كانت المنصة تعمل على منصة تداول تقليدية أم على بلوكشين.
1. حصص النتائج وتسعير الاحتمالات
يقسم كل سوق الحدث إلى حصص نتائج. للسوق الثنائي حصتان، "نعم" و"لا"، ويمكن دائماً استبدال حصة من كل منهما مقابل 1 $ بالضبط. لذلك يجب أن يبلغ مجموع السعرين واحداً: إذا كان "نعم" يتداول عند 0.62 $، فإن "لا" يقترب من 0.38 $.
هذا السقف البالغ 1 $ هو ما يجعل السعر يتصرف كاحتمال. يرفع المتداولون سعر النتيجة حين يرونها مسعرة بأقل من قيمتها، ويبيعونها فتنخفض حين تكون مسعرة بأكثر، فيقترب الرقم من أفضل تقدير للجمهور. ويمكن لأي شخص يلاحظ زوجاً مسعراً خطأ أن يستفيد منه عبر المراجحة، ما يبقي الجانبين متوازنين.
2. دفاتر الأوامر وصناع السوق
إيجاد السعر أصلاً أصعب. فقد استخدمت أسواق مبكرة على السلسلة صناع سوق آليين، حيث تعرض صيغة مجمعة سعري الجانبين. لكن المشكلة أن الحصص الثنائية تُسوى عند 1 $ أو 0 $، ما يميل إلى تثبيت الخسائر على من يوفر السيولة، فتعثرت المجمعات الخالصة في جذب رأس المال.
وانتقلت معظم المنصات إلى نموذج آخر. فقد تحولت Polymarket إلى دفتر أوامر محددة مركزي في أواخر 2022، يطابق المشترين والبائعين عبر أوامر محددة مثل أي منصة تداول عادية ويكافئ صناع السوق على إبقاء الأسعار متقاربة. وتدير Kalshi دفتر أوامر خاصاً بها خارج السلسلة. ويفسر هذا التحول جزءاً من سبب كون أكبر المنصات أقرب اليوم إلى تداول الأسهم منها إلى لعبة كازينو.
3. التسوية والأوراكل
بعد الحدث، يُحسم السوق: تُدفع قيمة الحصص الرابحة وتنتهي الحصص الخاسرة بلا قيمة. وتتولى المنصات المركزية ذلك داخلياً وفق قواعد منشورة، إذ تؤكد Kalshi النتائج عبر عملية مراجعة للنتيجة قبل الدفع.
وتواجه المنصات اللامركزية عقبة إضافية، لأن البلوكشين لا يرى أحداث العالم الحقيقي ويحتاج إلى أوراكل ليبلغ بالإجابة على السلسلة. وتستخدم Polymarket Optimistic Oracle من UMA، حيث يودع مقترح ضماناً ويؤكد النتيجة، ما يفتح نافذة للاعتراض مدتها نحو ساعتين.
وإذا لم يعترض أحد، تصبح النتيجة نهائية ويمكن استبدال الحصص الرابحة بـ1 $ بعملة USDC. وإذا اعترض أحد، يبحث حاملو الرمز المميز UMA في النتيجة ويصوتون عليها. وتُحسم الأسواق غير المتنازع عليها عادة خلال ساعات، أما المتنازع عليها فقد تستغرق أياماً.
لمحة تاريخية عن أسواق التنبؤ
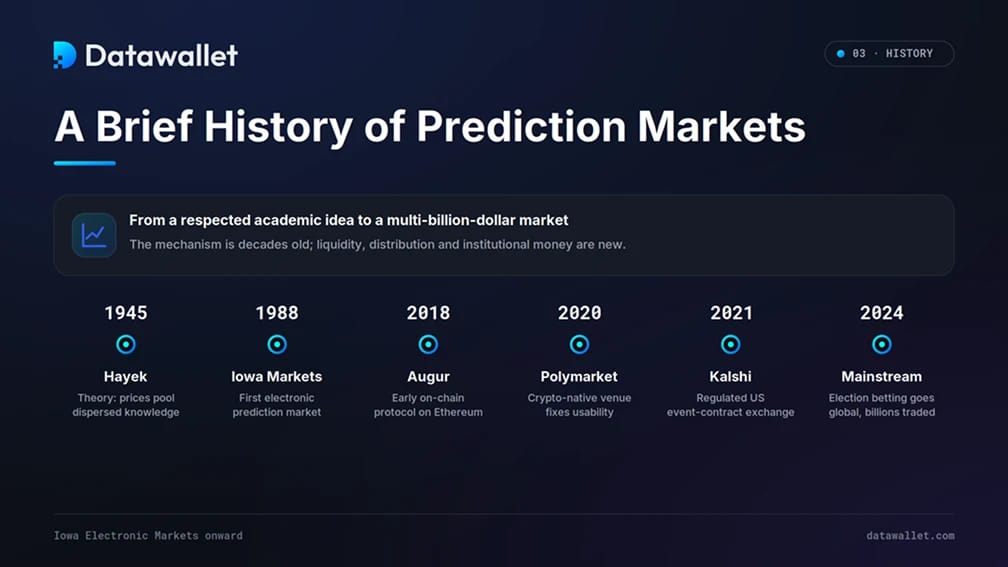
الفكرة أقدم من العملات المشفرة بقرون. فقد راهن الناس على انتخابات البابا في إيطاليا في عصر النهضة، وعملت أسواق المراهنة على الانتخابات علناً في الولايات المتحدة حتى أوائل القرن العشرين. وأعطى الاقتصادي Friedrich Hayek المنطق أساسه الحديث عام 1945، إذ رأى أن الأسعار وسيلة فعالة لتجميع المعرفة المتناثرة بين كثير من الناس والتي لا يملكها شخص واحد.
وظهرت النسخة الإلكترونية عام 1988 مع Iowa Electronic Markets، وهي منصة تداول أكاديمية بمبالغ صغيرة تديرها جامعة أيوا للبحث والتدريس. وعلى مدى العقود التالية كانت أسعارها الانتخابية تقترب من النتيجة أكثر من استطلاعات الرأي، ما بنى سجلاً موثوقاً. وقد روّج الصحفي James Surowiecki للفكرة الأوسع في كتابه الصادر عام 2004 عن حكمة الجماهير.
وحولت العملات المشفرة الفكرة إلى بنية تحتية مفتوحة. فقد أُطلقت Augur على إيثريوم عام 2018 كبروتوكول لامركزي مبكر، مستخدمة أوراكل يعتمد على حاملي الرمز المميز للإبلاغ عن النتائج، لكن تصميمها المعقد حد من انتشارها. أما Polymarket، التي أسسها Shayne Coplan عام 2020، فقد عالجت مشكلة سهولة الاستخدام، ودفعتها انتخابات الرئاسة الأمريكية عام 2024 إلى الواجهة مع رهان المتداولين بمليارات على النتيجة. أما Kalshi، التي أُطلقت عام 2021، فسلكت الطريق المعاكس، إذ سعت أولاً إلى الموافقة الفيدرالية لبناء بيئة منظمة لعقود الأحداث.
أسواق التنبؤ المركزية مقابل اللامركزية
ينقسم السوق إلى نموذجين، ويعود الفرق إلى من يحتفظ بالأموال ومن يقرر النتيجة.
تعمل المنصات المركزية مثل Kalshi وPredictIt، إضافة إلى ميزات التنبؤ المدمجة الآن في تطبيقات الوساطة وsportsbook، مثل منصات تداول منظمة. يحتفظ المشغل بأموال المستخدمين، ويتحقق من الهوية، ويطبق قواعد محددة، ويحسم كل سوق. وهذا يوفر وصولاً أسهل بالعملات الورقية وصورة امتثال أوضح، لكن مع رقابة أكبر وقيود أشد على الأسواق المتاحة.
أما المنصات اللامركزية مثل Polymarket فتنقل معظم ذلك إلى السلسلة. يربط المستخدمون محفظة، ويتداولون حصصاً تُسوى بعملات مستقرة، ويعتمدون على أوراكل بدل شركة لتأكيد النتيجة. والمقايضة هنا معاكسة: وصول أوسع ووسطاء أقل، لكن مع التعرض لثغرات العقود الذكية ونزاعات الأوراكل.
لمعرفة كيف تقارن منصات محددة من حيث الرسوم والشبكات والتسوية، راجع دليلنا عن أفضل أسواق التنبؤ اللامركزية، وشرحنا لكيفية عمل Kalshi كبديل منظم، وأحدث مراجعات المنصات لدينا للاطلاع على تفاصيل عملية.
طفرة أسواق التنبؤ في 2026
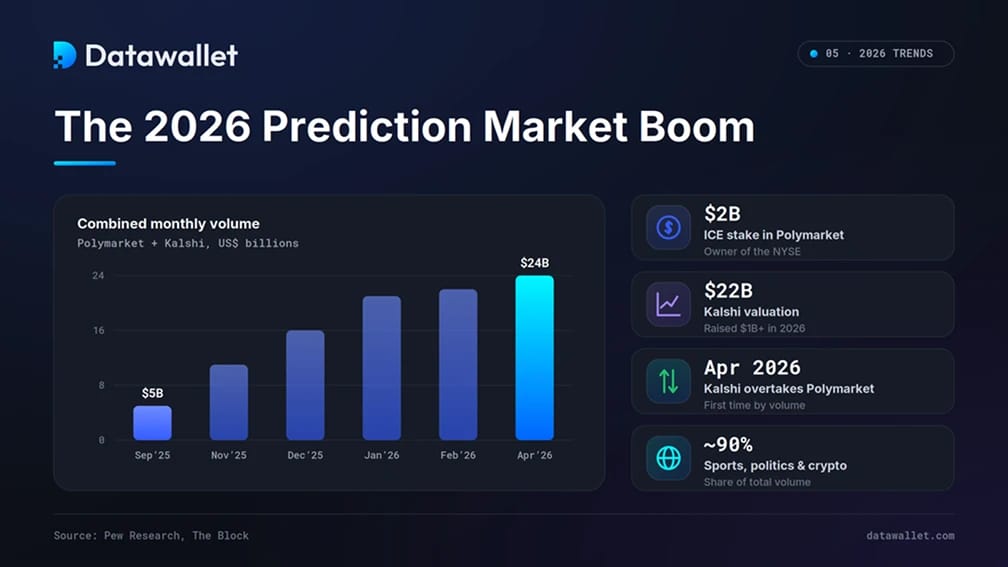
أكبر قصة هي الحجم. فقد قفز التداول الشهري المجمع على أكبر منصتين من أقل من 5 مليارات دولار في سبتمبر 2025 إلى نحو 24 مليار دولار بحلول أبريل 2026، بحسب تحليل Pew Research Center ومفصل أكثر في إحصاءات أسواق التنبؤ لدينا، ما حول منتجاً هامشياً إلى ركن حقيقي في عالم المال في أقل من عام. وتقف وراء هذا النمو عدة اتجاهات.
- سباق حقيقي بين طرفين: حددت Polymarket الوتيرة في البداية، لكن حجم تداول Kalshi تقدم للمرة الأولى في أبريل 2026، مدفوعاً في الغالب بالرياضة. وفي المنصتين معاً، تمثل الرياضة والسياسة والعملات المشفرة نحو تسعة من كل عشرة دولارات متداولة، مع هيمنة الرياضة على Kalshi.
- Wall Street تدخل السوق: التزمت Intercontinental Exchange، مالكة بورصة نيويورك، بمبلغ 2 مليار دولار في Polymarket، مقيّمة إياها بنحو 9 مليارات دولار قبل أن ترفعها جولات التمويل اللاحقة إلى مستويات أعلى. كما توزّع ICE بيانات الاحتمالات من Polymarket على المؤسسات، مما يحوّل توقعات الجمهور إلى إشارة مالية.
- ثقل منظم: جمعت Kalshi أكثر من 1 مليار دولار بتقييم أفادت التقارير بأنه 22 مليار دولار، مع إيرادات سنوية تقدَّر بنحو 1.5 مليار دولار، مما رسّخ مكانتها بوصفها الرائدة بين المنصات الخاضعة للتنظيم.
- عودة Polymarket إلى الولايات المتحدة: بعد سنوات من الحظر، اشترت Polymarket منصة التداول QCEX المرخصة من CFTC مقابل 112 مليون دولار وأطلقت تطبيقًا أمريكيًا خاضعًا للتنظيم في أواخر 2025. ويُنتظر إطلاق رمز مميز باسم POLY في 2026 مع تخصيص جزء منه لإيردروب، وهو المحفّز المقبل الذي يترقبه المتداولون.
- شركات الوساطة ومواقع المراهنات الرياضية تدخل بقوة: أضافت Robinhood عقود الأحداث عبر Kalshi، وأفادت بأن أكثر من مليون مستخدم يتداولون مليارات العقود، وهي تبني حزمة مشتقات خاصة بها. وأطلقت DraftKings وFanDuel وFanatics منصات منافسة، غالبًا للوصول إلى ولايات لا تزال المراهنات الرياضية فيها غير قانونية.
- وكلاء التداول يصلون: يُنفّذ وكلاء ذكاء اصطناعي مستقلون الآن كثيرًا من الصفقات. فقد نفّذت مشاريع مثل Olas آلاف الصفقات الآلية على Polymarket، وتتيح Robinhood للمستخدمين تسليم التنفيذ إلى ذكاء اصطناعي، في إشارة إلى مستقبل قد تكون فيه نسبة كبيرة من الجمهور برمجيات.
- دفعة نحو النزاهة: مع تزايد التدقيق، طرحت المنصات الكبرى ضوابط في أوائل 2026 للحد من تداول المطلعين، وأضاف عدد منها تأخيرات قصيرة على أوامر الرياضة المباشرة لمنع المتداولين الذين يملكون أفضلية لحظية من استغلال صناع السوق.
النمط واضح: انتقلت أسواق التنبؤ من فضول على الإنترنت إلى منتج مالي، مع أموال مؤسسية وتوزيع واسع والضغط التنظيمي الذي يرافق كليهما.
فيمَ يمكنك استخدام أسواق التنبؤ؟
تبدو أسواق التنبؤ كتطبيقات مراهنة، لكنها تخدم أغراضًا مختلفة عدة بحسب من يستخدمها.
- التنبؤ: اقرأ السعر على أنه احتمال. فسوق عند 0.70 بشأن خفض الفائدة أو انتخابات يعطي تقديرًا سريعًا مدعومًا بالمال يتحدث فور ظهور الأخبار.
- التحوط: لأن العقد يدفع عند وقوع حدث محدد، يمكنه تعويض مخاطر حقيقية. فالشركة المعرضة لقرار سياسي أو المنتج المعرض للطقس يمكنه اتخاذ مركز يخفف وقع النتيجة السيئة.
- المضاربة: كثير من النشاط هو تداول اتجاهي بحت، بما في ذلك المراجحة بين المنصات وتداول الرياضة المباشرة أثناء سير المباراة.
- الإشارة والإعلام: أصبحت أسعار الأسواق مدخلًا في غرف الأخبار، إذ تعرض منصات البيانات والإعلام الكبرى احتمالات أسواق التنبؤ بجانب البيانات المالية التقليدية.
- اتخاذ القرار: استخدمت الشركات أسواقًا داخلية لسنوات، وكانت أحيانًا تنتج توقعات أدق من توقعات الإدارة المعتادة.
ما مدى دقة أسواق التنبؤ؟
تقوم حجة الدقة على الحوافز. فحين يكون المال الحقيقي على المحك، يزن الناس المعلومات بعناية أكبر مما في استطلاع مجاني، ويجمع السعر هذا الجهد. وتأتي أقوى الأدلة من Iowa Electronic Markets. فقد وجدت دراسة شملت 964 استطلاعًا في خمس انتخابات رئاسية أمريكية من 1988 إلى 2004 أن السوق تفوّق على الاستطلاعات في نحو 74% من الحالات، وبمتوسط خطأ عشية الانتخابات يزيد قليلًا على نقطة مئوية واحدة.
والبنية تساعد. فالأسعار تتحدث باستمرار بدل لقطات دورية، ولكل من يملك معلومات أفضل سبب للتداول بها، والسوق تكافئ الإصابة لا الصخب.
والتحفظات مهمة أيضًا. تعتمد الدقة على السيولة وتنوع المتداولين وقواعد تسوية واضحة؛ وقد تُسعَّر الأسواق الضعيفة بشكل خاطئ جدًا، وحتى الأسواق الشهيرة أخطأت في توقعات كبرى. ويضيف النقاد أن السعر يعكس مضاربة وفق قواعد محددة لا توقعًا مضمونًا، وأن رأس المال المركّز قد يؤثر في الأسواق قليلة التداول. وأسواق التنبؤ غالبًا إشارة قوية، لكن الإشارة ليست كرة سحرية.
التنظيم والوضع القانوني لأسواق التنبؤ
تعلق أسواق التنبؤ في مواجهة بين السلطات الفيدرالية والولايات. فالجهات التنظيمية الفيدرالية تعامل عقود الأحداث كمنتجات مالية، وعدد متزايد من الولايات يعدّها مقامرة، ولم تحسم المحاكم الأمر بعد.
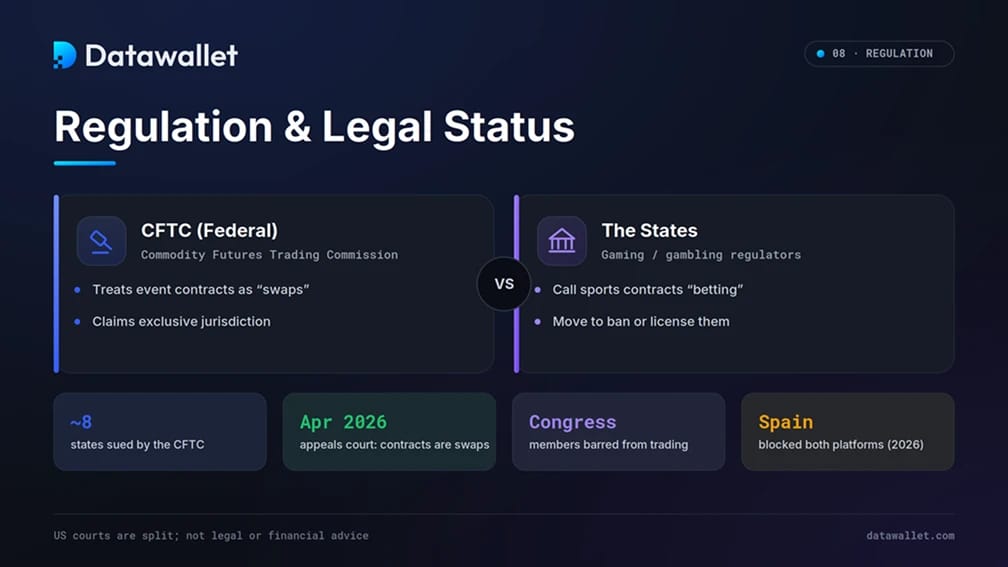
تصف CFTC هذه العقود بأنها «مقايضات» بموجب قانون بورصة السلع، مما يضعها تحت السلطة الفيدرالية بدل قوانين المقامرة في الولايات. وبنت Kalshi على هذه القراءة وحصلت على تصنيف سوق عقود منظمة في 2020. أما Polymarket فوصلت بالطريقة الصعبة، إذ سوّت قضيتها مع CFTC في 2022 ودفعت غرامة وحجبت المستخدمين الأمريكيين قبل أن تشتري طريقًا مرخصًا للعودة.
الرياضة هي أشد المعارك، إذ تصف عدة ولايات هذه العقود بأنها مراهنات عبر الإنترنت بمسمى آخر وتتحرك لحظرها. وقد رفعت CFTC دعاوى ضد تلك الولايات للدفاع عن اختصاصها، نحو ثماني دعاوى بحلول منتصف 2026، لكن المحاكم انقسمت. فقد أيدت محكمة استئناف فيدرالية CFTC في أبريل 2026 واعتبرت عقود Kalshi مقايضات خارج نطاق الولايات، بينما حكم قضاة آخرون بالعكس، وهو انقسام قد يصل إلى المحكمة العليا.
وزادت واشنطن الضغط أيضًا: فقد منع الكونغرس أعضاءه وموظفيه من التداول، وتسعى مشاريع قوانين أخرى إلى حظر العقود على الانتخابات والحرب والرياضة، وحثّت رابطة رياضية كبرى واحدة على الأقل المشغلين على سحب العقود التي تعتبرها مرفوضة. والوضع خارج البلاد متفاوت بالقدر نفسه، إذ حجبت إسبانيا Polymarket وKalshi في 2026 بينما تدرس ما إذا كانتا تحتاجان إلى تراخيص مقامرة.
ولأن القواعد تختلف بحسب البلد وحتى الولاية، تحقق من القيود المحلية، مثل دليلنا عن الدول المقيدة في Polymarket، قبل تمويل حساب. لا شيء من هذا يُعد نصيحة قانونية أو مالية.
مخاطر أسواق التنبؤ
قد تكون أسواق التنبؤ مفيدة، لكنها تنطوي على مخاطر حقيقية يسهل إغفالها عندما يبدو السوق نشطًا وتبدو الواجهة كلعبة.
- مخاطر التنظيم والوصول: قد تُقيَّد منصة متاحة اليوم غدًا حين تعيد جهة تنظيمية تصنيفها أو تغيّر محكمة الوضع. وقد يؤدي الحجب الجغرافي المفاجئ إلى احتجاز الأموال أو تجميد الحسابات.
- مخاطر التسوية والعرّافات: قد يخسر التنبؤ الصحيح إذا كانت الصياغة غامضة أو النتيجة محل نزاع. وقد شهدت أسواق العرّافات المتفائلة تسويات متنازع عليها، منها حالات تغلبت فيها قوة تصويت مركّزة على الإجابة الواضحة.
- مخاطر السيولة: الأسواق الكبرى عميقة، لكن الأسواق المتخصصة غالبًا ضعيفة، بفروق أسعار واسعة وأسعار تقفز مع صفقات صغيرة. وقد تقلل الرسوم المعلنة من التكلفة الحقيقية للدخول أو الخروج.
- مخاطر التلاعب والمطلعين: قد يحرك متداول كبير واحد سوقًا ضعيفة، وتتعرض عقود الأحداث لأشخاص يملكون معلومات غير عامة، ولهذا شددت المنصات والمشرّعون القواعد.
- مخاطر العقد الذكي: في المنصات اللامركزية تنتقل الأموال عبر الشيفرة. وقد يعرّض خلل أو ثغرة أو موافقة خبيثة في العقود الذكية الأساسية رأس المال للخطر مهما كانت نتيجة التنبؤ.
- مخاطر العملات المستقرة والعملات المشفرة: تُسوّى معظم الأسواق على السلسلة بعملات مستقرة، فتضيف الجسور والمحافظ ورسوم الشبكة وموثوقية العملة المستقرة المختارة تعرضًا يتجاوز الصفقة نفسها.
- المخاطر السلوكية: يمكن للمال الحقيقي مع واجهات سريعة بأسلوب المقامرة أن يدفع إلى استخدام قهري، وهذا جزء من سبب كون الجدل حول المشتقات مقابل المقامرة أكثر من مجرد مسألة ألفاظ.
- الضرائب والإبلاغ: الأرباح خاضعة للضريبة عمومًا، ويختلف الإبلاغ بين المنصات الأمريكية الخاضعة للتنظيم التي تصدر نماذج ضريبية والمنصات اللامركزية التي تبلغ فيها بنفسك.
الخلاصة
تجاوزت أسواق التنبؤ عتبة مهمة. فالآلية الأساسية، أي تحويل سؤال إلى حصص مسعّرة تتبع تقدير الجمهور للاحتمال، عمرها عقود، لكنها في 2026 باتت أخيرًا تملك السيولة والتوزيع والدعم المؤسسي للعمل على نطاق واسع.
لهذا النمو ثمن. فقد جلب رأس المال والانتشار الواسع صراعًا تنظيميًا شديدًا، وتدقيقًا أشد في النزاهة والتسوية، وجدلًا أعلى صوتًا حول ما إذا كانت هذه أدوات تنبؤ أم مقامرة في غلاف جديد.
نقطة البداية المعقولة ليست أكثر الأسواق نشاطًا بل الأساسيات: كيف تحسم المنصة النتائج، وأين هي قانونية، ومدى عمق سيولتها فعلًا، وماذا يحدث لأموالك إذا نوزع في النتيجة. وبهذا النهج، تقدم أسواق التنبؤ نافذة مفيدة على ما يتوقعه الجمهور فعلًا، ما دامت المخاطر تنال الاهتمام نفسه الذي تناله الإشارة.