








ما هو صندوق ETF الخاص بإيثريوم؟
صندوق ETF الخاص بإيثريوم هو صندوق مدرج في منصة تداول للأسهم يحتفظ بـ إيثر ويتتبع سعره، ويمنح المستثمرين انكشافاً منظماً عبر حساب وساطة دون امتلاك الرمز المميز أو إدارة محفظة. أما صندوق ETF الفوري لإيثريوم فيحتفظ بـ ETH الفعلي لدى أمين الحفظ، وجميع الصناديق في هذه الصفحة منتجات فورية.
تحتفظ صناديق ETF الفورية الأمريكية لإيثريوم بنحو 12 مليار دولار من الأصول المجمعة، بعد أن جذبت ما يقارب 11.6 مليار دولار من صافي التدفقات الداخلة التراكمية منذ الإطلاق. وهذا جزء صغير من منظومة صناديق بيتكوين ETF، لكن منتجات إيثريوم تتميز بخاصية لا يمكن لبيتكوين أن تمتلكها، وقد أصبحت هذه الخاصية في 2026 القصة بأكملها.
مسألة الستيكينغ في ETH التي تحدد ملامح السوق
إيثريوم شبكة إثبات حصة، لذا يمكن وضع عملاتها في الستيكينغ لكسب عائد أصلي يبلغ نحو 3% سنوياً. وخلال أول 18 شهراً، مُنعت صناديق ETF الأمريكية لإيثريوم من ذلك. فقد أزالت هيئة SEC السابقة الستيكينغ من كل الطلبات انطلاقاً من أنه قد يشكل طرحاً غير مسجل للأوراق المالية، مما جعل الحائزين الأوائل يتخلون عن عائد حصل عليه من يقومون بالستيكينغ مباشرة.
انعكس ذلك في أوائل 2026. فقد أجازت SEC بقيادتها الجديدة هياكل الستيكينغ لصناديق ETF الخاصة بإيثريوم، وفي 5 يناير 2026 أصبح ETHE التابع لـ Grayscale أول ETP للعملات المشفرة في الولايات المتحدة يوزع مكافآت الستيكينغ على المساهمين. وقد غيّر ذلك مفهوم صندوق ETF الخاص بإيثريوم. فصندوق بيتكوين ETF لا يستطيع سوى تتبع السعر، أما صندوق إيثريوم ETF فبات قادراً على حيازة أصل منتج ودفع دخل، ولهذا فإن الستيكينغ، لا السعر، هو المحور الذي يدور حوله السوق.
كما يضيّق العائد المعروض. فكل دولار يدخل صندوق ETF يعتمد الستيكينغ يتطلب شراء ETH فوري وحبسه لدى مدقق، مما يسحب العملات من السوق السائلة. ومع وجود نحو 30% من إجمالي ETH في الستيكينغ بالفعل، يضيف الستيكينغ عبر ETF قناة منظمة فوق ذلك.
الصناديق ذات الستيكينغ مقابل غير ذات الستيكينغ: ETHB وETHA
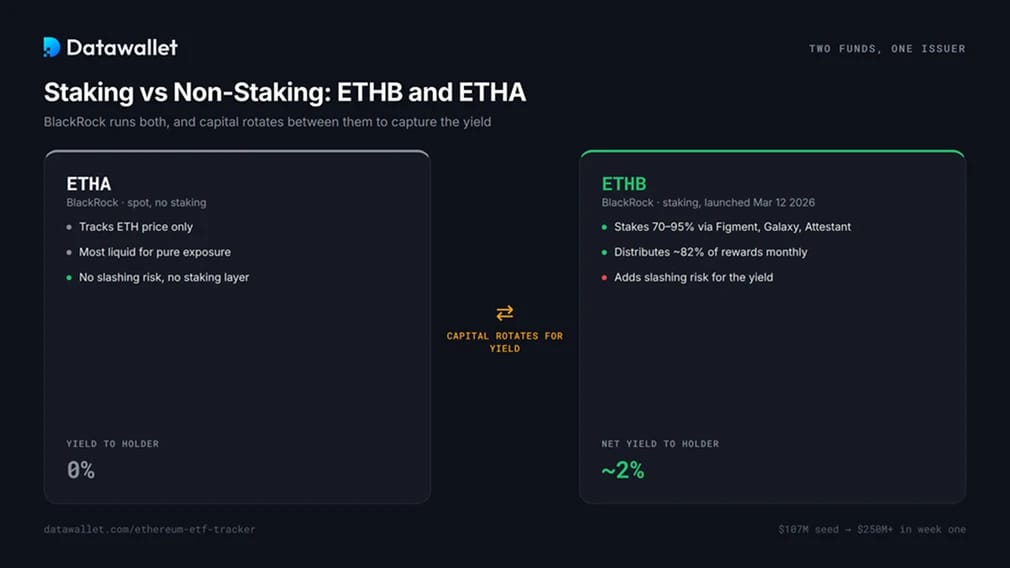
يظهر الانقسام بأوضح صوره داخل مُصدر واحد. تدير BlackRock صندوقي ETF لإيثريوم: ETHA، الصندوق الفوري الأصلي الذي يتتبع السعر، وETHB الذي أُطلق في 12 مارس 2026 ويضع ETH الخاص به في الستيكينغ ويدفع العائد شهرياً.
نما ETHB من نحو 107 ملايين دولار كرأس مال تأسيسي إلى أكثر من 250 مليون دولار خلال أسبوعه الأول، مما يشير إلى طلب حقيقي على العائد. وهو يضع 70 إلى 95% من حيازاته في الستيكينغ عبر مدققين منهم Figment وGalaxy وAttestant، ويوزع نحو 82% من المكافآت الإجمالية ويحتفظ بالباقي كرسوم خدمة. وبعد هذا الاقتطاع، يبلغ صافي العائد للحائزين نحو 2% سنوياً، ويُدفع مثل أرباح الأسهم.
أوجد هذا ديناميكية تستحق الفهم قبل اختيار الصندوق. فقد انتقل رأس المال من ETHA غير المعتمد على الستيكينغ إلى ETHB المعتمد عليه لاقتناص العائد الإضافي، لذا فإن بعض التدفقات الداخلة إلى الستيكينغ مقتطعة من المنتج الفوري للمُصدر نفسه وليست أموالاً جديدة. والمفاضلة حقيقية: يقدم ETHB انكشافاً على السعر مع دخل، بينما يقدم ETHA أنقى انكشاف سعري وأكثره سيولة دون أي من مخاطر الستيكينغ الواردة أدناه.
يتناول دليلنا عن أفضل منصات الستيكينغ في إيثريوم المسارات الأعلى عائداً للمستثمرين الذين يحتفظون بـ ETH مباشرة.
كيف تحرك التدفقات سعر إيثريوم
مثل نظيراتها في بيتكوين، تحرك صناديق ETF الخاصة بإيثريوم السوق الفوري مباشرة. فعندما يشتري المستثمرون الأسهم، يشتري الصندوق ETH لدعمها؛ وعندما يبيعون، يبيع الصندوق. تدفقات داخلة، سعر أعلى؛ تدفقات خارجة، سعر أدنى، مع إضافة صناديق الستيكينغ طبقة ثانية من الشراء عند حبس حيازاتها لدى المدققين.
صمد هذا الارتباط خلال عام 2026 المضطرب. فقد هبط ETH من نحو 3,000 $ في نهاية 2025 إلى ما دون 1,800 $ بحلول فبراير 2026، وكانت التدفقات الخارجة من صناديق ETF الفورية بين الأسباب. وحتى إطلاق الستيكينغ لم يستطع تعويضه بالكامل: فقد دفعت التوقعات إلى سلسلة تدفقات داخلة استمرت 19 يوماً وقفزة في يوم واحد بلغت 727 مليون دولار في مارس، لكن الموجة تلاشت وتراجعت التدفقات التراكمية عن ذروتها في أواخر 2025. جعل الستيكينغ الصناديق أكثر قدرة على المنافسة أمام الدخل الثابت، لكنه لم يلغِ الرياح المعاكسة الكلية.
قراءة البيانات دون الوقوع في التضليل
بيانات التدفقات مشوشة من يوم لآخر، ويضيف هيكل الصناديق ثنائي المستوى في إيثريوم تعقيداً لا يوجد في بيتكوين. إليك بعض القواعد:
- يوم واحد ضجيج؛ أما السلسلة المتواصلة فهي إشارة. نادراً ما يعني تدفق خارج واحد شيئاً كبيراً. الحركات المتواصلة لعدة أيام هي القراءة الحقيقية لما إذا كان رأس المال المنظم يضيف ETH أو يتخلص منه.
- راقب التبديل بين الصناديق، لا الاتجاه فقط. عندما ينزف ETHA بينما يربح ETHB، يكون ذلك غالباً انتقالاً لرأس المال بين الصناديق لاقتناص العائد، لا خروج أموال من إيثريوم. صافي تدفق الفئة أهم من أي صندوق منفرد.
- AUM وصافي التدفق يختلفان. تتحرك الأصول مع التدفقات وسعر ETH معاً، لذا قد ينخفض AUM في يوم دخلت فيه أموال. صافي التدفق هو القراءة الأنقى للسلوك.
- الرسوم تقود التدفقات البطيئة. تنزف الصناديق القديمة مرتفعة الرسوم باطراد نحو منافسين أرخص بصرف النظر عن المعنويات، وهو انجراف هيكلي لا إشارة.
صناديق ETF الخاصة بإيثريوم ورسومها
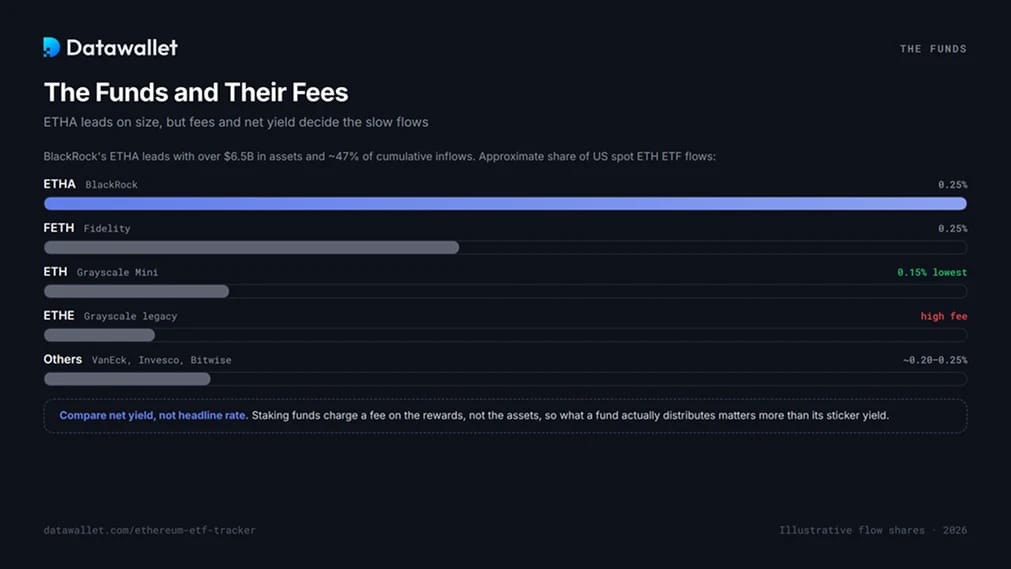
يتركز سوق صناديق ETF الخاصة بإيثريوم حول بضعة أسماء. ETHA التابع لـ BlackRock هو الأكبر، بأصول تتجاوز 6.5 مليار دولار ونحو 47% من التدفقات الداخلة التراكمية، يليه FETH التابع لـ Fidelity بنحو الخمس، بينما تتقاسم Grayscale وVanEck وInvesco وBitwise الباقي.
الرسوم هي الحاسم الصامت، وفارق السعر واسع. يتقاضى Grayscale Ethereum Mini Trust نحو 0.15%، وهو الأدنى في الفئة، بينما يتقاضى صندوق Grayscale القديم أكثر بكثير، ولهذا يجذب الصندوق المصغر الأرخص تدفقات داخلة بينما نزف الصندوق القديم أصولاً بعد التحويل. تقع معظم الصناديق الفورية الأساسية قرب 0.25%. تفرض صناديق الستيكينغ رسم خدمة على المكافآت لا على الأصول، لذا قارن صافي العائد الذي توزعه فعلياً لا المعدل المعلن. يرتب الجدول أعلاه كل صندوق بحسب الحيازات وAUM والرسوم.
العقوبات (Slashing) ومخاطر صندوق ETF الذي يعتمد الستيكينغ
يحمل صندوق ETF الذي يعتمد الستيكينغ كل المخاطر التي يحملها الصندوق الفوري، إضافة إلى مخاطرة تتجنبها صناديق السعر الخالص. فالمدققون الذين يتوقفون عن العمل أو يسيئون التصرف قد تُفرض عليهم عقوبة slashing، وهي عقوبة في البروتوكول تدمر جزءاً من ETH المودع في الستيكينغ. وإذا تعرض مدقق صندوق الستيكينغ لهذه العقوبة، يخسر الصندوق عملات وينخفض صافي قيمة أصوله NAV، وهي مخاطرة لا يواجهها ETHA ولا الصناديق الأخرى غير المعتمدة على الستيكينغ.
يأتي مع العائد تعقيدان آخران. تُفرض الضريبة على توزيعات الستيكينغ عموماً كدخل عادي في الحساب الخاضع للضريبة، وهو أمر مهم مقارنة بالاحتفاظ من أجل السعر فقط، رغم أن هذا العبء يزول داخل حساب مدعوم ضريبياً مثل IRA. كما يواجه ETH المودع في الستيكينغ طابور إلغاء الإيداع، لذا يحتفظ الصندوق بهامش سيولة، ولهذا يضع معظمها 70 إلى 95% في الستيكينغ لا كل شيء. ليس أي من هذا نصيحة استثمارية؛ بل هو مفاضلة تحويل متتبع للسعر إلى منتج دخل.
كيفية شراء صندوق ETF الخاص بإيثريوم
يشبه شراء صندوق ETF فوري لإيثريوم شراء أي سهم، عبر حساب وساطة عادي:
- افتح حساباً أو سجل الدخول إلى وسيط يدرج صناديق ETF الفورية لإيثريوم، وهي الآن أغلب المنصات الأمريكية الكبرى.
- قرر بشأن الستيكينغ. اختر صندوقاً يحقق عائداً مثل ETHB للعائد الإجمالي، أو صندوقاً فورياً خالصاً مثل ETHA لانكشاف الأبسط والأكثر سيولة.
- قارن الرسوم وصافي العائد. وازن بين نسبة المصروفات والعائد الذي يوزعه صندوق الستيكينغ فعلياً بعد اقتطاعه. يرتب الجدول أعلاه كل صندوق وفق ذلك.
- أدخل أمر شراء باستخدام رمز الصندوق، ثم تتبع مركزك مقابل بيانات التدفقات هنا.
يزيل صندوق ETF عناء الحفظ الذاتي والستيكينغ، لكنه يزيل أيضاً التحكم المباشر في ETH وعادةً ما يدفع عائداً أقل من الستيكينغ بنفسك. ومن يريد العملة والعائد الكامل يمكنه مقارنة أفضل محافظ إيثريوم، ولجانب بيتكوين، اطلع على متتبع صناديق بيتكوين ETF لدينا.
الأسئلة الشائعة
هل تدفع صناديق ETF الخاصة بإيثريوم مكافآت الستيكينغ؟
بعضها يفعل ذلك الآن. فبعد تغيير تنظيمي في 2026، أصبحت الصناديق التي تدعم الستيكينغ، مثل ETHB من BlackRock وETHE من Grayscale، تقوم بعمل الستيكينغ لما تملكه من ETH وتوزّع المكافآت على المساهمين، عادةً في صورة دفعة نقدية شهرية. أما الصناديق الفورية الخالصة مثل ETHA فلا تقوم بالستيكينغ ولا تدفع أي عائد. ويبلغ صافي العائد في صناديق الستيكينغ نحو 2% بعد الرسوم.
ما الفرق بين ETHA وETHB؟
كلاهما من صناديق ETF الفورية لإيثريوم التابعة لـ BlackRock. يتتبع ETHA سعر ETH فقط، وهو الخيار الأكثر سيولة للتعرض المباشر. أما ETHB، الذي أُطلق في مارس 2026، فيقوم بعمل الستيكينغ لنسبة 70 إلى 95% من ETH لديه ويدفع العائد للمستثمرين شهرياً، مقابل رسوم ستيكينغ صغيرة ومخاطر الشطب (slashing) الإضافية المصاحبة لذلك.
هل يمكن لصندوق ETF لإيثريوم أن يؤثر في سعر ETH؟
نعم. تشتري الصناديق ETH الفوري لتغطية الحصص الجديدة وتبيع لتلبية عمليات الاسترداد، فتصل التدفقات مباشرة إلى السوق. وتضيف صناديق الستيكينغ ضغطًا إضافيًا عبر قفل ETH المشترى لدى مدققون، ما يسحبه من المعروض السائل، وقد يؤدي ذلك بمرور الوقت إلى تقليص الكمية المتاحة للتداول.
هل يستحق صندوق ETF لإيثريوم مع الستيكينغ المخاطر الإضافية؟
يعتمد ذلك على أهدافك. يضيف صندوق الستيكينغ نحو 2% من صافي العائد السنوي فوق التعرض للسعر، لكنه يُدخل مخاطر الشطب (slashing) ويُعامل التوزيعات كدخل خاضع للضريبة. أما الصندوق الذي لا يقوم بالستيكينغ فهو أبسط وأكثر سيولة. ويناسب العائد المستثمرين المهتمين بالعائد الإجمالي والدخل، بينما يناسب الصندوق الفوري من يريدون تعرضاً بسيطاً للسعر.
لماذا شهد ETHA تدفقات خارجة بعد إطلاق صناديق ETF للستيكينغ؟
السبب في الغالب هو إعادة توزيع وليس خروجًا من السوق. فقد نقل المستثمرون رؤوس أموالهم من ETHA الذي لا يقوم بالستيكينغ إلى ETHB الذي يقوم به للحصول على عائد إضافي، لذا يعكس التدفق الخارجي انتقالًا بين صناديق الجهة المصدرة نفسها أكثر مما يعكس خروج أموال من إيثريوم.
كم مرة يتم تحديث متتبع صناديق ETF لإيثريوم؟
يتم تحديث مخطط التدفقات وجدول الحيازات بأحدث البيانات المتاحة، بما في ذلك صافي التدفق اليومي والتدفقات الداخلة التراكمية وإجمالي AUM والحيازات على مستوى كل صندوق. وتُعلن أرقام التدفقات بعد إغلاق كل سوق أمريكية، لذا تعكس البيانات أحدث جلسة مكتملة.