
Compare Top Perpepetual DEXs in 2026
1. Hyperliquid
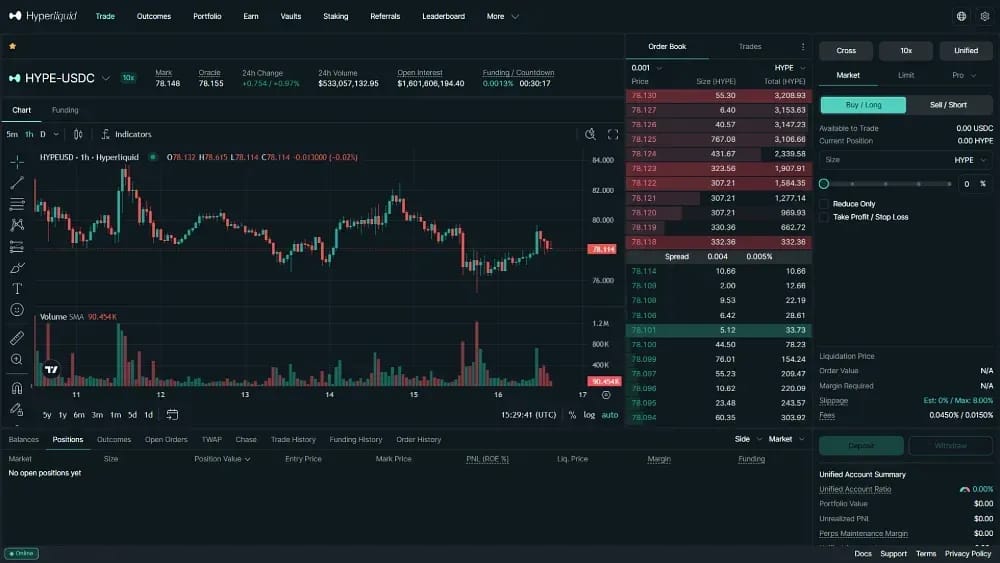
لا تزال Hyperliquid المعيار المرجعي لبقية القطع في هذا القطاع. توفر طبقتها الأساسية (Layer 1) المصممة لهذا الغرض إنهاء صفقات في أقل من ثانية، وتتعامل حالياً مع ما يقرب من 58% من إجمالي حجم عقود دائمة DEX المتتبعة. يمر ما يقريب من 200 مليار دولار عبر دفتر الطلبات كل 30 يوماً. تعافى إجمالي open interest ليصل إلى حوالي 14 مليار دولار، وهو أعلى مستوى منذ انهيار أكتوبر 2025. مقاييس البروتوكول الكاملة متاحة في لوحة بيانات إحصاءات Hyperliquid.
تأتي ميزتها في عام 2026 بشكل متزايد من التوزيع. بدأت Coinbase في توجيه التدفق التجاري لتطبيق Base App إلى سيولة Hyperliquid في أغسطس 2026. تغطي أسواق HIP-3 الآن النفط الخام، والذهب، والفضة، ومؤشر S&P 500 المرخص رسمياً. على شبكة الاختبار، يمنح ترقية HIP-3 Star للمطورين تحكماً أدق في الأسواق.
يستمر اقتصاد الرمز في تعزيز هذا النمو. يتم توجيه نحو 97% من رسوم البروتوكول إلى صندوق المساعدة لعمليات إعادة شراء HYPE الآلية. وصل HYPE إلى مستوى قياسي جديد يقارب 88 دولاراً في أوائل سبتمبر بعد أن أضافته Hashdex إلى صندوق المؤشرات المتداولة للعملات الرقمية NCIQ المدرج في NASDAQ. يمكن تتبع طلبات Spot HYPE ETF عبر متتبع ETF الخاص بـ Hyperliquid.
الإيجابيات
- أعمق سيولة وأضيق فروق أسعار لأي عقد دائم DEX، حيث تتنافس العملات الكبرى BTC وETH مع منصات CEX المركزية من الدرجة الأولى.
- يدعم HIP-3 تداول النفط، والذهب، والفضة على مدار 24 ساعة طوال أيام الأسبوع، إلى جانب عقد S&P 500 الدائم الوحيد المرخص رسمياً في أي مكان.
- إيرادات الرسوم الحقيقية تمول عمليات إعادة شراء HYPE القوية، المدعومة الآن بإدراج مؤشر ETF وطلبات الإدراج الفوري المعلقة.
- يعمل توجيه Coinbase Base App وتكاملات MetaMask Perps على تحويل تطبيقات المستهلكين الكبرى إلى واجهات أمامية لـ Hyperliquid.
السلبيات
- تستخدَم أسواق HIP-3 اوراكل يديرها الناشر وهي غير محمية بواسطة خزينة HLP الأصلية.
- تظل الواجهة الأمامية الأساسية مقيدة للمتداولين الموجودين في الولايات المتحدة, حتى في الوقت الذي يناقش فيه المنظمون مسارات محلية محتملة.
- لا يزال المدققون المرتبطون بالمؤسسة يسيطرون على جزء كبير من HYPE المرتبط بـ staking، مما يترك أسئلة اللامركزية دون حل.
2. Lighter
Lighter هي بورصة rollup من نوع zk تسوي تسوياتها على Ethereum وتنشر أدلة الصحة لكل مطابقة، وliquidation، وتغيير في الرصيد. لا تدفع الحسابات القياسية أي رسوم maker أو taker عبر 219 سوقاً، مع رافعة مالية تصل إلى 50x. في أغسطس، سجلت المنصة ما يقرب من 40 مليار دولار من الحجم الشهري بينما تجاوز open interest مبلغ 1 مليار دولار لأول مرة.
يقع التوزيع الآن في مركز نمو Lighter. أطلقت محفظة Robinhood Wallet عقود دائمة أصلية داخل التطبيق على Lighter في يوليو 2026 من خلال أول "Lighter Domain"، وهو مثيل مخصص له تسلسل وسيولة خاصة به. ثم أدرجت Kraken رمز LIT للتداول الفوري في أغسطس، بينما يسمح Partner Attribution لأي طرف ثالث بنناء واجهة أمامية.
تتوسع مجموعة المنتجات بسرعة أيضاً. أخذ امتداد Chainlink Data Streams منصة Lighter إلى ما وراء 125 موجز اوراكل عبر الأسهم الأمريكية والكورية، والفوركس، والسلع. أدت عملية إصلاح اقتصاد الرمز في يوليو إلى إعادة توجيه الإيرادات نحو عمليات حرق LIT الدائمة، بدءاً من 15.5 مليون رمز. تغطي مقارنة Lighter مقابل Hyperliquid الخاصة بنا كيف تختلف البورصتان.
الإيجابيات
- تدفع الحسابات القياسية صفراً من رسوم التداول، بينما تبقى المستويات المؤسسية الممتازة أقل بكثير من جداول maker-taker المعتادة في الصناعة.
- تتحقق أدلة zk تشفيرياً من كل صفقة وliquidation، مما يجعل جودة التنفيذ قابلة للمراجعة بشكل مستقل على Ethereum.
- يمنح تكامل Robinhood Wallet وPartner Attribution لـ Lighter توزيعاً رئيسياً لا تضاهيه أي عقد دائم DEX أخرى حالياً.
- يقترن اقتصاد الرمز لعمليات إعادة الشراء والحرق بأكثر من 125 موجز Chainlink تدعم التوسع في عقود الأسهم، والفوركس، والسلع الدائمة.
السلبيات
- يبدأ فتح ما يقرب من ثلثي المعروض من LIT اعتباراً من أواخر عام 2026، مما يخلق عبئاً كبيراً على حاملي الرموز.
- لا تزال حوافز النقاط تشكل حصة ذات مغزى من النشاط، لذا فإن الحجم الرئيسي يضخم التدفق العضوي المستدام.
- العمل كشركة C-Corp أمريكية مع تقديم رافعة مالية للأفراد يخلق تعرضاً تنظيمياً مباشراً أكثر مما يواجهه المنافسون الخارجيون.
3. Polymarket Perps
أُطلقت Polymarket Perps في 3 سبتمبر 2026، مما أضاف منصة عقود دائمة كاملة إلى سوق التنبؤ الأكثر تداولاً في العالم. في غضون ساعات، توسع تشكيله من 10 إلى 67 عقداً. تشمل الأسواق BTC، وETH، وSOL، وHYPE، والذهب، والفضة، ونفط WTI، ومؤشر S&P 500، ومؤشر Nasdaq 100، وعقود ما قبل الطرح الأولي لشركة SpaceX، مع هامش لكل مركز بالعملة pUSD.
ميزتها المميزة هي القدرة على الجمع بين التداولات بطرق لا تستطيع عقود دائمة DEX المستقلة القيام بها. من حساب واحد، يمكن للمتداول شراء عقد حدث مرتبط بقرار الاحتياطي الفيدرالي وبيع S&P 500 على المكشوف في نفس الوقت. جذب periodo التجريبي 13 مليار دولار من الحجم التراكمي قبل الإطلاق العام. لمزيد من الخلفية حول المنصة، راجع ما هو Polymarket.
لا يزال الوصول والإفصاح يمثلان قيوداً مهمة. العقود الدائمة متاحة دولياً فقط. يتم توجيه المستخدمين الأمريكيين إلى بورصة Polymarket US المنفصلة والخاضعة لتنظيم CFTC، والتي لا تقدم رافعة مالية. عند الإطلاق، لم يتم نشر جدول الرسوم الكامل، وحدود الهامش، وآليات liquidation بالكامل. يتم تغطية تفاصيل أهلية المشاركة في دليل البلدان المقيدة في Polymarket الخاص بنا.
الإيجابيات
- يمكن دمج عقود الأحداث وعقود perps ذات الرافعة المالية في حساب واحد، مما يسمح للمتداولين بالتعبير عن آرائهم بشأن كلا النتيجتين وتفاعل السوق الناتج.
- يغطي رصيد pUSD واحد 67 سوقاً تشمل العملات الرقمية والأسهم والمؤشرات والسلع والتعرض لفترة ما قبل IPO مثل SpaceX.
- تجلب Polymarket جمهوراً كبيراً وموجوداً مسبقاً لسوق التنبؤات وطلب بيتاً مثبت بقيمة 13 مليار دولار.
- الرافعة المالية محددة بسقف 20x على العملات الرئيسية و10x على الأسهم، مما يحافظ على المخاطر ضمن نطاق أكثر سيطرة مقارنة بالمنافسين الذين يركزون على المضاربة.
السلبيات
- أُطلقت المنصة بدون وثائق عامة كاملة للرسوم أو متطلبات الهامش أو آليات التصفية، مما يحد من شفافية التكاليف في الوقت الحالي.
- لا يمكن للمتداولين في الولايات المتحدة وكندا والعديد من المناطق الخاضعة للعقوبات الوصول إلى المنتج، مما يخلق قائمة استبعاد أكبر من معظم بورصات perps DEX.
- أسبوعان من التداول الحي العام لا يمثلان تاريخاً كافياً للحكم على التنفيذ أثناء ضغوط السوق الشديدة.
4. Aster
انتقلت Aster إلى Layer 1 الخاص بها الذي يركز على الخصوصية في مارس 2026. تجمع الشبكة بين التنفيذ الخالي من gas والأوامر المشفرة والعناوين السرية، مما يجعل تعقب المراكز صعباً من الناحية الهيكلية. غالباً ما تصنف Aster ضمن أفضل ثلاث بورصات perp DEX من حيث الحجم وتصصف عشرات المليارات شهرياً عبر أكثر من 150 سوقاً، على الرغم من أن open interest الخاص بها يظل أقل بكثير من نظيره في Hyperliquid.
تحسنت انضباط اقتصاد الرمز بشكل ملحوظ هذا العام. لدى Aster ما يقرب من 256,000 حامل، وهي أكبر قاعدة حاملي رموز بين بورصات perp DEX المُطلقة حديثاً. كما مدد الفريق قفل تخصيص 400 مليون ASTER حتى سبتمبر 2027. يظل برنامج الشراء والحرق المعجل نشطاً، حتى مع تداول ASTER بنحو 70% أقل من أعلى مستوى لها عند 2.41 دولار.
تستمر المنصة في تقديم أوسع مجموعة ميزات في القطاع. توفر وضعية الحماية Shield Mode تداولاً خاصاً برافعة مالية عالية. تعمل perps الأسهم المرمزة لكل من Apple وTesla وNvidia برافعة 50x، وتصل العملات الأجنبية إلى 200x، وتحمل أسواق العملات الرقمية الرئيسية حداً أقصى معلناً يبلغ 1001x. يدرس تقييم Aster DEX الكامل الخاص بنا المنصة بمزيد من التفصيل.
الإيجابيات
- يوفر Layer 1 للخصوصية تدفق أوامر مشفر وعناوين سرية بشكل افتراضي، وهو مزيج لا مثيل له بين بورصات perps ذات الحجم الكبير.
- تحافظ Aster على تصنيف حجم ثابت ضمن الثلاث الأوائل وتحتوي على أوسع قاعدة حاملي رموز لأي رمز perp DEX مُطلق حديثاً.
- تظل رموز الفريق مقفلة حتى سبتمبر 2027، بينما يقلل نشاط الشراء والحرق المستمر من الضغط قريب المدى على معروض ASTER.
- يغطي حساب هامش مشترك واحد العملات الرقمية والأسهم الأمريكية المرمزة والعملات الأجنبية برافعة مالية تصل إلى 200x.
السلبيات
- تستمر مخاوف الشفافية بعد أن قامت DefiLlama مسبقاً بشطب بيانات حجم Aster خلال مرحلة نموها الغنية بالحوافز.
- لا تزال ASTER تُتداول بنحو 70% أقل من أعلى مستوى لها على الإطلاق على الرغم من إنفاق إعادة الشراء التراكمي الكبير.
- يواجه متداولو التجزئة الذين يحددون أحجام المراكزอย่างไร้ مبالاة مخاطر تصفية بالغة عند الحد الأقصى المعلن للرافعة المالية البالغ 1001x.
5. Jupiter Perps
Jupiter Perps هو ذراع المشتقات المالية لتطبيق DeFi الخارق المهمن على Solana. تووجه Jupiter نحو 95% من حجم مجمع الشبكة وتحتفظ بحوالي 3 مليارات دولار في TVL. يمكن لمتداولي المشتقات استخدام رافعة مالية 100x على SOL وETH وwBTC، بينما تصل أزواج مختارة إلى 250x. تُوجه الصفقات مقابل مجمع مزود سيولة Jupiter Liquidity Provider (JLP).
يختلف هيكل البورصة عن بورصات دفتر الأوامر. بدلاً من funding rates، تتكبد المراكز رسوم اقتراض ساعة شفافة. لا يدفع صانعو السوق maker أي شيء بينما يدفع الآخذون taker نسبة 0.06%. يمكن أيضاً إيداع أي رمز SPL كضمان من خلال التوجيه التلقائي للمبادلة، مما يحافظ على سير العمل محلياً لمستخدمي Solana.
توسعت Jupiter بقوة عبر نظامها البيئي في عام 2026. تم إطلاق JupUSD في يناير بدعم يتضمن أصولاً تابعة لـ BlackRock عبر Ethena. وفي فبراير، وصل تكامل Polymarket جنباً إلى جنب مع استثمار ParaFi بقيمة 35 مليون دولار. صعدت إيداعاتها في Jupiter Lend لاحقاً نحو 800 مليون دولار، بينما تم حرق ما يقريب من 30% من معروض JUP الآن.
الإيجابيات
- رسوم maker الصفرية وتكاليف الاقتراض بالساعة تحل محل آليات التمويل الغامضة بنموذج تسعير أكثر شفافية وقابلية للتنبؤ.
- يسمح التوجيه التلقائي للمجمع لأي رمز SPL بأن يعمل كضمان، مما يقلل من الاحتكاك في مبادلة للمحافظ المحلية على Solana.
- تم دمج JupUSD وJupiter Lend والأسهم المرمزة وPolymarket في تطبيق مالية على السلسلة متكامل تماماً.
- تم حرق نحو 30% من JUP تقريباً، مع استمرار عمليات إعادة الشراء الممولة من الرسوم في تقليص المعروض.
السلبيات
- لا توجد سوى ثلاث أصول من العقود الدائمة القابلة للتداول، وهو عدد أقل بكثير من الخيارات المتاحة على Hyperliquid أو ASTER أو Lighter.
- بما أن JLP يعتمد على التجمعات، فقد تواجه الصفقات الكبيرة ارتفاعات في معدلات الاقتراض بدلاً من عمق دفتر الطلبات خلال périodes التقلبات.
- لا توجد في المنصة عقود دائمة للسلع أو الفوركس أو المؤشرات لتتوافق مع التوسع المتسارع للقطاع في أصول TradFi.
6. EdgeX
EdgeX تم احتضانها بواسطة Amber Group وانتهت من الانتقال من StarkEx إلى EDGE Chain، وهي شبكة مخصصة مبنية على Arbitrum. استثمرت Circle Ventures في فبراير 2026. في الشهر التالي، أصبح USDC الأصلي مع CCTP متاحاً على EDGE Chain، مما جعل الدولارات الصادرة عن Circle هي الأصل الافتراضي للهامش والتسوية.
جلب انتقال V2 حتى يوليو 2026 المزيد من البنية التحتية المؤسسية. يقدم برنامج الخزنة الذي تم تطويره بالتعاون مع مدير المخاطر Gauntlet مكافأة سنوية تصل إلى نحو 7% تقريباً، مقسمة بين عائد USDC وحوافز EDGE. يعمل المطابقة بأقل من 10 مللي ثانية عبر أكثر من 150 سوقاً تغطي العملات الرقمية والأسهم الأمريكية والسلع.
العملات هي منطقة التوسع التالية. تُطلق EdgeX على الشبكة الرئيسية لشركة Circle في 16 سبتمبر 2026، بدءاً من عقود الفوركس الدائمة للين الياباني. يتم تهميش هذه الأسواق وتسويتها بـ USDC الأصلي، مما يجلب فئة أصول إلى التداول على السلسلة والتي لم تقم أي منصة DEX كبرى للعقود الدائمة بتطويرها بعد على نطاق واسع.
الإيجابيات
- الدعم المباشر من Circle، وUSDC الأصلي، وCCTP تمنح EdgeX أقوى توافق للعملات المستقرة بين منصات DEX للعقود الدائمة.
- إطلاق شبكتها الرئيسية يجعل EdgeX سباقة في عقود الفوركس الدائمة على السلسلة ويفتح الوصول إلى فئة أصول متعددة التريليونات من الدولارات.
- توفر الخزائن المصممة بواسطة Gauntlet للمودعين السلبيين عائداً مداراً للمخاطر مستمداً من تدفق التداول الحقيقي بدلاً من الإصدارات.
- يمكن أن تنافس زمن انتقال المطابقة الذي يقل عن 10 مللي ثانية وسيولة BTC العميقة التنفيذ المركزي للاستراتيجيات عالية التردد.
السلبيات
- لا يزال EDGE متقلباً خلال عامه الأول بعد TGE، مما يجعل برامج الولاء القائمة على الحوافز أكثر صعوبة في الإدارة.
- يؤدي تشغيل EDGE Chain أثناء التوسع على Arc إلى تقسيم الاهتمام الهندسي بين بيئتي تسوية.
- تشير نسبة الفائدة المفتوحة إلى الحجم الأقل مقارنة بـ Hyperliquid إلى أن مزيداً من التدفق يأتي من التداول قصير الأجل بدلاً من المواضع المحتفظ بها لفترة أطول.
7. dYdX
تأسست في عام 2017 على يد مهندس Coinbase السابق أنطونيو جوليانو، وحافظت dYdX على سجل أمني نظيف لمدة تسع سنوات بينما عالجت أكثر من 1.5 تريليون دولار في حجم التداول مدى الحياة. منح سوق التداول الفوري لـ SOL، الذي أُطلق في ديسمبر 2025، المتداولين المقيمين في الولايات المتحدة إمكانية الوصول إلى المنصة لأول مرة. وهذا يترك dYdX في وضع متقدم على المنافسين إذا سمح المنظمون في النهاية بالعقود الدائمة محلياً.
لقد تحولت اقتصاد الرمز الخاصة بها بشكل قوي نحو الحاملين. وافقت الحوكمة على توجيه 75% من صافي إيرادات البروتوكول لإعادة شراء DYDX في السوق المفتوحة. انتهت جميع عمليات إلغاء قفل الرموز في يونيو 2026، مما أزال عبء الإصدار الذي استمر لسنوات. يتم أيضاً دمج التداول القائم على Telegram من استحواذ Pocket Protector في المنتج.
لا تزال المنصة تقدم واحدة من أعمق مجموعات الأدوات الاحترافية المتاحة على السلسلة. يمكن للمتداولين الوصول إلى أكثر من 200 سوق للعقود الدائمة، وخصومات صانع السوق لتصل إلى -0.011%، وأنواع الأوامر المتقدمة، ودعم API الكامل. تبدأ خارطة طريق الأصول الواقعية الخاصة بها بأسهم تسلا الاصطناعية.
الإيجابيات
- يمنح سجل الأمان النظيف لمدة تسع سنوات dYdX أطول تاريخ تشغيلي لأي منصة مشتقات لامركزية بفارق كبير.
- يمنح توفر السوق الفوري في الولايات المتحدة dYdX بداية تنظيمية مبكرة على المنافسين الذين يظلجون خارج الحدود فقط.
- انتهت جميع عمليات فتح المعروض في يونيو 2026، ويذهب 75% من صافي الإيرادات الآن نحو عمليات إعادة شراء DYDX.
- أنتجت الأجيال المتعددة للبروتوكول واجهات برمجة تطبيقات بمستوى مؤسسي، وأنواع أوامر متقدمة، وخصومات صانع.
السلبيات
- حجم التداول الشهري أقل بأمر حجم واحد من حجم Hyperliquid بعد أن تحول التدفق نحو البورصات الأسرع.
- يواجه المتداولون القائمون على شبكات EVM وSolana احتكاك إيداع إضافياً من بنية سلسلة تطبيقات Cosmos.
- لا تزال معظم خارطة طريق العقود الدائمة للأصول الواقعية (RWA) غير منفذة، بينما تقدم البورصة المنافسة أسواق TradFi مباشرة بالفعل.
8. ApeX
ApeX Protocol تعمل على Layer 2 مدعومة بـ zkLink وتقدم تداولاً بدون رسوم gas عبر ست سلاسل، تشمل Ethereum وArbitrum وBase وSolana. لقد تجاوز حجم التداول التراكمي 200 مليار دولار عبر أكثر من 150 سوقاً. ويمتد نطاق التغطية من العملات الرقمية والأسهم الأمريكية المرمزة إلى عقود التنبؤ ذات الرافعة المالية، مع دعم هامش محفظة رائد في فئته ودعم متعدد الضمانات.
أعطيت الأولوية لعملية الانضمام في عام 2026. فقد وصلت بوابات الشراء بالعملات الإدراجية (fiat on-ramps) في يوليو مع دعم البطاقات المصرفية والمحافظ الرقمية عبر أكثر من 40 عملة. ثم جعلت شراكة AEON Pay في أغسطس عملة APEX قابلة للإنفاق لدى أكثر من 50 مليون تاجر، مما أتاح حلقة فائدة عملية فريدة لتوكن DEX للعقود الدائمة. وبالنسبة للمتداولين المهتمين بالأسهم، فهي تتناسب بشكل طبيعي مع أفضل بورصات تداول الأسهم المرمزة.
تكتمل المنظومة بمنتجات العائد والبنية التحتية. تدفع خزائن البروتوكول للمودعين عائداً يصل إلى حوالي 7.65% من رسوم تداول المنصة. توفر Chainlink Data Streams تسعير الأصول الواقعية (RWA) منخفض زمن الوصول عبر خمس سلاسل، بينما تظل طبقة التسوية المخصصة Omni AppChain قيد التطوير النشط.
الإيجابيات
- تنتشر أكثر من 150 سوقاً عبر العملات الرقمية والأسهم المرمزة وعقود التنبؤ، بدعم من هامش المحفظة وحسابات الضمانات المتعددة.
- بوابات الشراء بالعملات الإدراجية (fiat on-ramps) عبر أكثر من 40 عملة، إلى جانب تسجيل الدخول عبر البريد الإلكتروني في Privy، تزيل الكثير من صعوبات الانضمام المعتادة في Web3.
- تتيح AEON Pay للمستخدمين إنفاق APEX لدى 50 مليون تاجر، مما يمنح التوكن فائدة حقيقية للمدفوعات.
- البنية التحتية المراقبَة بواسطة CertiK لم تشهد أي استغلالات مبلغ عنها علناً منذ الإطلاق عبر أي نشر لـ Omni.
السلبيات
- على الرغم من تغطية المنتجات الواسعة، يظل حجم التداول اليومي وopen interest يمثلان نسبة ضئيلة من المستويات الرائدة في القطاع.
- برنامج إعادة الشراء الخاص بـ ApeX متواضع مقارنة بمحركات تراكم القيمة التي تستخدمها Hyperliquid أو Aster أو Lighter.
- تظل Omni AppChain قيد التطوير بدلاً من العمل اليوم كطبقة تسوية متميزة.
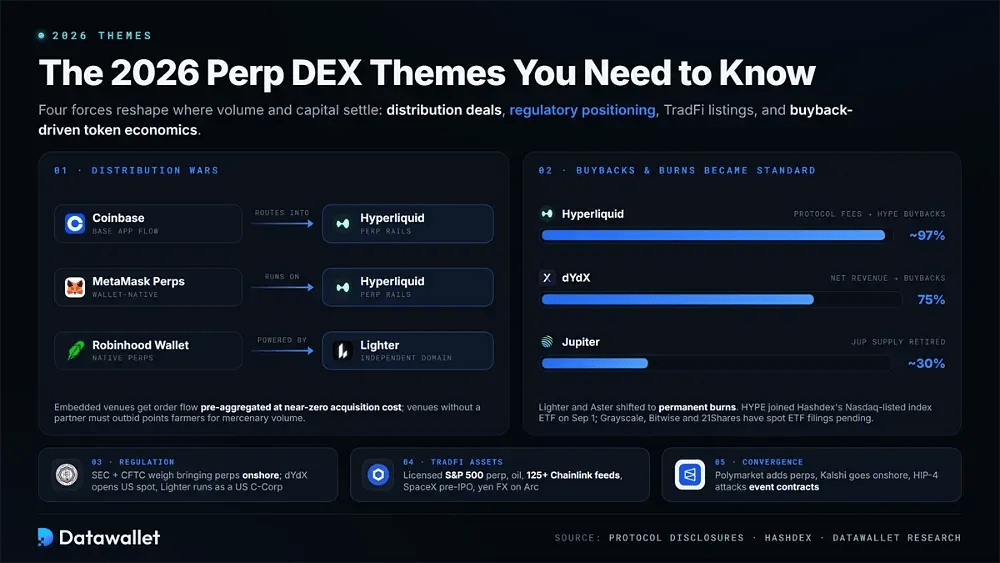
اتجاهات DEX للعقود الدائمة لعام 2026 التي تحتاج إلى معرفتها
لم تعد المنافسة متركزة فقط على بناء أسرع محرك مطابقة. إذ يلعب التوزيع، والموضع التنظيمي، واقتصاديات التوكن المستدامة دوراً أكبر بكثير في تحديد مكان استقرار حجم التداول، وopen interest، والرأس المال. أربع قوى تعيد تشكيل القطاع في عام 2026.
حروب التوزيع: المحافظ والوسطاء يوجهون التدفقات إلى بورصات العقود الدائمة اللامركزية (perp DEXs)
أحد أكثر التغييرات تأثيرًا في عام 2026 هو أن بورصات العقود الدائمة اللامركزية (perp DEXs) لم تعد بحاجة إلى جذب كل متداول محفظة تلو الأخرى. وبدلاً من ذلك، فهي تندمج مع التطبيقات التي تخدم بالفعل ملايين المستخدمين. فوجهة Coinbase توجّه تدفقات Base App إلى Hyperliquid، وتستخدم MetaMask Perps شبكة Hyperliquid، وتوفر Robinhood Wallet عقوداً دائمة أصلية من خلال نطاق Lighter مستقل.
يخلق هذا التحول اقتصاديات صعبة للبورصات التي ليس لديها شركاء توزيع. فعندما تقوم محفظة أو وسيط بدمج بورصة عقود دائمة لامركزية، تصل تدفقات الأوامر مجمعة مسبقاً وتنخفض تكاليف استحواذ المستخدمين فعلياً إلى ما أنفقه الموزع بالفعل. أما المنصات التي لا تمتلك تلك القنوات فيتعين عليها التنافس على جامعي النقاط وغيرها من أحجام التداول المرتزقة، وهي بالضبط نوع النشاط الذي اختفى بعد انتهاء دورة الإيردروب في عام 2025.
الجهات التنظيمية تفتح الباب أمام العقود الدائمة على السلسلة
ألمحت SEC وCFTC في أواخر عام 2025 إلى أنهما ستدرسان جلب العقود الدائمة محلياً، مما دفع الصناعة إلى قضاء عام 2026 في الاستعداد لهذا الاحتمال. قدمت dYdX إمكانية الوصول إلى التداول فوري (spot) في الولايات المتحدة. وقسمت Polymarket عملياتها بين منصة عقود دائمة دولية وبورصة أمريكية منظمة من قبل CFTC، بينما تعمل Lighter كشركة مسجلة في الولايات المتحدة وتراهن على وضوح محلي أكبر.
لا تزال النتيجة غير محسومة. معظم الواجهات الأمامية لبورصات العقود الدائمة اللامركزية (perp DEXs) لا تزال غير متاحة قانونياً للمتداولين الأمريكيين. وتحافظ FCA على حظرها للمشتقات الرقمية على قطاع التجزئة في UK، بينما تترك MiCA معاملة الواجهات الأمامية في EU غامضة. ومع ذلك، فإن البورصات التي تبني مسارات متوافقة اليوم تمتلك خيار شراء (call option) على أكبر سوق مشتقات غير مطروق على وجه الأرض.
أصول TradFi أصبحت الآن جزءاً أساسياً من حجم تداول بورصات العقود الدائمة اللامركزية (perp DEXs)
النموذج الذي بدأ كتجربة مع HIP-3 أصبح بنية معيارية للقطاع. تدير Hyperliquid العقد الدائم الوحيد المرخص رسمياً لمؤشر S&P 500 إلى جانب أسواق النفط العميقة. وتبث Lighter أكثر من 125 موجزاً من Chainlink تغطي الأسهم الأمريكية والكورية. وتقدم Polymarket تعرضاً لشركة SpaceX قبل الاكتتاب العام (IPO)، بينما تطلق EdgeX عقود Forex دائمة للين على Arc.
يوفر التسعير على مدار الساعة ميزة هيكلية. فإذا ظهرت أخبار اقتصادية كبرى ليلة الأحد، فإن CME وICE تكونان مغلقَتَيْن، لكن عقود S&P 500 والنفط الخام والذهب على السلسلة تستمر في التداول عبر فجوة الإغلاق. ومن حساب واحد ذاتي الحضانة، يمكن للمتداولين الآن التحوط ضد التعرض للأسهم، أو بيع النفط على المكشوف، أو شراء الذهب دون استخدام وسيط تقليدي.
عمليات إعادة الشراء والحرق أصبحت المعيار في القطاع
يوجه صندوق المساعدة الخاص بـ Hyperliquid ما يقريب من 97% من رسوم البروتوكول نحو عمليات شراء HYPE في السوق المفتوحة، مما يدفع المنافسين الجادين إلى تقديم آليات مقارنة لتراكم القيمة. تخصص dYdX الآن 75% من صافي الإيرادات لعمليات إعادة الشراء. وانتقلت كل من Lighter وAster نحو الحرق الدائم، بينما قامت Jupiter بسحب حوالي 30% من معروض JUP.
تتبع ذلك الاهتمام المؤسسي. انضمت HYPE إلى مؤشر ETF المدرج في NASDAQ التابع لـ Hashdex اعتباراً من 1 سبتمبر، مع استمرار انتظار طلبات ETF الفورية (spot) من Grayscale وBitwise و21Shares. يُظهر هذا التطور تعامل المخصصين التقليديين مع تدفقات رسوم بورصات العقود الدائمة اللامركزية (perp DEXs) كتدفقات نقدية قابلة للاستثمار. تلعب الإيرادات ومعدلات الحرق الآن دوراً أكبر في تسعير هذه التوكنات، بدلاً من الاعتماد على السرديات البحتة وحدها، مما يمثل نضجاً هيكلياً لهذه الفئة.
أسواق التنبؤات وعقود DEXs الدائمية تتقارب
الحد الفاصل بين المراهنة على النتائج وتداول الأسعار يتداعى من كلا الجانبين. أضافت Polymarket عقود دائمة ذات رافعة مالية إلى أكبر سوق تنبؤات. وجلبت Kalshi عقود دائمة خاضعة لتنظيم CFTC إلى الأسواق المحلية، بينما تقترب أسواق نتائج HIP-4 الخاصة بـ Hyperliquid من عقود الأحداث من جانب المشتقات المالية.
بالنسبة للمتداولين، يدعم هذا التقارب استراتيجيات أكثر تعقيداً ضمن حساب واحد. على سبيل المثال، يمكن دمج عقد انتخابات أو قرار صادر عن الاحتياطي الفيدرالي مع عقد مؤشر دائم يتحوط ضد رد فعل السوق. تواجه المنصات نتيجة مختلفة: فكل منصة تتنافس على نفس العميل الباحث عن المخاطر. يشير ذلك إلى ضغط الرسوم، والهامش المتقاطع بين الأحداث ومراكز العقود الدائمية، والمزيد من الاندماج بين منصات التداول الأصغر ذات المنتج الواحد.
عقود perp DEX مقابل عقود perp CEX: أيهما أفضل للمتداولين؟
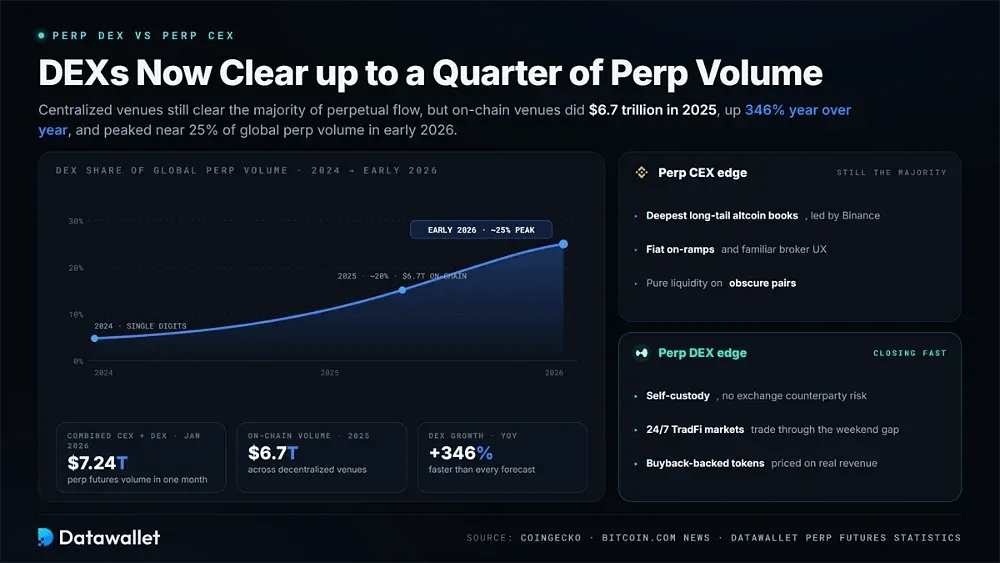
لا تزال المنصات المركزية تستحوذ على معظم حجم عقود دائمة العالمي. بلغ إنشاط عقود دائمة المجمع لـ CEX وDEX مبلغ 7.24 تريليون دولار في يناير 2026 وحدها، وتظل Binance المنصة الأعمق من نوعها للعملات البديلة ذات القيمة السوقية الصغيرة ومنافذ شراء العملات الورقية. سيظل المتداولون الباحثون عن السيولة الصرفة في الأزواج غير المعروفة يجدون أفضل منصات العقود الآجلة المركزية صعوبة في تجاوزها.
مع ذلك، تضيق الفجوة بشكل أسرع مما تقترحه التوقعات. عالجت المنصات على السلسلة 6.7 تريليون دولار طوال عام 2025، بزيادة قدرها 346% على أساس سنوي، ووصلت إلى نحو ربع تدفق عقود دائمة العالمي في ذروتها في أوائل عام 2026. ساعدت جودة تنفيذ Hyperliquid والتوسع في قوائم TradFi في دفع هذا النمو.
تتتبع صفحة إحصاءات عقود الفิวचर्स الدائمة الخاصة بنا النسبة الكاملة بين DEX وCEX. بالنسبة إلى حفظ ذاتي، والوصول إلى TradFi على مدار الساعة طوال أيام الأسبوع، والرموز المدعومة بإعادة الشراء، فإن منصات تداول العقود الدائمة اللامركزية (perp DEXs) أصبحت بالتدريج الوجهة التي يستقر فيها رأس المال الجاد.
كيفية اختيار منصة تداول العقود الدائمة اللامركزية (perp DEX)
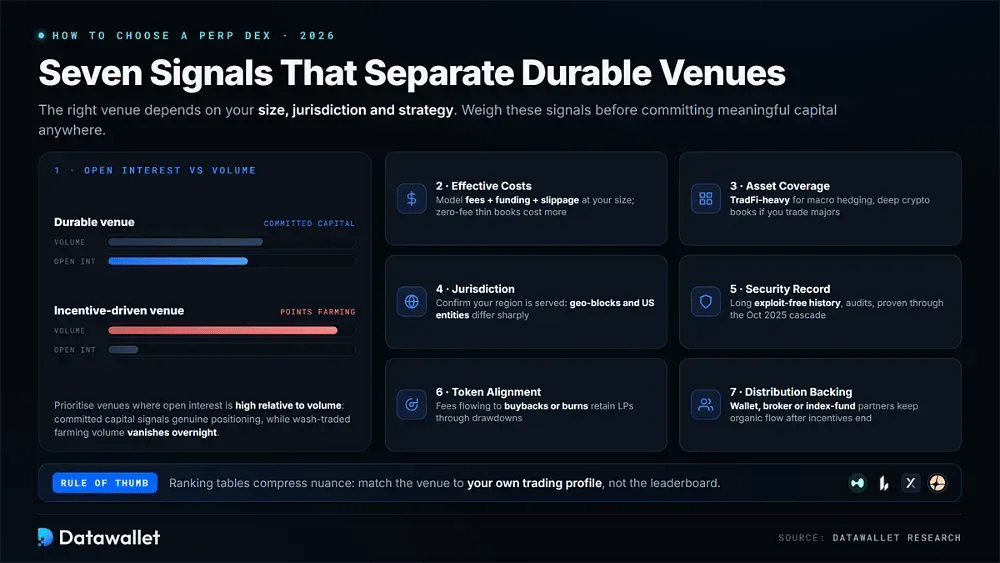
لا يمكن لجداول التصنيف أن تغطي كل تضحية أو مفاضلة. فحجم تداولك، وولايتك القضائية، واستراتيجيتك تحدد المنصة المناسبة لك، لذا عليك موازنة العوامل أدناه مقابل ملفك الشخصي في تداول قبل تخصيص رأس مال حقيقي.
تساعد هذه المعايير في التمييز بين المنصات المتينة وتلك المدفوعة بالأساس بالحوافز:
- open interest. امنح الأفضلية للمنصات التي تكون فيها open interest مرتفعة مقارنة بالحجم. رأس المال الملتزم هو علامة أقوى على التمركز الحقيقي من زراعة النقاط المزيفة بالتداول الذاتي والتي يمكن أن تختفي بين عشية وضحاها.
- التكاليف الفعالة. احسب التكلفة الحالية الشاملة بحجم مركزك العادي، بما في ذلك الرسوم والتمويل وانزلاق سعري. لا يزال دفتر بـ Zero-Fee ذو عمق ضحل أكثر تكلفة.
- تغطية الأصول. اختر التغطية التي تتناسب مع إستراتيجيتك. تناسب المنصات التي تركز على TradFi التحوط الكلي، بينما قد يهتم المتداولون الذين تركزون على الأصول المشفرة الرئيسية بدفتر العملات الرقمية العميق.
- الولاية القضائية. تحقق من أن المنصة تخدم منطقتك بالفعل قبل الإيداع. تختلف الحظر الجغرافي والقيود على الواجهة الأمامية والكيانات الأمريكية المنفصلة بشكل كبير عبر المنصات في هذه القائمة.
- سجل الأمان. فضل المنصات ذات التاريخ الطويل الخالي من الثغرات، والتدقيق المنشور، والمرونة المثبتة خلال أحداث الضغط مثل تدفق liquidation في أكتوبر 2025.
- توافق الرموز. حدد ما إذا كانت رسوم البروتوكول تدعم عمليات إعادة الشراء أو الحرق. تميل المنصات ذات تراكم القيمة الحقيقي إلى الاحتفاظ بموفري السيولة بشكل أكثر فعالية أثناء عمليات التراجع.
- دعم التوزيع. يمكن أن تشير الشراكات بين المحفظة والوسيط وصندوق المؤشرات إلى المتانة لأن المنصات المتكاملة تستمر في تلقي التدفق العضوي بعد انتهاء برامج الحوافز.
رسوم التداول على بورصات العقود الدائمة (perp DEXs)
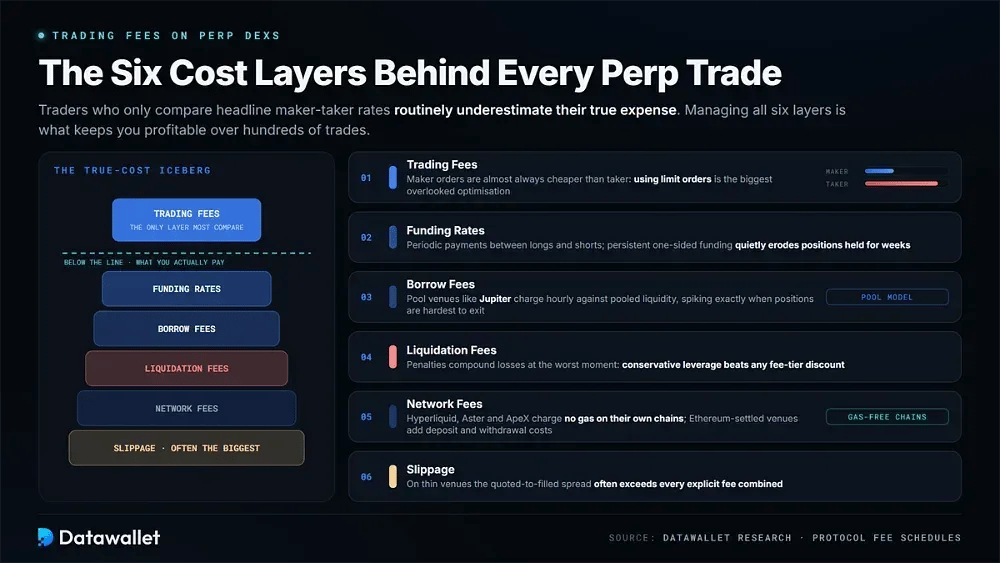
تأتي تكلفة التداول بعقود دائمة اللامركزي من مصادر متعددة. إن النظر فقط إلى معدلات maker-taker الرئيسية يقلل باستمرار من التكلفة الحقيقية، خاصة عبر مئات الصفقات.
يجب على متداولي perp DEX مراقبة ست طبقات تكلفة منفصلة:
- رسوم التداول. تكون maker orders أرخص تقريباً دائماً من taker orders. لذلك يظل استخدام أمر محدد بدلاً من market order أحد أكبر عمليات تحسين التكلفة التي يتغاضى عنها العديد من المتداولين.
- funding rates. تحافظ funding rates على توافق أسعار عقود دائمة مع فوري من خلال تحويل مدفوعات دورية بين المراكز الطويلة والقصيرة. يمكن أن تؤدي funding rates أحادية الجانب المستمرة إلى تآكل المراكز ذات رافعة مالية المحتفظ بها لأسابيع بهدوء.
- رسوم الاقتراض. تستبدل البورصات القائمة على المجمعات مثل Jupiter معدلات التمويل برسوم اقتراض ساعية مقابل السيولة المجمعة. يمكن أن ترتفع تلك الرسوم بشدة أثناء التقلبات، وتحديداً عندما تكون المراكز الأكثر صعوبة في الخروج منها.
- رسوم التصفية. تُطبق هذه الغرامات بمجرد انخفاض الهامش دون عتبات الصيانة، ويمكن أن تضاعف الخسائر في أسوأ وقت ممكن. تعتبر الرافعة المالية المتحفظة أرخص من أي خصم على فئات الرسوم.
- رسوم الشبكة. لا تفرض منصات Hyperliquid، وAster، وApeX أي رسوم gas على شبكاتها الخاصة. على النقيض من ذلك، تضيف البورصات التي تتم التسوية فيها على شبكة Ethereum تكاليف إيداع وسحب تكون أكثر أهمية للحسابات الأصغر.
- انزلاق سعري. يعتمد تنفيذ الطلبات الكبيرة بشكل كبير على عمق دفتر الأوامر. في البورصات الضعيفة، يمكن أن يتجاوز الفرق بين الأسعار المُعلنة والأسعار المُنفذة جميع الرسوم الصريحة مجتمعة.
مخاطر استخدام بورصات العقود الدائمة اللامركزية
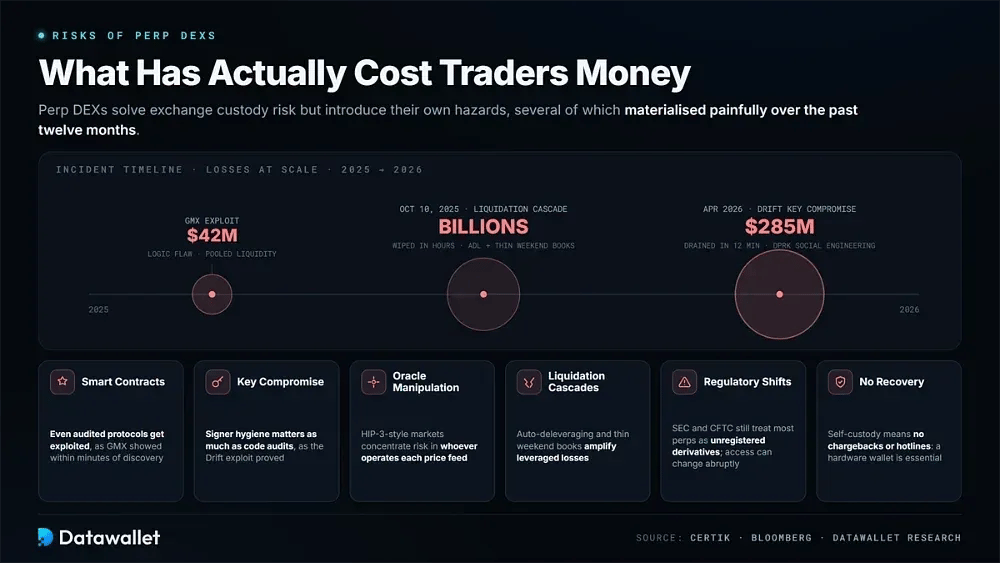
تزيل منصات تداول العقود الدائمة اللامركزية (perp DEXs) مخاطر الاحتفاظ بالأصول لدى البورصات، لكنها تُدخل مجموعة مختلفة من المخاطر. تجسدت العديد من تلك المخاطر بشكل مؤلم خلال الاثني عشر شهراً الماضية، مما يجعل فهمها أمراً بالغ الأهمية قبل تخصيص رأس مال جاد على السلسلة (onchain).
أدت الفئات التالية بالفعل إلى تكبد المتداولين خسائر حقيقية:
- العقود الذكية. لا تُلغي عمليات التدقيق مخاطر الثغرات والأخطاء البرمجية. أظهر حادث GMX بقيمة 42 مليون دولار كيف يمكن لعيوب المنطق في السيولة المجمعة أن تستنزف الأسواق في غضون دقائق من اكتشافها.
- اختراق مفاتيح الأمان. أدى اختراق Drift في أبريل 2026 إلى استنزاف 285 مليون دولار في اثنتي عشرة دقيقة من خلال الهندسة الاجتماعية المرتبطة بكوريا الشمالية (DPRK)، مما يوضح أن السلامة التشغيلية للموقعين لا تقل أهمية عن تدقيق الأكواد.
- التلاعب بأوراكل الأسعار (Oracle). تعتمد بورصات العقود الدائمة بالكامل على Pyth أو Chainlink أو الخوادم التي يديرها المطورون. تعمل الأسواق المصممة على غرار HIP-3 على تركيز هذا التعرض في مشغل كل أوراكل أسعار فردي.
- سلاسل التصفية. خلال انهيار 10 أكتوبر 2025، تم القضاء على مليارات الدولارات من المراكز ذات الرافعة المالية في غضون ساعات. أثبتت هذه الحادثة كيف يمكن لآليات auto-deleveraging ودفاتر الأوامر الضعيفة في عطلات نهاية الأسبوع أن تضخم الخسائر.
- حالة عدم اليقين التنظيمي. لا تزال كل من SEC وCFTC تتعاملان مع معظم العقود الدائمة كمشتقات غير مسجلة. وعليه، يمكن أن تتغير قواعد الوصول بشكل مفاجئ عبر ولايات قضائية بأكملها.
- قيود الاسترداد. لا توفر آليات حفظ ذاتي (self-custody) أي خدمات استرداد للمدفوعات (chargebacks)، أو خطوط دعم ساخنة، أو سبل لإنقاذ المفاتيح المخترقة. ولهذا السبب، تعد محفظة الأجهزة الخاصة أمراً أساسياً وليست مجرد خيار إضافي.
الأفكار الأخيرة
خلال عام 2026، أصبحت منصات تداول العقود الدائمة اللامركزية ممتازة ومستقرة بأفضل معنى ممكن. فقد فقد زراعة النقاط (points farming) الكثير من تأثيره، بينما أصبحت الإيرادات الحقيقية ومؤشر open interest مقاييس أكثر أهمية لجودة المنصة. باتت المنصات التي صمدت تقدم الآن بنية تحتية تدمجها كل من Coinbase، وRobinhood، ومُصْدري صناديق المؤشرات بشكل مباشر بدلاً من محاولة المنافسة ضدها.
بنت Hyperliquid تفوقاً كبيراً ومستداماً ذاتياً من خلال إيرادات رسوم حقيقية، واعتراف مؤسسي بمستوى صناديق الاستثمار المتداولة (ETF)، والعقد الدائم الوحيد المرخص لمؤشر S&P 500 على الإطلاق. بينما تحتل كل من Lighter، وPolymarket، وAster مكانة متخصصة ومستقلة تستند على التوالي إلى التنفيذ القابل للإثبات، وتوزيع أسواق التنبؤ، والخصوصية. في الوقت نفسه، تفتح EdgeX فئة أصول جديدة من خلال توسعها في مجال FX.
يجب على المتداولين الذين يدخلون السوق الآن تفضيل البورصات التي تتمتع بـ open interest عميق وملتزم واقتصاديات مستدامة. يجب أن تظل أحجام المراكز متحفظة بغض النظر عن الحد الأقصى للرافعة المالية المُعلنة للمنصة، ويعني حفظ ذاتي أن المسؤولية عن أمان الأموال تقع في النهاية على عاتق المتداول.
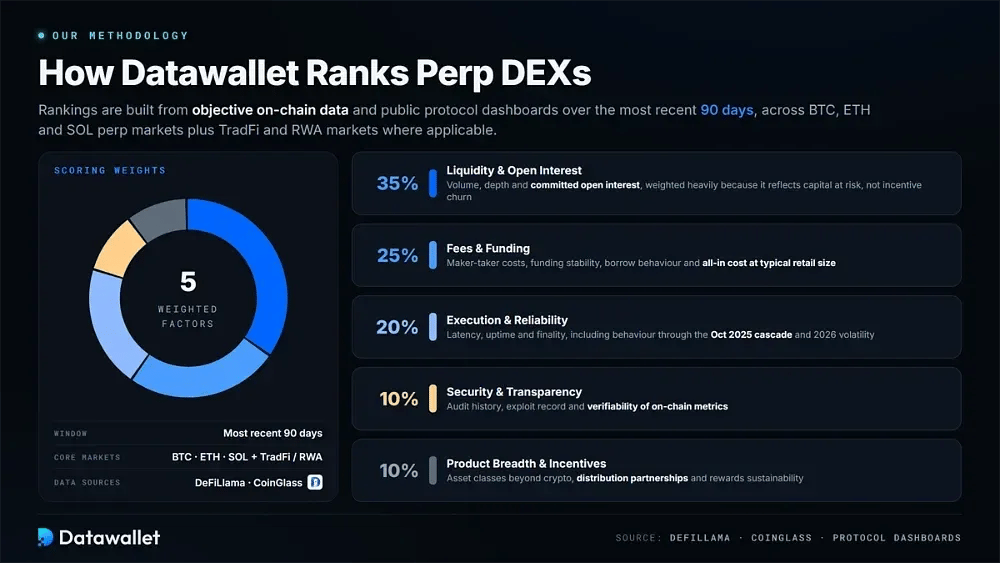
منهجيتنا لتصنيف البورصات اللامركزية للعقود الدائمة
تستخدم تصنيفاتنا بيانات على السلسلة موضوعية ولوحات معلومات عامة للبروتوكولات لتحديد منصات perp DEX التي يمكن للمتداولين الاعتماد عليها لتحقيق سيولة عميقة، وتنفيذ عادل، واقتصاديات مستدامة. تغطي نافذة التقييم أحدث 90 يوماً عبر أسواق العقود الدائمة لـ BTC وETH وSOL، مع تضمين أسواق TradFi وRWA عند الاقتضاء.
- السيولة ومؤشر Open Interest (35%) - نُقيّم حجم التداول على مدار 24 ساعة، ومؤشر open interest الملتزم، وعمق دفتر الأوامر باستخدام DefiLlama، وCoinGlass، ولوحات معلومات البروتوكولات. يحمل مؤشر open interest وزناً كبيراً لأنه يقيس رأس المال المعرض للخطر بدلاً من النشاط المدفوع بالحوافز.
- الرسوم والتمويل (25%) - تغطي هذه الفئة رسوم maker وtaker، واستقرار معدل التمويل، وسلوك رسوم الاقتراض، والتكلفة الإجمالية الفعالة لحجم مركز تجزئة نموذجي.
- التنفيذ والموثوقية (20%) - نأخذ في الاعتبار زمن الانتقال، ووقت التشغيل، ونهائية التسوية، بما في ذلك أداء المنصة أثناء سلسلة تصفية 10 أكتوبر 2025 وأحداث التقلبات في عام 2026.
- الأمان والشفافية (10%) - يتم تقييم سجل التدقيق وسجلات الاختراقات جنباً إلى جنب مع جودة الإفصاح وقابلية التحقق من مقاييس على السلسلة العامة.
- تنوع المنتجات والحوافز (10%) - نُقيم عدد ونوع الأسواق المقدمة، وفئات الأصول التي تتجاوز العملات الرقمية، وشراكات التوزيع، وما إذا كانت برامج المكافآت تبدو مستدامة.