ما هي USDC؟
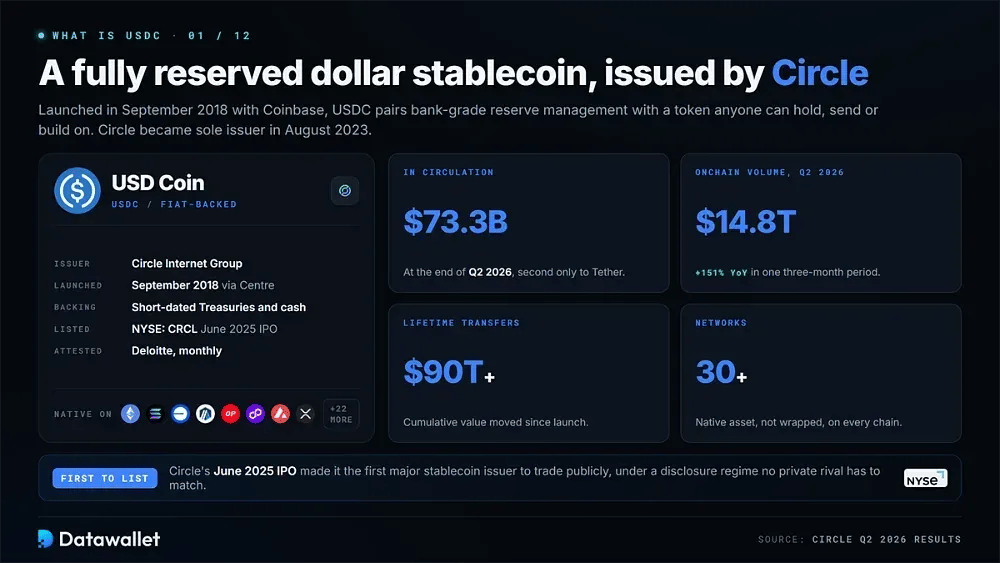
USDC عملة مستقرة مرتبطة بالدولار أُطلقت في سبتمبر 2018 على يد Circle وCoinbase عبر اتحاد Centre. كان هدف التصميم إيجاد نقود رقمية منظمة تُسوّى على سلاسل الكتل العامة، تجمع بين إدارة احتياطيات بمستوى البنوك وقابلية البرمجة في رمز مميز يمكن لأي شخص حيازته أو إرساله أو بناء برمجيات حوله.
أصبحت Circle الجهة المصدرة الوحيدة في أغسطس 2023 عند حل Centre، وتولت السيطرة الكاملة على الحوكمة والإصدار وسياسة الاحتياطيات. وتُتداول أسهم الشركة الآن علنًا في بورصة نيويورك تحت الرمز CRCL، بعد طرح عام أولي في يونيو 2025 جعلها أول جهة كبرى مصدرة لعملة مستقرة تُدرج في البورصة.
اتسع التوزيع كل عام منذ الإطلاق. بدأت USDC على إيثريوم، ثم توسعت إلى Algorand وStellar وSolana خلال عامي 2020 و2021، وهي اليوم أصل أصلي على أكثر من 30 شبكة منفصلة، منها Base وArbitrum وOptimism وPolygon وAvalanche وXRP Ledger.
تفسر أرقام الحجم سبب أهميتها. أعلنت Circle عن 73.3 مليار دولار في التداول بنهاية الربع الثاني من 2026، مع 14.8 تريليون دولار من حجم المعاملات على السلسلة خلال تلك الأشهر الثلاثة وحدها، بزيادة قدرها 151% على أساس سنوي، وبلغت التحويلات التراكمية منذ الإطلاق أكثر من 90 تريليون دولار.
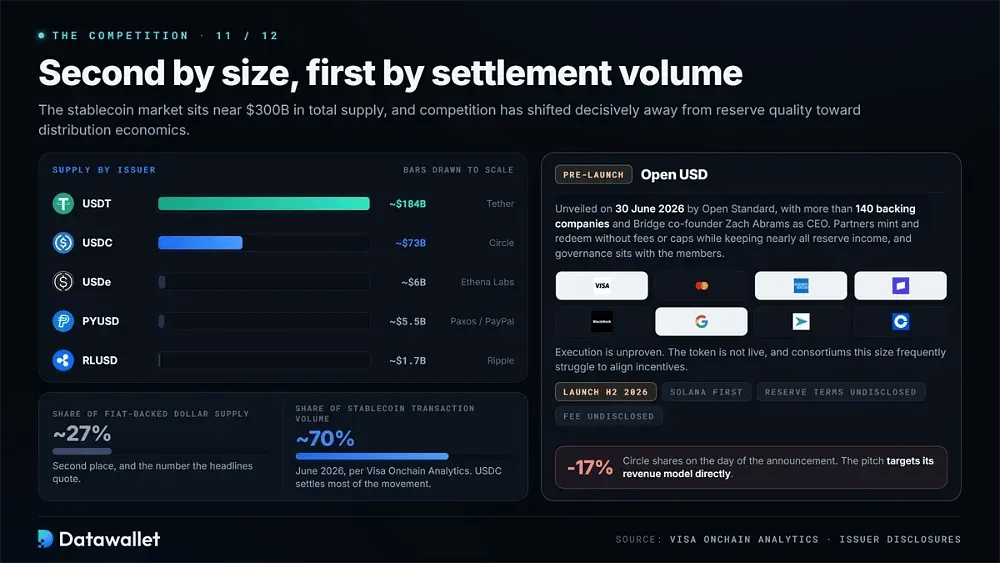
مكانة السوق أكثر تعقيدًا مما يوحي به إجمالي المعروض. تأتي USDC في المرتبة الثانية بعد USDT من Tether من حيث الحجم، إذ تستحوذ على نحو 27% من سوق العملات المستقرة المدعومة بالعملات الورقية والمرتبطة بالدولار، لكنها سوّت قرابة 70% من إجمالي حجم معاملات العملات المستقرة خلال يونيو 2026، وفق Visa Onchain Analytics.
كيف تعمل USD Coin؟
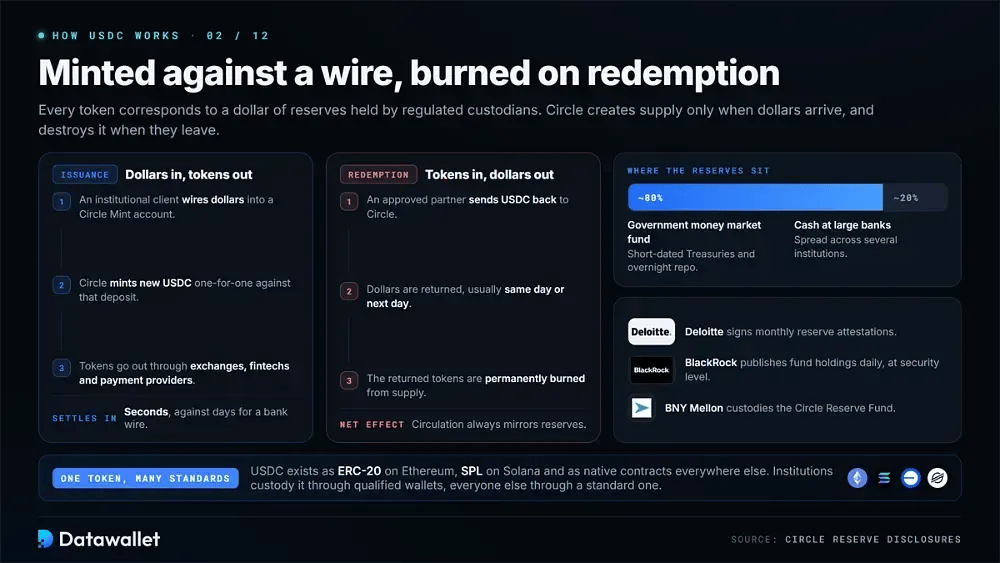
تعمل USDC وفق نموذج الإصدار والحرق، حيث يقابل كل رمز مميز دولارًا من الاحتياطيات التي تحتفظ بها جهات حفظ منظمة. وتوضح عدة طبقات كيفية إنشاء العملة المستقرة وتحويلها والتحقق منها عبر المنظومة الأوسع.
إليك كيف يعمل نظام USDC من البداية إلى النهاية:
- الإصدار: تُصدر Circle رموزًا مميزة جديدة عندما يحوّل العملاء المؤسسيون الدولارات إلى حسابات Circle Mint، ثم توزعها عبر منصات التداول ومنصات التقنية المالية ومزودي الدفع.
- الاسترداد: يرسل الشركاء المعتمدون USDC إلى Circle ويتلقون الدولارات، عادةً في اليوم نفسه أو اليوم التالي، ثم تُحرق الرموز المميزة المعادة نهائيًا من المعروض.
- الاحتياطيات: يتكوّن الدعم من سندات خزانة أمريكية قصيرة الأجل ونقد، موزعة تقريبًا بنسبة 80% في صندوق حكومي لأسواق النقد و20% في ودائع لدى بنوك كبرى.
- الإفادات: تصادق Deloitte على تقارير الاحتياطي الشهرية، وتنشر BlackRock يوميًا حيازات الصندوق على مستوى الورقة المالية، وهو إفصاح مفصّل على نحو غير معتاد لأي جهة مصدرة لعملة مستقرة.
- معايير الرموز المميزة: توجد USDC بصيغة ERC-20 على إيثريوم، وSPL على Solana، وكعقود أصلية على Base وArbitrum وOptimism وStellar وكل سلسلة أخرى مدعومة في الشبكة.
- التحويلات: يتم التحويل مباشرة على السلسلة بين المحافظ، مما يحقق نهائية التسوية خلال ثوانٍ بدلًا من أيام العمل العديدة التي يتطلبها التحويل البنكي المراسل عادةً.
- التشغيل البيني: يحرق بروتوكول التحويل عبر السلاسل من Circle الرموز المميزة على سلسلة ويصدرها أصليًا على أخرى، مما يتجنب الأصول المغلفة ومخاطر الجسور الخارجية تمامًا.
- الحفظ: تحتفظ المؤسسات بـ USDC عبر جهات حفظ منظمة ومحافظ مؤهلة، بينما يمكن للأفراد استخدام أي محفظة تدعم معيار الرمز المميز المعني على الشبكة التي يختارونها.
أبرز حالات استخدام USD Coin
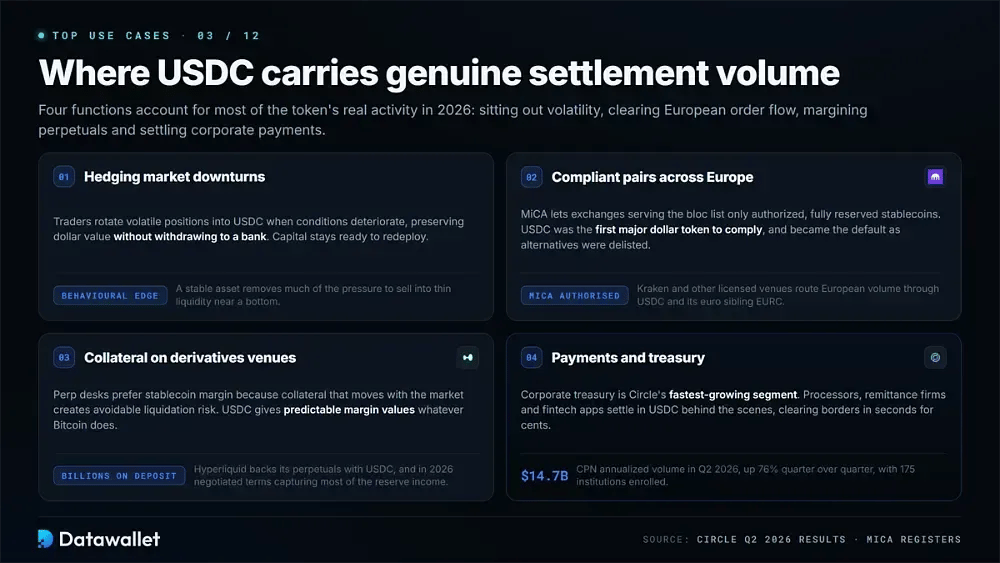
تؤدي USDC وظائف مختلفة تمامًا في التداول والامتثال التنظيمي وهامش المشتقات والمدفوعات المؤسسية اليوم. وتوضح الأمثلة الأربعة أدناه المواضع التي يحمل فيها الرمز المميز حجم تسوية حقيقيًا لا مجرد إمكانات نظرية خلال بقية عام 2026.
1. التحوط ضد تراجعات السوق
ينقل المتداولون مراكزهم المتقلبة إلى USDC عندما تتدهور ظروف السوق، محافظين على القيمة بالدولار دون السحب إلى حساب بنكي. ويبقي هذا الإجراء رأس المال داخل منظومة العملات المشفرة، جاهزًا لإعادة التوظيف فور عودة الإقبال على المخاطرة وبدء استقرار الأسعار من جديد في السوق.
ولهذه المرونة فائدة سلوكية أيضًا. فالاحتفاظ بـأصل مستقر يزيل كذلك جانبًا كبيرًا من الضغط النفسي لاتخاذ قرارات اضطرارية خلال التراجعات الحادة، وهو ما ينتج تاريخيًا نتائج أفضل بكثير من البيع بدافع الذعر في سيولة ضعيفة قرب القاع النهائي للسوق.
2. أزواج تداول متوافقة مع التنظيمات في أوروبا
يشترط نظام MiCA الأوروبي على منصات التداول التي تخدم الاتحاد إدراج عملات مستقرة مرخّصة ومدعومة بالكامل باحتياطيات فقط. وكانت USDC أول رمز مميز كبير بالدولار يحصل على هذا الامتثال، فأصبحت أصل التسوية الافتراضي لتدفق الأوامر الأوروبي مع شطب البدائل غير المتوافقة تدريجيًا من المنصات المحلية.
ويظهر الأثر العملي لذلك مباشرة في سيولة السوق. فمنصات منها Kraken ومنصات تداول أخرى مرخّصة بموجب MiCA توجّه الآن الحجم الأوروبي عبر USDC وشقيقتها باليورو EURC، مما يركّز عمق السوق في عدد قليل من الرموز المميزة التي راجعتها الجهات التنظيمية ووافقت عليها رسميًا.
3. ضمان على منصات المشتقات
تفضّل مكاتب العقود الآجلة الدائمة هامش العملات المستقرة لأن الضمان الذي يتحرك مع السوق يخلق مخاطر تصفية يمكن تجنبها تمامًا في مراكز كانت ستصمد أمام التقلبات بسهولة. وتمنح USDC المتداولين قيم هامش يمكن التنبؤ بها بغض النظر عما يفعله بيتكوين أو إيثريوم في أي جلسة تداول.
توضح منصة Hyperliquid حجم رأس المال المعني بذلك الآن. فالمنصة تحتفظ بمليارات الدولارات من ودائع USDC التي تدعم العقود الدائمة اللامركزية، وخلال 2026 تفاوض البروتوكول على ترتيب يتيح له الحصول على معظم دخل الاحتياطي الذي تولّده تلك الأرصدة الخاملة.
4. المدفوعات وتسوية الخزينة
أصبح اعتماد خزائن الشركات بهدوء أسرع قطاعات Circle نموًا بفارق واضح. فقد بلغ حجم المعاملات السنوي لشبكة Circle Payments Network 14.7 مليار دولار خلال الربع الثاني من 2026، بارتفاع 76% عن الربع السابق، مع تسجيل 175 مؤسسة مالية منفصلة تسوّي حاليًا على الشبكة.
وتبعت مسارات الدفع الموجهة للمستهلكين هذه التدفقات المؤسسية عن قرب. فمعالجو المدفوعات وشركات التحويلات وتطبيقات التقنية المالية يسوّون بشكل متزايد بـ USDC في الخلفية، لأن الرمز المميز بالدولار يُسوّى عبر الحدود خلال ثوانٍ بتكلفة إجمالية تُقاس بالسنتات لا بالنقاط المئوية.
من يحصل على عائد USDC؟
لا يتلقى الحائزون أي شيء بشكل مباشر، لأن فوائد الاحتياطي تعود إلى الجهة المُصدِرة وشركائها في التوزيع. وفهم هذا التقسيم يفسر معظم الضغوط الاستراتيجية التي تواجهها Circle مع اقتراب عام 2027، ويفسر لماذا يواصل المنافسون استهداف الاقتصاديات نفسها.
اتفاقية التوزيع مع Coinbase
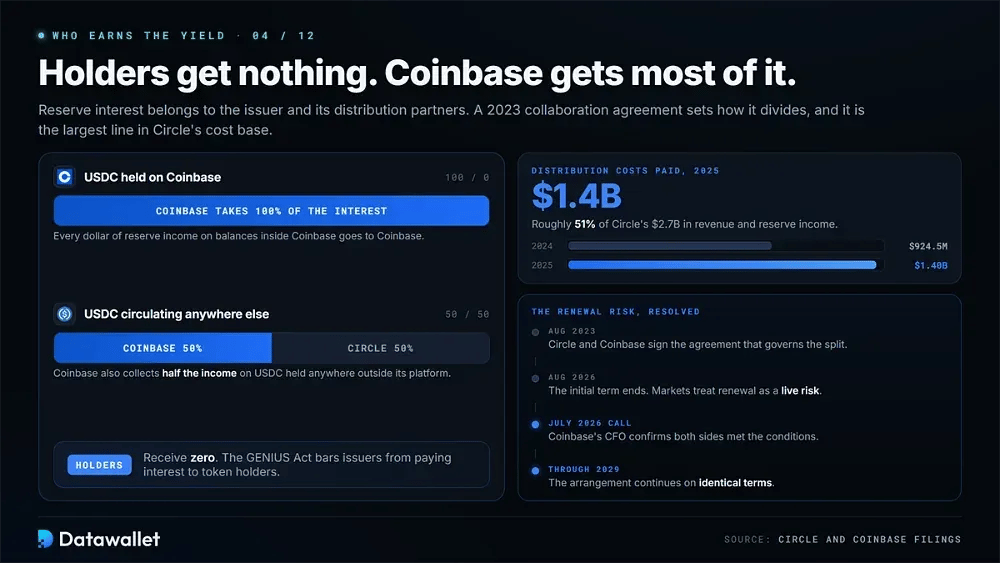
وقّعت Circle وCoinbase اتفاقية تعاون في أغسطس 2023 تحكم كيفية تقسيم دخل الاحتياطي. وبموجبها، تحصل Coinbase على 100% من الفوائد الناتجة عن USDC المحتفظ بها على منصتها، بالإضافة إلى 50% من الدخل المتحقق من USDC المتداولة في أي مكان آخر في العالم.
تُعد مدفوعات التوزيع هذه ضخمة عند وضعها في سياقها. فقد أفصحت Circle عن 1.4 مليار دولار من تكاليف التوزيع المرتبطة بـ Coinbase خلال عام 2025، أي نحو 51% من إجمالي إيراداتها ودخل الاحتياطي البالغ 2.7 مليار دولار، وهو ارتفاع حاد مقارنة بمبلغ 924.5 مليون دولار الذي دفعته في العام السابق.
انتهت المدة الأولية للاتفاقية في أغسطس 2026، وتعاملت الأسواق مع التجديد باعتباره خطرًا قائمًا. وأكد المدير المالي لدى Coinbase في مكالمة الأرباح في يوليو أن الطرفين استوفيا شروط التجديد، لذا يستمر الترتيب الآن بالشروط نفسها حتى عام 2029.
لماذا يواصل الموزعون المطالبة بالمزيد
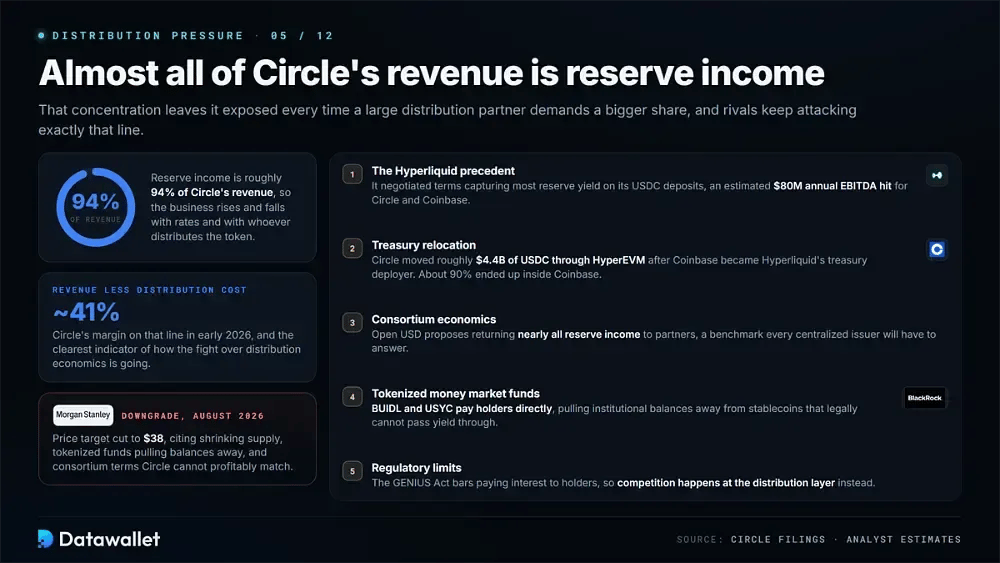
يشكل دخل الاحتياطي نحو 94% من إجمالي إيرادات Circle، مما يجعل الشركة معرضة بشدة كلما قرر شريك توزيع كبير المطالبة بحصة أكبر من هذه الاقتصاديات.
هكذا يظهر الضغط في الواقع العملي:
- سابقة Hyperliquid: تفاوضت منصة التداول على شروط تتيح لها الحصول على معظم عائد الاحتياطي من ودائع USDC لديها، ويقدّر المحللون أن الأثر السنوي المجمّع على الأرباح قبل الفوائد والضرائب والإهلاك لدى Circle وCoinbase قد يصل إلى 80 مليون دولار.
- نقل الخزينة: نقلت Circle نحو 4.4 مليار دولار من USDC عبر HyperEVM بعد أن أصبحت Coinbase الجهة المنفذة لخزينة Hyperliquid، مما أبقى نحو 90% من هذا الرصيد داخل Coinbase.
- اقتصاديات الاتحاد: يقترح Open USD إعادة نحو كامل دخل الاحتياطي إلى شركاء التوزيع، مما يضع معيارًا جديدًا سيتعين على Circle وكل جهة مُصدِرة مركزية أخرى الرد عليه في نهاية المطاف.
- الصناديق المرمّزة: تدفع رموز أسواق المال المميزة مثل BUIDL وUSYC للحائزين مباشرة، وتسحب الأرصدة المؤسسية بعيدًا عن العملات المستقرة التي لا يجوز لها قانونًا تمرير أي عائد.
- القيود التنظيمية: يمنع قانون GENIUS الجهات المُصدِرة من دفع فوائد للحائزين، لذا تجري المنافسة الآن على مستوى التوزيع بدلًا من أسعار معلنة تُعرض على الحائزين.
- وضوح الهامش: بلغ هامش إيرادات Circle بعد خصم تكلفة التوزيع نحو 41% في أوائل 2026، مما يجعل هذا البند الواحد أوضح مؤشر متاح على مسار هذه المنافسة فعليًا.
USDC في ظل قانون GENIUS
أصبح القانون الاتحادي يغطي أخيرًا العملات المستقرة للدفع في الولايات المتحدة. فقد أنشأ قانون GENIUS، الذي وُقّع في يوليو 2025، نظام ترخيص اتحاديًا سعت Circle إلى تحقيقه عبر الضغط لسنوات، وتستخدمه الآن بوصفه أكثر حواجزها التنافسية ديمومة.
ما الذي يتطلبه القانون فعليًا
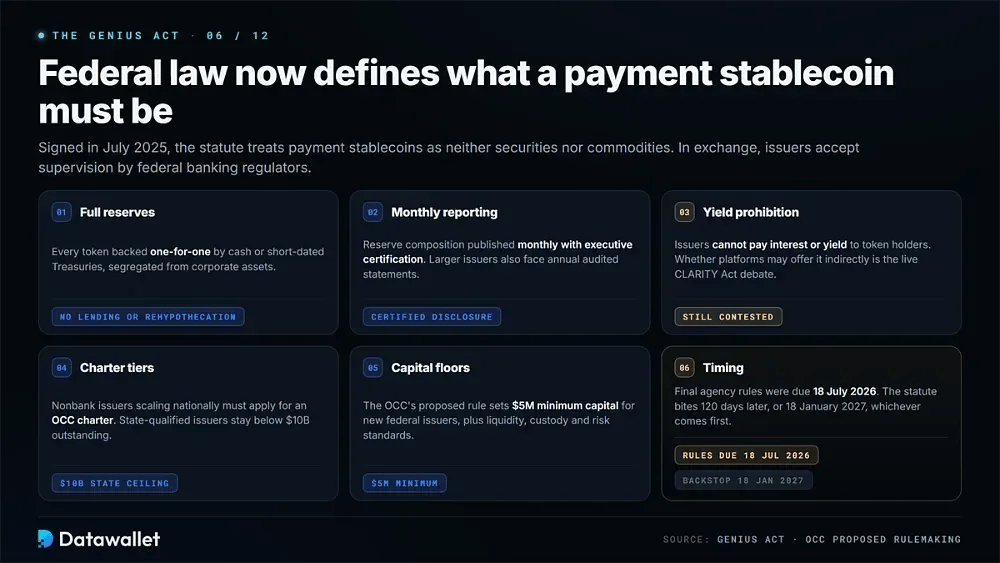
يعرّف القانون العملات المستقرة للدفع بأنها ليست أوراقًا مالية ولا سلعًا، مما يُخرجها من الاختصاص الأساسي لهيئة SEC. وفي المقابل، تقبل الجهات المُصدِرة رقابة احترازية وقواعد للاحتياطي والتزامات إفصاح تفرضها الجهات التنظيمية المصرفية الاتحادية.
هذه هي المتطلبات الأساسية التي يجب على الجهات المُصدِرة استيفاؤها:
- احتياطيات كاملة: يجب أن يكون كل رمز مميز مدعومًا بنسبة واحد إلى واحد بالنقد أو أذون الخزانة قصيرة الأجل أو أدوات مماثلة، مع حفظها منفصلة عن أصول الشركة وخالية من أي إقراض أو إعادة رهن.
- التقارير الشهرية: يجب على الجهات المُصدِرة نشر تركيبة الاحتياطي كل شهر مع إقرار من الإدارة التنفيذية، بينما تخضع الجهات الأكبر أيضًا لقوائم مالية سنوية مدققة بموجب الإطار الاتحادي نفسه.
- حظر العائد: لا يجوز للجهات المُصدِرة المرخصة دفع فوائد أو عائد مباشرة لحائزي الرموز المميزة، ويتناول النقاش حول قانون CLARITY حاليًا ما إذا كان يجوز للمنصات تقديمه بشكل غير مباشر.
- مستويات الميثاق: يجب على الجهات المُصدِرة غير المصرفية التي تتوسع على المستوى الوطني التقدم بطلب للحصول على ميثاق OCC، بينما يجوز للجهات المؤهلة على مستوى الولاية مواصلة العمل فقط دون حد إصدار قائم قدره 10 مليارات دولار.
- حدود رأس المال: تحدد القاعدة المقترحة من OCC حدًا أدنى لرأس المال قدره 5 ملايين دولار للجهات المُصدِرة الاتحادية الجديدة، إلى جانب مجموعة من معايير السيولة والحفظ وإدارة المخاطر المستمرة التفصيلية.
- التوقيت: كان من المقرر صدور القواعد النهائية للجهات بحلول 18 يوليو 2026، ويبدأ سريان القانون في الأسبق من 120 يومًا بعد تلك القواعد أو 18 يناير 2027.
تراخيص Circle ومواثيقها
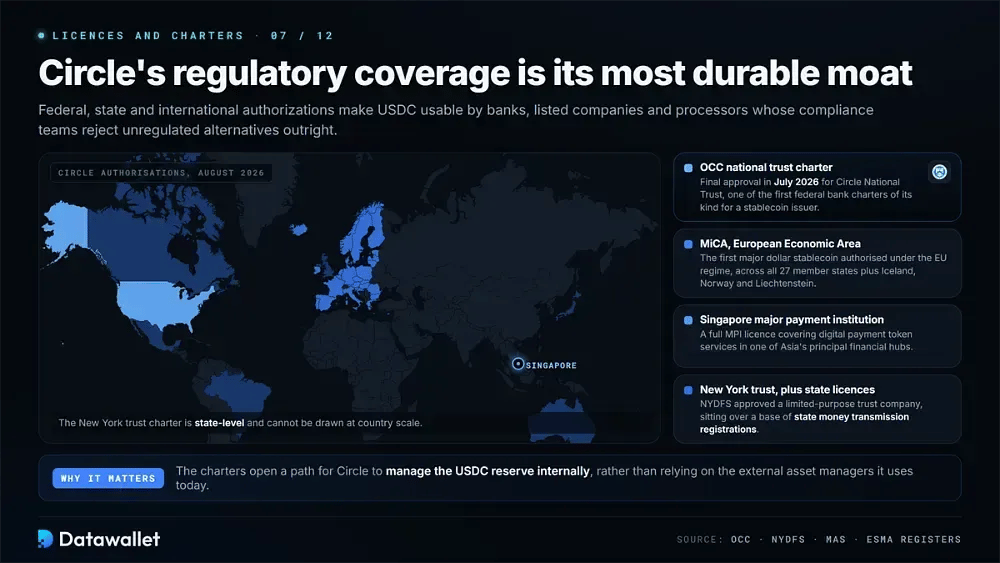
حصلت Circle على موافقة نهائية من مكتب مراقب العملة (Office of the Comptroller of the Currency) خلال يوليو 2026 لإنشاء Circle National Trust، مما يجعلها من أوائل الجهات المُصدِرة للعملات المستقرة في البلاد التي تحمل ميثاق بنك اتحادي من هذا النوع تحديدًا.
ووافقت الجهات التنظيمية في نيويورك بشكل منفصل على شركة ائتمان محدودة الغرض إلى جانب الميثاق الاتحادي. وتتيح هذه المواثيق معًا حفظ الأصول الرقمية بشكل منظم، وتفتح الطريق أمام Circle لإدارة احتياطي USDC داخليًا بدلًا من الاعتماد كليًا على مديري الأصول الخارجيين الذين تعمل معهم اليوم.
التغطية الدولية أعمق من تغطية أي منافس. فتحمل Circle ترخيص مؤسسة دفع رئيسية في سنغافورة، وتعمل بموجب MiCA في المنطقة الاقتصادية الأوروبية، وتحتفظ بتسجيلات لتحويل الأموال في ولايات عبر الولايات المتحدة، مما يمنح الشركة ترخيصًا في معظم الاختصاصات المالية الكبرى حول العالم.
شبكة Arc من Circle ومنظومة المدفوعات
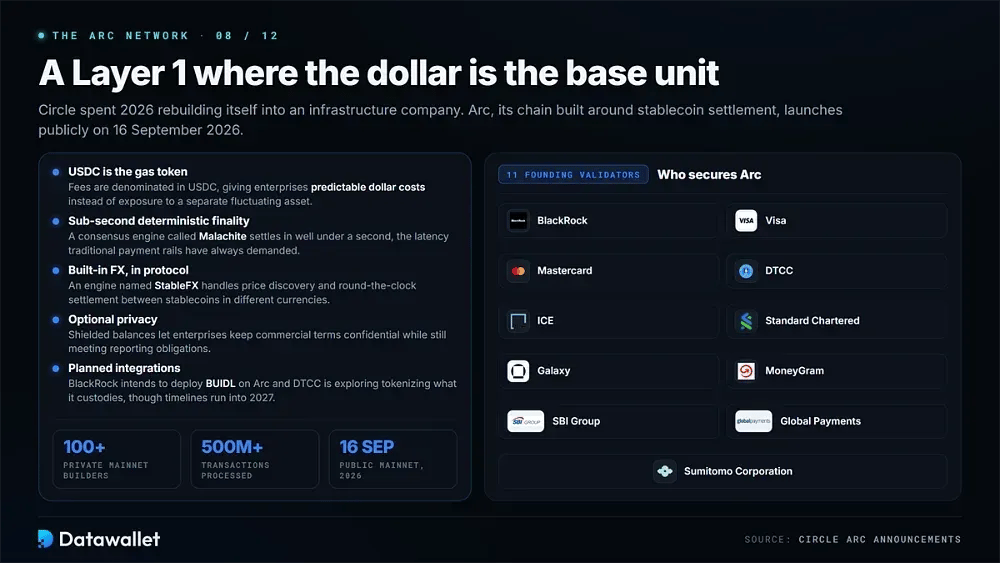
أمضت Circle عام 2026 في إعادة بناء نفسها لتصبح شركة بنية تحتية بدلًا من مجرد جهة مُصدِرة للرموز المميزة. وأوضح دليل على هذا التحول هو Arc، وهي بلوكشين مصممة بالكامل حول تسوية العملات المستقرة، وتُطلق للعموم في 16 سبتمبر 2026.
نظرة داخل بلوكشين Arc
Arc هي الطبقة 1 مبنية خصيصًا لتحريك الأموال المؤسسية، وتعكس افتراضات التصميم المعتادة بجعل الدولار وحدة الحساب الأساسية بدلًا من أصل أصلي متقلب.
فيما يلي ما يميز شبكة Arc عند الإطلاق:
- USDC كغاز: تُدفع رسوم المعاملات وتُحتسب بعملة USDC، مما يمنح الشركات تكاليف مقوّمة بالدولار يمكن توقعها بدلًا من التعرض لرمز غاز مميز منفصل ومتقلب.
- مدققون مؤسسيون: يؤمّن الشبكة عند الإطلاق أحد عشر مدققًا مؤسسًا، من بينهم BlackRock وVisa وMastercard وDTCC وICE وStandard Chartered وGalaxy وMoneyGram وSBI Group وGlobal Payments وSumitomo Corporation.
- نهائية في أقل من ثانية: يوفر محرك إجماع يسمى Malachite تسوية حتمية في أقل بكثير من ثانية واحدة، مستهدفًا زمن الاستجابة المنخفض الذي طالما طالبت به البنية التحتية التقليدية للمدفوعات من قنواتها.
- FX مدمج: يتولى محرك داخل البروتوكول يسمى StableFX اكتشاف الأسعار المؤسسي وتسوية الدفع مقابل الدفع على مدار الساعة بين عملات مستقرة مقوّمة بعملات ورقية أساسية مختلفة تمامًا.
- خصوصية اختيارية: تتيح الأرصدة والمعاملات المحمية انتقائيًا للشركات إبقاء الشروط التجارية سرية مع الوفاء الكامل بجميع التزاماتها الخاصة بالتقارير والامتثال.
- الزخم المبكر: قام أكثر من 100 مؤسسة ومطور بالبناء خلال مرحلة الشبكة الرئيسية الخاصة، وعالجوا أكثر من 500 مليون معاملة قبل أن تُفتح الشبكة العامة أمام الجميع.
- التكاملات المخططة: تعتزم BlackRock إطلاق صندوق BUIDL الخاص بها على Arc، فيما تدرس DTCC تحويل الأصول التي تتولى حفظها إلى رموز مميزة، وإن كانت بعض هذه الجداول الزمنية تمتد إلى عام 2027.
CPN وGateway والمنصة الأوسع
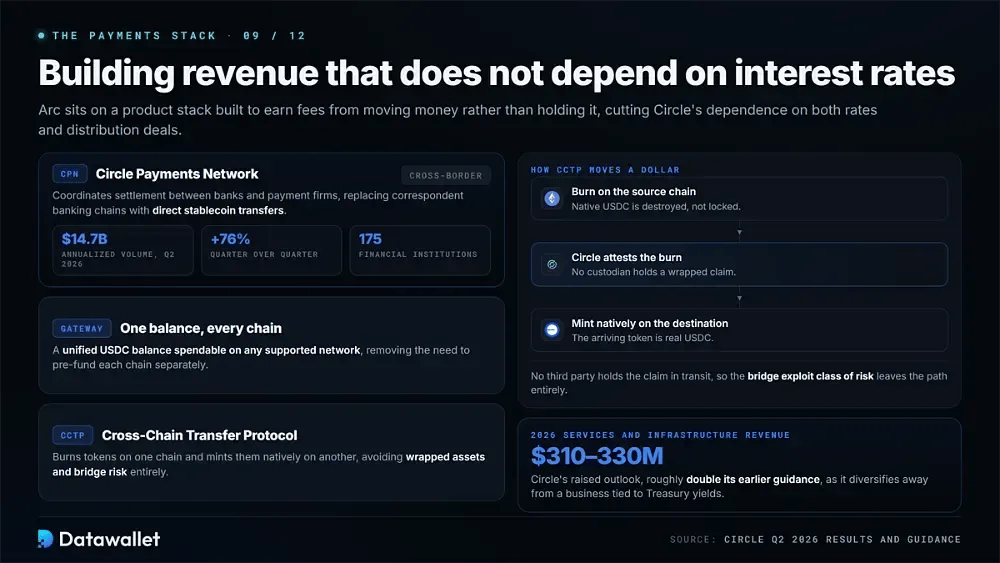
تقع Arc فوق مجموعة منتجات أوسع جمعتها Circle خصيصًا لتحقيق إيرادات تتجاوز فوائد الاحتياطيات وحدها. وتنسق شبكة Circle Payments Network التسوية عبر الحدود بين البنوك وشركات الدفع، فتستبدل سلاسل البنوك المراسلة البطيئة بتحويلات مباشرة بالعملات المستقرة تُرسل مباشرة بين الأطراف المقابلة.
يتولى Gateway وCCTP معًا نقل السيولة عبر جميع الشبكات المدعومة. Gateway يمنح المؤسسات رصيدًا موحدًا من USDC يمكن إنفاقه على أي سلسلة مدعومة دون تمويل مسبق لكل سلسلة على حدة، بينما يحرق CCTP الرموز المميزة ويصدرها أصليًا، مما يتجنب الأصول المغلفة وثغرات الجسر.
المبرر المالي وراء ذلك كله واضح. فقد رفعت Circle توقعاتها لعام 2026 لإيرادات الخدمات والبنية التحتية إلى ما بين 310 ملايين دولار و330 مليون دولار، أي ما يقارب ضعف توجيهاتها السابقة، في سعيها إلى التنويع بعيدًا عن نشاط مرتبط كليًا بعوائد سندات الخزانة.
المزايا والعيوب لاستخدام USDC
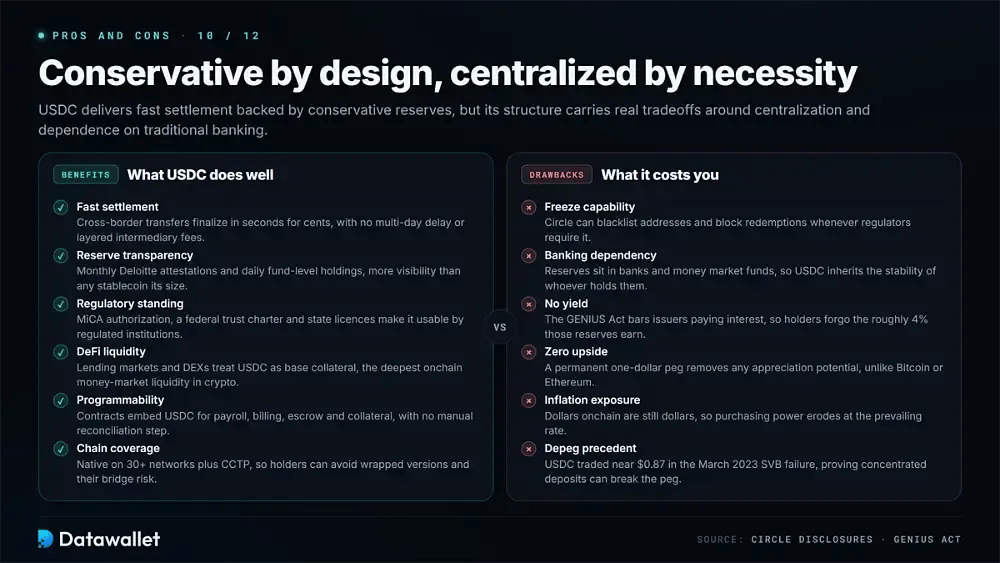
يوفر USDC تسوية سريعة ويمكن التنبؤ بها بدعم من احتياطيات متحفظة، لكن بنيته تنطوي على مقايضات حقيقية تتعلق بالمركزية والاعتماد على النظام المصرفي التقليدي. ويستحق الجانبان الدراسة قبل أن تحتفظ برصيد كبير منه.
فوائد استخدام USDC
تتركز مزايا الرمز المميز في الشفافية وسعة الانتشار والوضع التنظيمي الذي بنته Circle عن عمد على مدى سنوات من الإنفاق المستمر والمتعمد والمكلف فعلًا على الامتثال.
هذه أبرز الفوائد التي يقدمها USDC للحائزين والشركات:
- تسوية سريعة: تُنجز التحويلات عبر الحدود خلال ثوانٍ مقابل سنتات، متجاوزةً التأخير لعدة أيام والرسوم المتراكمة للوسطاء التي لا تزال البنوك المراسلة تفرضها على مستخدميها.
- شفافية الاحتياطيات: تمنح شهادات Deloitte الشهرية والإفصاح اليومي عن الحيازات على مستوى الصندوق الحائزين رؤية أوضح بكثير للدعم مما توفره أي عملة مستقرة أخرى بحجم مماثل حاليًا.
- الوضع التنظيمي: يجعل ترخيص MiCA والميثاق الاتحادي للثقة والتراخيص على مستوى الولايات USDC قابلًا للاستخدام من المؤسسات الخاضعة للتنظيم، التي كانت فرق الامتثال لديها سترفض عادةً أي عملة مستقرة غير منظمة.
- سيولة DeFi: تعامل أسواق الإقراض ومنصات التداول اللامركزية وبروتوكولات DeFi عملة USDC كضمان أساسي، مما يمنحها أعمق سيولة في أسواق المال على السلسلة متاحة حاليًا في عالم العملات المشفرة.
- القابلية للبرمجة: يمكن للعقود الذكية تضمين USDC في الرواتب الآلية وفوترة الاشتراكات والضمان وإدارة الضمانات، دون أي خطوة تسوية أو مطابقة يدوية على الإطلاق.
- تغطية السلاسل: النشر الأصلي عبر أكثر من 30 شبكة إضافةً إلى CCTP يعني أن بإمكان الحائزين تجنب النسخ المغلفة تمامًا، إلى جانب مخاطر الجسر التي ترافقها عادةً.
عيوب استخدام USDC
يفرض الإصدار المركزي والتعرض للعملات الورقية حدودًا صارمة لا تزيلها جودة الاحتياطيات مهما بلغت، وقد أدى عدد من هذه الحدود بالفعل إلى عواقب حقيقية على الحائزين العاديين في الماضي.
هذه العيوب التي تستحق الموازنة قبل حيازة USDC:
- إمكانية التجميد: تستطيع Circle إدراج العناوين في القائمة السوداء ومنع عمليات الاسترداد كلما طلبت الجهات التنظيمية أو إنفاذ القانون ذلك، وهو أمر لا تستطيعه الأصول اللامركزية بنيويًا على الإطلاق.
- الاعتماد على البنوك: تُحفظ الاحتياطيات داخل البنوك وصناديق أسواق المال، مما يعني أن USDC يرث استقرار أي مؤسسات مالية تقليدية تحتفظ بها.
- لا عائد: يحظر قانون GENIUS على الجهات المصدرة دفع الفوائد، مما يعني أن الحائزين يتخلون عن نحو 4% التي تكسبها تلك الاحتياطيات حاليًا نيابةً عنهم سنويًا.
- لا مجال للارتفاع: يزيل الربط الدائم بدولار واحد أي إمكانية للارتفاع في القيمة، مما يميزه عن الأصول المتقلبة مثل بيتكوين وإيثريوم أو مختلف عملات الميم.
- التعرض للتضخم: لا تزال حيازة الدولارات على السلسلة تعرضك للسياسة النقدية الأمريكية، لذا تستمر قوتك الشرائية في التآكل بالمعدل الذي يسجله تضخم أسعار المستهلك.
- سابقة فقدان الربط: جرى تداول USDC قرب 0.87 $ خلال انهيار بنك Silicon Valley Bank في مارس 2023، مما أثبت أن تركّز الودائع النقدية في بنك واحد قد يكسر الربط مؤقتًا.
أين تشتري USDC
يتوفر USDC تقريبًا في كل مكان تُتداول فيه العملات المشفرة اليوم، من منصات التداول المركزية مرورًا بتطبيقات التكنولوجيا المالية وصولًا إلى البروتوكولات اللامركزية بالكامل. ويعتمد الخيار المناسب أساسًا على ما إذا كنت تحتاج إلى منافذ لتحويل العملات الورقية أم تملك أصولًا على السلسلة وترغب ببساطة في المبادلة إلى مركز بالدولار.
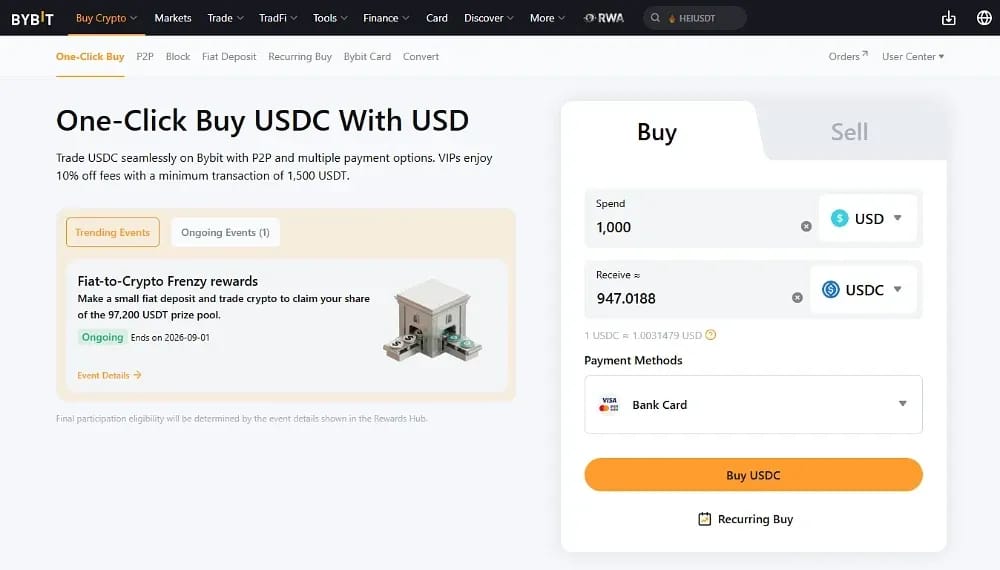
لا تزال منصات التداول المركزية أبسط نقطة دخول لمعظم المشترين بفارق كبير. وتقبل منصات منها Bybit وKraken التحويلات المصرفية والدفع بالبطاقات، ثم تتيح لك التداول مباشرة للحصول على USDC مقابل دفاتر أوامر عميقة، مع رقابة تنظيمية تسري في معظم الولايات القضائية الكبرى التي تخدمها المنصتان.
تلبي تطبيقات التكنولوجيا المالية احتياجات المستخدمين الذين يفضلون البقاء داخل واجهة استهلاكية مألوفة. وتدمج PayPal وRevolut وخدمات مماثلة الآن أرصدة العملات المستقرة إلى جانب الحسابات التقليدية بالعملات الورقية، لكنها تفرض عادةً فوارق سعر أوسع بوضوح مما يطبقه دفتر أوامر منصة تداول على الصفقة نفسها.
على السلسلة، تتيح منصات التداول اللامركزية مثل Uniswap للحائزين مبادلة رموزهم المميزة الحالية إلى USDC دون أي وسيط أو حساب على الإطلاق. ويناسب هذا المسار من يملك العملات المشفرة بالفعل، إذ يتجنب الانضمام عبر العملات الورقية تمامًا ويُبقي الأموال في حفظ ذاتي من البداية إلى النهاية.
USDC مقابل العملات المستقرة المنافسة
يبلغ سوق العملات المستقرة الإجمالي نحو 300 مليار دولار من حيث المعروض الكلي، وقد تحولت المنافسة بين الجهات المصدرة بشكل حاسم من جودة الاحتياطيات إلى اقتصاديات التوزيع.
Open USD هو التطور الذي غيّر الصورة التنافسية. وقد كشفت عنه Open Standard في 30 يونيو 2026، ويضم Visa وMastercard وAmerican Express وStripe وBlackRock وGoogle وBNY وCoinbase ضمن أكثر من 140 شركة داعمة، ويتولى Zach Abrams، المؤسس المشارك لـ Bridge، منصب أول رئيس تنفيذي له.
يستهدف طرحه نموذج إيرادات Circle مباشرة. إذ سيصدر الشركاء ويستردون دون رسوم أو حدود للحجم مع الاحتفاظ بمعظم دخل الاحتياطيات تقريبًا بعد رسوم إدارة، وتعود الحوكمة إلى الأعضاء أنفسهم بدلًا من جهة مصدرة واحدة. وانخفضت أسهم Circle بنسبة 17% يوم الإعلان.
لا يزال التنفيذ غير مثبت. فالرمز المميز لم يُطلق بعد، ومن المتوقع أن يبدأ الإطلاق خلال النصف الثاني من 2026 على Solana، ولا تزال تفاصيل أساسية منها تكوين الاحتياطيات ورسوم الإدارة غير معلنة. ويشير المحللون إلى أن التحالفات بهذا الحجم تواجه غالبًا صعوبة في مواءمة الحوافز.
هل USDC آمن؟
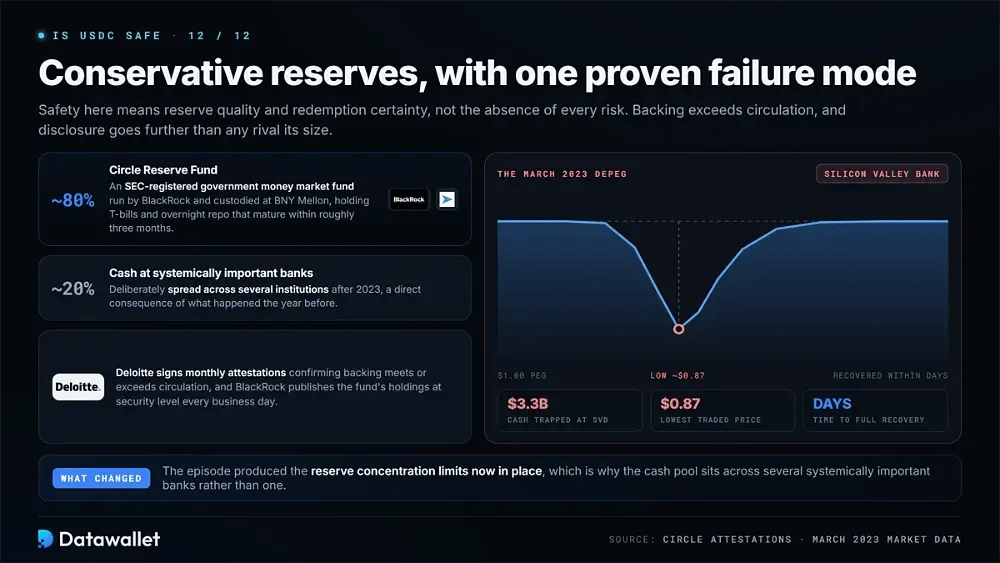
يُعد USDC من أكثر العملات المستقرة تحفظًا في بنيتها في السوق، باحتياطيات تفوق المعروض المتداول وممارسات إفصاح لا يضاهيها أي منافس بحجم مماثل حاليًا. والأمان هنا يعني جودة الاحتياطيات وضمان الاسترداد، لا الغياب التام لكل مخاطرة محتملة.
تقع الاحتياطيات في مجموعتين. يُحتفظ بنحو 80% منها في Circle Reserve Fund، وهو صندوق حكومي لأسواق المال مسجل لدى SEC تديره BlackRock ويتولى حفظه BNY Mellon، ويضم أذون خزانة واتفاقيات إعادة شراء لليلة واحدة تستحق عادةً في غضون نحو ثلاثة أشهر من الشراء.
يُودَع النقد المتبقي لدى بنوك عالمية ذات أهمية نظامية، موزعًا عمدًا على عدة مؤسسات بعد 2023. وتوقّع Deloitte شهادات شهرية تؤكد أن الدعم يساوي المعروض المتداول أو يتجاوزه، وتنشر BlackRock حيازات الصندوق على مستوى كل ورقة مالية على حدة في كل يوم عمل من أيام السنة.
يقدّم التاريخ التحذير الصريح بشأن كل ذلك. فعندما انهار Silicon Valley Bank في مارس 2023، كان 3.3 مليار دولار من أموال Circle النقدية محتجزة فيه، وتراجع سعر USDC إلى نحو 0.87 $ قبل أن يتعافى خلال أيام، وهي واقعة أدت إلى وضع حدود تركّز الاحتياطيات المعمول بها حاليًا.
مستقبل USD Coin
تدخل Circle هذه المرحلة التالية وهي تملك أقوى مركز تنظيمي في القطاع بأكمله، إلى جانب أضعف قدرة تسعيرية امتلكتها على الإطلاق. وسيحدد هذان العاملان معًا ما إذا كانت USDC ستواصل النمو المتراكم من هنا أم ستستقر في النهاية في دور بنية تحتية سلعية.
التنظيم يصبّ هنا بوضوح في صالحها. فميثاق الثقة الاتحادي، وترخيص MiCA، والامتثال الكامل لقانون GENIUS تجعل USDC الخيار الافتراضي للبنوك والشركات المدرجة ومعالجي المدفوعات الذين لا يستطيعون التعامل مع البدائل الخارجية، بصرف النظر عن مدى عمق السيولة وراء تلك المنافسات.
أما الجانب الاقتصادي فيصبّ بقوة في الاتجاه المعاكس. فقد خفّض Morgan Stanley تصنيف Circle في أغسطس 2026 وخفّض سعره المستهدف إلى 38 $، مشيرًا إلى تقلّص المعروض، وصناديق أسواق المال المرمّزة التي تسحب الأرصدة المؤسسية، ونماذج الاتحادات التي تعرض على الموزعين شروطًا لا تستطيع Circle مجاراتها بربحية على نطاق واسع.
ومن الأرجح أن يأتي الحل عبر إيرادات البنية التحتية. فقد صُممت Arc وCircle Payments Network وGateway لكسب الرسوم من تحريك الأموال لا من الاحتفاظ بها، مما سيقلل اعتمادها على أسعار الفائدة وصفقات التوزيع في الوقت نفسه.
الخلاصة
تظل USDC أكثر عملة مستقرة بالدولار شفافية وأشدها خضوعًا للتنظيم من بين العملات العاملة حاليًا على نطاق ذي أهمية. فهيكل احتياطياتها وانتظام إفادات التصديق ومنظومة التراخيص الخاصة بها تمنح المؤسسات مستوى من الطمأنينة لا يقدمه حاليًا أي منافس بحجم مماثل في السوق.
السؤال المفتوح حقًا يتعلق بـ Circle كشركة وليس باستقرار الرمز المميز نفسه. فإيرادات الاحتياطيات تموّل الشركة بأكملها تقريبًا، وكلٌّ من Open USD وصناديق أسواق المال المرمّزة يستهدف الآن خط الإيرادات هذا من اتجاهين مختلفين في اللحظة نفسها.
أما بالنسبة للمستخدمين اليوميين، فالحسابات العملية تبقى بسيطة نسبيًا. تظل USDC أصل تسوية موثوقًا بسيولة عميقة وحقوق استرداد واضحة، شريطة أن تقبل أن الاحتفاظ بها يعني التخلي عن أي عائد والقبول بسيطرة المُصدر المركزي النهائية على رصيدك.