





 JTO
 EIGEN
 APT
 IO
 SEI
 STRK
 ARB
 ZK
 ETHFI
ما هو فتح الرموز؟
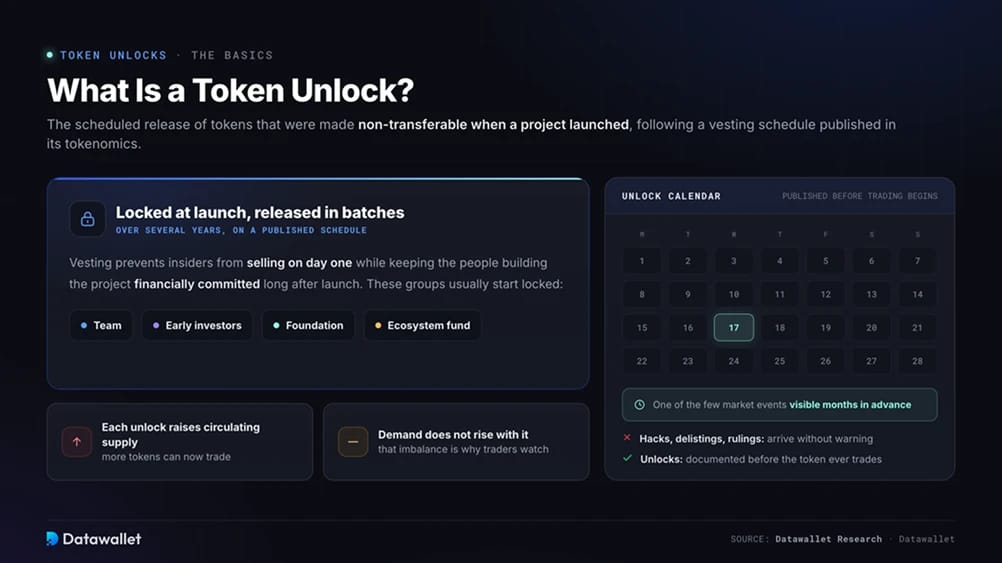
إلغاء قفل الرموز هو الإصدار المجدول للرموز التي جُعلت غير قابلة للتحويل عند إطلاق مشروع مشفر. وعادةً ما يتلقى الفرق والمستثمرون الأوائل والمؤسسات وصناديق النظام البيئي مخصصات تظل مقفلة عند الإطلاق. ثم يُفرج عن هذه الرموز على دفعات على مدى عدة سنوات وفقاً لجدول زمني للإستحقاق منشور في مستندات اقتصاد الرمز الخاصة بالمشروع. يمنع الإستحقاق المطلعين من البيع في اليوم الأول مع الحفاظ على التزام الأشخاص الذين يبنون المشروع مالياً لفترة طويلة بعد الإطلاق.
يزيد كل إلغاء قفل من المعروض المتداول، لكن الطلب لا يرتفع تلقائياً معه. وهذا الخلل الأساسي هو سبب مراقبة المتداولين لتقويمات إلغاء القفل عن كثب. قد تقع الاختراقات وعمليات شطب العملات والقرارات التنظيمية دون سابق إنذار. توثق عمليات إلغاء القفل قبل أن تبدأ الرموز في تداول، مما يجعلها واحدة من الأحداث السوقية القليلة المرئية قبل أشهر.
إلغاء القفل المرحلي، والإستحقاق الخطي، والانبعاثات
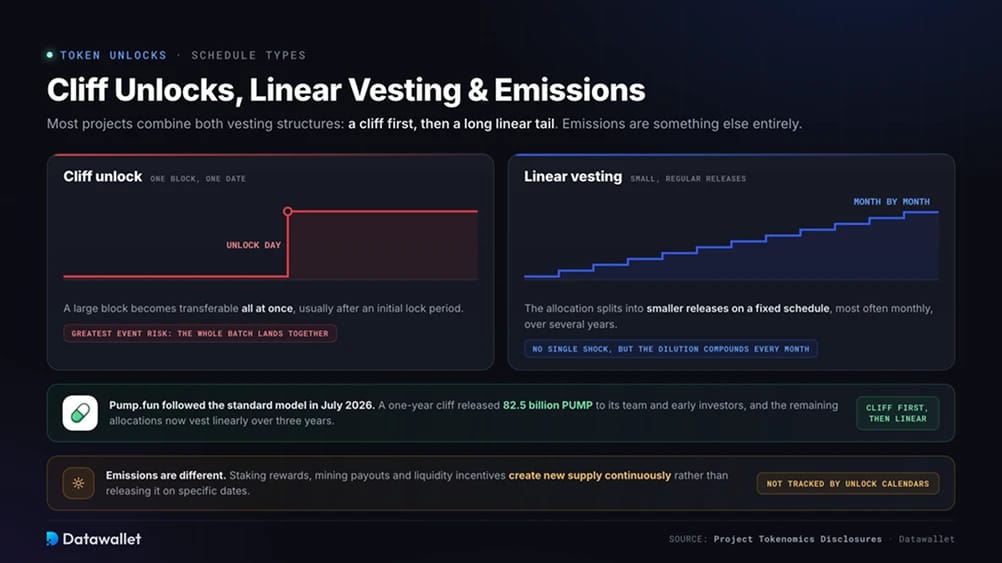
يُصدر إلغاء القفل المرحلي كتلة كبيرة من الرموز في تاريخ واحد، وعادةً ما يكون ذلك بعد فترة قفل أولية. بينما يقسم الإستحقاق الخطي المخصص إلى إصدارات أصغر وفقاً لجدول زمني ثابت، غالباً شهرياً، ويوزعها على مدى عدة سنوات. تستخدم معظم المشاريع كلا الهيكلين. في يوليو 2026، اتبعت pump.fun هذا النموذج القياسي عندما أدى إلغاء قفل مدته عام واحد إلى إطلاق 82.5 مليار PUMP لفريقها والمستثمرين الأوائل. وتستحق المخصصات المتبقية الآن بشكل خطي على مدار ثلاث سنوات.
تخلق الفترات المرحلية أكبر مخاطر للأحداث لأن الدفعة بأكملها تصبح قابلة للتحويل مرة واحدة. ومن المستبعد أن ينتج عن الجدول الخطي رد فعل دراماتيكي في أي تاريخ منفرد، على الرغم من أن تخفيفه الثدي يتراكم كل شهر. قد يمتص الرمز أحد عشر إصداراً قبل وصول الإصدار الثاني عشر خلال سوق أضعف.
الانبعاثات مختلفة. فمكافآت staking، ومدفوعات التعدين، وحوافز السيولة تخلق باستمرار معروضاً جديداً بدلاً من إصداره في تواريخ محددة. تتبع تقويمات إلغاء القفل، بما في ذلك هذا التقويم، أحداث الإستحقاق المجدولة فقط.
كيف تؤثر عمليات إلغاء قفل الرموز على السعر
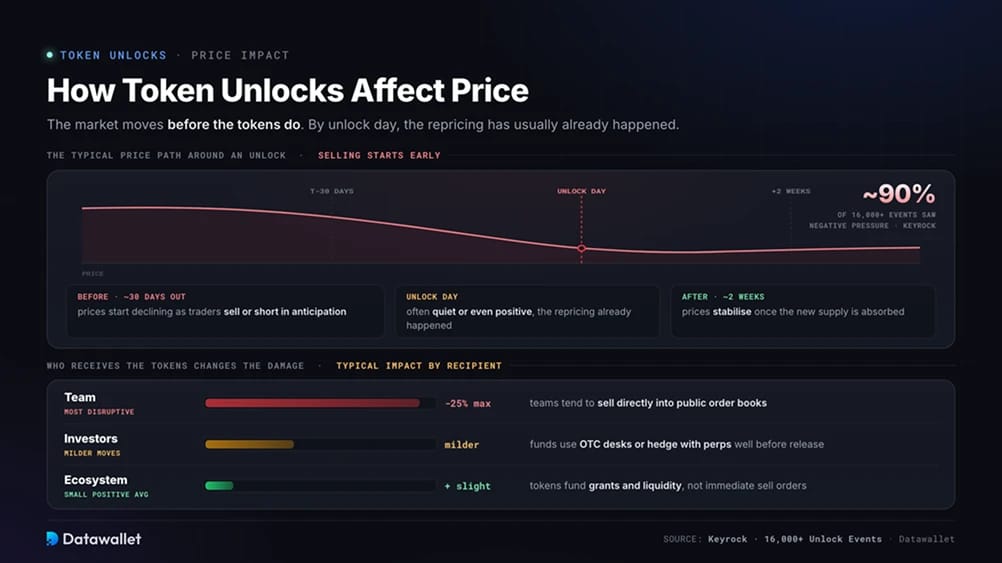
قام صانع السوق Keyrock بتحليل أكثر من 16000 حدث إلغاء قفل ووجد أن نحو 90 بالمئة منها أُتبِعت بضغط سعري سلبي، بغض النظر عن حجم الحدث أو نوع المستلم. وغالباً ما يبدأ البيع مبكراً. وعادةً ما تبدأ الأسعار في الانخفاض قبل نحو 30 يوماً من إلغاء القفل مع توقع المتداولين للمعروض الإضافي، ثم تستقر في غضون أسبوعين تقريباً بعد ذلك. وبحلول الوقت الذي يتم فيه إطلاق الرموز، غالباً ما يكون السوق قد أعسع سعر الأصل. ونتيجة لذلك، قد يكون يوم إلغاء القفل هادئاً أو إيجابياً في بعض الأحيان.
كما يؤثر المستلم على التأثير أيضاً. فقد وجد Keyrock أن عمليات إلغاء قفل الفريق كانت الأكثر اضطراباً، حيث وصلت التراجعات إلى 25 بالمئة، نظراً لأن الفرق تميل إلى البيع مباشرة في دفاتر الأوامر العامة. بينما تسببت عمليات إلغاء قفل المستثمرين في تحركات أخف. وغالباً ما تستخدم الصناديق مكاتب التداول خارج المنصة، حيث تُرتب الصفقات الخاصة الكبيرة خارج المنصة، أو التحوط عبر أسواق عقود دائمة قبل فترة طويلة من الإصدار.
حققت عمليات إلغاء قفل النظام البيئي عائداً إيجابياً طفيفاً لأن الرموز كانت تدعم عموماً المنح وبرامج السيولة بدلاً من طلبات البيع الفورية.
لماذا يتم قياس حجم إلغاء القفل مقارنة بالقيمة السوقية
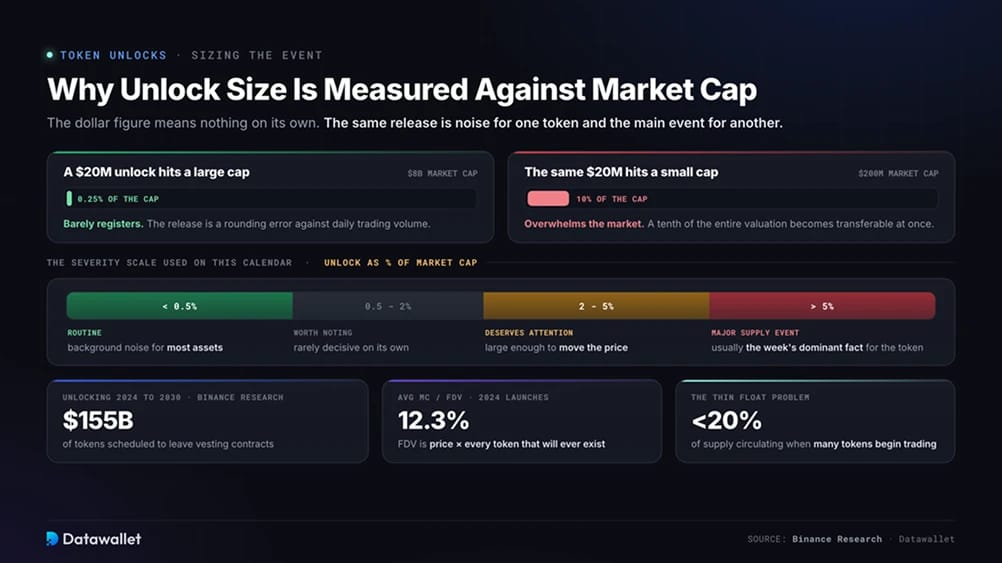
قد بالكاد يؤثر إصدار بقيمة 20 مليون دولار على رمز مقدر بالمليارات، ولكنه يغمر رمضاً بقيمة سوقية تبلغ 200 مليون دولار. ولهذا السبب، يُقاس كل حدث في هذا التقويم كنسبة مئوية من القيمة السوقية للرمز نفسه. ويُعد إلغاء القفل الذي يقل عن 0.5 بالمئة أمراً روتينياً. وتستحق الإصدارات بين 2 و5 بالمئة الاهتمام، بينما يُعد أي شيء يزيد عن 5 بالمئة الحقيقة الأكثر أهمية التي تؤثر على هذا الرمز خلال الأسبوع.
أصبحت هذه النسبة أكثر أهمية بسبب طريقة هيكلة عمليات إطلاق الرموز الأخيرة. تبدأ العديد من الأصول في التداول بأقل من 20 بالمئة من إجمالي المعروض المتداول فيها. ولذلك يحدث اكتشاف السعر على تداول منخفض، مما يعني أن حصة صغيرة فقط من المعروض يمكن تداولها بينما يظل الباقي في عقود الإستحقاق.
قدرت Binance Research أن نحو 155 مليار دولار من الرموز ستخضع لإلغاء القفل بين عامي 2024 و2030. ووجدت أيضاً أن الرموز التي أُطلقت في عام 2024 بلغت نسبة متوسط القيمة السوقية إلى التقييم المخفض بالكامل فيها 12.3 بالمئة فقط. التقييم المخفض بالكامل، أو FDV، هو سعر الرمز مضروباً في كل رمز سيوجد على الإطلاق. يوفر الفرق بين FDV والقيمة السوقية مقياساً جارياً للتخفيف الذي لا يزال قادماً.
هل يتم بيع الرموز غير المقفلة؟
يمنح فتح القفل المستلمين القدرة على نقل رموزهم. وهو لا يكشف عما ينوون فعله بها. قد تواصل الفرق الاحتفاظ بمخصصاتها أو بيعها تدريجياً وفقاً لسياسات التداول الداخلية. وغالباً ما تنتقل شرائح المستثمرين عبر مكاتب OTC أو يتم التحوط لها قبل أشهر، مما يعني أن البيع الاقتصادي حدث قبل أن تنتقل الرموز إلى أيدي أخرى. وعادةً ما تدفع مخصصات المؤسسة والنظام البيئي قيمة المنح، وإدراجات البورصات، وقروض صانعي السوق بدلاً من الانتقال مباشرة إلى طلب بيع. ولهذا السبب تمر العديد من عمليات الفتح الكبيرة دون تفكير سعري مرئي.
يمكن أن تتغير جداول الاستحقاق أيضاً. قد تمدد المشاريع فترة حظر المطلعين، أو تحرق المخصصات غير المستحقة، أو تقدم شروطاً معدلة للتصويت والحوكمة. يعكس كل إدخال هنا الجدول المنشور حالياً، وليس ضماناً.
بعد فتح القفل، توفر نشاطات على السلسلة إشارة أكثر وضوحاً. تُظهر عمليات النقل من محافظ المستلمين إلى عناوين الإيداع في البورصة نية بيع حقيقية بطريقة لا يستطيع تاريخ التقويم توفيرها.
كيف تعوض المشاريع ضغط فتح القفل
من أبرز اتجاهات جانب العرض خلال هذه الدورة هو استخدام إيرادات البروتوكول لمقاومة عرض الاستحقاق. تشتري عمليات إعادة الشراء الرموز من السوق المفتوحة، بينما تدمرها عمليات الحرق بشكل دائم. وحدها عملية الحرق، أو إعادة الشراء تليها عملية حرق، تقلل إجمالي العرض.
Hyperliquid يوجه معظم رسوم التداول الخاصة به نحو إعادة شراء HYPE. يقسم pump.fun صافي الإيرادات بين عمليات إعادة الشراء وتكاليف التشغيل. حتى البرامج العدوانية نادراً ما تتواكب مع فتح قفل كبير، لذا يُفضل النظر إلى عمليات إعادة الشراء كدعم للسعر بدلاً من إلغاء العرض القادم.
تقوم بعض المشاريع أيضاً بتغيير الجداول الزمنية نفسها. لقد مددت عدة فرق فترات حظر المطلعين لمدة عام واحد على الأقل، بينما زاد البعض الآخر نسبة العرض المتداول عند الإطلاق. ويتزايد الضغط أيضاً من أجل الكشف بشكل أكثر اكتمالاً عن شروط قروض صانعي السوق، مما يسمح للمتداولين بتقدير مقدار المتداول المبلغ عنه المتاح حقاً للتداول.
لقد امتصت الرموز التي تجمع بين الجداول الشفافة والإيرادات الحقيقية الإصدارات بشكل أفضل بكثير من تلك التي تعتمد على الندرة وحدها.
قراءة عمليات الفتح جنباً إلى جنب مع بيانات التمركز
يتصرف العرض الجديد بشكل مختلف في سوق مزدحمة عما هو عليه في سوق هادئة. قبل الإصدار الكبير، راجع funding rates وopen interest لقياس rafece maliya المبنية حول الرمز. إذا وصل فتح القفل عندما يكون التمركز متوتراً، فقد يؤدي ذلك إلى forced liquidations بقيمة أكبر بكثير من الرموز المُصْدَرة.
السوق الأوسع مهم أيضاً. تواجه عمليات فتح قفل العملات البديلة طلباً أضعف بكثير عندما ترتفع هيمنة Bitcoin مقارنةً بوقت إظهار Altcoin Season Index لدوران رأس المال نحو الأصول الأصغر.
إذا كنت تحتفظ برموز ذات جداول استحقاق نشطة، فإن crypto portfolio tracker الخاص بنا يتيح لك مراقبة تلك المراكز جنباً إلى جنب مع تواريخ هذه الصفحة.
الأسئلة الشائعة حول فتح رموز القفل
هل تؤدي عمليات فتح قفل الرموز دائماً إلى انخفاض السعر؟
لا، على الرغم من أن الاحتمالات تميل إلى هذا الاتجاه. وجدت دراسة أجرتها Keyrock لأكثر من 16000 حدث أن حوالي 90 بالمائة أنتجت ضغطاً سلبياً على السعر. حدث معظم الانخفاض خلال الأيام الثلاثة عشرين التي تسبق فتح القفل. لا تزال الرموز ذات الطلب القوي، أو برامج إعادة الشراء النشطة، أو المستلمين الذين يحدون من مبيعاتهم قادرة على استيعاب الإصدارات دون تفاعل مرئي.
ما الفرق بين فتح القفل الجماعي (Cliff) والاستحقاق الخطي؟
يُصدر Cliff كتلة كبيرة واحدة في تاريخ واحد، عادةً بعد حظر مدته 12 شهراً. يوزع الاستحقاق الخطي المخصصات في أجزاء صغيرة ومنتظمة على مدى عدة سنوات، وعادةً ما يتم ذلك من خلال إصدارات شهرية. تركز فترات Cliff صدمة العرض، بينما تنشرها الجداول الخطية. تبدأ معظم المشاريع بـ Cliff وتتبعها بالاستحقاق الخطي.
متى تبدأ الأسواق في تسعير فتح القفل؟
عادةً قبل حوالي شهر. تُظهر الأبحاث التي تغطي آلاف الأحداث أن الأسعار تبدأ في الضعف قبل حوالي 30 يوماً من الإصدار حيث يبيع المتداولون أو يبيعون على المكشوف توقعاً لذلك. وعادة ما تستقر في غضون أسبوعين تقريباً بعد ذلك، بمجرد استيعاب العرض الجديد.
ما الذي يُحتسب كفتح قفل رموز كبير؟
يجب تقييم الحجم مقارنة بالقيمة السوقية للرمز نفسه. فتح القفل بنسبة أقل من 0.5 بالمائة هو ضوضاء في الخلفية لمعظم الأصول. الإصدارات المساوية لـ 2 إلى 5 بالمائة من القيمة السوقية يمكنها تحريك السعر. أي قيمة تزيد عن 5 بالمائة هي حدث عرض رئيسي يهيمن عادةً على التداول في الرمز لعدة أيام حول الإصدار.
هل تُحتسب مكافآت staking كعمليات فتح رموز؟
لا. مكافآت staking، ومدفوعات التعدين، وحوافز السيولة هي انبعاثات تخلق العرض بشكل مستمر بدلاً من تواريخ مجدولة. تقاويم فتح القفل تغطي أحداث الاستحقاق المنفصلة من الجداول المنشور. وبدلاً من ذلك، تنعكس الانبعاثات في معدل التضخم للرمز.
هل يمكن تغيير جدول الاستحقاق بعد الإطلاق؟
نعم. يمكن للفرق والمؤسسات تمديد حظر الفترات، أو تسريع أو إيقاف الإصدارات، أو حرق المخصصات غير المستحقة، أو تقديم شروط معدلة لتصويت الحوكمة. تحدث مثل هذه التعديلات بانتظام، لذلك يتم تحديث بيانات فتح القفل باستخدام أحدث الشروط المنشور لكل مشروع بدلاً من البقاء ثابتة عند الإطلاق.