
تُعد أسواق التنبؤ من أكبر فئات العملات المشفرة من حيث حجم التداول. وتشير بيانات CoinGecko إلى أن القيمة الاسمية للقطاع في الربع الثاني من 2026 بلغت 113.8 مليار دولار، إذ تُتداول الأحداث الرياضية والبيانات الاقتصادية الكلية ومستويات الأسعار بشكل متزايد كاحتمالات لا كمراكز.
ردّت Hyperliquid بـ HIP-4، بنقل عقود النتائج إلى محرك المطابقة المستخدم أصلًا للعقود الدائمة. وبعد أربعة أشهر من إطلاقه على الشبكة الرئيسية، تطورت الترقية من عقد ثنائي واحد على BTC إلى سوق يستطيع فيه المطورون نشر أسواقهم الخاصة.
تابع القراءة لتعرف كيف تعمل الآليات والمطورون والرسوم والمخاطر. 👇
ما هو مقترح تحسين Hyperliquid رقم 4 (HIP-4)؟
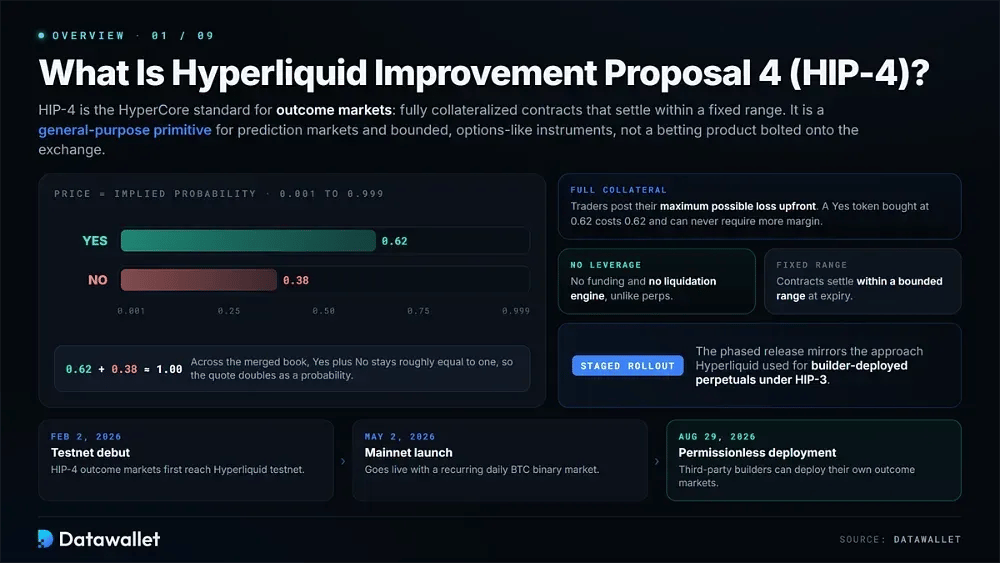
مقترح تحسين Hyperliquid رقم 4 (HIP-4) هو المعيار البروتوكولي لـ«أسواق النتائج» على HyperCore. وتعرّف المواصفات الرسمية لـ HIP-4 النتائج بأنها عقود مضمونة بالكامل بالضمانات تُسوّى ضمن نطاق ثابت. وهذا يجعلها عنصرًا أساسيًا عامًا لأسواق التنبؤ والأدوات المحدودة الشبيهة بالخيارات، لا منتج مراهنات منفصلًا مضافًا إلى منصة تداول.
يضم السوق عادةً جانبي نعم ولا، يُسعَّر كل منهما بين 0.001 و0.999 بحيث يمثل السعر أيضًا احتمالًا ضمنيًا. ويضع المتداولون أقصى خسارة محتملة لهم مقدمًا. ونتيجة لذلك لا تستخدم النتائج رافعة مالية ولا معدلات تمويل ولا تحتاج إلى محرك تصفية، مما يميزها بوضوح عن أسواق Hyperliquid للعقود الدائمة.
وصل HIP-4 إلى شبكة الاختبار أول مرة في 2 فبراير 2026. ثم تلاه إطلاق الشبكة الرئيسية في 2 مايو 2026 مع عقد ثنائي يومي متكرر على BTC، بينما فُتح النشر المفتوح من أطراف ثالثة في 29 أغسطس 2026. ويشبه هذا الإطلاق المرحلي النهج الذي استخدمته Hyperliquid للعقود الدائمة التي ينشرها المطورون ضمن HIP-3.
كيف يعمل HIP-4 في Hyperliquid؟
يتعامل HIP-4 مع كل نتيجة كأصل أصلي في HyperCore له دفتر أوامر خاص به. وتدور التسوية والضمانات والرسوم حول نموذج الحساب نفسه الذي تستخدمه Hyperliquid بالفعل للتداول الفوري وتداول العقود الدائمة.
يمكن فهم آلياته عبر ثلاثة محاور: عقد النتيجة، ونظام الدفتر المدمج الذي يُبقي أسعار نعم ولا متوازنة، والقواعد التي تحكم التسوية والرسوم.
1. آليات عقد النتيجة
عقد النتيجة بسيط من منظور المتداول، رغم أن عدة قواعد بروتوكولية تحدد كيفية فتح المراكز وتداولها وتسويتها. ويتعامل كل مستخدم لـ HIP-4 مع هذه المكونات إما مباشرة أو عبر واجهة يوفرها أحد المطورين.
تشمل العناصر الأساسية لعقد النتيجة في HIP-4 ما يلي:
- ضمان كامل: كل مركز مدعوم بكامل المبلغ الذي قد يخسره عند التسوية. لذلك فإن رمز مميز «نعم» اشتُري بسعر 0.62 يكلف 0.62 ولا يمكن أن يتطلب هامشًا إضافيًا.
- التسعير بالاحتمالات: تتراوح الأسعار من 0.001 إلى 0.999 وتعبّر مباشرة عن الاحتمال الضمني للسوق. وعبر الدفتر المدمج، يبقى مجموع نعم ولا مساويًا تقريبًا لواحد.
- التسوية الثنائية: عند الانتهاء، يطبق البروتوكول قيمة settleFraction. وتتحول رموز «نعم» المميزة إلى هذا الجزء من أصل التسعير، وتحصل رموز «لا» المميزة على الباقي، وغالبًا ما يكون واحدًا وصفرًا.
- انتهاء بتاريخ محدد: تُسوّى النتائج عند توقيت زمني ثابت بدلًا من الاستمرار بلا نهاية. وهذا يُدخل القيمة الزمنية ويتيح للمتداولين التعبير عن رأيهم في موعد حدوث أمر ما إضافة إلى احتمال حدوثه.
- أصول أصلية: جانبا نعم ولا هما أصلان في HyperCore، وليسا رموزًا مميزة ERC-20 مغلّفة. لذلك تتطلب أدوات الأوامر والإلغاء وwebsocket الحالية تغييرات طفيفة فقط في الترميز.
- حساب مشترك: تبقى مراكز النتائج في الحساب نفسه مع المراكز الفورية والعقود الدائمة، مما يتيح إدارة المراكز المرتبطة دون نقل الضمانات بين منصات منفصلة.
- استيفاء سعر العلامة: تُسوّى الأسواق المبنية على الأسعار وفق سعر العلامة في HyperCore المستوفى خطيًا حول توقيت التسوية. وهذا يقلل أثر سعر واحد قديم أو شاذ.
- أصل التسعير: بموجب AQAv2، تُسعَّر أسواق النتائج المعتمدة بعملة USDC. وتم إنهاء أزواج USDH الأصلية بعد أن أصبحت Coinbase الجهة الرسمية لنشر خزينة Hyperliquid في مايو.
2. دفاتر الأوامر المدمجة والأسئلة
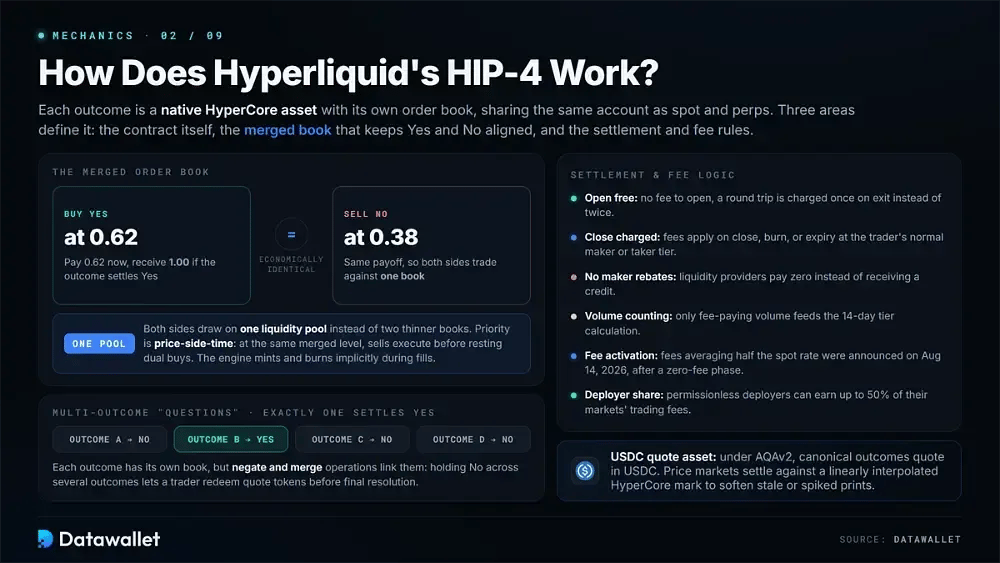
يُعد دفتر الأوامر المدمج في HIP-4 من أبرز خياراته الهندسية. فشراء «نعم» بالسعر p يماثل اقتصاديًا بيع «لا» بسعر 1 ناقص p. ولذلك يمكن للجانبين الاعتماد على مجمع سيولة واحد بدلًا من التداول عبر دفاتر منفصلة وأقل عمقًا.
تتبع الأوامر أولوية «السعر ثم الجانب ثم الوقت». وعندما تستقر أوامر عند مستوى السعر المدمج نفسه، تُنفَّذ أوامر البيع قبل أوامر الشراء المزدوجة المعلقة. ويمكن للمستخدمين المتقدمين أيضًا تقسيم النتائج أو دمجها يدويًا للتنقل بين الأرصدة الأساسية والمزدوجة. وفيما عدا ذلك، يتولى محرك المطابقة عمليات الإصدار والحرق ضمنيًا أثناء التنفيذ.
تُنظَّم الأسواق متعددة النتائج في «أسئلة». وتُسوّى نتيجة واحدة فقط على «نعم»، بينما تُسوّى كل النتائج الأخرى على «لا». ولكل نتيجة دفتر منفصل، لكن عمليتي النفي والدمج تربطان بينها. لذلك يمكن للمتداول الذي يحتفظ بـ«لا» عبر عدة نتائج ضمن السؤال نفسه استرداد رموز التسعير المميزة قبل الحسم النهائي.
3. منطق التسوية والرسوم
لا يستخدم HIP-4 هيكل الرسوم نفسه المستخدم في التداول الفوري أو العقود الدائمة. وتؤثر هذه الفروق في تكاليف الدخول والخروج، وتدرج مستويات VIP، واقتصاديات صناعة السوق. وتحدد وثائق الرسوم في Hyperliquid الحالات التي تترتب فيها رسوم على صفقة النتائج.
إليك كيف تُطبَّق الرسوم والتسوية عمليًا:
- الفتح مجاني: لا تُفرض أي رسوم على فتح مركز النتيجة. تُحتسب الرسوم على الدورة الكاملة مرة واحدة عند الخروج بدلًا من مرتين، كما هو شائع في تداول العقود الدائمة.
- الرسوم عند الإغلاق: تُطبَّق رسوم عند إغلاق المركز أو إتلافه مقابل الطرف المقابل أو تسويته عند الانتهاء. ويحدد مستوى المتداول المعتاد كـ صانع أو آخذ المعدل المطبق.
- لا خصومات: لا تنطبق خصومات صانع السوق على النتائج. فمزودو السيولة الذين قد يحصلون على خصم في السوق الفوري يدفعون صفرًا بدلًا من تلقي رصيد.
- احتساب الحجم: لا يدخل في حساب المستوى لمدة 14 يومًا إلا الحجم الذي تُدفع عنه رسوم. لذلك يراكم الحجم الاسمي الإجمالي للنتائج سجل مستوى الرسوم بوتيرة أبطأ مما يوحي به الحجم المعلن.
- تفعيل الرسوم: جرى تداول النتائج على الشبكة الرئيسية في البداية دون رسوم أثناء الاختبار. وفي 14 أغسطس 2026، قالت Hyperliquid إن الترقية القادمة ستفعّل رسومًا بمتوسط نصف معدل السوق الفوري.
- رموز المطورين: يمكن للمطورين إضافة رسوم على أوامر البيع الموجهة عبر رمزهم، كما هو الحال في السوق الفوري. ويمنح ذلك الواجهات الأمامية مصدر إيراد منفصلًا عن رسوم البروتوكول.
- حصة المُطلِق: يمكن لمطلقي الأسواق دون إذن الحصول على ما يصل إلى 50% من رسوم التداول التي تولدها أسواقهم. ومن المخطط توفير رسوم قابلة للتهيئة في ترقية لاحقة.
متى أُطلق HIP-4 على الشبكة الرئيسية لـ Hyperliquid؟
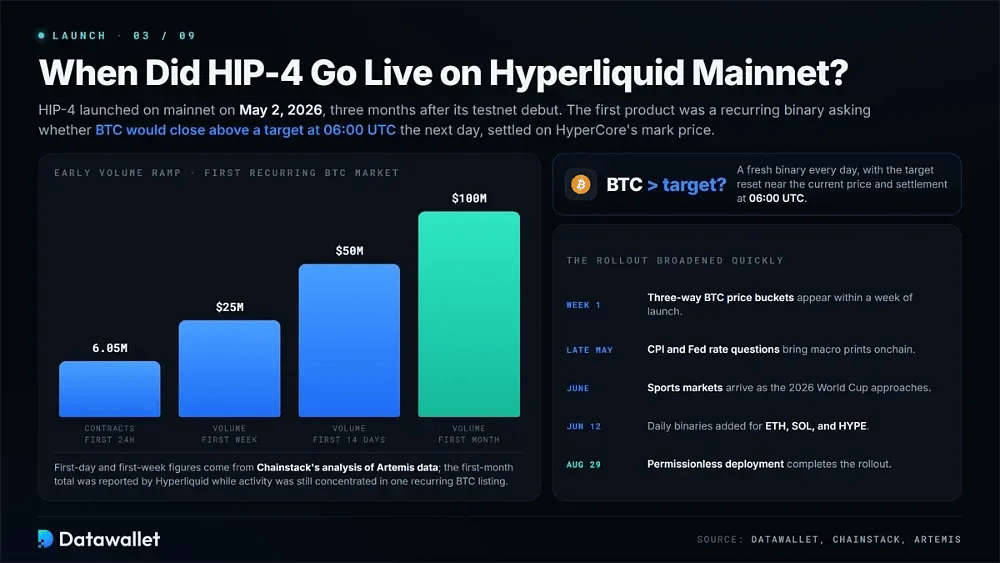
أُطلق HIP-4 على شبكة Hyperliquid الرئيسية في 2 مايو 2026، أي بعد نحو ثلاثة أشهر من ظهوره الأول على شبكة الاختبار في 2 فبراير. وكان منتجه الأول عقدًا ثنائيًا متكررًا يسأل عمّا إذا كان BTC سيُغلق فوق سعر مستهدف عند الساعة 06:00 بالتوقيت العالمي المنسق (UTC) في اليوم التالي، مع التسوية استنادًا إلى سعر العلامة في HyperCore.
وجد تحليل Chainstack لبيانات Artemis أن السوق الأول ولّد 6.05 مليون عقد خلال أول 24 ساعة وما يقارب 25 مليون دولار في أسبوعه الأول. وأفادت Hyperliquid لاحقًا بنحو 100 مليون دولار من حجم النتائج خلال أول شهر كامل من التداول على الشبكة الرئيسية.
توسع الإطلاق بسرعة. ظهرت فئات سعر BTC الثلاثية خلال أسبوع، تلتها أسئلة مؤشر أسعار المستهلك وسعر الفائدة الفيدرالي في أواخر مايو. وجاءت الأسواق الرياضية في يونيو، وأُضيفت العقود الثنائية اليومية لـ ETH وSOL وHYPE في 12 يونيو. واكتمل الإطلاق بالنشر دون إذن في 29 أغسطس 2026.
كيف يعمل النشر دون إذن في HIP-4
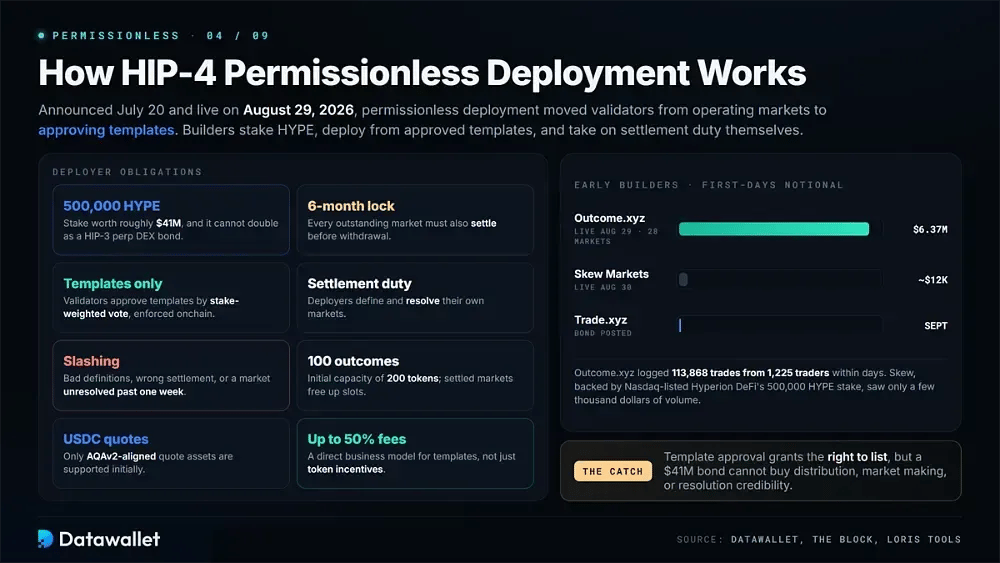
حوّل النشر دون إذن HIP-4 من ميزة منتقاة إلى بنية تحتية. فبعد الإعلان عنه في 20 يوليو 2026 وتفعيله على الشبكة الرئيسية في 29 أغسطس، انتقل دور المدققون من تشغيل الأسواق الفردية إلى الموافقة على قوالب يمكن للمطورين المستقلين استخدامها.
1. متطلبات المُنشِر
اعتمدت Hyperliquid نموذج الأمان الاقتصادي المستخدم أصلًا في HIP-3 للعقود الدائمة التي ينشرها المطورون، ثم أضافت قواعد خاصة بسعة النتائج ومواعيد التسوية. ونشر The Block المتطلبات عند الإعلان عن المواصفات.
فيما يلي أبرز التزامات مُطلِق HIP-4:
- رهن HYPE: يجب على المُطلِق رهن 500,000 HYPE، بقيمة تقارب 41 مليون دولار بالأسعار الأخيرة. ولا يمكن احتساب الرهن نفسه أيضًا ضمن عملية نشر DEX للعقود الدائمة القائمة وفق HIP-3.
- قفل لمدة ستة أشهر: يبقى الرهن مقفلًا ستة أشهر على الأقل. ويجب أيضًا تسوية كل سوق قائم قبل سحب أي جزء منه.
- استخدام القوالب: لا يجوز للمطورين إنشاء إلا القوالب التي وافق عليها المدققون عبر تصويت مرجح بالرهن. وتُخزَّن مواصفاتها وتُنفَّذ على السلسلة وليس خارج السلسلة.
- واجب التسوية: يحدد كل مُطلِق الأسواق ويسويها وفق معايير القالب المختار، متحملًا المسؤولية التشغيلية التي كان يتولاها المدققون سابقًا للأسواق المعتمدة.
- التعرض للخصم: يجوز للمدققون خصم جزء من الرهن أو كله بسبب أسواق سيئة التعريف أو تسوية غير صحيحة أو أي سوق يبقى دون تسوية أكثر من أسبوع.
- سعة النتائج: يحصل المُطلِق في البداية على سعة لـ 100 نتيجة، أي ما يعادل 200 رمز مميز للنتائج. وتستهلك الأسئلة متعددة النتائج خانات أكثر، بينما تحرر الأسواق المسوّاة السعة.
- أصول التسعير المتوافقة: تدعم أسواق النتائج دون إذن في البداية أصول التسعير المتوافقة مع AQAv2 فقط، وهو ما يعني حاليًا USDC.
- إيرادات الرسوم: يمكن للمُطلِقين كسب ما يصل إلى 50% من الرسوم التي تولدها أسواقهم، مما يوفر نموذج عمل مباشرًا للقوالب بدلًا من الاعتماد على حوافز الرموز المميزة وحدها.
2. أوائل بُناة HIP-4
أصبح Outcome.xyz أول مُطلِق دون إذن لـ HIP-4 في 29 أغسطس 2026. فقد رهن 500,000 HYPE وفتح 28 سوقًا تغطي لمسات أسعار العملات المشفرة ونتائج سياسة الاحتياطي الفيدرالي ومحطات المؤشرات. وخلال أيام، سجّلت Loris Tools قيمة اسمية بلغت 6.37 مليون دولار عبر 113,868 صفقة من 1,225 متداولًا فريدًا في تلك الأسواق.
أطلقت Skew Markets أسواقها في اليوم التالي بدعم من Hyperion DeFi المدرجة في ناسداك، التي توفر رهن 500,000 HYPE الخاص بها. غير أن إدراجاتها الأولى سجلت بضعة آلاف من الدولارات فقط من الحجم. أما Trade.xyz، المنصة المهيمنة على HIP-3، فقد قدّمت ضمانها ويُتوقع أن تبدأ النشر في أوائل سبتمبر.
يبرز الفرق بين هذين المُطلِقين الأولين التحدي الجوهري للنتائج دون إذن. فالموافقة على القالب تتيح إدراج سوق، لكنها لا تخلق التزامات بالتوزيع أو صناعة السوق، ولا تؤسس لمصداقية التسوية. ولا يمكن لضمان بقيمة 41 مليون دولار وحده توفير تلك الشروط.
أنواع أسواق Hyperliquid HIP-4
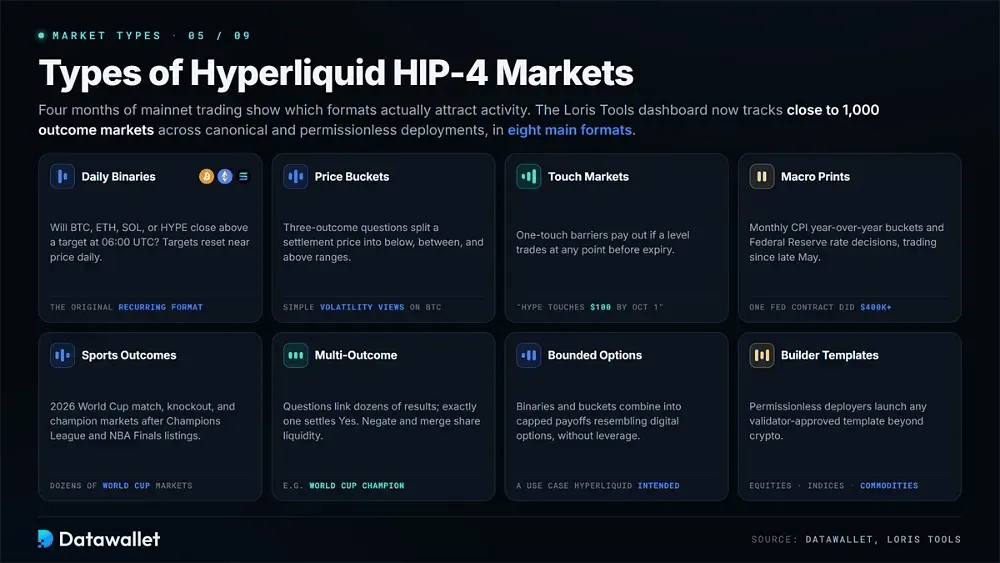
قدمت أربعة أشهر من التداول على الشبكة الرئيسية صورة أوضح عن صيغ HIP-4 التي تجذب النشاط. وتتتبع لوحة Loris Tools الخاصة بـ HIP-4 الآن قرابة 1,000 سوق نتيجة فردي عبر فئات متعددة.
تشمل أنواع الأسواق الرئيسية التي جرى تداولها فعليًا:
- العقود الثنائية اليومية: الصيغة المتكررة الأصلية تسأل عمّا إذا كان BTC أو ETH أو SOL أو HYPE سيُغلق فوق سعر مستهدف عند الساعة 06:00 بالتوقيت العالمي المنسق (UTC). ويُعاد ضبط هدف كل يوم قرب السعر الحالي.
- فئات الأسعار: تقسم الأسئلة ثلاثية النتائج سعر التسوية إلى نطاقات أدنى وبين وأعلى، مما يوفر طريقة بسيطة نسبيًا للتعبير عن توقعات التقلب في بيتكوين.
- أسواق اللمس: قدّمت قوالب المطورين حواجز اللمسة الواحدة مثل «HYPE يلمس 100 $ بحلول 1 أكتوبر»، والتي تدفع إذا جرى التداول عند المستوى المحدد في أي وقت قبل الانتهاء.
- بيانات الاقتصاد الكلي: جرى تداول فئات التضخم السنوي الشهري لمؤشر أسعار المستهلك وقرارات سعر الفائدة للاحتياطي الفيدرالي منذ أواخر مايو. وولّد عقد واحد لعدم تغيير السياسة أكثر من 400,000 $ من الحجم.
- نتائج رياضية: أنتجت كأس العالم 2026 عشرات الأسواق للمباريات ودور خروج المغلوب والبطل، بعد أن انتقى المدققون بالفعل إدراجات الفائز بدوري أبطال أوروبا ونهائيات NBA.
- أسئلة متعددة النتائج: تربط أسواق مثل سؤال بطل كأس العالم عشرات النتائج المحتملة، تُسوّى واحدة منها فقط بنعم. وتتيح عمليتا النفي والدمج مشاركة السيولة بينها.
- شبيه بالخيارات المحدودة: يمكن الجمع بين العقود الثنائية والفئات لتكوين عوائد محدودة تشبه الخيارات الرقمية دون رافعة مالية، وهي حالة استخدام قصدت Hyperliquid صراحةً أن يدعمها هذا المكوّن الأساسي.
- قوالب المطورين: يمكن للناشرين بدون إذن مسبق إطلاق أي قالب يوافق عليه المدققون. وقد أدرج المطورون الأوائل بالفعل الأسهم والمؤشرات والسلع وتغطية رياضية أوسع ضمن خرائط الطريق العامة الخاصة بهم.
إحصاءات HIP-4 واتجاهات اعتماده
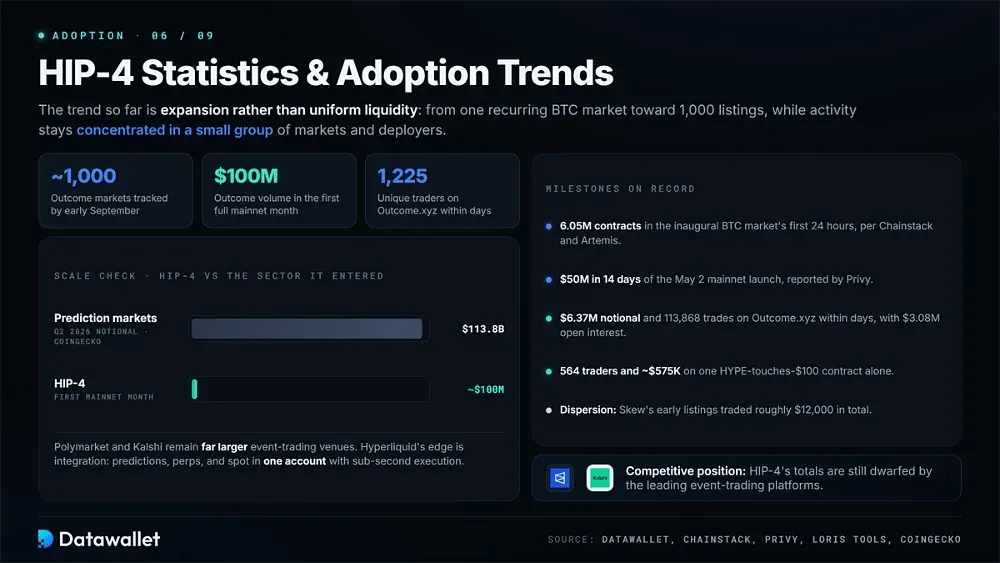
لا يزال HIP-4 صغيرًا مقارنة بقطاع أسواق التنبؤ الأوسع، لكن أشهره الأربعة الأولى توفر عدة مؤشرات مفيدة عن مستوى الاعتماد. تستند الأرقام أدناه إلى أحجام التداول التي أعلنتها Hyperliquid إلى جانب بيانات وتحليلات من Chainstack وPrivy ولوحة Loris Tools الخاصة بـ HIP-4.
- حجم القطاع: تشير بيانات CoinGecko إلى أن القيمة الاسمية لأسواق التنبؤ بلغت 113.8 مليار دولار في الربع الثاني من 2026، وهو السوق الأوسع الذي ينافس فيه HIP-4.
- نشاط اليوم الأول: عالج أول سوق BTC متكرر 6.05 مليون عقد خلال أول 24 ساعة، وفق تحليل Chainstack لبيانات Artemis.
- حجم الأسبوع الأول: حقق السوق نفسه نحو 25 مليون دولار في أسبوعه الأول.
- محطة الأسبوعين: أفادت Privy بأن HIP-4 تجاوز 50 مليون دولار من حجم التداول خلال 14 يومًا من إطلاقه على الشبكة الرئيسية في 2 مايو 2026.
- أول شهر كامل: أفادت Hyperliquid لاحقًا بنحو 100 مليون دولار من حجم النتائج خلال أول شهر كامل من تشغيل الشبكة الرئيسية، حين كان النشاط لا يزال مركّزًا في إدراج BTC متكرر واحد وكانت الرسوم صفرًا.
- عدد الأسواق: بحلول أوائل سبتمبر، كانت Loris Tools تتتبع قرابة 1,000 سوق نتائج فردي عبر عمليات النشر الأساسية وغير المقيّدة بإذن.
- اعتماد Outcome.xyz: خلال أيام من إطلاقه، حقق Outcome.xyz قيمة اسمية بلغت 6.37 مليون دولار من 113,868 صفقة نفذها 1,225 متداولًا فريدًا. وبلغت العقود المفتوحة في أسواقه نحو 3.08 مليون دولار في نهاية اليوم.
- الطلب على سوق واحد: اجتذب عقد واحد حول وصول HYPE إلى 100 $ عدد 564 متداولًا فريدًا ونحو 575,000 $ من القيمة الاسمية خلال أيام.
- تشتت السيولة: لا يزال الاعتماد متفاوتًا بين المطورين. فبينما بلغ Outcome.xyz ملايين الدولارات من النشاط، لم يتجاوز تداول إدراجات Skew الأولى نحو 12,000 $ في المجموع.
- الموقع التنافسي: لا تزال Polymarket وKalshi منصتين أكبر بكثير لتداول الأحداث، بينما تظل إحصاءات أسواق التنبؤ الأوسع أكبر بكثير من إجماليات HIP-4.
الاتجاه حتى الآن هو التوسع لا السيولة المتجانسة. بدأ HIP-4 بسوق BTC متكرر واحد، ثم أضاف فئات أصول وصيغ أحداث جديدة قبل أن يدفع المطورون بدون إذن عدد النتائج المتاحة نحو 1,000. ومع ذلك، يظل نشاط التداول مركّزًا في مجموعة صغيرة نسبيًا من الأسواق والناشرين.
المزايا والعيوب في HIP-4
يوسع HIP-4 نطاق Hyperliquid خارج أسواقها القائمة، لكن تداول النتائج يقدم افتراضات مختلفة تتعلق بمصادر الحسم وسلوك الناشرين والرسوم. ينبغي للمتداولين مراعاة هذه الاختلافات بدلًا من التعامل مع النتائج كأنها شكل آخر من العقود الدائمة.
تبدو أبرز المزايا والمفاضلات كما يلي:
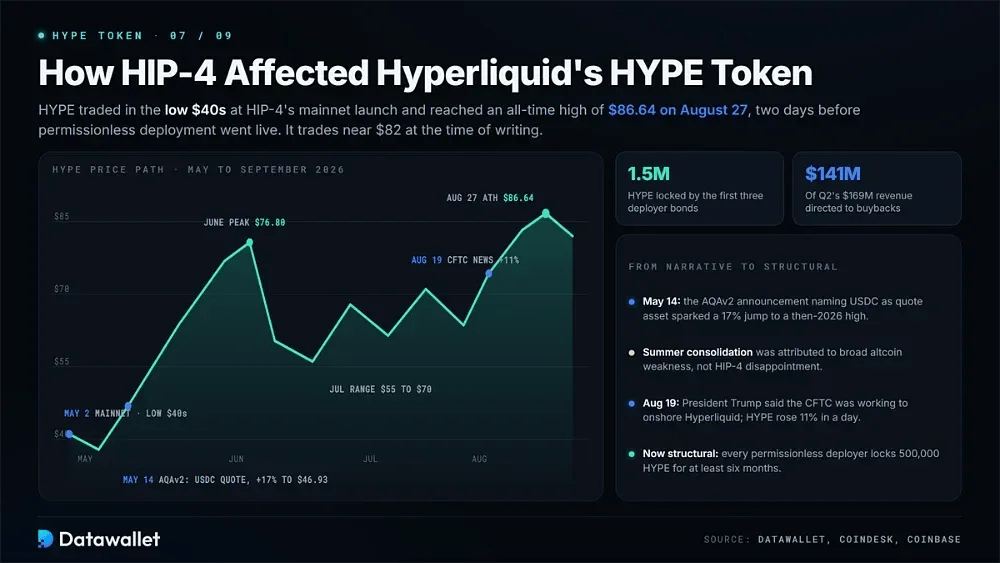
كيف أثر HIP-4 في الرمز المميز HYPE الخاص بـ Hyperliquid
تداول HYPE عند مستوى منخفض في حدود $40s تقريبًا وقت إطلاق HIP-4 على الشبكة الرئيسية في 2 مايو، قبل أن ينخفض دون 39 $ بحلول منتصف مايو. وفي 14 مايو، حدد إعلان AQAv2 عملة USDC كأصل التسعير المستقبلي لأسواق HIP-4 الأساسية. ثم قفز HYPE بنسبة 17% إلى 46.93 $، وهو أعلى مستوى له في 2026 آنذاك.
واصل الرمز المميز صعوده خلال يونيو، مسجلًا رقمًا قياسيًا جديدًا قرب 76.80 $ قبل أن يتراجع بحدة نحو 52 $. وفي معظم يوليو وأوائل أغسطس، تداول ضمن نطاق يتراوح تقريبًا بين 55 $ و70 $. وعزا المحللون هذا التماسك في الغالب إلى ضعف أوسع في العملات البديلة لا إلى خيبة أمل من اعتماد HIP-4.
شهدت أواخر أغسطس أقوى تحرك. فقد دفع تصريح الرئيس ترامب في 19 أغسطس بأن CFTC تعمل على إعادة Hyperliquid إلى الداخل الأمريكي سعر HYPE إلى الارتفاع بنسبة 11% في يوم واحد. وبلغ الرمز المميز أعلى مستوى على الإطلاق عند 86.64 $ في 27 أغسطس، قبل يومين من إطلاق نشر HIP-4 بدون إذن مسبق.
أصبح تأثير HIP-4 المباشر في الرمز المميز هيكليًا لا سرديًا. يجب على كل ناشر بدون إذن مسبق قفل 500,000 من HYPE لمدة ستة أشهر على الأقل، وقد التزم ثلاثة ناشرين بالفعل بسندات ضمان. وبشكل منفصل، وجّه صندوق المساعدة 141 مليون دولار من إيرادات الربع 2 البالغة 169 مليون دولار نحو عمليات إعادة الشراء. ويتداول HYPE قرب 82 $ وقت كتابة هذا التقرير.
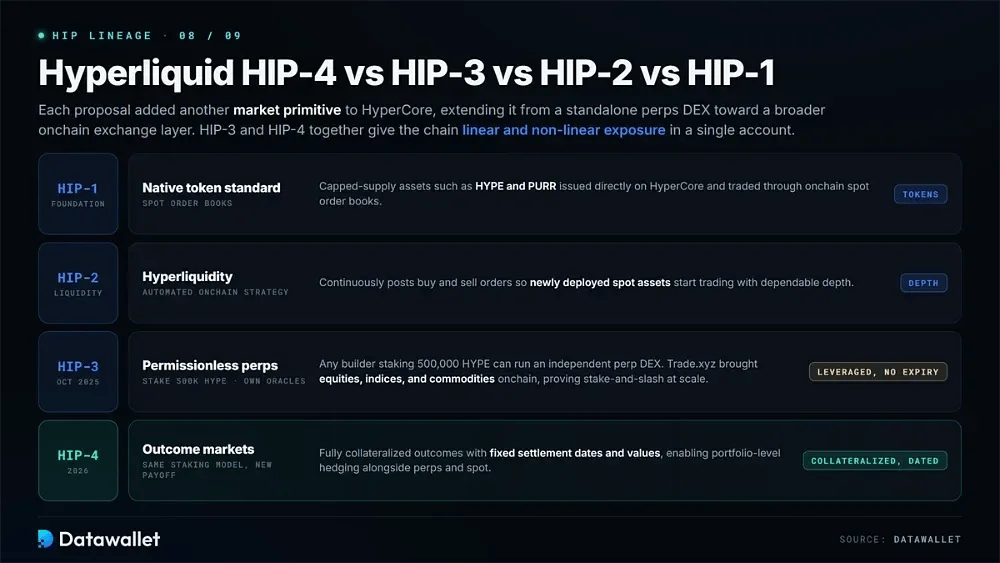
Hyperliquid HIP-4 مقابل HIP-3 مقابل HIP-2 مقابل HIP-1
أضاف كل اقتراح تحسين في Hyperliquid عنصرًا أساسيًا جديدًا للسوق إلى HyperCore، موسّعًا البروتوكول تدريجيًا من مجرد منصة DEX للعقود الدائمة نحو طبقة منصة تداول أوسع على السلسلة. يوضح استعراض الاقتراحات بالتسلسل أي أجزاء من HIP-4 جاءت من ترقيات سابقة وأي قدرات جديدة.
قدّم HIP-1 معيار الرموز المميزة الأصلي في HyperCore، ما أتاح إصدار أصول محدودة المعروض مثل HYPE وPURR مباشرة وتداولها عبر دفاتر أوامر فورية على السلسلة. ثم جاء HIP-2 بـ Hyperliquidity، وهي استراتيجية آلية على السلسلة تنشر أوامر شراء وبيع باستمرار كي تبدأ الأصول الفورية المنشورة حديثًا التداول بعمق موثوق.
في أكتوبر 2025، جلب HIP-3 النشر دون إذن إلى العقود الآجلة الدائمة. فكان بإمكان أي مطوّر يضع 500,000 من HYPE في الستيكينغ تشغيل منصة DEX مستقلة للعقود الدائمة بأوراكل وإعدادات هامش ورسوم خاصة به. واستخدم مطوّرون مثل Trade.xyz هذا النموذج لجلب الأسهم والمؤشرات والسلع إلى السلسلة، مما أظهر إطار الحصة والخصم على نطاق واسع.
ينقل HIP-4 نموذج الستيكينغ هذا إلى هيكل عوائد مختلف. فبدلًا من العقود ذات الرافعة المالية بلا انتهاء، يقدّم نتائج مضمونة بالكامل بضمان كامل بتواريخ تسوية وقيم ثابتة. ويمنح HIP-3 وHIP-4 معًا HyperCore تعرضًا خطيًا وغير خطي، مما يتيح التحوط على مستوى المحفظة ضمن حساب واحد.
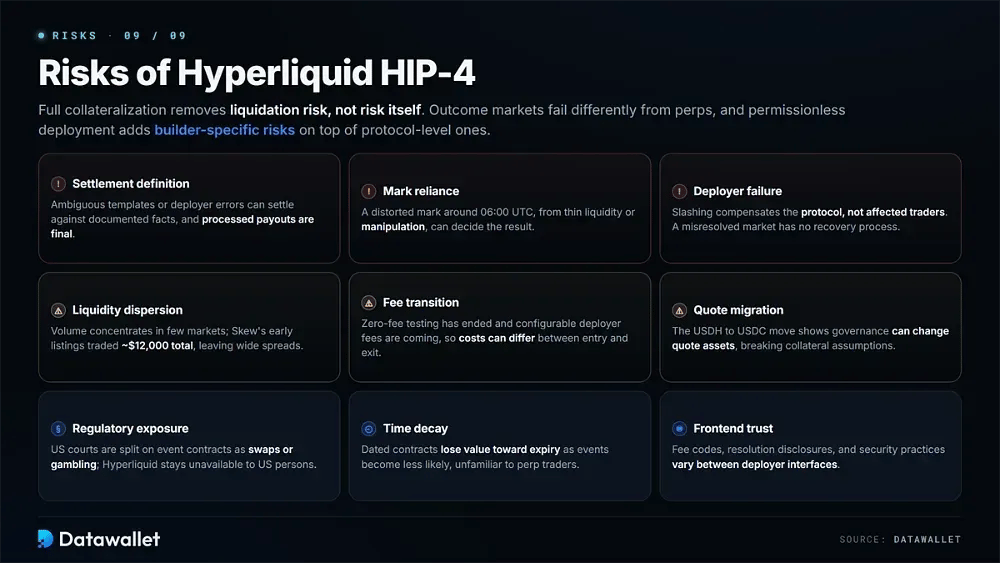
مخاطر Hyperliquid HIP-4
إن الضمان الكامل يزيل مخاطر التصفية، لا المخاطر ذاتها. فلأسواق النتائج أنماط فشل مختلفة عن العقود الدائمة، ويضيف النشر دون إذن مخاطر خاصة بكل مطوّر فوق مخاطر مستوى البروتوكول.
ضع هذه المخاطر العملية في اعتبارك قبل التداول أو النشر:
- تعريف التسوية: يعتمد السوق على قاعدة حسمه. قد تؤدي القوالب الغامضة أو أخطاء الناشر إلى تسوية تتعارض مع الوقائع الموثقة، وتكون المدفوعات المعالجة نهائية.
- الاعتماد على سعر العلامة: تُسوّى أسواق الأسعار وفق أسعار علامة HyperCore المحتسبة بالاستيفاء. لذا قد يحدد النتيجة سعر علامة مشوّه نحو الساعة 06:00 بالتوقيت العالمي، سواء بسبب ضعف السيولة أو التلاعب المتعمد.
- فشل الناشر: تعاقب عملية الخصم الناشر بعد الفشل، لكن الحصة تعوّض البروتوكول لا المتداولين المتضررين. وليس لدى السوق الذي حُسم خطأً أي آلية استرداد مدمجة.
- تشتت السيولة: يتركز الحجم في عدد محدود من الأسواق. تداولت القوائم الأولى لدى Skew نحو 12,000 $ إجمالًا، مما ترك مراكز كثيرة عرضة لفروق سعرية واسعة وأسعار خروج غير موثوقة.
- انتقال الرسوم: انتهت مرحلة الاختبار الأولية دون رسوم، بينما لا تزال رسوم الناشر القابلة للضبط قادمة. لذا قد تختلف تكاليف التداول الفعلية بين الدخول والخروج.
- ترحيل أصل التسعير: يبيّن الانتقال من USDH إلى USDC أن الحوكمة قادرة على تغيير أصول التسعير. وتؤثر هذه التغييرات في افتراضات ضمانات المطوّرين والأدوات التي لا تزال مقوّمة بـ USDH.
- التعرض التنظيمي: المحاكم الأمريكية منقسمة حول ما إذا كان ينبغي التعامل مع عقود الأحداث كمقايضات أم كقمار. كما تظل Hyperliquid غير متاحة للأشخاص الأمريكيين رغم المناقشات الجارية مع CFTC بشأن العودة إلى السوق المحلية.
- تآكل القيمة الزمنية: قد تفقد العقود المؤرخة قيمتها مع اقتراب الانتهاء حين يصبح الحدث الأساسي أقل احتمالًا، وهي ديناميكية قد تكون غير مألوفة للمتداولين المعتادين على العقود الآجلة الدائمة بلا انتهاء.
- الثقة بالواجهة: يصل معظم المستخدمين إلى أسواق المطوّرين عبر واجهات تابعة لجهات خارجية. وقد تختلف رموز الرسوم وإفصاحات الحسم وممارسات الأمان اختلافًا كبيرًا بين الناشرين.
الخلاصة
تقدّم HIP-4 من الاقتراح إلى الإنتاج بسرعة بمعايير Hyperliquid. فخلال أربعة أشهر أطلق عقدًا ثنائيًا متكررًا على BTC، وتوسع إلى فئات وأسئلة اقتصاد كلي ورياضة، ونقل أصل التسعير إلى USDC، وفعّل الرسوم، وفتح النشر أمام المطوّرين المستعدين لإيداع سندات بقيمة 41 مليون دولار.
بالنسبة للمتداولين، تتمثل الفائدة العملية في التوحيد. فيمكن أن يجتمع عقد دائم اتجاهي، وتحوط حول إصدار اقتصادي كلي، ومركز على مباراة كرة قدم في حساب واحد، بينما تبقى شرائح النتائج خارج محرك التصفية. وينبغي اعتبار قاعدة الحسم هي المنتج، لا الواجهة.
بالنسبة إلى HYPE، يخلق HIP-4 مصرفًا ثانيًا للستيكينغ إلى جانب HIP-3 ويربط طلب المطوّرين مباشرة بتجميد الرموز المميزة. ويعتمد نمو النتائج إلى حصة مؤثرة من حجم Hyperliquid الآن على المطوّرين، وكذلك على كيفية حسم الجهات التنظيمية الأمريكية وClarity Act لمسألة أسواق التنبؤ في نهاية المطاف.