نظرة عامة على العقود الدائمة مقابل التداول الفوري في العملات المشفرة
يعني التداول الفوري شراء أو بيع عملة مشفرة بتسوية فورية بسعر السوق السائد. من يشتري BTC في سوق فوري يستلم العملات مباشرة. ويمكنه الاحتفاظ بها أو نقلها إلى محفظة شخصية أو وضعها في الستيكنغ أو بيعها لاحقًا، مما يبقي الهيكل بسيطًا وقائمًا على الملكية.
العقود الآجلة الدائمة، التي تسمى عادة العقود الدائمة، هي مشتقات تتبع سعر أصل دون نقل الأصل نفسه. ليس لهذه العقود تاريخ انتهاء، فيمكن أن تبقى المراكز مفتوحة ما دامت متطلبات الهامش مستوفاة. يدعم هذا الهيكل المضاربة بالرافعة المالية والبيع على المكشوف والتحوط.
ما يملكه المتداول فعليًا هو الفرق الجوهري. الصفقة الفورية تبادل أصل بآخر، فيتعرض المشتري أساسًا لتحركات السعر. أما مركز العقد الدائم فهو مطالبة بهامش على تلك التحركات. وتساعد مدفوعات التمويل الدورية بين مراكز الشراء والبيع على إبقاء العقد متوافقًا مع السعر الفوري، وتنشئ تكلفة أو دخلًا.
كما يتركز نشاط التداول بدرجة كبيرة في العقود الدائمة. فقد ذكرت CoinDesk Research أن حجم مشتقات المنصات المركزية بلغ 3.40 تريليون دولار في أغسطس 2026 مقابل 891 مليار دولار في الفوري، ما يجعل المشتقات تمثل 79.3% من النشاط المجمع. وتُظهر إحصاءات العقود الآجلة الدائمة لدينا أن العقود الدائمة لـ BTC على Binance تحقق عادة من خمسة إلى عشرة أضعاف حجم التداول الفوري للمنصة.
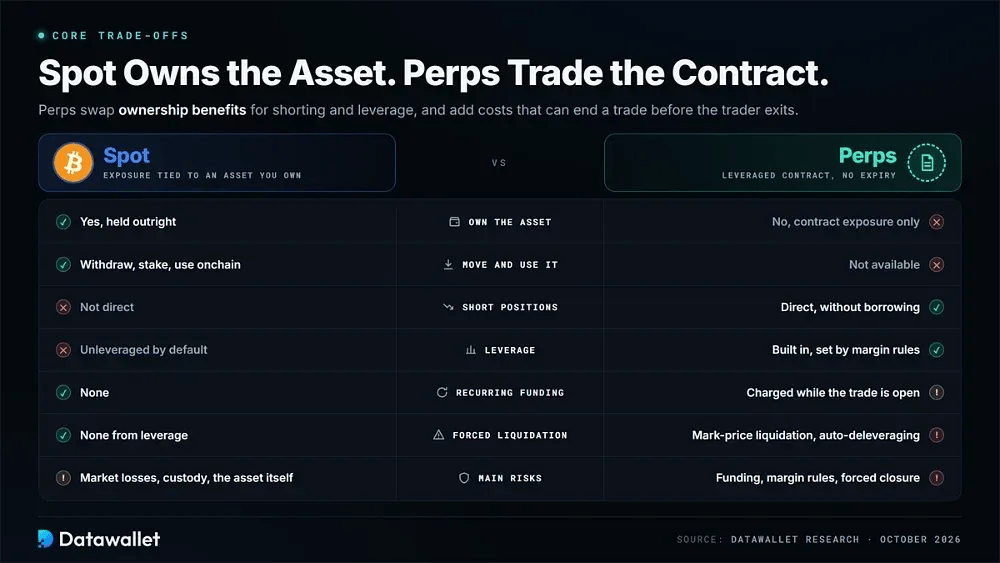
المفاضلات الأساسية بين التداول الفوري والعقود الدائمة
يُبقي التداول الفوري تعرّض المتداول مرتبطًا بأصل يملكه فعليًا، دون رسوم تمويل متكررة ودون تصفية ناتجة عن الرافعة المالية. كما يمكن سحب المركز أو وضعه في الستاكينغ أو استخدامه على السلسلة. وتأتي مخاطره الرئيسية من خسائر السوق وإخفاقات الحفظ والمشكلات التي تؤثر في الأصل نفسه.
تستبدل العقود الدائمة مزايا الملكية هذه بمرونة تداول أكبر. فهي تتيح مراكز بيع مباشرة وتعرّضًا بالرافعة المالية دون اقتراض الأصل الأساسي، لكن قواعد الهامش تؤثر في المدة التي يمكن أن تبقى فيها الصفقة مفتوحة. ويمكن لتكاليف التمويل وعمليات التصفية بحسب سعر العلامة وتقليص الرافعة التلقائي أن تؤثر جميعها في النتيجة قبل أن يقرر المتداول الخروج.
آليات التسعير في العقود الدائمة مقابل التداول الفوري
تتشكل الأسعار الفورية مباشرة عندما يلتقي المشترون والبائعون عبر دفتر الأوامر أو مجمع سيولة. أما العقود الدائمة فتعتمد على بنية مختلفة: إذ تستخدم منصات التداول أسعار المؤشر وأسعار العلامة ومدفوعات التمويل لإبقاء المشتق مرتبطًا بالسوق الفورية الأساسية.
تسعير التداول الفوري
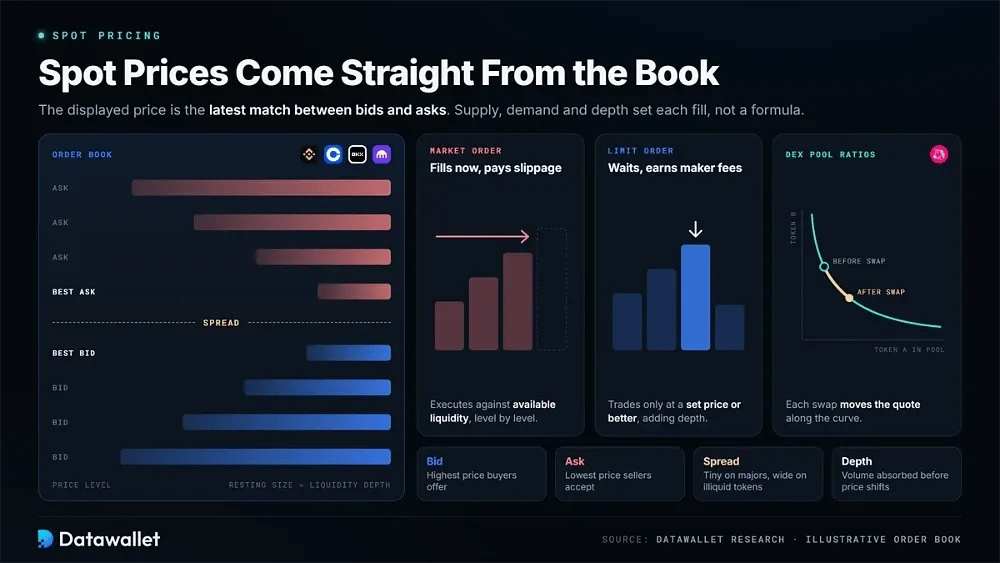
في منصات منها Binance وCoinbase و OKX وKraken، يأتي السعر الفوري المعروض من أحدث مطابقة بين أوامر الشراء والبيع. ويعتمد كل تنفيذ على العرض والطلب وعمق السوق المتاح، لا على صيغة تسعير خارجية.
أهم إشارات التسعير في الأسواق الفورية:
- سعر الشراء (Bid): أعلى سعر يعرضه المشترون حاليًا، ويعكس الطلب الفوري وتقريبًا المستوى الذي قد ينفَّذ عنده أمر بيع بسعر السوق.
- سعر البيع (Ask): أدنى سعر يقبله البائعون حاليًا، ويشير إلى العرض المتاح وتقريبًا ما سيدفعه المشترون للتنفيذ الفوري.
- فارق السعر: الفرق بين أفضل سعر شراء وسعر بيع، وغالبًا ما يكون جزءًا ضئيلًا من نسبة مئوية في الأزواج الرئيسية، لكنه أوسع بكثير في الرموز المميزة ضعيفة السيولة.
- دفتر الأوامر: سجل مباشر لأوامر الشراء والبيع المعلقة مرتبة حسب السعر، ويبيّن حجم السيولة عند كل مستوى حول السعر المتوسط.
- أوامر السوق: تعليمات للتنفيذ فورًا مقابل السيولة المتاحة. وهي تضمن التنفيذ لكنها تعرّض المتداولين لانزلاق سعري عندما يكون الدفتر ضعيف السيولة أو تتحرك الأسعار بسرعة.
- الأوامر المحددة: تعليمات للتداول فقط عند سعر محدد أو أفضل. وهي تضيف سيولة عندما تبقى معلقة في الدفتر وعادةً تحصل على رسوم صانع أقل.
- عمق السيولة: إجمالي حجم الأوامر المتاح قرب السعر الحالي، وهو يحدد حجم التداول الذي يستطيع السوق استيعابه قبل أن تبدأ الأسعار بالتحرك.
- نسب المجمعات: في منصات التداول اللامركزية، تحدد نسب الرموز المميزة داخل مجمعات السيولة الأسعار، وتحرّك كل مبادلة السعر المعروض على امتداد منحنى.
تسعير العقود الآجلة الدائمة
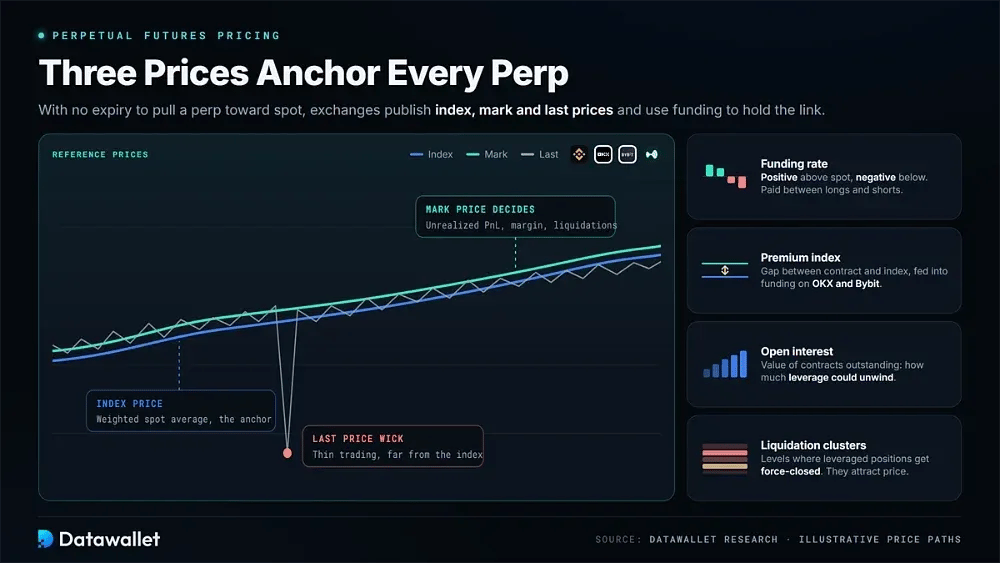
لا تستطيع منصات المشتقات مثل Binance Futures و OKX وBybit و Hyperliquid الاعتماد على الانتهاء لجذب عقد دائم نحو السعر الفوري. وبدلًا من ذلك تنشر عدة أسعار مرجعية وتستخدم التمويل للحفاظ على هذه العلاقة بمرور الوقت.
أهم إشارات التسعير في أسواق العقود الدائمة:
- سعر المؤشر: متوسط مرجّح للأسعار الفورية من عدة منصات تداول رئيسية. فهو يقلل تأثير أي منصة منفردة ويوفر مرجعًا للعقد.
- سعر العلامة: تقدير سلس للقيمة العادلة مشتق من المؤشر وأساس التمويل. وتستخدمه منصات التداول لحساب الأرباح غير المحققة وحسابات الهامش وعمليات التصفية بدل الاعتماد على آخر صفقة.
- آخر سعر: أحدث سعر تنفيذ للعقد. وهو مفيد لتتبع التنفيذ لكنه قد يشهد ذيولًا سعرية بعيدة عن المؤشر خلال فترات التداول ضعيف السيولة.
- معدل التمويل: دفعة متكررة تُحوَّل مباشرة بين مراكز الشراء ومراكز البيع. ويكون موجبًا عندما يتداول العقد الدائم فوق السعر الفوري وسالبًا عندما يتداول العقد دونه.
- مؤشر العلاوة: الفرق المقاس بين العقد وسعر المؤشر الخاص به. وتدمجه منصات منها OKX و Bybit مباشرة في حسابات التمويل المجدولة.
- العقود المفتوحة: إجمالي قيمة العقود التي لا تزال قائمة. وتستخدمها لوحات المعلومات مثل صفحة العقود المفتوحة لبيتكوين لدينا لإظهار حجم المراكز ذات الرافعة المالية التي قد تُغلق خلال تحرك حاد في السوق.
- مجموعات التصفية: مستويات سعرية قد تُغلق عندها أعداد كبيرة من المراكز ذات الرافعة المالية قسرًا. وغالبًا ما تجذب هذه المناطق حركة السعر ويمكن تحديدها مسبقًا باستخدام خريطة التصفية الحرارية لبيتكوين.
كيف تعمل معدلات التمويل
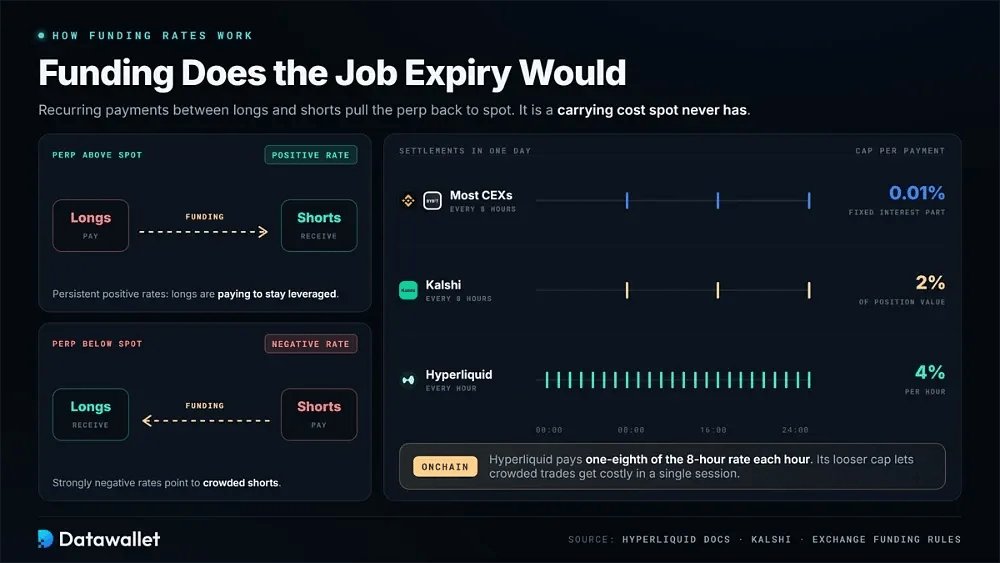
يؤدي التمويل دور التقارب الذي كان الانتهاء سيوفره. وتسوّي معظم منصات التداول المركزية المدفوعات كل ثماني ساعات باستخدام مكوّن فائدة ثابت صغير، يبلغ عادةً 0.01% لكل فترة، إضافةً إلى علاوة مرتبطة بالفرق عن السعر الفوري. كما تعمل العقود الدائمة الخاضعة للتنظيم الأمريكي لدى Kalshi بنوافذ مدتها ثماني ساعات وتحدد سقف كل دفعة عند 2% من قيمة المركز.
قد تتم التسوية بوتيرة أكبر على السلسلة. وبحسب وثائق Hyperliquid، يُدفع التمويل كل ساعة بمقدار ثُمن المعدل المحسوب لثماني ساعات، وبحد أقصى 4% في الساعة. وهذا الحد أكثر مرونة من الحدود التي تستخدمها معظم منصات التداول المركزية، ما قد يجعل الصفقات المزدحمة مكلفة خلال جلسة واحدة.
يهم التمويل بوصفه تكلفة وإشارة سوقية في آن واحد. فالمعدلات الموجبة المستمرة تعني أن مراكز الشراء تدفع للحفاظ على المراكز ذات الرافعة المالية؛ أما المعدلات السالبة بقوة فتشير إلى ازدحام مراكز البيع. ويساعد التحقق من معدلات التمويل المباشرة عبر المنصات قبل فتح صفقة على تقدير تكلفة حمل لا وجود لها في الحيازات الفورية.
العقود الدائمة مقابل التداول الفوري: الرسوم
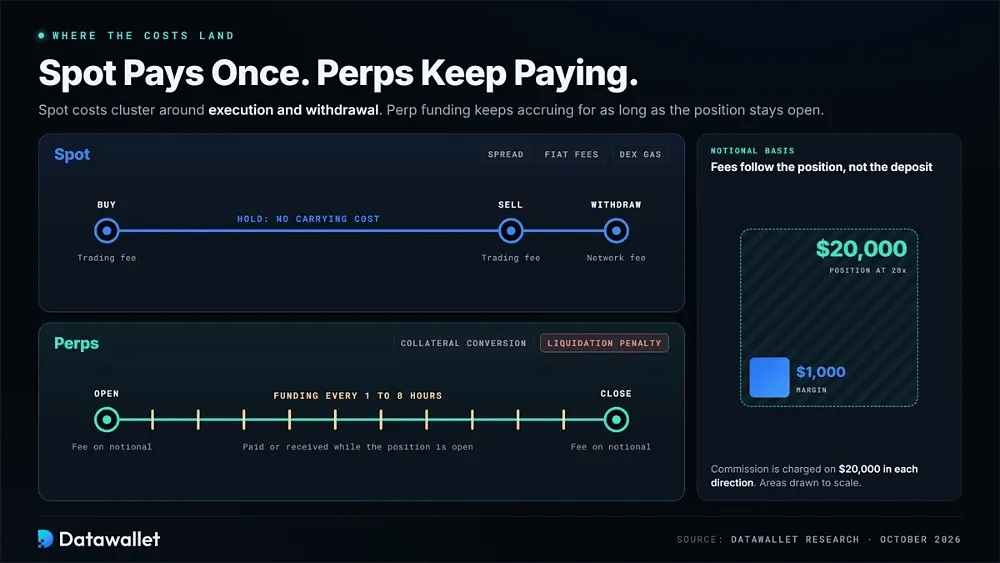
تتركز التكاليف في التداول الفوري عمومًا حول التنفيذ وفارق السعر وعمليات السحب، وتحدث معظم الرسوم مرة واحدة. أما عمولات العقود الدائمة فغالبًا ما تكون أقل من حيث النسبة المئوية لكنها تُطبَّق على قيمة اسمية أكبر بفعل الرافعة المالية. وقد يستمر التمويل بعد ذلك في التراكم أو الاستلام ما دام المركز مفتوحًا.
رسوم التداول الفوري
يسهل تتبع رسوم التداول الفوري نسبيًا لأن التسوية تتم مرة واحدة ويمتلك المتداول الأصل بعدها. ومع ذلك تختلف التكاليف الفعلية بحسب مستوى الحساب ونوع الأمر وطريقة التمويل وما إذا كانت العملات تُسحب لاحقًا.
من أنواع رسوم التداول الفوري الشائعة التي ينبغي التحقق منها:
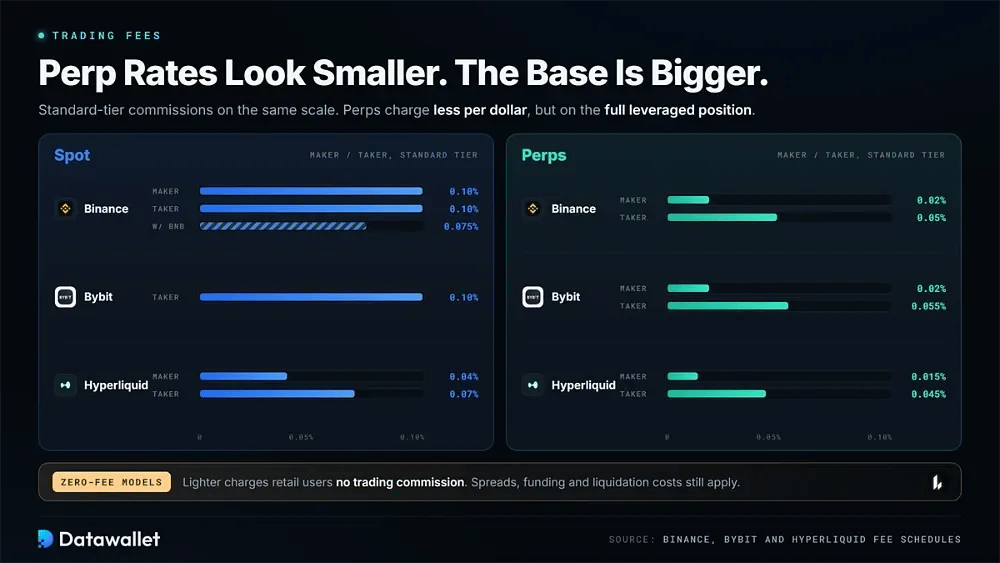
- رسوم صانع: تُطبَّق على الأوامر المحددة التي تبقى في الدفتر. تفرض الفئة العادية لدى Binance نسبة 0.10%، وتنخفض إلى 0.075% عند دفع الرسوم باستخدام BNB.
- رسوم الآخذ: تُطبَّق عند تنفيذ الأوامر فورًا. تفرض Binance و Bybit كلتاهما 0.10% على الحسابات القياسية، بينما يبدأ دفتر الأوامر الفوري في Hyperliquid بنسبة أقل قليلًا عند 0.07%.
- تكاليف فارق السعر: تعرض أدوات التحويل والشراء الفوري سعرًا واحدًا مقتبسًا يتضمن هامش ربح، ما يعني أن التكلفة الفعلية قد تتجاوز العمولة المعروضة في شاشة التأكيد.
- مستويات حجم التداول: تخفّض معظم منصات التداول الرسوم مع ارتفاع حجم التداول خلال آخر 30 يومًا. وتبدأ رسوم Coinbase Advanced أعلى بكثير من المنصات الخارجية المنافسة قبل أن تنخفض بشكل حاد للحسابات الأكبر.
- خصومات الرموز المميزة: قد يؤدي الاحتفاظ برمز مميز خاص بمنصة تداول مثل BNB أو دفع الرسوم به إلى خفض العمولات بنحو الربع، لكنه يزيد التعرض لتقلبات سعر ذلك الرمز المميز.
- رسوم السحب: يترتب عادةً على إرسال العملات إلى الحفظ الذاتي رسوم شبكة أو رسم ثابت تفرضه المنصة ويختلف بحسب السلسلة، ما يجعل عمليات السحب المتكررة مكلفة نسبيًا للأرصدة الصغيرة.
- الرسوم النقدية: تنطوي عمليات الشراء بالبطاقة وبعض التحويلات من بنك على تكاليف معالجة منفصلة. وفي تطبيقات التجزئة وواجهات الشراء الفوري، قد تتجاوز هذه الرسوم عمولة التداول نفسها.
- رسوم الغاز: تشمل عمليات المبادلة على منصة تداول لامركزية تكاليف معاملات بلوكشين ورسوم مجمعات السيولة. وخلال فترات الازدحام، قد تتجاوز أسعار غاز إيثريوم عمولة التداول بالكامل.
رسوم العقود الآجلة الدائمة
قد تبدو عمولات العقود الدائمة صغيرة، لكن رسوم الدخول والخروج تُحتسب على كامل المركز المدعوم برافعة مالية وليس على الهامش المودع فقط. وقد يتحمل المتداولون أيضًا تكاليف التمويل وغرامات التصفية ومصاريف تحويل الضمانات التي لا يواجهها حائزو الأصول في السوق الفوري.
من أنواع رسوم العقود الآجلة الدائمة التي ينبغي التحقق منها:
- رسوم الصانع: تحصل أوامر الحد المعلقة على أدنى الرسوم. تعرض Bybit وBinance نسبة 0.02% للحسابات القياسية، بينما يبدأ جدول رسوم Hyperliquid من 0.015% للصانعين.
- رسوم الآخذ: تكلّف أوامر السوق أكثر: 0.055% على Bybit، و0.05% على Binance، و0.045% على Hyperliquid قبل خصومات حجم التداول أو الإحالة أو الستيكينغ.
- الأساس الاسمي: تُحتسب الرسوم على القيمة الكاملة للمركز وليس على الهامش المودع. لذلك فإن إيداع 1,000 $ برافعة مالية 20x يترتب عليه عمولة على 20,000 $ في كل اتجاه.
- رسوم التمويل: يتبادل أصحاب مراكز الشراء والبيع المدفوعات كل ساعة إلى ثماني ساعات. وفي الأسواق أحادية الاتجاه لفترات طويلة، قد تصبح هذه الرسوم أكبر بسهولة من عمولات التداول الأولية.
- خصومات VIP: يمكن للمتداولين ذوي الأحجام الكبيرة التأهل لرسوم صانع مخفضة أو حتى سلبية، ما يجعل برامج مثل مستويات VIP في Bybit ملائمة بشكل خاص لاستراتيجيات المشتقات النشطة.
- تكاليف التصفية: يؤدي الإغلاق القسري عادةً إلى تحويل هامش الصيانة المتبقي إلى محرك التصفية أو صندوق التأمين، إضافةً إلى خسارة التداول المتحققة بالفعل.
- عملة التسوية: تحتسب العقود الممولة بهامش USDT والممولة بهامش USDC والعقود العكسية الممولة بهامش العملة الأرباح والخسائر والرسوم بشكل مختلف. ومع تحرك الأسعار، يغيّر هذا الاختيار تعرض المتداول لضماناته الأساسية.
- نماذج بلا رسوم: تفرض بعض المنصات على السلسلة، ومنها Lighter، عمولة تداول صفرية على مستخدمي التجزئة وتحقق إيراداتها من الحسابات المميزة. وتبقى تكاليف فارق السعر والتمويل والتصفية قائمة.
استخدام الرافعة المالية في العقود الدائمة مقابل التداول الفوري
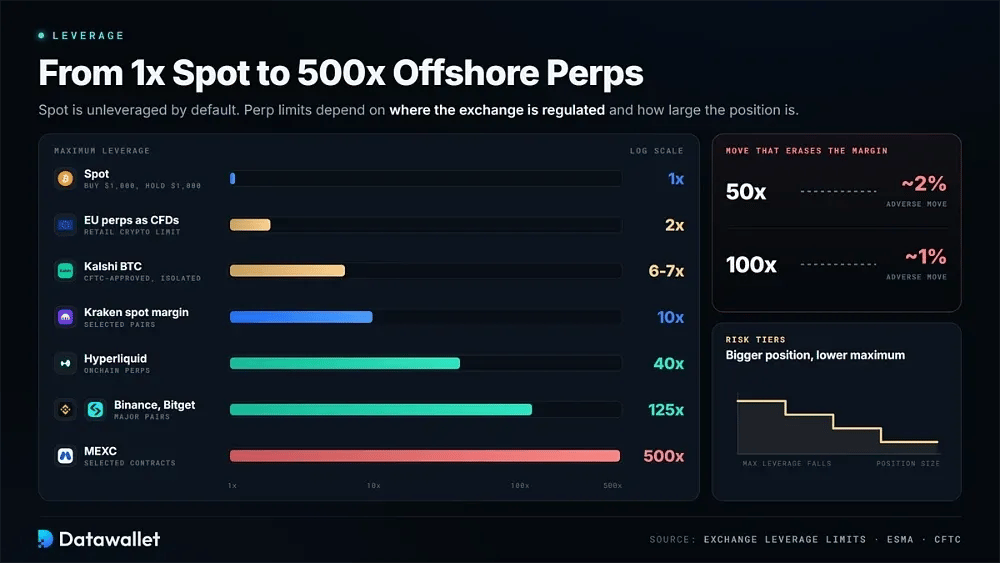
الأسواق الفورية بلا رافعة مالية افتراضيًا. فالشراء بمبلغ 1,000 $ يمنح المتداول أصولًا بقيمة 1,000 $. وتقدم بعض منصات التداول أيضًا هامشًا فوريًا يسمح باستخدام الحيازات القائمة كضمان للأموال المقترضة. توفر Kraken ما يصل إلى 10x على أزواج مختارة، رغم أن المتداولين يتعاملون في الأصل الأساسي ويدفعون فائدة على ما يقترضونه.
الرافعة المالية أساسية في العقود الآجلة الدائمة، وتبقى الحدود في المنصات الخارجية مرتفعة. تعلن MEXC عن ما يصل إلى 500x على عقود مختارة. وتحدّ Bitget وBinance الأزواج الرئيسية عمومًا عند 125x، بينما تصل Hyperliquid إلى 40x. ومع رافعة مالية 100x، قد يمحو تحرك سعري عكسي بنحو 1% الهامش المودع.
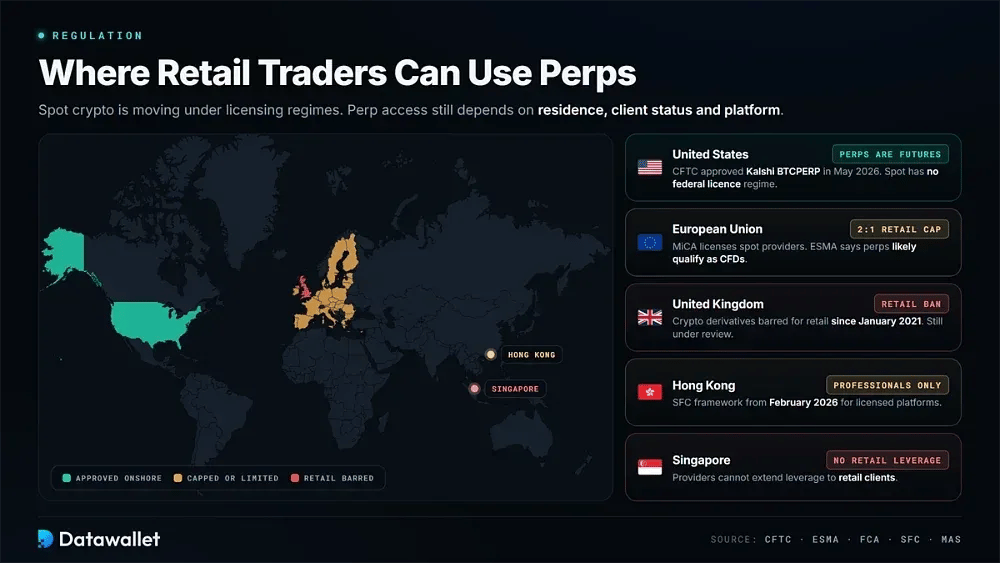
الحدود أقل بكثير في المنصات الخاضعة للتنظيم. تتيح عقود Kalshi المعتمدة من CFTC رافعة مالية قصوى على بيتكوين تبلغ نحو 6x إلى 7x باستخدام هامش معزول، كما هو موضح في دليلنا عن منصات التداول الأمريكية المنظمة للعقود الدائمة. أما العقود الدائمة في الاتحاد الأوروبي التي تُعامل كـ CFDs فتخضع لحد الرافعة المالية للتجزئة على العملات المشفرة البالغ 2:1.
الحد الأقصى المعلن للرافعة المالية غير متاح عند كل حجم مركز. تستخدم منصات التداول مستويات مخاطر تخفض المضاعف المسموح به مع نمو التعرض الاسمي وترفع هامش الصيانة. لذلك تتغير الرافعة المالية الفعلية بحسب حجم المركز وتقلب الأصل والاختيار بين الهامش المتقاطع والمعزول.
العقود الآجلة الدائمة مقابل التداول الفوري: اللوائح
تخضع العملات المشفرة الفورية بشكل متزايد لأطر الترخيص والحفظ والإفصاح. وينظم MiCA الآن مزودي الخدمات في الاتحاد الأوروبي، بما في ذلك منصات التداول المرخصة بموجب MiCA التي يستخدمها كثير من المقيمين. وتقع العقود الدائمة خارج نطاق MiCA. وفي فبراير 2026، قالت ESMA إن هذه العقود يُرجح أن تُصنف كـ CFDs، ما يُدخل في نطاقها قيود الرافعة المالية وتحذيرات المخاطر وحماية الرصيد السلبي.
سارت سياسة المشتقات الأمريكية في الاتجاه المعاكس. ففي 29 مايو 2026، وافقت CFTC على BTCPERP من Kalshi كأول عقد دائم حقيقي على منصة تداول مسجلة. وصنفت العقود الدائمة للسلع الرقمية كعقود آجلة ومنحت Coinbase إعفاءً يسمح للعملاء الأمريكيين بالوصول إلى العقود المدرجة لدى شركتها التابعة الخارجية.
لا يزال هذا التغيير محل خلاف ولا يحسم الصورة التنظيمية الأوسع. رفعت CME Group دعوى ضد CFTC في يونيو، بحجة أن العقود الدائمة مقايضات، وما زالت القضية قيد النظر. ثم أخفق قانون CLARITY في تصويت إنهاء المناقشة في مجلس الشيوخ بنتيجة 49 مقابل 50 في 15 سبتمبر. لذلك تبقى منصات التداول الفورية الأمريكية بلا نظام ترخيص فيدرالي، مع إرجاء وضع القواعد إلى الوكالات الفردية.
لا تزال مشتقات العملات المشفرة للتجزئة مقيدة في المملكة المتحدة. فقد حظرت FCA بيعها للمستهلكين الأفراد منذ يناير 2021. ورغم إعادة فتح الوصول إلى ETNs المرتبطة بالعملات المشفرة في أكتوبر 2025، تقول الهيئة في نظرتها العامة على نظام الأصول المشفرة إن موقف المشتقات لا يزال قيد المراجعة. ويبدأ سريان النظام الأوسع للعملات المشفرة في أكتوبر 2027.
القواعد في آسيا منقسمة. فقد أدخلت لجنة الأوراق المالية والعقود الآجلة في هونغ كونغ إطارًا في فبراير 2026 يسمح للمنصات المرخصة بتقديم العقود الدائمة للمستثمرين المحترفين فقط. وتواصل سنغافورة منع المزودين من منح رافعة مالية لعملاء التجزئة. وعمليًا، يعتمد التوفر على مكان الإقامة وصفة العميل والقيود الخاصة بكل منصة.
المخاطر
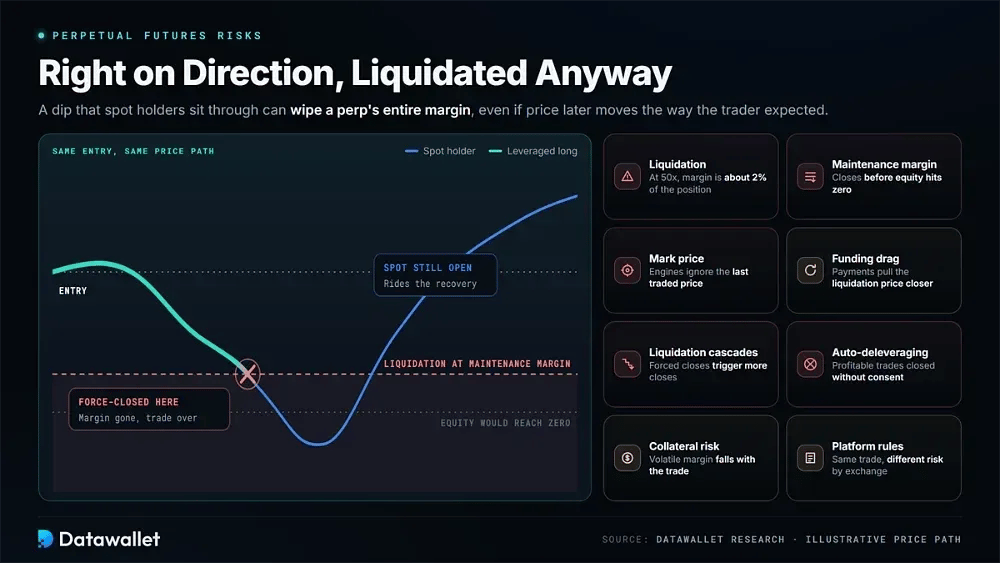
تتعرض الأسواق الفورية والدائمة معًا لتقلبات العملات المشفرة، لكن الخسائر تحدث بطرق مختلفة. فحائز الأصل في السوق الفوري يخسر قيمة عندما ينخفض الأصل. أما متداول العقود الدائمة فقد تتم تصفية رصيد الهامش بالكامل لديه، حتى لو تحرك السوق لاحقًا في الاتجاه الذي توقعه في البداية.
مخاطر التداول الفوري
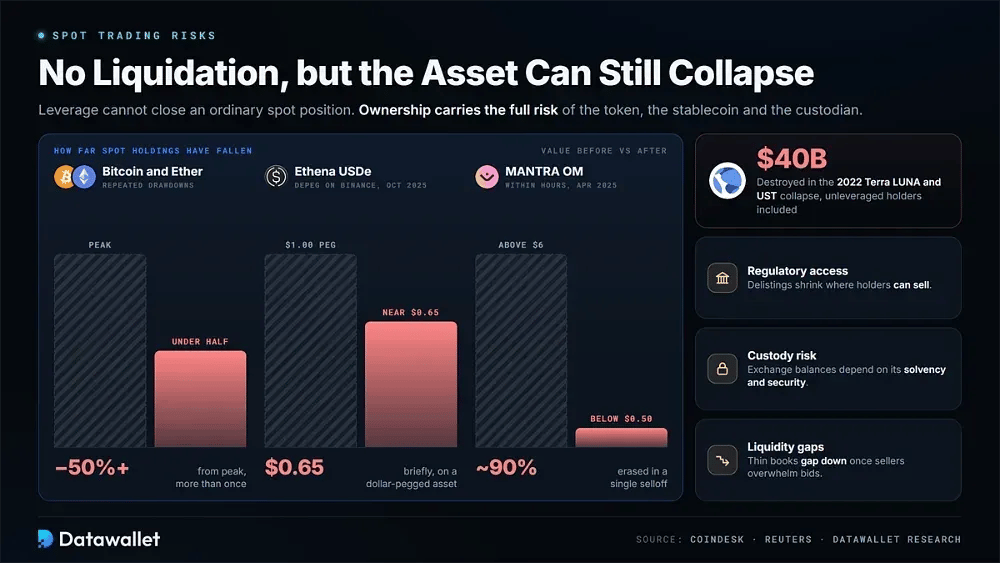
لا يمكن لرافعة مالية أن تصفّي مركزًا فوريًا عاديًا، لكن الملكية لا تزال تحمل كامل مخاطر الأصل نفسه. فقد تدفع ضغوط السوق أو الإجراءات التنظيمية أو فشل المشروع رمزًا مميزًا إلى الهبوط الحاد بغض النظر عن المدة التي يستعد الحائز للانتظار خلالها.
من أهم مخاطر التداول الفوري التي ينبغي تقييمها:
- التراجعات السوقية: تراجع بيتكوين وإيثر مرارًا بأكثر من 50% عن ذروتيهما، بينما تهبط الرموز المميزة الأصغر عمومًا أكثر، كما هو موثق في تاريخ انهيارات العملات المشفرة لدينا.
- انهيار العملات البديلة: هبط الرمز المميز OM من MANTRA بنحو 90% خلال ساعات في أبريل 2025، من أكثر من 6 $ إلى أقل من 0.50 $، ما يبيّن مدى سرعة خسارة الحيازات الفورية لقيمتها.
- فشل البروتوكول: أدى انهيار Terra LUNA وUST في 2022 إلى تدمير قيمة تقدر بنحو 40 مليار دولار، وتضرر منه الحائزون بلا رافعة مالية إلى جانب المتداولين الذين استخدموا رأس مال مقترضًا.
- انفصال العملات المستقرة عن ربطها: أصول التسعير ليست محصنة ضد انكسار الأسعار. فقد تداول USDe من Ethena لفترة وجيزة قرب 0.65 $ على Binance في أكتوبر 2025، لذا فحتى أكثر العملات المستقرة أمانًا تتطلب تدقيقًا.
- الوصول التنظيمي: قد تجبر قرارات الامتثال منصات التداول على إلغاء إدراج الأصول أو تقييدها. وبموجب MiCA، قُيّدت العملات المستقرة غير المتوافقة للمستخدمين الأوروبيين، ما قلّص المنصات التي يمكن للحائزين البيع عليها.
- مخاطر الحفظ: تظل الأصول المحفوظة على منصة تداول مركزية معتمدة على ملاءة تلك المنصة وممارساتها الأمنية. لذلك قد يكون لكل من إفصاحات إثبات الاحتياطيات والحفظ الذاتي الشخصي أهمية.
- فجوات السيولة: قد يبدو الرمز المميز ضعيف التداول مستقرًا ما دامت الظروف هادئة، ثم يهبط بفجوة حادة عندما يطغى البائعون على العروض المحدودة في دفتر الأوامر.
مخاطر العقود الآجلة الدائمة
تضيف العقود الدائمة الرافعة المالية والتمويل ومتطلبات الهامش والتصفية القسرية فوق تقلبات الأسعار المعتادة. ولأن الأرباح والخسائر تُحتسب على كامل قيمة المركز الاسمية، فقد تستهلك حركة سوق صغيرة نسبيًا كامل إيداع المتداول قبل أن يتوافر الوقت للتصرف.
من أهم مخاطر العقود الآجلة الدائمة التي ينبغي أخذها في الحسبان:
- مخاطر التصفية: عند رافعة مالية بمقدار 50x، يمثل الهامش نحو 2% من قيمة المركز. وبالتالي قد تؤدي حركة عكسية صغيرة إلى إغلاق الصفقة وخسارة الضمان المودَع.
- هامش الصيانة: تتم تصفية المركز بمجرد انخفاض رصيده إلى ما دون متطلبات الصيانة، وليس عند وصوله إلى الصفر. لذلك قد يحدث الإغلاق أبكر مما يوحي به حساب الرافعة المالية البسيط.
- سعر العلامة: تستخدم محركات التصفية سعر العلامة بدلًا من آخر سعر تداول للعقد. ولذلك قد تؤدي حركة مدفوعة بالمؤشر إلى إغلاق مركز لا يزال يبدو آمنًا على الرسم البياني للتداول.
- أثر التمويل المتراكم: تؤدي مدفوعات التمويل المتكررة إلى تقليص الهامش المتاح على مدى أيام أو أسابيع. وحتى عندما يتحرك السوق الأساسي بالكاد، قد يقرّب ذلك سعر التصفية تدريجيًا.
- موجات التصفية المتتالية: قد تدفع عمليات الإغلاق القسري الأسعار إلى مستويات تصفية إضافية. وتوضح بيانات تصفيات العملات المشفرة المباشرة مدى سرعة تفكك المراكز المزدحمة في اتجاه واحد.
- تقليص الرافعة التلقائي: إذا عجز صندوق التأمين عن تغطية الخسائر، فقد تغلق منصة التداول قسرًا صفقات مقابلة رابحة عبر تقليص الرافعة التلقائي، مما يعطل عمليات التحوط دون موافقة المتداول المتأثر.
- مخاطر الضمان: قد يفقد الهامش المحتفظ به في رموز مميزة متقلبة أو عملات مستقرة مدرّة للعائد قيمته في الوقت نفسه الذي يخسر فيه المركز، مما يفاقم نقص الضمان خلال ضغوط السوق.
- قواعد المنصات: تستخدم المنصات شرائح رافعة مالية مختلفة وأنظمة أوراكل وصناديق تأمين ومحركات تصفية متباينة. ونتيجة لذلك، قد تنطوي الصفقة نفسها على مخاطر تصفية مختلفة بحسب مكان فتحها.
دروس من موجة التصفية في أكتوبر 2025
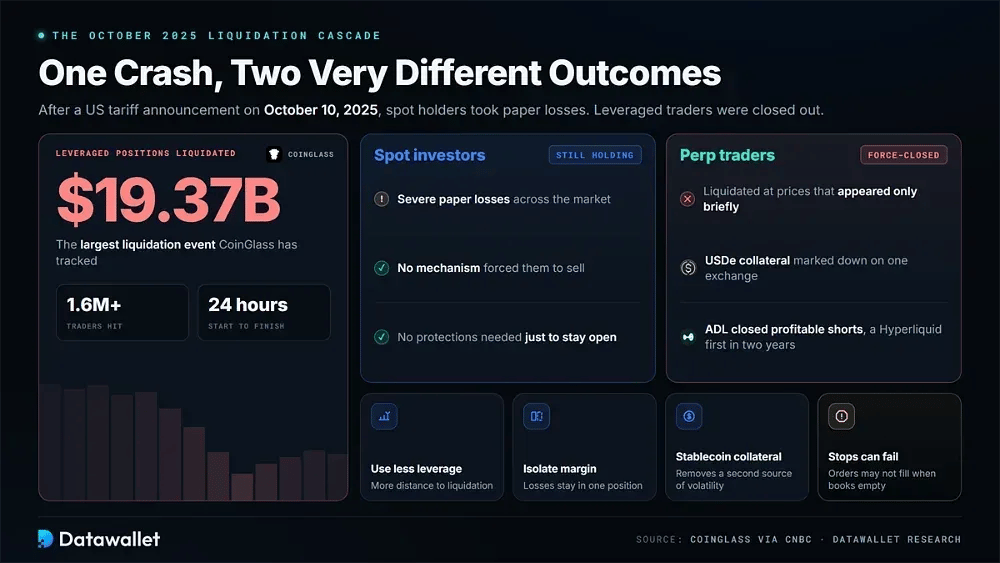
قدّم يوم 10 أكتوبر 2025 المثال الأوضح. فبعد إعلان أمريكي عن رسوم جمركية، خسر أكثر من 1.6 مليون متداول 19.37 مليار دولار في مراكز بالرافعة المالية خلال 24 ساعة. وكان ذلك أكبر حدث تصفية رصدته CoinGlass. ويعرض شرحنا لانهيار 10 أكتوبر الجدول الزمني الكامل.
تعرض المستثمرون في السوق الفورية لخسائر ورقية حادة، لكن لم تكن هناك آلية تجبرهم على البيع. أما متداولو العقود الدائمة فقد جرت تصفيتهم عند أسعار ظهرت لفترة وجيزة فقط. وجرى تخفيض قيمة ضمان USDe على إحدى منصات التداول، بينما أغلق تقليص الرافعة التلقائي مراكز بيع رابحة على عدة منصات، من بينها Hyperliquid للمرة الأولى منذ عامين.
تُستخلص عدة دروس عملية من تلك الواقعة. فاستخدام رافعة مالية أقل يزيد المسافة إلى التصفية، بينما يحصر الهامش المعزول الخسائر في مركز واحد. كما أن الضمان بعملة مستقرة يزيل مصدرًا إضافيًا للتقلب. وقد تفشل أوامر الإيقاف أيضًا عندما تفرغ دفاتر الأوامر. أما المركز الفوري بلا رافعة مالية فلا يحتاج إلى هذه الحمايات لمجرد بقائه مفتوحًا أثناء الانهيار.
العقود الدائمة مقابل التداول الفوري في الأسواق اللامركزية
تواصل الأسواق على السلسلة الاستحواذ على حصة أكبر من التداول الفوري وتداول العقود الدائمة معًا، مع جذب الشبكات الأسرع وتحسن التوجيه والحفظ الذاتي للمستخدمين. فبدلًا من فتح حساب في منصة تداول، يربط المتداولون محفظة، بينما تتولى العقود الذكية التسوية دون الحاجة إلى منصة مركزية تحتفظ بالإيداعات.
وفقًا لـCoinGecko، ارتفعت حصة منصات التداول اللامركزية من التداول الفوري من 6.9% في يناير 2024 إلى 13.6% في يناير 2026. وقدّرت CoinDesk Research حصة DEX من التداول الفوري بنحو 18.7% في أغسطس 2026، ووجدت أن المنصات اللامركزية تعالج 13.9% من إجمالي حجم العقود الآجلة الدائمة.
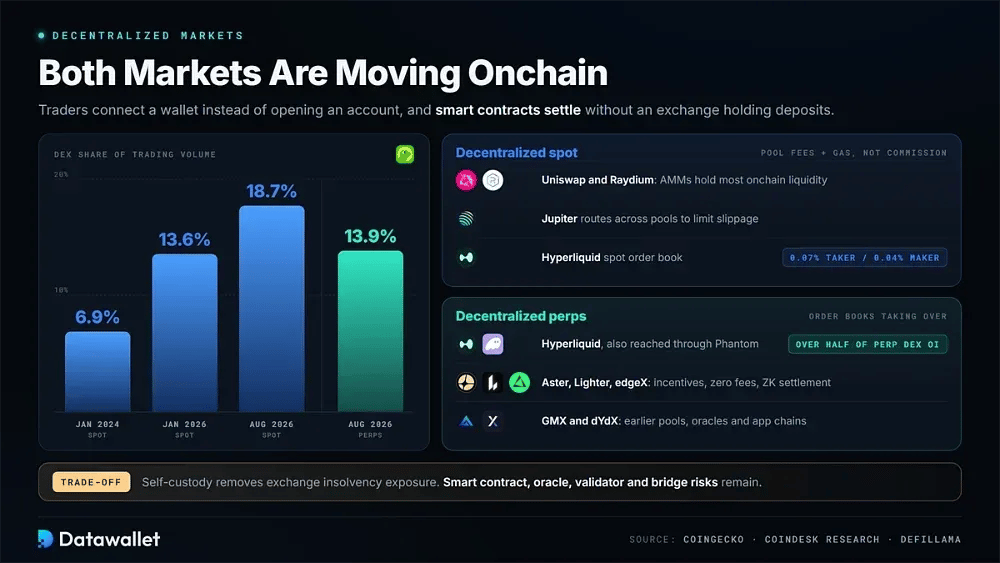
التداول الفوري اللامركزي
يستخدم التداول الفوري اللامركزي العقود الذكية لمبادلة الرموز المميزة بينما تبقى أموال المستخدم في المحفظة. وغالبًا ما تدرج منصات التداول اللامركزية أصولًا صغيرة التداول ورموزًا مميزة حديثة الإطلاق وأزواج عملات مستقرة متخصصة قبل المنصات المركزية بأسابيع، مما يمنحها دورًا مهمًا في اكتشاف الأسعار المبكر.
لا يزال صناع السوق الآليون يستحوذون على معظم السيولة الفورية على السلسلة. ويُعد Uniswap محوريًا في إيثريوم وشبكات الطبقة 2 التابعة لها، بينما توفر Raydium السيولة عبر Solana. وتوجّه مجمّعات DEX مثل Jupiter الأوامر عبر عدة مجمّعات سيولة للحد من الانزلاق السعري. وبدلًا من عمولة منصة التداول، يدفع المتداولون رسوم المجمّعات وغاز الشبكة.
ينتقل التداول القائم على دفتر الأوامر أيضًا إلى السلسلة بوتيرة متزايدة. فتشغّل Hyperliquid دفتر أوامر فوريًا إلى جانب سوق العقود الدائمة، برسوم أساسية قدرها 0.07% للآخذين و0.04% لصانعي السيولة. كما يدعم جسر Unit التابع لها إيداعات مباشرة من BTC وETH وSOL الأصلية. وتظل مخاطر العقود الذكية والجسور مقايضة قائمة عبر المنصات على السلسلة.
عقود دائمة لامركزية
تنقل منصات التداول اللامركزية للعقود الدائمة المشتقات ذات الرافعة المالية إلى السلسلة، مع تركيز متزايد في التصاميم الأحدث على دفاتر الأوامر. واستخدمت الأنظمة الأقدم، ومنها GMX وdYdX، مجمّعات السيولة أو التسعير المعتمد على أوراكل أو سلاسل مخصصة للتطبيقات. وتجمع المنصات الأحدث بين دفاتر أوامر محددة مركزية وتسوية سريعة سعيًا للاقتراب من جودة التنفيذ في المنصات المركزية.
لا تزال Hyperliquid المرجع الأبرز. فهي تستحوذ على ما يزيد كثيرًا على نصف العقود المفتوحة في DEX للعقود الدائمة التي ترصدها DefiLlama، رغم أن حصتها من حجم التداول أصغر، مما يشير إلى بقاء رأس المال على المنصة بين الصفقات. وتنافسها منصات مثل Aster وLighter وedgeX عبر الحوافز وهياكل الرسوم الصفرية والتسوية بالمعرفة الصفرية.
ويتسع الوصول أيضًا عبر المحافظ. فعلى سبيل المثال، ترسل Phantom Perpetuals الأوامر إلى دفتر أوامر Hyperliquid مباشرة من تطبيق حفظ ذاتي. ولا يزال الاختصاص القضائي مهمًا، إذ تقيّد Hyperliquid رسميًا المستخدمين في الولايات المتحدة، كما يوضح دليلنا عن توفر Hyperliquid في الولايات المتحدة.
تنطوي هذه الأسواق على مجموعة مميزة من المخاطر على السلسلة. فقد تكون للإدراجات دون إذن دفاتر أوامر ضحلة يحرك فيها أمر واحد الأسعار بحدة، بينما قد تتسبب أعطال أوراكل في تصفيات غير سليمة. كما تتركز العقود المفتوحة في بروتوكول واحد. ويزيل الحفظ الذاتي التعرض لإعسار منصة تداول مركزية، لكن تبقى مخاطر العقود الذكية والمدققين والجسور.
العقود الدائمة خارج العملات المشفرة: الأسهم والسلع والمؤشرات
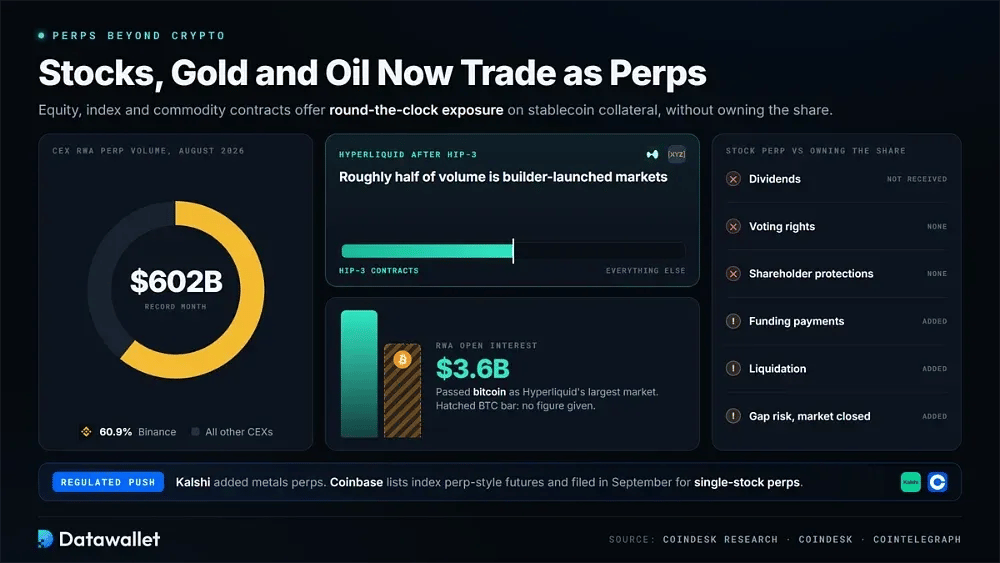
من أكبر التغيرات الهيكلية في 2026 توسع العقود الدائمة خارج العملات المشفرة. إذ توفر الآن عقود الأسهم والمؤشرات والذهب والفضة والنفط انكشافًا على مدار الساعة باستخدام ضمان بعملة مستقرة. وأفادت CoinDesk Research بتسجيل رقم قياسي بلغ 602 مليار دولار من حجم العقود الدائمة المركزية على الأصول الواقعية في أغسطس، مع استحواذ Binance على 60.9%.
وقد قاد النمو على السلسلة تحديث HIP-3 من Hyperliquid، الذي يتيح لمطورين مثل Trade.xyz إطلاق أسواقهم الخاصة. وفي أغسطس، أفادت CoinDesk بأن هذه العقود شكّلت نحو نصف حجم Hyperliquid. وبلغت العقود المفتوحة على الأصول الواقعية 3.6 مليار دولار وتجاوزت البيتكوين لتصبح أكبر سوق على المنصة.
ويتوسع المزودون الخاضعون للتنظيم في الاتجاه نفسه. فقد أطلقت Kalshi عقودًا دائمة على المعادن إلى جانب منتجات العملات المشفرة، بينما تدرج Coinbase Derivatives عقودًا آجلة بنمط العقود الدائمة على مؤشرات الأسهم الأمريكية. وفي سبتمبر، تقدمت Coinbase بطلب إلى CFTC لتقديم عقود دائمة على الأسهم الفردية للمتداولين الأمريكيين. وتقدم المنصات الخارجية أسواقًا مشابهة بالفعل، ومنها منتجات Bybit TradFi التي تغطي الأسهم والفوركس والسلع.
وبالنسبة للانكشاف الفوري، فإن أقرب مكافئ هو سهم مرمّز أو ملكية السهم نفسه. ويماثل هذا التمييز أسواق العملات المشفرة. فحاملو العقود الدائمة لا يتلقون أرباحًا موزعة ولا حقوق تصويت ولا حماية للمساهمين. كما يدفعون التمويل ويواجهون التصفية، مع مخاطر فجوات إضافية أثناء إغلاق السوق الأساسي. ويتناول دليلنا عن العقود الدائمة على النفط تلك الآليات.
كيف يجمع المتداولون بين السوق الفورية والعقود الدائمة
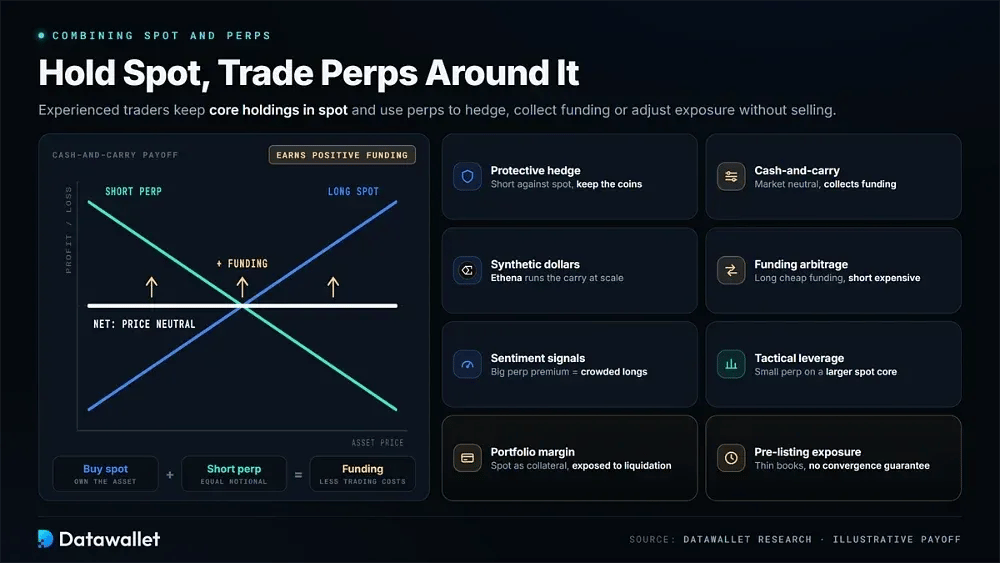
لا يلزم استخدام السوق الفورية والعقود الدائمة بشكل منفصل. فغالبًا ما يحتفظ المتداولون ذوو الخبرة بالحيازات الأساسية في السوق الفورية بينما يستخدمون العقود الدائمة حول تلك المراكز للتحوط من المخاطر أو تحصيل التمويل أو تغيير الانكشاف قصير الأجل دون بيع الأصل الأساسي.
من الاستراتيجيات الشائعة التي تجمع بين الحيازات الفورية والعقود الدائمة:
- التحوط الوقائي: يمكن للمتداول فتح مركز بيع على عقد دائم مقابل مركز فوري قائم لتعويض الهبوط خلال الفترات غير المؤكدة، مع الاحتفاظ بالعملات والانكشاف على الستيكينغ وأساس التكلفة الأصلي.
- الشراء الفوري والبيع الآجل (Cash-and-Carry): يؤدي الشراء الفوري مع بيع عقد دائم بقيمة اسمية مماثلة إلى مركز محايد للسوق يحقق تمويلًا عندما تكون المعدلات موجبة، بعد احتساب تكاليف التداول والاقتراض.
- الدولارات الاصطناعية: تطبق بروتوكولات مثل Ethena هذا الهيكل على نطاق واسع، عبر الجمع بين ضمان بعملات مشفرة فورية ومراكز بيع مقابلة في عقود دائمة على عدة منصات تداول لدعم رمز مميز مرتبط بالدولار.
- مراجحة التمويل: يمكن للمتداولين فتح مراكز شراء حيث يكون التمويل أرخص ومراكز بيع حيث يكون الأعلى، لاقتناص الفارق مع البقاء محايدين تجاه اتجاه السعر.
- إشارات المعنويات: قد يشير علاوة كبيرة في العقد الدائم فوق السعر الفوري إلى ازدحام مراكز الشراء بالرافعة المالية. ويستخدم بعض المستثمرين الفوريين قراءات التمويل المتطرفة كإشارة لتقليص الانكشاف أو تأجيل الدخول.
- الرافعة المالية التكتيكية: يمكن أن تؤدي إضافة مركز صغير في عقد دائم إلى نواة أكبر من الأصول الفورية إلى زيادة التعرض قصير الأجل دون الحاجة إلى تحويل قدر أكبر بكثير من رأس المال إلى منصة تداول.
- الهامش المشترك للمحفظة: تتيح الحسابات الموحدة استخدام الأصول الفورية كضمان لمراكز العقود الدائمة. ويحسّن ذلك كفاءة رأس المال، لكنه يعرّض الحيازات طويلة الأجل مباشرة لنتائج التصفية قصيرة الأجل ولتغيرات أسعار الضمان.
- التعرض قبل الإدراج: يمكن أن توفر عقود ما قبل السوق والعقود الدائمة لما قبل الطرح العام الأولي (IPO) تعرضًا للسعر قبل وجود سوق فورية. وعادةً ما تتسم هذه الأسواق بسيولة ضعيفة وفوارق سعر واسعة، ولا يوجد ضمان بأن تتقارب الأسعار في نهاية المطاف.
متى تختار السوق الفورية مقابل العقود الدائمة
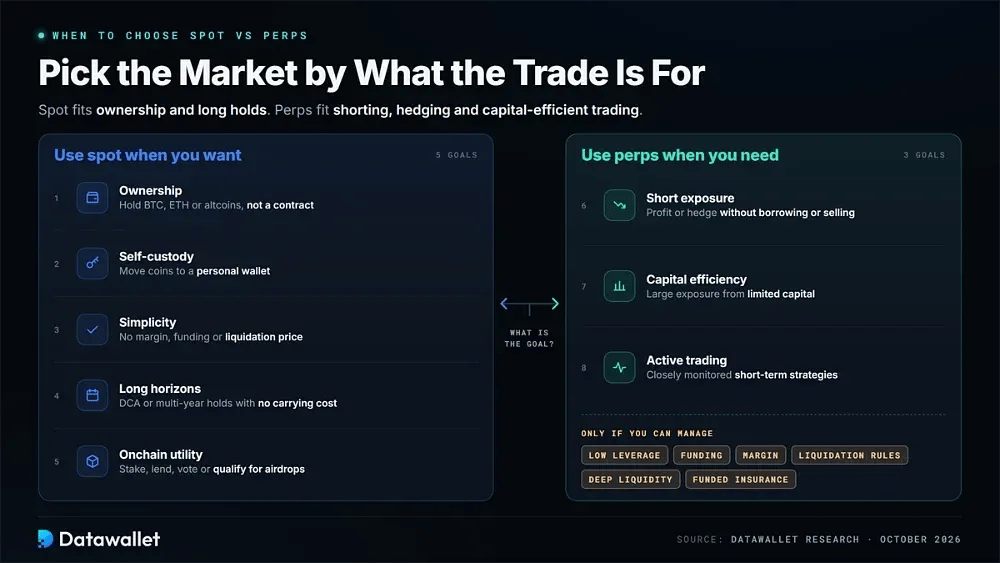
يعتمد اختيار السوق المناسبة على الغرض من الاستخدام. السوق الفورية أكثر ملاءمة للملكية وآليات العمل البسيطة وفترات الاحتفاظ الطويلة. أما العقود الدائمة فمصممة للتعرض القصير والتحوط والتداول الفعّال لرأس المال، بشرط أن يتمكن المستخدم من إدارة معدل التمويل ومتطلبات الهامش ومخاطر التصفية.
استخدم إطار القرار التالي قبل اختيار السوق:
- أهداف الملكية: استخدم السوق الفورية عندما يكون الهدف امتلاك BTC أو ETH أو عملات بديلة مباشرة، لأن المركز يمثل الأصل الأساسي وليس عقدًا.
- الحفظ الذاتي: استخدم السوق الفورية عندما ستُنقل العملات إلى محفظة شخصية. يجب أن يبقى ضمان العقد الدائم مودعًا لدى منصة التداول أو البروتوكول طوال فترة فتح المركز.
- البساطة: استخدم السوق الفورية لتجنب هامش الصيانة ومعدلات التمويل وأسعار التصفية. وهذا يجعل إدارة المراكز أسهل للمبتدئين وللمستثمرين السلبيين على المدى الطويل.
- الآفاق الطويلة: استخدم السوق الفورية لـمتوسط تكلفة الدولار أو للاحتفاظ لعدة سنوات، إذ لا توجد تكلفة حمل مستمرة، ولا يمكن للتقلب وحده إجبار المركز على الإغلاق.
- المنفعة على السلسلة: استخدم السوق الفورية إذا كان الأصل سيُرهن للتخزين (ستيكينغ) أو يُقرض أو يُستخدم في الحوكمة أو يُحتفظ به للتأهل للحصول على airdrops، لأن المشتقات لا توفر هذه الحقوق.
- التعرض القصير: استخدم العقود الدائمة للاستفادة من انخفاض الأسعار أو للتحوط ضده دون اقتراض الأصل الأساسي أو بيع حيازات طويلة الأجل ذات أساس تكلفة منخفض.
- كفاءة رأس المال: استخدم العقود الدائمة عندما تتطلب الاستراتيجية تعرضًا كبيرًا من رأس مال محدود، مع إبقاء الرافعة المالية منخفضة بما يكفي كي لا يصل التقلب اليومي المعتاد إلى مستوى التصفية.
- التداول النشط: استخدم العقود الدائمة للاستراتيجيات قصيرة الأجل التي تخضع لمراقبة دقيقة على منصات تداول العقود الآجلة للعملات المشفرة ذات السيولة العميقة وقواعد التصفية الواضحة وصناديق التأمين الممولة بشكل كافٍ.
الاختلافات الضريبية والمحاسبية
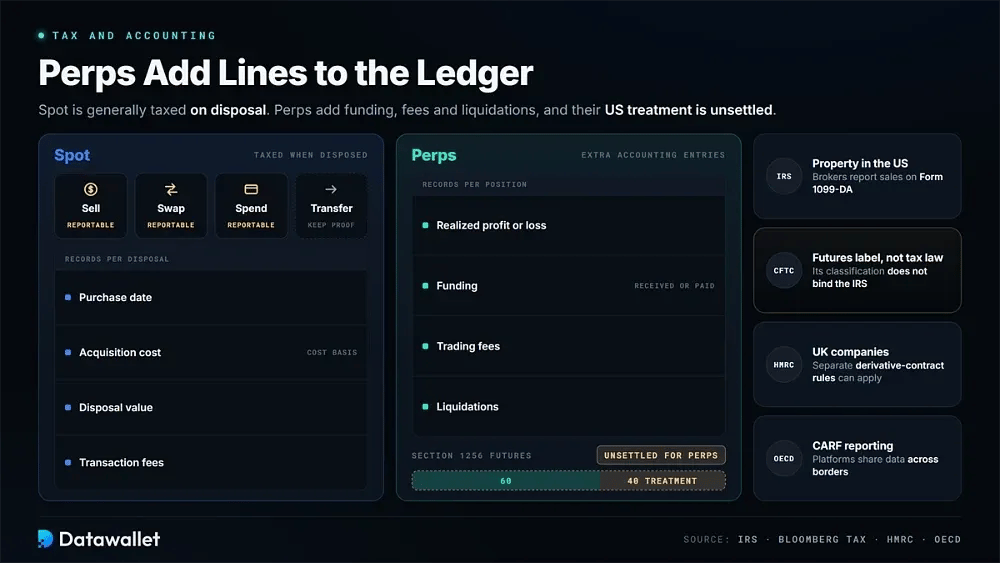
تعتمد القواعد الضريبية على الولاية القضائية، ومع ذلك تُفرض الضرائب عمومًا على العملات المشفرة الفورية عند بيع الأصل أو مبادلته أو إنفاقه. في الولايات المتحدة، تصنّف IRS الأصول الرقمية على أنها ممتلكات. ويُبلغ الوسطاء الآن عن عمليات البيع عبر النموذج 1099-DA، مما يتطلب احتساب الأرباح والخسائر من كل عملية تصرف مقابل أساس التكلفة.
لذلك يركز حفظ السجلات للتداول الفوري على تاريخ الشراء وتكلفة الاقتناء وقيمة التصرف ورسوم المعاملات. وقد يشكل بيع BTC مقابل عملات ورقية حدثًا خاضعًا للإبلاغ، وكذلك مبادلة ETH برمز مميز آخر أو إنفاق العملات المشفرة. كما تتطلب التحويلات بين المحافظ سجلات تثبت عدم حدوث تصرف.
تنشئ العقود الدائمة قيودًا محاسبية إضافية، منها الربح أو الخسارة المحققة، ومعدل التمويل المستلم أو المدفوع، ورسوم التداول، وعمليات التصفية. وقد تكون العقود الآجلة الخاضعة للتنظيم الأمريكي مؤهلة لمعاملة 60/40 بموجب المادة 1256. غير أن Bloomberg Tax تشير إلى أن تصنيف CFTC للعقود الدائمة على أنها عقود آجلة لا يُلزم IRS، لذا تبقى معاملة العقود الدائمة المحلية غير محسومة.
تستخدم ولايات قضائية أخرى أطرًا مختلفة. تفيد HMRC بأن المشتقات التي تحوزها الشركات والمرتبطة بالأصول المشفرة قد تندرج تحت قواعد منفصلة لعقود المشتقات. وتتشدد معايير الإبلاغ على نطاق أوسع عبر إطار الإبلاغ عن الأصول المشفرة الصادر عن منظمة التعاون الاقتصادي والتنمية، الذي تجمع بموجبه المنصات معلومات المعاملات وتشاركها مع السلطات الضريبية عبر الحدود. ولذلك ينبغي للمتداولين في كلا السوقين الاحتفاظ بسجلات كاملة.
الخلاصة
يخدم التداول الفوري والعقود الآجلة الدائمة أغراضًا مختلفة. فالمركز الفوري يمثل ملكية أصل يمكن حفظه حفظًا ذاتيًا واستخدامه على السلسلة. أما العقد الدائم فيوفر تعرضًا لتحركات الأسعار في أي من الاتجاهين، عادةً بالرافعة المالية، دون نقل ملكية العملة المشفرة الأساسية.
تأتي هذه المرونة مع تعقيد إضافي. يدير المستثمرون في السوق الفورية بالدرجة الأولى مخاطر السوق والحفظ والمشروع. أما متداولو العقود الدائمة فعليهم أيضًا التعامل مع التمويل والتصفية وتقليص الرافعة التلقائي وآليات خاصة بكل منصة. وقد أظهر انهيار أكتوبر 2025 كيف يمكن لهذه الطبقات الإضافية أن تغلق المركز قسرًا حتى لو ثبتت صحة رؤية المتداول للسوق على المدى الأطول في نهاية المطاف.
أصبح الوصول إلى العقود الدائمة أسهل عبر الأسواق الأمريكية الخاضعة للتنظيم ودفاتر الأوامر على السلسلة والعقود المرتبطة بالأسهم والسلع. ويبقى التسلسل الأساسي كما هو: تعلّم عبر السوق الفورية، ولا تستخدم العقود الدائمة إلا برافعة مالية منخفضة، وحدّد حجم كل صفقة بما يتناسب مع حدث التصفية الذي تأمل ألا يقع أبدًا.