ما هو EigenLayer؟
كل أوراكل أو جسر أو رول أب أو طبقة توافر بيانات جديدة تبدأ بالمشكلة نفسها: تحتاج إلى مجموعة مدققين وأمان اقتصادي خاص بها قبل أن يثق بها أحد. وبناء ذلك من الصفر بطيء ومكلف، وتبقى معظم الشبكات هشة لسنوات قبل أن تصبح آمنة فعلًا.
في المقابل، تحتفظ إيثريوم بملايين من ETH المودعة في الستيكينغ، وهي تؤمّن شيئًا واحدًا: إيثريوم نفسها. وقد بُني EigenLayer استجابةً لهذا الخلل. فإذا كان ETH المودع في الستيكينغ يوفر أمانًا موثوقًا، فبإمكانه أداء أكثر من مهمة في وقت واحد.
هذه الآلية هي إعادة الستيكينغ. يعيد المستخدم استخدام ETH أو رموز الستيكينغ السائلة المميزة المودعة أصلًا في إيثريوم، ويشارك برأس المال نفسه لتأمين بروتوكولات أخرى. يواصل ETH تدقيق إيثريوم، ويدعم خدمات إضافية، ويحقق مكافآت إضافية مقابل الأمان الذي يضيفه.
أسسه Sreeram Kannan وEigen Labs، وأُطلق EigenLayer على الشبكة الرئيسية لإيثريوم في 2023، وظهرت أولى AVSs فيه في 2024. ولا يزال بروتوكول إعادة الستيكينغ المهيمن، إذ يؤمّن أكثر من 4 ملايين ETH وما يقارب 90% من إجمالي القيمة المعاد وضعها في الستيكينغ، وفق DefiLlama. وبلغ الإجمالي ذروته قرب 20 مليار دولار في أواخر 2024؛ ويتبع الرقم بالدولار الآن سعر ETH، لذا يُفضّل التحقق من الرقم الحالي مباشرة.
منذ 2025 أصبحت إعادة الستيكينغ أساسًا لشيء أكبر. يقع EigenLayer الآن تحت EigenCloud، الذي يهدف إلى تحويل هذا الأمان المجمّع إلى منصة عامة للتطبيقات القابلة للتحقق.
كيف تعمل إعادة الستيكينغ على Eigenlayer
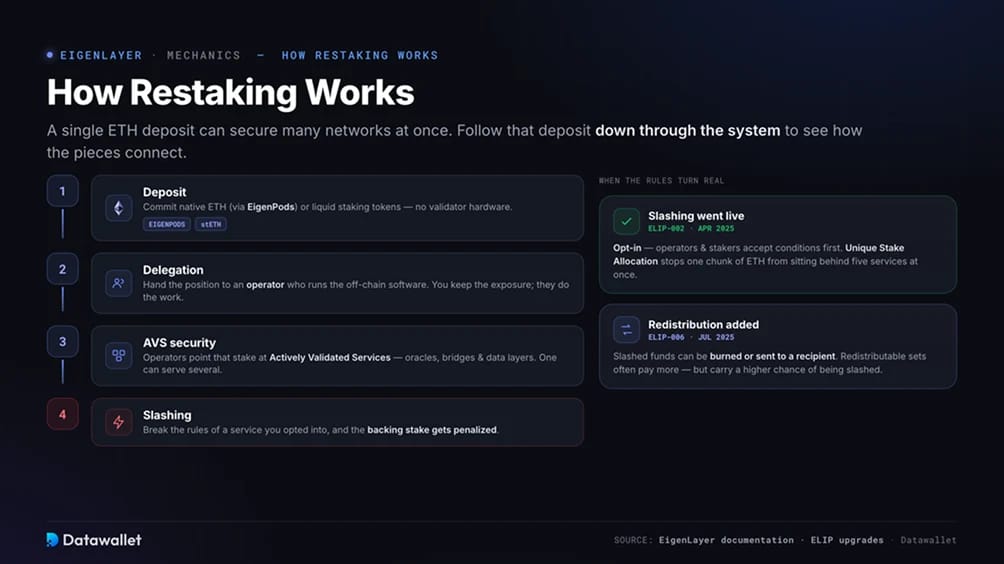
تتيح إعادة الستيكينغ لإيداع ETH واحد تأمين شبكات كثيرة في وقت واحد. وتتبّع هذا الإيداع عبر النظام يوضح كيف تترابط الأجزاء:
- الإيداع: يودع المستخدم ETH الأصلي أو رموز الستيكينغ السائلة المدعومة المميزة. يتصل المدققون الأصليون عبر EigenPods، وهو عقد يوجّه بيانات اعتماد السحب الخاصة بهم إلى EigenLayer، بينما يعيد حاملو الرموز المميزة مثل stETH من Lido الستيكينغ دون تشغيل أجهزة مدقق.
- التفويض: يفوّض معظم مستخدمي إعادة الستيكينغ حصتهم إلى مشغّل يدير البرمجيات خارج السلسلة التي تحتاجها كل خدمة. يحتفظ المستخدم بالتعرض الاقتصادي، ويتولى المشغّل العمل.
- أمان AVS: يوجّه المشغّلون الحصة إلى Actively Validated Services، وهي الأوراكل والجسور وطبقات البيانات التي تمثل جانب الطلب في السوق. ويمكن للمشغّل الواحد خدمة عدة خدمات معًا.
- الاقتطاع (Slashing): إذا خالفت قواعد خدمة اخترت الاشتراك فيها، تُفرض عقوبة على الحصة الداعمة.
لم تصبح هذه الخطوة الأخيرة حقيقية إلا في أبريل 2025، عندما بدأ الاقتطاع على الشبكة الرئيسية عبر ترقية ELIP-002. وهو اختياري، فيقبل المشغّلون والمستخدمون شروطًا محددة قبل تطبيق أي عقوبة. ولكي لا تقف حصة واحدة من ETH خلف خمس خدمات في وقت واحد، يخصص EigenLayer أجزاءً محددة من الحصة لمجموعات مشغّلين محددة عبر Unique Stake Allocation، كما هو مفصّل في وثائق EigenLayer.
أضافت ترقية لاحقة، ELIP-006، إعادة التوزيع في يوليو 2025. أصبح بالإمكان الآن حرق الأموال المقتطعة أو إرسالها إلى مستلم محدد بدلًا من إتلافها فقط. وغالبًا ما تدفع المجموعات القابلة لإعادة التوزيع مكافآت أعلى، لكن هذه المكافأة الإضافية تقابلها احتمالية أكبر للاقتطاع.
ما هو EigenCloud؟
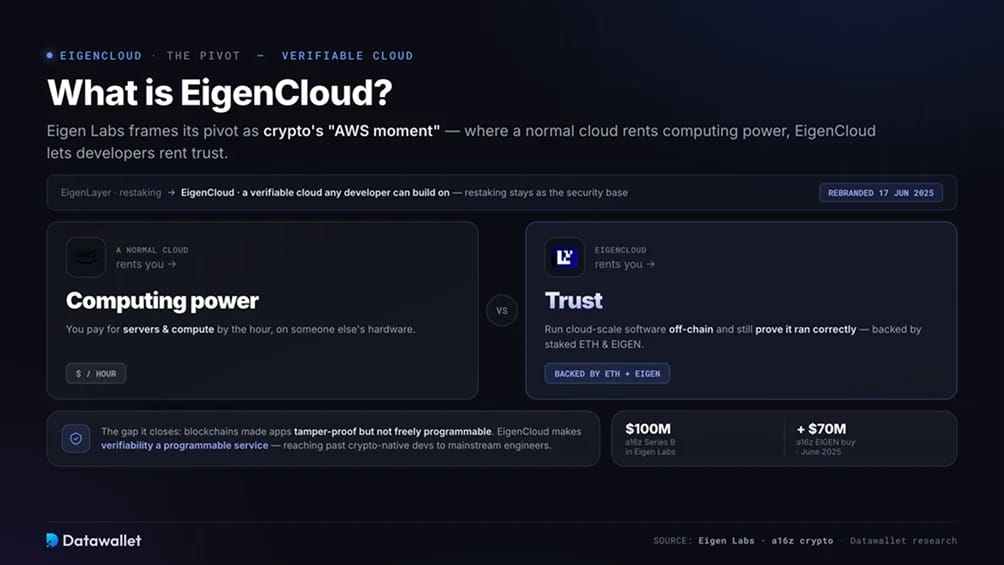
في 17 يونيو 2025، أعادت Eigen Labs تسمية المنصة إلى EigenCloud ووسّعت طموحها. بقيت إعادة الستيكينغ أساس الأمان، لكن الهدف تحول من تأمين بروتوكولات أخرى إلى أن تصبح سحابة قابلة للتحقق يمكن لأي مطوّر البناء عليها.
يبدأ المنطق من فجوة لم تغلقها إيثريوم. جعلت البلوكتشين التطبيقات عصية على التلاعب لكن ليست قابلة للبرمجة بحرية. فالعقود الذكية مقيّدة ومكلفة للحوسبة الثقيلة، مما أبقى معظم تطبيقات العملات المشفرة متركزة حول التمويل وترك بقية مساحة التصميم فارغة.
جواب EigenCloud هو جعل قابلية التحقق خدمة قابلة للبرمجة، ليتمكن المطورون من تشغيل برمجيات عادية بحجم السحابة خارج السلسلة مع إثبات أنها عملت بشكل صحيح. وتصف Eigen Labs ذلك بأنه لحظة AWS للعملات المشفرة: ففي حين تؤجّر السحابة العادية قدرة الحوسبة، يتيح EigenCloud للمطورين استئجار الثقة، مدعومةً بـ ETH وEIGEN المودعين في الستيكينغ.
والتحول أيضًا توسع في السوق، يتجاوز المطورين الأصليين في العملات المشفرة نحو مجموعة أكبر بكثير من مهندسي البرمجيات التقليديين. ولتمويله، اشترت a16z crypto ما قيمته 70 مليون دولار من EIGEN من Eigen Foundation في يونيو 2025، إضافةً إلى تمويلها السابق في الجولة B بقيمة 100 مليون دولار في Eigen Labs.
خفّضت Eigen Labs نحو 25% من قوتها العاملة في يوليو 2025 للتركيز الكامل على بناء EigenCloud.
داخل حزمة EigenCloud
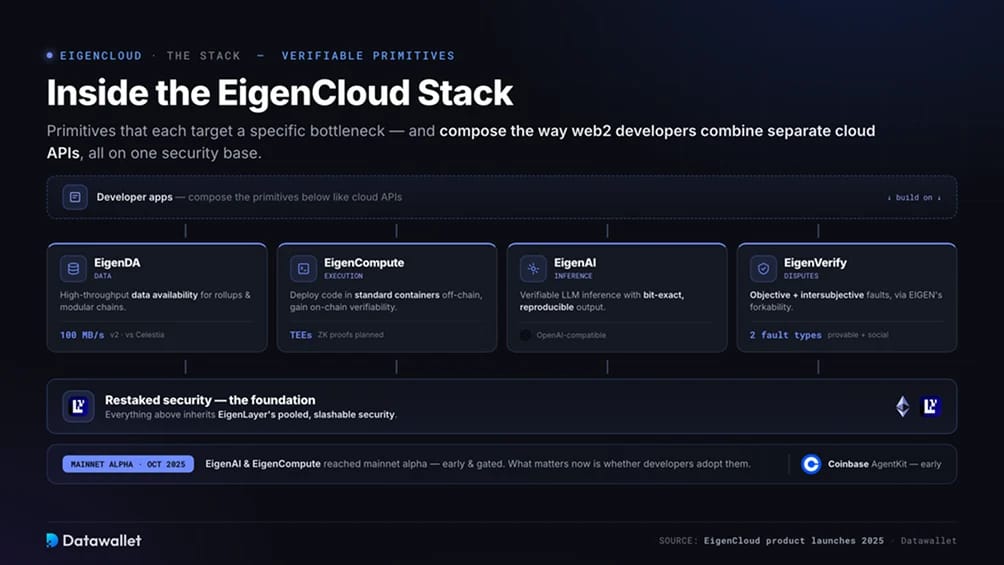
بُني EigenCloud حول مجموعة من العناصر الأساسية، يستهدف كل منها عنق زجاجة محددًا، وتتركب معًا كما يجمع مطورو web2 بين واجهات برمجة سحابية منفصلة.
- EigenDA (البيانات): طبقة توافر البيانات عالية الإنتاجية للرول أب والسلاسل المعيارية، مدعومة بأمان معاد الستيكينغ. وصلت إنتاجيتها في الإصدار v2 إلى ما يصل إلى 100 MB/s، وتعتمد عليها عدة رول أب بالفعل. وبالمقارنة مع طبقة DA ذات سيادة مثل Celestia، يعتمد EigenDA على أمان متوافق مع إيثريوم بدلًا من مجموعة مدققين خاصة به.
- EigenCompute (التنفيذ): تنفيذ قابل للتحقق خارج السلسلة، يpublish المطورون فيه الشيفرة في حاويات قياسية ويحصلون على قابلية التحقق على السلسلة. تستخدم النسخة التجريبية ألفا على الشبكة الرئيسية بيئات تنفيذ موثوقة، مع أمان اقتصادي تشفيري وإثباتات المعرفة الصفرية مخطط لهما.
- EigenAI (الاستدلال): استدلال قابل للتحقق لنماذج اللغة الكبيرة مع واجهة برمجة متوافقة مع OpenAI. يستهدف مخرجات مطابقة بت ببت وقابلة للتكرار، لأن النماذج تعيد عادةً إجابات مختلفة للموجّه نفسه، مما يجعل التحقق من نتائجها أو الطعن فيها مستحيلًا.
- EigenVerify (حل النزاعات): إطار يتعامل مع الأخطاء الموضوعية (التي يمكن إثباتها بإعادة التنفيذ أو بالإثباتات) والأخطاء الذاتية المشتركة، مستخدمًا قابلية تفرّع EIGEN لمعاقبة العقد التي تسيء التصرف.
وصل EigenAI وEigenCompute إلى النسخة ألفا على الشبكة الرئيسية في أكتوبر 2025، مع فرق مبكرة منها Coinbase، التي يجري ربط AgentKit الخاص بها لتشغيل الوكلاء على EigenCompute واستخدام EigenAI للاستدلال. هذه المنتجات في مراحلها الأولى والوصول إليها مقيّد، لذا فالمهم الآن هو ما إذا كان المطورون سيتبنونها.
ما الذي يُبنى على EigenLayer
تحوّل AVSs الأمان المعاد ستيكينغه إلى تطبيقات حقيقية، وأكثر من 200 منها قيد التشغيل أو التطوير. وتتجاوز الفئات الآن حالات استخدام البنية التحتية الأصلية بكثير:
- تعتمد الرول أب ومرتّبو المعاملات على الأمان المعاد ستيكينغه لضمان سلامة البيانات والترتيب بدلًا من بناء شبكات ثقة معزولة؛
- تُبقي خدمات توافر البيانات بيانات الرول أب متاحة وقابلة للتحقق خارج السلسلة؛
- تدعم الأوراكل والجسور دقة موجزات الأسعار وسلامة التحويلات عبر السلاسل؛
- يشكّل الاستدلال والوكلاء بالذكاء الاصطناعي حالة الاستخدام الأبرز في 2026، إذ يضع EigenCloud نفسه كطبقة يمكن للوكلاء فيها حيازة الأصول وتوقيع الاتفاقيات والاقتطاع منهم عند سوء التصرف؛
- تحسم أسواق التنبؤ والألعاب النتائج الواقعية من خلال حل النزاعات بصورة ذاتية مشتركة (intersubjective) بدلاً من الاعتماد على مشغّل موثوق.
تُعدّ زاوية الوكلاء القابلين للتحقق هي الأكثر ترويجاً من جانب Eigen Labs. فمع انتقال وكلاء ذكاء اصطناعي من توليد النصوص إلى تحريك الأموال، ينهار نموذج الثقة، وتقوم الحجة على أن البرمجيات المستقلة تحتاج إلى بنية أساسية يمكن فيها التحقق من أفعالها بصورة مستقلة. ويعتمد ما إذا كانت ستصبح بنية تحتية افتراضية أم ستبقى مجرد فرضية على مدى انتشار اعتمادها.
الرمز المميز EIGEN واقتصاد الرمز
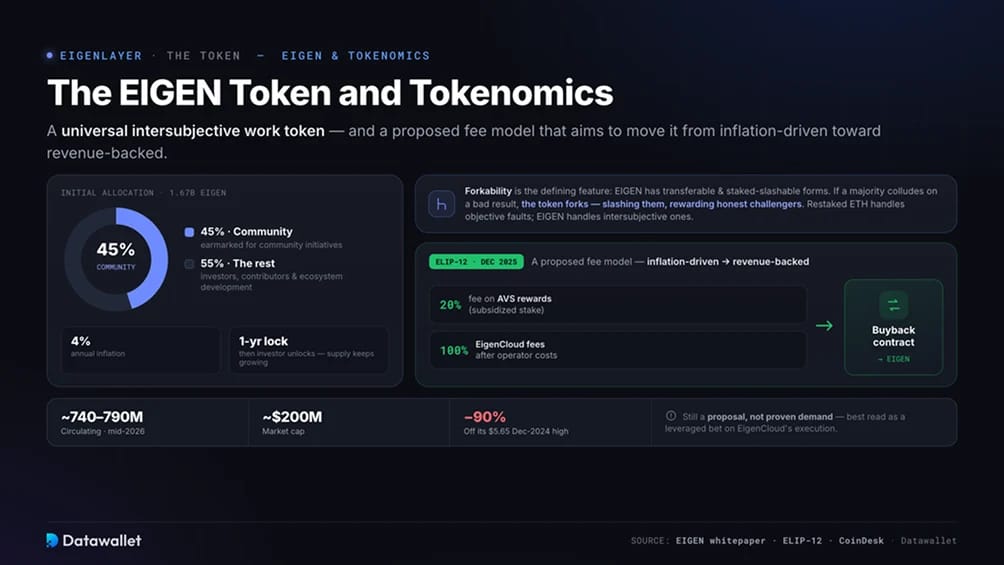
EIGEN هو رمز مميز عالمي لإثبات العمل يقوم على التحكيم الذاتي المشترك. يؤمّن ETH المُعاد ستيكينغه ما يمكن لإجماع إيثريوم تسويته مباشرة، بينما يدعم EIGEN الأخطاء الذاتية المشتركة، أي النزاعات التي يتفق عليها المراقبون لكن لا يستطيع أي عقد إثباتها على السلسلة، مثل إبلاغ أوراكل عن سعر خاطئ. وأبرز ميزاته قابلية الانقسام (fork): فللرمز المميز شكل قابل للتحويل وشكل آخر مُودَع في الستيكينغ وقابل للخصم (slashing)، وإذا تواطأت أغلبية المستخدمين المشاركين في الستيكينغ على نتيجة سيئة، يمكنه الانقسام لمعاقبتهم ومكافأة المعترضين الأمناء، دون افتراض وجود أغلبية أمينة.
نظرة سريعة على المعروض:
- المعروض الأولي: 1.67 مليار EIGEN، مع تضخم سنوي قدره 4%.
- التوزيع: 45% لمبادرات المجتمع، والباقي للمستثمرين والمساهمين وتطوير المنظومة.
- فك القفل: تُفكّ رموز المستثمرين المميزة تدريجياً بعد قفل مدته سنة واحدة، لذا يواصل المعروض النمو.
- الوضع في منتصف 2026: نحو 740 إلى 790 مليون متداول، وقيمة سوقية قريبة من 200 مليون دولار، وسعر يقل بأكثر من 90% عن أعلى مستوى في ديسمبر 2024 البالغ 5.65 $.
تتوفر التفاصيل الكاملة في الورقة البيضاء لـ EIGEN.
التغيير الحديث المحوري هو ELIP-12، وهو مقترح من ديسمبر 2025 من شأنه إنشاء لجنة حوافز وربط EIGEN بالاستخدام الفعلي. ويفرض رسماً بنسبة 20% على مكافآت AVS مقابل الحصة المدعومة، ويوجّه 100% من رسوم خدمات EigenCloud، بعد تكاليف المشغّلين، إلى عقد لإعادة الشراء، مع بقاء AVSs التي تدفع الرسوم وحدها مؤهلة للحصول على الحوافز. والهدف، كما نقلت CoinDesk، هو تحويل EIGEN من أصل يعتمد على التضخم إلى أصل تتبع قيمته إيرادات الشبكة.
لا يزال هذا مجرد مقترح وليس طلباً مثبتاً. فقد تراجعت الإيرادات بشكل حاد خلال الفترة، ولا تنجح عمليات إعادة الشراء إلا إذا حققت الخدمات رسوماً حقيقية. والفجوة الطويلة بين أساسيات EigenLayer وسعر EIGEN هي جوهر النقاش، لذا يُفضَّل فهم الرمز المميز على أنه رهان برافعة مالية على تنفيذ EigenCloud، وليس بديلاً عن إعادة الستيكينغ على إيثريوم.
المخاطر التي يجب فهمها
يقع EigenLayer في قاعدة نظام متعدد الطبقات، وتضيف كل طبقة طريقة جديدة لخسارة الأموال. وتنطبق النقاط أدناه على المشاركين في إعادة الستيكينغ، وحاملي رموز إعادة الستيكينغ السائلة المميزة، ومشتري EIGEN على حد سواء:
- أصبح الخصم (slashing) قابلاً للتطبيق الآن: يحدد كل AVS شروطه الخاصة، وهذه الشروط تختلف، ويمكن للحوكمة تغييرها، لذا فإن المخاطر التي كانت نظرية قبل أبريل 2025 أصبحت فعلية الآن.
- الاعتماد على المشغّل: يفوّض معظم المستخدمين مشغّلاً، لذا تنعكس مباشرة على نتيجة المستخدم مدة تشغيل المشغّل وإدارته للمفاتيح واختياراته لـ AVS.
- الرافعة المالية وإعادة الرهن: تتمثل بنية شائعة في إعادة ستيكينغ ETH في رمز مميز لإعادة الستيكينغ السائلة، ثم الاقتراض مقابل ذلك الرمز لشراء مزيد من ETH، فيدعم رأس المال نفسه عدة مراكز وتتضاعف الخسائر إذا فشلت أي طبقة. وتجعل بروتوكولات مثل Ether.fi ذلك سهلاً.
- البنية التحتية المحيطة: غالباً ما تصيب أكبر الانهيارات الطبقات المحيطة بإعادة الستيكينغ لا عقودها الأساسية. فقد استنزف اختراق Kelp DAO في أبريل 2026 نحو 292 مليون دولار عبر جسر عبر السلاسل، وجمّد أسواق إقراض rsETH، وضغط على القطاع، بينما بقيت عقود إعادة الستيكينغ الخاصة بـ EigenLayer سليمة.
- التخفيف: تضيف الإصدارات المستمرة وعمليات فك القفل المجدولة ضغطاً بيعياً، ولم يدخل نموذج إعادة الشراء المقترح حيز التنفيذ بعد.
- التنفيذ والمنافسة: منتجات السحابة والذكاء الاصطناعي في معظمها في مرحلة ألفا، ومجال بنية الذكاء الاصطناعي التحتية مزدحم، وفي إعادة الستيكينغ نفسها تتنافس Symbiotic وKarak على إيثريوم، وتُدخل Babylon بيتكوين، وتُرسّخ Jito سوق Solana.
- عدم اليقين التنظيمي: إعادة الستيكينغ فئة جديدة، وقد تواجه الجهات الحافظة للأصول والصناديق والمنصات قواعد غير واضحة بشأن الإفصاح عن الخصم (slashing) ومنتجات العائد والمعاملة الائتمانية.
لا يجعل أي من ذلك EigenLayer غير صالح للاستثمار، لكنه يعني أنه ينبغي تقييم البروتوكول بوصفه بنية تحتية متقدمة وليس منتج ادخار سلبياً.
المؤسس والفريق
Sreeram Kannan، الذي يُلقَّب غالباً بأبي إعادة الستيكينغ على إيثريوم، هو المؤسس والرئيس التنفيذي لـ Eigen Labs وأستاذ مشارك في جامعة واشنطن، حيث تشمل أبحاثه بلوكشين والتشفير ونظرية المعلومات. وقد بدأ المشروع في عام 2021.
في ظل قيادته، جمعت Eigen Labs 100 مليون دولار في جولة Series B بقيادة a16z crypto، تلاها شراء الشركة الإضافي لـ EIGEN بقيمة 70 مليون دولار المرتبط بـ EigenCloud. ويعكس التحول الاستراتيجي في 2025، بما في ذلك خفض القوى العاملة، تركيزاً متعمداً للجهود خلف فرضية السحابة القابلة للتحقق.
الخلاصة
كان EigenLayer رائداً في إعادة الستيكينغ ولا يزال يمثل ركيزة هذه الفئة، إذ يؤمّن معظم القيمة المُعاد ستيكينغها على إيثريوم ويمنح البروتوكولات الجديدة وسيلة لوراثة أمان موثوق بدلاً من بنائه من الصفر. ومع تفعيل الخصم (slashing) وإعادة التوزيع، اكتمل التصميم الأصلي أخيراً وأصبح قابلاً للتطبيق.
EigenCloud هو الرهان الأكبر. فهو يأخذ قاعدة الأمان هذه ويحاول تحويلها إلى سحابة قابلة للتحقق لعصر الذكاء الاصطناعي والوكلاء، مع منتجات عاملة في EigenDA وEigenCompute وEigenAI وEigenVerify. وتزداد البنية التحتية جاهزية والرؤية متماسكة.
أما ما يبقى دون حسم فهو ما إذا كان المطورون سيستخدمونه بما يكفي لتوليد الرسوم التي تمنح EIGEN مسار قيمة واضحاً. وفي الوقت الحالي، يُفهم EigenLayer بأفضل صورة بوصفه بنية تحتية جادة ذات نتيجة تجارية مفتوحة فعلاً، لذا أجرِ بحثك الخاص قبل الالتزام برأس المال.