ما هي مشتقات الستيكينغ السائل؟
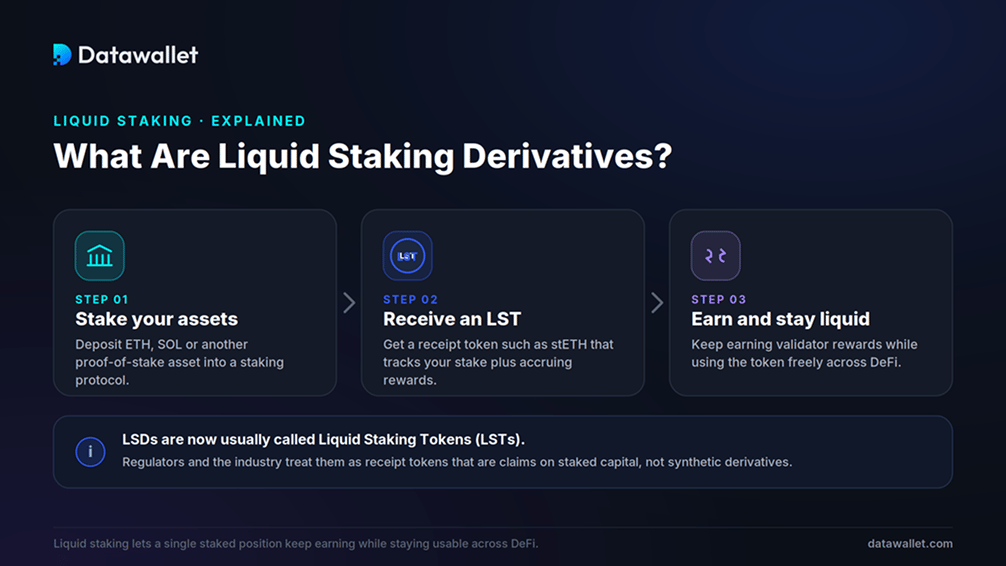
مشتق الستيكينغ السائل هو رمز مميز يصدره البروتوكول عند إيداع أصولك في خدمة الستيكينغ الخاصة به. وهو يمثل حصتك في المبلغ المجمع مضافًا إليه المكافآت المتراكمة، ويمكنك الاحتفاظ به أو بيعه أو إقراضه أو استخدامه كضمان بينما تبقى الرموز المميزة الأساسية مقفلة في طبقة الإجماع.
تسمية "المشتق" موروثة من الماضي. فالهيئات الصناعية والجهات التنظيمية الأمريكية تفضل الآن "رمز الستيكينغ السائل" أو "رمز إيصال الستيكينغ"، لأن هذه الأصول هي مطالبات مباشرة على رأس مال مُودَع في الستيكينغ وليست أدوات اصطناعية تتبع سعرًا. نستخدم LSD وLST بالتبادل هنا، مع كون LST المصطلح الأدق.
وهي موجودة لأن الستيكينغ الأصلي يفرض مفاضلة. فتشغيل مدقق إيثريوم يتطلب قفل 32 ETH في طبقة الإجماع، حيث تبقى خاملة بعد العائد الأساسي. ويزيل الستيكينغ السائل هذا القفل بإيصال سائل، فيؤمّن رأس المال نفسه الشبكة ويعمل في أماكن أخرى في الوقت ذاته.
انتشر هذا النموذج بعد انتقال إيثريوم إلى إثبات الحصة في الدمج (Merge) في سبتمبر 2022، وتسارع بعدما مكّنت ترقية Shapella عمليات سحب الستيكينغ في أبريل 2023. ومع تفعيل عمليات السحب، أصبح بالإمكان استرداد رموز LST مقابل الأصل الأساسي، مما ثبّت قيمتها.
كيف تعمل مشتقات الستيكينغ السائل؟
يقع بروتوكول الستيكينغ السائل بينك وبين المدققين. فهو يجمع عمليات الإيداع، ويفوّض مشغلي العُقد، ويصدر رمزًا مميزًا يتتبع مركزك. تختلف الآليات بحسب البروتوكول، لكن دورة العمل متسقة.
1. الإيداع والتجميع وسك الرموز
عند إيداع ETH أو SOL أو أصل آخر مدعوم، يجمعه البروتوكول ويسك كمية مطابقة من رمز الستيكينغ الخاص به في محفظتك. ثم يُوضع الإيداع في الستيكينغ لدى مجموعة من المدققين، فتتجنب الحد الأدنى للرصيد وعناء تشغيل عقدة.
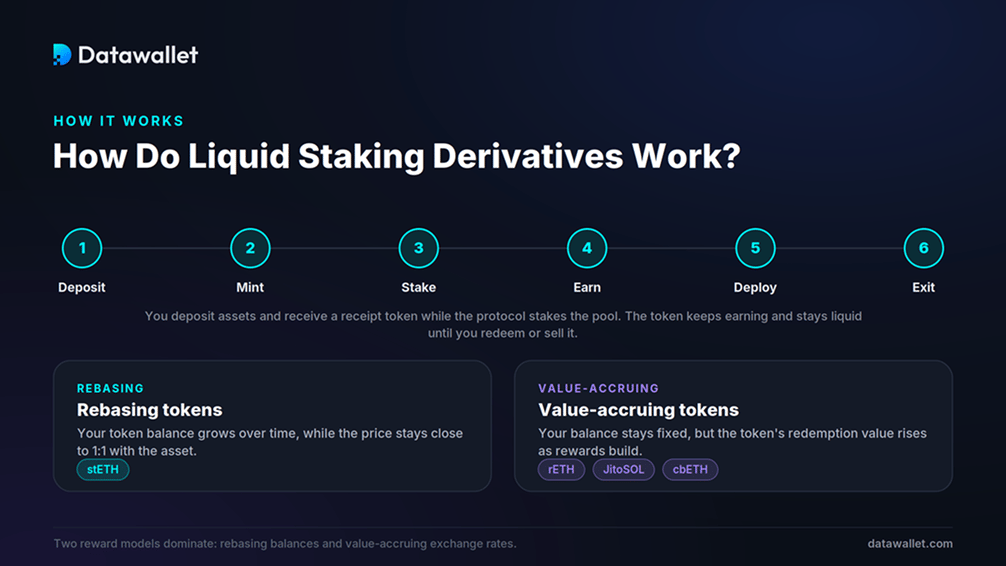
تعمل دورة العمل الأساسية على النحو التالي:
- الإيداع: أرسل أصلًا مثل ETH أو SOL إلى العقد الذكي للبروتوكول عبر تطبيقه أو عبر محفظة متصلة.
- السك: يصدر البروتوكول رمز إيصال (stETH أو rETH أو JitoSOL) يسجل حصتك في المجمع وأي مكافآت مستحقة.
- الستيكينغ: تُفوَّض الأموال المجمعة إلى مشغلي عُقد يتحققون من المعاملات ويكسبون مكافآت الإجماع.
- الكسب: يعكس رمزك المكافآت المتراكمة تلقائيًا، دون مطالبة بها ودون مدقق لصيانته.
- التوظيف: انقل هذا الرمز المميز إلى أسواق إقراض أو مجمعات سيولة أو استراتيجيات أخرى بينما يبقى الإيداع في الستيكينغ.
- الخروج: استرد عبر طابور السحب الخاص بالبروتوكول، أو بع في السوق الثانوية للخروج الفوري.
2. كيف تتراكم مكافآت الستيكينغ
تؤثر طريقة عكس LST للمكافآت في المحاسبة والضرائب وتكاملات DeFi. وهناك تصميمان رئيسيان.
- الرموز المميزة ذات إعادة الضبط (Rebasing): ينمو رصيدك يوميًا ليعكس المكافآت مع الحفاظ على قيمة تقارب 1:1 مع الأصل الأساسي. يعمل stETH من Lido بهذه الطريقة، ويحوله معظم الحائزين إلى wstETH غير المعاد ضبطه لاستخدامه في بروتوكولات DeFi التي تتوقع رصيدًا ثابتًا.
- الرموز المميزة المتراكمة القيمة: يبقى رصيدك ثابتًا لكن قيمة استرداد الرمز المميز ترتفع مع تراكم المكافآت. يستخدم هذا التصميم rETH من Rocket Pool وcbETH من Coinbase وsfrxETH من Frax وJitoSOL من Jito، فيُسترد الرمز الواحد تدريجيًا مقابل أكثر من وحدة واحدة من الأصل الأساسي.
تقتطع البروتوكولات جزءًا من المكافآت كرسوم. تفرض Lido نسبة 10% تُقسم بين مشغلي العُقد وخزينة DAO التابعة لها، بينما تفرض Rocket Pool رسومًا أعلى مقابل مجموعة مشغلين أكثر لامركزية.
3. الاسترداد وعمليات السحب وربط السعر
يحافظ LST على قيمته عبر قابلية الاسترداد والمراجحة. فبما أنه يمكنك استرداد الرمز المميز مقابل الأصل الأساسي عبر طابور السحب، يشتريه المتداولون كلما جرى تداوله دون قيمته العادلة ويستردونه لتحقيق ربح، فيعود السعر نحو الربط.
التوقيت هو العائق. فطوابير الخروج ليست فورية، وتعالج إيثريوم عددًا محدودًا فقط من عمليات سحب المدققين في وقت واحد، لذا قد تستغرق عمليات الاسترداد أيامًا عند التدفقات الخارجة الكبيرة. ومن يحتاج إلى سيولة فورية يبيع على منصة تداول لامركزية، حيث تُبقي المجمعات العميقة الأسعار متقاربة عادةً، لكن الفروق قد تتسع تحت الضغط.
أبرز بروتوكولات الستيكينغ السائل
الستيكينغ السائل هو أكبر فئة منفردة في DeFi. وتحتفظ حفنة من البروتوكولات بمعظم القيمة، موزعة بين إيثريوم وSolana.
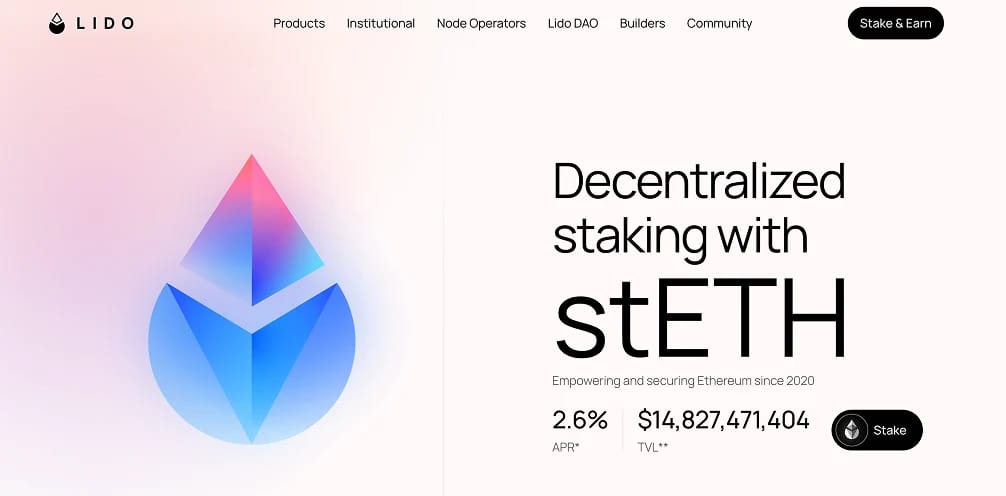
- Lido (stETH): رائد إيثريوم، ويستحوذ على قرابة نصف القطاع مع أكثر من 20 مليار دولار في الستيكينغ. وstETH هو أكثر LST تكاملًا، ويُقبل كضمان في أبرز منصات الإقراض والسيولة. يتناول شرحنا عن Lido البروتوكول بتعمق.
- Rocket Pool (rETH): خيار إيثريوم الذي يضع اللامركزية أولًا، ويقوم على شبكة مشغلي عُقد مفتوحة دون إذن. وهو يضحي ببعض عمق السيولة مقابل مقاومة أقوى للرقابة.
- Binance Staked ETH (WBETH): أحد أكبر رموز ETH المميزة للستيكينغ من حيث القيمة، يصدر عبر Binance ويُستخدم في منظومتها وفي منصات DeFi المدعومة.
- Jito (JitoSOL): أبرز LST على Solana، مع مليارات من SOL في الستيكينغ. تلتقط Jito القيمة القصوى القابلة للاستخراج من ترتيب المعاملات وتعيدها إلى المستخدمين في الستيكينغ، مما يرفع عائدها فوق الستيكينغ العادي على Solana. اطلع على دليلنا عن Jito وJitoSOL.
- Marinade وSanctum (Solana): كان mSOL من Marinade معيارًا مبكرًا على Solana، بينما تشغّل Sanctum طيفًا واسعًا من رموز LST على Solana، مما يوسع خيارات المدققين والرموز المميزة.
- ether.fi (eETH وweETH): أكبر بروتوكول لإعادة الستيكينغ السائل، يجمع الستيكينغ الأساسي مع إعادة الستيكينغ عبر EigenLayer في رمز مميز واحد. اطلع على دليلنا عن ether.fi.
ومن الخيارات الراسخة الأخرى cbETH من Coinbase وmETH من Mantle وsfrxETH من Frax وStakeWise وLsETH من Liquid Collective. للاطلاع على تصنيف حديث، راجع أفضل منصات الستيكينغ السائل.
أبرز حالات استخدام مشتقات الستيكينغ السائل
تكمن قيمة LST في أن مركزًا واحدًا يؤدي عدة وظائف في آن واحد. ويجمع الحائزون بين مكافآت المدقق ونشاط DeFi لرفع العائد على رأس المال نفسه.
- الضمان: تُقبل رموز مميزة مثل wstETH في بروتوكولات الإقراض، مما يتيح للحائزين الاقتراض مقابل مركز في الستيكينغ دون إلغائه.
- الإقراض: يؤدي توفير LSTs في أسواق المال إلى كسب فائدة إضافية فوق عائد الستيكينغ، مما يجمع بين مصدري دخل.
- توفير السيولة: تحقق أزواج LST والأصل الأساسي على المنصات اللامركزية رسوم التداول، لأن الأصلين يتحركان بشكل متقارب مما يحد من الخسارة غير الدائمة.
- إعادة الستيكينغ: يمكن إعادة ستيكينغ LSTs عبر EigenLayer لتأمين خدمات إضافية وكسب طبقة ثانية من المكافآت.
- حلقات الرافعة المالية: يقترض بعض المستخدمين مقابل LST ثم يشترون المزيد ويكررون ذلك لتضخيم انكشافهم، وهي أسلوب عالي المخاطر نغطيه في دليل استراتيجية الحلقات.
- إدارة الخزينة: تحتفظ الصناديق والخزائن بـ LSTs للحصول على عائد من الأصول غير المستخدمة مع القدرة على التحرك بسرعة.
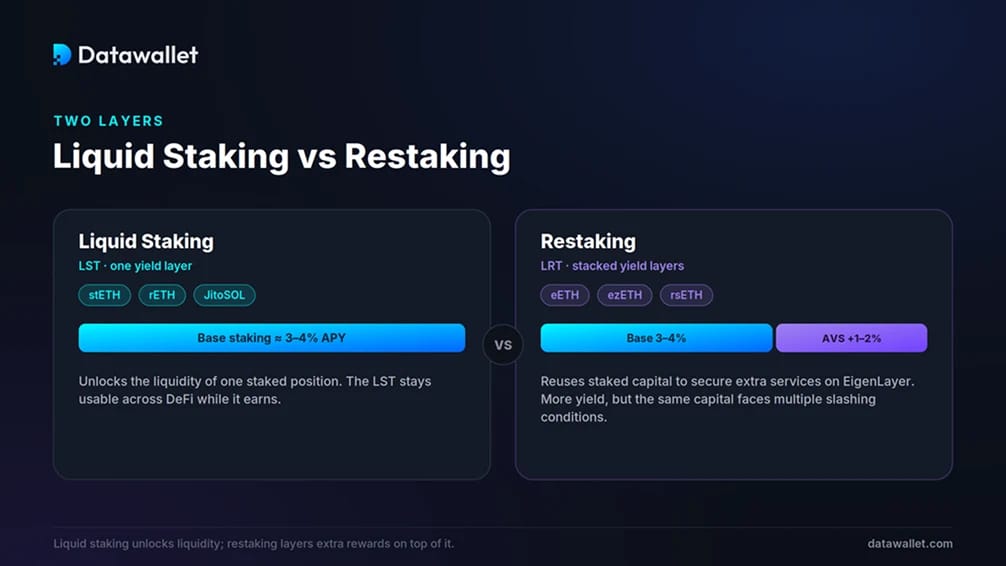
الستيكينغ السائل مقابل إعادة الستيكينغ
يعمل الستيكينغ السائل وإعادة الستيكينغ على طبقات مختلفة. يفتح الستيكينغ السائل سيولة مركز واحد في الستيكينغ. أما إعادة الستيكينغ فتعيد استخدام رأس المال نفسه لتأمين بروتوكولات إضافية، مما يضيف العائد والمخاطر معًا.
في نموذج إعادة الستيكينغ، تُودع ETH المودعة في الستيكينغ أو LST في شبكة مثل EigenLayer، حيث تدعم Actively Validated Services مثل الأوراكل والجسور وطبقات توافر البيانات. تضع كل خدمة شروط القطع (slashing) الخاصة بها وتدفع مكافآتها، لذا تخضع ضمانتك لأكثر من مجموعة قواعد.
يصل معظم المستخدمين إلى ذلك عبر رموز إعادة الستيكينغ السائلة (LRTs). تقوم بـ إيداع ETH أو LST في بروتوكول مثل ether.fi أو Renzo أو Kelp وتتلقى رمزًا مميزًا (eETH وezETH وrsETH) يبقى قابلًا للاستخدام في DeFi. ويهيمن EigenLayer على هذا السوق بفارق كبير.
المفاضلة واضحة. يمكن لإعادة الستيكينغ أن ترفع عائد إيثريوم المعتاد البالغ 3 إلى 4% بنقطة إلى نقطتين إضافيتين من مكافآت الخدمات، لكنها تضاعف مخاطر العقد الذكي وتعرّض رأس المال نفسه لعدة شروط قطع. أما استراتيجيات حلقات العائد التي تعد بعوائد أعلى بكثير فتعتمد على الاقتراض والتكرار، وقد تنهار بسرعة عند حركة سعرية حادة.
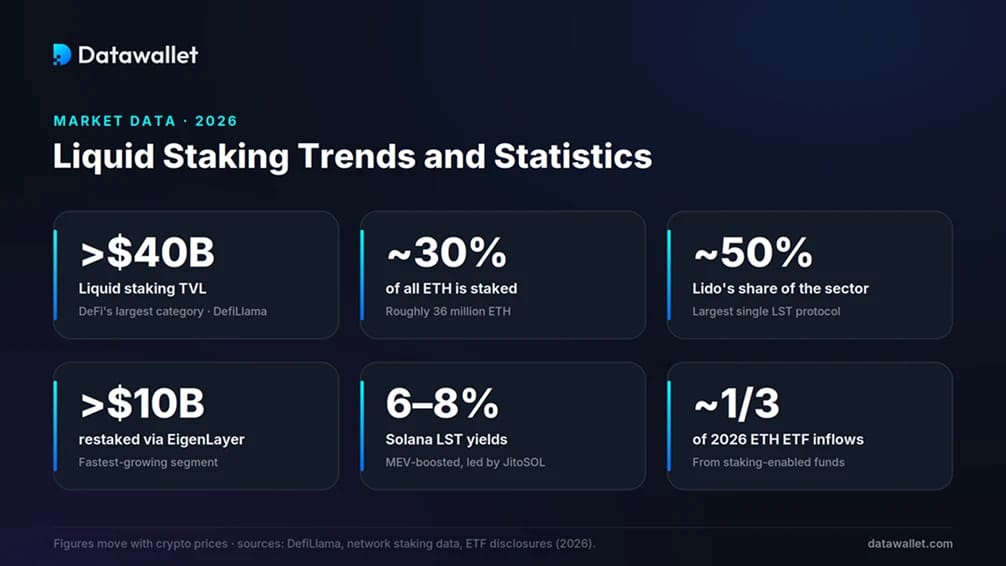
اتجاهات الستيكينغ السائل وإحصاءاته
توضح بعض الأرقام مدى أهمية الستيكينغ لكل من إيثريوم وDeFi، ومكانة الستيكينغ السائل في 2026.
- حجم القطاع: الستيكينغ السائل هو أكبر فئة في DeFi، إذ تتتبع DefiLlama قيمة تتجاوز 40 مليار دولار في منتصف 2026 بعد ذروة بلغت نحو 86 مليار دولار في أغسطس 2025. ويتحرك الإجمالي مع أسعار العملات المشفرة.
- المشاركة في إيثريوم: نحو 30% من إجمالي ETH، أي حوالي 36 مليون عملة، مودعة حاليًا في الستيكينغ، وتبلغ العوائد الأصلية نحو 3%، وفق إحصاءات الستيكينغ في إيثريوم لدينا.
- هيمنة Lido: تستحوذ Lido على قرابة نصف قيمة الستيكينغ السائل وحوالي ربع ETH المودعة في الستيكينغ، وهو تركّز يُبقي النقاش حول اللامركزية قائمًا.
- نمو إعادة الستيكينغ: يؤمّن EigenLayer ما يزيد كثيرًا على 10 مليارات دولار من ETH المعاد ستيكينغها ويسيطر على معظم سوق إعادة الستيكينغ، وهو أسرع شرائح القطاع نموًا.
- عوائد Solana: غالبًا ما تدفع LSTs على Solana مثل JitoSOL ما بين 6 إلى 8%، أي أعلى من نظيراتها على إيثريوم، بدعم من مكافآت MEV. راجع إحصاءات الستيكينغ في Solana لدينا.
- التدفقات المؤسسية: شكّلت الصناديق التي تتيح الستيكينغ نحو ثلث تدفقات ETF إيثريوم في 2026، ما دفع طوابير دخول المدققين إلى أعلى مستوياتها منذ سنوات.
المزايا والعيوب لمشتقات الستيكينغ السائل
تحسّن مشتقات الستيكينغ السائل كفاءة رأس المال وتخفض حاجز الدخول إلى الستيكينغ، لكنها تضيف مخاطر يتجنبها الستيكينغ الأصلي. يوازن الجدول بين أهم المفاضلات.
هل مشتقات الستيكينغ السائل آمنة؟
يُعد الستيكينغ السائل من أكثر مجالات DeFi اختبارًا على أرض الواقع، ولدى أكبر البروتوكولات سنوات من عمليات التدقيق ومكافآت اكتشاف الثغرات. يقلل هذا السجل المخاطر دون أن يزيلها، لأن LST يجمع عدة تعرضات مختلفة تستحق التقييم كلًا على حدة.
جاء أوضح تحذير في يونيو 2022، عندما هبط stETH إلى نحو 0.94 ETH وانخفض لفترة وجيزة إلى ما دون ذلك. لم تكن عمليات السحب متاحة بعد، فلم يكن بالإمكان استبدال الرمز المميز بـ ETH. ومع انتشار تداعيات انهيار Terra وقيام مقرضين مثل Celsius وThree Arrows Capital ببيع stETH في سيولة ضعيفة، انزلق السعر دون الربط، كما وثّقت Nansen. وتعافى بعد أن فعّلت ترقية Shapella عمليات الاسترداد في 2023.
مخاطر استخدام مشتقات الستيكينغ السائل
قبل اعتبار LST نسخة آمنة وسائلة بالكامل من الأصل الأساسي، ينبغي للحائزين تقييم فئات المخاطر الرئيسية.
- مخاطر العقد الذكي: قد تحتوي عقود LST وإعادة الستيكينغ على ثغرات، وتقلل عمليات التدقيق مخاطر الاستغلال لكنها لا تزيلها. يشرح نظرتنا العامة على تدقيق العقود الذكية كيفية تقييم ذلك.
- مخاطر القطع: يواجه المدققون الذين ينقطعون عن الاتصال أو يخالفون قواعد الإجماع عقوبات تقلل القيمة التي تدعم الرمز المميز.
- مخاطر فك الارتباط: قد ينحرف LST عن الأصل الأساسي خلال موجات البيع الكثيف، مما يضر البائعين المضطرين ويطلق سلسلة عمليات تصفية للحائزين ذوي الرافعة المالية.
- مخاطر السيولة والخروج: قوائم انتظار السحب ليست فورية، كما تحد إيثريوم من عدد خروج المدققين يوميًا، لذا قد تتسع أسعار السوق الثانوية بشكل حاد عند تدافع المستخدمين نحو الخروج.
- مخاطر المركزية: تحتفظ Lido وحدها بنحو ربع ETH المودع في الستيكينغ، ومثل هذا التركّز يثير تساؤلات حول نفوذ المدققين والحوكمة.
- مخاطر إعادة الستيكينغ والتكرار: تعرّض إعادة الستيكينغ الضمان نفسه لعدة شروط لخفض الحصة (slashing)، بينما قد تُصفّى المراكز المتكررة بسرعة عندما تنقلب الأسواق.
مستقبل الستيكينغ السائل
أبرز تحول حديث هو التحول التنظيمي. ففي أغسطس 2025، ذكرت شعبة التمويل المؤسسي في SEC أن الستيكينغ السائل لا ينطوي على عرض أو بيع أوراق مالية. ثم قامت SEC وCFTC بـتقنين هذا الرأي في تفسير مشترك بتاريخ 17 مارس 2026، مؤكدتين أن الستيكينغ السائل ليس معاملة أوراق مالية وأن رموز إيصالات الستيكينغ المميزة ليست أوراقًا مالية. وقد أزال ذلك عائقًا أبقى كثيرًا من المؤسسات الأمريكية على الهامش.
وجاءت المنتجات تبعًا للقواعد. فقد أُطلق أول صندوق ETF للستيكينغ على إيثريوم في الولايات المتحدة في أواخر 2025، وبدأ ETHE من Grayscale بتمرير مكافآت الستيكينغ إلى المساهمين في يناير 2026، وأدرجت BlackRock صندوقها لإيثريوم المودع في الستيكينغ في مارس 2026. وظهرت صناديق ETF للستيكينغ على Solana من Bitwise وVanEck في الوقت نفسه تقريبًا. يمكنك تتبع التدفقات عبر متتبع صناديق ETF الخاصة بإيثريوم.
ونضجت البنية التحتية بالتوازي. فقد قدّمت ترقية V3 من Lido أداة stVaults، وهي إطار مرن يتيح للمؤسسات والمطورين تشغيل إعدادات ستيكينغ مخصصة مع الاستفادة من سيولة stETH. ورفعت ترقية Pectra الحد الأقصى لرصيد المدقق إلى 2,048 ETH عبر EIP-7251 وبسّطت عمليات السحب، مما سهّل العمليات لكبار المودعين.
الخلاصة
حلّت مشتقات الستيكينغ السائل المشكلة الأصلية لإثبات الحصة: الاختيار بين كسب عائد والإبقاء على رأس المال قابلًا للاستخدام. فمن خلال إصدار إيصال قابل للتداول مقابل المركز المودع، حوّلت الضمان الخامل إلى رأس مال نشط، وهي الآن تدعم حصة كبيرة من DeFi.
كما أصبحت هذه الفئة أكثر تعقيدًا وتعدد طبقات. فإعادة الستيكينغ وتكرار الرافعة المالية والرموز السائلة متعددة السلاسل قد ترفع العوائد، لكن كلًا منها يضيف مخاطر يتجنبها المركز البسيط في الستيكينغ. وتُظهر واقعة stETH عام 2022 أن السيولة والارتباط بالسعر يصمدان في الأسواق الهادئة وقد ينهاران تحت الضغط.
بالنسبة لمعظم المستخدمين، تتمحور الأسئلة الحقيقية حول أمان البروتوكول وعمق السيولة ومقدار التعقيد الذي يرغبون فيه. ومع وضوح التنظيم وإطلاق منتجات مؤسسية، يبدو أن الستيكينغ السائل سيبقى جزءًا أساسيًا من الاقتصاد على السلسلة، ما دام المستثمرون يتعاملون مع كل طبقة من العائد كقرار مستقل.