أهم 10 إحصاءات واتجاهات الستيكينغ على Solana في 2026
يجمع الجدول أهم المؤشرات من تحليلنا لإعطاء نظرة سريعة على منظومة الستيكينغ على Solana مع دخولها الربع 4 من 2026:
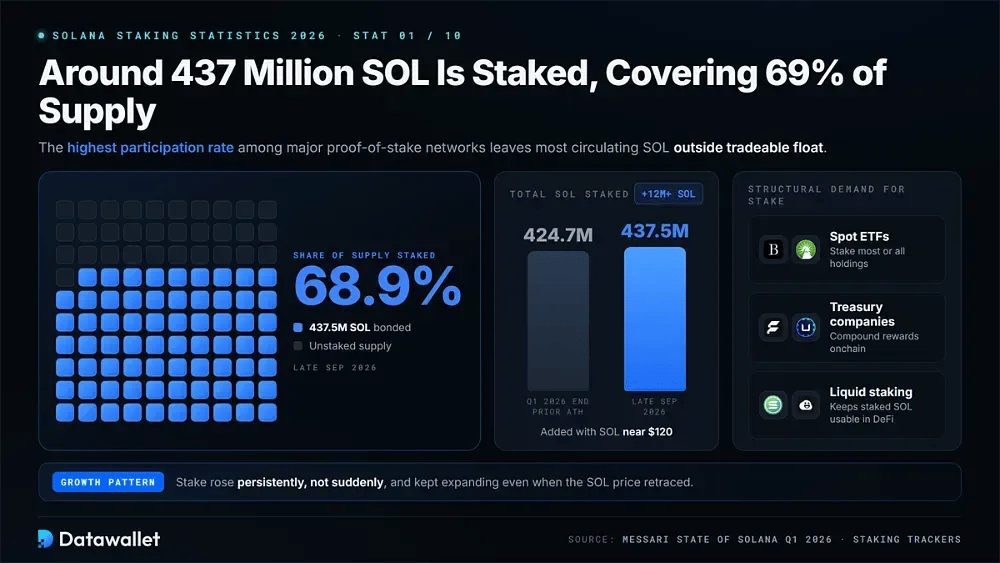
1. تم عمل ستيكينغ لنحو 437 مليون SOL، وهو ما يغطي 69% من المعروض
واصلت قاعدة الستيكينغ في Solana الارتفاع. بحلول أواخر سبتمبر 2026، ارتبط نحو 437.5 مليون SOL بالمدققين، أي ما يعادل نحو 68.9% من إجمالي المعروض. ولا يزال هذا أعلى معدل مشاركة بين شبكات إثبات الحصة الكبرى، ويترك معظم SOL المتداول خارج المعروض القابل للتداول فورًا.
كان النمو مستمرًا وليس مفاجئًا. فقد سجّل تقرير Messari بعنوان State of Solana للربع 1 من 2026 إجمالي حصص مراهن بها عند مستوى قياسي بلغ 424.7 مليون SOL في نهاية الربع. ومنذ ذلك الحين أضافت الشبكة أكثر من 12 مليون SOL رغم تحركات سعرية غير مستقرة حول 120 $.
دعمت عدة مصادر هيكلية للطلب هذه الزيادة. فصناديق ETF الفورية تقوم بالستيكينغ لمعظم ما تحوزه أو كله، بينما تراكم شركات الخزينة المشفرة المكافآت على السلسلة. كما تتيح رموز مميزة للستيكينغ السائل بقاء SOL المفوّض منتجًا عبر DeFi، ما يساعد على نمو أرصدة الحصص حتى عندما يتراجع سعر SOL.
2. تقلص مجموعة المدققين نحو 700 مع ضغط العوامل الاقتصادية
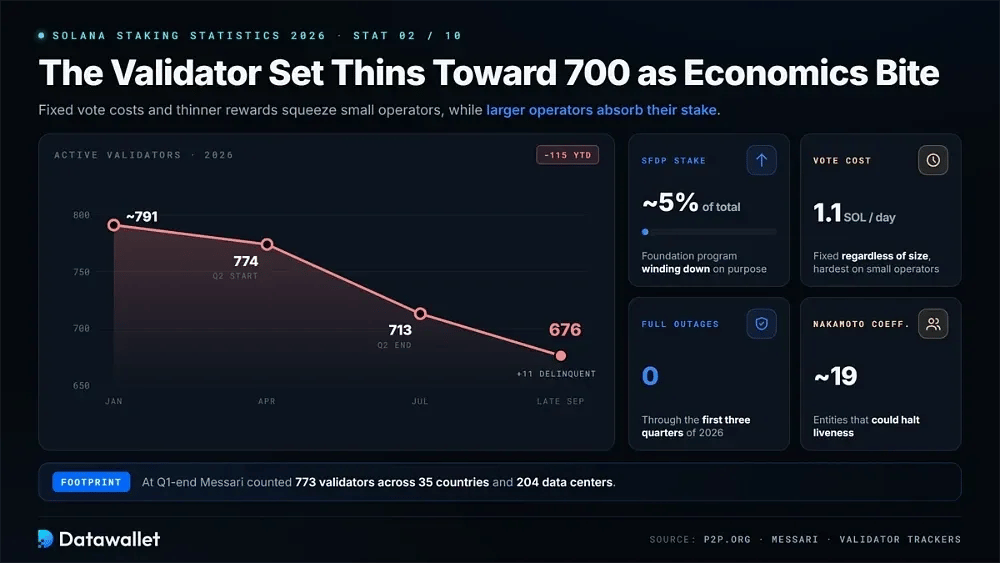
ظل توحيد المدققين سمة بارزة في 2026. يُظهر تقرير P2P.org عن الستيكينغ المؤسسي انخفاض المجموعة النشطة من نحو 774 إلى 713 خلال الربع 2. وبحلول أواخر سبتمبر، أحصت أدوات التتبع 676 مدققًا نشطًا بالإضافة إلى 11 متأخرًا. وتستمر تكاليف التصويت الثابتة، مع انخفاض المكافآت، في الضغط على أصغر المشغّلين.
أبرز المؤشرات في مجموعة المدققين المتقلصة:
- العدد: انخفض عدد المدققين النشطين من نحو 791 في بداية 2026 إلى أقل من 720 بحلول منتصف العام، في استمرار لاتجاه التوحيد الممتد لسنوات.
- تحول الجودة: تحصي Messari 773 مدققًا في 35 دولة و204 مركز بيانات في نهاية الربع 1، بينما استحوذ مشغّلون أكبر وأفضل رأسمالًا على الحصص من المغادرين للشبكة.
- انتهاء SFDP تدريجيًا: انخفضت الحصص ضمن برنامج التفويض التابع لمؤسسة Solana إلى نحو 5% من الإجمالي، إذ دفع البرنامج المدققين عمدًا نحو الاكتفاء الذاتي اقتصاديًا.
- تكاليف التصويت: تبقى رسوم التصويت ثابتة عند نحو 1.1 SOL يوميًا بغض النظر عن حجم المدقق، ما يجعل ضعف المكافآت أو انخفاض سعر SOL صعبًا بشكل خاص على المشغّلين الأصغر.
- سجل الموثوقية: لم تسجل Solana أي انقطاع كامل خلال الأرباع الثلاثة الأولى من 2026، ما يعزز موقفها المؤسسي حتى مع انكماش مجموعة المدققين.
- مراقبة التركّز: لا يزال معامل Nakamoto قريبًا من 19، ما يعني أن استمرارية عمل الشبكة لا تزال تعتمد على مجموعة صغيرة نسبيًا من أكبر كيانات الستيكينغ.
3. عائد الستيكينغ الأصلي في Solana قرب 5.3 إلى 6.4% APY
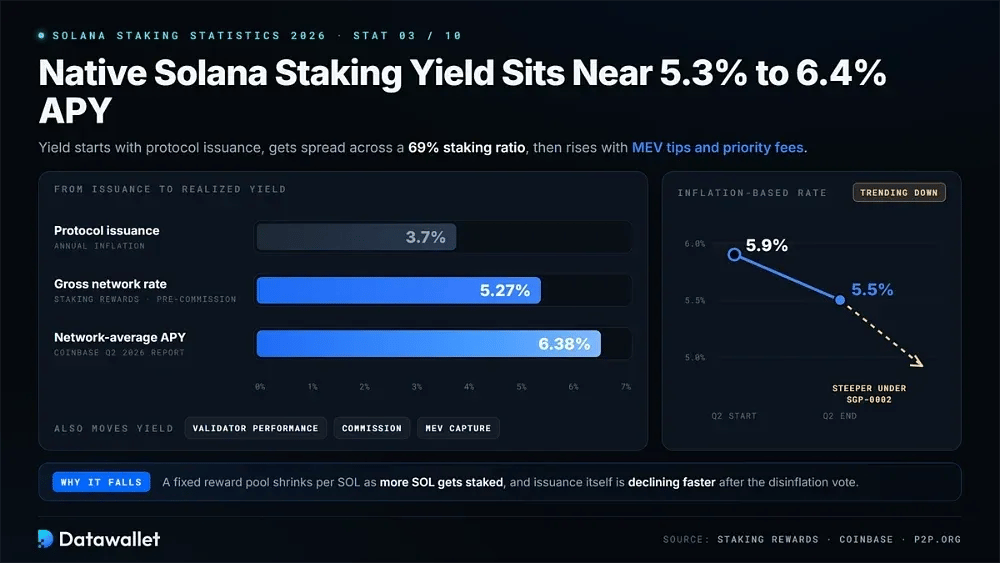
انخفض العائد الأصلي مع تراجع الإصدار. وقدّرت مؤشرات Staking Rewards المعدل الإجمالي للشبكة عند نحو 5.27% قبل العمولة في أواخر سبتمبر. وبالمقارنة، قاس تقرير Coinbase للمدققين للربع 2 من 2026 متوسطًا للشبكة بلغ 6.38% APY بعد احتساب إكراميات MEV ورسوم الأولوية.
يُعد إصدار البروتوكول نقطة البداية للعوائد المحققة. وهو الآن قرب 3.7% سنويًا ومن المقرر أن ينخفض بوتيرة أسرع بموجب تغيير خفض التضخم المعتمد. كما تهم نسبة الستيكينغ لأن مجمّع المكافآت الثابت يعطي مخصصات أصغر عندما يزداد SOL المراهن به. ويخلق أداء المدقق ومستويات العمولة والاستحواذ على MEV فروقًا إضافية بين المشغّلين.
اتجاه التغير أهم من أي لقطة منفردة للعائد. يفيد P2P.org بأن معدل الستيكينغ القائم على التضخم في الشبكة تراجع من نحو 5.9% إلى 5.5% خلال الربع 2 وحده. ويصبح هذا الانخفاض أشد حدة بمجرد تفعيل الجدول المتسارع لـ SGP-0002 على الشبكة الرئيسية.
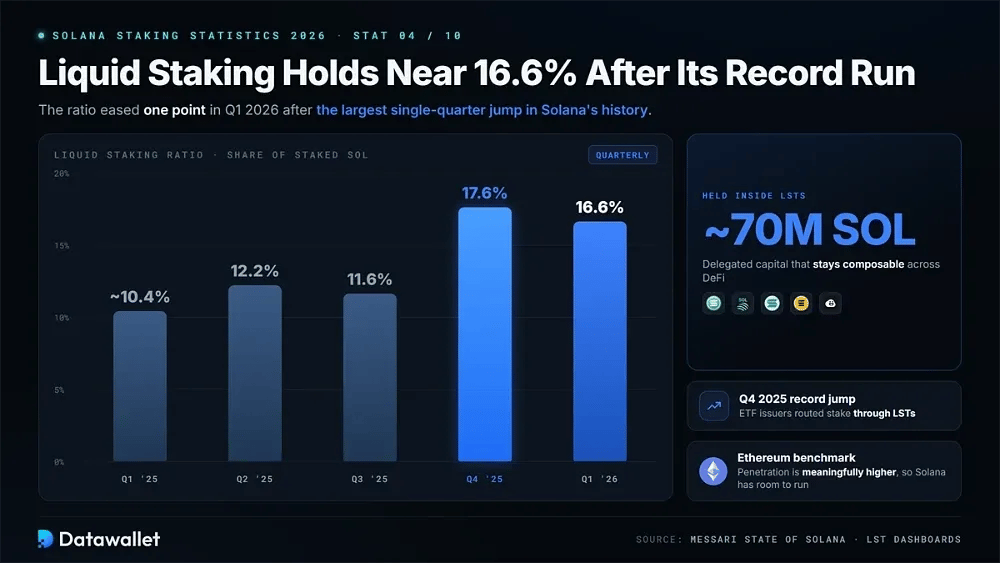
4. الستيكينغ السائل يستقر قرب 16.6% بعد مستواه القياسي
انخفضت نسبة الستيكينغ السائل من 17.6% إلى 16.6% على أساس ربعي في الربع 1 من 2026 بعد أكبر زيادة في ربع واحد في تاريخ Solana. وحتى بعد هذا التراجع، لا يزال نحو 70 مليون SOL داخل رموز مميزة للستيكينغ السائل، ما يتيح بقاء رأس المال المفوّض قابلًا للتركيب عبر DeFi.
تطور نسبة الستيكينغ السائل بحسب الربع:
- الربع 1 من 2025: نحو 10.4% من SOL المراهن به، وهو تراجع طفيف مع توسع الستيكينغ الأصلي أسرع من إصدار LST.
- الربع 2 من 2025: 12.2%، بنمو ربعي بلغ 16.8% مدفوعًا بتبني jitoSOL وjupSOL.
- الربع 3 من 2025: 11.6%، وهو انكماش معتدل خلال ذروة السوق في سبتمبر وما تلاها من تراجع.
- الربع 4 من 2025: 17.6%، وهي أكبر زيادة ربعية على الإطلاق مع توجيه جهات إصدار ETF للحصص عبر LST.
- الربع 1 من 2026: 16.6%، مع تقدم Sanctum على Jito كأكبر جهة إصدار من حيث الحصة السوقية.
- المقارنة مع إيثريوم: لا يزال انتشار الستيكينغ السائل المماثل على إيثريوم أعلى بشكل ملحوظ، ما يترك لـ Solana مجالًا إضافيًا لتحويل الحصص الأصلية.
5. Sanctum تتفوق على Jito كرائدة سوق LST
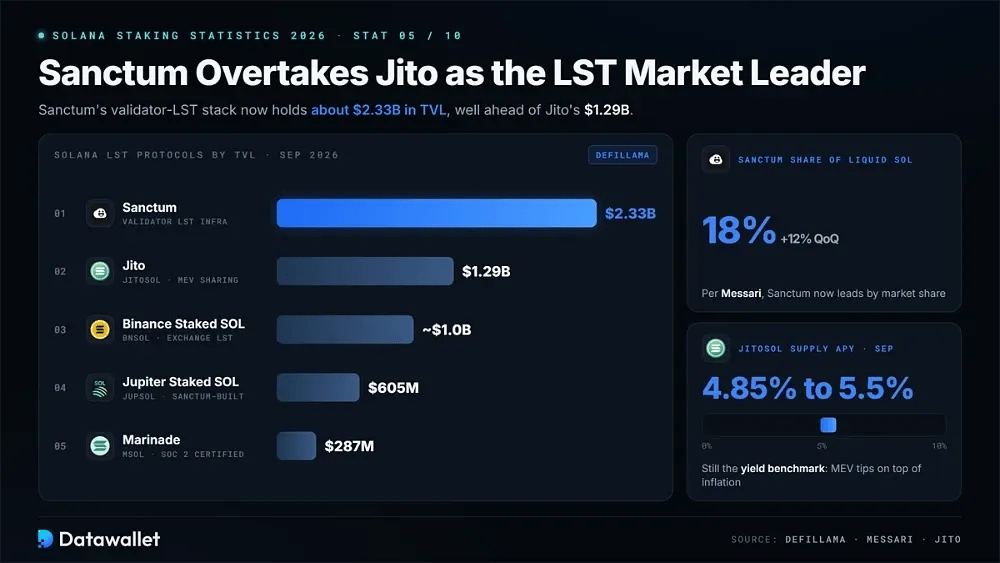
تغيّر ترتيب LST في 2026. فبحسب بيانات DefiLlama المجمعة في أواخر سبتمبر 2026، تبلغ قيمة حزمة LST للمدققين لدى Sanctum نحو 2.33 مليار دولار من حيث TVL، مقابل 1.29 مليار دولار لدى Jito. كما وثّقت Messari هذا التحول، مشيرة إلى أن حصة Sanctum السوقية ارتفعت 12% على أساس ربعي إلى 18% من إجمالي SOL المراهن به سائلًا.
تشمل خريطة LST الأوسع في Solana حتى سبتمبر 2026:
- Sanctum: نحو 2.33 مليار $ من TVL. بنية تحتية لـ LST الخاصة بالمدققين، بما في ذلك رموز مميزة لـ ETF والخزينة.
- Jito Liquid Staking: نحو 1.29 مليار $ من TVL. يظل JitoSOL أكبر LST منفرد وكان رائدًا في مشاركة مكافآت MEV على Solana.
- Binance Staked SOL: نحو 1.0 مليار $ من TVL. إن bnSOL هو LST صادر عن منصة تداول ويدعمه توزيع مركزي واسع.
- Jupiter Staked SOL: نحو 605 مليون $ من TVL. إن jupSOL هو رمز مميز لمدقق بُني عبر Sanctum مع عمولة مدعومة.
- Marinade: نحو 287 مليون $ من TVL. إن mSOL هو أول LST على Solana، ويحمل شهادة SOC 2 ولديه منتجات مؤسسية.
لا يزال JitoSOL يُعد المعيار المرجعي في العائد بفضل MEV. فقد سجّل مجمع الستيكينغ الخاص به متوسط APY للعرض قرابة 4.85 إلى 5.5% في سبتمبر، مع إضافة إكراميات MEV إلى مكافآت التضخم الأساسية. للاطلاع على نظرة تفصيلية على البروتوكول، راجع دليلنا عن Jito وJitoSOL، أو قارن بين مقدمي الخدمة في قائمتنا لأفضل منصات الستيكينغ على Solana.
6. صناديق ETF الفورية لـ Solana في الولايات المتحدة تقترب من 1.6 مليار دولار من التدفقات التراكمية
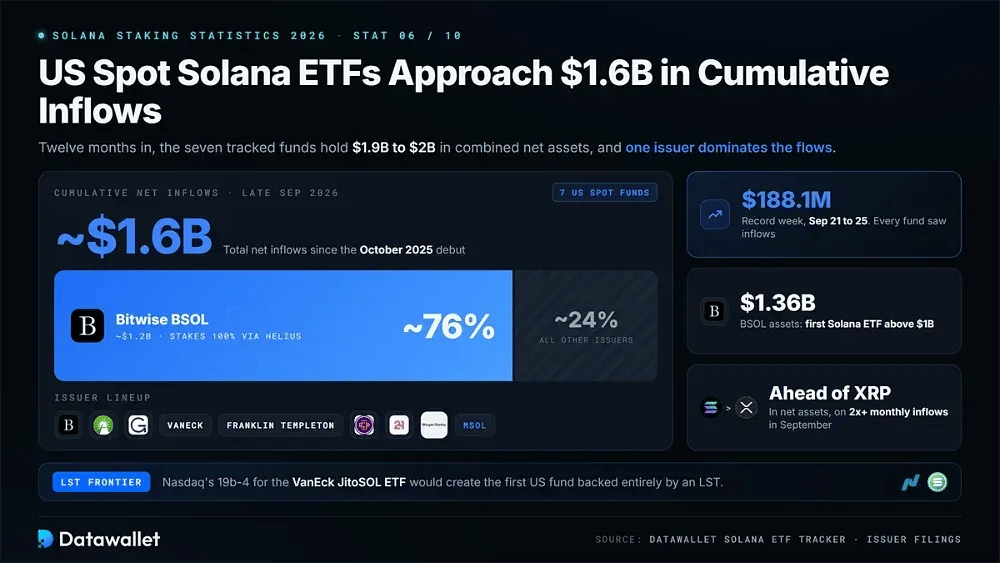
شهد سبتمبر 2026 تسارعًا جديدًا في تدفقات صناديق ETF الخاصة بـ Solana. فقد جذبت الصناديق الفورية الأمريكية السبعة المتتبعة رقمًا قياسيًا بلغ 188.1 مليون دولار خلال الأسبوع من 21 سبتمبر إلى 25، وهو أقوى أسبوع لها منذ الإطلاق، وسجل كل منتج تدفقات إيجابية. تتوفر الأرقام اليومية في متتبع صناديق ETF الخاصة بـ Solana لدينا.
وضع سوق صناديق ETF الخاصة بـ Solana في الولايات المتحدة بعد اثني عشر شهرًا:
- التدفقات التراكمية: بلغ إجمالي صافي التدفقات الداخلة نحو 1.6 مليار دولار بحلول أواخر سبتمبر، فيما تراوح إجمالي صافي الأصول مجتمعةً بين 1.9 مليار دولار و2 مليار دولار.
- هيمنة Bitwise: يمثل BSOL نحو 1.2 مليار دولار من التدفقات التراكمية، أي ما يقارب 76% من الفئة، ويضع 100% من حيازاته في الستيكينغ عبر مدققين من Helius.
- معلم في الأصول: تجاوز BSOL 1.36 مليار دولار من الأصول، ليصبح أول صندوق ETF لـ Solana يتخطى 1 مليار دولار بعد أقل من عام على إطلاقه في أكتوبر 2025.
- التفوق على XRP: تقدمت صناديق ETF الخاصة بـ Solana على منتجات XRP في صافي الأصول خلال سبتمبر، بدعم من تدفقات شهرية تجاوزت ضعف إجمالي منافستها.
- عمق الجهات المصدرة: تكمل Fidelity وGrayscale وVanEck وFranklin Templeton وCanary و21Shares وصندوق MSOL التابع لـ Morgan Stanley تشكيلة أوسع وأكثر تنافسية من الجهات المصدرة.
- آفاق LST: سيؤسس طلب Nasdaq بموجب 19b-4 الخاص بـ صندوق VanEck JitoSOL ETF أول صندوق أمريكي مدعوم بالكامل برمز مميز للستيكينغ السائل.
7. أول تصويت حوكمة ملزم في Solana يضاعف معدل تراجع التضخم
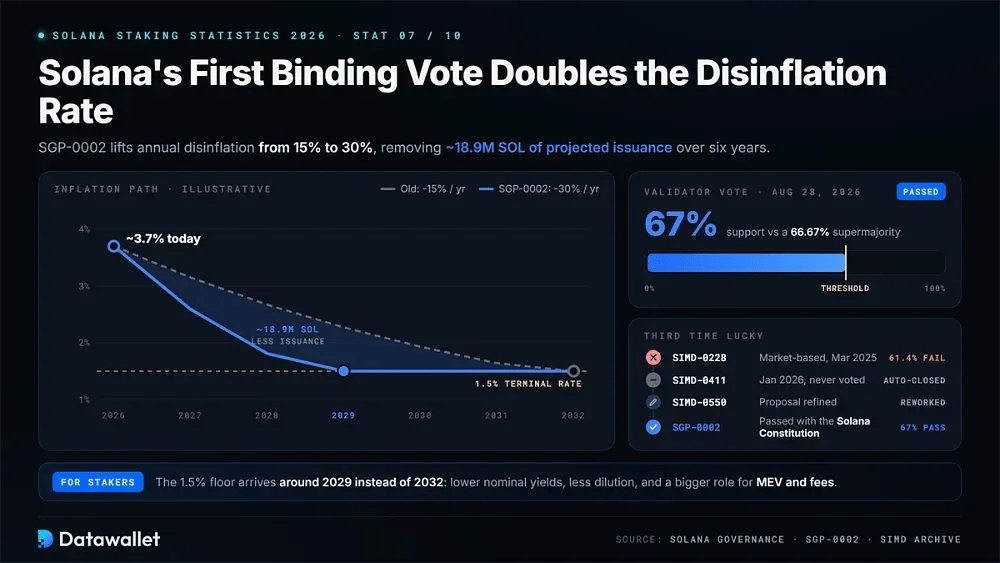
توصل نقاش التضخم الممتد لسنوات في Solana إلى قرار في 28 أغسطس 2026. فقد وافق المدققون على SGP-0002، المسمى Double Disinflation، بدعم بلغ 67%، أي أعلى بقليل من عتبة الأغلبية العظمى البالغة 66.67%. ويضاعف الإجراء التراجع السنوي للتضخم من 15 إلى 30% ويزيل نحو 18.9 مليون SOL من الإصدار المتوقع على مدى ست سنوات.
جاءت الموافقة في المحاولة الثالثة. فقد حصل نموذج SIMD-0228 القائم على السوق على دعم بلغ 61.4% وفشل في مارس 2025. أما SIMD-0411 فأُغلق تلقائيًا في يناير 2026 دون تصويت. ثم جرى تنقيح المقترح عبر SIMD-0550 وأُعيد تقديمه باسم SGP-0002 ضمن عملية الحوكمة الرسمية في Solana، وتم تمريره إلى جانب دستور Solana المصدّق عليه.
ماذا يعني الجدول الزمني المتسارع للمستخدمين الذين يقومون بالستيكينغ:
- معدل نهائي أسرع: من المتوقع بلوغ الحد الأدنى للتضخم البالغ 1.5% نحو عام 2029 بدلًا من 2032، مما يقصّر فترة العوائد المرتفعة الممولة من التضخم.
- انخفاض العوائد الاسمية: تتراجع المكافآت المبنية على الإصدار بنحو ضعف الوتيرة السنوية السابقة، فيما تبقى المكافآت المكتسبة بالفعل غير متأثرة بالصيغة المعاد تثبيتها.
- تحسن العوائد الحقيقية: يؤثر انخفاض التخفيف على غير المشاركين في الستيكينغ بدرجة أقل، بينما يدعم تراجع ضغط البيع من المدققين صورة المعروض طويلة الأجل لـ SOL.
- ازدياد وزن MEV: مع تراجع الإصدار، تشكل رسوم الأولوية وإكراميات MEV حصة أكبر من إيرادات المدقق، مما يزيد أهمية اختيار المدقق.
- سابقة في الحوكمة: أصبح SGP-0002 أول تصويت ملزم على السلسلة في Solana، وأرسى العملية الخاصة بالتغييرات النقدية وتغييرات البروتوكول مستقبلًا.
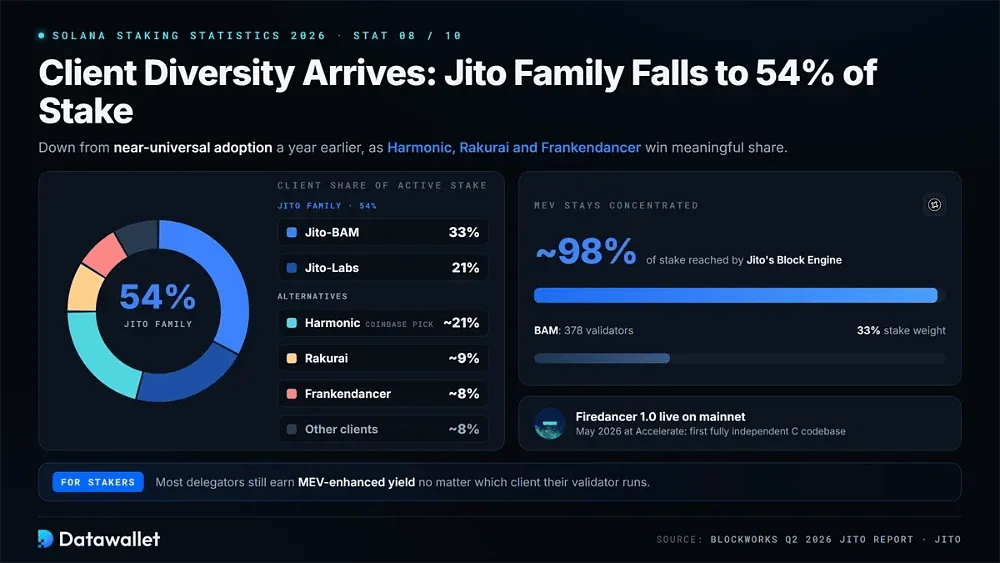
8. وصول تنوع العملاء: عائلة Jito تتراجع إلى 54% من الحصص المستخدمة في الستيكينغ
لم تعد Solana تعتمد على عميل واحد مهيمن. يضع تقرير Blockworks عن Jito للربع 2 من 2026 عائلة عملاء Jito عند نحو 54% من الحصة النشطة. ويشكل Jito-BAM ما نسبته 33% وJito-Labs 21% إضافية، وهو تراجع كبير مقارنة بالاعتماد شبه الشامل قبل عام.
تحتل العملاء البديلة الآن حصصًا ملموسة. يمثل Harmonic، المجدول الذي تفضله Coinbase والمتوافق مع المؤسسة، نحو 21% من الحصة. ويستحوذ Rakurai على نحو 9%، بينما يقترب Frankendancer من 8%. وقد أُطلق Firedancer 1.0 على شبكة رئيسية في مايو 2026 خلال Solana Accelerate، ليمنح المدققين للمرة الأولى قاعدة شفرة مستقلة بالكامل بلغة C. ويغطي شرحنا عن Firedancer هذا التحديث بمزيد من التفصيل.
لا يزال توزيع MEV أكثر تركّزًا بكثير. فما زال Block Engine من Jito يصل إلى نحو 98% من إجمالي الحصة، بينما توسع Block Assembly Marketplace الخاص به ليشمل 378 مدققًا و33% من وزن الحصة. ونتيجة لذلك، يحصل معظم المشاركين في الستيكينغ على عائد معزز بـ MEV بغض النظر عن العميل الذي يستخدمه مدققهم.
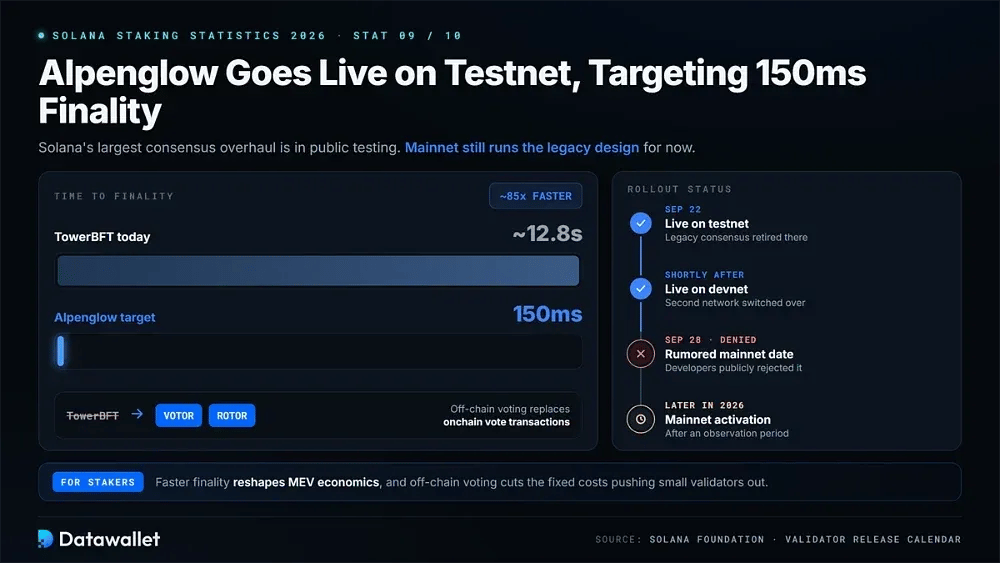
9. Alpenglow يبدأ العمل على شبكة الاختبار بهدف نهائية خلال 150ms
انتقل أكبر تغيير في آلية الإجماع في Solana إلى الاختبار العام. يستبدل Alpenglow تصويت TowerBFT ببروتوكولي Votor وRotor، وقد فُعّل على شبكة الاختبار في 22 سبتمبر وعلى شبكة التطوير بعد ذلك بقليل. وتم إيقاف نظام الإجماع القديم على تلك الشبكات، بينما تواصل الشبكة الرئيسية استخدام التصميم الحالي.
تقدمت التوقعات لفترة وجيزة على الإطلاق الفعلي. فقد أدرج تقويم إصدارات المدققين تاريخ 28 سبتمبر لاستئناف تفعيل الميزات، مما أثار تكهنات حول تحول وشيك إلى الشبكة الرئيسية. نفى المطورون التاريخ علنًا، وكررت مؤسسة Solana أن Alpenglow لا يزال في المسار الصحيح للوصول إلى الشبكة الرئيسية في وقت لاحق من 2026 بعد فترة مراقبة.
للتغيير عواقب مباشرة على المشاركين في الستيكينغ. إذ إن خفض زمن النهائية من نحو 12.8 ثانية إلى هدف يبلغ 150 ميلي ثانية يغير اقتصاديات MEV. كما أن الانتقال من معاملات التصويت على السلسلة إلى التصويت المباشر خارج السلسلة يخفض أيضًا نفقات التصويت الثابتة التي كانت تدفع المدققين الأصغر خارج المجموعة النشطة.
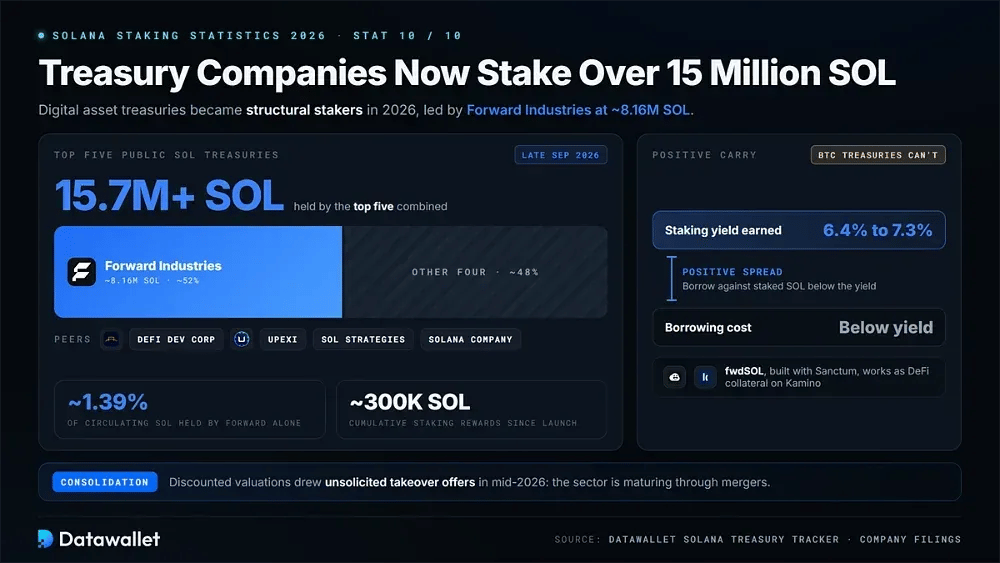
10. شركات الخزينة المشفرة تضع الآن أكثر من 15 مليون SOL في الستيكينغ
أصبحت شركات خزينة الأصول الرقمية جزءًا بنيويًا من الستيكينغ على Solana خلال 2026. فقد رفعت Forward Industries حيازاتها إلى نحو 8.16 مليون SOL بحلول 21 سبتمبر 2026، وتضع فعليًا كامل هذه الكمية في الستيكينغ. وفي الوقت نفسه، تحتفظ أكبر خمس خزائن عامة لـ SOL مجتمعةً بأكثر من 15.7 مليون SOL. ويتابع متتبع خزائن Solana لدينا القائمة الكاملة.
لماذا يهم الستيكينغ لدى شركات خزينة الأصول الرقمية (DAT) بالنسبة للشبكة:
- حصة المعروض: تسيطر Forward وحدها على نحو 1.39% من SOL المتداول، ما يجعلها أكبر مركز SOL معلن بين الشركات المدرجة في العالم.
- حصة متراكمة: منذ الإطلاق، حققت الشركة نحو 300,000 SOL من مكافآت الستيكينغ التراكمية، ما زاد مركزها دون تدفقات رأسمالية خارجة إضافية.
- إصدار LST: عملت Forward مع Sanctum لإصدار fwdSOL، وهو رمز مميز للستيكينغ السائل يحمل علامة الخزينة ويمكن استخدامه كضمان في DeFi على منصات منها Kamino.
- فارق إيجابي: تقترض الخزائن مقابل SOL الموضوع في الستيكينغ بأسعار أقل من عائد الستيكينغ لديها البالغ 6.4 إلى 7.3%، وهو هيكل لا تستطيع خزائن بيتكوين استخدامه.
- الشركات النظيرة: تتبع DeFi Development Corp وUpexi وSOL Strategies وSolana Company نماذج مشابهة للتجميع والستيكينغ على نطاق أصغر.
- مرحلة الدمج: أدت تقييمات DAT المخفضة إلى عروض استحواذ غير مطلوبة في منتصف 2026، مما يشير إلى أن القطاع ينضج عبر عمليات الدمج لا عبر دخول لاعبين جدد.
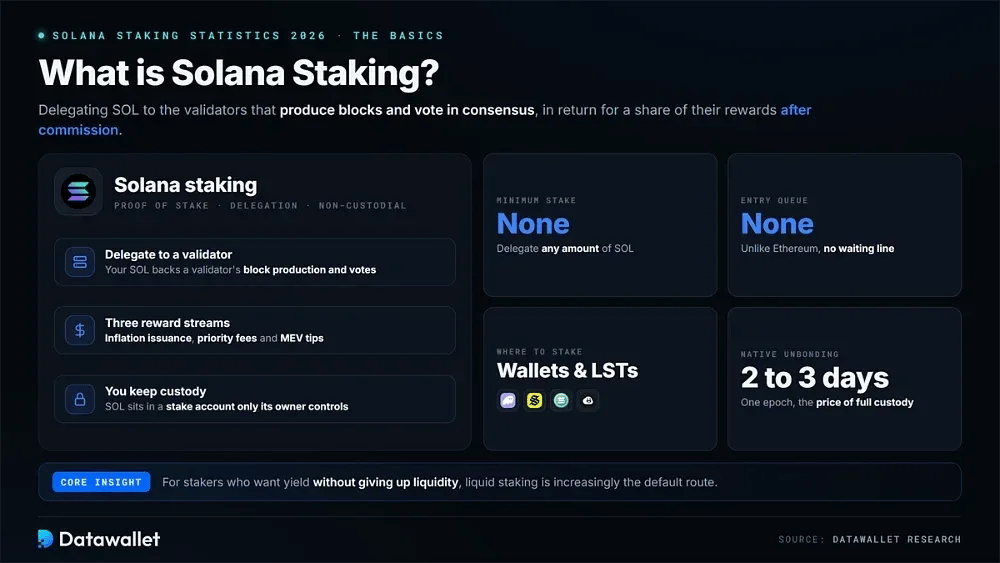
ما هو الستيكينغ على Solana؟
يعني الستيكينغ على Solana تفويض SOL إلى مدققين مسؤولين عن إنتاج الكتل والتصويت في الإجماع. وفي المقابل، يحصل المدققون على إصدار التضخم ورسوم أولوية المعاملات وإكراميات MEV. وتُمرر هذه المكافآت إلى المفوِّضين بعد خصم العمولة. والترتيب غير احتجازي لأن SOL يبقى داخل حساب ستيك لا يتحكم فيه سوى مالكه.
على عكس إيثريوم، لا تفرض Solana حدًا أدنى للستيك ولا توجد فيها قائمة انتظار للدخول. يمكن للمستخدمين تفويض أي كمية من SOL إلى مدقق عبر محافظ مثل Phantom أو Solflare، أو منصة الستيكينغ على Solana، أو بروتوكول LST. يقارن دليلنا لأفضل محافظ Solana بين الواجهات المتاحة.
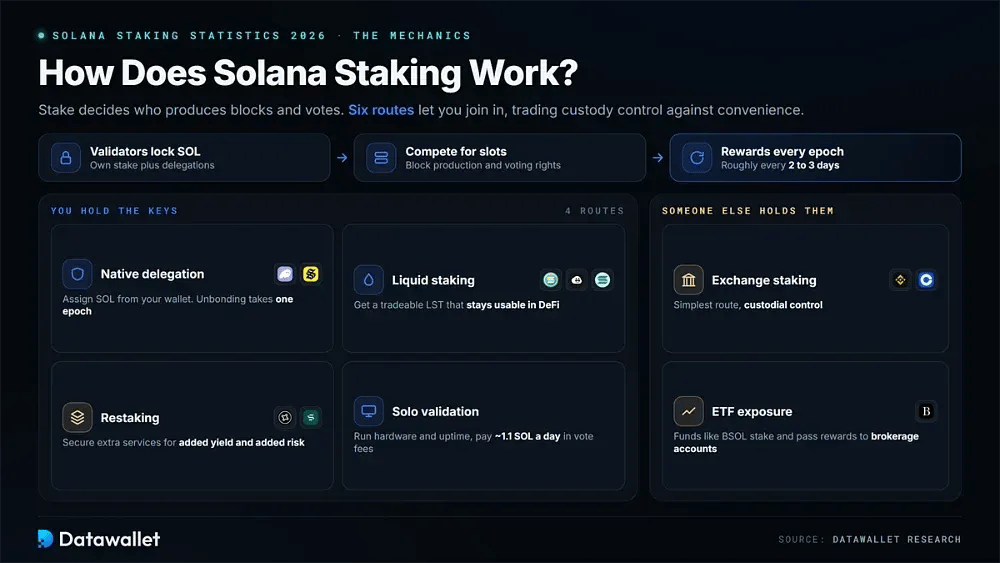
يختار معظم المستخدمين حاليًا بين ثلاثة مسارات. يوفر التفويض الأصلي أكبر قدر من التحكم في الحفظ لكنه يتطلب فترة فك ارتباط من يومين إلى ثلاثة أيام. ويتيح الستيكينغ السائل الخروج الفوري مع إبقاء رأس المال قابلًا للاستخدام في DeFi. وتوفر الصيغ المنظمة مثل صناديق ETF للستيكينغ انكشافًا عبر حساب وساطة. وبالنسبة للمستخدمين الذين يريدون عائدًا دون التخلي عن السيولة، أصبح الستيكينغ السائل الخيار الافتراضي بصورة متزايدة.
كيف يعمل الستيكينغ على Solana؟
تستخدم Solana إجماع إثبات الحصة. يقوم المدققون بقفل SOL الخاص بهم، ويقبلون الحصة المفوضة، ويستخدمون هذه الحصة المجمعة للتنافس على فترات إنتاج الكتل وحقوق التصويت. وتُوزع المكافآت على المفوِّضين في كل حقبة (epoch)، وتستمر نحو يومين إلى ثلاثة أيام.
الطرق الرئيسية للستيكينغ بعملة SOL في 2026:
- التفويض الأصلي: فوّض SOL مباشرة إلى مدقق من محفظتك. يبقى حساب الحصة تحت سيطرتك، ويستغرق فك الارتباط حقبة كاملة واحدة.
- الستيكينغ السائل: أودِع SOL لدى Jito أو Sanctum أو Marinade أو Jupiter مقابل LST قابل للتداول يراكم المكافآت مع بقائه متاحًا في مختلف تطبيقات DeFi.
- الستيكينغ عبر منصة تداول: تختار خدمات مثل Binance أو Coinbase المدققين نيابةً عنك، وتوفر بساطة أكبر مقابل حفظ حافظ لعملاتك.
- إعادة الستيكينغ: ضع SOL أو LSTs في خزائن Jito Restaking أو Solayer لتأمين خدمات إضافية والسعي إلى عائد إضافي مع تحمل طبقة أخرى من المخاطر.
- الانكشاف عبر صناديق ETF: تقوم المنتجات الفورية مثل BSOL بعمل ستيكينغ لكامل حيازاتها من SOL عبر مدققين محددين، وتمرر صافي المكافآت إلى المساهمين عبر حسابات الوساطة.
- التدقيق الفردي: شغّل مدققك الخاص باستخدام حصتك الشخصية والتفويضات، مع تغطية متطلبات الأجهزة والتزامات التشغيل المستمر ورسوم التصويت اليومية التي تبلغ نحو 1.1 SOL.
كيف تقوم المؤسسات بالستيكينغ لعملة SOL في 2026
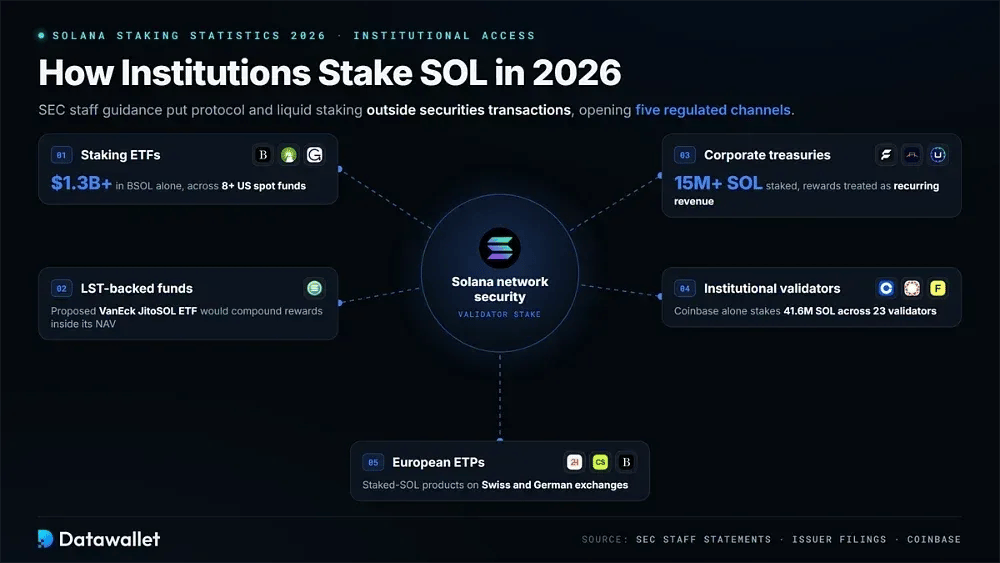
تغيّر وصول المؤسسات إلى الستيكينغ على Solana بشكل كبير بين 2025 و2026. أوضحت إرشادات موظفي SEC أن الستيكينغ على مستوى البروتوكول والستيكينغ السائل لا يندرجان عمومًا ضمن معاملات الأوراق المالية، مما سمح بهياكل منتجات توجّه رأس المال المنظم إلى المدققين.
تمتد منظومة الستيكينغ المؤسسي الآن عبر خمس قنوات متمايزة:
- صناديق ETF للستيكينغ: تودع أكثر من ثمانية صناديق فورية أمريكية ممتلكاتها في الستيكينغ عبر مدققين محترفين، ويوجّه BSOL وحده أكثر من 1.3 مليار دولار من الأصول نحو أمان الشبكة.
- الصناديق المدعومة بـ LST: سيحتفظ صندوق VanEck JitoSOL ETF المقترح برمز مميز للستيكينغ السائل مباشرة، مما يتيح تراكم المكافآت ضمن صافي قيمة أصوله.
- خزائن الشركات: تودع شركات DAT مجتمعةً أكثر من 15 مليون SOL في الستيكينغ وتعامل مكافآت المدققين كإيراد متكرر يزيد حيازاتها لكل سهم.
- المدققون المؤسسيون: تشغّل Coinbase وHelius وFigment وGalaxy وP2P بنية تحتية خضعت لتدقيق SOC 2. تودع Coinbase وحدها 41.6 مليون SOL في الستيكينغ عبر 23 مدققًا.
- منتجات ETPs الأوروبية: تقدم 21Shares وCoinShares وBitwise منتجات SOL المودعة في الستيكينغ في البورصات السويسرية والألمانية، ما يوسع التعرض لعائد الستيكينغ إلى حسابات الوساطة خارج الولايات المتحدة.
الستيكينغ على Solana مقابل الستيكينغ على إيثريوم
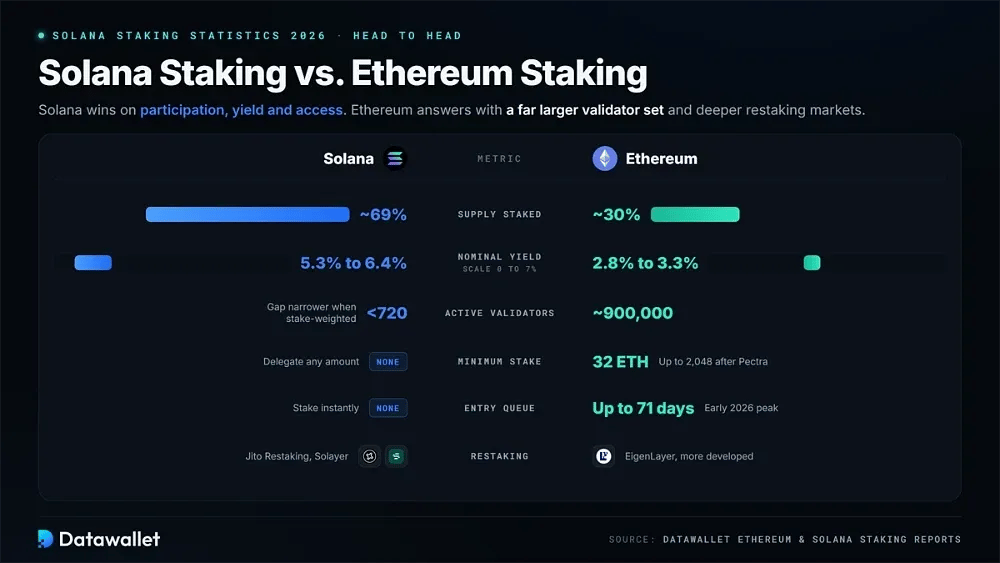
تعتمد كل من Solana وإيثريوم على إثبات الحصة، رغم أن نماذج الستيكينغ لديهما تختلف كثيرًا. تدعم Solana التفويض دون حد أدنى، ولا توجد فيها قائمة انتظار للدخول، وتوفر سيولة فورية عبر LSTs. أما إيثريوم، في المقابل، فلديها مجموعة مدققين أكبر بكثير وأسواق إعادة الستيكينغ أكثر تطورًا.
نحو 69% من معروض Solana مودع في الستيكينغ، وهي نسبة أعلى بكثير من نسبة إيثريوم التي تبلغ نحو 30% من المعروض المودع في الستيكينغ. كما أن العوائد الاسمية على Solana أعلى وتبلغ 5.3 إلى 6.4%، مقارنة بنحو 2.8 إلى 3.3% على إيثريوم. أما المقايضة في Solana فهي تركّز المدققين: أقل من 720 مدقق نشط مقابل نحو 900,000 على إيثريوم، مع أن الفارق أضيق بكثير عند القياس بحسب اللامركزية الموزونة بالحصص.
يتطلب مدققو إيثريوم هيكليًا 32 ETH، أو ما يصل إلى 2,048 بعد ترقية Pectra، ويجب أن يمروا بطوابير دخول بلغت 71 يومًا في أوائل 2026. ويتوفر إعادة الستيكينغ على الشبكتين عبر EigenLayer على إيثريوم وJito Restaking إضافة إلى Solayer على Solana. ويقدم تقريرنا عن إحصاءات الستيكينغ على إيثريوم المقارنة الكاملة.
كم ستربح من الستيكينغ على Solana؟
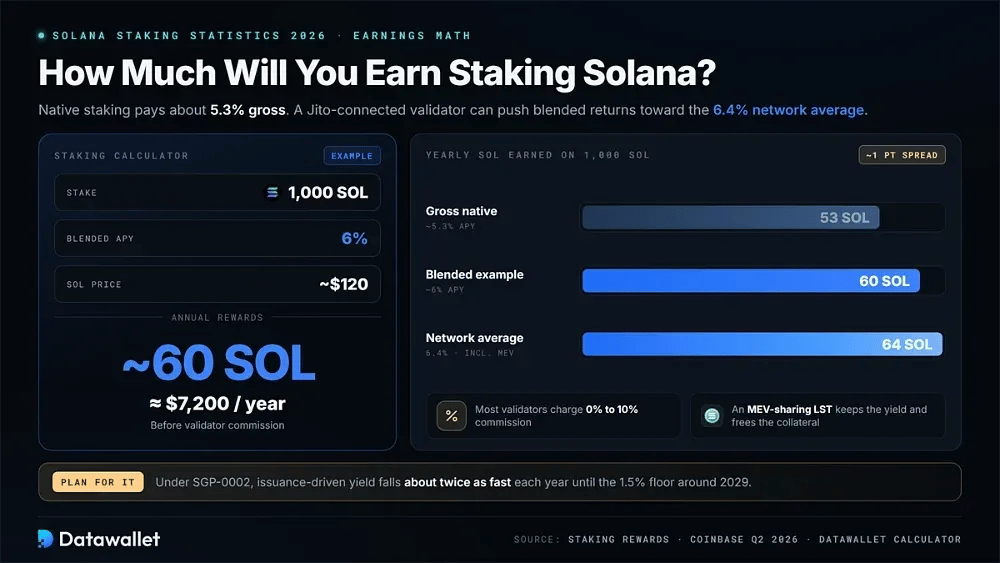
يحقق الستيكينغ الأصلي على Solana حاليًا نحو 5.3% إجماليًا قبل العمولة، ويفرض معظم المدققين عمولة تتراوح بين 0% و10%. ويمكن لإكراميات MEV من مدقق متصل بـ Jito أن ترفع العوائد المدمجة نحو متوسط الشبكة البالغ 6.4% كما قاسته Coinbase خلال الربع 2 من 2026. لذلك قد يغيّر اختيار المدقق العائد المتحقق بنقطة مئوية كاملة.
عند APY مدمج قدره 6%، فإن إيداع 1,000 SOL في الستيكينغ سيولّد نحو 60 SOL سنويًا قبل العمولة. وبالأسعار الأخيرة القريبة من 120 $، يعادل ذلك نحو 7,200 $. ويمكن لاستخدام LST يشارك MEV أن يحافظ على هذا العائد مع إبقاء الرموز المميزة متاحة كضمان، وهو هيكل نتناوله في دليل الستيكينغ بالرافعة المالية.
يمكنك نمذجة افتراضات مختلفة باستخدام حاسبة الستيكينغ للعملات المشفرة. ويجب أيضًا إدراج مسار انكماش التضخم. فبعد الموافقة على SGP-0002، ينخفض العائد المرتبط بالإصدار بسرعة تقارب الضعف كل عام حتى يصل المعدل النهائي البالغ 1.5% نحو 2029، ما يزيد حصة إجمالي العوائد التي توفرها MEV والرسوم ذات الأولوية.
المزايا والعيوب للستيكينغ على Solana
تجمع Solana بين بعض من أعلى العوائد المعدلة بالمشاركة في إثبات الحصة ومقايضات هيكلية مهمة. يلخص الجدول العوامل الرئيسية التي ينبغي مراعاتها قبل تفويض SOL.
توقعات الستيكينغ على Solana من 2026 إلى 2027
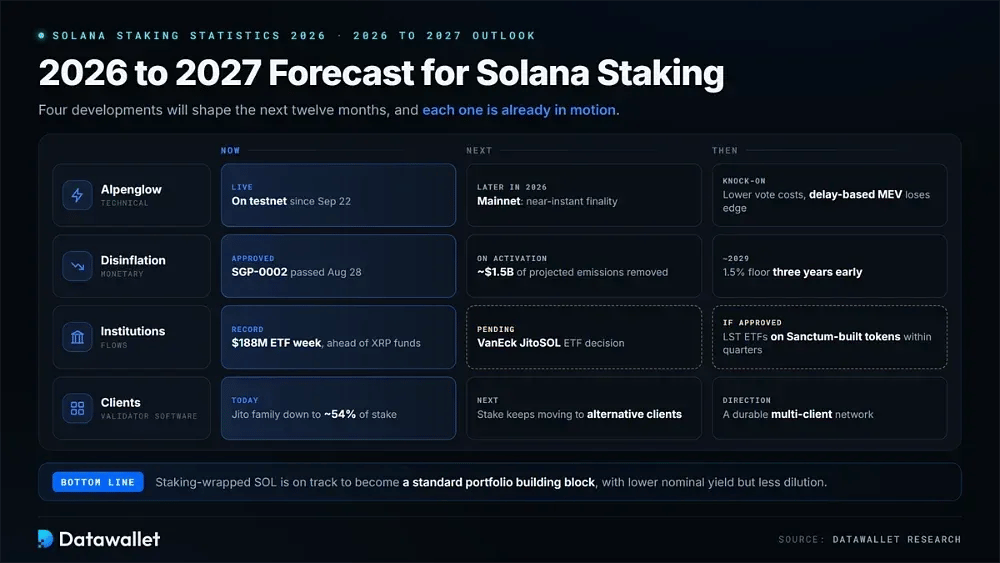
ستشكل أربعة تطورات الستيكينغ على Solana خلال الاثني عشر شهراً المقبلة. لا يزال Alpenglow بحاجة إلى الوصول إلى الشبكة الرئيسية، بينما يغيّر جدول تراجع التضخم المعتمد حديثاً اقتصاديات المكافآت. وتواصل التدفقات المؤسسية تعمقها، ويتجه نظام المدققين أكثر نحو بنية متعددة العملاء.
يُعد Alpenglow أكبر متغير تقني. فالترقية تعمل بالفعل على شبكة الاختبار، وتستهدف المؤسسة إطلاق الشبكة الرئيسية في وقت لاحق من 2026. وينبغي للمستخدمين توقع نهائية شبه فورية وتكاليف تصويت أقل بكثير للمدققين. كما ستتغير اقتصاديات MEV مع فقدان استراتيجيات الترتيب القائمة على التأخير بعضاً من ميزتها.
انتقلت السياسة النقدية بالفعل إلى مسار أكثر انحدارًا. عند تفعيل SGP-0002، تُعاد معايرة معادلة التضخم عند فتحة التحويل، ما يلغي نحو 1.5 مليار دولار من الإصدارات المستقبلية المتوقعة ويقدّم معدل الإصدار النهائي بثلاث سنوات. يحصل أصحاب الستيكينغ على عوائد اسمية أقل مقابل تخفيف أقل للحصص وأصل أكثر ندرة.
في المقابل، استمر الزخم المؤسسي ولم يتراجع. فقد جاء أسبوع قياسي لصناديق ETF بقيمة 188 مليون دولار في سبتمبر، بينما تفوقت منتجات Solana على صناديق XRP في صافي الأصول، ولا يزال قرار VanEck JitoSOL معلقًا. تشير هذه التطورات معًا إلى أن SOL المغلّف بالستيكينغ قد يصبح لبنة أساسية في المحافظ الاستثمارية. وإذا وافقت الجهات التنظيمية على أول ETF مدعوم بـ LST، فمن المرجح أن يكرر المُصدِرون النموذج عبر رموز مميزة مبنية على Sanctum خلال بضعة أرباع سنوية.
مخاطر الستيكينغ لعملة SOL
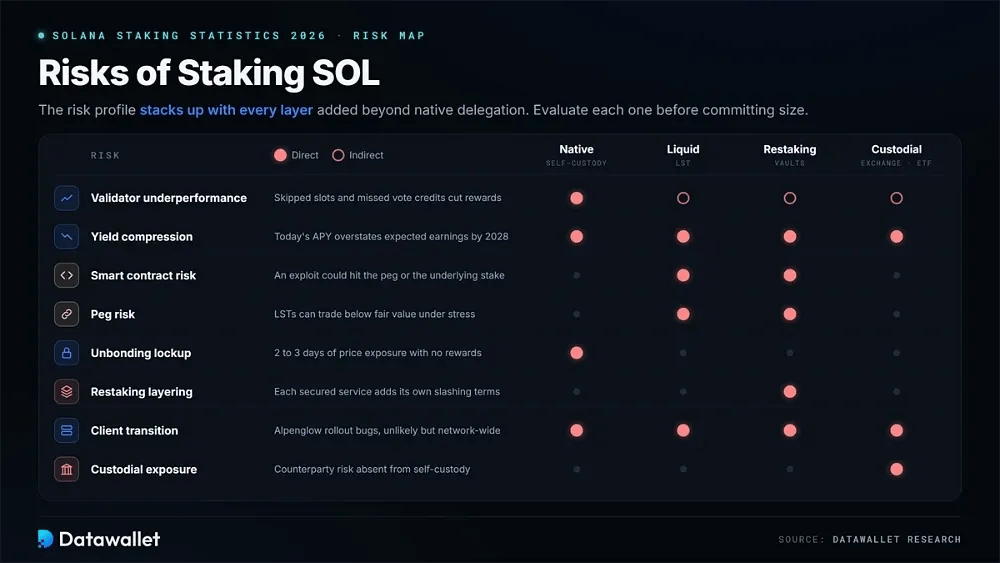
يتسع نطاق المخاطر عندما ينتقل مركز الستيكينغ من التفويض الأصلي إلى الستيكينغ السائل أو إعادة الستيكينغ أو الاستراتيجيات ذات الرافعة. وينبغي تقييم كل طبقة إضافية على حدة قبل تخصيص مبالغ كبيرة.
أبرز المخاطر الواجب تقييمها قبل ستيكينغ SOL:
- ضعف أداء المدقق: يؤدي ضعف وقت التشغيل أو ارتفاع معدلات التخطي أو فوات أرصدة التصويت إلى خفض المكافآت مباشرة. راقب لوحات أداء المدققين وأعد التفويض عند الحاجة.
- انضغاط العائد: يقلل جدول تراجع التضخم المزدوج المعتمد المكافآت القائمة على الإصدار بشكل ملموس كل عام، ما يعني أن APY المعلن اليوم يبالغ في تقدير الأرباح المتوقعة بحلول 2028.
- مخاطر العقد الذكي: تعتمد LSTs وخزائن إعادة الستيكينغ على شيفرة مدققة لكنها غير مثالية، وقد يؤثر أي استغلال على الربط أو على الحصة الأساسية.
- مخاطر فقدان الربط: في ظل ضغط السيولة، قد تُتداول LSTs بأقل من قيمتها العادلة مقابل SOL، ما يضطر البائعين إلى قبول خصم أو انتظار فترة فك الربط.
- قفل فك الارتباط: يتطلب إلغاء الستيكينغ الأصلي حقبة كاملة، ما يعرّض الحائزين لتحركات الأسعار لنحو يومين إلى ثلاثة أيام دون كسب مكافآت.
- تراكب إعادة الستيكينغ: تتحمل الأصول المعاد ترهينها مخاطر العقد لكل بروتوكول، إضافة إلى شروط العقوبات المرتبطة بكل خدمة مؤمّنة بالحصة.
- مخاطر انتقال العملاء: يخلق إطلاق Alpenglow على الشبكة الرئيسية والانتقال الأوسع إلى تعدد العملاء فترات ترقية قد تكون لأي أخطاء فيها، وإن كانت غير مرجحة، آثار على مستوى الشبكة بأكملها.
- التعرض للحفظ: يُدخل الستيكينغ عبر منصة تداول وأغلفة ETF مخاطر الطرف المقابل، وهي غير موجودة مع التفويض الأصلي ذاتي الحفظ.
الخلاصة
يختلف الستيكينغ على Solana في أواخر 2026 هيكلياً عمّا كان عليه قبل عام. فقد أصبحت مجموعة المدققين أصغر وأفضل رسملة، بينما أنهى التنوع الفعلي في العملاء احتكار Jito. كما غيّر أول تصويت حوكمة ملزم على السلسلة في Solana السياسة النقدية. ولا يزال التفويض الأصلي يوفر أساس أمن الشبكة، رغم أن معظم النمو يحدث عبر الأغلفة.
تجذب هذه الأغلفة رؤوس أموال كبيرة. فتدفقات ETF تقترب من 1.6 مليار دولار، وتقوم شركات الخزينة المشفرة بعمل الستيكينغ لمراكز SOL بعشرات الملايين، ويطوّر مُصدِرو LST رموزًا مميزة خاصة بالمؤسسات. وقد جعلت هذه القنوات معًا عائد الستيكينغ المنتج المؤسسي الأوضح لدى Solana.
سيحدد التنفيذ ما سيأتي لاحقاً. لا يزال Alpenglow بحاجة إلى نشر نظيف على الشبكة الرئيسية، وسيختبر جدول تراجع التضخم المتسارع ما إذا كانت MEV والرسوم قادرة على تعويض انخفاض الإصدار. كما يجب على الجهات التنظيمية أن تقرر ما إذا كان يمكن إدراج رموز مميزة للستيكينغ السائل داخل صناديق ETF. وسيحقق المستخدمون الموزعون عبر هذه التحولات، بدلاً من التمسك بـ APY الحالي، أفضل النتائج.