قارن بين أفضل منصات الستيكينغ على Solana
1. Bybit
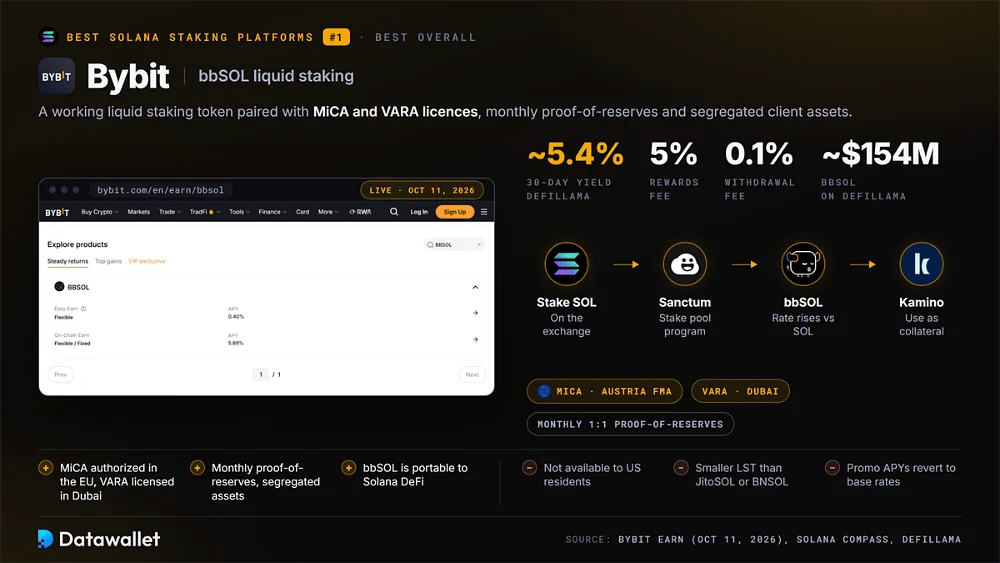
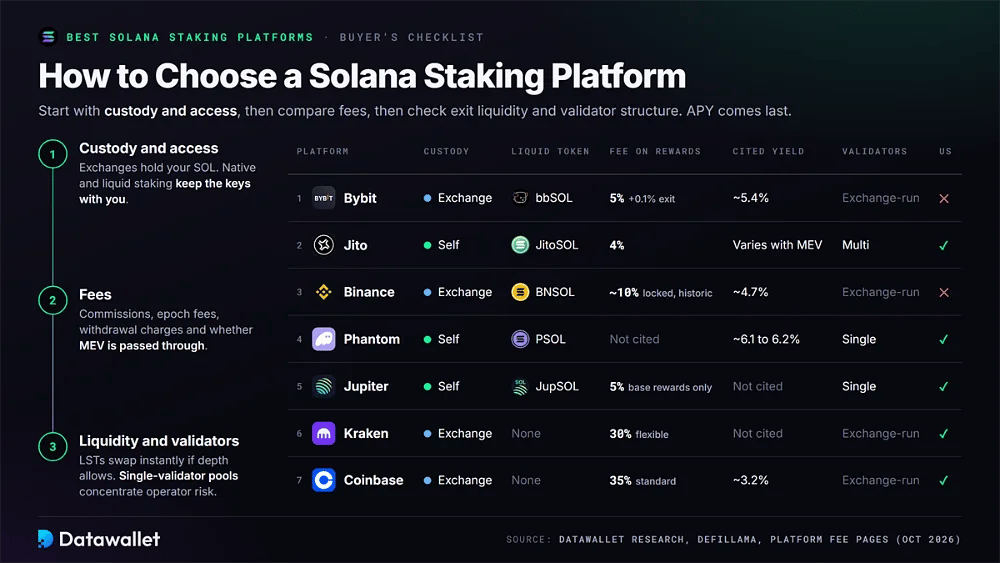
تحتفظ Bybit بالمركز الأول لأنها تجمع بين منتج ستيكينغ سائل يعمل بكفاءة وسجل تنظيمي قوي. فلدى Bybit EU ترخيص MiCA من هيئة الأسواق المالية النمساوية (FMA)، بينما تمنح VARA ترخيصًا لكيانها في دبي. كما تنشر منصة التداول إثبات الاحتياطيات شهريًا وتفصل أصول العملاء، وهو تمييز تزداد أهميته بعد انتهاء الفترة الانتقالية لـ MiCA.
يقوم bbSOL على برنامج مجمّع الستيك الخاص بـ Sanctum، ويفرض رسوم مكافآت بنسبة 5% مع رسوم سحب بنسبة 0.1%. ويضع مقياس DefiLlama لمدة 30 يومًا عائده قرب 5.4%. وتظهر المكافآت عبر ارتفاع سعر صرف SOL بدلًا من زيادة رصيد الرمز المميز، ويمكن للحائزين نقل bbSOL خارج منصة التداول لاستخدامه كضمان على Kamino وأسواق الإقراض الأخرى على Solana.
الوصول وحجم السوق هما أبرز التنازلات. فلا تزال Bybit غير متاحة للمقيمين في الولايات المتحدة، ويبقى حجم bbSOL البالغ نحو 154 مليون دولار على DefiLlama أقل بكثير من Jito أو BNSOL. كما أن أسعار Earn الترويجية مؤقتة. واختيار آجال Locked Earn من 7 إلى 60 يومًا يزيل جزءًا كبيرًا من ميزة السيولة التي يوفرها bbSOL. ويغطي مراجعتنا الكاملة لمنصة Bybit الرسوم بالتفصيل.
المزايا
- حاصلة على ترخيص MiCA في الاتحاد الأوروبي وترخيص VARA في دبي.
- إثبات احتياطيات شهري 1:1 مع فصل أصول العملاء.
- يمكن نقل bbSOL إلى Solana DeFi كضمان إقراض.
العيوب
- غير متاحة للمقيمين في الولايات المتحدة.
- LST أصغر من JitoSOL أو BNSOL، مع سيولة أقل على السلسلة.
- تعود APY الترويجية إلى المعدلات الأساسية بعد انتهاء الحملات.
2. Jito
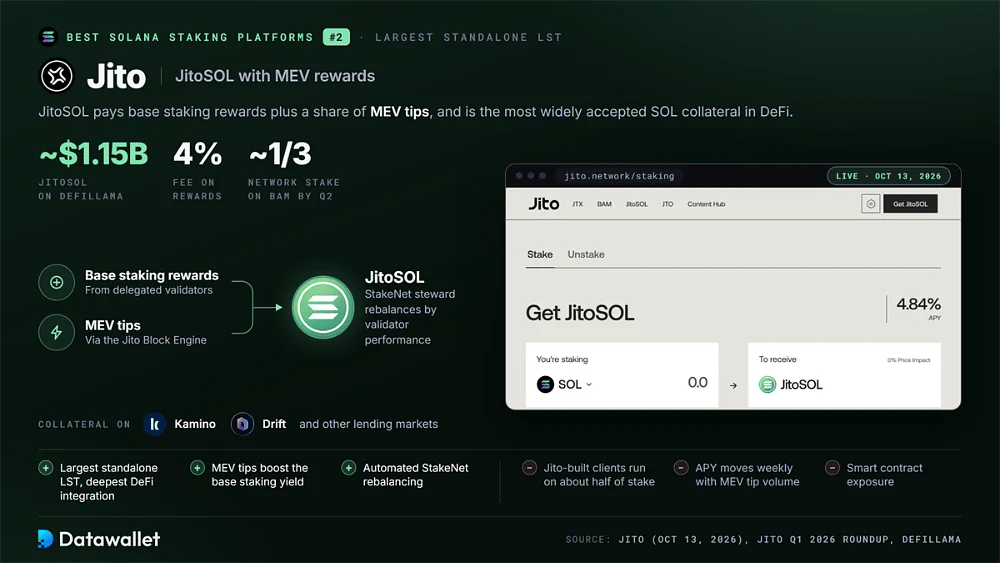
تحتل Jito المركز الثاني إلى حد كبير لأن JitoSOL لا يزال أكبر رمز مميز للستيكينغ السائل المستقل على Solana. ويحتفظ بنحو 1.15 مليار دولار وفق DefiLlama. يوجّه مجمّع الستيك SOL نحو مدققين يستخدمون برمجيات بناء الكتل من Jito، مما يتيح للحائزين الحصول على مكافآت الستيكينغ الأساسية إلى جانب حصة من إكراميات MEV الموجّهة عبر Jito Block Engine.
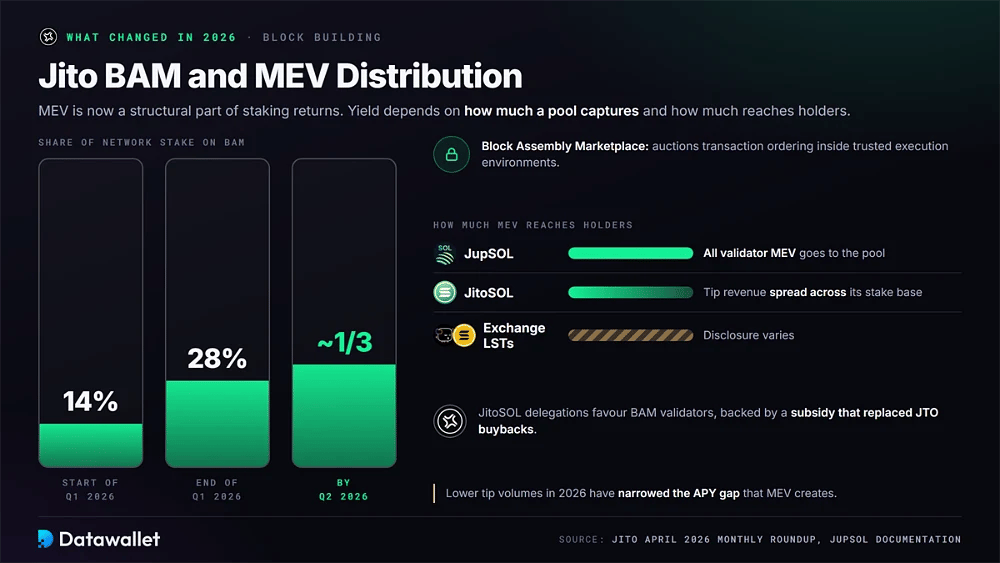
شكّل BAM، وهو Block Assembly Marketplace من Jito، جزءًا كبيرًا من تطوير Jito في 2026. وسجلت بيانات Jito للربع 1 ارتفاع حصة BAM من 14 إلى 28% من الشبكة، ثم بلوغها نحو الثلث بحلول الربع 2. وتفضّل تفويضات JitoSOL مدققي BAM. ويظل الرمز المميز أيضًا من أكثر أشكال ضمان SOL قبولًا على Kamino وDrift وأسواق الإقراض الأخرى.
يأتي هذا الانتشار مع مخاوف من التركّز وملف عائد متغير. فبرمجيات العميل التي طورتها Jito تعمل على نحو نصف الستيك النشط، مما يعيد إحياء النقاش حول المركزية على غرار Lido. كما تُظهر تقارير Jito نفسها تراجع إيرادات الإكراميات مع ضعف النشاط على السلسلة خلال 2026. ويتحمل الحائزون مخاطر العقد الذكي، ويخصم المجمّع 4% من المكافآت.
المزايا
- أكبر LST مستقل على Solana مع أعمق تكامل في DeFi.
- تعزز إكراميات MEV من Jito Block Engine عائد الستيكينغ الأساسي.
- يعيد وكيل StakeNet الآلي توزيع الستيك بحسب أداء المدقق.
العيوب
- تركّز في العميل وبناء الكتل عبر حصة كبيرة من الستيك.
- تتغير APY من أسبوع لآخر بحسب حجم إكراميات MEV.
- التعرض لمخاطر العقد الذكي إلى جانب الستيكينغ الأصلي.
3. Binance
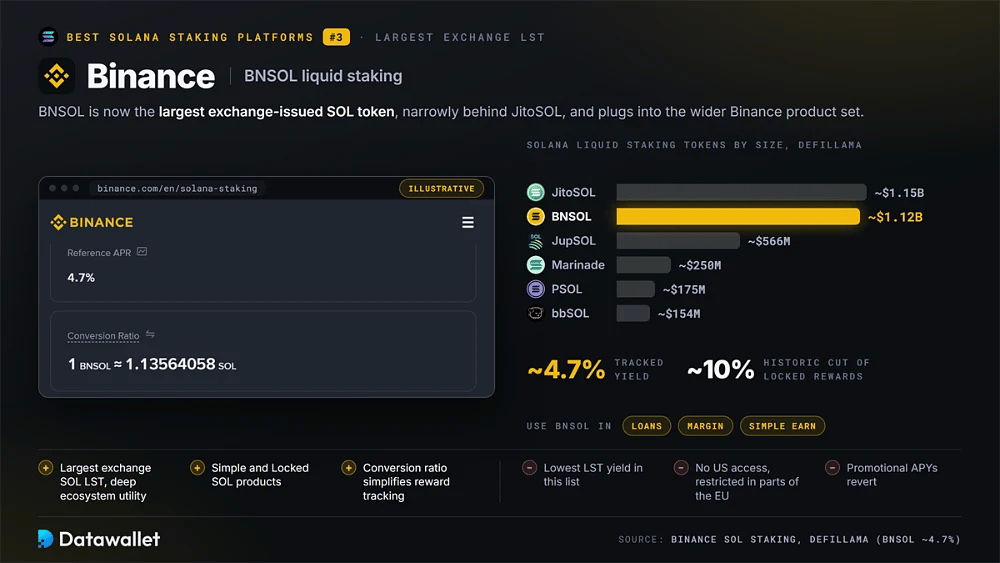
ترتفع Binance إلى المركز الثالث لأن BNSOL أصبح أكبر LST على Solana تصدره منصة تداول. ويحتفظ بنحو 1.12 مليار دولار وفق DefiLlama، متأخرًا بفارق ضئيل عن JitoSOL. وتتراكم المكافآت عبر ارتفاع نسبة تحويل BNSOL إلى SOL، مما يُبقي أرصدة الرمز المميز ثابتة ويلغي المطالبة اليدوية بالمكافآت.
أقوى ميزاتها هي التكامل within منظومة Binance. يمكن استخدام BNSOL مع Binance Loans والهامش وSimple Earn. ويمكن للمستخدمين الذين يفضلون الالتزامات الثابتة اختيار منتجات Locked SOL. تتتبع DefiLlama عائد BNSOL عند نحو 4.7%، وهو أقل من المنتجات المنافسة على السلسلة، ويعكس ذلك جزئيًا عمولة Binance على مكافآت الستيكينغ.
الاختصاص القضائي والرسوم هما القيدان الرئيسيان. لا يزال Binance.com غير متاح للمستخدمين في الولايات المتحدة، ولدى Binance.US تشكيلة منتجات أضيق، ويُقيَّد التسجيل في عدة دول بالاتحاد الأوروبي بموجب قواعد MiCA. وقد اقتطعت Binance تاريخيًا نحو 10% من مكافآت الستيكينغ المقيَّد. كما تميل APY الترويجية إلى التراجع بعد انتهاء حملاتها.
المزايا
- أكبر LST لـ SOL تصدره منصة تداول مع فائدة عميقة في منظومة Binance.
- تناسب منتجات Simple وLocked SOL المبتدئين والمستخدمين النشطين.
- تبسّط نسبة تحويل BNSOL تتبع المكافآت.
العيوب
- أدنى عائد LST في هذه القائمة عند نحو 4.7%.
- غير متاح للمستخدمين في الولايات المتحدة ومقيَّد في أجزاء من الاتحاد الأوروبي.
- تعود APY الترويجية إلى مستوياتها بعد انتهاء الحملات.
4. Phantom
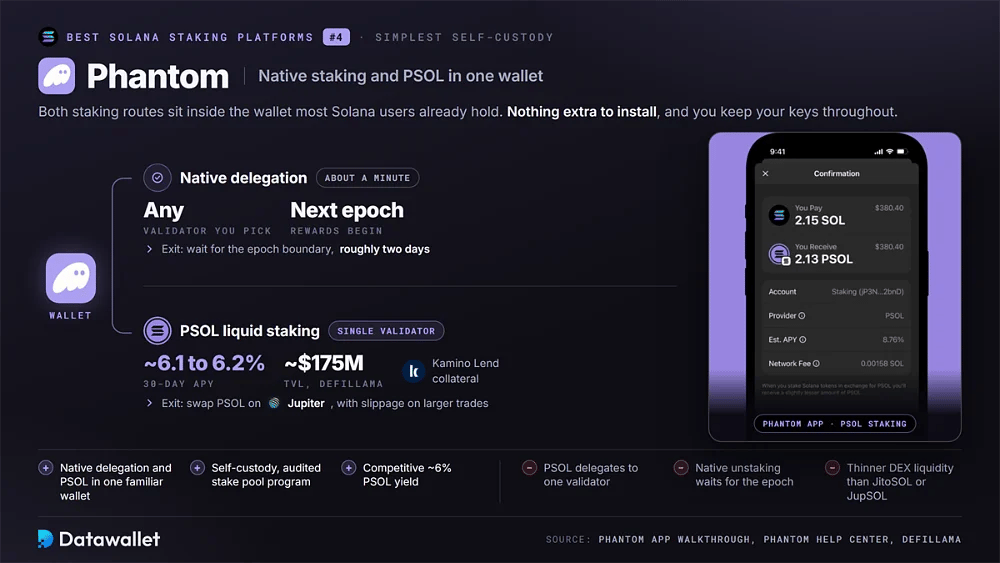
لا تزال Phantom أبسط خيار حفظ ذاتي لأن التفويض الأصلي والستيكينغ السائل PSOL مدمجان في المحفظة التي يملكها معظم مستخدمي Solana أصلًا. ولا حاجة إلى تثبيت أي شيء إضافي. ويستغرق مسار الستيكينغ الأصلي، من اختيار المدقق إلى كسب المكافآت في الحقبة التالية، نحو دقيقة.
بلغ PSOL نحو 175 مليون دولار من TVL على DefiLlama. وتبلغ APY لمدة 30 يومًا نحو 6.1–6.2%، مما يضعه بين أقوى LST الصادرة عن المحافظ. فبدلًا من إصدار وحدات إضافية، تزداد قيمة PSOL مقابل SOL مع تراكم المكافآت. وتُبقي هذه البنية تتبع أساس التكلفة مباشرًا، ويمكن الآن استخدام PSOL كضمان على Kamino Lend.
يظل التركّز وآليات الخروج نقطتي الضعف. يفوّض PSOL إلى مدقق واحد، مما يربط أداء المجمّع بمشغّل واحد. ولا يزال إلغاء الستيكينغ الأصلي يتطلب انتظار حدود الحقبة، أي نحو يومين. ويمكن للحائزين الخروج أسرع عبر مبادلة PSOL على Jupiter، رغم أن الصفقات الأكبر تواجه انزلاقًا سعريًا أكبر لأن سيولة DEX متواضعة.
المزايا
- تفويض أصلي وPSOL في محفظة مألوفة واحدة.
- حفظ ذاتي طوال العملية مع برنامج مجمّع ستيك خضع للتدقيق.
- عائد PSOL تنافسي يبلغ نحو 6% مع دعم الضمان على Kamino.
العيوب
- يفوّض PSOL إلى مدقق واحد.
- يتطلب إلغاء الستيكينغ الأصلي انتظار إلغاء تفعيل الحقبة (epoch).
- سيولة DEX أقل من JitoSOL أو JupSOL.
5. Jupiter
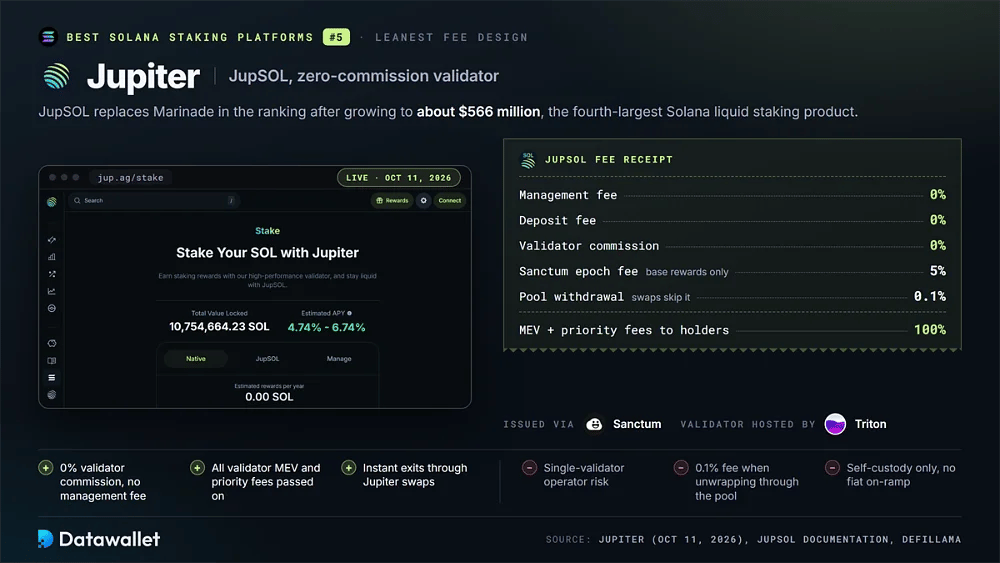
Jupiter تحل محل Marinade في هذا التصنيف بعد أن توسع JupSOL إلى نحو 566 مليون دولار من حيث TVL. وهو الآن رابع أكبر منتج للستيكينغ السائل على Solana وفق DefiLlama، في حين تراجعت قيمة TVL السائلة لدى Marinade إلى نحو 250 مليون دولار. يُصدر JupSOL عبر بنية Sanctum التحتية ويفوّض إلى مدقق Jupiter الذي تستضيفه Triton.
تصميم الرسوم فيه خفيف على نحو غير معتاد. تذكر وثائق JupSOL أنه لا توجد رسوم إدارة أو إيداع، وأن عمولة المدقق 0%. وتُطبَّق رسوم حقبة من Sanctum بنسبة 5% على المكافآت الأساسية فقط، دون MEV ورسوم الأولوية. ويحصل المجمع على جميع عوائد MEV ورسوم الأولوية التي يولدها مدقق Jupiter.
يُنتج هذا الهيكل مشكلة تركز المشغّل نفسها التي نراها مع PSOL. فبما أن JupSOL يعتمد على مدقق واحد، فإن أي انقطاع أو تراجع في الأداء يؤثر في المجمع بأكمله. كما أن فك الالتفاف عبر المجمع يترتب عليه 0.1% رسوم سحب. وعادةً لا تتحمل عمليات المبادلة الفورية عبر Jupiter هذه الرسوم، ويُقبل JupSOL ضمانًا في Jupiter Lend.
المزايا
- عمولة المدقق 0% ولا رسوم إدارة.
- 100% من MEV المدقق ورسوم الأولوية تُمرَّر إلى الحاملين.
- خروج فوري عبر مجمّع المبادلة في Jupiter.
العيوب
- التفويض لمدقق واحد يركّز مخاطر المشغل.
- رسوم بنسبة 0.1% على عمليات السحب التي تفك الالتفاف عبر المجمع.
- حفظ ذاتي فقط، دون بوابة عملات ورقية أو دعم للحسابات.
6. Kraken
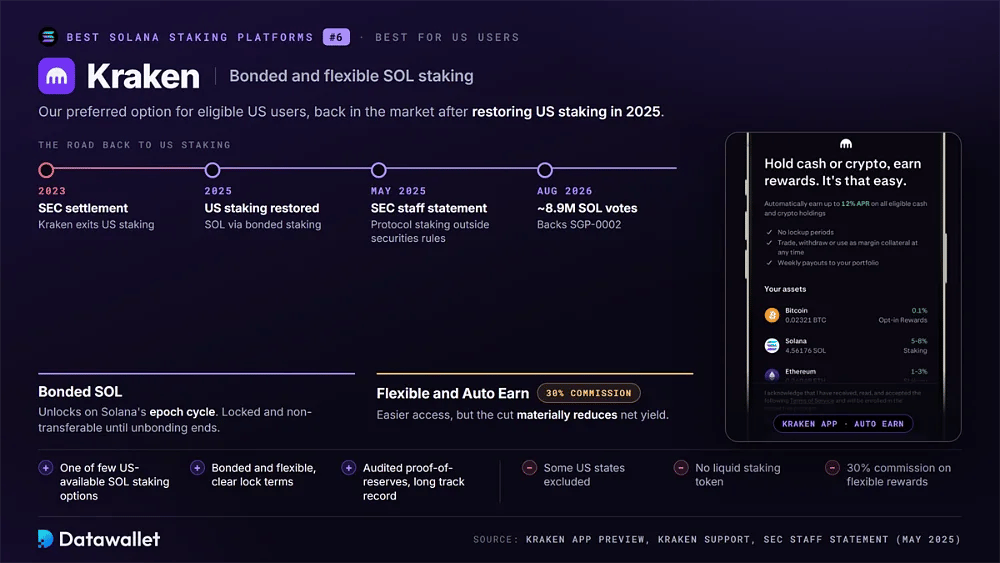
يبقى Kraken خيارنا المفضل للمستخدمين الأمريكيين المؤهلين. فقد أعادت المنصة الستيكينغ للولايات المتحدة في 2025 بعد تسويتها السابقة مع SEC، وتقدم SOL عبر الستيكينغ المقيّد. وتراجع عدم اليقين التنظيمي أكثر بعد بيان موظفي SEC في مايو 2025، الذي رأى أن بعض أنشطة الستيكينغ على مستوى البروتوكول تقع خارج إطار الأوراق المالية الذي دفع Kraken إلى مغادرة الستيكينغ الأمريكي في 2023.
تشمل نظرة Kraken العامة على الستيكينغ الآن منتجات مقيّدة ومرنة. ويخضع الستيكينغ المرن وAuto Earn لعمولة 30%. ويُفك قفل SOL المقيّد وفق دورة حقب Solana. وظهر مدققو Kraken أيضًا خلال تصويت التضخم في أغسطس 2026، عندما نقلت منصة التداول معظم نحو 8.9 مليون من SOL لديها خلف SGP-0002.
لا يزال المستخدمون الأمريكيون يواجهون قيوداً مهمة. فـبعض الولايات لا تزال مستبعدة من الستيكينغ، ولا تقدم Kraken رمزاً مميزاً للستيكينغ السائل يماثل bbSOL أو BNSOL. وتقلل عمولات الستيكينغ المرن العائد الصافي بشكل ملموس. كما يبقى SOL المقيّد مقفلاً وغير قابل للتحويل حتى انتهاء فك الارتباط، ما يحد من المرونة للمتداولين النشطين.
المزايا
- من الخيارات القليلة لستيكينغ SOL المتاحة في الولايات المتحدة.
- منتجات مقيّدة ومرنة بشروط قفل واضحة.
- إثبات احتياطيات مدقق وسجل تنظيمي طويل.
العيوب
- بعض الولايات الأمريكية مستبعدة من الستيكينغ.
- لا يوجد رمز مميز للستيكينغ السائل يعادل bbSOL أو BNSOL أو JitoSOL.
- عمولة 30% على مكافآت الستيكينغ المرن.
7. Coinbase
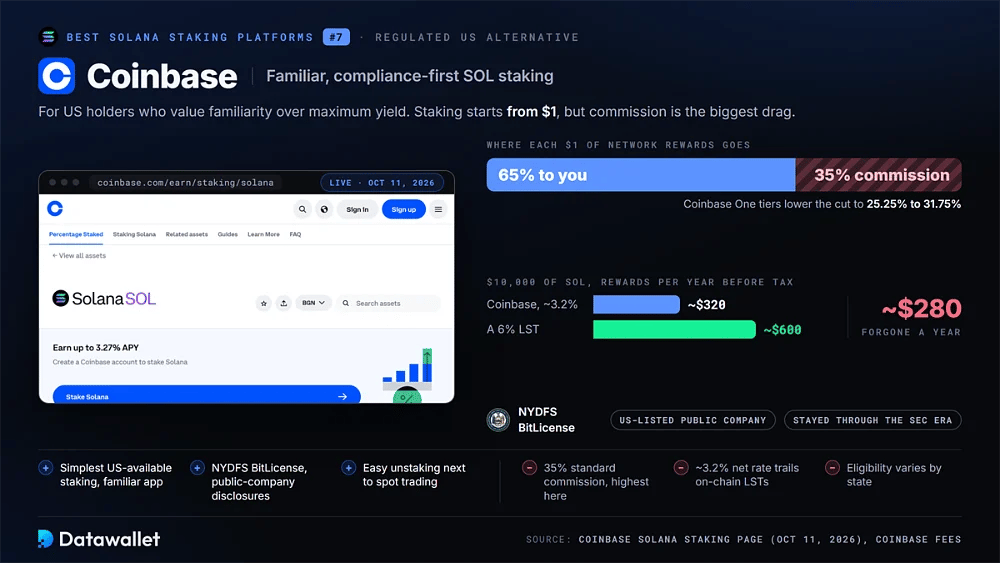
تظل Coinbase البديل الأمريكي المنظم الموصى به للحاملين الذين يفضلون الألفة على أقصى عائد. وتذكر صفحة الستيكينغ لـ Solana لديها معدل مكافأة تقديريًا يبلغ نحو 3.2%. ويمكن للمستخدمين كسب المكافآت على أرصدة تبدأ من 1 $، رهنًا بأهلية الستيكينغ في المنطقة.
أكبر عبء هو العمولة. تحتسب Coinbase 35% من مكافآت الشبكة بموجب رسوم الستيكينغ القياسية، بينما تخفض فئات Coinbase One هذه النسبة إلى ما بين 25.25% و31.75%. وبالنسبة إلى مركز SOL بقيمة 10,000 $، يبلغ الفرق بين هذا الهيكل وLST بعائد 6% نحو 280 $ من SOL الفائتة سنويًا قبل الضريبة.
يبرز Coinbase في الموقف التنظيمي. فالشركة مدرجة علناً في الولايات المتحدة، وتحمل ترخيص NYDFS BitLicense، واستمرت في تقديم الستيكينغ خلال حقبة إنفاذ SEC. وقد خففت بيانات موظفي الهيئة في 2025 بشأن الستيكينغ على مستوى البروتوكول والستيكينغ السائل الكثير من ذلك الغموض. وبالنسبة إلى المستثمرين الأمريكيين الذين يضعون الامتثال أولاً، يظل هذا التنازل مبرراً.
المزايا
- أبسط ستيكينغ لـ SOL متاح في الولايات المتحدة داخل تطبيق مألوف.
- ترخيص NYDFS BitLicense وإفصاحات الشركات المدرجة.
- إلغاء ستيكينغ سهل داخل الواجهة نفسها الخاصة بالتداول الفوري.
العيوب
- عمولة قياسية 35%، وهي الأعلى في هذه القائمة.
- معدل المكافأة الصافي القريب من 3.2% أقل من LST على السلسلة.
- تختلف الأهلية حسب الولاية ومستوى التحقق.
كيف تختار منصة ستيكينغ لـ Solana
ابدأ بالحفظ وإمكانية الوصول بدلاً من APY المعلن. فالستيكينغ على منصة تداول يضع SOL الخاص بك تحت سيطرة المنصة، بينما يبقي التفويض الأصلي مفاتيحك معك. ويحافظ الستيكينغ السائل أيضاً على الحفظ الذاتي، لكنه يضيف مخاطر العقد الذكي وتصميم الرمز المميز مقابل قابلية التحويل واستخدام DeFi.
تزداد أهمية الرسوم مع انخفاض عائد الستيكينغ الاسمي في Solana. قارن عمولات المدققين، وخصومات المكافآت في منصات التداول، ورسوم الحقب، ورسوم السحب، وما إذا كانت MEV أو رسوم الأولوية تُمرَّر إلى المستخدمين. فقد يعطي عائد معلن أعلى كمية SOL أقل بعد الرسوم عندما تأخذ المنصة حصة كبيرة من مكافآت الشبكة.
ينبغي أن تُكمل السيولة وهيكل المدققين المقارنة. فالحصة الأصلية تنتظر عادةً إلغاء تفعيل الحقبة، بينما يمكن مبادلة LST فوراً إذا كان عمق السوق كافياً. وتوزع المجمعات متعددة المدققين تعرض المشغل على نطاق أوسع؛ أما المنتجات ذات المدقق الواحد مثل PSOL وJupSOL فتركز مخاطر الأداء والاستضافة لدى مشغل واحد.
ما هو الستيكينغ على Solana؟
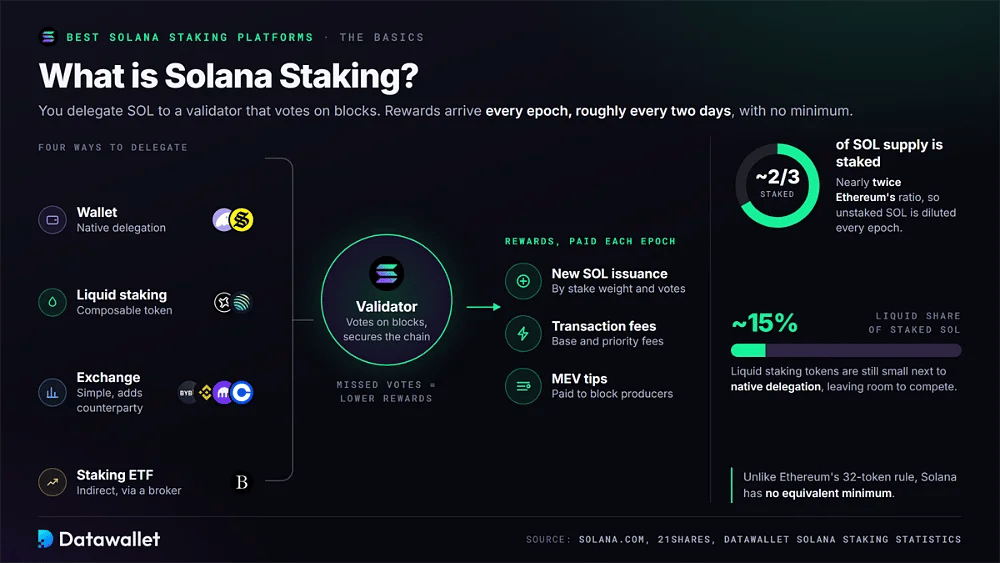
الستيكينغ على Solana هو عملية تفويض SOL إلى مدقق يصوّت على الكتل ويساعد في تأمين شبكة إثبات الحصة. وخلافًا لمتطلب إيثريوم البالغ 32 رمزًا مميزًا، لا يوجد حد أدنى مماثل في Solana. ويمكن للحاملين تفويض أي مبلغ تقريبًا عبر محفظة أو بروتوكول ستيكينغ سائل أو حساب في منصة تداول، أو بشكل غير مباشر عبر ETF للستيكينغ.
تأتي مكافآت الستيكينغ من SOL المُصدرة حديثًا ورسوم المعاملات ورسوم الأولوية، بالإضافة إلى إكراميات MEV المدفوعة لمنتجي الكتل. يُوزَّع الإصدار في كل حقبة (epoch)، أي تقريبًا مرة كل يومين، وفقًا لوزن الستيك وأداء تصويت المدقق. لذلك فإن المدققين الذين يفوّتون التصويت يوفرون مكافآت أقل للمفوِّضين لديهم.
نحو ثلثي المعروض من SOL مُودَع في الستيكينغ، أي ما يقارب ضعف نسبة الستيكينغ في إيثريوم. ونتيجة لذلك يتعرض SOL غير المودَع للتخفيف في كل حقبة. وتمثل رموز الستيكينغ السائل نحو 15% فقط من SOL المودَع، ما يترك لمنصات التداول وصناديق ETF ومزودي LST مجالًا للمنافسة مع التفويض الأصلي. وتتتبع إحصاءات الستيكينغ في Solana لدينا هذه التغيرات.
يتناول هذا الدليل مسارات الستيكينغ الرئيسية بوصفها منتجات مختلفة لا نسخًا قابلة للتبادل من الخدمة نفسها. توفر منصات التداول البساطة لكنها تضيف مخاطر الطرف المقابل. أما الستيكينغ السائل فيضحّي ببعض بساطة البروتوكول مقابل قابلية التركيب، بينما يُعد التفويض الأصلي عبر Phantom أو Solflare الأقرب إلى المشاركة المباشرة دون شراء أجهزة مدقق.
هل يستحق الستيكينغ لـ SOL العناء؟
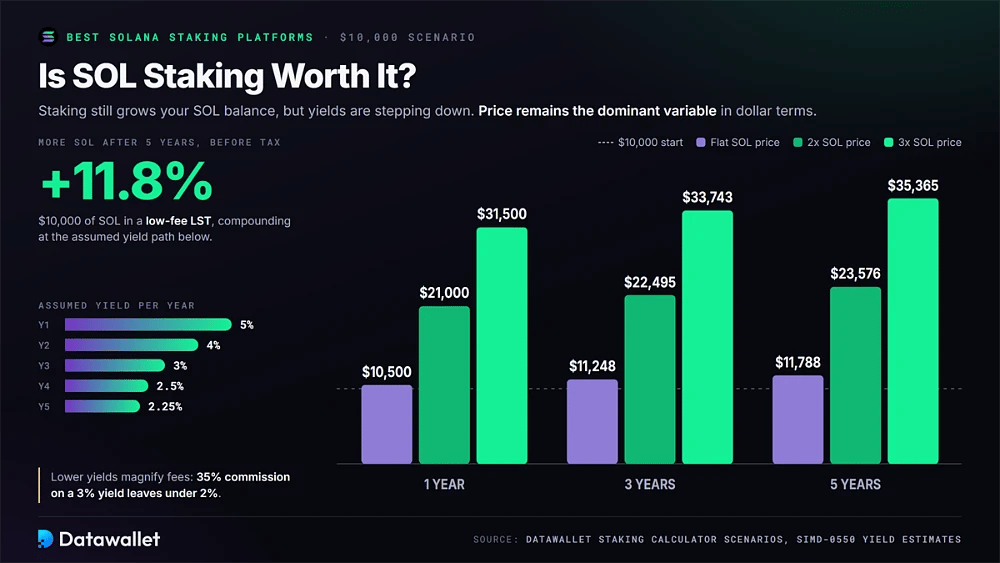
بالنسبة للمحتفظين طويلي الأجل الذين يسعون إلى تجميع المزيد من SOL، قد يظل الستيكينغ منطقيًا، رغم أن الجوانب الاقتصادية تغيرت جوهريًا في 2026. فقد بلغ التضخم 3.82% في يونيو، ومن المتوقع أن يدفع التصويت المعتمد على SGP-0002 عائد الستيكينغ الاسمي من نحو 5.8% إلى 4.3%، ثم 3% و2.25% خلال ثلاث سنوات.
لنفترض أن 10,000 $ من SOL وُضعت في LST منخفض الرسوم. إذا حققت 5% في السنة الأولى، ثم 4% و3% و2.5% و2.25%، بما يتوافق عمومًا مع الجدول الجديد مع إضافة MEV متواضع، فإن الرصيد ينتهي بعد خمس سنوات بنحو 11.8% من SOL الإضافي قبل الضريبة. ولا تزال قيمته بالدولار تعتمد أساسًا على سعر SOL في السوق.
سيناريوهات توضيحية:
- 1 سنة: سعر SOL ثابت: 10,500 $؛ سعر SOL 2x: 21,000 $؛ سعر SOL 3x: 31,500 $.
- 3 سنوات: سعر SOL ثابت: 11,248 $؛ سعر SOL 2x: 22,495 $؛ سعر SOL 3x: 33,743 $.
- 5 سنوات: سعر SOL ثابت: 11,788 $؛ سعر SOL 2x: 23,576 $؛ سعر SOL 3x: 35,365 $.
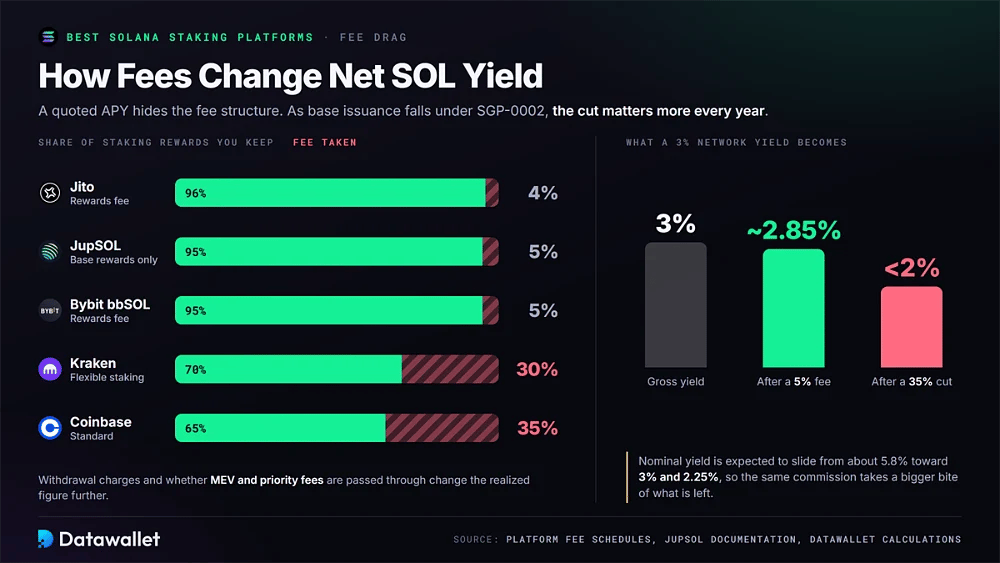
يمكنك اختبار افتراضات مختلفة باستخدام حاسبة الستيكينغ للعملات المشفرة من Datawallet. لا يزال السعر هو المتغير الأهم. غير أن انخفاض العوائد الأساسية يضخّم فروق الرسوم: فعمولة 35% مطبقة على عائد 3% تترك أقل من 2%، بينما يحافظ LST يتقاضى 0–5% على معظم المكافآت في كل حقبة.
مخاطر الستيكينغ على Solana
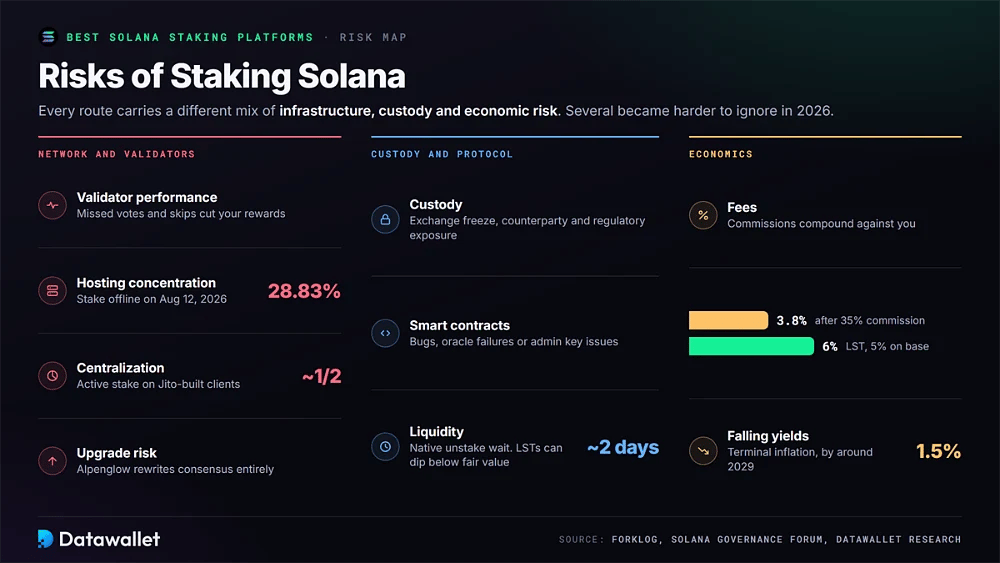
يعرّض كل مسار لستيكينغ SOL المحتفظين لمزيج مختلف من مخاطر الحفظ والبنية التحتية والبروتوكول والسيولة. وقد أصبح بعضها أصعب تجاهلًا خلال 2026، ولا سيما تركز استضافة المدققين وتراجع الإصدار المستقبلي.
أبرز المخاطر التي ينبغي مراجعتها قبل إيداع SOL في الستيكينغ في أي مكان:
- أداء المدقق: يؤدي تفويت التصويت أو ضعف مدة التشغيل أو ارتفاع معدلات التخطي إلى خفض المكافآت، وتنتقل هذه الخسائر مباشرة إلى المفوِّضين بما يتناسب مع الستيك الذي يملكونه.
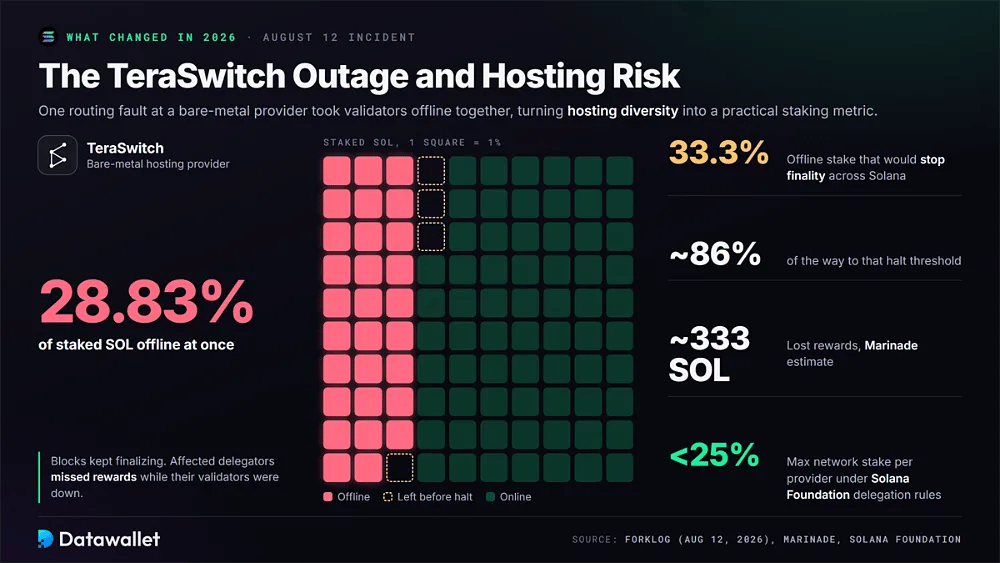
- تركز الاستضافة: في 12 أغسطس 2026، تسبب عطل في توجيه TeraSwitch في خروج 28.83% من الستيك عن الخدمة، وهو قريب من عتبة 33.3% التي من شأنها إيقاف الحسم النهائي عبر Solana.
- الحفظ: يركّز الستيكينغ على منصة التداول SOL لدى أمين حفظ واحد، ما يضيف مخاطر الطرف المقابل وتجميد الحساب والمخاطر التنظيمية، وهي مخاطر يتجنبها إلى حد كبير التفويض الأصلي بحفظ ذاتي ورموز الستيكينغ السائل على السلسلة.
- السيولة: يستلزم إلغاء الستيكينغ الأصلي انتظار حدود الحقبة، أي نحو يومين، وقد تتداول رموز LST مثل JitoSOL أو PSOL دون قيمتها العادلة عند اضطراب الأسواق.
- العقود الذكية: يعتمد الستيكينغ السائل وحلقات الإقراض وإعادة الستيكينغ على شيفرة البروتوكول، لذا قد تضر الأخطاء البرمجية أو أعطال الأوراكل أو مشكلات مفاتيح الإدارة بالأموال بينما تعمل Solana بشكل طبيعي.
- الرسوم: تتراكم العمولات ضدك، لذا فإن معدل ستيكينغ بلغ 3.8% على منصة تداول بعد عمولة 35% يتخلف عن LST بعائد 6% يتقاضى 5% على المكافآت الأساسية على مدى عدة سنوات.
- انخفاض العوائد: يسرّع SGP-0002 وتيرة انحسار التضخم نحو المعدل النهائي لـ Solana البالغ 1.5% بحلول عام 2029 تقريبًا، لذا فإن عائد الستيكينغ الحالي ليس مصدر دخل طويل الأجل مستقرًا لأغراض التخطيط.
- مخاطر الترقية: يستبدل Alpenglow محرك الإجماع في Solana بالكامل، وقد تؤدي أي أخطاء في الإصدار الأول أثناء الطرح إلى تعطيل إنتاج الكتل وإيقاف استحقاق المكافآت مؤقتًا لجميع المودِعين في الستيكينغ.
- المركزية: تعمل عملاء Jito على نحو نصف الستيك النشط، ويظل هيمنة LST أو عميل واحد على وزن الشبكة مصدر قلق حوكمة مفتوحًا عبر Solana.
أكثر الطرق أمانًا للستيكينغ على SOL
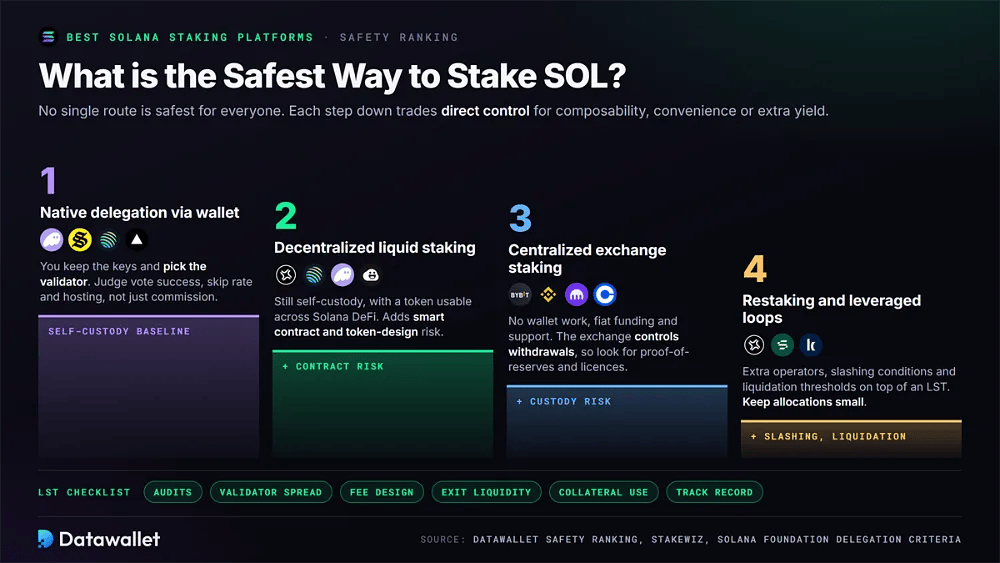
لا يوجد مسار ستيكينغ واحد هو الأكثر أمانًا لكل محتفظ. فالإجابة تعتمد على القدرة التقنية وحجم الرصيد واحتياجات السيولة وتفضيل الحفظ. يمنح التفويض الأصلي أكبر قدر من التحكم المباشر. أما الستيكينغ السائل ومنتجات منصات التداول فتتخلى عن بعض هذا التحكم مقابل قابلية التركيب أو الراحة أو الحفظ الخاضع للتنظيم.
1. التفويض الأصلي عبر المحفظة
الستيكينغ المباشر عبر Phantom أو Solflare أو Jupiter Stake هو الأساس في الحفظ الذاتي. تختار المدقق وتفوّض أي مبلغ مع احتفاظك بمفاتيحك الخاصة. ويبقى الستيك ضمن برنامج الستيك الأصلي في Solana، مع إضافة المكافآت تلقائيًا إلى حساب الستيك في نهاية كل حقبة.
لم تعد العمولة وحدها كافية للحكم على المدقق. فبعد حادثة TeraSwitch، تستحق الجهات المشغلة ذات نجاح التصويت القوي ومعدلات التخطي المنخفضة والاستضافة خارج مراكز البيانات المهيمنة مزيدًا من الاهتمام. وتساعد أدوات مثل Stakewiz في مقارنة هذه العوامل. كما تضع معايير التفويض لدى Solana Foundation حدًا لتركز الاستضافة، ما يوفر نقطة مرجعية مفيدة.
2. الستيكينغ السائل اللامركزي
تشكّل مجمعات Jito وJupiter وPhantom وتلك المدعومة بـ Sanctum الفئة التالية من حيث الأمان. إذ تتيح منتجات الستيكينغ السائل لديها الاحتفاظ بالحفظ الذاتي مع تلقي رمز مميز يمكن استخدامه في أنحاء DeFi على Solana. وفي المقابل، تقبل التعرض لمخاطر إضافية للعقد الذكي ومخاطر مرتبطة بتصميم الرمز المميز.
ما ينبغي التحقق منه قبل اختيار رمز ستيكينغ سائل على Solana:
- عمليات التدقيق: تأكد من أن برنامج مجمع الستيك خضع لعدة عمليات تدقيق مستقلة، ويفضل أن يكون من برامج SPL أو Sanctum المشتركة لا شيفرة مخصصة ذات سجل إنتاج محدود.
- توزيع المدققين: تخفف المجمعات متعددة المدققين مثل JitoSOL مخاطر المشغل، بينما تربط رموز LST ذات المدقق الواحد مثل JupSOL وPSOL الأداء بخيارات البنية التحتية لمشغل واحد وسجل تشغيله.
- هيكل الرسوم: قارن بين مواضع تطبيق الرسوم، إذ تفرض بعض المجمعات رسومًا على المكافآت الأساسية فقط وتمرر MEV ورسوم الأولوية إلى المحتفظين كاملة في كل حقبة.
- سيولة الخروج: تحقق من عمق DEX وسيولة الاحتياطي، لأن المجمعات الضحلة تدفع كبار المحتفظين إلى إلغاء ستيكينغ متأخر أو انزلاق سعري ملحوظ خلال الجلسات المتقلبة أو عمليات تصفية قسرية.
- الاستخدام كضمان: يضيف قبول أوسع على Kamino وJupiter Lend وأسواق مماثلة فائدة، لكن استراتيجيات الحلقات تضخم مخاطر تصفية إذا فقد LST ارتباطه بـ SOL لفترة وجيزة أثناء الضغوط.
- السجل السابق: فضّل رموز LST التي عالجت عمليات السحب بسلاسة خلال أحداث الضغط مثل انهيار أكتوبر 2025، حين أبقت بنية Sanctum التحتية عمليات الاسترداد تعمل بشكل طبيعي للمحتفظين.
3. الستيكينغ عبر منصة تداول مركزية
يزيل استخدام Bybit أو Binance أو Kraken أو Coinbase جزءًا كبيرًا من العمل التشغيلي. إذ تدير منصات التداول هذه اختيار المدقق ومحاسبة المكافآت وإلغاء الستيكينغ نيابة عن المستخدم. وقد يناسب هذا النموذج المبتدئين أو صغار المحتفظين أو كل من يقدّر دعم العملاء والتمويل بالعملات الورقية أكثر من التعامل مباشرة مع المحافظ وعبارات الاسترداد.
الحفظ هو العيب الرئيسي. فمنصة التداول تتحكم في الوصول والأهلية وعمليات السحب، ما يعني أن التجميد أو الإعسار قد يؤثر في SOL المودَع في الستيكينغ تمامًا كأي رصيد آخر على المنصة. وتنشر الجهات الأقوى إثبات الاحتياطيات المدقق وتعمل ضمن أطر ترخيص واضحة، بما في ذلك ترخيص MiCA في الاتحاد الأوروبي أو BitLicense من NYDFS.
4. إعادة الستيكينغ والاستراتيجيات ذات الرافعة المالية
يُعد Jito (إعادة) الستيكينغ وSolayer وحلقات إقراض الرافعة المالية استراتيجيات متقدمة، وليست بدائل عن الستيكينغ العادي. فهي تضيف مشغّلين إضافيين أو شروط خفض (slashing) محتملة أو حدود تصفية فوق LST قائم. وبذلك يضيف كل مصدر إضافي من مصادر العائد طريقة أخرى قد يفشل بها المركز.
تناسب هذه الأساليب المستخدمين ذوي الخبرة الذين يفهمون الخدمات الأساسية وأسواق الضمانات معًا. ومن المرجح أن يؤدي انخفاض الإصدار الأساسي بموجب SGP-0002 إلى تسويق هذه المنتجات بشكل أكثر كثافة. وبالنسبة للمستخدمين الذين يضعون الأمان أولًا، فإنها تبقى أدنى من التفويض الأصلي والستيكينغ السائل اللامركزي والستيكينغ عبر منصة تداول في تصنيفنا، ونوصي بإبقاء المخصصات صغيرة.
هل توجد عقوبات خفض (slashing) في Solana؟
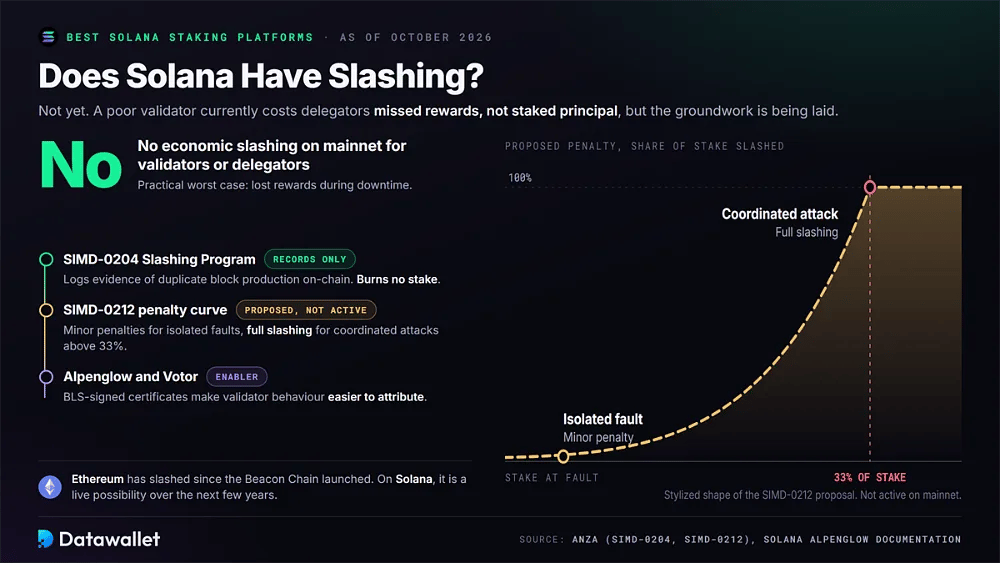
حتى أكتوبر 2026، لا تزال Solana بلا عقوبات خفض اقتصادية (slashing) على المدققين أو المفوِّضين على الشبكة الرئيسية. وكثيرًا ما يُساء فهم هذا الفارق. فبالنسبة للمفوِّضين العاديين، يعرّض اختيار مدقق ضعيف حاليًا لخطر فوات المكافآت وليس الخسارة المباشرة للأصل المودع في الستيكينغ.
يمكن لـبرنامج Slashing من SIMD-0204 تسجيل أدلة على إنتاج كتل مكررة على السلسلة، لكنه لا يحرق الحصة المودعة. ويقترح SIMD-0212 منحنى عقوبات يتراوح من عقوبات طفيفة للأخطاء المنفردة إلى خفض كامل (slashing) للهجمات المنسقة التي تتجاوز 33% من الحصة. وهو غير مفعّل بعد على الشبكة الرئيسية.
يغيّر Alpenglow البنية المحيطة. إذ يستخدم Votor شهادات موقعة بـ BLS مع شهادات مكافأة صريحة للتخطي والتوثيق، مما يسهّل نسب سلوك المدقق. لذلك ينبغي التعامل مع عقوبات الخفض (slashing) المستقبلية بوصفها احتمالًا قائمًا خلال السنوات القليلة المقبلة، مما يمنح المدققين ذوي السجلات التشغيلية القوية أفضلية اليوم.
ويظل هذا فارقًا هيكليًا كبيرًا عن إيثريوم، حيث وُجدت عقوبات الخفض (slashing) منذ إطلاق Beacon Chain، كما شرحنا في دليل الستيكينغ على إيثريوم. وبالنسبة لمفوِّضي Solana في 2026، يبقى أسوأ سيناريو عملي هو خسارة المكافآت خلال فترات التعطل أو حوادث الشبكة. وقد أظهر ذلك حدث TeraSwitch في أغسطس عندما توقفت الحصص المتأثرة مؤقتًا عن تحقيق المكافآت.
ما الذي تغيّر في الستيكينغ على Solana في 2026
غيّرت أربعة تطورات الستيكينغ على Solana بشكل جوهري خلال 2026. فقد سرّعت الحوكمة خفض التضخم، وبدأ Alpenglow انتقال الإجماع، ووسّع Jito دوره في بناء الكتل، وكشف انقطاع كبير في الاستضافة عن تركّز البنية التحتية. ويؤثر كل منها في اختيار منصة الستيكينغ بطريقة مختلفة.
SGP-0002 وتسارع خفض التضخم
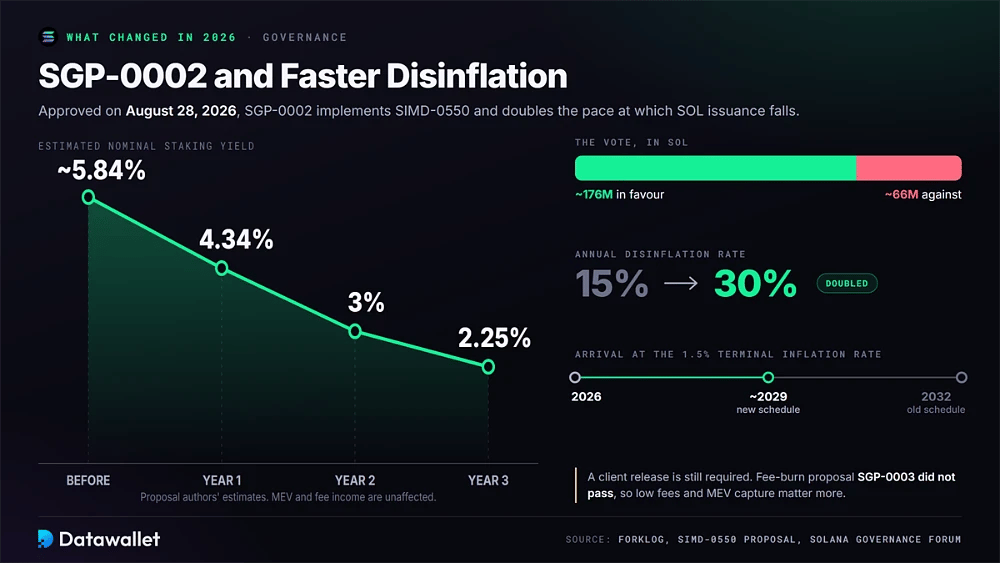
وافق إطار الحوكمة الجديد على السلسلة في Solana على SGP-0002 في 28 أغسطس 2026. وينفّذ الإجراء SIMD-0550، مضاعفًا خفض التضخم السنوي من 15 إلى 30%. وصوّت نحو 176 مليون SOL لصالحه و66 مليون ضده بعد جهد ضغط متأخر من Helius. ولا يزال التنفيذ يتطلب إصدارًا للعميل.
لا يزال هدف التضخم النهائي البالغ 1.5% قائمًا، لكن يُتوقع الآن أن تبلغه Solana نحو 2029 بدلًا من 2032. ويقدّر مؤلفو المقترح أن عائد الستيكينغ الاسمي سينخفض من نحو 5.84% إلى 4.34% في السنة الأولى، ثم 3% و2.25%. ولا يتأثر دخل MEV والرسوم.
لم يحصل SGP-0003، وهو مقترح ذو صلة لحرق الرسوم، على الموافقة، لذا لا تُحرق الرسوم الأساسية بعد بمعدلات أعلى. وهذا يزيد الأهمية النسبية لانخفاض رسوم المنصات والاستحواذ الفعّال على MEV. ومع انخفاض الإصدار، ينبغي أن تشكّل رسوم الأولوية وMEV حصة أكبر من إجمالي عوائد الستيكينغ.
Alpenglow والنهائية الأسرع
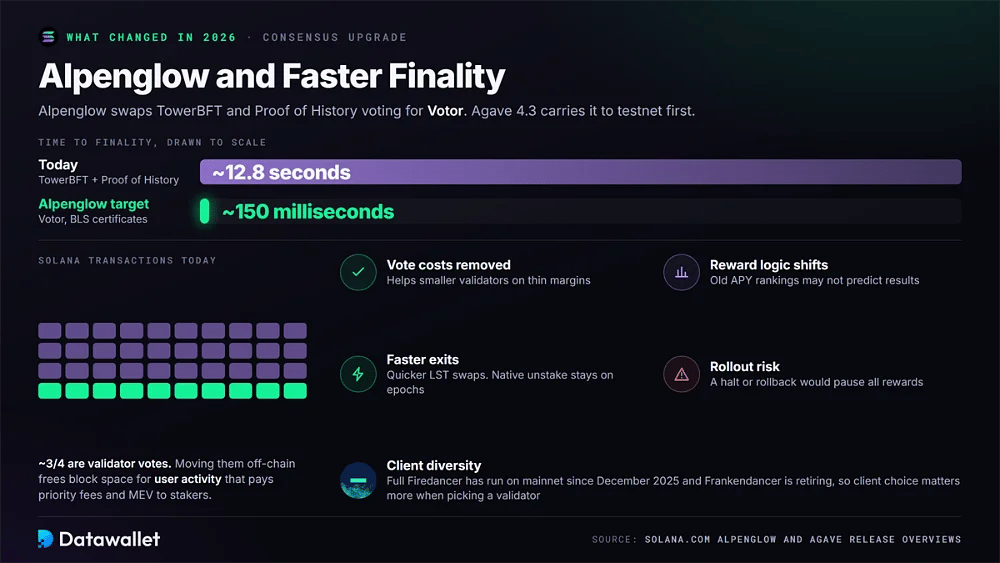
يستبدل Alpenglow تصويت TowerBFT وProof of History بـ Votor. وهدفه نهائية بزمن نحو 150 ميلي ثانية، مقارنة بنحو 12.8 ثانية حاليًا. ويتولى Agave 4.3 التفعيل، بدءًا بإطلاق على شبكة الاختبار. ولم تُؤكَّد أي حقبة لتفعيله على الشبكة الرئيسية وقت كتابة هذا النص.
ما يعنيه Alpenglow لمودعي SOL في الستيكينغ والمفوِّضين:
- تكاليف التصويت: تنتقل الأصوات إلى خارج السلسلة كرسائل موقعة بـ BLS، مما يلغي رسوم معاملات التصويت التي تثقل كاهل المدققين حاليًا ويحسّن اقتصاديات المشغّلين الأصغر الذين يعملون بهوامش ضيقة.
- مساحة الكتل: تستهلك معاملات التصويت نحو ثلاثة أرباع معاملات Solana حاليًا، لذا فإزالتها تحرر مساحة الكتل لنشاط المستخدمين الذي يولّد رسوم أولوية وMEV للمودعين في الستيكينغ.
- منطق المكافآت: تنتقل المكافآت جزئيًا إلى شهادات التوثيق والتخطي، لذا ستتغير مقاييس أداء المدققين، وقد لا تتنبأ تصنيفات APY التاريخية بدقة بالنتائج بعد التفعيل للمفوِّضين.
- خروج أسرع: تسرّع النهائية دون الثانية تأكيدات منصات التداول وعمليات مبادلة LST، لكن إلغاء الستيكينغ الأصلي لا يزال يتبع جدول الحقب ولا يصبح فوريًا بعد التفعيل.
- مخاطر الإطلاق: تنطوي إعادة كتابة الإجماع بهذا الحجم على مخاطر الإصدار الأول، لذا فإن توقفًا قصيرًا أو تراجعًا أثناء التفعيل سيوقف تراكم المكافآت على مستوى الشبكة لكل مودع في الستيكينغ.
- تنوع العملاء: يعمل Firedancer الكامل على الشبكة الرئيسية منذ ديسمبر 2025، وتتخلى Jump عن Frankendancer، لذا يصبح اختيار العميل عاملًا أكبر في اختيار المدقق للمفوِّضين الحذرين.
Jito BAM وتوزيع MEV
أصبح MEV الآن عنصرًا هيكليًا في عوائد الستيكينغ على Solana. يقوم BAM من Jito بمزادات على ترتيب المعاملات داخل بيئات تنفيذ موثوقة، وكان قد أمّن نحو ثلث حصص الشبكة بحلول الربع 2 من 2026. وتتجه تفويضات JitoSOL تفضيليًا نحو مدققي BAM، بدعم جزئي من إعانة حلّت محل عمليات إعادة شراء JTO.
ونتيجة لذلك، تعتمد عوائد الستيكينغ بدرجة أكبر على مقدار MEV الذي يلتقطه المجمّع ومقدار ما يصل إلى الحائزين. يرسل JupSOL كل MEV المدققين إلى المجمّع، بينما يوزّع JitoSOL إيرادات الإكراميات على قاعدة حصصه. ويختلف إفصاح منصات التداول عن LST. كما ضيّق انخفاض حجم الإكراميات خلال 2026 فجوة APY الناتجة عن MEV.
انقطاع TeraSwitch ومخاطر الاستضافة
أدى عطل في التوجيه لدى مزوّد الخوادم المادية TeraSwitch في 12 أغسطس 2026 إلى توقف مدققين يمثلون 28.83% من SOL المودعة في الستيكينغ عن العمل في وقت واحد. وكان ذلك نحو 86% من عتبة 33.3% اللازمة لإيقاف النهائية. واستمر إنهاء الكتل، رغم أن المفوِّضين المتأثرين فقدوا مكافآتهم. وقدّرت Marinade المكافآت الضائعة بنحو 333 SOL.
جعل الانقطاع تنوع الاستضافة مقياسًا عمليًا للستيكينغ لا مجرد مصدر قلق نظري. فقواعد التفويض في Solana Foundation تقصر المشاركين أصلًا على مزودين يملكون أقل من 25% من حصص الشبكة، وقالت Marinade إنها ستعيد النظر في حدود التوزيع لديها. وينبغي أن تشمل مقارنات المنصات الآن كيفية توزيع الحصص عبر مراكز البيانات والأنظمة المستقلة.
كيف تغيّر الرسوم صافي عائد SOL
لا يُظهر APY المعلن للمنصة العائد الكامل ما لم يُحتسب هيكل رسومها. فقد تستهلك عمولات منصات التداول حصة كبيرة من مكافآت الشبكة، بينما تفرض بعض مجمّعات الستيكينغ السائل رسومًا على الإصدار الأساسي فقط وتترك دخل MEV أو رسوم الأولوية دون مساس. كما قد تغيّر تكاليف السحب العائد المحقق.
يزداد هذا الفارق أهمية في ظل SGP-0002 لأن الإصدار الأساسي في انخفاض. فعمولة Coinbase القياسية 35%، وعمولة Kraken للستيكينغ المرن 30%، ورسوم مكافآت Jito 4%، ورسوم الحقبة في JupSOL 5% على المكافآت الأساسية، تنتج نتائج صافية تتباين أكثر فأكثر مع انخفاض عوائد الستيكينغ الاسمية.
صناديق ETF للستيكينغ على Solana مقابل الستيكينغ المباشر لعملة SOL
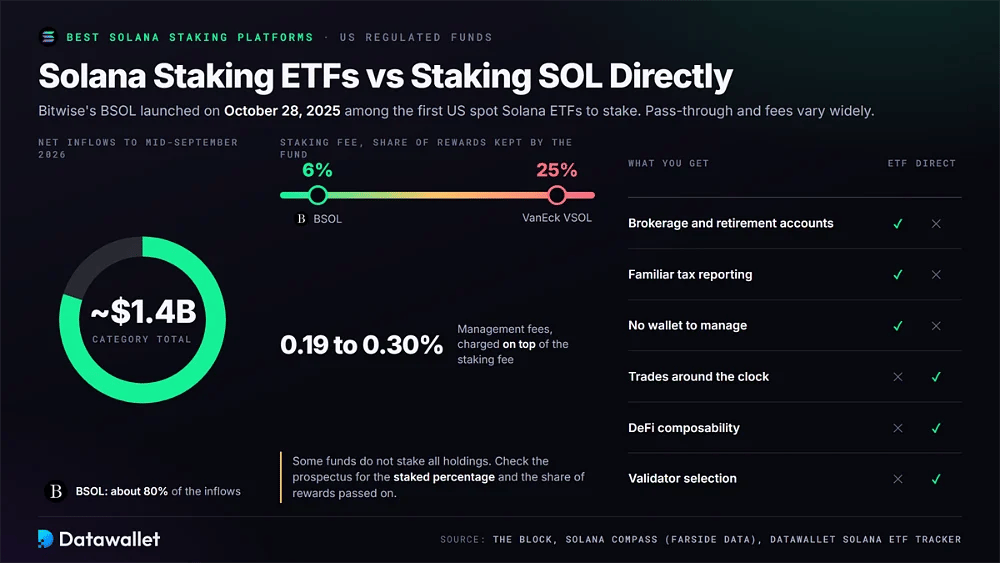
يستطيع المستثمرون الأمريكيون الآن الحصول على انكشاف على الستيكينغ في Solana عبر صناديق خاضعة للتنظيم. أُطلق صندوق BSOL من Bitwise في 28 أكتوبر 2025 كأحد أوائل صناديق ETF الفورية لـ Solana في الولايات المتحدة التي تقوم بالستيكينغ لما تحتفظ به من أصول. وبحلول منتصف سبتمبر 2026، اجتذبت هذه الفئة نحو 1.4 مليار دولار من صافي التدفقات الداخلة، ويمثل BSOL منها نحو 80%.
تختلف معدلات التمرير والرسوم اختلافاً كبيراً بين المنتجات. تشير بيانات Farside التي استشهد بها Solana Compass إلى أن رسوم الستيكينغ تتراوح بين 6% لصندوق BSOL و25% لصندوق VSOL من VanEck، بالإضافة إلى رسوم إدارة تبلغ 0.19–0.30%. لا تقوم بعض صناديق Solana ETF بالستيكينغ لجميع أصولها، لذا ينبغي مراجعة نشرة الإصدار للتحقق من النسبة المودعة في الستيكينغ ومن حصة المكافآت الممررة إلى المستثمرين.
قد تكون صناديق ETF خياراً مناسباً للمستثمرين الراغبين في الانكشاف على الستيكينغ عبر حسابات الوساطة أو حسابات التقاعد. فهي توفر تقارير ضريبية مألوفة وتغني عن إدارة المحفظة. في المقابل، يتقبل المستثمر أثر الرسوم على العائد، والتداول في ساعات السوق فقط، وغياب إمكانية الدمج مع DeFi، وعدم التحكم في اختيار المدقق. يتابع متتبع صناديق Solana ETF لدينا التدفقات اليومية.
أين يمكنك القيام بالستيكينغ لـ SOL؟ الوصول حسب كل دولة
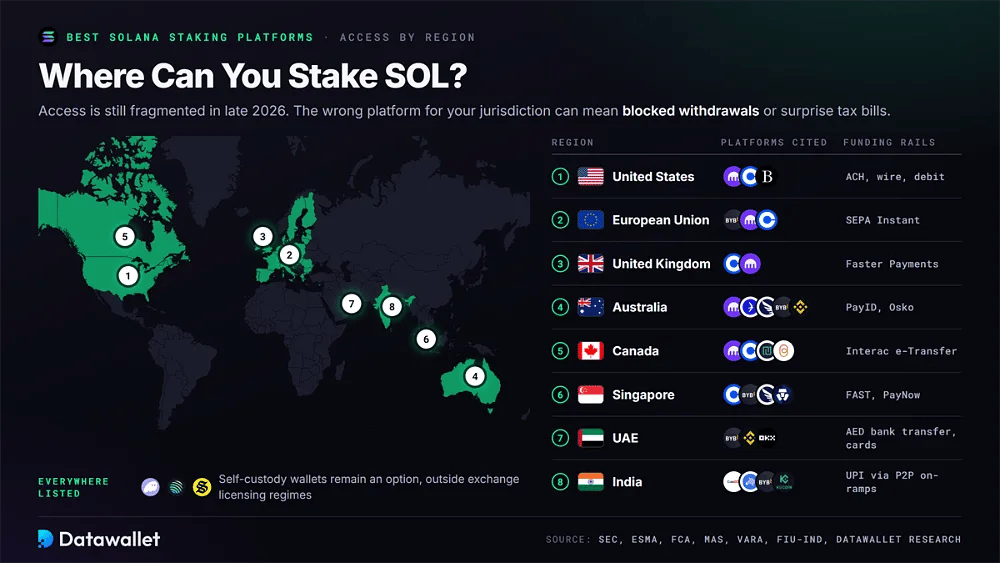
لا يزال الوصول إلى الستيكينغ في Solana مجزأً في أواخر 2026. وقد يؤدي اختيار منصة لا تناسب نطاقك القضائي إلى حظر عمليات السحب أو فرض قيود على الحساب أو عواقب ضريبية غير متوقعة. تغطي الملخصات التالية ثماني من أكبر المناطق بين قراء Datawallet.
الولايات المتحدة
يستطيع معظم المستخدمين في الولايات المتحدة القيام بالستيكينغ لـ SOL عبر Kraken أو Coinbase، أو استخدام محافظ الحفظ الذاتي مع التفويض الأصلي أو دعم LST، أو شراء صناديق ETF الفورية للستيكينغ في Solana عبر حساب وساطة. يظل كل من Bybit وBinance.com غير متاح. وتوفر Binance.US خيارات أقل من منصة Binance الدولية.
خلصت إفادة SEC في مايو 2025 إلى أن الستيكينغ على مستوى البروتوكول يقع عموماً خارج اختبار Howey. وطبّقت إفادة صادرة عن الموظفين في أغسطس 2025 منطقاً مماثلاً على إيصالات الستيكينغ السائل. وتُعد ACH والحوالات المصرفية والبطاقات المدينة من وسائل التمويل الشائعة. ووفق إرشادات IRS، تُفرض الضريبة على مكافآت الستيكينغ كدخل عند استلامها. يقارن دليلنا أفضل منصات تداول العملات المشفرة في الولايات المتحدة بين المنصات المتاحة.
الاتحاد الأوروبي (منطقة MiCA)
الوصول إلى منصات التداول الخاضعة للتنظيم هو الأوسع لمستخدمي الاتحاد الأوروبي. حصلت Bybit EU على ترخيص MiCA من هيئة FMA النمساوية في مايو 2025 وتقدم خدماتها في المنطقة الاقتصادية الأوروبية عبر نظام الجواز. كما تدير Kraken وCoinbase كيانات حاصلة على ترخيص MiCA في أيرلندا ولوكسمبورغ. ويظل SEPA وSEPA Instant قناتي التمويل الرئيسيتين، وعادةً ما تكون التحويلات الواردة مجانية.
انتهت الفترة الانتقالية لـ MiCA في 1 يوليو 2026. وبالتالي لم يعد بإمكان المزودين بدون ترخيص تقديم خدمات الحفظ لعملاء الاتحاد الأوروبي. ويظل الحفظ الذاتي عبر Phantom أو Jupiter أو Solflare خارج نطاق MiCA، بينما قيّدت Binance تسجيل العملاء الجدد في عدة دول أعضاء خلال الفترة الانتقالية.
المملكة المتحدة
لا تزال المملكة المتحدة في فترة انتقالية. تقدم Coinbase وKraken ومزودون آخرون مسجلون لدى FCA حالياً خدمة الستيكينغ لـ SOL، بينما تقع خدمات الحفظ الذاتي خارج النطاق التنظيمي. أما نظام FCA الجديد للأصول المشفرة فقد فتح باب تقديم طلبات الترخيص اعتباراً من 30 سبتمبر 2026 وسيدخل حيز التنفيذ الكامل في 25 أكتوبر 2027، مع إدخال قواعد صريحة للإفصاح والموافقة بشأن الستيكينغ للمستثمرين الأفراد.
تدعم معظم المنصات الإيداع بالجنيه الإسترليني GBP عبر Faster Payments مع تسوية في اليوم نفسه. وتعامل HMRC عموماً مكافآت الستيكينغ كدخل متنوع عند استلامها، ثم تطبق معاملة أرباح رأس المال عند التصرف لاحقاً في تلك الرموز المميزة. لذا ينبغي لمستخدمي المحافظ الاحتفاظ بسجلات على مستوى الحقبة (epoch) بدلاً من الاعتماد على منصة تداول لإصدار التقارير.
أستراليا
يستطيع الحائزون في أستراليا القيام بالستيكينغ لـ SOL عبر Kraken، التي تُدير عملياتها المحلية شركة Bit Trade Pty Ltd المسجلة لدى AUSTRAC. كما تتوفر Swyftx وIndependent Reserve وBybit وBinance ومحافظ الحفظ الذاتي. وتصل إيداعات AUD عادةً خلال دقائق عبر PayID أو Osko، بينما تكون التحويلات البنكية الواردة مجانية عموماً.
يصنّف ATO المكافآت على أنها دخل عادي بالقيمة السوقية عند الاستلام. ثم تصبح رموز المكافآت هذه أصولاً منفصلة خاضعة لـ CGT عند بيعها لاحقاً. وقد تؤدي القواعد المقترحة لترخيص منصات الأصول الرقمية إلى تشديد متطلبات الستيكينغ الحافظ. وينبغي على المستخدمين الاحتفاظ بقيمة كل مكافأة بالدولار الأسترالي AUD.
كندا
يمكن للمستخدمين الكنديين استخدام Kraken وCoinbase وNewton وBitbuy ومحافظ الحفظ الذاتي. ويخضع الستيكينغ المركزي للإشراف عبر CSA والجهات التنظيمية الإقليمية بموجب إطار التعهد بالتسجيل المسبق. وتؤثر هذه القواعد في الأصول وعوائد الستيكينغ التي يجوز للمنصات تسويقها للمستخدمين الأفراد، وتشترط التسجيل كوسيط مقيّد أو وسيط استثمار.
تُعد Interac e-Transfer والحوالات المصرفية والخصم المباشر المصرّح به مسبقاً من خيارات التمويل الشائعة بالدولار الكندي CAD، وتُسوّى كثير من الإيداعات خلال دقائق. وتعامل CRA مكافآت الستيكينغ على أنها دخل عند إضافتها إلى محفظة المنصة، حتى لو لم تُبع أو تُسحب بعد. وينبغي مطابقة كشوف منصة التداول مع السجلات الشخصية سنوياً.
سنغافورة
تتاح Coinbase وBybit وIndependent Reserve وCrypto.com لمستخدمي سنغافورة، وهي تحمل أو تسعى للحصول على تراخيص MAS بموجب قانون خدمات الدفع. كما تدعم Phantom وJupiter مسارات حفظ ذاتي للستيكينغ واسعة الاستخدام خارج نطاق تراخيص MAS، رغم أن MAS شددت المتطلبات على الشركات التي تخدم عملاء في الخارج.
تدعم FAST وPayNow والحوالات المصرفية التمويل بالدولار السنغافوري SGD، عادةً دون رسوم. وتحدد IRAS المعاملة الضريبية للستيكينغ بحسب ما إذا كان النشاط ذا طبيعة رأسمالية أم إيرادية. لذلك فإن الستيكينغ المتكرر أو على نطاق تجاري أكثر عرضة لضريبة الدخل من التفويض السلبي المحدود الذي يقوم به الحائزون الأفراد على المدى الطويل.
الإمارات العربية المتحدة
يستطيع مستخدمو الإمارات القيام بالستيكينغ عبر Bybit، الخاضعة لتنظيم VARA في دبي، وكذلك عبر Binance وOKX أو محافظ الحفظ الذاتي. وتقبل المنصات عادةً AED عبر التحويلات البنكية المحلية أو البطاقات، ثم تحويل AED إلى USDT قبل أن يشتري المستخدمون SOL ويقومون بالستيكينغ لها ضمن الحساب نفسه.
لا يدفع الأفراد عموماً أي ضريبة دخل شخصية على نشاط العملات المشفرة. وقد يختلف الوضع بحسب الإقامة أو تصنيف المنطقة الحرة أو النشاط على نطاق تجاري بموجب إطار ضريبة الشركات. وينبغي لمن لديه صلات بنطاق قضائي آخر أن يحدد أيضاً ما إذا كان يجب الإبلاغ عن دخل الستيكينغ في بلده الأم.
الهند
الوصول المتوافق مع الأنظمة أضيق في الهند. تقدم المنصات المحلية المسجلة لدى FIU-IND، ومنها CoinDCX وZebPay، قوائم ستيكينغ محدودة. وعادت Bybit وKuCoin بعد حصولهما على تسجيل FIU-IND خلال 2024-2025. وتظل القنوات البنكية مقيِّدة للعملات المشفرة، ما يدفع كثيراً من المستخدمين إلى توجيه تمويل UPI عبر P2P أو عبر قنوات دخول متوافقة.
يطبق إطار VDA في الهند ضريبة 30% على الأرباح بالإضافة إلى 1% TDS على التحويلات، ويحد بشدة من الخصومات. وتُعامل مكافآت الستيكينغ عادةً كدخل عند الاستلام. وقد تؤدي عمليات مبادلة LST المتكررة إلى أحداث TDS إضافية، ما يجعل مسك السجلات أكثر تعقيداً من التفويض الأصلي المباشر.
هل يخضع عائد الستيكينغ في Solana للضريبة؟
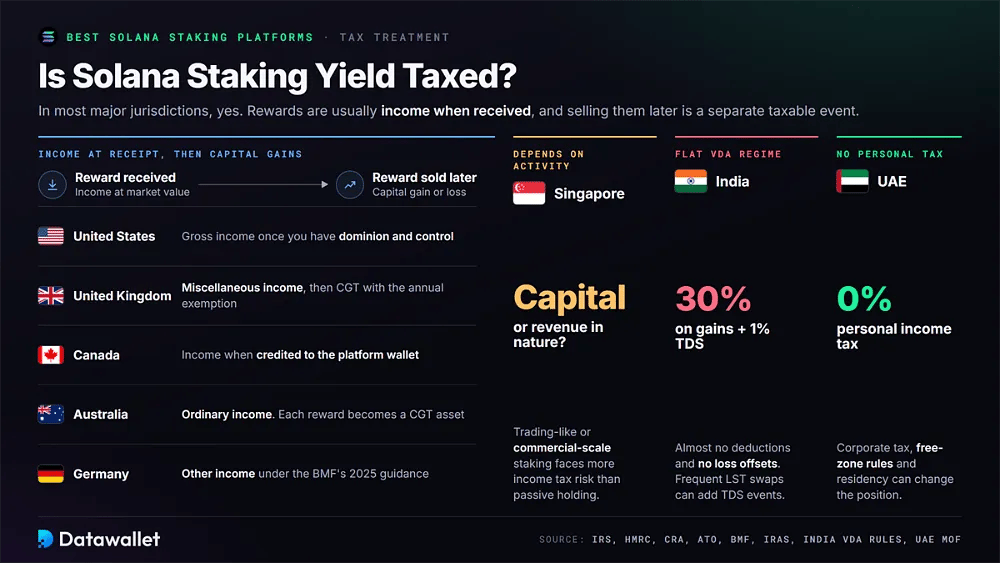
في معظم الولايات القضائية الكبرى، يخضع عائد الستيكينغ في Solana للضريبة، وإن اختلف التوقيت والتصنيف بحسب الدولة وهيكل الحساب. وغالباً ما تُفرض الضريبة على المكافآت كدخل عند استلامها. وقد يؤدي بيع رموز المكافآت المميزة لاحقاً إلى ربح أو خسارة رأسمالية منفصلة.
معاملات إقليمية شائعة ينبغي التحقق منها قبل تقديم الإقرار محلياً:
- الولايات المتحدة: تُعد المكافآت دخلاً إجمالياً عندما تكتسب السيطرة والتحكم، وتُقيَّم بالقيمة السوقية العادلة عند الاستلام، وتؤدي المبيعات اللاحقة إلى أرباح رأسمالية منفصلة.
- المملكة المتحدة: تعامل HMRC المكافآت عموماً كدخل متنوع عند الاستلام، ويخضع التصرف في تلك الرموز المميزة لاحقاً لضريبة أرباح رأس المال مع الإعفاء السنوي.
- كندا: تُعد المكافآت من المنصات المركزية دخلاً عند إضافتها إلى محفظة المنصة، حتى قبل بيعها أو سحبها إلى حفظ ذاتي أو إلى حساب آخر على منصة تداول.
- أستراليا: يقيّم ATO المكافآت على أنها دخل عادي بالقيمة السوقية عند الاستلام، وتصبح رموز المكافآت المميزة أصولاً خاضعة لـ CGT بتكلفة أساس خاصة بها عند التصرف فيها لاحقاً.
- ألمانيا: يمكن معاملة المكافآت كدخل آخر، وتُقيَّم عموماً بسعر السوق عند الاستلام، وفق إرشادات BMF لعام 2025 بشأن الأصول المشفرة والستيكينغ.
- سنغافورة: تعتمد ضريبة IRAS على ما إذا كان النشاط ذا طبيعة رأسمالية أم إيرادية، لذا فإن الستيكينغ الشبيه بالتداول أو على نطاق تجاري يواجه مخاطر ضريبة دخل أعلى من الاحتفاظ السلبي.
- الهند: يطبق نظام VDA ضريبة 30% على الأرباح بالإضافة إلى 1% TDS على التحويلات، مع عدم وجود خصومات تقريباً ولا مقاصة للخسائر مقابل الدخل الآخر.
- الإمارات: لا يواجه الأفراد عموماً أي ضريبة دخل شخصية، لكن ضريبة الشركات وقواعد المناطق الحرة ووضع الإقامة قد تغيّر الوضع الفعلي لكبار الحائزين أو الشركات.
الخلاصة
يُنظر إلى الستيكينغ في Solana في أواخر 2026 على نحو أفضل بوصفه وسيلة طويلة الأجل لتجميع SOL لا مصدر دخل موثوقاً. ومن المتوقع أن يؤدي تسارع انخفاض التضخم إلى تراجع العوائد الأساسية خلال السنوات الثلاث المقبلة. وهذا يزيد أهمية الرسوم المنخفضة وسيولة الخروج الموثوقة والتمرير الفعال لـ MEV والبنية التحتية الموزعة جيداً للمدققين.
تغطي Bybit وJito وBinance أوسع نطاق من الاحتياجات، من الحفظ الخاضع للتنظيم إلى أكبر رموز LST. أما Phantom وJupiter فهما أنسب لمستخدمي الحفظ الذاتي المهتمين بالرسوم المنخفضة. وتظل Kraken وCoinbase الخيارين العمليين في الولايات المتحدة. قبل إيداع SOL، قارن الحفظ والنطاق القضائي وAPY الصافي وشروط إلغاء الستيكينغ، ثم أعد تقييم التوزيعات بعد تشغيل Alpenglow.
منهجيتنا
راجعنا أكثر من 20 مساراً للستيكينغ في Solana، تشمل أدوات التفويض الأصلي وبروتوكولات الستيكينغ السائل ومنصات التداول المركزية ومجمّعات الستيك وصناديق ETF للستيكينغ ومنتجات إعادة الستيكينغ. وجرت مقارنة أرقام TVL والعائد مع بيانات DefiLlama خلال أكتوبر 2026.
إليك كيف قيّمنا كل منصة ورتّبناها:
- العائد: قارنّا أرقام APY المباشرة لمدة 30 يومًا من DefiLlama وSolana Compass ولوحات المعلومات الخاصة بالمنصات، مع استبعاد المعدلات الترويجية المؤقتة التي تعود عادةً إلى مستواها السابق بمجرد انتهاء الحملات التسويقية.
- الرسوم: راجعنا عمولات المدققين ورسوم الحقبة (epoch) وعمولات منصات التداول ورسوم السحب، وتحققنا مما إذا كانت الرسوم تُطبَّق على المكافآت الأساسية أو على MEV أو على كلا مصدري الدخل.
- حصة السوق: استخدمنا تصنيفات TVL من DefiLlama لتأكيد الحجم والسيولة، وهو ما دفعنا إلى إضافة Jupiter واستبعاد Marinade من تحديث أكتوبر 2026 هذا.
- نموذج الستيكينغ: صنّفنا كل مزوّد على أنه أصلي أو سائل أو مجمّع ستيك أو منصة تداول أو ETF أو إعادة الستيكينغ، لأن كل هيكل يغيّر الحفظ والتعرض للمخاطر بالنسبة للمستخدم النهائي.
- السيولة: فحصنا عمق LST في DEX وخيارات إلغاء الستيك المؤجل ورسوم السحب، وما إذا كان الخروج يعتمد على دورة إلغاء التفعيل في Solana التي تستغرق نحو يومين أو على عمليات التبديل الفورية عبر المجمّعات.
- جودة المدقق: قيّمنا فارق السعر بين المدققين وأداء التصويت وتنوع العملاء وتركّز مراكز البيانات، وهو عامل جعلته حادثة TeraSwitch في أغسطس 2026 مُلحًّا لكل مفوِّض.
- الوصول الإقليمي: أخذنا في الاعتبار أهلية الولايات الأمريكية وترخيص MiCA ووضع FCA وتسجيل AUSTRAC والأطر الأخرى التي تحدد من يمكنه استخدام كل منصة قانونيًا في الواقع العملي اليوم.
- الشفافية: فضّلنا المنصات التي تنشر بيانات العائد وجداول الرسوم وإثبات الاحتياطيات ومجموعات المدققين وآليات الاسترداد القابلة للتحقق على تلك التي تعتمد على الادعاءات التسويقية ولوحات المعلومات الغامضة.
- ملاءمة حالة الاستخدام: صنّفنا المنصات بحسب ملف المستخدم العملي، بما في ذلك الأفضل تنظيمًا وأكبر LST وأسهل حفظ ذاتي وأقل الرسوم والمتاحة للمقيمين في الولايات المتحدة والبدائل التي تضع الامتثال أولًا للمستثمرين الأمريكيين الحذرين.