ما هي شبكة Jito؟
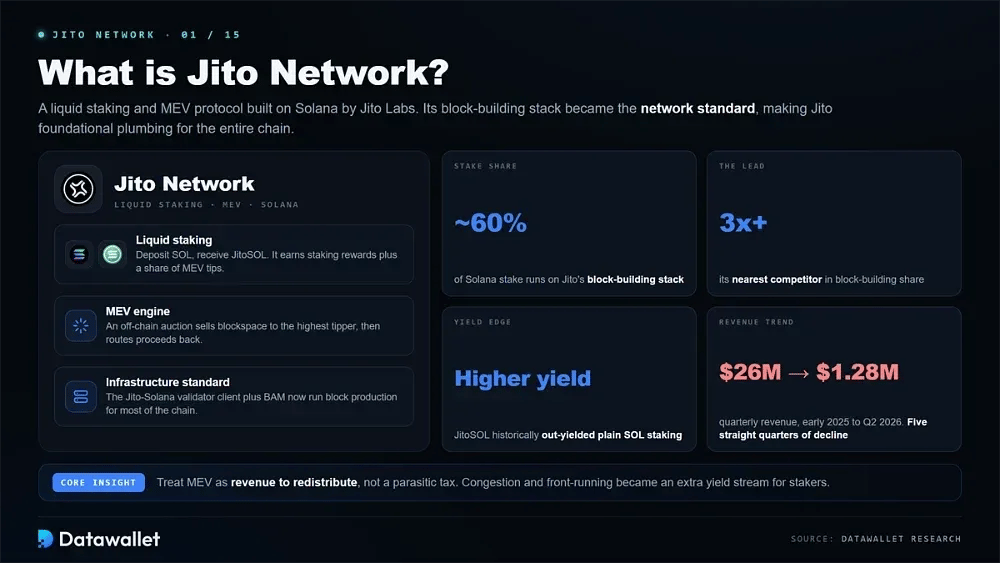
Jito Network هو بروتوكول للستيكينغ السائل والقيمة القصوى القابلة للاستخراج (MEV) أنشأته Jito Labs على Solana. يودع المستخدمون SOL ويحصلون على JitoSOL، وهو رمز مميز للستيكينغ السائل يراكم مكافآت الستيكينغ القياسية إلى جانب حصة من إكراميات MEV الناتجة عندما يدفع المتداولون لترتيب معاملاتهم بشكل مناسب داخل الكتلة.
يأتي النفوذ الحقيقي للبروتوكول من البنية التحتية لا من مجمع الستيكينغ. فقد أصبح عميل المدقق Jito-Solana المعيار في الشبكة، وبالاقتران مع Block Assembly Marketplace الأحدث، تعمل بنية بناء الكتل لدى Jito الآن على نحو 60% من الحصة المستخدمة في Solana، أي أكثر من ثلاثة أضعاف أقرب منافس. ويجعله هذا الموقع بنية أساسية للسلسلة بأكملها.
تمثلت الفكرة الجوهرية لدى Jito في التعامل مع MEV بوصفه إيراداً يُعاد توزيعه لا ضريبة طفيلية على المستخدمين. فمن خلال إدارة مزاد خارج السلسلة لمساحة الكتل وتوجيه العائدات إلى المدققين والمستخدمين الذين يضعون أصولهم في الستيكينغ، حوّلت مصدراً للازدحام والتقدم على الصفقات إلى مصدر عائد إضافي، ولهذا تفوق JitoSOL تاريخياً في العائد على الستيكينغ العادي لـ SOL.
صورة 2026 أكثر تعقيداً من قصة النمو في السنوات السابقة. فقد تراجعت إيرادات البروتوكول لخمسة أرباع متتالية، من نحو 26 مليون دولار في أوائل 2025 إلى نحو 1.28 مليون دولار في الربع الثاني من 2026، بينما انكمش معروض JitoSOL واستحوذت رموز مميزة منافسة للستيكينغ السائل على حصة منه. وكان رد Jito التوسع في بناء الكتل والتداول بدلاً من الدفاع عن الستيكينغ وحده.
كيف تعمل شبكة Jito؟
في أساسه، Jito هو مجمع ستيكينغ على Solana يحيط ببنية تحتية محسّنة لـ MEV. توضح المكونات الثلاثة أدناه كيف تُلتقط القيمة وتُعاد إلى المستخدمين.
1. الحزم ومحرك الكتل
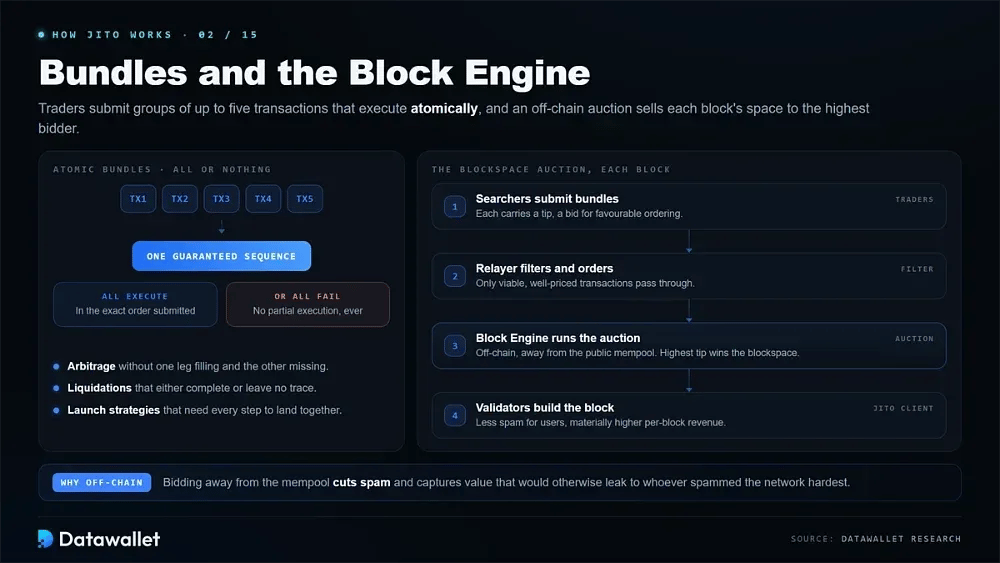
يقدّم المتداولون والباحثون حزماً، وهي مجموعات من خمس معاملات كحد أقصى تُنفَّذ بشكل ذري وفق تسلسل مضمون أو تفشل جميعاً معاً. وهذه الخاصية القائمة على مبدأ الكل أو لا شيء هي ما يجعل المراجحة وعمليات التصفية واستراتيجيات الإطلاق ممكنة دون خطر التنفيذ الجزئي.
يدير محرك الكتل مزاداً خارج السلسلة في كل كتلة، ويبيع مساحتها لمن يقدم أعلى إكرامية. ولأن المزايدة تجري بعيداً عن mempool العام، يقل الإرسال العشوائي ويلتقط المدققون قيمة كانت ستذهب لمن أغرق الشبكة بأكبر قدر من الطلبات.
يقف مرحّل أمام المحرك، يصفّي الحزم الواردة ويرتبها بحيث لا تصل إلى المدققين إلا المعاملات الصالحة ذات التسعير الجيد. والنتيجة المجمّعة ازدحام أقل للمستخدمين العاديين وإيرادات أعلى بشكل ملموس لكل كتلة للمدققين الذين يشغّلون عميل Jito.
2. توزيع مكافآت MEV
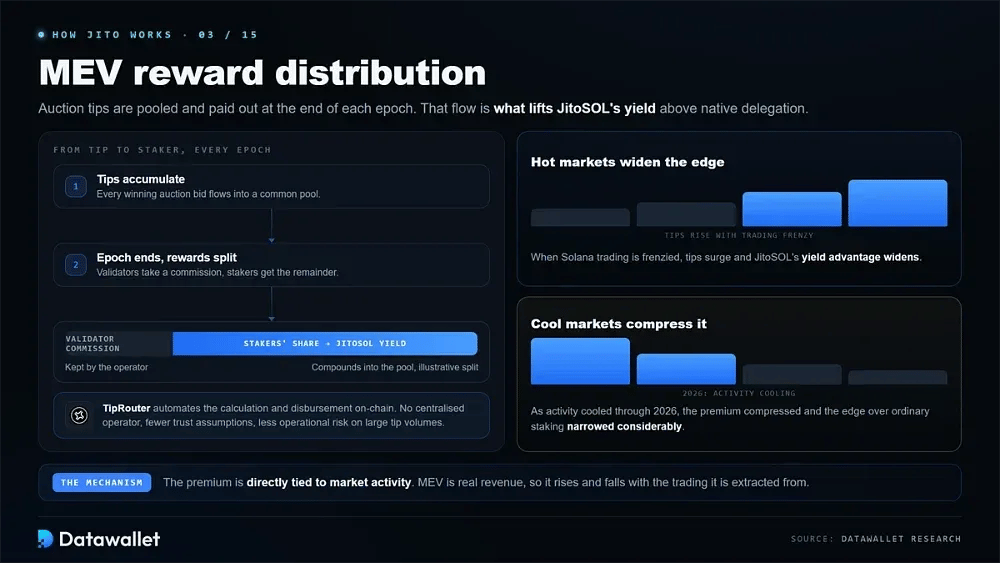
تُجمَّع الإكراميات المتراكمة عبر المزاد وتُوزَّع في نهاية كل حقبة. يأخذ المدققون عمولة، ويذهب الباقي إلى المستخدمين الذين وضعوا أصولهم في الستيكينغ، وهذه هي الآلية التي ترفع عائد JitoSOL فوق ما ينتجه التفويض الأصلي.
يجري التوزيع عبر TipRouter، وهو نظام على السلسلة يلغي الاعتماد على مشغّل مركزي لحساب المكافآت وصرفها. وهذا مهم لأن أحجام الإكراميات كبيرة، وأتمتة التقسيم تقلل افتراضات الثقة والمخاطر التشغيلية.
يرتبط حجم هذه العلاوة مباشرة بنشاط السوق. فعندما يكون تداول Solana محموماً، ترتفع الإكراميات ويتسع تفوق عائد JitoSOL؛ وعندما يهدأ النشاط، كما حدث خلال 2026، تتقلص العلاوة وتضيق أفضلية JitoSOL على الستيكينغ العادي كثيراً.
3. StakeNet واختيار المدققين
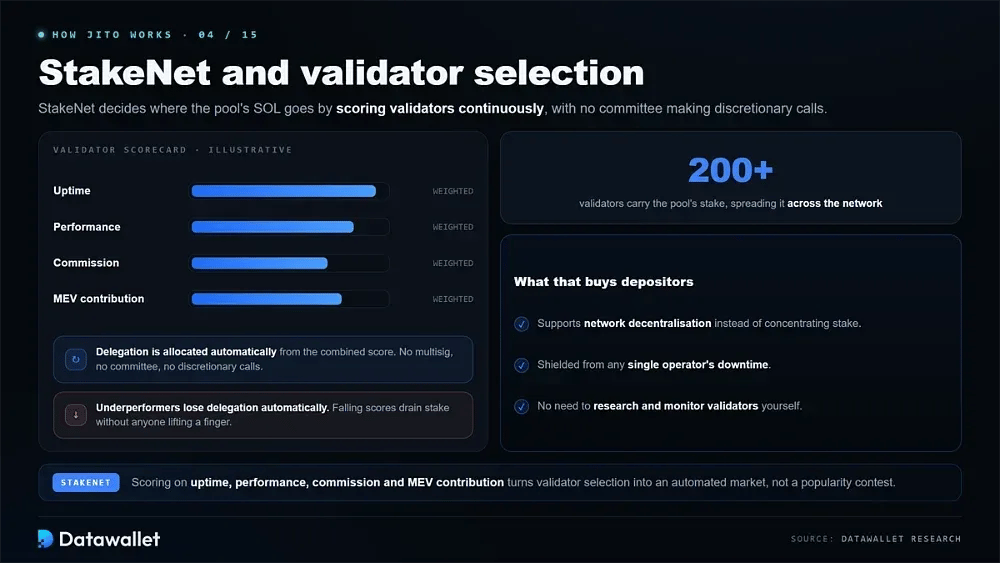
يؤتمت StakeNet كيفية توزيع المجمع لـ SOL على المدققين، ويقيّمهم بحسب مدة التشغيل والأداء والعمولة والمساهمة في MEV. ويفقد المشغّلون ضعيفو الأداء التفويض تلقائياً، دون محفظة متعددة التوقيعات أو لجنة تتخذ قرارات تقديرية.
يوزع المجمع الحصة على أكثر من 200 مدقق، مما يدعم لامركزية الشبكة ويحمي المستخدمين من توقف أي مشغّل بمفرده. وبالنسبة للمودعين، يلغي ذلك الحاجة إلى البحث عن كل مدقق ومراقبته بأنفسهم.
JitoSOL وعوائد الستيكينغ
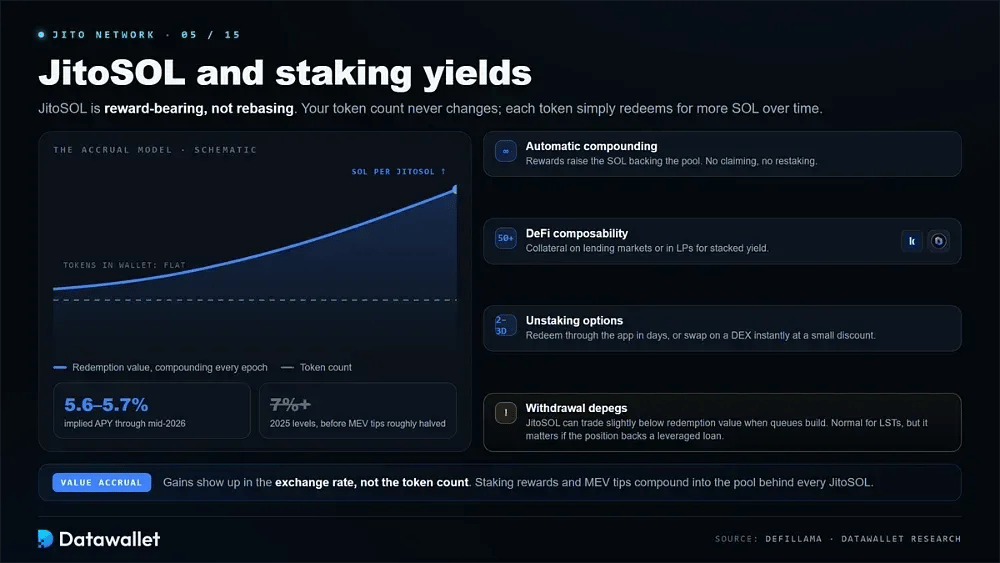
JitoSOL رمز مميز يحمل المكافآت وليس رمزاً يعيد ضبط الكمية، أي أن الكمية في محفظتك لا تتغير بينما ترتفع قيمته مقابل SOL باطراد.
من المهم فهم نموذج التراكم هذا قبل الستيكينغ:
- تراكم القيمة: يمكن استبدال كل JitoSOL بكمية أكبر تدريجياً من SOL مع الوقت، إذ تتراكم مكافآت الستيكينغ وإكراميات MEV في المجمع، فتظهر المكاسب في سعر الصرف لا في عدد الرموز المميزة.
- العائد الحالي: بلغ APY الضمني لـ JitoSOL نحو 5.6 إلى 5.7% حتى منتصف 2026، منخفضاً من مستويات تجاوزت 7% في 2025 مع تراجع حجم إكراميات MEV إلى النصف تقريباً بالتزامن مع تباطؤ نشاط Solana.
- التراكم التلقائي: تزيد المكافآت التي يكسبها مدققو المجمع إجمالي SOL الداعم لـ JitoSOL دون سك رموز مميزة جديدة، فلا حاجة لأن يطالب الحائزون بها يدوياً أو يعيدوا الستيكينغ.
- قابلية التركيب في DeFi: مع القبول في أكثر من 50 بروتوكولاً على Solana، يعمل JitoSOL ضماناً في أسواق الإقراض مثل Kamino وDrift، أو في مجمعات السيولة لاستراتيجيات عائد متراكبة.
- خيارات إلغاء الستيكينغ: يستغرق الاسترداد عبر التطبيق نحو يومين إلى ثلاثة أيام، ويمكن للحائزين الخروج فوراً بمبادلة JitoSOL مقابل SOL على منصة تداول لامركزية بخصم بسيط.
- انفصال سعر السحب: قد يتداول JitoSOL بأقل قليلاً من قيمة استرداده عندما تتراكم طوابير السحب، وهذا أمر طبيعي بالنسبة إلى رموز مميزة الستيكينغ السائل، لكنه مهم إذا كان المركز يضمن قرضاً بالرافعة المالية.
لماذا تراجعت ميزة العائد في JitoSOL
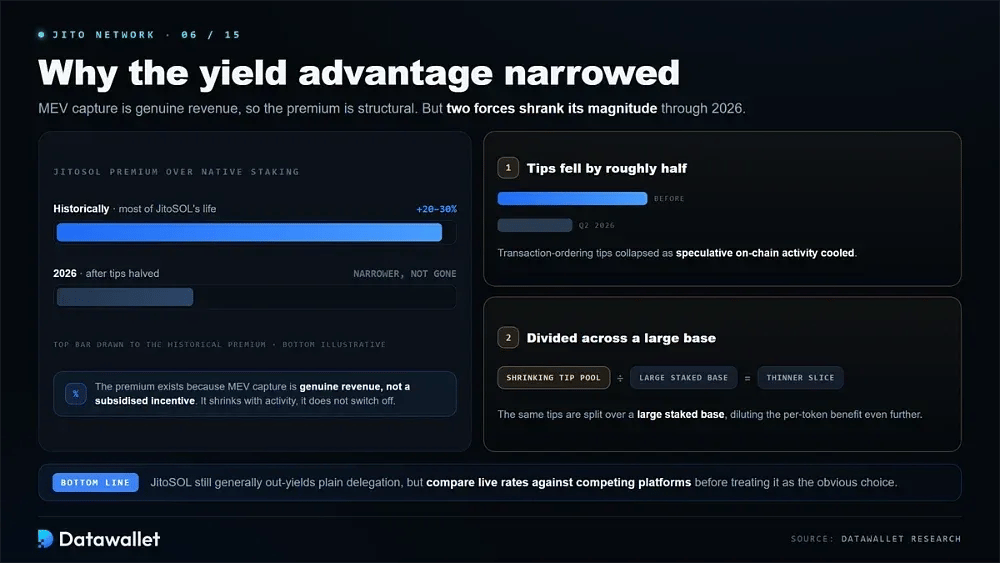
طوال معظم تاريخه قدّم JitoSOL علاوة 20 إلى 30% مقارنة بالستيكينغ الأصلي على Solana، لأن الإيرادات من MEV إيرادات حقيقية وليست حافزاً مدعوماً. لا تزال هذه الميزة الهيكلية قائمة، لكن حجمها تقلّص.
ضغطت عليها قوتان. انخفضت إكراميات ترتيب المعاملات بنحو النصف خلال الربع الثاني من 2026 مع تراجع النشاط المضاربي على السلسلة، ويُقسَّم مجمع الإكراميات المتقلص نفسه على قاعدة ضخمة من الأصول المودعة في الستيكينغ، ما يخفف الفائدة لكل رمز مميز.
والنتيجة فجوة أضيق لا فجوة اختفت. لا يزال JitoSOL يتفوق عموماً في العائد على التفويض العادي، لكن الفارق لم يعد يبرر اعتباره خياراً أفضل بوضوح دون مقارنة المعدلات الحالية مع منصات الستيكينغ السائل المنافسة.
شرح Block Assembly Marketplace (BAM) من Jito
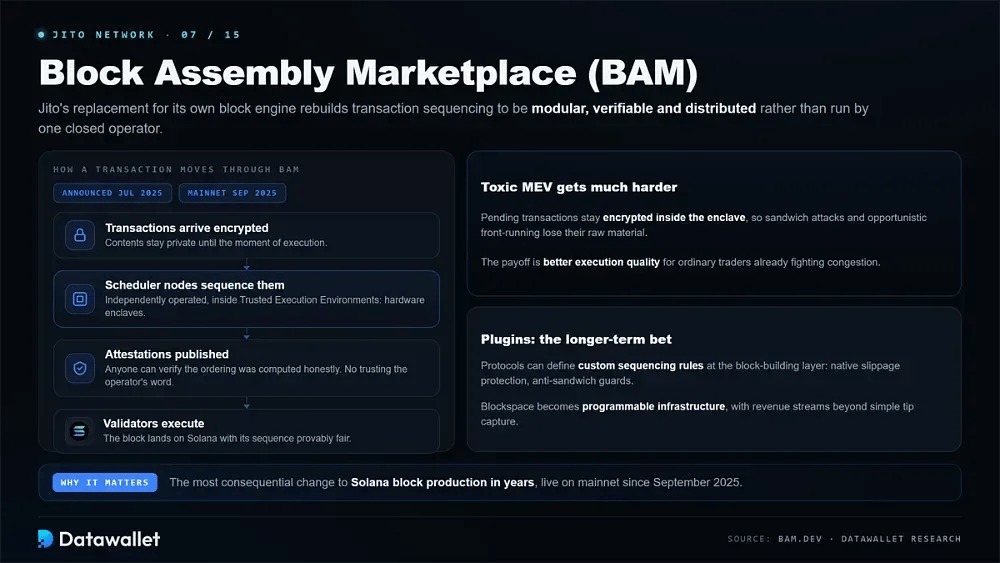
BAM هو بديل Jito لمحرك الكتل الخاص بها، وأهم تغيير في إنتاج كتل Solana منذ سنوات. أُعلن عنه في يوليو 2025 وأُطلق على شبكة رئيسية في سبتمبر من العام نفسه، وهو يعيد بناء ترتيب المعاملات ليكون معيارياً وقابلاً للتحقق وموزعاً بدلاً من أن يديره مشغّل واحد مغلق.
يوجّه النظام المعاملات عبر عقد جدولة مستقلة التشغيل تعمل داخل بيئات التنفيذ الموثوقة، وهي حاويات عتادية تُبقي محتوى المعاملات سرياً حتى لحظة التنفيذ. وتنشر كل عقدة شهادات تشفيرية تتيح لأي شخص التحقق من أن الترتيب حُسب بنزاهة بدلاً من الوثوق بكلام المشغّل.
تستهدف خاصية الخصوصية هذه MEV الضار مباشرة. فبما أن المعاملات المعلقة تبقى مشفرة داخل الحاوية، يصبح تنفيذ هجمات الساندويتش والتقدم الانتهازي على الأوامر أصعب بكثير، ما يحسّن جودة التنفيذ للمتداولين العاديين الذين يواجهون أصلاً رسوم شبكة Solana أثناء الازدحام.
إطار الإضافات في BAM هو الرهان الأطول أمداً. يمكن للبروتوكولات تحديد قواعد ترتيب مخصصة على طبقة بناء الكتل، مثل الحماية الأصلية من انزلاق سعري أو حواجز مضادة للساندويتش، ما يحوّل مساحة الكتل إلى بنية تحتية قابلة للبرمجة ويخلق مصادر إيرادات يمكن لـ Jito تحقيق الدخل منها بما يتجاوز مجرد جمع الإكراميات.
اعتماد BAM والمفاضلة في الإيرادات
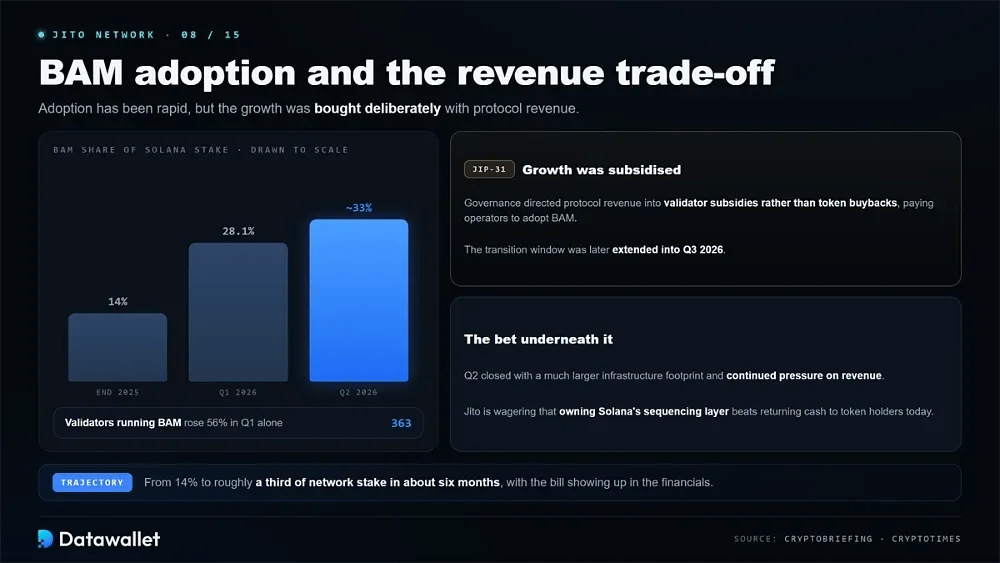
كان الاعتماد سريعاً. ارتفعت حصة BAM من الأصول المودعة في Solana من نحو 14% في نهاية 2025 إلى 28.1% في الربع الأول من 2026، مع ارتفاع عدد مدققون بنسبة 56% إلى 363، ثم بلغت نحو 33% من الأصول المودعة في الشبكة بحلول الربع الثاني.
وقد جرى شراء هذا النمو عن قصد. فعبر مقترح الحوكمة JIP-31، وجّهت Jito إيرادات البروتوكول إلى دعم مدققون بدلاً من إعادة شراء رموز مميزة، أي دفع مبالغ للمشغّلين لاعتماد BAM خلال فترة انتقالية جرى تمديدها لاحقاً إلى الربع الثالث من 2026.
تظهر المفاضلة في البيانات المالية. أنهت Jito الربع الثاني ببنية تحتية أكبر بكثير لكن مع استمرار الضغط على الإيرادات، رهاناً على أن امتلاك طبقة ترتيب المعاملات في Solana سيكون أكثر قيمة على المدى البعيد من إعادة النقد إلى حاملي الرموز المميزة اليوم.
JTX: منصة تداول Jito
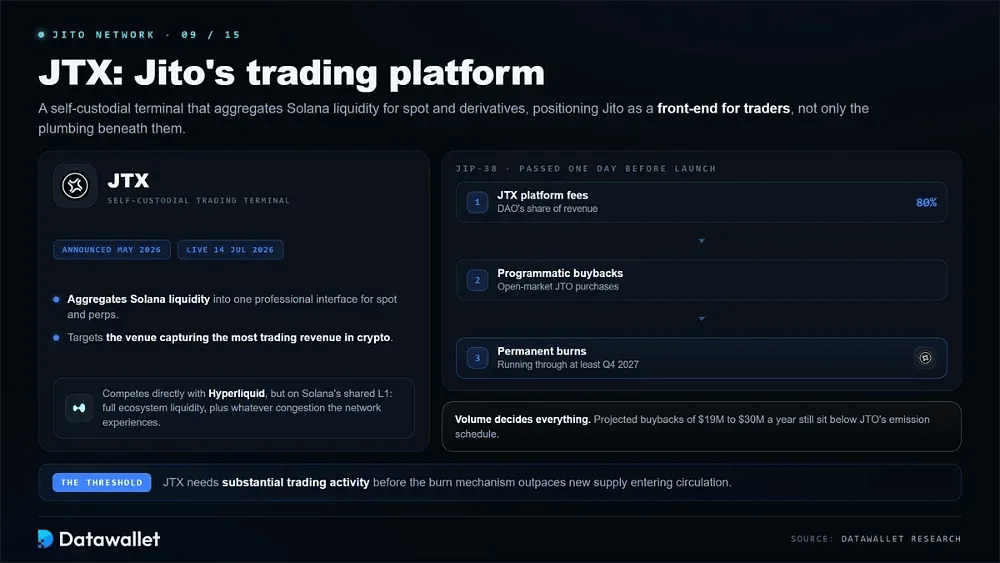
JTX هي منصة تداول ذاتي الحفظ من Jito، أُعلن عنها في مايو 2026 وأُطلقت في 14 يوليو 2026. وهي تجمّع سيولة Solana في واجهة احترافية لتداول فوري ومشتقات، ما يضع Jito كواجهة للمتداولين وليس فقط كبنية تحتية تحتها.
من الناحية الاستراتيجية تستهدف المنصة التي تحقق أكبر إيرادات تداول في العملات المشفرة. تنافس JTX منصة Hyperliquid مباشرة، رغم أنها تعمل على الطبقة 1 المشتركة في Solana بدلاً من سلسلة مصممة لهذا الغرض، فتصل إلى منظومة سيولة Solana كاملة لكنها ترث أي ازدحام تشهده الشبكة.
اقتصاد الرمز هو ما يجعل JTX مهمة. يلتزم مقترح الحوكمة JIP-38، الذي أُقرّ قبل يوم من الإطلاق، بتخصيص كامل حصة DAO من إيرادات JTX، وهي 80% من رسوم المنصة، لعمليات إعادة شراء JTO برمجية من السوق المفتوحة وحرق دائم تستمر حتى الربع الرابع من 2027 على الأقل.
تعتمد أهمية ذلك كلياً على حجم التداول. لا تزال عمليات إعادة الشراء المتوقعة بنحو 19 إلى 30 مليون دولار سنوياً أقل من جدول إصدار JTO، لذا تحتاج JTX إلى نشاط تداول كبير قبل أن تتجاوز آلية الحرق العرض الجديد الداخل إلى التداول.
اقتصاد الرمز JTO
يدعم رمز الحوكمة Jito عملية اتخاذ القرار في البروتوكول، إذ يصوّت الحاملون على سياسة مدققون وتخصيص الخزينة ومعاملات الرسوم وترقيات البروتوكول. تجنبت Jito عمداً البيع العام، ووزّعت الرمز بدلاً من ذلك عبر إيردروب بأثر رجعي للمستخدمين الأوائل والمدققين وحاملي JitoSOL.
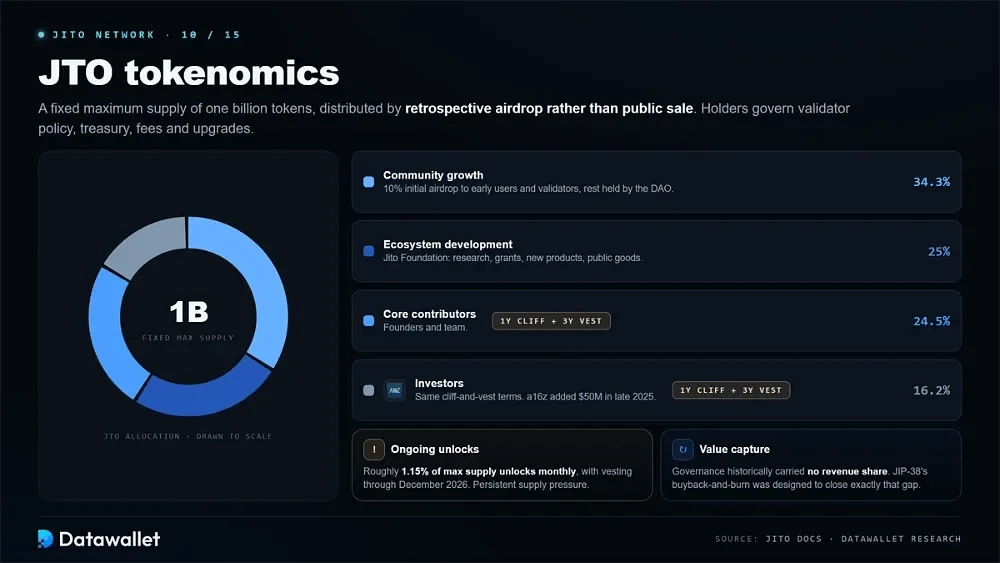
لدى JTO حد أقصى ثابت للمعروض قدره مليار رمز مميز، موزعة على النحو التالي:
- نمو المجتمع (34.3%): أكبر مخصصات، وتشمل إيردروب أولياً بنسبة 10% للمستخدمين الأوائل والمدققين، إضافة إلى رموز مميزة تحتفظ بها DAO لمبادرات وحوافز مجتمعية مستقبلية.
- تطوير المنظومة (25%): تحتفظ بها Jito Foundation لتمويل الأبحاث والمنح وتطوير المنتجات الجديدة ومبادرات المنفعة العامة في منظومة Solana.
- المساهمون الأساسيون (24.5%): مخصصة للمؤسسين وأعضاء الفريق، وتُستحق على ثلاث سنوات بعد فترة حجز مدتها سنة واحدة لمواءمة الحوافز طويلة الأجل مع أداء البروتوكول.
- المستثمرون (16.2%): مخصصة للداعمين الأوائل وشركات رأس المال الجريء بشروط الحجز والاستحقاق نفسها المطبقة على الفريق، وأضافت لاحقاً a16z crypto استثماراً استراتيجياً بقيمة 50 مليون دولار في أواخر 2025.
- فك القفل المستمر: يُفك قفل نحو 1.15% من الحد الأقصى للمعروض شهرياً، مع استمرار استحقاق الفريق والمستثمرين حتى ديسمبر 2026، ما يخلق ضغط عرض متواصلاً على الرمز المميز.
- التقاط القيمة: قدّم JTO تاريخياً حقوق حوكمة دون حصة مباشرة من الإيرادات، وهي فجوة صُممت آلية إعادة الشراء والحرق في JTX ضمن JIP-38 خصيصاً لسدّها.
سعر JTO وضغط العرض
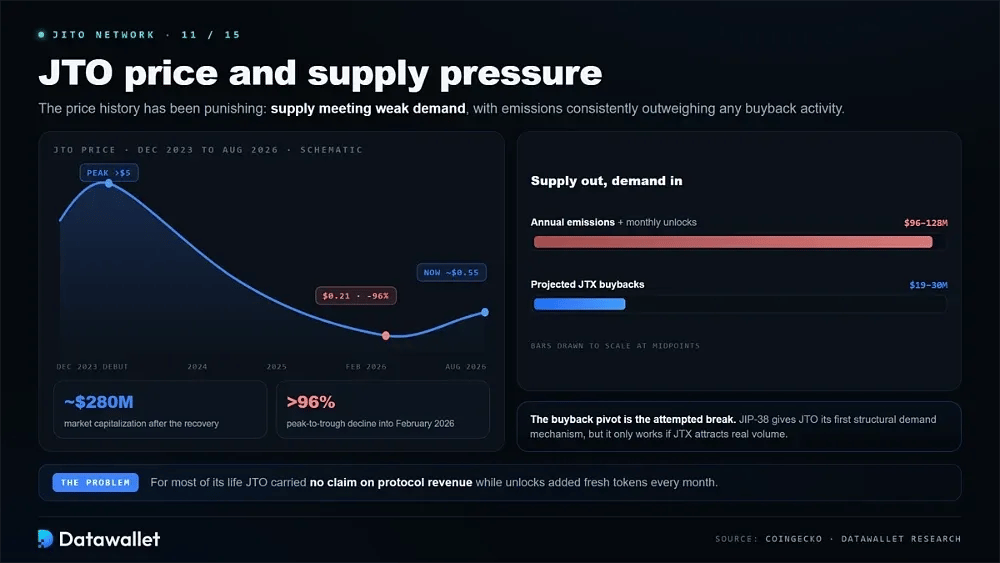
كان تاريخ سعر JTO قاسياً. بعد إدراجه في ديسمبر 2023 وبلوغه ذروة تفوق 5 $، هبط الرمز المميز إلى نحو 0.21 $ بحلول فبراير 2026، بتراجع يتجاوز 96%، قبل أن يتعافى إلى نحو 0.55 $ بقيمة سوقية تقارب 280 مليون دولار.
تمثلت المشكلة الأساسية في التقاء العرض مع طلب ضعيف. فقد فاقت الإصدارات السنوية التي تتراوح قيمتها بين 96 مليون دولار و128 مليون دولار باستمرار أي نشاط لإعادة الشراء، بينما تضيف عمليات فك القفل الشهرية رموزاً مميزة جديدة إلى سوق لم يكن لدى JTO فيه أي حق في إيرادات البروتوكول.
التحول إلى إعادة الشراء هو محاولة Jito لكسر هذه الديناميكية. فتوجيه إيرادات JTX إلى عمليات حرق برمجية يخلق أول آلية طلب هيكلية عرفها JTO، مع أن فعاليتها تظل معتمدة كلياً على حجم التداول الذي ستجذبه المنصة الجديدة فعلاً.
ما هو Jito Restaking؟
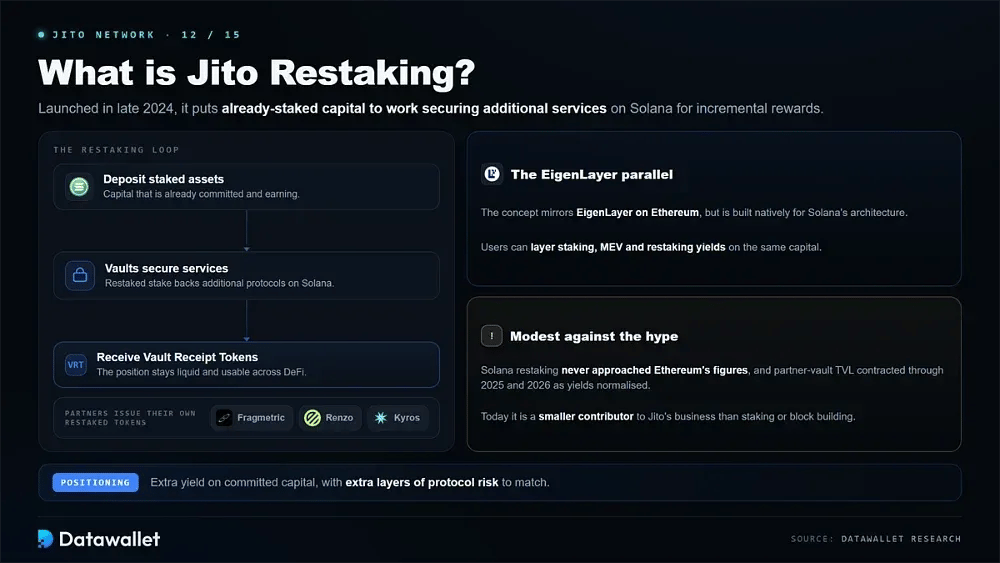
يتيح Jito Restaking، الذي أُطلق في أواخر 2024، للمستخدمين تشغيل أصولهم المودعة في الستيكينغ لتأمين خدمات إضافية على Solana، وكسب مكافآت إضافية على رأس مال ملتزم أصلاً. يشبه المفهوم EigenLayer على إيثريوم لكنه مبني أصلاً لبنية Solana.
يتلقى المودعون رموز إيصال الخزنة التي تمثل مراكزهم في إعادة الستيكينغ، وتبقى سائلة وقابلة للاستخدام عبر DeFi. وتصدر بروتوكولات شريكة منها Fragmetric وRenzo وKyros رموزها المميزة الخاصة بإعادة الستيكينغ فوق هذه البنية، ما يتيح للمستخدمين الجمع بين عوائد الستيكينغ وMEV وإعادة الستيكينغ.
كان الحجم متواضعاً قياساً بالضجة. لم تقترب إعادة الستيكينغ على Solana من أرقام إيثريوم، وانكمش TVL عبر خزائن الشركاء خلال 2025 و2026 مع تراجع عوائد إعادة الستيكينغ إلى مستوياتها الطبيعية، ما جعلها مساهماً أصغر في أعمال Jito الإجمالية من الستيكينغ أو بناء الكتل.
كيفية استخدام شبكة Jito
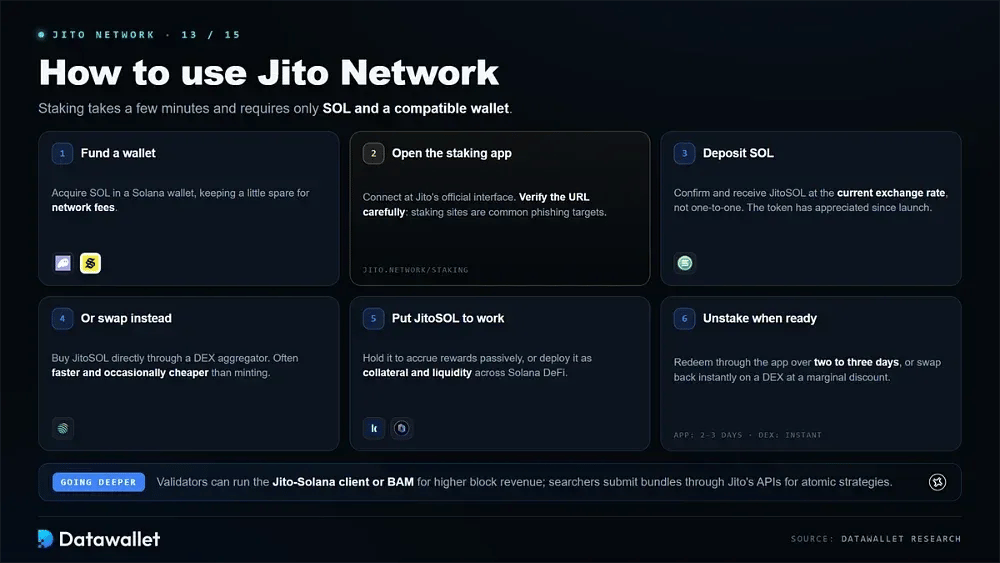
تستغرق البداية مع Jito بضع دقائق ولا تتطلب سوى SOL ومحفظة متوافقة. تغطي الخطوات أدناه الستيكينغ والاحتفاظ والخروج:
- موّل محفظة: احصل على SOL في محفظة Solana مثل Phantom أو Solflare، مع الاحتفاظ بمبلغ صغير احتياطي لتغطية رسوم معاملات الشبكة.
- افتح تطبيق الستيكينغ: زر واجهة الستيكينغ الرسمية الخاصة بـ Jito واربط محفظتك، مع التحقق بعناية من عنوان URL لأن مواقع الستيكينغ هدف شائع لهجمات التصيد الاحتيالي.
- إيداع SOL: أدخل المبلغ المراد وضعه في الستيكينغ وأكّد المعاملة، وستستلم JitoSOL بسعر الصرف الحالي وليس بنسبة واحد إلى واحد، لأن قيمة الرمز المميز ارتفعت منذ إطلاقه.
- أو نفّذ مبادلة بدلاً من ذلك: يمكنك بدلاً من ذلك الحصول على JitoSOL مباشرة عبر المبادلة من خلال مجمّع DEX مثل Jupiter، وقد يكون ذلك أسرع وأحياناً أرخص من سكّ الرمز.
- استثمر JitoSOL: احتفظ به لتجمع مكافآت الستيكينغ ومكافآت MEV بشكل سلبي، أو استخدمه كضمان وسيولة في بروتوكولات DeFi على Solana للحصول على عائد إضافي.
- ألغِ الستيكينغ عند الاستعداد: نفّذ الاسترداد عبر التطبيق خلال يومين إلى ثلاثة أيام تقريباً، أو اخرج فوراً بمبادلته مقابل SOL على DEX مع خصم طفيف.
يمكن للمدققين أيضاً تشغيل عميل Jito-Solana أو اعتماد BAM لزيادة الإيرادات لكل كتلة وجذب التفويض، بينما يستطيع المطورون والباحثون عن الفرص إرسال حزم المعاملات مباشرة عبر واجهات Jito البرمجية لتنفيذ استراتيجيات ذرية.
Jito مقابل رموز الستيكينغ السائل الأخرى على Solana
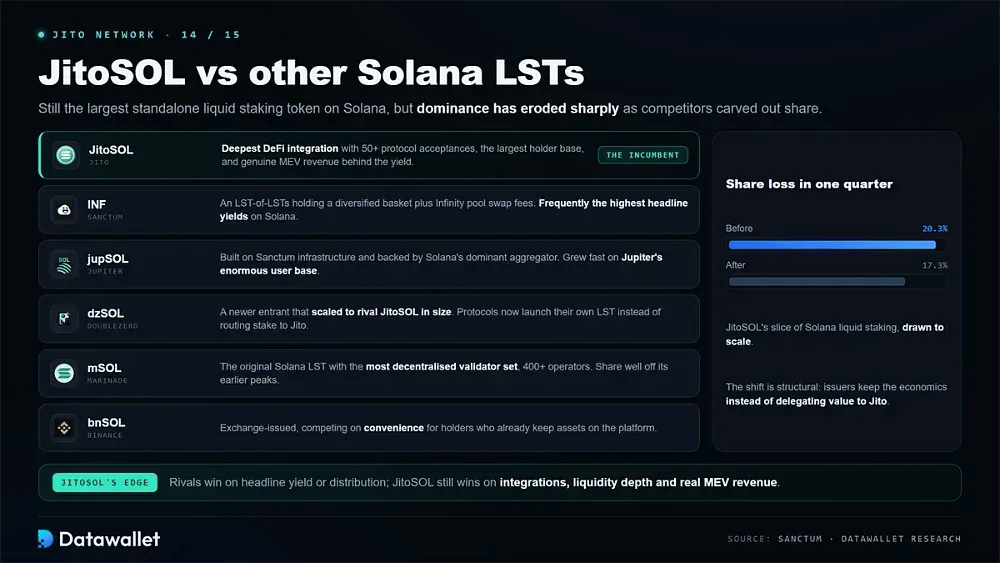
لا يزال JitoSOL أكبر رمز مميز مستقل للستيكينغ السائل على Solana، لكن هيمنته تراجعت بشكل حاد مع استحواذ المنافسين على حصص من السوق. ومقارنته بأبرز منصات الستيكينغ على Solana توضح أين لا يزال JitoSOL متصدراً وأين خسر مكانته:
- Sanctum (INF): رمز LST للرموز LST يحتفظ بسلة متنوعة ويجني رسوم المبادلة من مجمع Infinity الخاص به، وكثيراً ما يسجل أعلى العوائد المعلنة في سوق Solana.
- Jupiter (jupSOL): بدعم من أكبر مجمّع على Solana وبُني على بنية Sanctum التحتية، نما jupSOL بسرعة بجمعه بين عائد تنافسي وقاعدة مستخدمي Jupiter الضخمة.
- DoubleZero (dzSOL): وافد أحدث نما بسرعة ليضاهي JitoSOL في الحجم، مما يوضح كيف تطلق البروتوكولات بشكل متزايد LST خاصاً بها بدلاً من توجيه الستيك إلى Jito.
- Marinade (mSOL): أول LST على شبكة Solana، ويتميز بامتلاكه أكثر مجموعة مدققين لامركزية، بأكثر من 400 مشغّل، رغم أن حصته السوقية تراجعت بشكل كبير عن ذروتها السابقة.
- Binance (bnSOL): رمز LST صادر عن منصة تداول يستقطب المستخدمين الحافظين مباشرة، وينافس بالراحة لدى الحائزين الذين يحتفظون أصلاً بأصولهم على المنصة.
- ميزة JitoSOL: تحتفظ Jito بأعمق تكامل مع DeFi، بأكثر من 50 بروتوكول يقبلها، وأكبر قاعدة من الحاملين، وإيرادات MEV حقيقية بدلاً من حوافز مدعومة تقف وراء عائدها.
التحول التنافسي هيكلي وليس مؤقتاً. فقد انخفضت حصة JitoSOL من سوق الستيكينغ السائل على Solana من نحو 20.3% إلى 17.3% في ربع سنة واحد، ويعود ذلك إلى حد كبير إلى إدراك البروتوكولات أنها تستطيع إصدار LST خاص بها والاحتفاظ بالعوائد الاقتصادية بدلاً من تفويض هذه القيمة إلى Jito.
المخاطر عند استخدام Jito
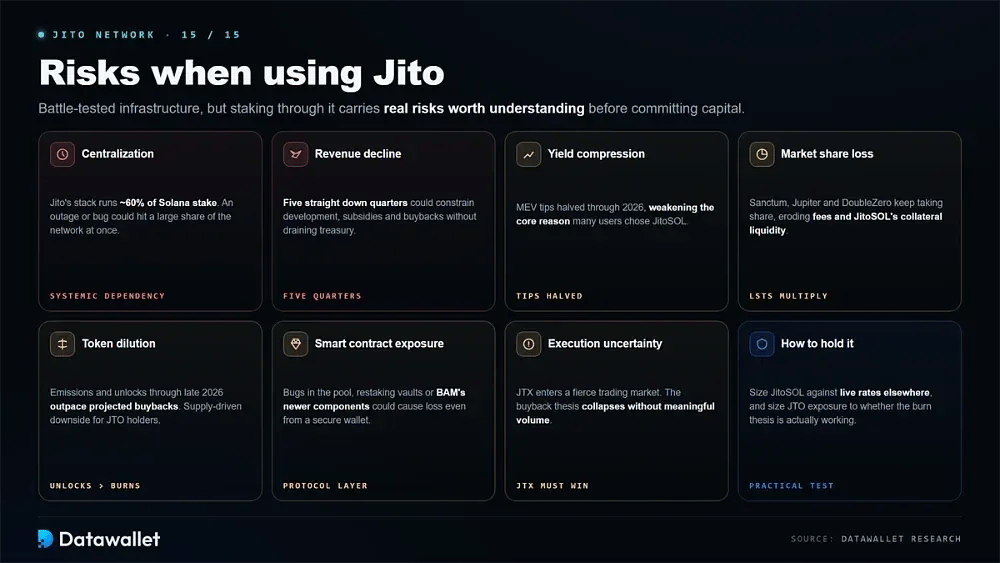
Jito بنية تحتية مجرّبة، لكن الستيكينغ عبره ينطوي على مخاطر حقيقية ينبغي فهمها قبل ضخ رأس المال. وأبرز المخاوف هي:
- مخاوف المركزية: مع تشغيل حزمة بناء الكتل لدى Jito على نحو 60% من الحصص المودعة في Solana، تمثل بنيتها التحتية اعتماداً نظامياً، وقد يؤثر أي انقطاع أو خلل فيها على جزء كبير من الشبكة في وقت واحد.
- تراجع الإيرادات: انخفضت إيرادات البروتوكول لخمسة أرباع متتالية، وقد يحد استمرار الضعف من قدرة Jito على تمويل التطوير والدعم وعمليات إعادة الشراء دون السحب من احتياطيات الخزينة.
- انضغاط العائد: تراجعت إكراميات MEV إلى النصف خلال 2026، مما قلّص ميزة JitoSOL على الستيكينغ الأصلي وأضعف السبب الأساسي الذي دفع كثيراً من المستخدمين لاختياره.
- خسارة الحصة السوقية: تواصل رموز LST المنافسة من Sanctum وJupiter وDoubleZero اقتطاع الحصص، مما يقلّص قاعدة رسوم Jito وقد يضعف عمق السيولة الذي يجعل JitoSOL مفيداً كضمان.
- تخفيف قيمة الرمز المميز: تتجاوز إصدارات JTO وعمليات فك القفل الشهرية حتى أواخر 2026 عمليات إعادة الشراء المتوقعة، ولذلك فإن حيازة رمز الحوكمة تنطوي على مخاطر هبوط كبيرة مرتبطة بالمعروض.
- التعرض للعقود الذكية: قد تتسبب الثغرات في مجمع الستيكينغ أو خزائن إعادة الستيكينغ أو مكونات BAM الأحدث في خسارة، لذلك فإن حفظ JitoSOL في محفظة ذاتية الحفظ آمنة لا يلغي المخاطر على مستوى البروتوكول.
- عدم اليقين في التنفيذ: يدخل JTX سوق تداول شديد التنافس في مواجهة منصات راسخة، وتنهار فرضية إعادة الشراء تماماً إذا فشلت المنصة في جذب حجم تداول معتبر.
الخلاصة
بنى Jito شيئاً مهماً حقاً على Solana، إذ حوّل MEV من ضريبة خفية إلى إيرادات مشتركة ومنح المستخدمين الذين يضعون أصولهم في الستيكينغ علاوة عائد استمرت لسنوات. وتدعم بنيته التحتية اليوم غالبية إنتاج الكتل في الشبكة، وهو موقع لافت لبروتوكول عمره بضع سنوات فقط.
المرحلة الحالية أصعب من سابقتها. فقد تراجعت الإيرادات لخمسة أرباع متتالية، ويخسر JitoSOL مواقعه أمام منافسين يفضلون بشكل متزايد إصدار رموزهم المميزة الخاصة، ويتداول JTO دون مستوى ظهوره الأول بكثير رغم ترسخ البروتوكول تشغيلياً.
إجابة Jito هي التوسع لا الانسحاب، بإنفاق الإيرادات لتنمية BAM وإطلاق JTX لبناء آلية مباشرة لاقتناص القيمة. وبالنسبة لمن يضعون أصولهم في الستيكينغ، يبقى JitoSOL خياراً متيناً ومتكاملاً بعمق يستحق المقارنة بالعوائد الحالية في أماكن أخرى. أما لحائزي JTO، فتعتمد الفرضية الآن بالكامل تقريباً على قدرة اقتصاد الستيكينغ في Solana وحجم تداول JTX على تجاوز جدول إصدار الرمز المميز.