







ما هي البنوك الداعمة للعملات الرقمية في USA؟
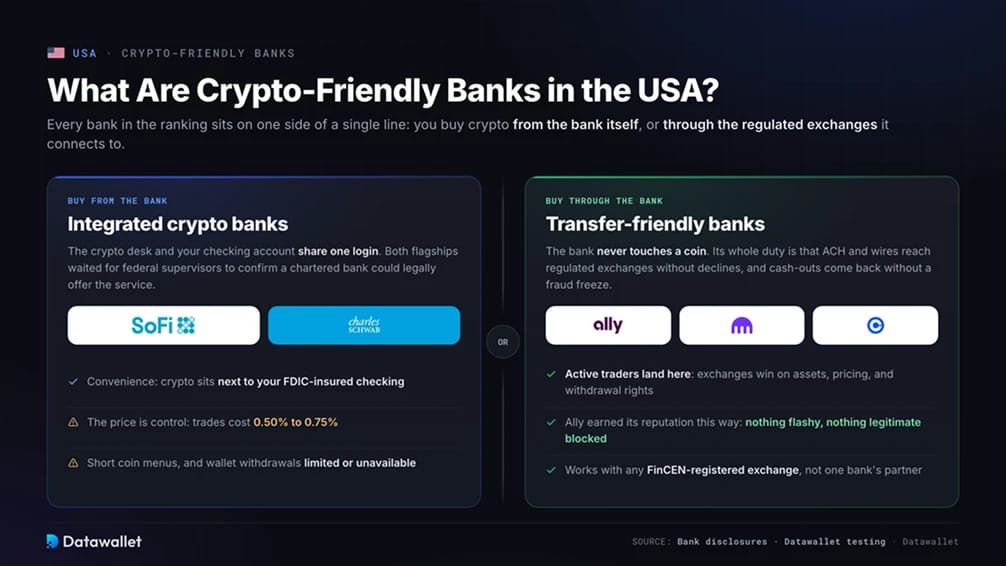
يحمل مصطلح "الداعمة للعملات الرقمية" معنى أوسع في USA مقارنة بأي مكان آخر تقريبا، لأن البنوك الأمريكية قد تبدأ الآن في بيع الأصول الرقمية بموجب تراخيصها الخاصة. يقع كل بنك في تصنيفنا على جانب واحد من خط فاصل واحد، سواء كنت تشتري العملات الرقمية من البنك نفسه أو من خلال إحدى منصات تداول العملات الرقمية التنظيمية في USA التي يتصل بها.
البنوك المدمجة للعملات الرقمية
الشراء من البنك يعني أن مكتب العملات الرقمية وحسابك الجاري يتشاركان نفس بيانات تسجيل الدخول. تدير SoFi وSchwab البرنامجين الرائدين، وكلاهما انتظر تأكيد المشرفين الفدراليين على أن البنك المرخص يمكنه تقديم الخدمة قانونياً، وهو سؤال ظل مفتوحاً حتى أوائل عام 2025.
ثمن هذه السهولة هو التحكم. تتراوح تكلفة الصفقات بين 0.50% و0.75% في الأسماء الكبرى، وتظل قوائم العملات قصيرة مقارنة بأي منصة تداول، كما أن سحب العملات إلى محفظة تتحكم فيها محدود أو غير متوفر.
البنوك الداعمة للتحويلات
الشراء عبر البنك يعني أن البنك لا يلمس أي عملة أبداً. واجبه بالكامل هو ضمان وصول تحويلات ACH، وهو النظام الأمريكي القياسي لتحويل الأموال بين الحسابات البنكية، والتحويلات البرقية الصادرة إلى منصات مثل Kraken وCoinbase دون رفض، وأن تعود أموالك المسحوبة دون تجميد بسبب الاحتيال.
يستقر المتداولون النشطون غالباً هنا، نظراً لأن أي منصة تداول تفوق أي برنامج بنكي من حيث عدد الأصول، والأسعار، وحقوق السحب. اكتسبت Ally سمعتها بين مستخدمي العملات الرقمية بهذه الطريقة، دون القيام بأي شيء مبهر ودون حظر أي شيء شرعي.
أبرز البنوك الداعمة للعملات الرقمية في الولايات المتحدة
نحن نقوم بترتيب البنوك الأمريكية بناءً على كيفية تعاملها مع نشاط العملات الرقمية الحقيقي. ويشمل ذلك التداول المباشر حيثما وجد، بالإضافة إلى موثوقية تحويلات ACH والتحويلات البرقية إلى منصات التداول المسجلة لدى شبكة إنفاذ جرائم المالي (FinCEN)، وهي الوكالة الفيدرالية التي تشرف على أعمال الخدمات المالية.
إليك جدول المقارنة الخاص بنا لأبرز البنوك الداعمة للعملات الرقمية في USA:
1. SoFi
SoFi تتصدر تصنيفنا لأنها سدت الفجوة بين الحساب المصرفي وحساب البورصة. تم إطلاق SoFi Crypto في نوفمبر 2025، مما جعل SoFi أول بنك أمريكي مرخص وطنياً ومؤمن من قبل FDIC يقدم تداول الكريبتو للأفراد، وهو يتيح للأعضاء تمويل عمليات شراء Bitcoin و Ethereum و Solana وعشرات العملات الأخرى مباشرة من حساب الجاري أو التوفير.
سبق لـ SoFi أن قدمت خدمات العملات الرقمية، ثم أوقفتها في عام 2023 كشرط للحصول على ترخيصها المصرفي. ويُظهر إعادة الإطلاق تحت إشراف مكتب مراقبة العملة (OCC)، الجهة التنظيمية الفيدرالية للبنوك الوطنية، مدى التغير في المواقف الإشرافية.
ولكن المقايضة تكمن في العمق. فالبورصة المخصصة لا تزال تتفوق على SoFi من حيث اختيار العملات، وأنواع الأوامر، والأسعار للصفقات الكبيرة، كما أن العملات الرقمية المحفوظة في SoFi لا تحظى بحماية مؤسسة التأمين الفيدرالية (FDIC) لأن تأمين الودائع يغطي الدولارات فقط.
2. Chase
Chase تحل في المركز الثاني بفضل التحول الأكثر إثارة للدهشة في القطاع المصرفي الأمريكي. ففي يوليو 2025، أعلنت JPMorganChase عن شراكة استراتيجية مع Coinbase تغطي بطاقات ائتمان Chase على Coinbase، والربط المباشر لحسابات البنوك بالمحافظ، وتحويل نقاط Ultimate Rewards إلى USDC.
بدأت ميزات تمويل البطاقات أولاً، ومن المقرر أن تصل ميزات ربط الحسابات والمكافآت للعملاء هذا العام. وبالنسبة لنحو 80 مليون شخص يتعاملون مع Chase، فإن ذلك يزيل معظم العقبات التي كانت تحيط بإيداع الأموال في Coinbase.
قد تقع عمليات شراء العملات الرقمية ببطاقات الائتمان تحت شروط السحب النقدي، والتي تفرض رسومًا وفوائد فورية، لذلك لا نزال نفضل التمويل عبر ربط حساب جاري أو نظام ACH. كما أن الشراكة خاصة بـ Coinbase وحدها، ولم توسع Chase نفس المعاملة لتشمل بورصات أخرى.
3. Charles Schwab
Schwab أطلقت خدمة Schwab Crypto في مايو الماضي، مما يتيح للعملاء الأفراد تداول spot مباشر في Bitcoin و Ethereum برسوم تبلغ 0.75% لكل صفقة. ويعمل بنك Charles Schwab Premier Bank كجهة حفظ، بينما تتولى Paxos عملية التنفيذ.
بالنسبة لأي شخص لديه بالفعل حساب وساطة أو حساب بنكي لدى Schwab، تتمثل الميزة في رؤية العملات الرقمية بجانب الأسهم والصناديق في عرض واحد، مدعومًا بمؤسسة تدير تريليونات من أصول العملاء.
تُدعم عملتان فقط، ولا يمكن للعملاء إيداع أو سحب العملات الرقمية حتى الآن، كما يُستبعد مقيمو نيويورك لويزيانا. وتقول Schwab إن المزيد من الأصول وعمليات التحويل ستتبع ذلك، دون تحديد موعد دقيق.
4. Revolut
Revolut تظل خيار التكنولوجيا المالية الأقوى للأشخاص الذين يرغبون في تداول العملات الرقمية والإنفاق اليومي في تطبيق واحد. يحصل العملاء في الولايات المتحدة على تداول داخل التطبيق عبر قائمة واسعة من العملات، وتضيف Revolut X واجهة شبيهة بالبورصات مع أنواع أوامر متقدمة ورسوم تداول أقل.
تُقدم الخدمات المصرفية في الولايات المتحدة من خلال Lead Bank، وهو عضو في مؤسسة تأمين الودائع الفيدرالية (FDIC)، لذا فإن جانب الدولار في الحساب يحمل تأمين الودائع القياسي بينما لا يحمله جانب العملات الرقمية.
الضعف الرئيسي يكمن في حرية الحفظ. إذ يمكن سحب عملات مختارة فقط إلى محفظة خارجية، لذلك تبقى معظم الأصول محجوزة داخل Revolut، كما أن تكاليف التداول في التطبيق الرئيسي أعلى مقارنة بالبورصات الكبرى.
5. Ally Bank
Ally هو البنك الذي نشير إليه عندما يطلب أحدهم حساب جاريًا عادياً لا يعيق تحويلاته إلى البورصات أبداً. لا يقدم Ally أي تداول للعملات الرقمية بنفسه. وتتم تسوية تحويلات ACH والتحويلات البرقية إلى البورصات المسجلة لدى FinCEN دون حظر التجار الذي يعاني منه العديد من البنوك الكبرى.
التفصيل الذي يجب التخطيط له هو الحد الأقصى للعملاء الجدد. تقتصر التحويلات الخارجية على 25,000 دولار إجمالاً خلال أول 90 يوماً من فتح الحساب، لذا يجب على أي شخص يخطط لإيداع أول كبير في البورصة فتح الحساب قبل وقت كافٍ من احتياجه إليه.
كما يوفر Ally Invest صناديق متداولة في البورصة (ETFs) لـ spot Bitcoin لأي شخص يريد التعرض للسعر داخل حساب الوساطة بدلاً من الاحتفاظ بالعملات مباشرة.
6. Cash App
Cash App تتعمق في أصل واحد بدلاً من تغطية العديد منها. وهي تدعم عمليات شراء Bitcoin ابتداءً من 1 دولار، والسحب إلى المحافظ التي تتحكم بها، والمدفوعات الفورية عبر Lightning Network، طبقة الدفع السريعة لـ Bitcoin. وفي فبراير الماضي، خفضت رسوم شراء Bitcoin لتصبح صفراً أو قريبة من الصفر ورفعت حدود السحب للمستخدمين المؤهلين.
Cash App تعتبر منصة مالية وليست بنكاً مرخصاً، حيث تُقدم الخدمات المصرفية بواسطة مؤسسات شريكة، بينما تُصدر بطاقة الخصم الخاصة بها عبر Sutton Bank، العضو في مؤسسة تأمين الودائع الفيدرالية (FDIC). بعض ميزات Bitcoin غير متوفرة لمقيمي نيويورك.
إذا كنت مهتماً بـ Bitcoin وحدها، فهذه هي الحزمة الأكثر اكتمالاً في القائمة. وإذا كنت تريد أي أصل آخر، فستحتاج إلى بورصة جنباً إلى جنب معها.
7. Fifth Third Bank
Fifth Third هو البنك الإقليمي الذي نراقبه عن كثب. فقد أنشأ مجموعة عمل مخصصة للعملات الرقمية، ورفع استراتيجية الأصول الرقمية إلى مستوى مجلس الإدارة، وأبلغ المحللين برغبته في توفير حسابات الاحتياطي وخدمات الدفع للعملات المستقرة وشركات البنية التحتية للعملات الرقمية، بعد أن عمل مسبقاً مع شركات مثل Stripe و Fireblocks.
بالنسبة للعميل الفردي اليوم، يُعد Fifth Third خياراً صديقاً للتحويلات المالية وليس منتجاً للعملات الرقمية. تحويلات البنك العادية إلى البورصات الكبرى الخاضعة للتنظيم تعمل بشكل طبيعي، وتتعامل أبحاث البنك العامة مع العملات المستقرة كبنية تحتية أساسية للمدفوعات وليست تهديداً.
نصنفها في منتصف القائمة لأن النية لم تحول بعد إلى منتج، وتظل مؤهلاتها في مجال العملات الرقمية رهاناً على الاتجاه حتى يتم طرح شيء ما.
8. Customers Bank
يخدم Customers Bank الجانب الصناعي للعملات الرقمية. تتيح شبكة Customers Bank Instant Token (CBIT) التابعة له لمنصات التداول، ومُصدي العملات المستقرة، وشركات التداول تسوية مدفوعات الدولار الأمريكي فيما بينها على مدار الساعة، مما جعله أحد البنوك القليلة التي يمكن لشركات العملات الرقمية الاعتماد عليها بعد عام 2023.
في أغسطس 2024، وضع الفيدرالي البنك تحت اتفاقية خطية بسبب أوجه القصور في إدارة مخاطر الأصول الرقمية وضوابط مكافحة غسيل الأموال (AML)، وهي عمليات التحقق التي تديرها البنوك لوقف الأموال غير القانونية. واصل البنك تشغيل CBIT أثناء معالجة تلك النتائج.
بالنسبة للأفراد الذين يمولون حساب Coinbase، فإن Customers Bank هو الأداة الخاطئة. أما بالنسبة لشركات العملات الرقمية التي تحتاج إلى تسوية بالدولار على مدار الساعة طوال أيام الأسبوع، فهو أحد الخيارات القليلة جداً.
البنوك غير الداعمة للعملات الرقمية في USA
أصبحت قائمة الحظر أقصر هذا العام، لكنها لم تختفي. تتركز الصعوبات المتبقية بالكامل تقريباً على جانب بطاقات الائتمان، حيث يقوم المُصدرون إما برفض معاملات العملات الرقمية تماماً أو تسعيرها كعمليات سحب نقدي.
- Capital One: لا يتيح شراء العملات الرقمية ببطاقة الائتمان ولديه سجل طويل في رفض تحويلات ACH إلى منصات التداول بموجب قواعد الاحتيال. نحن نتعامل معه باعتباره البنك الرئيسي الأقل موثوقية لتمويل منصات التداول.
- Bank of America: تصنف اتفاقيات بطاقاته العملات الرقمية على أنها معاملة شبيهة بالنقد، مما يفعّل رسوم السحب النقدي الفوري والفوائد الفورية. تعمل التحويلات المصرفية القياسية إلى منصات التداول الخاضعة للتنظيم عادة، ولكن البطاقات تُعد وسيلة تمويل سيئة هنا.
- Wells Fargo: يحظر معاملات بطاقات الائتمان لدى التجار الذين يبيعون العملات الرقمية أساساً. لا يزال بإمكان عملاء قطاع الأفراد تمويل منصات التداول المرخصة عبر ACH أو التحويل البرقي، ويحصل العملاء الأثرياء على إمكانية الوصول إلى منتجات صندوق Bitcoin من خلال ذراع الاستشارات.
إذا قام بنك بتسعير العملات الرقمية مثل السحب النقدي أو حذرت أنظمته المعالجة من تجار العملات الرقمية، فاحتفظ ببطاقات الائتمان الخاصة بك بعيداً عن ذلك وقم بتمويل منصات التداول عن طريق التحويل المصرفي بدلاً من ذلك.
لماذا تحظر البنوك الأمريكية بعض مدفوعات العملات الرقمية؟
تحظر البنوك مدفوعات العملات الرقمية عندما تصنف أنظمة المخاطر لديها المعاملة على أنها احتيال محتمل، أو عملية نصب محتملة، أو يصعب استردادها. تنتهي نسبة كبيرة من عمليات النصب في المدفوعات بإرسال الضحية الأموال إلى منصة عملات رقمية، وبمجرد إتمام التحويل، يصبح الاسترداد مستحيلاً تقريباً، لذا تتدخل البنوك قبل خروج الأموال.
تفرض التزامات مكافحة غسيل الأموال (AML) مرشحاً آخر. يجب على البنوك مراقبة المكان الذي تذهب إليه أموال العملاء، وتحمل الدفعات إلى منصة خارجية غير مسجلة مخاطر امتثال أكبر بكثير مقارنة بالدفعات الموجهة إلى منصة مسجلة لدى FinCEN. ولهذا السبب تتم معالجة التحويلات إلى Kraken أو Coinbase أو Gemini بشكل متكرر أكثر بكثير من التحويلات إلى الأماكن الغامضة.
تضيف شبكات البطاقات صعوبات خاصة بها. تحمل عمليات شراء العملات الرقمية رمز فئة تاجر خاص بها، مما يتيح للمُصدر رفض أو إعادة تسعير كل معاملة في الفئة بقاعدة واحدة. يفسر هذا التبديل الفردي سبب قدرة البنك على حظر بطاقة الخصم الخاصة بك في منصة تداول مع معالجة تحويل ACH الخاص بك بسعادة إلى نفس الشركة.
ما الذي تغير بالنسبة للخدمات المصرفية للعملات الرقمية في USA هذا العام؟
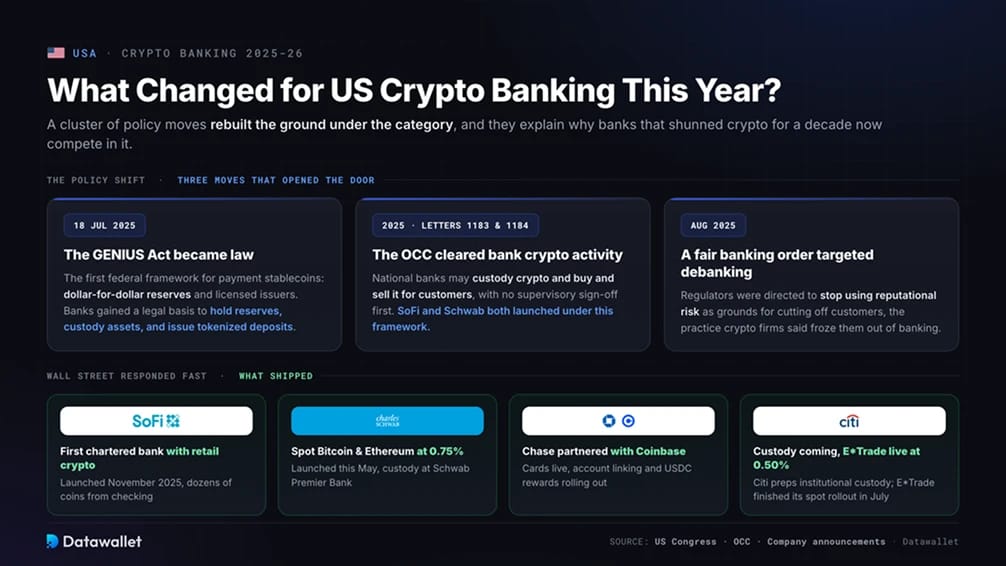
أدت سلسلة من خطوات السياسة إلى إعادة بناء الأساس تحت هذه الفئة، وهي توضح سبب تنافس البنوك التي تجنبت العملات المشفرة لمدة عقد من الزمن فيها الآن.
- أصبح قانون GENIUS قانوناً نافذاً: تم توقيعه في 18 يوليو 2025، وأنشأ قانون GENIUS أول إطار عمل فيدري لعملات الدفع المستقرة، مما يتطلب احتياطيات بنسبة دولار لكل دولار ومصدارً مرخصين. لقد منح البنوك أساساً قانونياً للاحتفاظ باحتياطيات عملات الدفع المستقرة، وحفظ الأصول، وإصدار الودائع المرمزة.
- أوضح مكتب مراقب العملة (OCC) نشاط العملات المشفرة للبنوك: أكدت الخطابات التفسيرية 1183 و1184 أن البنوك الوطنية يمكنها حفظ العملات المشفرة، وشرائها وبيعها للعملاء، واستخدام مزودين خارجيين، وقامت بإلغاء القاعدة القديمة التي تتطلب موافقة إشرافية من البنوك أولاً. أطلقت كل من SoFi وSchwab أعمالهما في ظل هذا الإطار.
- استهدف أمر مصرفي عادل قطع الخدمات المصرفية: وجه أمر تنفيذي صادر في أغسطس 2025 الجهات التنظيمية للتوقف عن استخدام المخاطر السمعية كأسباب لقطع العلاقات مع العملاء، وهي ممارسة زعمت شركات العملات المشفرة أنها استُخدمت لعزل الصناعة عن الخدمات المصرفية.
استجابت Wall Street بسرعة. فبالإضافة إلى SoFi وSchwab، أكملت منصة E*TRADE التابعة لـ Morgan Stanley طرحها لـ تداول الspot لـ Bitcoin وEthereum وSolana في شهر يوليو هذا العام بمعدل 0.50% لكل صفقة، ويقوم بنك Citi بإعداد خدمة حفظ العملات المشفرة للمؤسسات بينما تستكشف عدة بنوك كبرى عملات الدفع المستقرة.
ذهبت الحيل الاستهلاكية في الاتجاه المعاكس. فشركة Quontic، أول بنك مؤمن من مؤسسة التأمين الفيدرالي (FDIC) يقدم بطاقة خصم لمكافآت Bitcoin، تقوم الآن بتسويق نسخة استرداد نقدي من هذا الحساب بدلاً من ذلك. لقد تجاوز السوق امتيازات حداثة العهد نحو التداول المباشر وبنية التسوية التحتية.
ما هي منصة تداول العملات المشفرة الأكثر أماناً في USA؟
Coinbase هي اختيارنا لمنصة التداول الأكثر أماناً للربط بحساب بنكي في الولايات المتحدة الأمريكية. يتم تشغيلها من قبل شركة عامة مدرجة في Nasdaq، لذا تظهر أمورها المالية وحيازات أصول العملاء في الإفصاحات المدققة لدى SEC، وهو مستوى من الإفصاح لا تطابقه أي منصة تداول أمريكية خاصة.
توجد خدمات الحفظ تحت إشراف على غرار الأنشطة المصرفية. تعد Coinbase Custody Trust Company شركة ائتمان ذات غرض محدود مرخصة من قبل New York State Department of Financial Services، مما يخضعها لمتطلبات رأس المال، وAML، والفحص، وتحتفظ المنصة بحوالي 98% من أصول العملاء في تخزين بارد غير متصل بالإنترنت.
إنها أيضاً منصة التداول التي تتكامل معها البنوك الأمريكية بشكل عميق. تعمل شراكة Chase على ربط أكبر بنك في الولايات المتحدة مباشرة بـ Coinbase، لذا فإن الودائع الواردة من البنوك الكبرى تجتاز فحص المخاطر بقيود أقل مقارنة بالمدفوعات الموجهة إلى الأماكن المنظمة بشكل خفيف.
الأفكار الأخيرة
نصيحتنا لمعظم المستخدمين في الولايات المتحدة هي إعداد حسابين. احتفظ ببنك لديه منتج عملات مشفرة مباشر أو سجل تحويل مثبت كحساب رئيسي لك، واحتفظ بحساب ثانٍ صديق للتحويلات كنسخة احتياطية، وقم بإجراء تداولك الجاد على منصة تداول مسجلة لدى FinCEN.
قم بتمويل منصات التداول عبر ACH أو التحويل البرقي بدلاً من البطاقات، وأرسل تحويلاً تجريبياً صغيرًا إلى أي منصة جديدة، واسحب الأموال إلى نفس الحساب الذي أودعت منه لتمكن الجانبين من التحقق من مسار الأموال.
اتجاه السفر يفضلكم أخيراً. مع قيام البنوك الوطنية الآن ببيع العملات المشفرة مباشرة ومنع الجهات التنظيمية من الضغط على البنوك للتخلي عن عملاء العملات المشفرة، فإن عصر تخمين ما إذا كان إيداعك سيرفض يقترب من نهايته.
