ما هو Lido؟
Lido هو بروتوكول ستيكينغ سائل مفتوح المصدر، ومعروف خصوصاً بالستيكينغ على إيثريوم. فبدلاً من تشغيل المدققين أو إدارة المفاتيح أو تخصيص 32 ETH، يقوم المستخدمون بإيداع ETH ويستلمون stETH، وهو رمز مميز للستيكينغ السائل قابل للتحويل. وبذلك يحوّل الستيكينغ الأصلي إلى ضمان قابل للتركيب في DeFi مع الحفاظ على التعرض لمكافآت الستيكينغ على إيثريوم.
أُطلق المشروع في حقبة السلسلة المنارة (Beacon Chain) على إيثريوم عام 2020، حين كان الستيكينغ بـ ETH ممكناً لكن عمليات السحب لم تكن متاحة بعد. وساهم Lido في تشكيل سوق مشتقات الستيكينغ السائل، إذ منح المستخدمين رمز إيصال مميزاً يمكنه التنقل عبر DeFi بينما يبقى ETH الأساسي في الستيكينغ لدى مدققين محترفين.
توسّع Lido لاحقاً خارج إيثريوم، لكن استراتيجيته أصبحت أكثر تركيزاً. فقد انتهى دعم Terra بعد انهيار منظومتها، بينما أُنهي أو جرى تصفية دعم Polkadot وKusama وSolana وPolygon. وفي يونيو 2026، ألغى Lido أيضاً صفة جسر wstETH الرسمي على zkSync Era وMode وScroll وMantle وSwell وZircuit وSoneium وPolygon PoS وLisk.
اليوم، لا يزال Lido من أكبر بروتوكولات الستيكينغ على إيثريوم من حيث القيمة المؤمَّنة. وأظهرت DefiLlama مؤخراً نحو 14.97 مليار دولار من TVL، معظمها على إيثريوم، مع 1.13 مليون دولار من الرسوم اليومية. رسوم البروتوكول القياسية في Lido هي 10% من مكافآت الستيكينغ، وتُقسَّم بين المشغّلين وخزينة DAO.
كيف يعمل Lido؟
يحوّل Lido الستيكينغ بـ ETH إلى عملية سائلة مُرمَّزة. يقوم المستخدمون بإيداع ETH، ويوجّهه البروتوكول إلى المدققين، ويتتبع stETH المركز المجمّع، وتوفر عمليات السحب أو الأسواق الثانوية مسارات للخروج.
عمليات الإيداع وstETH ومشغّلو العُقد
عندما يقوم المستخدمون بالستيكينغ عبر Lido Docs، فإنهم يتفاعلون مع عقود ذكية وليس مع مدققين فرديين. ويعكس stETH ETH المجمّع ومكافآت المدققين والعقوبات على مستوى البروتوكول.
يبدو مسار التشغيل الرئيسي كما يلي:
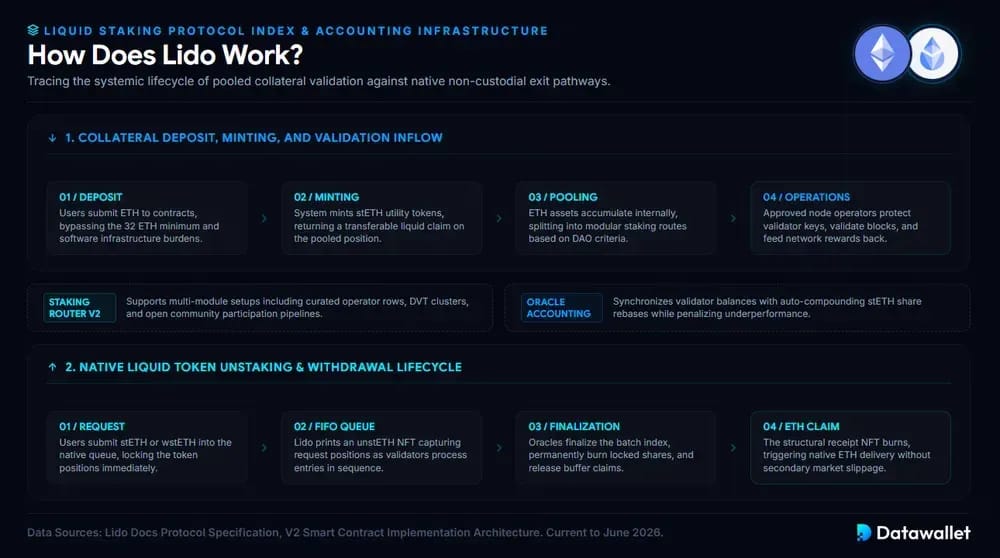
- الإيداع: يرسل المستخدمون ETH إلى عقود الستيكينغ الخاصة بـ Lido، متجنبين الحد الأدنى للمدقق البالغ 32 ETH والعبء التشغيلي لتشغيل برمجيات العميل ومفاتيح المدقق والبنية التحتية بأنفسهم.
- الإصدار: يصدر البروتوكول stETH عند تقديم ETH، مما ينشئ مطالبة مُرمَّزة قابلة للتحويل على مركز الستيكينغ المجمّع والتعرض للمكافآت المتراكمة.
- التجميع: يُجمَّع ETH المودَع داخل البروتوكول، ثم يُوزَّع على البنية التحتية المعتمدة للمدققين وفق وحدات وقواعد توجيه تحددها الحوكمة.
- المشغّلون: يشغّل مشغّلو العُقد مدققي إيثريوم، ويحافظون على وقت التشغيل، ويحمون المفاتيح، وينفذون مهام التحقق من الكتل مقابل حصولهم على جزء من رسوم مكافآت الستيكينغ في البروتوكول.
- المكافآت: تتغير أرصدة stETH (rebase) مع تراكم مكافآت المدققين، فيرى الحاملون أرصدتهم ترتفع مع احتفاظهم برمز مميز قابل للاستخدام عبر تطبيقات DeFi المتوافقة.
- العقوبات: إذا قصّر المدققون في الأداء أو تعرضوا للتخفيض (slashing)، يتشارك حاملو stETH هذا الأثر الاقتصادي عبر نظام المحاسبة المجمّع بدلاً من مدقق واحد معزول.
- الحوكمة: يتحكم حاملو LDO في معاملات البروتوكول وانضمام المشغّلين ونشاط الخزينة والترقيات ومبادرات اللامركزية عبر عملية Lido DAO.
موجّه الستيكينغ ومحاسبة الأوراكل
جعل موجّه الستيكينغ (Staking Router)، الذي أُدخل مع Lido V2، Lido أكثر modularity. فبدلاً من مجموعة مدققين واحدة متجانسة، تدعم البنية وحدات ستيكينغ متعددة، تشمل مشغّلين منتقين ومجموعات تقنية المدقق الموزّع ومسارات موجهة للمجتمع صُممت لتوسيع المشاركة مع مرور الوقت.
تحدّث تقارير الأوراكل نظرة البروتوكول إلى أرصدة المدققين والمكافآت والعقوبات وعمليات السحب والرسوم. وتُبقي هذه المحاسبة stETH متوافقاً مع ETH المجمّع الذي يدعمه، مع السماح بانعكاس المكافآت على المستخدمين. وبعد V2، أصبح stETH عملياً ذا تراكم تلقائي لأن المكافآت غير المستخدمة يمكن إعادة وضعها في الستيكينغ.
عمليات السحب ودورة حياة stETH
بعد أن أصبحت عمليات السحب على إيثريوم متاحة، أضاف Lido عمليات خروج أصلية. ويمكن للمستخدمين استرداد stETH عبر طابور السحب بدلاً من الاعتماد على سيولة AMM وحدها.
تتبع دورة السحب عموماً الخطوات التالية:
- الطلب: يقدّم المستخدم stETH أو wstETH إلى طابور السحب، فيُقفل الرمز المميز بينما يحسب البروتوكول مقدار ETH القابل للمطالبة.
- الطابور: تُعالج الطلبات بمبدأ الوارد أولاً يخرج أولاً، ويتأثر التوقيت بعمق الطابور وعمليات خروج المدققين وحدود إيثريوم وتوفر مخزون Lido المؤقت.
- NFT: يصدر Lido رمز unstETH NFT يمثل طلب السحب المعلق، بما في ذلك موضعه في الطابور والمبلغ المتوقع عند الإنهاء.
- المخزون المؤقت: قد يلبي ETH المتاح في المخزون المؤقت لـ Lido عمليات السحب بسرعة؛ وإلا يُخرَج المدققون لتوفير ETH كافٍ للطلبات المعلقة.
- الإنهاء: تُنهي تحديثات الأوراكل الدفعات، وتحرق حصص stETH المقفلة، وتحدد مركز سحب unstETH المقابل على أنه جاهز للمطالبة.
- المطالبة: يحرق المستخدم unstETH NFT ويستلم ETH، مكملاً الاسترداد الأصلي دون الحاجة إلى بيع stETH في الأسواق الثانوية.
- الأسواق: يمكن للمستخدمين الذين يحتاجون إلى سيولة أسرع إجراء مبادلة stETH أو wstETH عبر المنصات، رغم أن التنفيذ يعتمد على السيولة والانزلاق السعري وأسعار السوق.
كيفية الستيكينغ على Lido Finance
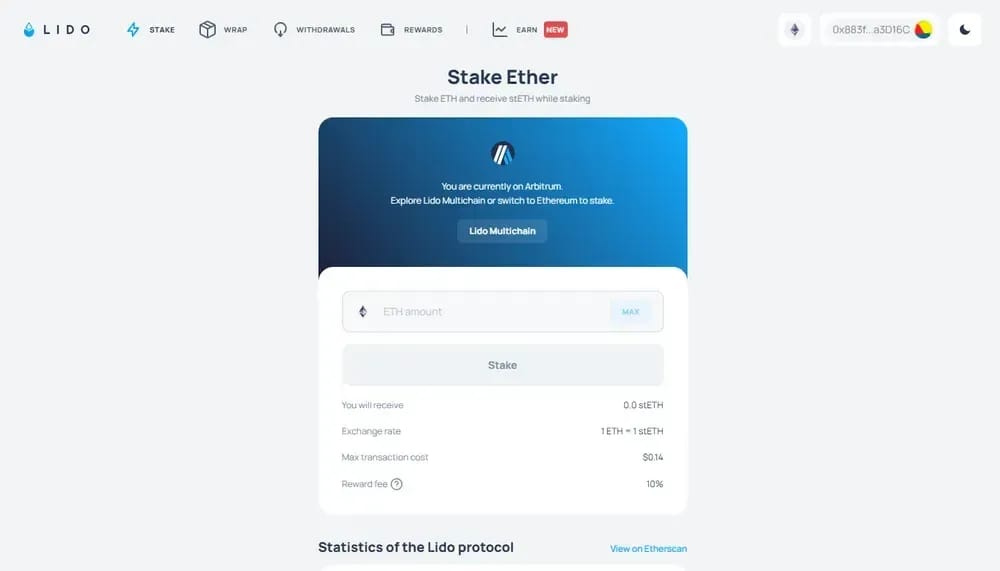
صُمم الستيكينغ عبر Lido للمستخدمين الذين يريدون الحصول على مكافآت الستيكينغ لعملة ETH دون تشغيل مدقق. تتم العملية على السلسلة، لذا يظل أمان المحفظة أمرًا أساسيًا.
اتبع هذه الخطوات قبل الستيكينغ لعملة ETH:
- جهّز المحفظة: استخدم محفظة حفظ ذاتي متوافقة مع إيثريوم، وموّلها بعملة ETH، واحتفظ بكمية إضافية كافية من ETH لرسوم غاز والمعاملات المستقبلية.
- افتح التطبيق: ادخل مباشرة إلى تطبيق الستيكينغ الرسمي من Lido، وتحقق من النطاق بعناية، وتجنب الروابط الممولة والمواقع المقلدة وطلبات المحفظة غير المرغوب فيها.
- اربط المحفظة: اربط محفظتك بالتطبيق، وراجع الشبكة المحددة، وتأكد من أنك تستخدم شبكة إيثريوم الشبكة الرئيسية أو السلسلة المدعومة المقصودة.
- أدخل المبلغ: اختر كمية ETH التي تريد وضعها في الستيكينغ، مع مراعاة أن المكافآت متغيرة، وأن رأس المال ليس خاليًا من المخاطر، وأن استخدام DeFi يضيف مخاطر إضافية.
- راجع الشروط: تحقق من السعر المعروض ورسوم المكافآت والتكلفة التقديرية لـ غاز وتفاعل العقد الذكي وتحذيرات المحفظة قبل الموافقة على معاملة الستيكينغ.
- أكّد الستيكينغ: أرسل المعاملة من محفظتك، وانتظر التأكيد، ثم تحقق من ظهور stETH في محفظتك أو في متتبع المحفظة.
- تتبع المكافآت: يعيد stETH احتساب الرصيد تلقائيًا، لذا تتحدث الأرصدة عادةً عندما تعكس تقارير الأوراكل مكافآت الستيكينغ والعقوبات وخصومات الرسوم عبر المجمع.
- غلّف الرمز المميز: حوّل stETH إلى wstETH عند استخدام مشاريع DeFi أو الجسور أو الشبكات التي تتطلب صيغة رمز مميز لا يعيد احتساب الرصيد.
- خطط للخروج: للخروج، اطلب سحبًا أصليًا عبر Lido أو أجرِ مبادلة stETH في السوق، مع مقارنة وقت الانتظار والسيولة وتأثير السعر.
ماذا يمكنني أن أفعل بـ stETH؟
stETH ليس مجرد إيصال لعملة ETH الموضوعة في الستيكينغ. إنه رمز مميز للستيكينغ السائل يُستخدم في أسواق الإقراض وAMM وخزائن العائد وشبكات الطبقة 2 وأنظمة إعادة الستيكينغ وDeFi عبر السلاسل.
1. استخدم stETH في بروتوكولات إقراض DeFi
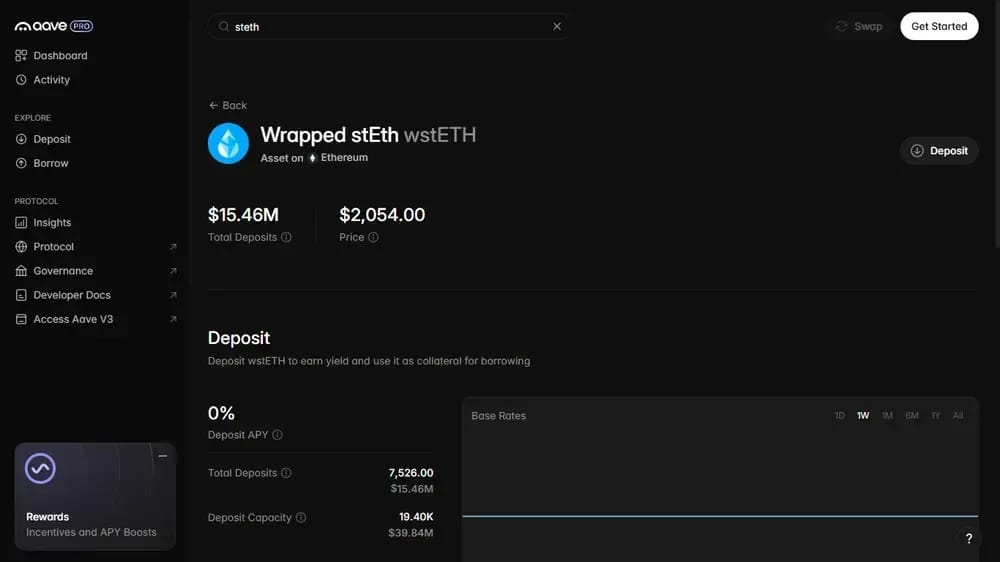
تتيح بروتوكولات الإقراض للمستخدمين إيداع stETH أو wstETH كضمان، ثم اقتراض أصول مثل ETH أو العملات المستقرة. كان Aave تاريخيًا من أهم المنصات، بينما تدعم أسواق إقراض أخرى استراتيجيات ضمان مرتبطة بـ stETH مثل wstETH ضمن معايير مخاطر محددة.
الفائدة الرئيسية هي كفاءة رأس المال: يحتفظ المستخدمون بالتعرض لمكافآت الستيكينغ في إيثريوم مع توفير السيولة. أما المخاطرة فهي التصفية. فإذا ارتفعت قيمة الأصول المقترضة، أو انخفضت قيمة الضمان، أو تغيرت معايير المخاطر، فقد تُغلق المراكز ذات الرافعة المالية بسرعة، خصوصًا أثناء حالات خصم stETH أو تقلب ETH.
2. وفّر السيولة في مجمعات AMM
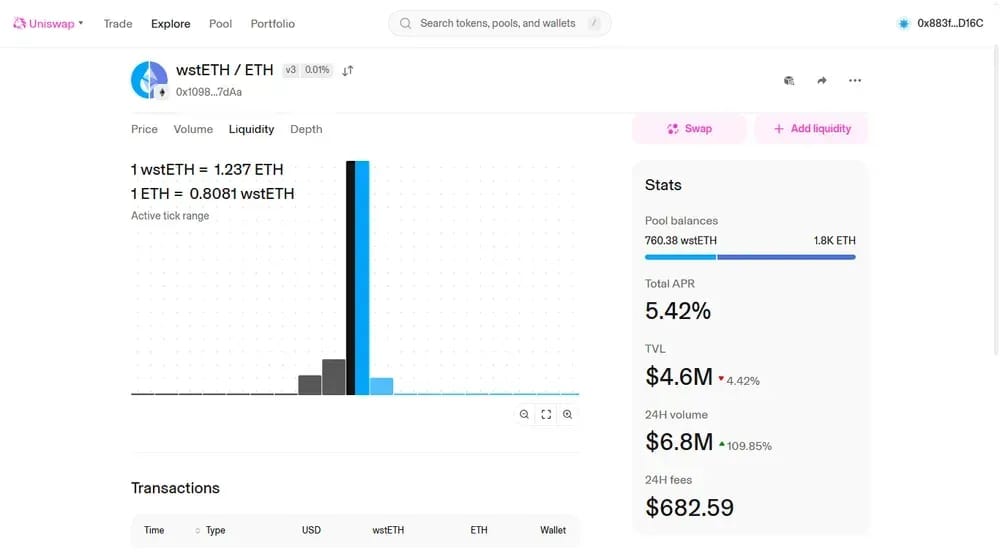
أدّت منصات صناع السوق الآليين مثل Curve وBalancer وUniswap أدوارًا رئيسية في سيولة stETH. تساعد المجمعات المتداولين على مبادلة ETH وstETH وwstETH والأصول ذات الصلة، وتمنح مزودي السيولة فرصة لكسب رسوم التداول أو الحوافز عند توفرها، مثل 5.42% APR على wstETH/ETH عبر Uniswap v4.
توفير السيولة لا يماثل الستيكينغ. وقد يشمل التعرض في المجمعات الخسارة غير الدائمة ومخاطر فقدان الربط break وانحراف تركيبة الرموز المميزة ومخاطر العقد الذكي وتغيّر الحوافز. وتظل سيولة AMM العميقة محورية لفائدة stETH لأنها تمنح الحائزين مسار خروج خارج طابور السحب.
3. عظّم العوائد عبر مجمّعات العائد
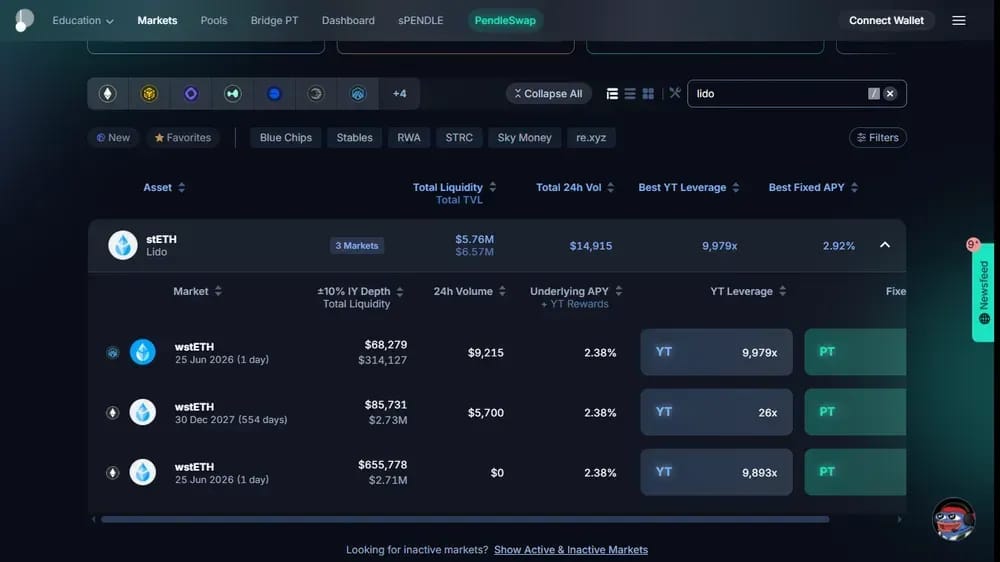
تبني مجمّعات العائد استراتيجيات حول stETH وwstETH وأسواق الإقراض وAMM وأسواق عائد على نمط Pendle وأنظمة الخزائن. يقوم المستخدمون بالإيداع في استراتيجية، وتؤتمت الخزنة إعادة الاستثمار أو إعادة التوازن أو التوزيع عبر الفرص المؤهلة بحسب تصميم المنتج.
تأتي هذه الراحة مع طبقات إضافية من المخاطر. فقد تؤثر عقود الاستراتيجيات والقائمون على إدارتها والرافعة المالية وافتراضات الأوراكل والبروتوكولات الخارجية في النتائج. وتُظهر منتجات Lido Earn من Lido كيف أصبحت الخزائن المقومة بـ ETH وUSD أكثر تنظيمًا، لكن العوائد تظل متغيرة.
4. الوصول إلى stETH على شبكات الطبقة 2 والسلاسل الجانبية
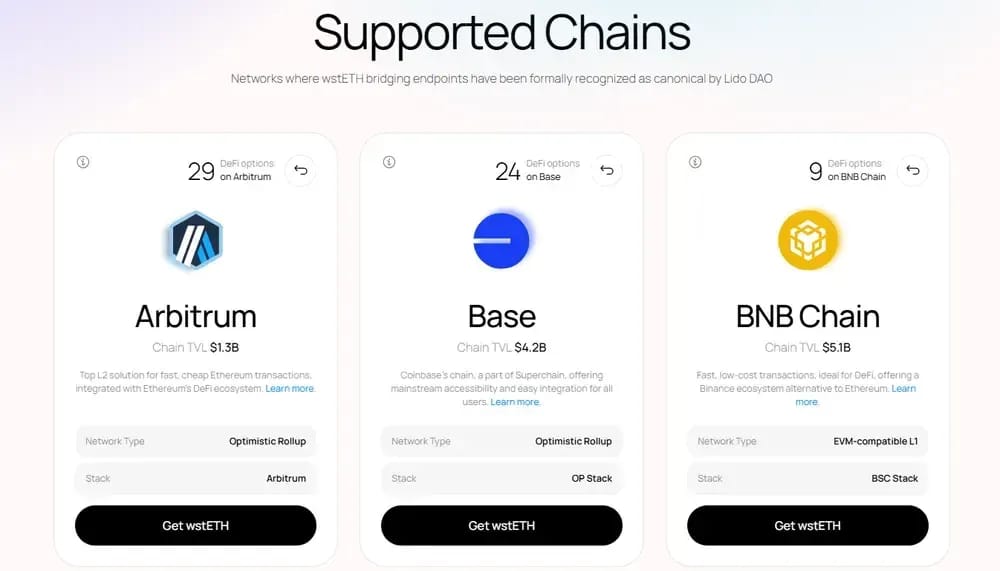
يساعد wstETH ETH الموضوعة في الستيكينغ على الانتقال من الشبكة الرئيسية لإيثريوم إلى بيئات أقل تكلفة. وقد دعمت Lido Multichain شبكات مثل Arbitrum وOP Mainnet وBase وLinea وBNB Chain وUnichain وغيرها، ويُفضَّل wstETH عمومًا لأن الأرصدة التي لا تعيد احتساب نفسها تتكامل بسلاسة أكبر.
ينبغي للمستخدمين التحقق من الدعم الرسمي الحالي قبل النقل عبر الجسور باستخدام جسور العملات الرقمية. في يونيو 2026، سحبت Lido الاعتراف الرسمي بالجسر على عدة شبكات. لم تُبطل الرموز المميزة الحالية، لكن تقلصت مراقبة Lido ودعمها وتأييدها.
اقتصاد الرمز LDO
LDO هو رمز الحوكمة المميز الخاص بـ Lido DAO. وهو لا يمثل مطالبة مباشرة بمكافآت stETH، لكنه يمنح حامليه قوة تصويت على قرارات البروتوكول والخزينة.
المخصص
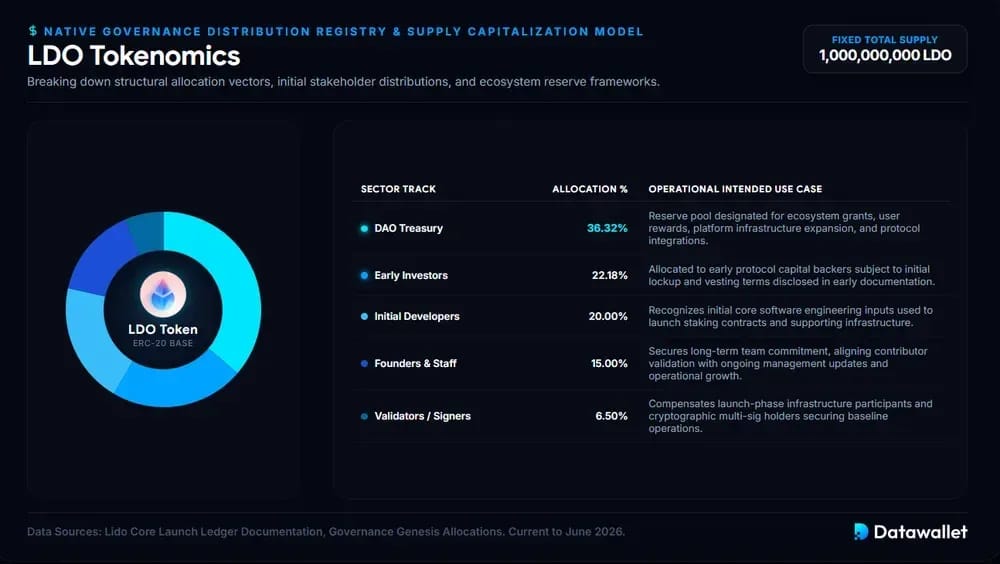
أُطلق LDO كرمز مميز للحوكمة بمعيار ERC-20 بإمداد ثابت قدره مليار رمز مميز. وتركز التوزيع الأولي حول الخزينة والمستثمرين والمطورين والمدققين والمساهمين.
تشمل نقاط اقتصاد الرمز الرئيسية التوزيع التالي:
- الإمداد: أُطلق LDO بإمداد إجمالي قدره 1,000,000,000 رمز مميز، مما أوجد قاعدة حوكمة ثابتة لـ DAO منذ البداية.
- الخزينة: حصلت خزينة DAO على 36.32% من الإمداد، مما منح الحوكمة احتياطيًا كبيرًا للمنح والحوافز والتطوير والتكاملات والمبادرات الاستراتيجية.
- المستثمرون: حصل المستثمرون على 22.18% من الإمداد، وفق شروط الإقفال والاستحقاق الأولية المعلنة في وثائق رمز الحوكمة المبكرة لدى Lido.
- المطورون: حصل مطورو Lido الأوائل على 20%، بما يعكس العمل التقني المبكر اللازم لإطلاق DAO وعقود الستيكينغ والبنية التحتية الداعمة.
- المؤسسون: حصل المؤسسون والموظفون المستقبليون على 15%، بما يربط المساهمين على المدى الطويل بنمو البروتوكول والمشاركة في الحوكمة والتطور التشغيلي.
- المدققون: حصل المدققون وحاملو التوقيعات على 6.5%، تقديرًا للمشاركين الأوائل في البنية التحتية الذين شاركوا في إطلاق البروتوكول وفي افتراضاته الأمنية.
- إيردروب: حصل المشاركون الأوائل في الستيكينغ على إيردروب أولي صغير، بينما اعتمد التوزيع الأوسع على قرارات الخزينة ومشتريات السوق والحوافز والنشاط في الحوكمة.
الاستخدامات
الدور الرئيسي لـ LDO هو الحوكمة. وتعتمد قيمته على توقعات السوق بشأن دور Lido وسياسة الخزينة وقوة التصويت واللامركزية والاقتصاد المستقبلي للبروتوكول.
من أهم مجالات استخدام LDO ما يلي:
- التصويت: يصوّت حاملو LDO على المقترحات، ويتناسب وزن التصويت مع حيازات الرمز المميز ما لم تُعدَّل آليات الحوكمة عبر ترقيات معتمدة.
- المعلمات: يمكن للحوكمة التأثير في الرسوم ووحدات الستيكينغ ومجموعات المشغّلين وإعدادات الأوراكل وإنفاق الخزينة وترقيات البروتوكول من خلال عمليات DAO الرسمية.
- الخزينة: يتحكم LDO في خزينة DAO كبيرة قد تموّل تطوير المنظومة وأعمال الأمان وبرامج السيولة والمنح والأبحاث والميزانيات التشغيلية.
- المشغّلون: تؤثر قرارات DAO في انضمام مشغّلي العقد وحدود الستيكينغ وقواعد الوحدات وتوقعات الأداء ومبادرات اللامركزية عبر البنية التحتية للمدققين.
- الترقيات: تعتمد التغييرات الكبرى في البروتوكول، بما في ذلك V2 وتحسينات Staking Router وتعديلات نظام الحوكمة، على آليات التنسيق والموافقة داخل DAO.
- الحوافز: يمكن أن يدعم LDO حوافز السيولة والتكاملات وبرامج المنظومة، لكن هذه القرارات تعتمد على تغيّر ظروف السوق وعلى تصويتات الحوكمة.
- الإشارة: كما يشير الاحتفاظ بـ LDO إلى المشاركة في حوكمة الستيكينغ السائل، ويمنح أصحاب المصلحة صوتاً في النقاشات حول لامركزية إيثريوم ومخاطر البروتوكول.
هل Lido آمن؟
يتمتع Lido بعدة مزايا للأمان: عقود مفتوحة المصدر، وعمليات تدقيق متعددة، وبرنامج مكافآت لاكتشاف الثغرات، وحوكمة DAO، ومشغّلو عقد محترفون، وتصميم ستيكينغ غير احتجازي. كما أن لديه تاريخ تشغيل طويلاً وقد أصبح مدمجاً بعمق في DeFi على إيثريوم والمحافظ والمؤسسات ومنصات التحليلات.
ولا يعني ذلك أن Lido خالٍ من المخاطر. فما زال المستخدمون يعتمدون على سلوك مدققي إيثريوم والعقود الذكية وتقارير الأوراكل وحوكمة DAO والبنية التحتية للجسر وسيولة السوق الثانوية وتكاملات DeFi. صُمم stETH لتمثيل التعرض لـ ETH المودَع في الستيكينغ، لا للقضاء على مخاطر السوق أو المخاطر التقنية أو مخاطر الحوكمة.
المخاطر الرئيسية
يعتمد أمان الستيكينغ السائل على تصميم البروتوكول وسلوك المستخدم. وليست أكبر المخاطر واضحة دائماً عندما تبدو المكافآت والسيولة بسيطة.
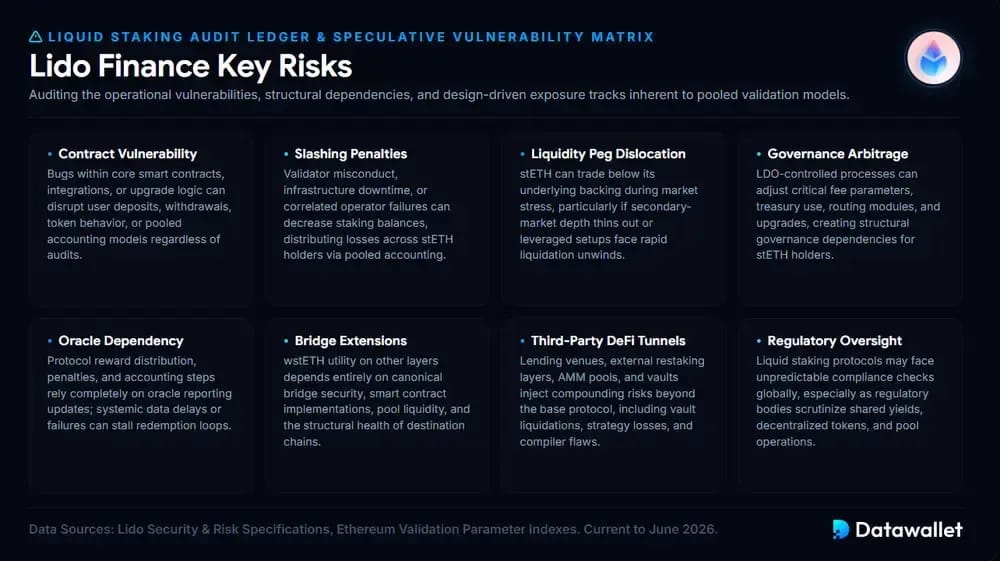
راجع هذه المخاطر قبل استخدام Lido:
- العقد: قد يؤثر خلل في العقود الذكية الخاصة بـ Lido أو في التكاملات أو الأغلفة أو منطق الترقية على الإيداعات وعمليات السحب والمحاسبة أو سلوك الرمز المميز رغم عمليات التدقيق.
- العقوبات (Slashing): يمكن أن يؤدي سوء سلوك المدقق أو توقفه أو فشل المشغّلين المترابط إلى تقليص أرصدة الستيكينغ، وتنعكس الخسائر على حاملي stETH عبر المحاسبة المجمّعة.
- السيولة: قد يتداول stETH بأقل من ETH في أوقات الضغط، خاصة عندما تضعف سيولة السوق الثانوية أو تُجبر المراكز ذات الرافعة المالية على التفكيك بسرعة.
- الحوكمة: يمكن للقرارات التي يتحكم بها LDO تغيير المعلمات ونشاط الخزينة والمشغّلين والوحدات والترقيات، مما يخلق مخاطر حوكمة لحاملي stETH السلبيين.
- الأوراكل: تُعد تقارير الأوراكل أساسية للمكافآت والعقوبات وعمليات السحب والمحاسبة؛ وقد يؤدي الفشل أو التأخير إلى اضطراب الأرصدة المتوقعة أو توقيت الاسترداد.
- الجسر: يعتمد wstETH على السلاسل الأخرى على أمان الجسر والدعم الرسمي والسيولة وصحة العقود وسلامة البنية التحتية للسلسلة الوجهة.
- DeFi: يضيف الإقراض وإعادة الستيكينغ وصناديق AMM والخزائن مخاطر تتجاوز Lido نفسه، منها تصفية المراكز وخسائر الاستراتيجيات وأخطاء القائمين على الإدارة وعقود الأطراف الثالثة.
- التنظيمية: قد يواجه الستيكينغ السائل معاملة تنظيمية متغيرة، خاصة حيث تخضع خدمات الستيكينغ أو رموز الحوكمة المميزة أو منتجات العائد لتدقيق السلطات.
المؤسسون
يرتبط اسم Lido عادةً بكل من Konstantin Lomashuk وVasiliy Shapovalov وJordan Fish. كما يرتبط اسم Lomashuk بـ P2P Validator وcyber.Fund، مما جلب إلى مرحلة تموضع منظومة Lido المبكرة خبرة في بنية الستيكينغ التحتية والاستثمار في العملات المشفرة.
كان Vasiliy Shapovalov من أبرز المساهمين التقنيين في Lido. وتشمل خلفيته هندسة البروتوكولات والبنية التحتية للمدققين والهندسة المركزة على الأمان، مما جعله محورياً في تصميم stETH وتنفيذ Lido للستيكينغ على إيثريوم ثم في نقاشات الحوكمة لاحقاً.
Jordan Fish، المعروف باسم Cobie، مستثمر ومعلق بارز في مجال العملات المشفرة. وقد ساعدت مشاركته Lido على كسب حضور مبكر في أوساط إيثريوم وDeFi، رغم أن التطوير المستمر لـ Lido أوسع الآن بكثير من أي مؤسس منفرد.
Lido مقابل بروتوكولات الستيكينغ السائل الأخرى
أقوى مزايا Lido هي السيولة. فـ stETH وwstETH مدمجان على نطاق واسع في DeFi على إيثريوم والمنتجات المؤسسية والمحافظ والجسور ومنصات التحليلات. ويجعل هذا الأثر الشبكي Lido مناسباً للمستخدمين المهتمين بقابلية التركيب، لكنه يثير أيضاً نقاشات متكررة حول تركّز المدققين.
تتنافس البدائل على مفاضلات مختلفة. يركز Rocket Pool على مشغّلي العقد اللامركزيين، ويقدم StakeWise مرونة الستيكينغ القائم على الخزائن، أما Binance staked ETH فمرتبط بمنصة تداول وسيولته عالية، ويعطي Coinbase cbETH الأولوية للوصول عبر منصة تداول خاضعة للتنظيم. ويعتمد الخيار الأفضل على تفضيل حفظ الأصول وفائدة الرمز المميز والرسوم وأهداف اللامركزية.
فيما يلي لمحة عملية للمقارنة:
الخلاصة
جعلت Lido الستيكينغ على إيثريوم أكثر سهولة عبر تحويل التعرض المقفل للمدققين إلى stETH، وهو رمز مميز للستيكينغ السائل يمكنه التنقل عبر DeFi مع استمراره في عكس مكافآت الستيكينغ.
إن أكبر نقاط قوتها هي أيضًا أكبر نقاط الجدل حولها. فالسيولة العميقة والتكاملات والحجم تجعل Lido مفيدة، لكن المدافعين عن اللامركزية في إيثريوم يواصلون مراقبة توزيع المشغّلين والحوكمة والحصة السوقية عن كثب.
بالنسبة لمعظم المستخدمين، يُفهم Lido على أفضل وجه كبنية تحتية، لا كمنتج عائد مضمون. قد يكون stETH قويًا، لكن كل طبقة إضافية، من النقل عبر الجسور إلى الإقراض أو إعادة الستيكينغ أو الخزائن، قد تزيد المخاطر.