أفضل 7 مشاريع DeFi في عام 2026
لإعداد هذه القائمة طرحنا سؤالًا أصعب من معرفة الرمز المميز الصاعد: ما البروتوكولات التي يواصل الناس استخدامها عندما تنتهي الحوافز؟ قارنّا إجمالي القيمة المقفلة والرسوم والإيرادات السنوية واستحقاق قيمة الرمز المميز وسجل الأمان والسلوك تحت الضغط، باستخدام لوحات بيانات مباشرة وDefiLlama.
كما اختبرنا كل منتج كما يفعل المستخدم، من تمويل الحسابات والإيداع والمبادلة والسحب إلى الحفظ الذاتي، ودوّنا الحالات التي يكون فيها الوصول مقيدًا جغرافيًا. تابع السوق الأوسع عبر أداة إجمالي القيمة المقفلة من Datawallet. ويقارن الجدول بين المشاريع السبعة.
1. Hyperliquid (HYPE)
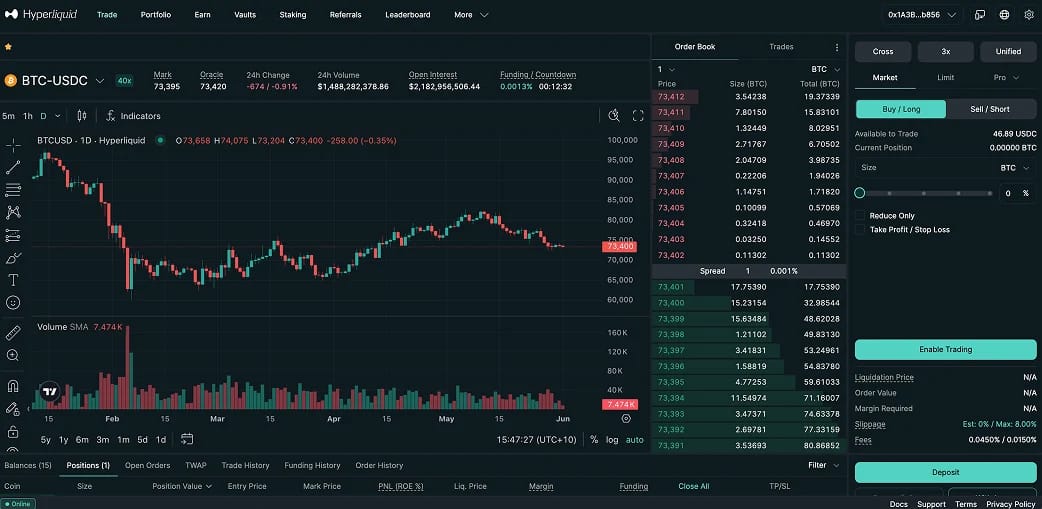
Hyperliquid هو مشروع DeFi البارز في هذه الدورة، ويتصدر القائمة لأنه يشغّل دفتر الأوامر بالكامل على السلسلة بسرعة منصة تداول مركزية. وهو المنصة المهيمنة على العقود الدائمة اللامركزية، إذ يستحوذ على نحو 70% من العقود المفتوحة للعقود الدائمة على السلسلة وما يقارب 180 مليار دولار من حجم تداول العقود الدائمة شهريًا، مع عقود مفتوحة قرب 9 مليارات دولار، وفقًا لصفحة إحصاءات Hyperliquid على Datawallet.
لم يعد مجرد واجهة للعقود الدائمة على العملات المشفرة. فقد أضاف HyperEVM عقودًا ذكية متوافقة مع إيثريوم، ويتيح HIP-3 للمطورين تخصيص 500,000 من HYPE في الستيكينغ لإطلاق أسواقهم الخاصة. واستخدمت Trade.xyz ذلك لجلب النفط والذهب ومؤشر S&P 500 (المرخّص من S&P Dow Jones Indices) ومؤشر Nasdaq في صورة رموز مميزة على السلسلة، ما رفع العقود المفتوحة في HIP-3 إلى قرب 2.5 مليار دولار، وبات ثلاثة فقط من أكبر عشرة أسواق مرتبطة بالعملات المشفرة. وأضاف HIP-4 عقودًا على نمط أسواق التنبؤ في مايو 2026، وتُستخدم 97% من جميع الرسوم لإعادة شراء HYPE.
عندما حوّلت USDC عبر الجسر، أُضيف الرصيد فورًا تقريبًا وتصرف الدفتر كمنصة احترافية، لا كمنصة DEX تقليدية. والمقايضات حقيقية: مجموعة مدققين لا تزال في حدود العشرينات، ومخاطر تصفية مع الرافعة المالية، وواجهة أمامية تحجب عدة مناطق، منها الولايات المتحدة. وإذا كانت العقود الدائمة محور اهتمامك، فابدأ بدليلنا إلى أفضل منصات تداول العقود الدائمة اللامركزية.
أبرز ما يميز Hyperliquid:
- الحصة السوقية: نحو 70% من العقود المفتوحة للعقود الدائمة على السلسلة.
- حجم التداول: ما يقارب 180 مليار $ من حجم تداول العقود الدائمة شهريًا.
- نموذج الرمز المميز: تُستخدم 97% من رسوم البروتوكول لإعادة شراء HYPE.
- أسواق المطورين: يتطلب HIP-3 وضع 500,000 من HYPE في الستيكينغ لإطلاق سوق.
- عقود دائمة للأصول الواقعية: النفط والذهب ومؤشر S&P 500 وNasdaq عبر Trade.xyz.
- ملاحظة حول الوصول: تحجب الواجهة الأمامية عدة مناطق، منها الولايات المتحدة.
2. Aave (AAVE)
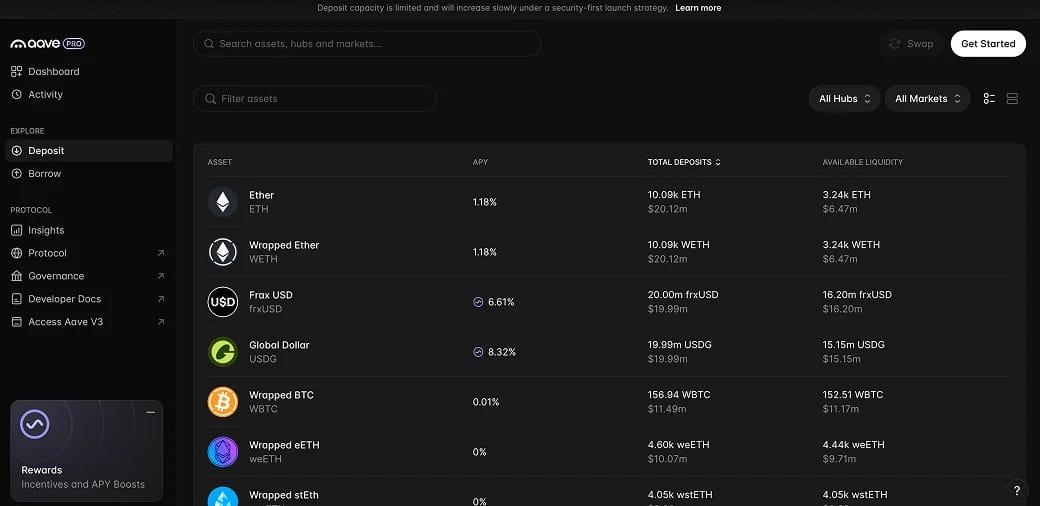
Aave هو المرجع في إقراض على السلسلة وأكبر جهة إقراض من حيث الودائع، مع إجمالي قيمة مقفلة يبلغ نحو 14 مليار دولار عبر 21 سلسلة بعد تراجع في ربيع 2026 من ذروة بلغت 30 مليار دولار. تودع الأصول لتحقيق عائد أو تقدم ضمانًا للاقتراض، ويجعله Safety Module وسجل تدقيقه الطويل الخيار المحافظ الافتراضي. وتوسّع عملته المستقرة GHO المضمونة بأكثر من قيمتها، والتي يبلغ المعروض منها نحو 570 مليون دولار، ومنتج الادخار Aave App نطاقه إلى ما وراء أسواق المال.
كان إنجاز 2026 هو Aave V4 الذي أُطلق في مارس، وهو تصميم معياري بنمط المحور والأذرع يُبقي السيولة موحدة ويتيح للأسواق المتخصصة إدارة مخاطرها بنفسها. كما وجّهت الحوكمة جميع إيرادات منتجات Aave إلى الخزينة وأقرت برنامج إعادة شراء بقيمة 50 مليون دولار سنويًا، ما ينقل AAVE نحو رمز مميز تتراكم له القيمة.
لا تزال Aave تحمل آثار تجارب سابقة. ففي أبريل 2026، أدى استغلال ثغرة في rsETH التابع لـ Kelp DAO إلى سك ضمانات مزيفة بنحو 290 مليون دولار أثرت في أسواق Aave وخلّفت نحو 200 مليون دولار من الديون المعدومة نسّق DAO لاستيعابها. أمنحها تقييمًا مرتفعًا لأنها تعاملت مع الحادثة بشفافية، لكن إقراض الأصول الكبرى يرث دائمًا مخاطر الأصول المدرجة فيه.
أبرز ما يميز Aave:
- الحجم: نحو 14 مليار $ من TVL عبر 21 سلسلة، وهي أكبر جهة إقراض.
- البنية: V4 بنمط المحور والأذرع مع سيولة موحدة.
- العملة المستقرة: GHO، بمعروض يقارب 570 مليون $، مع خزينة ادخار sGHO.
- تراكم القيمة: كل إيرادات المنتجات للخزينة، وإعادة شراء بقيمة 50 مليون $ سنويًا.
- شبكة الأمان: Safety Module مصمم لتغطية حالات العجز.
- ملاحظة المخاطر: استغلال rsETH في أبريل 2026 خلّف نحو 200 مليون $ من الديون المعدومة.
3. Lido (LDO / stETH)
Lido هو العمود الفقري للستيكينغ السائل على إيثريوم، مع نحو 25 مليار دولار في الستيكينغ وقرابة ربع إجمالي ETH المودعة في الستيكينغ. تودع ETH في الستيكينغ وتحصل على stETH، وهو رمز مميز سائل يحقق مكافآت ويمكن استخدامه ضمانًا في أماكن أخرى، ما يجعل stETH لبنة أساسية لا أصلًا متخصصًا.
أطلق Lido V3 خزائن stVaults في يناير 2026، وهي إطار معياري يتيح للمؤسسات وحلول الرولاب ومشغلي العُقد تشغيل ستيكينغ مخصص مع الاستفادة من سيولة stETH. وكانت Linea وNansen من أوائل المستخدمين، ويستهدف Lido بلوغ مليون ETH عبر stVaults بنهاية العام. وتراجع عائد الستيكينغ إلى نحو 2.6% من حوالي 13% قبل عام، ويربط برنامج إعادة شراء NEST الإيرادات بـ LDO.
احتفظت بـ stETH مدة كافية لأراه يُستخدم ضمانًا عبر عدة بروتوكولات دون إلغاء الستيكينغ، وهذا هو المقصود. وهناك تحفظان: يقتطع Lido 10% من المكافآت، ولا يزال حجمه الموزع على نحو 600 مشغل عقدة يثير تساؤلات حول تركّز المدققين. قارنه في أدلتنا حول أفضل منصات الستيكينغ السائل وأفضل منصات الستيكينغ على إيثريوم.
أبرز ما يميز Lido:
- الحجم: نحو 25 مليار $ مودعة في الستيكينغ، أي ما يقارب 24% من إجمالي ETH المودع في الستيكينغ.
- الرمز المميز السائل: stETH، وهو الضمان الأكثر تكاملاً في DeFi.
- الترقية: مخازن stVaults في الإصدار V3، بهدف الوصول إلى 1 مليون ETH بحلول نهاية العام.
- العائد: نحو 2.6% APR من الستيكينغ في أوائل 2026.
- الرسوم: 10% على مكافآت الستيكينغ.
- ملاحظة المخاطر: تركّز المدققين لدى نحو 600 مشغّل.
4. Uniswap (UNI)
لا يزال Uniswap المكان الافتراضي لمبادلة الرموز المميزة على السلسلة، إذ يضم أعمق سيولة للأصول الكبرى في العملات المشفرة ويعالج أكثر من 1 تريليون دولار سنوياً، منها نحو 231 مليار دولار في الربع الأول من 2026 وحده. وقد وضع صانع السوق الآلي فيه النموذج الذي نسخته فئة DEX كلها، وأضاف الإصدار v4 الخطافات (hooks) التي تتيح للمطورين بناء منطق مخصص مثل الرسوم الديناميكية وأوامر الحد على السلسلة داخل المجمعات.
جاءت نقطة التحول في ديسمبر 2025 مع تصويت UNIfication. فقد فعّل رسوم البروتوكول، وأحرق نهائياً 100 مليون UNI بقيمة نحو 596 مليون دولار، وخفّض رسوم الواجهة الأمامية إلى الصفر، ويوجّه إيرادات البروتوكول وإيرادات مرتّب Unichain إلى آلية حرق تلقائية. أصبح عرض UNI الآن مرتبطاً بمدى استخدام البروتوكول.
عندما أجريت مبادلة عبر مجمع v4 لأول مرة، لفت انتباهي أن الواجهة لم تعد تقتطع رسماً منفصلاً. أما الأسئلة المفتوحة فتنافسية: يجب على Unichain، التي تقارب 12 مليار دولار في الحجم الشهري، أن تواصل كسب حصتها في الطبقة 2، كما تتنافس منصات DEX المنافسة بقوة على الحوافز. وكبنية تحتية، يظل Uniswap المنصة التي يبني عليها كل شيء تقريباً.
أبرز نقاط Uniswap:
- الحجم: أكثر من 1 تريليون $ سنوياً، ونحو 231 مليار $ في الربع 1 من 2026.
- قابلية البرمجة: خطافات v4 لمنطق مجمعات مخصص.
- الطبقة 2: Unichain، بنحو 12 مليار $ شهرياً، تغذي عمليات حرق UNI.
- نموذج الرمز المميز: حرق 100 مليون UNI (نحو 596 مليون $)، ومفتاح الرسوم مفعّل.
- السيولة: أعمق أسواق الأصول الكبرى في DeFi.
- ملاحظة المخاطر: منافسة على السيولة وعدم يقين بشأن اعتماد الطبقة 2.
5. Ethena (ENA / USDe)
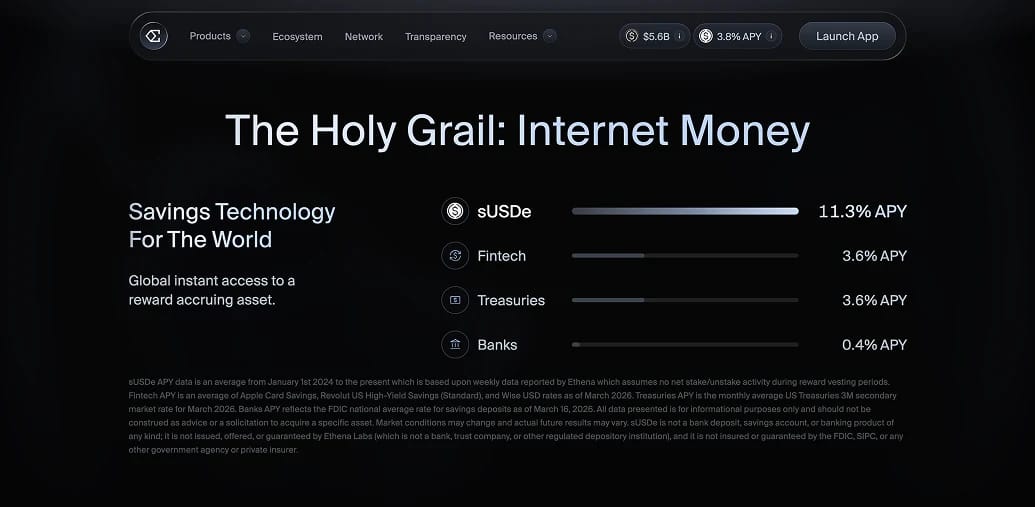
تصدر Ethena عملة USDe، وهي دولار اصطناعي يحافظ على ربطه عبر صفقة محايدة دلتا بدلاً من حساب في بنك. فمقابل كل دولار من العملات المشفرة المحتفظ بها في مركز شراء، ومعظمها ETH في الستيكينغ وBTC فوري، تفتح مركز بيع مساوياً على العقود الآجلة الدائمة، ويؤول التمويل مع عائد الستيكينغ إلى حاملي النسخة المودعة، sUSDe، التي دفعت متوسطاً لـ90 يوماً قرب 12% وحديثاً نحو 9%. وقد دفع هذا النموذج USDe إلى تجاوز ذروة 14 مليار دولار قبل انهيار أكتوبر 2025 الذي خفّض المعروض إلى نحو 6 مليارات دولار.
توسع البروتوكول نحو البنية التحتية المؤسسية، مع أمناء حفظ مثل Anchorage يقدمون إثبات الاحتياطيات أسبوعياً، ونسخة مدعومة بالخزانة تسمى USDtb، وConverge وهي طبقة تسوية للأصول الواقعية المرمّزة. ويحصل الرمز المميز ENA على الإيرادات عبر مفتاح رسوم يوجّهها إلى نسخته المودعة sENA، مع إعادة شراء تقارب 890 مليون دولار.
يقدم USDe أعلى عائد هنا، وهذا العائد هو المخاطرة نفسها. فهو يعتمد على بقاء التمويل الدائم إيجابياً، ويبلغ صندوق الاحتياطي الذي يخفف فترات التمويل السلبي نحو 60 مليون دولار، أي بالكاد 1% من المعروض. وقد استوعبت Ethena بالفعل نحو 8 مليارات دولار من عمليات الاسترداد خلال انهيار أكتوبر، لذا تعامل مع sUSDe كمنتج عائد يجب تحديد حجمه بعناية، وليس عملة مستقرة تُترك دون متابعة.
أبرز نقاط Ethena:
- الآلية: صفقة أساس محايدة دلتا عبر السوق الفوري والعقود الدائمة.
- العائد: sUSDe قرب 9% حالياً، ونحو 12% بمتوسط 90 يوماً.
- الحجم: USDe قرب 6 مليار $ بعد ذروة 2025 التي تجاوزت 14 مليار $.
- التوجه المؤسسي: USDtb، وإثبات الاحتياطيات من أمين الحفظ، وConverge.
- تراكم القيمة: مفتاح رسوم إلى sENA، وإعادة شراء قرب 890 مليون $.
- ملاحظة المخاطر: صندوق الاحتياطي قرب 1% من إجمالي المعروض.
6. Morpho (MORPHO)
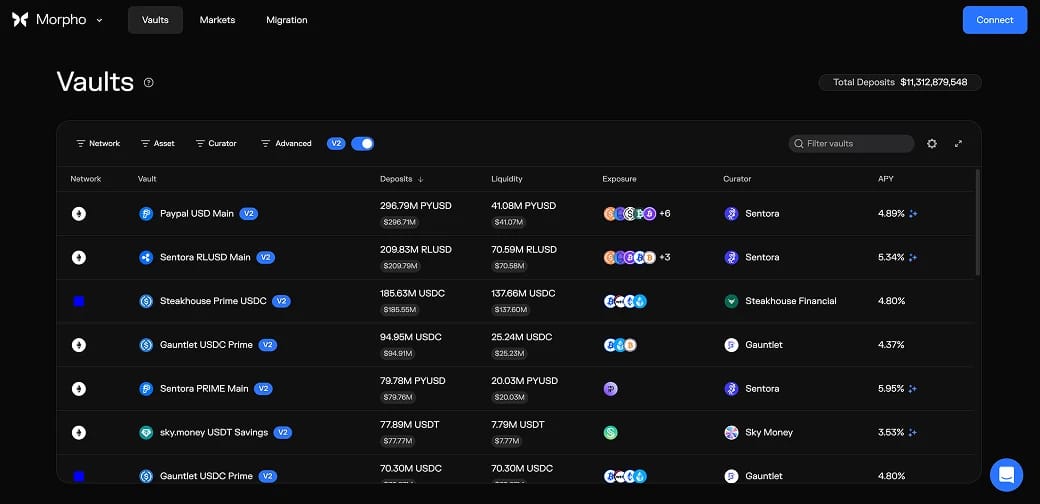
أصبح Morpho ثاني أكبر بروتوكول إقراض، مع إجمالي القيمة المقفلة قرب 11 مليار دولار في منتصف 2026 بعد أن نمت الودائع من 5 إلى 13 مليار دولار خلال 2025، عبر إعادة التفكير في معنى سوق الإقراض. فهو يقسم المنظومة إلى Morpho Blue، وهو أساس ثابت من 650 سطر للأسواق المعزولة التي يمكن لأي شخص نشرها، وMorpho Vaults حيث يوزع مديرون محترفون الودائع عبرها. وبدلاً من مجمع مشترك واحد تديره DAO واحدة، تختار أنت المدير وملف المخاطر الذي تثق به.
هذا التصميم هو سبب وصول المؤسسات عبر Morpho. فهو يشغّل قروض Coinbase المضمونة بالعملات المشفرة، التي تصل الآن إلى 100,000 $ مقابل SOL إضافة إلى BTC وETH، إلى جانب DeFi Earn لدى Kraken وودائع خزانة مؤسسة إيثريوم، بينما وافقت Apollo Global على شراء ما يصل إلى 9% من MORPHO، أي نحو 90 مليون رمز مميز، على مدى أربع سنوات. وأضاف Morpho V2 أسعاراً تحددها السوق وقروضاً بأجل ثابت ودعماً للأصول الواقعية.
بدا الإيداع في خزنة مُدارة أقرب إلى اختيار مدير صندوق منه إلى استخدام تطبيق، لأن المدير يقرر وجهة الأموال ضمن حدود محددة. أما التحفظات: فجودة المديرين تتفاوت، ويمكن استغلال المعايير الفضفاضة، ورغم نحو 175 مليون دولار من الرسوم السنوية، لم يدفع MORPHO شيئاً لحاملي الرمز المميز حتى الآن. ومن حيث عمق الإقراض، يقف الآن إلى جانب Aave.
أبرز نقاط Morpho:
- الحجم: نحو 11 مليار $ من TVL، في المرتبة الثانية بعد Aave.
- البنية: Morpho Blue بـ650 سطر مع طبقة إدارة Vaults.
- التوزيع: يشغّل قروض Coinbase وKraken Earn وخزانة EF.
- المؤسسي: شراء Apollo ما يصل إلى 9% من MORPHO على مدى أربع سنوات.
- الرسوم: نحو 175 مليون $ سنوياً، ولم يُدفع منها شيء للحاملين بعد.
- ملاحظة المخاطر: الاعتماد على المديرين وثغرات الأسواق المعزولة.
7. Pendle (PENDLE)
وفي ختام القائمة، يُعد Pendle أكبر منصة لتداول العائد نفسه، إذ يبلغ إجمالي القيمة المقفلة نحو 5 مليارات دولار بعد ذروة بلغت نحو 13 مليار دولار في عام 2025. وهو يقسم الأصل المدرّ للعائد إلى رمز مميز للأصل الأساسي (PT)، يعمل كسند بدون كوبون يمكن استرداده عند الاستحقاق، ورمز مميز للعائد (YT)، يحصّل العائد المتغير حتى ذلك الحين. فيثبّت مستخدم سعرًا ثابتًا بينما يضارب آخر على اتجاه الأسعار، وكل ذلك على السلسلة.
نما Pendle مع موجات الستيكينغ وإعادة الستيكينغ، ويمتد الآن عبر أكثر من ثماني سلاسل، منها Solana وTON. وتمتد منصته Boros إلى تداول معدلات التمويل للعقود الدائمة، وهو سوق تبلغ قيمته نحو 150 مليار دولار يوميًا، ويوجّه تحديث sPENDLE نحو 80% من إيرادات البروتوكول السنوية التي تقارب 40 مليون دولار إلى عمليات إعادة الشراء.
قدّم Pendle لقطاع DeFi ما كان يفتقر إليه: سوقًا حقيقية للدخل الثابت. وهو أيضًا الأكثر تطلبًا للمبتدئين، إذ يستغرق تعلّم تسعير PT وYT وآجال الاستحقاق والسلوك بعد الانتهاء بعض الوقت. وتُقبل مراكز PT بالفعل كضمان في Aave V4، وهي إشارة قوية على مدى تجذّر هذه اللبنة الأساسية.
أبرز ملامح Pendle:
- الحجم: نحو 5 مليار $ من TVL بعد ذروة بلغت نحو 13 مليار $ في 2025.
- الآلية: يقسم الأصول إلى PT (ثابت) وYT (متغير).
- التوسع: تستهدف Boros سوق معدلات التمويل البالغ نحو 150 مليار $ يوميًا.
- الإيرادات: نحو 40 مليون $ سنويًا، يذهب 80% منها إلى عمليات إعادة شراء sPENDLE.
- الانتشار: أكثر من ثماني سلاسل، منها Solana وTON.
- ملاحظة المخاطر: منحنى تعلّم حاد وآليات تواريخ الاستحقاق.
ما هو DeFi (التمويل اللامركزي)؟
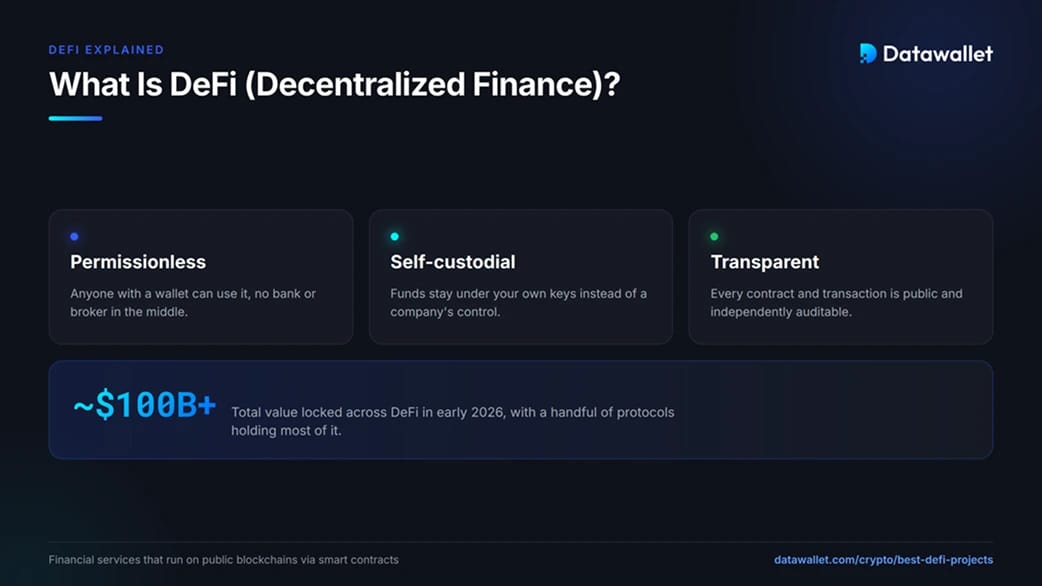
يشير DeFi إلى الخدمات المالية التي تعمل على سلاسل الكتل العامة عبر العقود الذكية بدلًا من البنوك أو الوسطاء. فالإقراض والتداول والستيكينغ والمشتقات تُنفَّذ جميعها ككود برمجي، بحيث يستطيع أي شخص يملك محفظة حفظ ذاتي استخدامها دون إذن، وتبقى الأرصدة تحت مفاتيح المستخدم نفسه.
ثمن هذا الانفتاح هو المسؤولية. فلا يوجد مكتب دعم يعكس تحويلًا خاطئًا، ولا صندوق تأمين يقف خلف معظم البروتوكولات. والشفافية نفسها التي تتيح لك التحقق من العقد تعني أن أي شخص يكتشف ثغرة يمكنه استغلالها، لذا فإن الأمان والسجل السابق أهم من العائد المعلن.
توطّد القطاع منذ الدورة الأخيرة. فقد ظل إجمالي القيمة المقفلة قرب حاجز المئة مليار دولار في مطلع 2026، مع احتفاظ عدد قليل من البروتوكولات بمعظمه. ويتطلب استخدام أي منها محفظة وبعض الغاز ومنفذًا للحصول على الأصول، وهنا لا تزال منصة تداول خاضعة للتنظيم مناسبة. اطّلع على دليلنا حول أفضل محافظ العملات الرقمية.
كيف تولّد بروتوكولات DeFi العائد؟
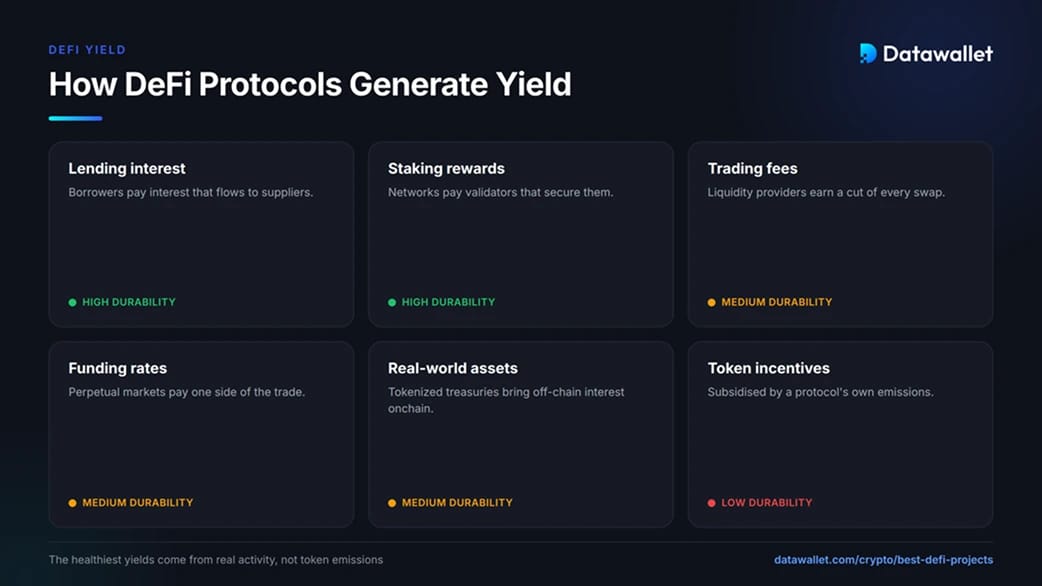
كل عائد في DeFi يأتي من مصدر محدد، وهذا المصدر يخبرك بمدى استدامته. فأكثر العوائد صحة هي التي يموّلها نشاط حقيقي لا إصدار الرموز المميزة، لذا فإن السؤال الأول عن أي APY هو: من يموّله؟
المصادر الرئيسية للعائد على السلسلة:
- فوائد الإقراض: يدفع المقترضون لأخذ القروض، وتنتقل هذه الفوائد إلى الموردين على بروتوكولات مثل Aave وMorpho.
- مكافآت الستيكينغ: تدفع الشبكات للمدققين مقابل تأمينها، وتمررها الرموز المميزة للستيكينغ السائل مثل stETH إلى حامليها.
- رسوم التداول: يحصل مزودو السيولة على Uniswap على حصة من كل مبادلة، مقابل خطر الخسارة غير الدائمة.
- معدلات التمويل: تدفع أسواق العقود الدائمة لأحد طرفي الصفقة، وهي المصدر وراء sUSDe من Ethena وBoros من Pendle.
- الأصول الواقعية: تجلب سندات الخزانة والائتمان المرمّزة الفوائد من خارج السلسلة إلى على السلسلة، وبشكل متزايد عبر خزائن منتقاة.
- حوافز الرموز المميزة: تدعم البروتوكولات أحيانًا العائد برموزها المميزة الخاصة، مما يضخّم APY مؤقتًا، وهو أقل المصادر استدامة.
عندما يبدو العائد أعلى بكثير مما تبرره هذه المصادر، فالفارق يُدفع عادةً عبر إصدار الرموز المميزة أو مخاطر خفية. ومعاملة APY كنقطة انطلاق للأسئلة لا كوعد هي العادة التي تميّز المستخدمين الحذرين عن غيرهم.
كيف تبدأ استخدام DeFi بأمان
لا تحتاج إلى فهم كل بروتوكول لتبدأ، لكن إعدادًا مدروسًا يمنع معظم أخطاء المبتدئين. في البداية، تعلّم الآليات بمبالغ تستطيع تحمّل خسارتها بالكامل.
بداية معقولة:
- احصل على محفظة حفظ ذاتي. ثبّت محفظة موثوقة، واكتب عبارة الاسترداد على ورق، ولا تدخلها أبدًا في أي موقع. هذه العبارة هي نسختك الاحتياطية الوحيدة.
- احصل على الأصول عبر منصة تداول. استخدم منصة خاضعة للتنظيم مثل Bybit لشراء الرمز المميز والغاز اللذين تحتاج إليهما، ثم اسحب إلى محفظتك الخاصة.
- ابدأ ببروتوكول رائد. قم بأول إيداع صغير على اسم راسخ مثل Aave أو Lido قبل الاقتراب من الأسواق الأحدث أو الرافعة المالية.
- تحقق من كل عنوان. احفظ المواقع الرسمية في المفضلة، وقارن عناوين العقود بوثائق المشروع، وتجاهل الروابط المرسلة في الرسائل المباشرة.
- حدّد المبلغ على أساس الخسارة الكاملة. افترض أن أي بروتوكول قد يفشل، ولا تلتزم بأكثر مما تستطيع شطبه أثناء التعلم.
أكبر الخسائر التي رأيتها تأتي من الهندسة الاجتماعية والواجهات الأمامية المزيفة، لا من ثغرات البروتوكولات. والتمهل عند مرحلة المحفظة والموافقة يوقف أكثر الهجمات شيوعًا.
هل DeFi قانوني حول العالم؟
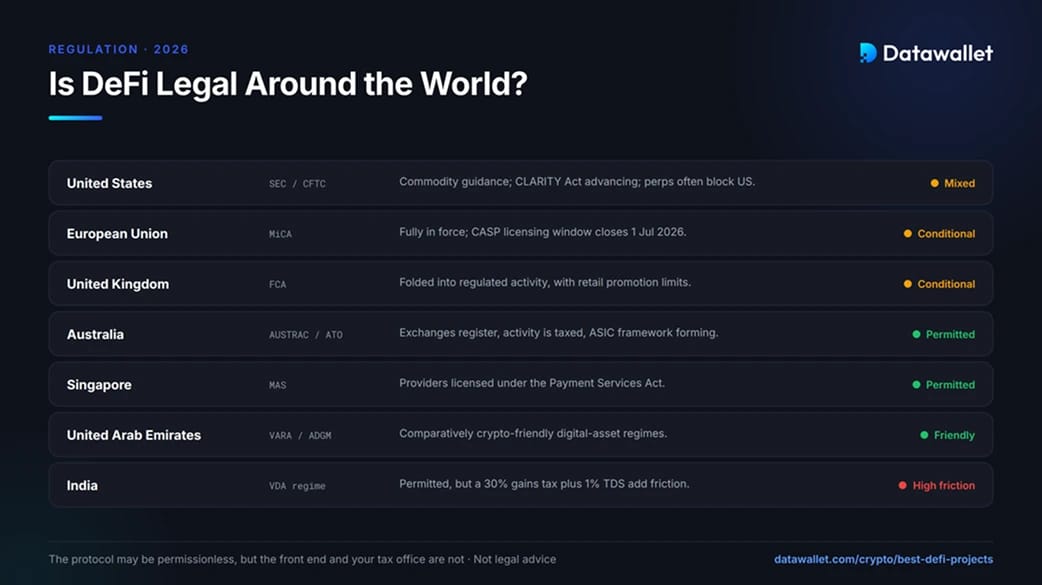
استخدام DeFi قانوني عمومًا في معظم الأسواق الرئيسية، لكن القواعد المتعلقة بطريقة عرضه وتسويقه وفرض الضرائب عليه تختلف اختلافًا حادًا بين الدول، وتزداد قيود الواجهات الأمامية على الوصول بحسب الموقع. الملاحظات أدناه نظرة عامة فقط وليست استشارة قانونية، لذا تأكد من وضعك مع مختص محلي.
كيف تتعامل المناطق الرئيسية مع DeFi في 2026:
- الولايات المتحدة: نقلت مذكرة مشتركة بين SEC وCFTC في مارس 2026 عدة أصول رئيسية نحو معاملتها كسلع، وتقدّم قانون CLARITY خارج لجنة البنوك في مجلس الشيوخ. وما زالت واجهات أمامية كثيرة للعقود الدائمة، ومنها Hyperliquid، تحجب المستخدمين الأمريكيين.
- الاتحاد الأوروبي: MiCA سارية بالكامل، وتنتهي فترة الانتقال للترخيص في 1 يوليو 2026. وتقع البروتوكولات اللامركزية بالكامل خارج نطاقها الحالي، لكن الواجهات الأمامية والفرق التي تسوّق لمستخدمي الاتحاد الأوروبي قد تدخل ضمنه.
- المملكة المتحدة: تدمج FCA العملات الرقمية ضمن الأنشطة الخاضعة للتنظيم وتقيّد طريقة الترويج لمنتجات DeFi لدى المستثمرين الأفراد، مما يحدد ما يمكن عرضه قانونيًا على مستخدمي المملكة المتحدة.
- أستراليا: تسجّل منصات التداول لدى AUSTRAC، وتفرض ATO ضرائب على معظم أنشطة DeFi فور حدوثها، وتعمل ASIC على إعداد إطار للمنصات، لذا يتحمل المستخدمون المحليون واجبات واضحة لحفظ السجلات.
- سنغافورة: تمنح MAS التراخيص لمزودي الخدمات بموجب قانون خدمات الدفع، وقد تحتاج الواجهات الأمامية التي تخدم المقيمين إلى ترخيص حتى لو لم يحتج البروتوكول إلى ذلك.
- الإمارات العربية المتحدة: تعتمد VARA في دبي وADGM أنظمة صديقة للعملات المشفرة نسبيًا، ولهذا تتخذ عدة فرق DeFi من هناك مقرًا لعملياتها.
- الهند: الاستخدام مسموح، لكن فرض ضريبة بنسبة 30% على أرباح الأصول الرقمية الافتراضية، إضافة إلى رسوم معاملات بنسبة 1%، يشكّل عبئًا كبيرًا على المستخدمين النشطين.
بالنسبة للمستخدم العالمي، قد يكون البروتوكول بلا إذن مسبق بينما الواجهة والسلطة الضريبية ليستا كذلك. التحقق من الأمرين قبل الإيداع يوفر عليك متاعب لاحقًا.
مخاطر استخدام مشاريع DeFi
تنطوي مكافآت DeFi على مجموعة مخاطر مختلفة عن الاحتفاظ بالعملات المشفرة على منصة تداول. راجع هذه المخاطر قبل تخصيص رأس مال لأي بروتوكول هنا.
- فشل العقد الذكي: قد يؤدي خلل أو استغلال ثغرة إلى استنزاف البروتوكول حتى لو كانت الشبكة تعمل جيدًا، لذلك تهم عمليات التدقيق ومدة وجود المشروع في السوق. اطلع على نظرتنا العامة حول شركات تدقيق العقود الذكية.
- مخاطر الأصول المدرجة: ترث أسواق الإقراض نقاط ضعف الرموز المميزة التي تقبلها، كما أظهرت واقعة الديون المعدومة في Aave في ربيع 2026.
- مخاطر التصفية: قد تُصفّى مراكز الاقتراض والعقود الدائمة ذات الرافعة المالية بسرعة في ظروف التقلب، مما يثبّت الخسائر.
- انعكاسية العائد: قد تنهار الاستراتيجيات القائمة على معدلات التمويل أو الرافعة المالية المتكررة بسرعة عند تغير السوق، مما يكسر الارتباطات السعرية.
- أخطاء الحفظ: يعني الحفظ الذاتي أن ضياع العبارة الاسترجاعية أو منح موافقة خبيثة أمر لا يمكن التراجع عنه.
- تغيرات تنظيمية وتغيرات في الوصول: قد تحجب الواجهات الأمامية منطقتك جغرافيًا أو تلغي إدراج رموز مميزة بإشعار قصير.
- تراكم قيمة الرمز المميز: لا يضمن البروتوكول القوي رمزًا مميزًا قويًا، إذ يمرر بعضها إيرادات قليلة إلى الحائزين.
الخلاصة
أفضل مشاريع DeFi في 2026 هي التي واصلت العمل بعد تراجع الحوافز. تتصدر Hyperliquid بتحويل العقود الدائمة على السلسلة إلى منتج ينافس المنصات المركزية، وتغطي البقية الركائز التي يحتاجها المستخدمون فعلًا: الإقراض عبر Aave وMorpho، والستيكينغ عبر Lido، والمبادلات عبر Uniswap، وعائد الدولار عبر Ethena، وسوق حقيقية للفائدة عبر Pendle.
لا يخلو أي منها من المخاطر، وأعلى العوائد تحمل أعلى درجات الهشاشة. اختر البروتوكول بحسب ما تريد فعله، وابدأ بمبلغ صغير، واحتفظ بأصولك في حفظ ذاتي، وتعامل مع كل عائد معلن كسؤال عن مصدر الأموال.