

قارن بين أفضل منصات الستيكينغ على إيثريوم
|
المنصة
|
التقييم
|
النوع
|
APY / APR
|
الرسوم
|
الأفضل لـ
| زيارة |
|---|---|---|---|---|---|---|
 Bybitالخيار الأفضل | 4.9/5 |
Earn عبر منصة تداول
|
يتتبع معدلات stETH وmETH وcmETH
|
رسوم الخدمة مضمنة في المعدل
|
الأفضل بشكل عام
| زيارة Bybit |
 Lido | 4.8/5 |
الستيكينغ السائل
|
2.2% APR
|
رسوم مكافآت 10%
|
الستيكينغ اللامركزي
| زيارة Lido |
 Binance | 4.7/5 |
الستيكينغ السائل عبر منصة تداول
|
~2.2% APY
|
رسوم مكافآت 10%
|
بديل Bybit
| زيارة Binance |
 Rocket Pool | 4.5/5 |
ستيكينغ سائل وستيكينغ عبر العقد
|
~2.2% APY
|
عمولة 14%
|
تنوع العقد
| زيارة Rocket Pool |
| Ether.fi | 4.4/5 |
إعادة الستيكينغ السائل
|
2.33% APY
|
رسوم مكافآت 10%
|
ETH المعاد ستيكينغه
| زيارة Ether.fi |
 Coinbase | 4.3/5 |
الستيكينغ عبر منصة تداول
|
1.71% APY
|
عمولة على المكافآت بنسبة 35%
|
المستخدمون المؤهلون في الولايات المتحدة
| زيارة Coinbase |
 Liquid Collective | 4.2/5 |
الستيكينغ السائل للمؤسسات
|
2.33% APY
|
رسوم مكافآت 10%
|
الستيكينغ الذي يضع الامتثال أولاً
| زيارة Liquid Collective |
1. Bybit
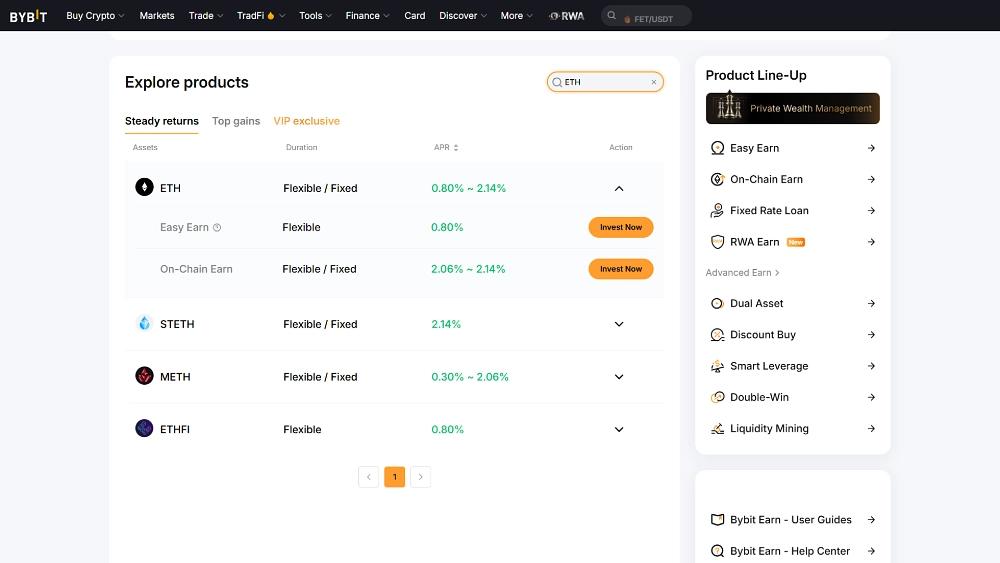
تحتل Bybit المرتبة الأولى لأن مركز Earn فيها يضع عدة مسارات لعائد إيثريوم داخل حساب منصة تداول واحد. ومن خلال On-Chain Earn، يمكن للمستخدمين تحويل ETH الفوري إلى stETH أو mETH أو cmETH بنقرة واحدة. وتتبع المعدلات المعروضة البروتوكول الأساسي، بما في ذلك نحو 2.2% لـ stETH عبر Lido.
تنوع منتجاتها هو الجاذبية الرئيسية. يوفر Easy Earn مدخرات مرنة، ويغطي On-Chain Earn الستيكينغ السائل، بينما يضيف Advanced Earn استراتيجيات منظمة للمتداولين النشطين. الحدود الدنيا منخفضة. ويمكن أيضاً استخدام mETH كضمان داخل Unified Trading Account، كما نوضح في مراجعتنا لـ Bybit.
هذا ليس ستيكينغ مباشراً عبر مدقق. تحتفظ Bybit بحفظ الأصول، وتدرج رسوم الخدمة ضمن العائد المعروض، وتنقل إلى المستخدم مخاطر العقود الذكية المرتبطة بكل رمز مميز للستيكينغ السائل. ومع ذلك، فهي الأعلى تصنيفاً للمستخدمين الذين يفضلون الراحة وسيولة منصة التداول.
المزايا
- عدة مسارات لعائد ETH، بما في ذلك سك stETH وmETH وcmETH.
- تناسب فئات Earn كلاً من المبتدئين في الستيكينغ والمتداولين النشطين.
- لا حاجة إلى محفظة خارجية أو نقل عبر الجسور أو إدارة رسوم الغاز.
العيوب
- منتج حافظ، لذا يعتمد المستخدمون على أمان Bybit وملاءتها المالية.
- رسوم الخدمة مدرجة في المعدلات وليست مفصلة.
- تضيف رموز الستيكينغ السائل مخاطر البروتوكول فوق مخاطر ETH العادي.
2. Lido
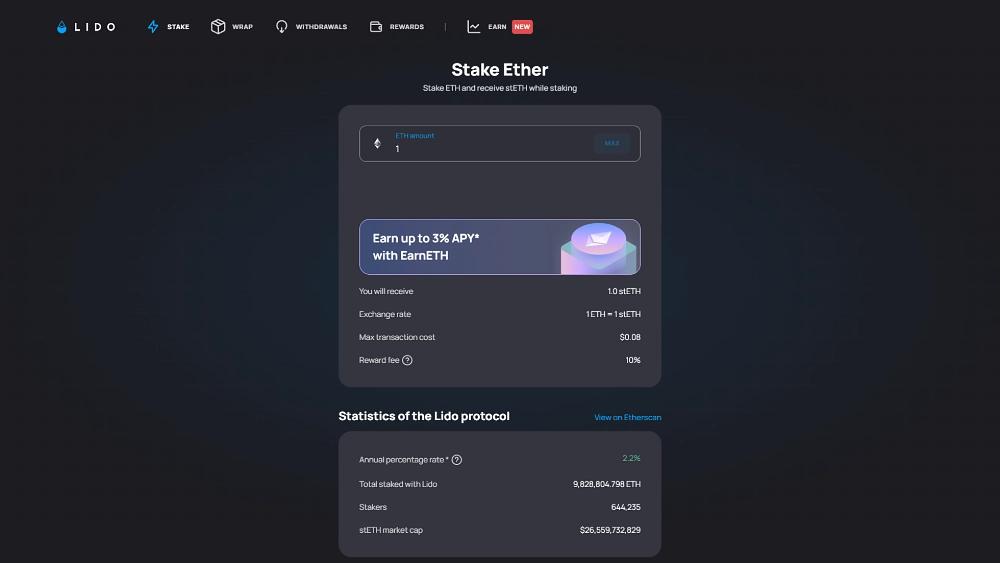
لا يزال Lido أكبر بروتوكول ستيكينغ على إيثريوم، إذ يحتفظ بنحو 9.84 مليون ETH وبأكثر من 26 مليار دولار من TVL. لا يوجد حد أدنى ثابت للإيداع. يحصل المشاركون على stETH، وهو رمز مميز سائل يحقق حالياً عائداً مقدراً بنسبة 2.2% APR بعد رسوم Lido البالغة 10% على المكافآت.
تدعم السيولة وتنوع المشغلين تفوقه. يعيد stETH احتساب الرصيد يومياً، ويمكن تغليفه إلى wstETH لاستخدامات DeFi، ويرتبط بأكثر من 100 تكامل. ويشغّل أكثر من 600 مشغل مدققين عبر وحدات منتقاة وموزعة ومجتمعية. كما قدّم الإصدار V3 أيضاً stVaults لتكوينات مؤسسية مخصصة، نتناولها في شرحنا عن Lido.
أكبر نقاط ضعفه على مستوى البروتوكول. في 30 سبتمبر 2026، بدأ المشغل MetaMask Staking الخروج من مدققي Lido لديه بعد حادث أمني في البنية التحتية. وفُقدت بعض المكافآت أثناء عودة ETH إلى قائمة الانتظار. وذكرت Lido أن حاملي stETH لا يحتاجون إلى اتخاذ أي إجراء، لكن الحادثة توضح واقع مخاطر المشغلين.
المزايا
- قم بالستيكينغ بأي كمية من ETH دون تشغيل أجهزة مدقق.
- يتمتع stETH بأعمق سيولة بين رموز الستيكينغ المميزة.
- يوزع أكثر من 600 مشغل عقدة مخاطر المدققين.
العيوب
- تُخصم رسوم بروتوكول بنسبة 10% من مكافآت الستيكينغ.
- قد تخفض حوادث المشغلين APR للبروتوكول مؤقتاً.
- لا تزال مخاطر العقود الذكية والحوكمة قائمة على حاملي stETH.
3. Binance
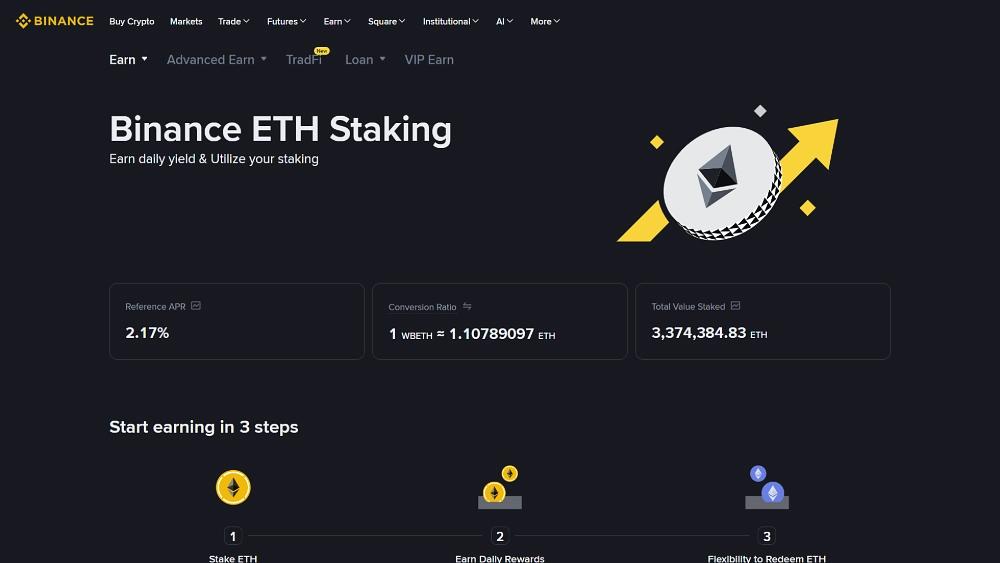
تُعد Binance أقوى بديل قائم على منصة تداول لـ Bybit. يصدر منتج الستيكينغ لعملة ETH لديها WBETH، ثاني أكبر رمز مميز للستيكينغ السائل من حيث القيمة. وتسجل DefiLlama نحو 10.1 مليار دولار في المنتج ومتوسط عائد قريباً من 2.2%، بعد أن تحتفظ Binance بنسبة 10% من المكافآت.
يراكم WBETH القيمة بدلاً من إعادة احتساب الرصيد، لذا يبقى رصيد الرموز المميزة لدى الحامل ثابتاً بينما يرتفع معدل التحويل إلى ETH يومياً. ويمكن تداوله أو استخدامه كضمان أو سحبه إلى محفظة شخصية على إيثريوم أو BNB Chain. وهذا يمنح المستخدمين مرونة أكبر من الستيكينغ المقيد بالحساب. تتناول مراجعتنا لـ Binance المنصة بصورة أوسع.
المركزية هي العيب الرئيسي. تعمل Binance بصفتها المُصدر الوحيد ومشغل المدققين وراء WBETH. وتخضع عمليات استرداد ETH لحصص يومية، بينما يختلف التوفر بحسب القواعد المحلية. يناسب المنتج أكثر المستخدمين الذين يثقون بـ Binance أصلاً ويريدون عائد ETH سائلاً بإعداد بسيط.
المزايا
- يبقى WBETH قابلاً للتداول والتحويل أثناء تراكم المكافآت.
- نحو 10 مليارات دولار من الإيداعات تدعم سيولة ثانوية عميقة.
- قابل للسحب إلى حفظ ذاتي على إيثريوم أو BNB Chain.
العيوب
- جهة إصدار مركزية واحدة تتحكم في الستيكينغ وعمليات الاسترداد.
- قد تبطئ حصص الاسترداد اليومية عمليات الخروج الكبيرة إلى ETH.
- غير متاح في كل الولايات القضائية، بما فيها الولايات المتحدة.
4. Rocket Pool
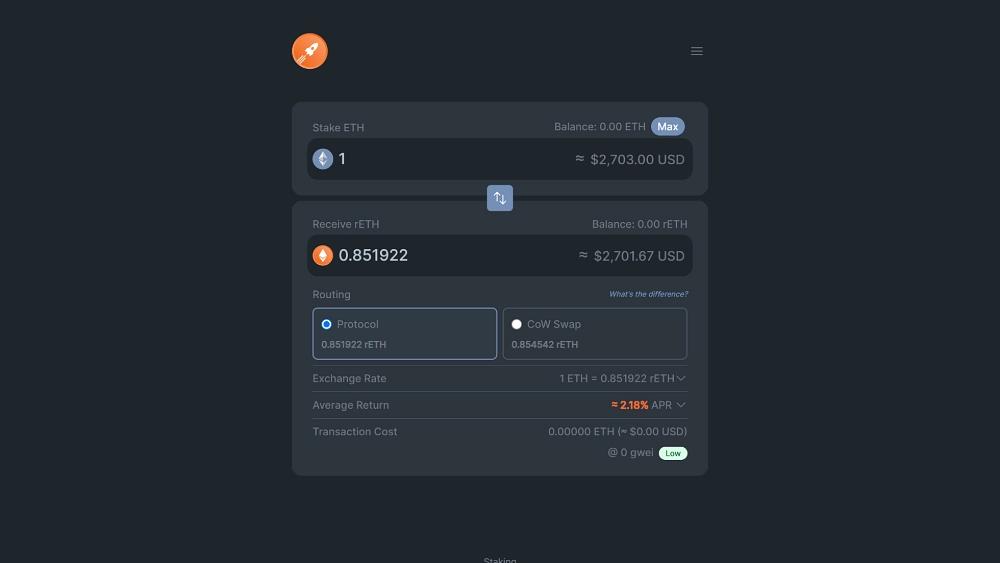
يبرز Rocket Pool للمستخدمين الذين يهتمون بتشغيل المدقق بقدر اهتمامهم بالعائد نفسه. فرمز rETH مدعوم بشبكة مفتوحة من مشغلي العقد المستقلين. وتفيد DefiLlama بنحو 1.4 مليار دولار في TVL ومتوسط عائد يبلغ نحو 2.2%.
تغير البروتوكول بشكل كبير بعد إطلاق Saturn One في 18 فبراير 2026. يمكن لمشغلي العقد الآن إنشاء مدققين ضمن megapool بضمان قدره 4 ETH، إلى جانب 28 ETH من مجمع الإيداع. وبالنسبة لحاملي rETH، تبقى العمولة الفعلية 14%، وهو المستوى نفسه المطبق منذ 2023.
مقارنةً بمنصة تداول، تتطلب Rocket Pool جهدًا أكبر. فسيولة rETH أقل من stETH أو WBETH، وقد يبتعد سعره في السوق عن قيمة الاسترداد، كما أن تشغيل عقدة يتطلب معرفة تقنية حقيقية. نوصي بها أساسًا لمستخدمي إيثريوم الذين يريدون اللامركزية جزءًا من نموذج الستيكينغ.
المزايا
- مشغلو العقد دون إذن يقللون الاعتماد على أي جهة واحدة.
- يراكم rETH القيمة تلقائيًا دون إعادة تعديل أرصدة المحافظ.
- تتيح Saturn One للمشغلين تشغيل مدققين بمقدار 4 ETH.
العيوب
- انخفاض TVL يعني سيولة أقل من stETH أو WBETH.
- قد يتداول rETH بعلاوة أو بخصم.
- يتطلب تشغيل العقدة أجهزة وجاهزية دائمة وصيانة تقنية.
5. Ether.fi
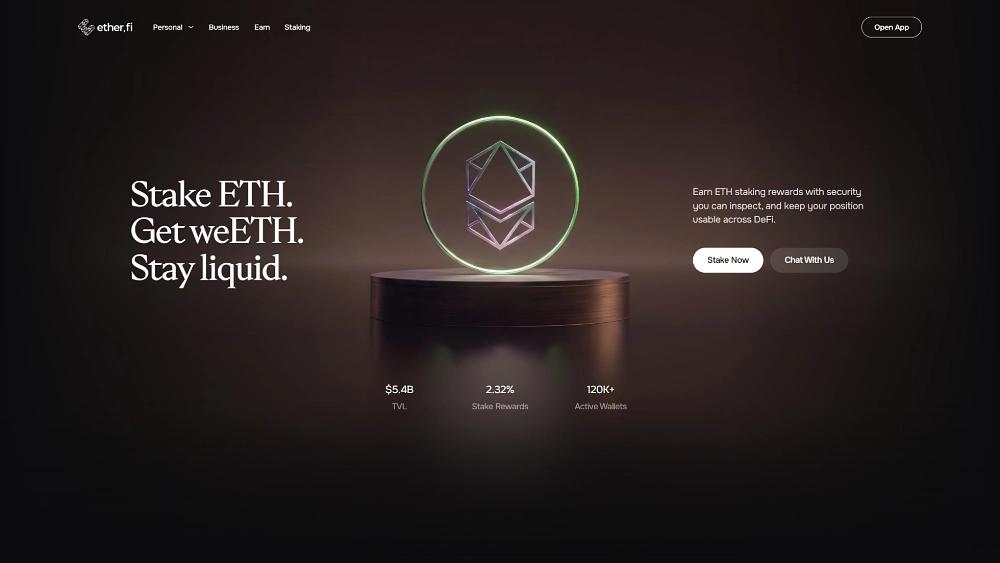
Ether.fi هو أكبر بروتوكول يركز على ETH المعاد ستيكينغه. وتعرض صفحة الستيكينغ الخاصة به 5.42 مليار دولار في TVL، وأكثر من 120,000 محفظة نشطة، ومعدل مكافآت قدره 2.33% لرمز weETH. ويمكن أن يظل الرمز المميز غير المعاد تعديله نشطًا في أسواق الإقراض والفائدة الثابتة والتداول بينما يكسب ETH الأساسي مكافآت المدققين.
أصبح العائد الأعلى مخاطرة اختياريًا لا تلقائيًا. تعلن خزنة weETHs المُدارة لإعادة الستيكينغ عن APY بنسبة 3.5% للمستخدمين الراغبين في تحمل مخاطر إضافية للبروتوكول. كما توسعت Ether.fi إلى حساب أوسع يقدم الاقتراض وبطاقة إنفاق.
لا تزال إعادة الستيكينغ تستدعي الحذر في 2026. فقد أثّر استغلال Kelp DAO بقيمة 292 مليون دولار في أبريل على رمز مميز منافس عبر جسره لا عبر Ether.fi، لكن الثقة ضعفت في الفئة بأكملها. كما تفصح Ether.fi عن مخاطر الخفض والعقود الذكية، لذلك نحصر هذه التوصية بمستخدمي DeFi الواثقين.
المزايا
- معدل مكافآت weETH البالغ 2.33% يتفوق قليلًا على معظم الستيكينغ البسيط.
- خزنة إعادة الستيكينغ الاختيارية تستهدف عائدًا أعلى للمستخدمين ذوي الخبرة.
- أكثر من 25 عمليات تدقيق إضافةً إلى برنامج نشط لمكافآت اكتشاف الثغرات.
العيوب
- طبقات إعادة الستيكينغ تضيف اعتماديات على الخفض والعقود الذكية.
- ظهرت مخاطر العدوى على مستوى الفئة بعد استغلال أبريل 2026.
- قد يربك التطبيق المتوسع المستخدمين الذين يريدون ستيكينغ بسيطًا.
6. Coinbase
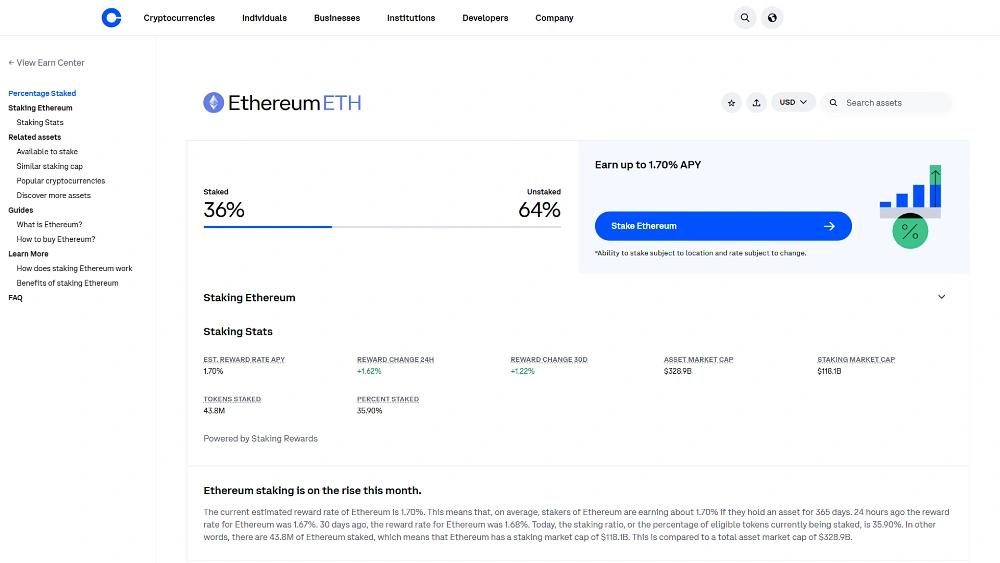
Coinbase هي خيارنا للمستخدمين المؤهلين في الولايات المتحدة الذين يفضلون الستيكينغ عبر منصة تداول مدرجة علنًا وخاضعة للتنظيم. وتعرض صفحة الستيكينغ الخاصة بها APY حاليًا لإيثريوم قدره 1.71%. يعتمد التوفر على الموقع، ويتغير المعدل مع تطور ظروف الشبكة.
يعكس هذا العائد الأقل إلى حد كبير عمولة Coinbase القياسية البالغة 35% على المكافآت، مقارنةً برسوم 10% الشائعة في بروتوكولات الستيكينغ السائل. ويحصل المستخدمون على واجهة مألوفة ونماذج ضريبية سنوية وإمكانية تغليف ETH المودع في الستيكينغ إلى cbETH لسيولة أسرع. تتوفر تفاصيل أكثر في مراجعتنا لـ Coinbase.
يوفر الاستخدام المؤسسي بعض الطمأنينة. تعمل Coinbase بصفتها أمين الحفظ ومزود الستيكينغ معًا لـصندوق ETF الخاص بـ BlackRock لإيثريوم المودع في الستيكينغ. غير أن المراكز غير المغلفة يجب إلغاء ستيكينغها قبل بيعها أو تحويلها. وتتبع هذه العملية طابور الخروج في إيثريوم، الذي بلغ نحو أسبوعين في أوائل أكتوبر 2026.
المزايا
- منصة تداول خاضعة للتنظيم ومدرجة علنًا ومألوفة للمستثمرين الأمريكيين.
- تغليف cbETH يوفر مسارًا سائلًا للخروج من الستيكينغ.
- الستيكينغ متاح بدءًا من أرصدة ETH صغيرة جدًا.
العيوب
- تنتج عمولة 35% أدنى عائد هنا.
- تختلف الأهلية بحسب الولاية والبلد وحالة الحساب.
- يتبع إلغاء الستيكينغ طابور الخروج في إيثريوم خلال فترات الازدحام.
7. Liquid Collective
Liquid Collective يكمل التصنيف. أُطلق هذا البروتوكول للستيكينغ السائل عام 2023، وهو مصمم للمؤسسات لا لمستخدمي DeFi المجهولين. ويحتفظ LsETH بنحو 738 مليون دولار في TVL، بينما يذكر DefiLlama متوسط APY قدره 2.33% بعد أن يقتطع البروتوكول 10% من مكافآت الستيكينغ.
الامتثال محور التصميم. يتطلب سك LsETH أو استرداده إجراء فحوص KYC وAML. ويشغّل المدققون كل من Coinbase وFigment وStaked وBlockdaemon وGalaxy وParaFi. كما يغطي كل حامل برنامج تغطية الخفض الذي يشمل تغطية Nexus Mutual. ويتاح الوصول عبر مزودين منهم Coinbase Prime وAnchorage Digital وBitcoin Suisse.
تحد هذه الضوابط أيضًا من يمكنه استخدام المنتج. فلا يستطيع المستخدمون الأفراد سك LsETH مباشرة دون المرور عبر منصة معتمدة، رغم أن الرمز المميز يتداول على Uniswap وBase. وتتخلف تكاملات DeFi والسيولة فيه عن stETH، مما يجعل Liquid Collective أنسب للصناديق والخزائن والشركات ذات متطلبات الامتثال الرسمية.
المزايا
- السك المشروط بـ KYC يناسب الصناديق ذات متطلبات الامتثال.
- تغطية الخفض، بما فيها تغطية Nexus Mutual، تحمي كل حامل.
- يتوزع المدققون على ستة مشغلي عقد مؤسسيين.
العيوب
- السك المباشر مغلق أمام المستخدمين دون منصات معتمدة.
- سيولة أقل وتكاملات DeFi أقل من stETH.
- مجموعة المشغلين المقيدة بإذن أقل لامركزية من المنافسين.
ما هو الستيكينغ على إيثريوم؟
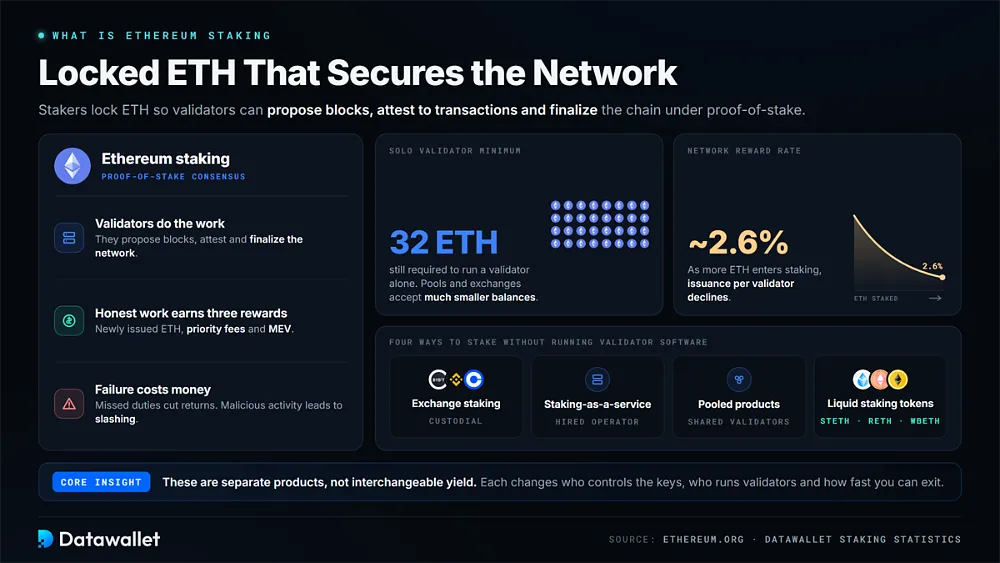
الستيكينغ على إيثريوم يعني قفل ETH ليتمكن المدققون من اقتراح الكتل والتصديق على المعاملات وتثبيت الشبكة وفق إثبات الحصة. ولا يزال المدققون المنفردون يحتاجون إلى 32 ETH. وتخفض منصات التداول ومجمعات الستيكينغ وبروتوكولات الستيكينغ السائل هذا الحاجز بالسماح للمالكين بالمشاركة برصيد أصغر بكثير.
يحصل المدققون الأمناء على ETH المصدر حديثًا ورسوم الأولوية وMEV. ويؤدي التقصير في المهام إلى خفض العوائد، بينما قد يؤدي النشاط الخبيث المثبت إلى الشطب (slashing). ومع دخول المزيد من ETH إلى الستيكينغ، ينخفض الإصدار لكل مدقق. ونتيجة لذلك انخفض معدل مكافأة الشبكة إلى نحو 2.6%، وهو نمط نتابعه في تقرير إحصاءات الستيكينغ.
معظم المستخدمين لا يشغّلون برنامج المدقق بأنفسهم. بل يختارون بين الستيكينغ الحافظ عبر منصة تداول، والستيكينغ كخدمة، والمنتجات المجمعة، أو رموز الستيكينغ السائل المميزة مثل stETH وrETH وWBETH. ويغيّر كل نهج من يتحكم بالمفاتيح، ومن يشغّل المدققين، وسرعة الخروج من المركز.
هذه الفروق هي سبب تقييمنا لمنصات الستيكينغ كمنتجات منفصلة لا كطرق قابلة للتبادل لتحقيق عائد. فمنصات التداول تبسّط المشاركة لكنها تضيف مخاطر الطرف المقابل. أما البروتوكولات على السلسلة فتضيف التعرض للعقود الذكية، بينما تضيف إعادة الستيكينغ طبقة أخرى. وعلى المدى الأطول، غالبًا ما تكون مستويات الرسوم وشروط السحب وبنية الرمز المميز أهم من فروق APY الطفيفة.
أنواع منصات الستيكينغ على إيثريوم في لمحة
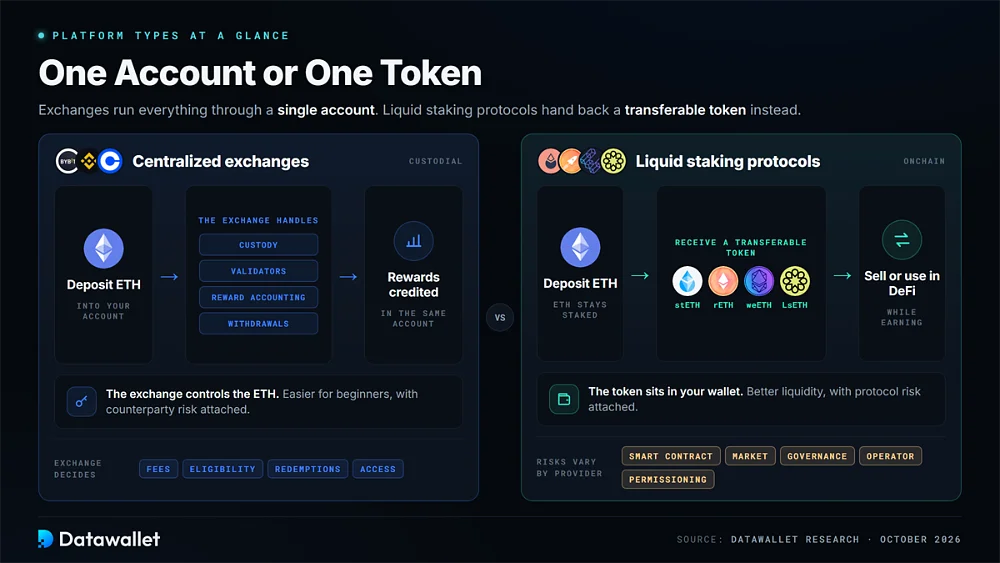
تتولى المنصات المركزية للتداول الحفظ وتشغيل المدققين ومحاسبة المكافآت وعمليات السحب عبر حساب واحد. وهذا يسهّل الستيكينغ على المبتدئين، لكن منصة التداول هي التي تتحكم في ETH وتحدد الرسوم والأهلية وسياسات الاسترداد والوصول. وتستخدم Bybit وBinance وCoinbase جميعها نسخًا من هذا النموذج.
تتبع بروتوكولات الستيكينغ السائل نهجًا مختلفًا. إذ يتلقى المستخدمون رموزًا مميزة قابلة للتحويل مثل stETH وrETH وweETH أو LsETH بينما يبقى ETH الأساسي في الستيكينغ. وتحسّن هذه الرموز المميزة السيولة وتدعم استخدام DeFi، لكنها تنطوي على مخاطر العقود الذكية أو السوق أو الحوكمة أو المشغّلين أو التصاريح بحسب المزوّد.
هل يستحق الستيكينغ لـ ETH العناء؟
يكون الستيكينغ لـ ETH أكثر منطقية للمالكين على المدى الطويل الذين سيحتفظون بـ ETH على أي حال ويريدون نمو رصيدهم بمرور الوقت. تُدفع المكافآت بـ ETH، فتزيد من المركز القائم. لكنها لا تحمي من انخفاض أسعار ETH أو رسوم المزوّد أو الضرائب أو احتياجات السيولة غير المتوقعة.
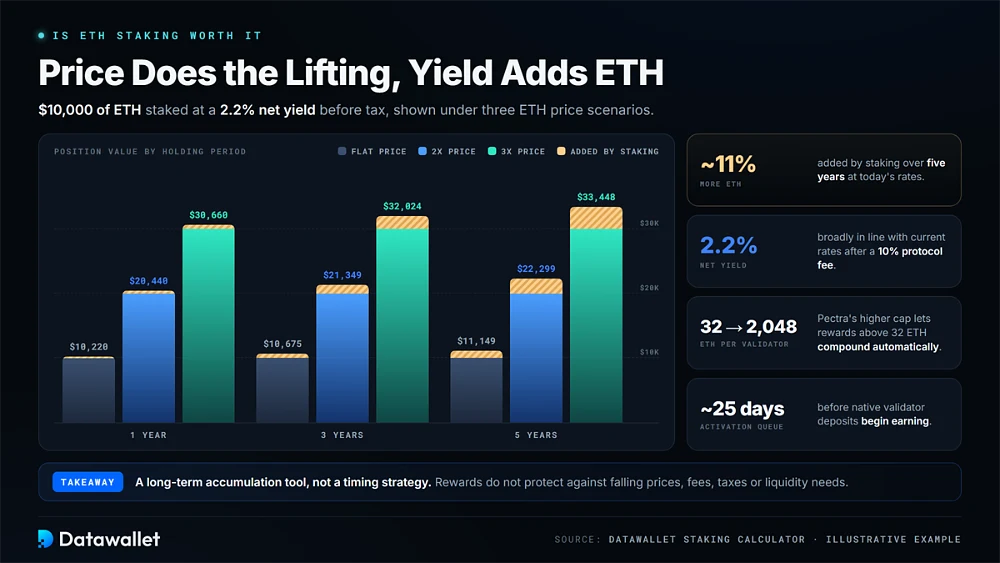
غيّرت ترقية Pectra اقتصاديات كبار المشاركين في الستيكينغ. فقد رفعت الحد الأقصى الفعلي لرصيد المدقق من 32 ETH إلى 2,048 ETH، مما يسمح بتراكم المكافآت التي تتجاوز 32 ETH تلقائيًا. ويمكن للمالكين الأصغر تحقيق أثر مماثل عبر رموز مميزة تتراكم قيمتها مثل wstETH وrETH وweETH.
لنأخذ مثالًا بسيطًا باستخدام 10,000 $ من ETH بعائد صافٍ قدره 2.2% قبل الضريبة، وهو متسق عمومًا مع المعدلات الحالية بعد رسوم بروتوكول بنسبة 10%. يوضح الجدول كيف يتغير المركز في ثلاثة سيناريوهات لسعر ETH. ويمكن لـحاسبة الستيكينغ لدينا نمذجة افتراضات أخرى.
| فترة الاحتفاظ | سعر ETH ثابت | سعر ETH 2x | سعر ETH 3x |
|---|---|---|---|
| 1 سنة | 10,220 $ | 20,440 $ | 30,660 $ |
| 3 سنوات | 10,675 $ | 21,349 $ | 32,024 $ |
| 5 سنوات | 11,149 $ | 22,299 $ | 33,448 $ |
في كل حالة، يكون لسعر ETH أثر أكبر بكثير من عائد الستيكينغ. وبالمعدلات الحالية، يضيف الستيكينغ نحو 11% من ETH إضافية خلال خمس سنوات. لذلك فهو أنسب كأداة تراكم طويلة الأجل منه كاستراتيجية توقيت. كما تواجه إيداعات المدققين الأصلية طابور تفعيل يبلغ نحو 25 يومًا قبل أن تبدأ بكسب المكافآت.
كيف تؤثر الرسوم والسيولة على عوائد الستيكينغ
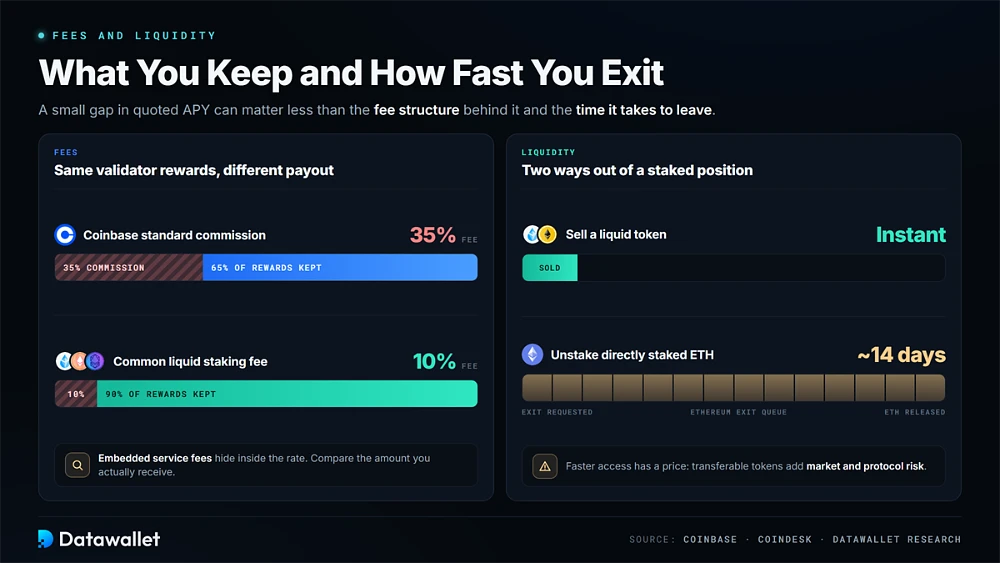
قد يكون فرق صغير في APY المعلن أقل أهمية من هيكل الرسوم الكامن وراءه. فعمولة المكافآت القياسية لدى Coinbase البالغة 35% تقتطع أكثر بكثير من رسوم 10% الشائعة في عدة منتجات للستيكينغ السائل. كما أن رسوم الخدمة المدمجة تجعل من المهم مقارنة المبلغ الذي يتلقاه المستخدمون فعلًا.
تؤثر السيولة على القيمة العملية لهذه العوائد. إذ يمكن بيع الرموز المميزة السائلة مثل stETH وWBETH دون انتظار خروج المدقق، بينما يظل ETH المودع مباشرة في الستيكينغ خاضعًا لطابور إيثريوم. وقد يكون الوصول الأسرع قيّمًا، لكن رموز الستيكينغ المميزة القابلة للتحويل تضيف مخاطر السوق والبروتوكول الخاصة بها.
روايات الستيكينغ على إيثريوم في 2026
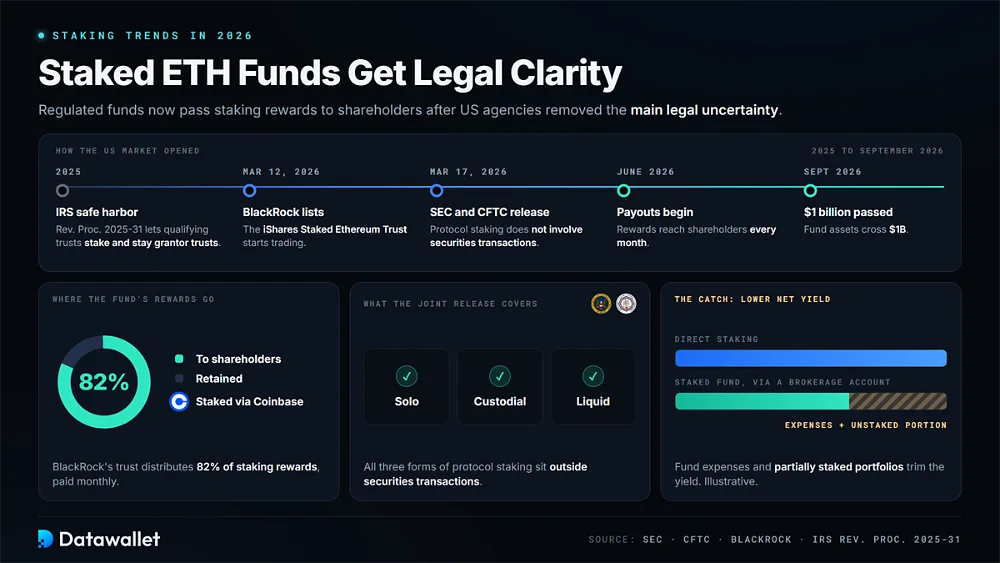
يبدو الستيكينغ على إيثريوم مختلفًا جوهريًا في 2026 عما كان عليه قبل عام. فالصناديق الاستثمارية المنظمة توزع الآن مكافآت الستيكينغ على المساهمين، وأعادت البروتوكولات تصميم أجزاء من البنية التحتية للمدققين، ولا تزال المشاركة القياسية تضغط العوائد. وتؤثر هذه التغييرات في كيفية مقارنة المنصات في هذا التصنيف.
صناديق ETF لـ ETH المودع في الستيكينغ والوضوح التنظيمي
قدمت واشنطن أكبر تغيير هيكلي هذا العام. ففي 17 مارس 2026، أصدرت SEC وCFTC معًا بيانًا تفسيريًا ينص على أن الستيكينغ على مستوى البروتوكول، سواء كان منفردًا أو حافظًا أو سائلًا، لا يتضمن معاملات في أوراق مالية. وأزال ذلك أبرز حالة عدم يقين قانوني تحيط بمنتجات الستيكينغ في الولايات المتحدة.
استجابت الجهات المصدرة للصناديق بسرعة. فقد أدرجت BlackRock iShares Staked Ethereum Trust في 12 مارس 2026. ويقوم بالستيكينغ عبر Coinbase ويوزع 82% من المكافآت على المساهمين شهريًا، مع بدء المدفوعات في يونيو. وتجاوزت الأصول 1 مليار دولار بحلول سبتمبر. ويتابع متتبع صناديق ETF لإيثريوم لدينا تدفقات الجهات المصدرة.
تطورت الإرشادات الضريبية أيضًا. فقد أرست IRS الإجراء الضريبي Revenue Procedure 2025-31 ملاذًا آمنًا يسمح للصناديق المؤهلة بالستيكينغ دون فقدان صفة صندوق المانح. وبذلك يمكن للأفراد الحصول على انكشاف على ETH المودع في الستيكينغ عبر حسابات الوساطة العادية، رغم أن نفقات الصناديق والمحافظ المودعة جزئيًا تُبقي العوائد الصافية دون الستيكينغ المباشر.
التطورات الرئيسية التي تشكّل عوائد الستيكينغ
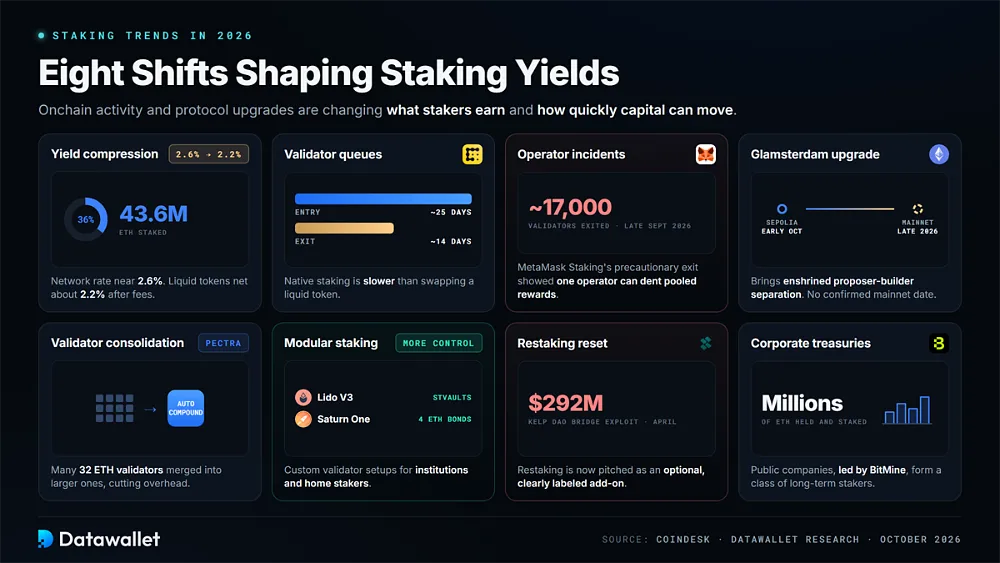
التغييرات التنظيمية ليست سوى جزء من الصورة. فالنشاط على السلسلة وترقيات البروتوكول تغيّر أيضًا ما يكسبه المشاركون وسرعة تحرك رأس المال. وكانت التطورات التالية الأكثر وزنًا في تحديثنا لأواخر 2026.
أهم تطورات الستيكينغ التي ينبغي فهمها الآن:
- انضغاط العائد: يوجد نحو 43.6 مليون من ETH، أي قرابة 36% من المعروض، في الستيكينغ، مما يدفع معدل مكافأة الشبكة إلى نحو 2.6% ويترك رموز الستيكينغ السائل المميزة قرب 2.2% بعد الرسوم.
- طوابير المدققين: تنتظر إيداعات المدققين الجديدة حاليًا نحو 25 يومًا للتفعيل وتستغرق عمليات الخروج قرابة 14 يومًا، وفق CoinDesk، مما يجعل الستيكينغ الأصلي أبطأ من مبادلة الرموز المميزة السائلة.
- حوادث المشغّلين: أظهر خروج MetaMask Staking الاحترازي لنحو 17,000 مدقق في أواخر سبتمبر 2026 كيف يمكن لمشكلة أمنية لدى مشغّل واحد أن تضر بالمكافآت في بروتوكول مجمّع.
- ترقية Glamsterdam: تأتي الشوكة التالية لإيثريوم، Glamsterdam، بفصل مدمج بين المقترح والبنّاء، ومن المقرر إطلاقها على شبكة الاختبار Sepolia في أوائل أكتوبر 2026، وتستهدف الشبكة الرئيسية في أواخر 2026 دون موعد مؤكد.
- دمج المدققين: منذ Pectra، دمج المشغّلون كثيرًا من المدققين ذوي 32 ETH في مدققين أكبر ذوي تراكم تلقائي، مما خفّض أعباء البنية التحتية ورفع متوسط أرصدة المدققين إلى ما يفوق بكثير الحد القديم البالغ 32 ETH.
- الستيكينغ المعياري: قدّمت Lido V3 خزائن stVaults لإعدادات المدققين المخصصة، وخفّضت Rocket Pool في ترقية Saturn One ضمانات المشغّلين إلى 4 ETH، ما منح المؤسسات والمستخدمين المنزليين تحكمًا أكبر في الإعداد.
- إعادة ضبط إعادة الستيكينغ: أدى اختراق جسر Kelp DAO في أبريل، الذي بلغت قيمته 292 مليون دولار، إلى تآكل الثقة برموز مميزة سائلة لإعادة الستيكينغ، وتُقدَّم إعادة الستيكينغ بصورة متزايدة كإضافة اختيارية موسومة بوضوح وليست خيارًا افتراضيًا.
- خزائن الشركات: تحتفظ الشركات المدرجة الآن بملايين ETH وتضعها في الستيكينغ للحصول على عائد، وتتصدرها BitMine، ما يخلق فئة من المستخدمين طويلي الأجل ترصدها أداة تتبع خزائن إيثريوم لدينا.
كيفية اختيار منصة الستيكينغ على إيثريوم
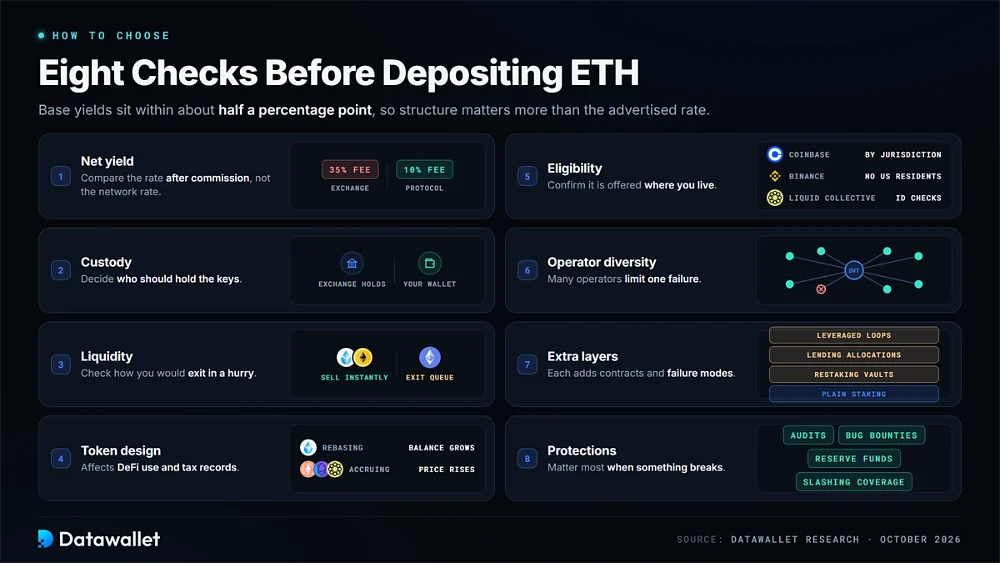
تصبح المقارنة بين المنصات أسهل بمجرد تحديد العوامل الأهم. تتقارب العوائد الأساسية الآن ضمن نطاق نصف نقطة مئوية تقريبًا، لذا تكون للفروق الهيكلية عادةً أهمية أكبر من المعدل المعلن على مدى سنوات من الاحتفاظ.
أجرِ هذه الفحوصات قبل إيداع أي ETH:
- صافي العائد: قارن المعدل بعد العمولة لا معدل الشبكة. فرسوم منصة تداول بنسبة 35% ورسوم بروتوكول بنسبة 10% تنتجان عوائد مختلفة جدًا من مكافآت المدققين نفسها.
- الحفظ: حدّد من يجب أن يحتفظ بالمفاتيح. تتحكم منصات التداول في ETH الخاص بك نيابةً عنك، بينما تتيح بروتوكولات الستيكينغ السائل إبقاء الرموز المميزة في محفظة تديرها بنفسك.
- السيولة: تحقق من كيفية خروجك بسرعة. يمكن بيع رموز مميزة مثل stETH وWBETH فورًا، بينما يعتمد إلغاء الستيكينغ الأصلي على طابور الخروج في إيثريوم.
- تصميم الرمز المميز: تزيد الرموز المميزة ذات إعادة الضبط مثل stETH رصيدك يوميًا، بينما ترتفع أسعار الرموز المميزة المتراكمة القيمة مثل rETH وweETH وLsETH، وهو ما يؤثر على التوافق مع DeFi وعلى مسك السجلات الضريبية.
- الأهلية: تأكد من أن المنتج متاح في مكان إقامتك. تقيّد Coinbase الستيكينغ حسب الولاية القضائية، وتستثني Binance المقيمين في الولايات المتحدة، وتشترط Liquid Collective فحوصات هوية عبر منصات معتمدة.
- تنوع المشغّلين: انظر إلى من يشغّل المدققين. البروتوكولات التي تستخدم مشغّلين مستقلين كثيرين أو تقنية المدقق الموزّع تحدّ من الضرر الناتج عن انقطاع أحد المشغّلين أو حادث أمني لديه.
- طبقات إضافية: حدّد أي شيء يتجاوز الستيكينغ البسيط. قد ترفع خزائن إعادة الستيكينغ وتخصيصات الإقراض والحلقات الممولة بالرافعة العائد، لكن كلًا منها يضيف عقودًا وأطرافًا مقابلة وأنماط فشل إلى مركزك.
- الحمايات: راجع عمليات التدقيق ومكافآت اكتشاف الثغرات وصناديق الاحتياطي وأي تغطية للعقوبات (slashing). تختلف هذه الضمانات كثيرًا بين المزودين، وتكون أهم في اليوم النادر الذي يحدث فيه عطل.
مخاطر الستيكينغ على إيثريوم
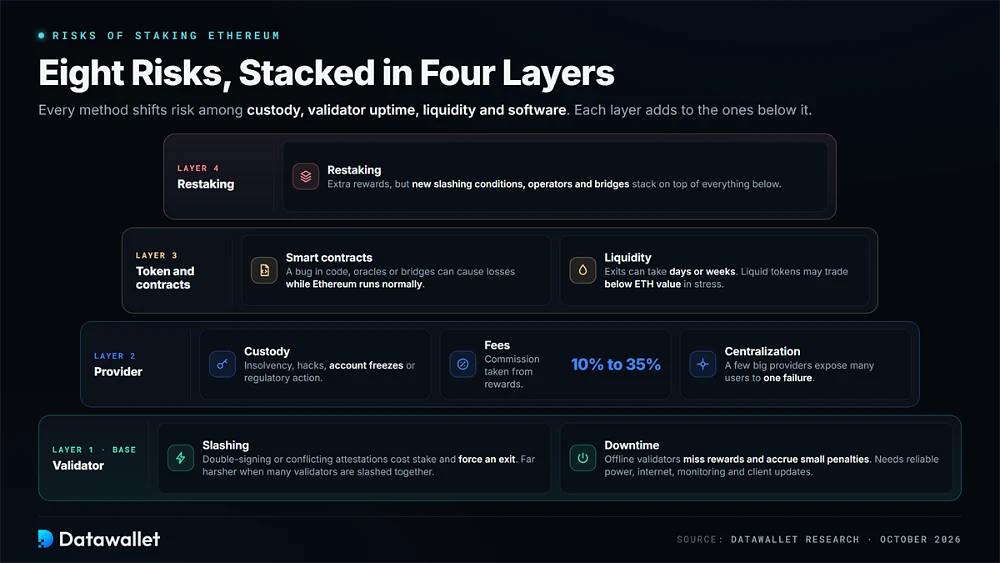
تأتي مكافآت الستيكينغ مع مفاضلات. فكل طريقة تنقل المخاطر بين الحفظ ووقت تشغيل المدقق والسيولة والبرمجيات. وقد عززت أحداث عام 2026 أن حتى المزودين الراسخين والمنتجات واسعة الاستخدام قد تتعرض لأعطال أو اضطرابات.
أبرز المخاطر التي ينبغي مراجعتها قبل وضع أي ETH في الستيكينغ:
- العقوبات (Slashing): المدققون الذين يوقّعون مرتين أو يقدّمون شهادات متعارضة يفقدون جزءًا من حصتهم ويُخرَجون قسرًا، مع عقوبات أشد بكثير إذا عوقب مدققون كثيرون في الوقت نفسه تقريبًا.
- التوقف عن العمل: المدققون غير المتصلين يفوّتون المكافآت ويتكبدون عقوبات صغيرة، لذا يحتاج المشغّلون المنفردون إلى كهرباء وإنترنت موثوقين ومراقبة وتحديثات للعميل للإبقاء على العوائد قريبة من متوسط الشبكة.
- الحفظ: الستيكينغ عبر منصة تداول يعني أن المنصة تتحكم في ETH الخاص بك، ما يعرضك للإعسار أو الاختراق أو تجميد الحساب أو إجراء تنظيمي قد يؤخر الوصول إلى الأموال أو يمنعه.
- السيولة: قد يستغرق إلغاء الستيكينغ الأصلي أيامًا أو أسابيع عندما يكون طابور الخروج طويلًا، وقد تتداول رموز مميزة للستيكينغ السائل دون قيمة ETH خلال ضغوط السوق.
- العقود الذكية: يعتمد الستيكينغ السائل وإعادة الستيكينغ على شيفرة البروتوكول وخدمات الأوراكل والجسور، لذا قد يتسبب خطأ برمجي أو إعداد خاطئ في خسائر حتى مع عمل إيثريوم نفسها بصورة طبيعية.
- الرسوم: تقتطع العمولات التي تتراوح بين 10% و35% من المكافآت مباشرة من العائد، وقد تخفض فروق الأسعار أو رسوم الاسترداد أو رسوم الخزائن المعدل المعلن أكثر.
- المركزية: يضعف التركّز الشديد للحصص لدى عدد قليل من المزودين مرونة إيثريوم، ويعرّض أعدادًا كبيرة من المستخدمين لفشل مشغّل واحد أو قرار حوكمة أو أمر تنظيمي.
- إعادة الستيكينغ: يؤمّن ETH المعاد وضعه في الستيكينغ خدمات إضافية مقابل مكافآت إضافية، لكنه يراكم شروط عقوبات ومشغّلين واعتماديات على الجسور فوق مخاطر الستيكينغ الأساسية المذكورة أعلاه.
ما هي أكثر الطرق أمانًا للستيكينغ بـ ETH؟
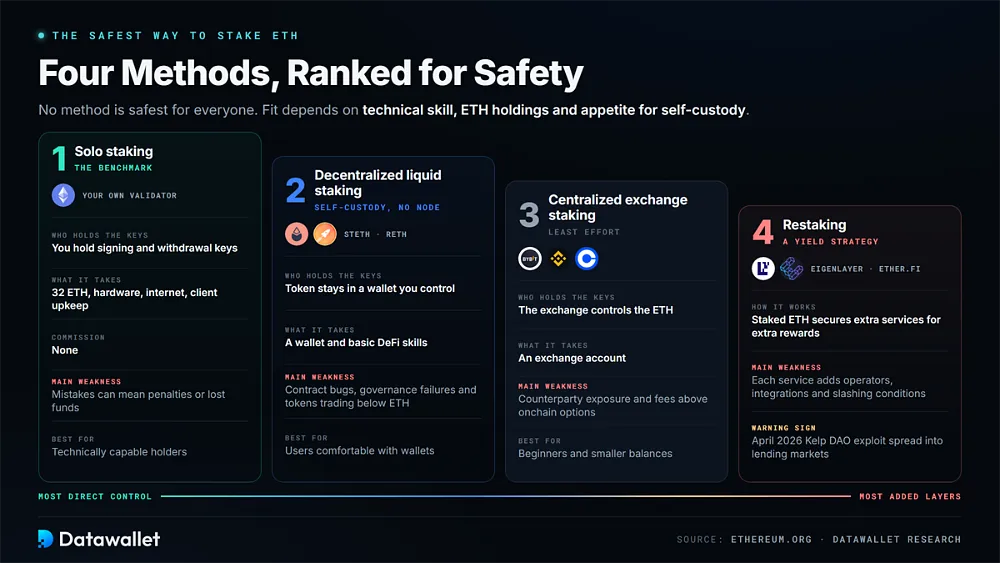
لا توجد طريقة ستيكينغ هي الأكثر أمانًا للجميع. يعتمد الخيار الأنسب على الخبرة التقنية ومقدار ما تملكه من ETH وما إذا كان الحفظ الذاتي مهمًا لك ومقدار التعقيد الإضافي الذي تقبله مقابل سيولة أو عائد أكبر.
1. الستيكينغ المنفرد
يبقى الستيكينغ المنفرد المعيار للتحكم المباشر. يحتفظ مشغّل المدقق بمفتاحي التوقيع والسحب، ويدير البنية التحتية، ويحصل على مكافآت البروتوكول دون دفع عمولة. يصف Ethereum.org الستيكينغ المنزلي بأنه النهج الأكثر إسهامًا في اللامركزية، لذا نعتمده نقطة مرجعية.
يأتي هذا التحكم مع مسؤولية كبيرة. يتطلب المدقق 32 ETH وعتادًا وإنترنت موثوقين وصيانة منتظمة للعميل وتخزينًا آمنًا للمفاتيح. قد تؤدي الأخطاء إلى عقوبات أو فقدان أموال. ونعدّه الطريق الأكثر أمانًا للمستخدمين القادرين تقنيًا، لكنه غير مناسب لمن لا يرغب في صيانة عقدة.
2. الستيكينغ السائل اللامركزي
الستيكينغ السائل اللامركزي أنسب للمستخدمين الذين يريدون حفظًا ذاتيًا دون تشغيل بنية تحتية. تجمع Lido وRocket Pool الإيداعات عبر المدققين وتصدران رموزًا مميزة مثل stETH أو rETH. تمثل هذه الأصول ETH المودع في الستيكينغ مع المكافآت، وتبقى في محفظة يتحكم بها حاملها.
تنتقل المفاضلة نحو مخاطر العقود والسوق. فقد تؤثر الأخطاء البرمجية أو إخفاقات الحوكمة أو حوادث المشغّلين في الرمز المميز، وقد تنخفض أسعار السوق دون ETH في ظروف الضغط. ونقيّم هذا الخيار تقييمًا مرتفعًا للمستخدمين المرتاحين أصلًا لإدارة المحافظ واستخدام أدوات DeFi الأساسية.
3. الستيكينغ عبر منصة تداول مركزية
يقلل الستيكينغ عبر منصة تداول الجهد التشغيلي إلى أدنى حد. تتولى Bybit وBinance وCoinbase أمر المدققين ومحاسبة المكافآت وإعداد التقارير عبر واجهات حسابات مألوفة. ويناسب ذلك المبتدئين وأرصدة ETH الصغيرة والمستخدمين الذين يحتفظون أصلًا بأموالهم في منصة تداول موثوقة وجيدة التنظيم ويقدّرون الراحة.
التعرض للطرف المقابل هو نقطة الضعف الرئيسية. فمنصة التداول تتحكم في ETH، ويعتمد الوصول على أمانها وسياسات السحب وقواعد الأهلية لديها. وقد تتجاوز الرسوم أيضًا ما تفرضه البدائل على السلسلة. ونعدّ الستيكينغ عبر منصة تداول متاحًا تشغيليًا للمبتدئين، لكنه أضعف من الخيارات على السلسلة من حيث الشفافية والحفظ الذاتي.
4. إعادة الستيكينغ
ينبغي النظر إلى إعادة الستيكينغ بوصفها استراتيجية عائد لا نهجًا يركز على الأمان. تتيح بروتوكولات مثل EigenLayer استخدام ETH المودَع في الستيكينغ لتأمين خدمات إضافية مقابل مكافآت إضافية. وتقوم الرموز المميزة السائلة لإعادة الستيكينغ الصادرة عن جهات مثل Ether.fi بتحويل هذا التعرض إلى أصول قابلة للتحويل يمكن تداولها داخل DeFi.
تضيف كل خدمة جديدة مشغّلين وتكاملات وشروط خفض (slashing) مستقلة. وأظهرت واقعة استغلال Kelp DAO في أبريل 2026 مدى سرعة انتقال المشكلات بين رموز إعادة الستيكينغ المميزة وأسواق الإقراض. وبالنسبة للمستخدمين الذين يعطون الأولوية للأمان، نضع إعادة الستيكينغ في مرتبة أدنى من الستيكينغ الفردي والستيكينغ السائل التقليدي ومنتجات منصات التداول الموثوقة.
كيف يعمل الخفض (slashing) في الستيكينغ على إيثريوم؟
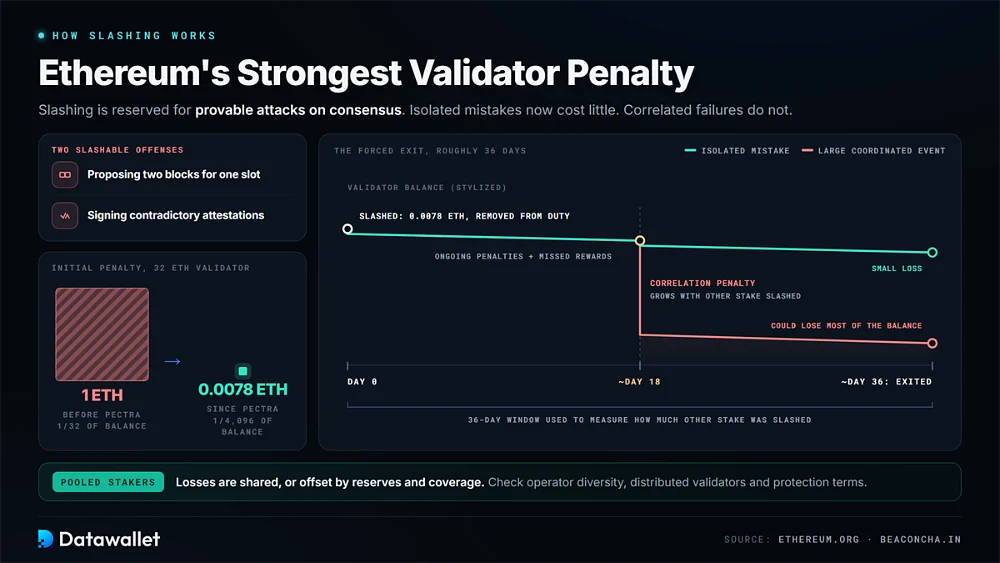
المعاقبة بالتخفيض (Slashing) هي أشد عقوبة يتعرض لها المدقق في شبكة إيثريوم. وهي مخصصة للهجمات التي يمكن إثباتها على آلية الإجماع، وأبرزها اقتراح كتلتين لفتحة زمنية واحدة أو توقيع شهادات متناقضة. وبمجرد معاقبة المدقق بهذه الطريقة، تتم إزالته من الخدمة الفعلية، ويخسر جزءًا من حصته المودعة، ويُجبر على المرور بعملية خروج تستغرق نحو 36 يومًا.
خفّضت Pectra بشكل كبير تكلفة الأخطاء المنفردة. فقد انخفضت العقوبة الأولية من 1/32 من الرصيد الفعلي للمدقق إلى 1/4,096. وبالنسبة لمدقق لديه 32 ETH، يعادل ذلك نحو 0.0078 ETH. وعادةً ما تأتي الخسائر الإضافية من العقوبات المستمرة والمكافآت الفائتة خلال فترة الخروج.
تشكل حالات الفشل المترابطة التهديد الأكبر. ففي نحو اليوم 18، ترتفع عقوبة إضافية بحسب حجم الحصص الأخرى التي خُفضت خلال نافذة الـ36 يومًا المحيطة. وفي حدث منسق واسع النطاق، قد يخسر المدققون معظم أرصدتهم. وتسجّل المستكشفات العامة مثل Beaconcha.in كل حالة خفض وسببها.
يتشارك المشاركون في الستيكينغ المجمّع عمومًا خسائر الخفض بدلًا من تحمّلها فرديًا. ويمكن توزيع التكلفة على حاملي الرموز المميزة أو تعويضها عبر احتياطيات وبرامج تغطية. ولذلك تستحق تنوعية المشغّلين وأنظمة المدققين الموزعة وشروط الحماية المنشورة اهتمامًا دقيقًا عند المقارنة بين مزودي الستيكينغ السائل.
هل تخضع عوائد الستيكينغ على إيثريوم للضريبة؟
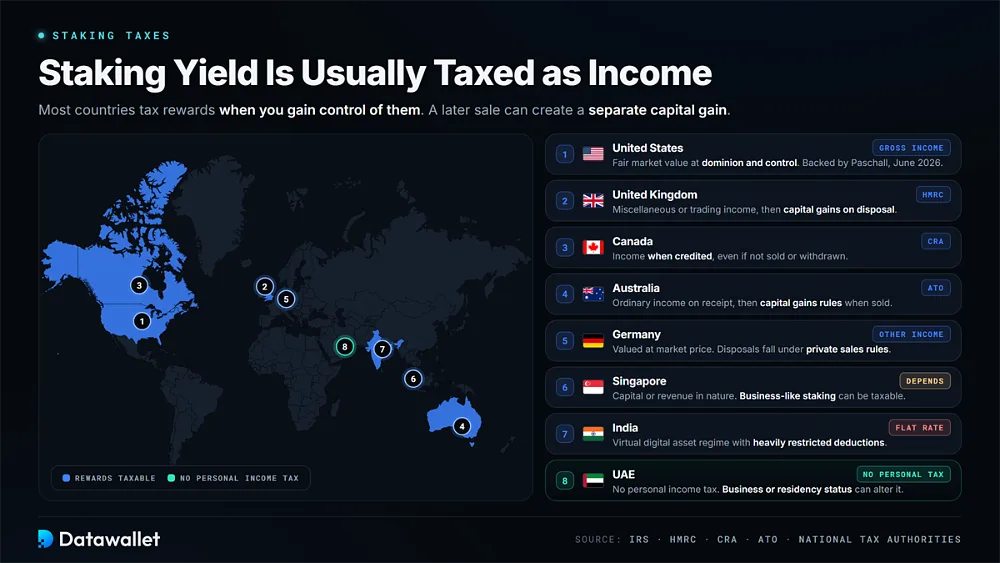
في معظم الولايات القضائية، تخضع مكافآت الستيكينغ للضريبة. وتُعامل عمومًا كدخل عندما يحصل المستلم على السيطرة عليها، بينما قد يُنشئ البيع اللاحق أرباحًا رأسمالية منفصلة. وتتبع بعض الولايات القضائية منخفضة الضرائب نهجًا أكثر مواتاة للأفراد الحائزين.
كيف تعامل الولايات القضائية الكبرى مكافآت الستيكينغ على ETH حاليًا:
- الولايات المتحدة: تُعد المكافآت دخلًا إجماليًا بالقيمة السوقية العادلة بمجرد حصولك على السيطرة والتحكم، وهو موقف أيدته محكمة الضرائب في قرار Paschall الصادر في يونيو 2026.
- المملكة المتحدة: تعامل HMRC مكافآت الستيكينغ عمومًا على أنها دخل متنوع أو دخل تداول عند استلامها، كما قد يُنشئ التصرف اللاحق في تلك الرموز المميزة التزامًا بضريبة الأرباح الرأسمالية.
- كندا: تعامل CRA عمومًا المكافآت الواردة من المنصات المركزية على أنها دخل عند إضافتها إلى حسابك، حتى لو لم تبعها أو تسحبها.
- أستراليا: تحتسب ATO مكافآت الستيكينغ دخلًا عاديًا بالقيمة السوقية عند الاستلام، ثم تصبح تلك الرموز المميزة أصولًا خاضعة لقواعد الأرباح الرأسمالية عند بيعها.
- ألمانيا: قد تندرج مكافآت الستيكينغ ضمن الدخل الآخر، وتُقيَّم بسعر السوق عند الاستلام، بينما تُقيَّم عمليات البيع اللاحقة بشكل منفصل وفق قواعد المبيعات الخاصة.
- سنغافورة: تعتمد المعاملة على ما إذا كان نشاطك رأسماليًا أم إيراديًا بطبيعته، لذا قد يخضع الستيكينغ المتكرر أو الشبيه بالأعمال للضريبة حتى في غياب ضريبة الأرباح الرأسمالية.
- الهند: تندرج العملات المشفرة ضمن نظام الأصول الرقمية الافتراضية، حيث تُفرض الضريبة على الأرباح بمعدل ثابت وتُقيَّد الخصومات غير تكلفة الاقتناء تقييدًا شديدًا.
- الإمارات: لا يدفع الأفراد عمومًا أي ضريبة دخل شخصي على مكافآت الستيكينغ، رغم أن الأعمال التجارية ووضع الإقامة والالتزامات في دول أخرى قد تغيّر النتيجة.
الخلاصة
يُنظر إلى الستيكينغ على إيثريوم في 2026 على أنه وسيلة لتجميع المزيد من ETH بمرور الوقت لا مصدرًا لدخل مضمون. ومع عوائد تبلغ نحو 2 إلى 2.6%، يعتمد اختيار المنصة إلى حد بعيد على حفظ الأصول والرسوم والسيولة والأهلية ومستوى مخاطر البروتوكول الذي أنت مستعد لقبوله.
تغطي Bybit وLido وBinance أوسع نطاق من الاحتياجات الشائعة. أما Rocket Pool وEther.fi وCoinbase وLiquid Collective فتستهدف مستخدمين أكثر تخصصًا، من المشاركين المهتمين باللامركزية إلى المؤسسات الخاضعة للتنظيم. وأيًا كانت المنصة التي تختارها، تحقق من المعدلات الحالية وافهم كيفية عمل الخروج وتجنب وضع ETH في الستيكينغ إذا كنت قد تحتاج إليه بشكل مفاجئ.
منهجيتنا
قيّمنا أكثر من 20 منصة ستيكينغ على إيثريوم، تشمل منصات تداول مركزية وبروتوكولات ستيكينغ سائل وشبكات مشغلي العقد وتطبيقات إعادة الستيكينغ ومزودين مؤسسيين. ثم أُعيد التحقق من كل رقم مقابل لوحات المعلومات الرسمية وDefiLlama خلال أكتوبر 2026.
إليك كيف قيّمنا كل منصة ورتبناها:
- العائد: سجلنا APR أو APY الصافي الحالي من صفحة كل مزود حيثما توفر، وقارناه مع DefiLlama، وتجاهلنا المعدلات الترويجية المنتهية أو حملات المكافآت.
- الرسوم: قارنّا عمولات المكافآت ورسوم البروتوكول وحصص مشغلي العقد ورسوم الخدمة المضمنة، مفضّلين المنصات التي توضح بجلاء حصة مكافآت المدققين التي تصل إلى المستخدم.
- نموذج الستيكينغ: صنّفنا كل منتج إلى ستيكينغ عبر منصة تداول، أو ستيكينغ سائل، أو ستيكينغ عبر العقد، أو إعادة الستيكينغ، أو ستيكينغ مؤسسي مقيّد بإذن، لأن البنية الأساسية تحدد معظم المخاطر.
- السيولة: فحصنا ما إذا كان المستخدمون يحصلون على رمز مميز قابل للتحويل، ومدى عمق أسواقه الثانوية، وكيفية عمل الاسترداد عندما يزدحم طابور الخروج في إيثريوم.
- الحفظ: ميّزنا بين المنصات التي تحتفظ بـ ETH الخاص بالمستخدمين، والبروتوكولات التي يحتفظ فيها المستخدمون بالرموز المميزة في محافظهم الخاصة، والنماذج الهجينة التي تعتمد على أمناء حفظ مؤهلين.
- سهولة الوصول: وازنّا بين الحد الأدنى للإيداع ووضوح الواجهة والمناطق المدعومة وتوفر الخدمة في الولايات المتحدة ومتطلبات الهوية، وما إذا كان بإمكان المبتدئ إتمام الستيكينغ دون أي معرفة متخصصة بالمحافظ.
- ضوابط المخاطر: راجعنا عمليات التدقيق وبرامج مكافآت اكتشاف الثغرات وتنوع المشغلين وصناديق الاحتياطي أو التغطية وسجل الخفض (slashing)، وكيفية استجابة كل مزود للحوادث خلال 2025 و2026.
- الشفافية: فضّلنا المزودين الذين ينشرون بيانات العائد والرسوم وTVL والمدققين مباشرة، ويوثقون آليات الرموز المميزة بوضوح، ويفصحون عن المخاطر بلغة بسيطة قبل الإيداع.
- ملاءمة الملف: خصصنا كل منصة للملف الذي تخدمه على أفضل وجه، مثل المبتدئين، أو المشاركين المهتمين باللامركزية، أو مستخدمي DeFi النشطين، أو المستثمرين الأمريكيين المؤهلين، أو المؤسسات الملزمة بالامتثال.