ما هي Dollar Milkshake Theory؟
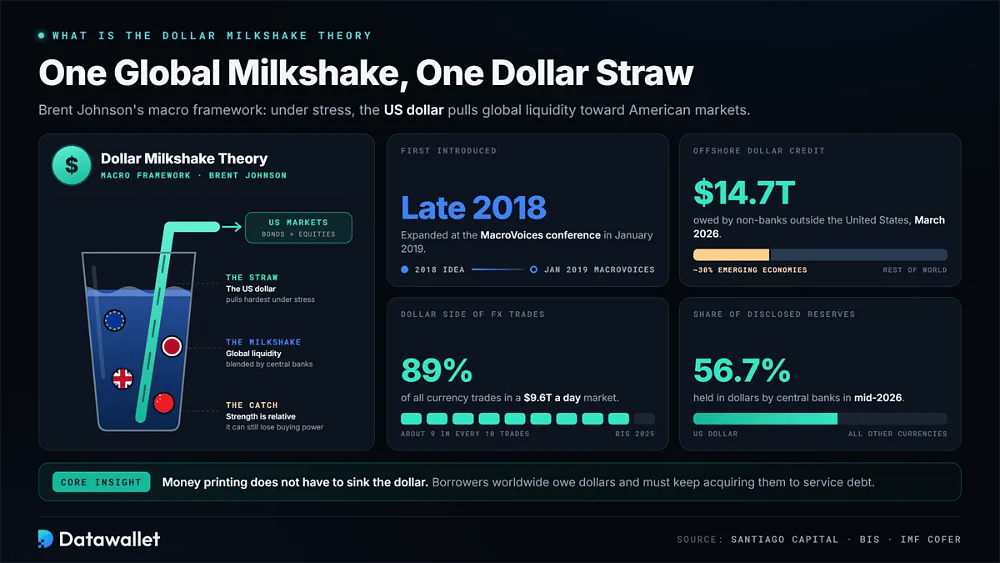
Dollar Milkshake Theory إطار اقتصادي كلي وضعه Brent Johnson، مؤسس Santiago Capital. يشبّه Johnson السيولة العالمية بمخفوق حليب واحد تمزجه البنوك المركزية حول العالم. وفي تشبيهه، الدولار الأمريكي هو المصاصة التي تسحب تلك السيولة نحو الأسواق الأمريكية كلما اشتدت الضغوط المالية.
طرح Johnson الفكرة في أواخر عام 2018، ثم توسّع فيها في مؤتمر MacroVoices في يناير 2019. وجاءت حجته مخالفة للرأي السائد: فطباعة النقود بكثافة لن تُغرق الدولار بالضرورة، لأن المقترضين حول العالم مدينون بالدولار وعليهم مواصلة الحصول عليه لخدمة ديونهم.
مع ارتفاع العوائد الأمريكية وصعوبة الحصول على التمويل الخارجي، تشعر الاقتصادات الأضعف بالضغط أولاً. كما أن الطلب على سندات الخزانة قد يجذب رؤوس الأموال نحو الولايات المتحدة. وتتشدد الأوضاع المالية العالمية، وتصبح خدمة الالتزامات بالدولار أكثر كلفة، فترتفع قيمة العملة. ويؤكد Johnson أن هذه القوة نسبية؛ إذ يمكن للدولار أن يتفوق على العملات الأخرى مع استمرار فقدانه للقوة الشرائية.
لا يتعامل الاقتصاديون التقليديون مع النظرية بوصفها عقيدة رسمية. ومع ذلك، تتقاطع عدة آليات كامنة فيها مع أبحاث راسخة حول شحّ الدولار والطلب على عملات الاحتياطي والتوجه نحو الملاذات الآمنة. وقد تجدد الاهتمام بها في 2026 مع رفع الاحتياطي الفيدرالي أسعار الفائدة وتوسيع العملات المستقرة المقوّمة بالدولار حضور العملة في أسواق جديدة.
مكونات Dollar Milkshake Theory
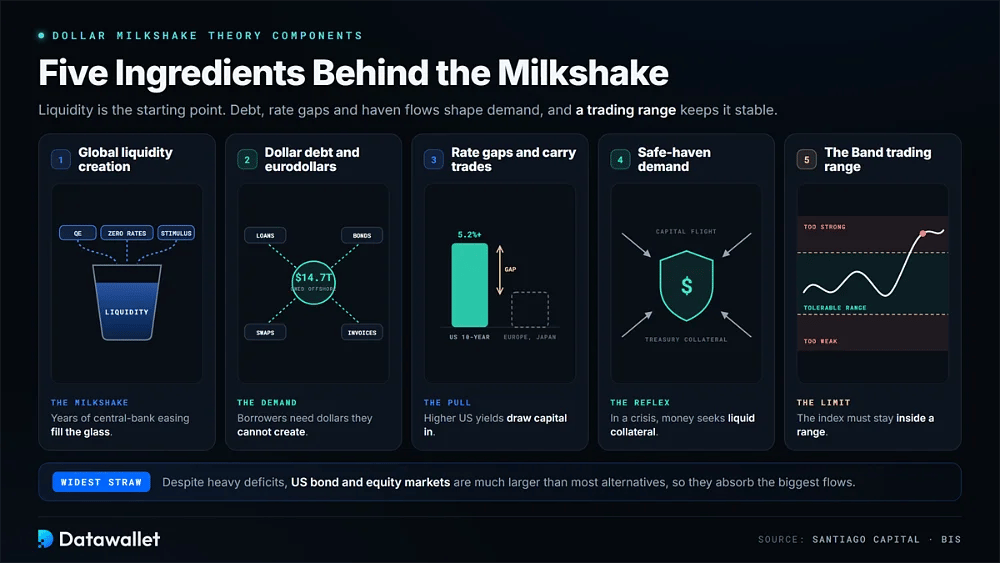
يقوم إطار Dollar Milkshake على خمسة مكونات. توفر سيولة البنوك المركزية نقطة الانطلاق، بينما تشكّل الديون الخارجية بالدولار وفجوات أسعار الفائدة الطلب. وتضيف تدفقات الملاذ الآمن مصدر دعم آخر، ويجب أن تبقى العملة في نهاية المطاف ضمن نطاق تداول مقبول كي يعمل النظام.
1. خلق السيولة العالمية
يمثل المخفوق السيولة التي خلقتها البنوك المركزية عبر سنوات من التيسير الكمي وأسعار الفائدة القريبة من الصفر والتحفيز المنسق. وحجة Johnson ليست مجرد أن البنوك المركزية ملأت الكوب نفسه. بل إن العملات لا تحتفظ بقوة جذب متساوية بمجرد تشدد الأوضاع وازدياد انتقائية المستثمرين.
قد يرفع التيسير المتزامن أسعار الأصول في مختلف الأسواق. لكن عند عودة الضغوط، تبدأ رؤوس الأموال في البحث عن وجهة تتمتع بعمق وسيولة كافيين لاستيعاب التدفقات الكبيرة. ويرى Johnson أن الولايات المتحدة لا تزال توفر أوسع مصاصة رغم الغموض السياسي والعجز الكبير، لأن أسواق السندات والأسهم فيها أكبر بكثير من معظم البدائل.
2. الديون بالدولار وبنية اليورودولار
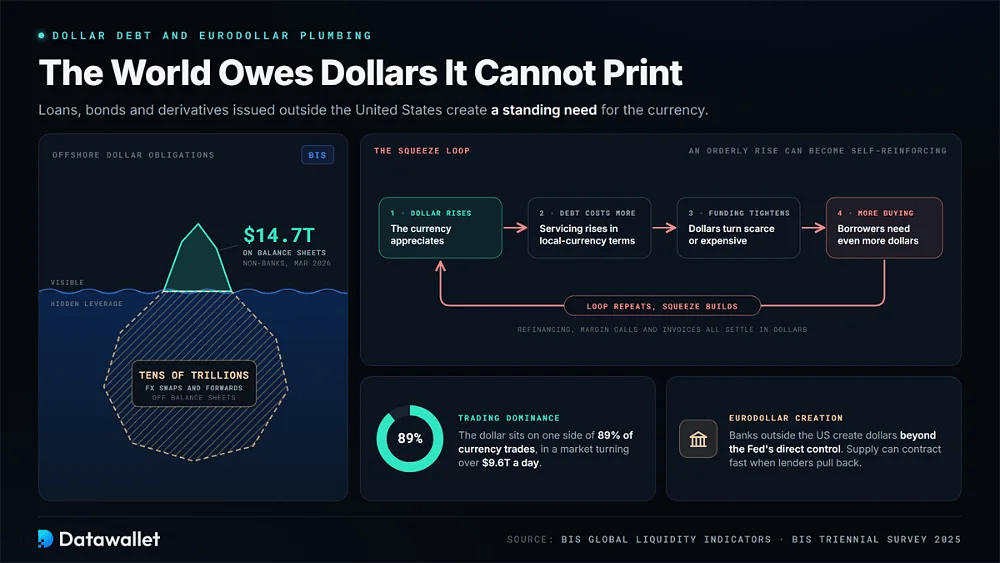
الركيزة الثانية هي اعتماد العالم على دولارات لا يستطيع المقترضون الأجانب خلقها بأنفسهم. فالقروض والسندات والمشتقات المقوّمة بالدولار والصادرة خارج الولايات المتحدة تولّد حاجة مستمرة إلى العملة، بغض النظر عمّا إذا كانت الحكومات أو المستثمرون يفضلون سياسياً نظاماً مختلفاً.
تشمل السمات الرئيسية لنظام الدولار الخارجي ما يلي:
- الديون الخارجية: تُظهر بيانات بنك التسويات الدولية (BIS) أن الائتمان بالدولار الممنوح لغير المصارف خارج الولايات المتحدة بلغ 14.7 تريليون دولار بحلول مارس 2026. وكان نحو 30% منه مستحقًا على مقترضين في الاقتصادات الناشئة والنامية.
- الرافعة المالية الخفية: تخلق مبادلات وعقود FX الآجلة عشرات التريليونات من الدولارات في التزامات دفع إضافية تبقى خارج الميزانيات العمومية، بحسب أبحاث BIS حول الديون الدولارية المفقودة.
- الهيمنة في التداول: كان الدولار طرفًا في 89% من جميع صفقات العملات في المسح الثلاثي لبنك التسويات الدولية (BIS) لعام 2025، الذي شمل سوقًا يبلغ حجم تداولها اليومي 9.6 تريليون دولار.
- الحاجة إلى إعادة التمويل: يحتاج المقترضون باستمرار إلى الدولارات لإعادة تمويل الديون المستحقة وتلبية نداءات الهامش وتسوية الفواتير. وتزداد هذه الحاجة حدة تحديداً حين يصبح التمويل شحيحاً أو مكلفاً.
- ديناميكيات الضغط: يرفع ارتفاع قيمة الدولار تكاليف خدمة الديون بالعملة المحلية. فيحتاج المقترضون إلى مزيد من الدولارات، مما يخلق ظروفاً قد يتحول فيها ارتفاع منتظم إلى ضغط تمويلي يعزز نفسه ذاتياً.
- خلق اليورودولار: تخلق البنوك خارج الولايات المتحدة ودائع وقروضاً بالدولار خارج السيطرة المباشرة للاحتياطي الفيدرالي. ولذلك قد ينكمش المعروض الخارجي بسرعة عندما يتراجع المقرضون عن المخاطرة.
3. فروق أسعار الفائدة وصفقات الكاري
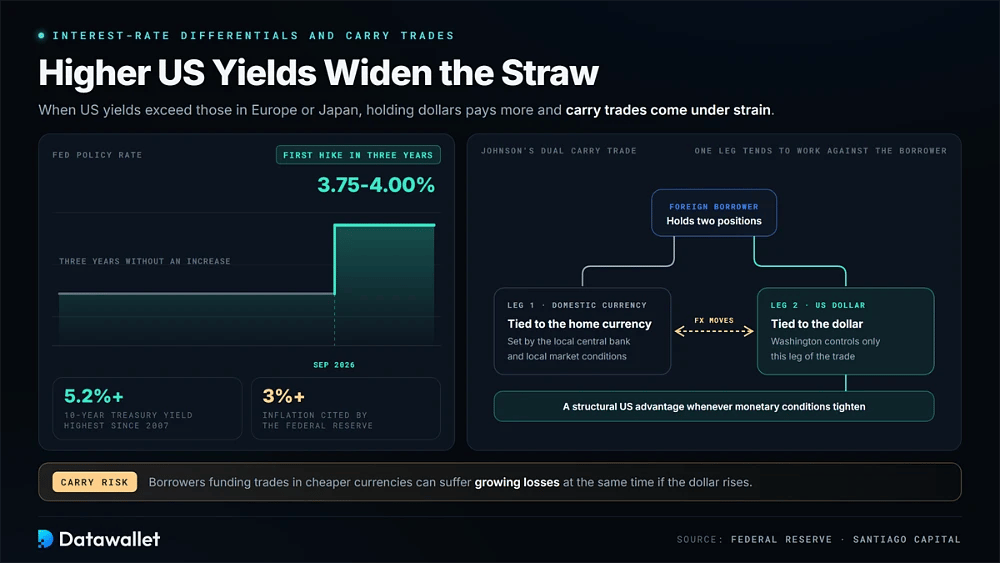
تساعد الفروق في أسعار الفائدة على تفسير سبب تحرك رؤوس الأموال نحو أصول الدولار. فعندما تتجاوز العوائد في الولايات المتحدة نظيرتها في أوروبا أو اليابان، يصبح الاحتفاظ بالدولار أكثر جاذبية. أما المقترضون الذين يستخدمون عملات أرخص لتمويل صفقات الكاري فقد يتكبدون خسائر متزايدة في الوقت نفسه إذا ارتفع الدولار.
تعزز هذه الآلية مجددًا في سبتمبر 2026. فقد رفع مجلس الاحتياطي الفيدرالي سعر الفائدة الرئيسي إلى 3.75–4.00%، في أول زيادة منذ ثلاث سنوات، مشيرًا إلى أن التضخم لا يزال أعلى من 3%. ومنذ ذلك الحين، تجاوز عائد سندات الخزانة لأجل عشر سنوات 5.2%، وهو أعلى مستوى منذ 2007، مما وسّع فجوة العائد مع الأسواق الأخرى.
يصف Johnson أيضاً ما يسميه صفقة كاري مزدوجة. فقد يكون لدى المقترضين الأجانب مركز مرتبط بعملتهم المحلية وآخر مرتبط بالدولار، فتميل تحركات أسعار الصرف إلى جعل أحد الطرفين يعمل ضدهم. وتتحكم واشنطن في الشق الدولاري فقط، مما يمنح الولايات المتحدة ميزة هيكلية عند تشدد الأوضاع النقدية.
4. الطلب على الملاذ الآمن وهروب رؤوس الأموال
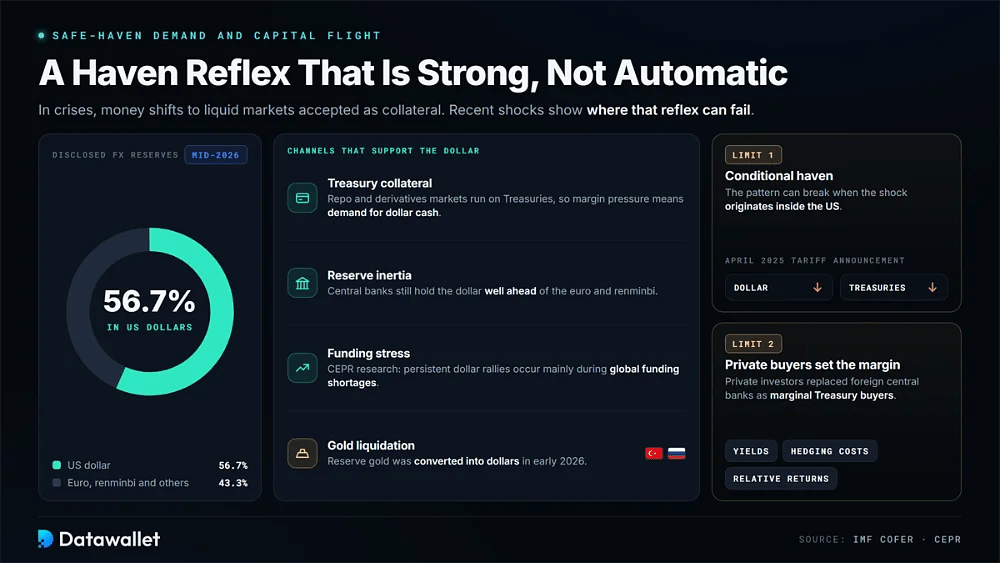
خلال الأزمات، كثيراً ما تتجه الأموال نحو أسواق تُعد عالية السيولة ومقبولة على نطاق واسع كضمان. ويفترض إطار Johnson أن هذا الرد الانعكاسي يواصل دعم الدولار. غير أن وقائع حديثة تُظهر أن الطلب على الملاذ الآمن ليس تلقائياً مع كل أنواع الصدمات.
فيما يلي ملخص لقنوات الملاذ الآمن الرئيسية وحدودها:
- ضمانات الخزانة: لا يزال الدين الحكومي الأمريكي محورياً في أسواق الريبو والمشتقات. ولذلك تميل المؤسسات التي تواجه ضغوط الهامش إلى الحاجة لسندات الخزانة والنقد بالدولار قبل معظم الأصول الأخرى.
- جمود الاحتياطيات: احتفظت البنوك المركزية بنسبة 56.7% من الاحتياطيات المعلنة بالدولار في منتصف 2026، وفقًا لـبيانات COFER الصادرة عن صندوق النقد الدولي، وهي نسبة لا تزال أعلى بكثير من اليورو والرنمينبي.
- ضغوط التمويل: تخلص أبحاث CEPR إلى أن ارتفاعات الدولار المستمرة تحدث أساساً خلال فترات نقص التمويل العالمي. وهذا بالضبط نوع الضغط الذي يقوم عليه إطار Johnson.
- ملاذ مشروط: قد ينكسر هذا النمط عندما تنشأ الصدمة داخل الولايات المتحدة. فبعد إعلان الرسوم الجمركية في أبريل 2025، على سبيل المثال، تراجع الدولار وسندات الخزانة معاً.
- المشترون من القطاع الخاص: حل المستثمرون من القطاع الخاص محل البنوك المركزية الأجنبية كمشترين هامشيين لسندات الخزانة. وبالتالي أصبحت التدفقات أكثر استجابة للعوائد وتكاليف التحوط والعوائد النسبية مما كانت عليه سابقاً.
- تسييل الذهب: باعت تركيا وروسيا احتياطيات من الذهب خلال أوائل 2026، مما يوضح أن أصول الاحتياطي البديلة لا يزال بالإمكان تحويلها إلى دولارات عند الحاجة إلى السيولة.
5. النطاق (The Band): لماذا يحتاج الدولار إلى نطاق تداول
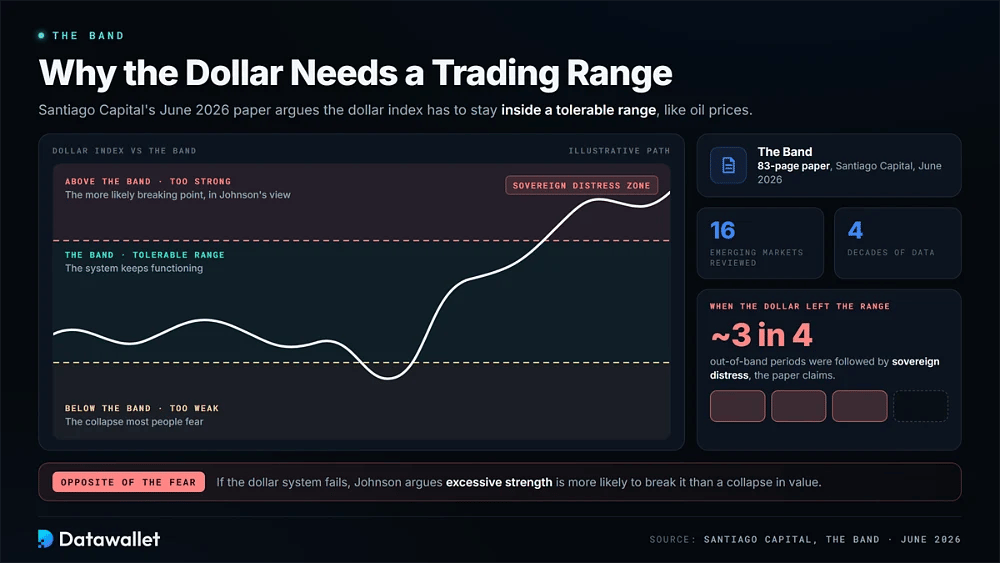
في يونيو 2026، نشرت Santiago Capital ورقة The Band التي تقع في 83 صفحة، وتجادل بأن مؤشر الدولار يجب أن يبقى ضمن نطاق مقبول. يطبّق جونسون مفهوماً مألوفاً من أسواق النفط: فالأسعار التي تنخفض أكثر من اللازم قد تُفلس المنتجين، بينما الأسعار التي ترتفع كثيراً تقضي في النهاية على الطلب.
تستعرض الورقة ست عشرة سوقاً ناشئة على مدى أربعة عقود، وتزعم أن الضائقة السيادية أعقبت نحو ثلاثة أرباع الفترات التي تحرك فيها الدولار خارج ذلك النطاق. ويتعارض استنتاجها مع مخاوف شائعة. فجونسون يرى أنه إذا انهار نظام الدولار في نهاية المطاف، فإن القوة المفرطة أكثر احتمالاً أن تتسبب في الانهيار من تراجع قيمة العملة.
هل تتحقق Dollar Milkshake Theory في 2026؟
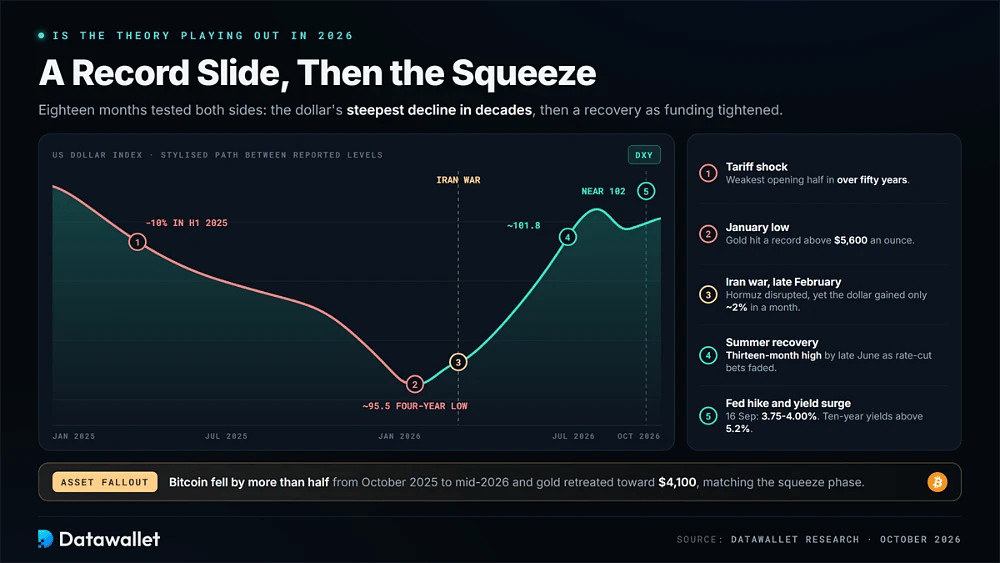
اختبرت الأشهر الثمانية عشر الماضية جانبَي الإطار النظري. فأولاً، شهد الدولار أشد تراجع له منذ عقود. ثم تعافى لاحقاً مع الحرب والتضخم المستمر ومجلس احتياطي فيدرالي أكثر تشدداً شدّدت الأوضاع التمويلية العالمية.
تطورت أبرز أحداث الدولار منذ مطلع 2025 على النحو التالي:
- صدمة الرسوم الجمركية: انخفض مؤشر الدولار بنحو 10% في النصف الأول من 2025، وهو أضعف نصف أول له منذ أكثر من خمسين عاماً، إذ أربكت الرسوم الجمركية المستثمرين الأجانب.
- أدنى مستوى في يناير: امتد البيع إلى يناير 2026. وبلغ المؤشر أدنى مستوى له في أربع سنوات قرب 95.5 بينما قفز الذهب إلى مستوى قياسي فوق 5,600 $ للأونصة.
- حرب إيران: عطّلت الضربات الأمريكية والإسرائيلية على إيران في أواخر فبراير مضيق هرمز لعدة أشهر. ومع ذلك، لم يرتفع الدولار سوى بنحو 2% خلال الشهر الأول.
- تعافي الصيف: بحلول أواخر يونيو، ارتفع مؤشر الدولار إلى أعلى مستوى في ثلاثة عشر شهراً قرب 101.8 مع تخلي الأسواق عن توقعات خفض الفائدة وبدئها تسعير تشديد من الاحتياطي الفيدرالي.
- رفع الفائدة من الفيدرالي: في 16 سبتمبر، رفع الاحتياطي الفيدرالي برئاسة كيفن وورش الفائدة إلى 3.75–4.00%، وأشار المسؤولون إلى زيادة واحدة على الأقل قبل نهاية العام.
- قفزة العوائد: تجاوزت عوائد سندات الخزانة لأجل عشر سنوات 5.2% في أواخر سبتمبر. وفي الوقت نفسه، اقترب مؤشر الدولار من 102، وهو أقوى مستوى له منذ أكثر من عام.
- تداعيات على الأصول: تراجع بيتكوين بأكثر من النصف بين أكتوبر 2025 ومنتصف 2026، بينما انخفض الذهب نحو 4,100 $. وتوافقت الحركتان إجمالاً مع مرحلة الضغط التي يصفها جونسون.
كيف تنسجم العملات المستقرة مع Dollar Milkshake Theory؟
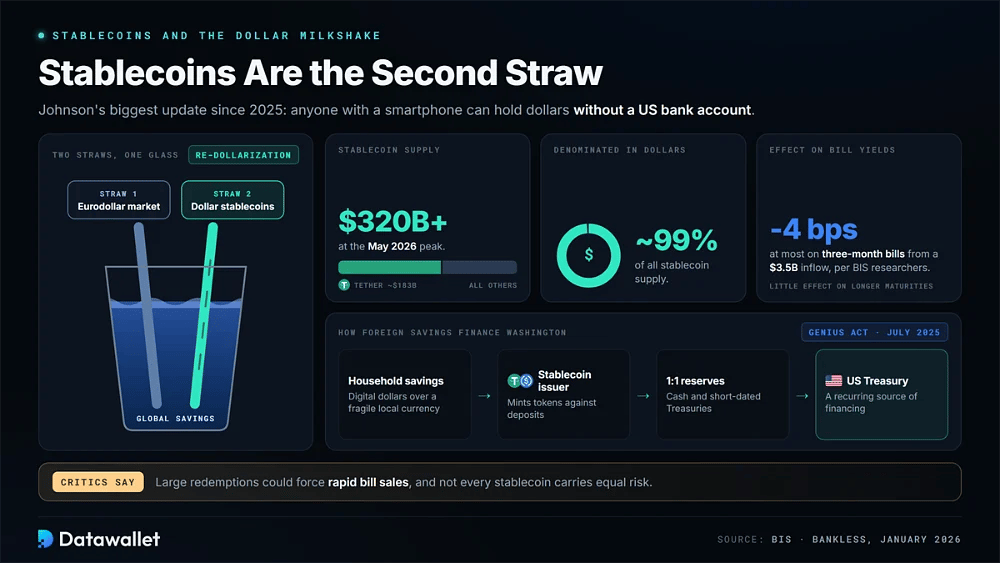
يتعلق أهم تحديث أجراه جونسون على النظرية منذ 2025 بالعملات المستقرة المقوّمة بالدولار. فقد وصف العملات المستقرة، متحدثاً في Bankless في يناير 2026، بأنها مصاصة ثانية إلى جانب سوق اليورودولار، تتيح لأي شخص يملك هاتفاً ذكياً حيازة الدولارات دون فتح حساب في بنك أمريكي أولاً.
تشير الأرقام حتى الآن في هذا الاتجاه. فقد ارتفعت إمدادات العملات المستقرة فوق 320 مليار دولار عند ذروتها في مايو 2026، وكانت نحو 99% منها مقوّمة بالدولار. وبلغت Tether وحدها نحو 183 مليار دولار. ولأن الجهات المُصدرة تدعم هذه الرموز المميزة في معظمها بأذون الخزانة، يمكن أن تصبح المدخرات الأجنبية مصدر تمويل متكرراً لواشنطن.
كرّس قانون GENIUS، الذي وُقّع في يوليو 2025، تلك العلاقة من خلال إلزام الجهات المُصدرة بالاحتفاظ باحتياطيات بنسبة واحد إلى واحد من النقد وسندات الخزانة قصيرة الأجل. ويقدّر باحثو بنك التسويات الدولية (BIS) أن تدفقاً داخلاً للعملات المستقرة بقيمة 3.5 مليار دولار يمكن أن يخفض عوائد الأذون لثلاثة أشهر بما يصل إلى أربع نقاط أساس، مع تأثير ضئيل في الآجال الأطول.
يصف جونسون هذه العملية بأنها إعادة تدولر. إذ يمكن للأسر في الاقتصادات الهشة اختيار الدولارات الرقمية بدلاً من العملات المحلية، مما ينقل النفوذ النقدي نحو واشنطن في تطور يقارنه باتفاقية بريتون وودز. ويشير المنتقدون إلى جانب آخر من هذه الآلية: فقد تضطر عمليات استرداد كبيرة إلى بيع سريع للأذون، كما أن ليست كل عملة مستقرة بالقدر نفسه من المخاطر.
ما هي النهاية المحتملة لـ Dollar Milkshake Theory؟
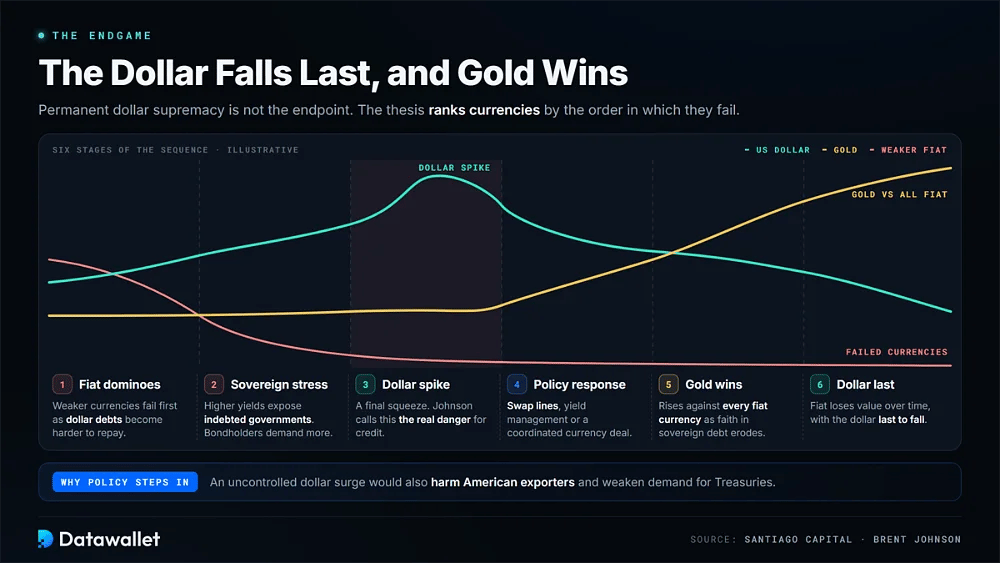
ليست هيمنة الدولار الدائمة نقطة النهاية في إطار جونسون. بل يصف تسلسلاً تُلحق فيه قوة الدولار الضرر بالعملات الأضعف أولاً. ثم تتعرض أسواق السندات السيادية للضغط لاحقاً، مما يدفع المدخرين في النهاية نحو أصول لا تستطيع الحكومات إنشاءها كما تشاء.
تتكشف النهاية عادةً عبر المراحل التالية:
- أحجار الدومينو للعملات الورقية: تفشل العملات الأضعف أولاً مع تزايد صعوبة سداد الديون بالدولار. ويتجه مدخروها ومؤسساتها نحو الدولار، مما يركّز مزيداً من السيولة العالمية في الأسواق الأمريكية.
- ضغط سيادي: تكشف العوائد الأعلى هشاشة الحكومات المثقلة بالديون. ويبدأ حاملو السندات بالمطالبة بتعويض أكبر، في إشارة إلى المرحلة المبكرة من أزمة ديون سيادية لا إلى حركة عادية في العملة.
- قفزة الدولار: يدفع ضغط نهائي الدولار إلى الارتفاع الحاد مقابل العملات المنافسة. ويعتبر جونسون هذا الخطر الحقيقي لأن تشديد أوضاع الدولار يقيّد الائتمان في اقتصادات متعددة في وقت واحد.
- الاستجابة السياسية: من المرجح أن تستجيب السلطات بخطوط مبادلة أو إدارة للعوائد أو اتفاق منسق للعملات. كما أن اندفاع الدولار غير المنضبط سيضر بالمصدّرين الأمريكيين ويضعف الطلب على سندات الخزانة.
- فوز الذهب: قال جونسون إن الذهب هو الفائز النهائي من هذه العملية. ففي رأيه، يرتفع الذهب مقابل كل العملات الورقية حين تتآكل الثقة في الدين السيادي عالمياً.
- الدولار آخراً: يتوقع أن تفقد العملات الورقية عموماً قيمتها بمرور الوقت، لكن الدولار سيكون آخر من يسقط. لذلك تصنّف الأطروحة العملات بدلاً من اعتبار الدولار رابحاً دائماً.
كيف تؤثر Dollar Milkshake Theory في بيتكوين؟
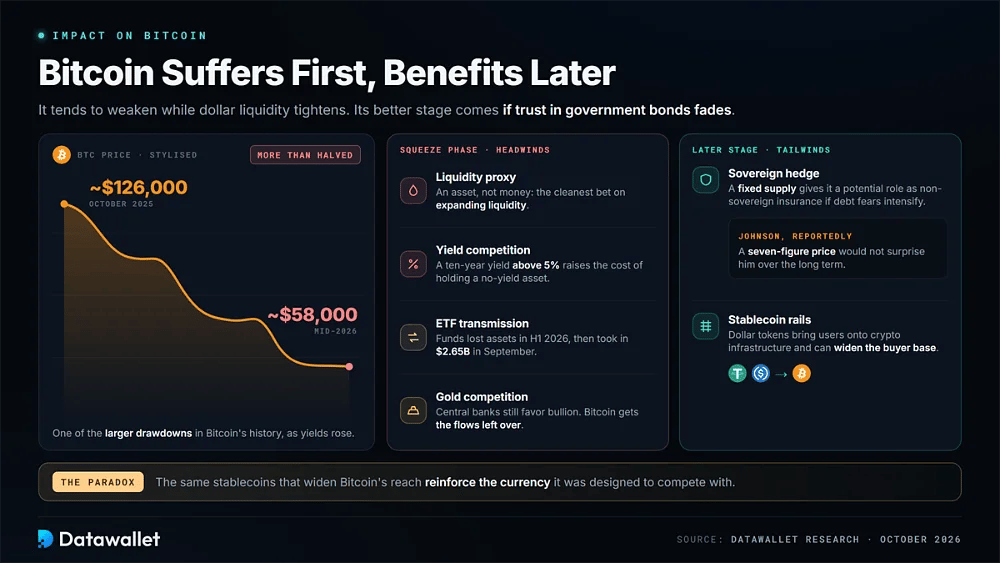
لا يكون بيتكوين عادةً أول أصل يستفيد في تسلسل جونسون. ففي فترات تشديد سيولة الدولار يميل إلى الضعف. وتأتي مرحلته الأفضل لاحقاً، إذا بدأ المستثمرون يفقدون الثقة في السندات الحكومية والعملات التي تُقوَّم بها.
فيما يلي أهم قنوات انتقال التأثير إلى بيتكوين:
- ضغط السيولة: تراجع بيتكوين من نحو 126,000 $ في أكتوبر 2025 إلى نحو 58,000 $ بحلول منتصف 2026 مع ارتفاع العوائد، مما يضع هذه الحركة بين أكبر التراجعات في تاريخه.
- بديل للسيولة: يعامل جونسون بيتكوين كأصل لا كنقد، ويصفه بأنه الرهان الأنقى على توسع السيولة العالمية. وهذا يفسر جزئياً سبب معاناته عندما يصبح الدولار شحيحاً.
- انتقال التأثير عبر صناديق ETF: تنقل الصناديق الفورية الآن التدفقات الكلية مباشرة إلى السوق. وخسرت صناديق ETF الخاصة ببيتكوين أصولاً خلال النصف الأول من 2026 قبل أن تتلقى 2.65 مليار دولار في سبتمبر.
- منافسة العائد: يرفع عائد سندات الخزانة لأجل عشر سنوات فوق 5% تكلفة الفرصة البديلة لحيازة أصل لا يدرّ أي عائد. ولذلك يظل مزيد من التشديد من الاحتياطي الفيدرالي عاملاً سلبياً واضحاً للسعر.
- قنوات العملات المستقرة: تُعرّف العملات المستقرة المقوّمة بالدولار مزيداً من المستخدمين ببنية العملات المشفرة التحتية، ويمكن أن توسّع قاعدة المشترين المحتملين لبيتكوين، رغم أن هذه الرموز المميزة نفسها تعزز العملة التي صُمم بيتكوين لمنافستها.
- تحوّط سيادي: إذا تفاقمت المخاوف بشأن الدين الحكومي، فإن إمدادات بيتكوين الثابتة تمنحه دوراً محتملاً كتأمين غير سيادي. وقد قيل إن جونسون صرّح بأن سعراً من سبعة أرقام لن يفاجئه على المدى الطويل.
- منافسة الذهب: لا تزال البنوك المركزية والجهات الأكثر تحفظًا في توزيع الأصول تفضّل الذهب خلال الأزمات السيادية. لذلك يتنافس بيتكوين على التدفقات المتبقية بعد أن تمتص السبائك الطلب الرسمي.
كيف تؤثر Dollar Milkshake Theory على الذهب؟
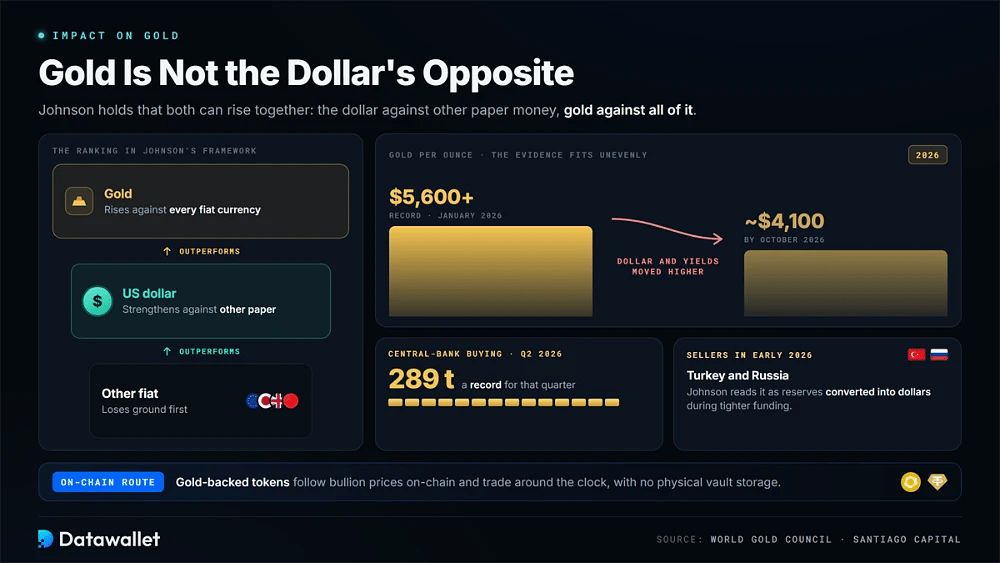
يحتل الذهب موقعًا غير معتاد في هذا الإطار، لأن Johnson لا يراه مجرد نقيض للدولار. فهو يرى منذ زمن طويل أن الأصلين قد يرتفعان معًا. فقد يقوى الدولار مقابل العملات الورقية الأخرى بينما يرتفع الذهب مقابلها جميعًا مع تراجع الثقة في الدين السيادي.
لا تتوافق الأدلة الحديثة مع هذه العلاقة إلا بشكل غير متكافئ. فقد بلغ الذهب مستوى قياسيًا فوق 5,600 $ في يناير 2026 قبل أن يتراجع نحو 4,100 $ بحلول أكتوبر مع ارتفاع الدولار والعوائد. ومع ذلك اشترت البنوك المركزية 289 طنًا في الربع الثاني، وهو رقم قياسي لتلك الفترة، وفقًا لمجلس الذهب العالمي.
كما أظهر ذلك التراجع وجهة نظر Johnson بشأن السيولة. فقد برزت تركيا وروسيا كبائعتين في أوائل 2026، وهو ما يفسره بتحويل الاحتياطيات إلى دولارات في ظل ظروف تمويل أكثر تشددًا. ويمكن للمستثمرين الراغبين في التعرض للذهب دون تخزين مادي في الخزائن مقارنة الرموز المميزة المدعومة بالذهب، التي تتبع أسعار السبائك على السلسلة وتُتداول على مدار الساعة.
Dollar Milkshake Theory مقابل التخلي عن الدولار
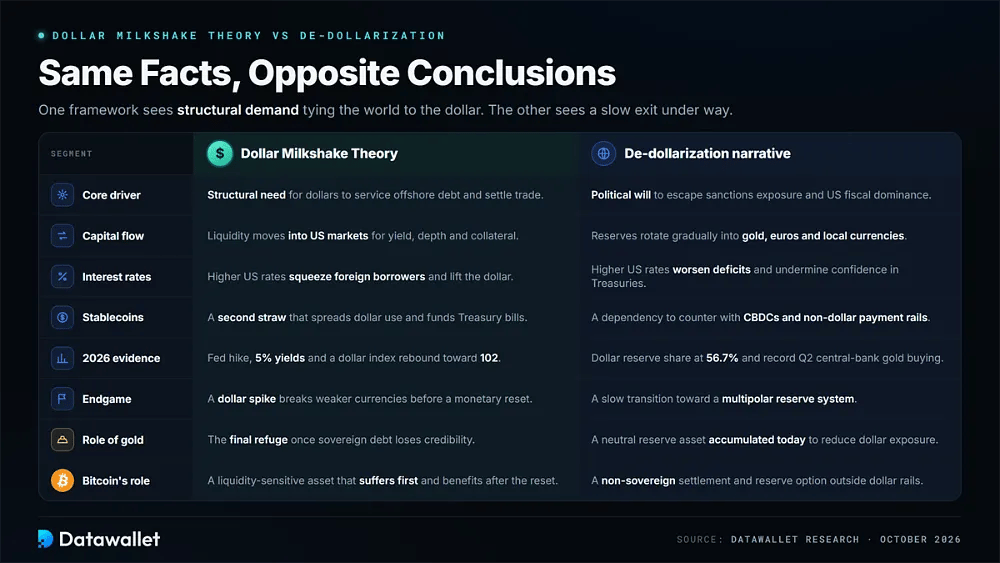
تستخدم Dollar Milkshake Theory وسردية التخلي عن الدولار كثيرًا من الحقائق نفسها لكنهما تصلان إلى استنتاجات مختلفة. يركز إطار Johnson على الطلب الهيكلي على الدولار الذي يبقي العالم مرتبطًا بالنظام القائم. أما سردية التخلي عن الدولار فتؤكد بدلًا من ذلك على العقوبات والعجز المالي والجغرافيا السياسية بوصفها قوى توجّه مديري الاحتياطيات تدريجيًا نحو الذهب والعملات المحلية وشبكات الدفع البديلة.
انتقادات Dollar Milkshake Theory
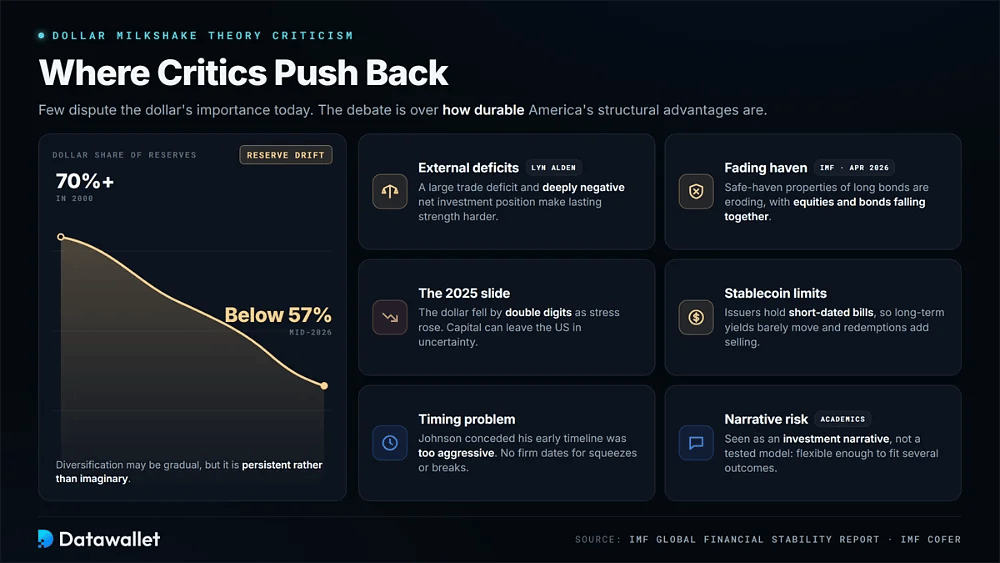
لا تنازع معظم الانتقادات الجادة في الأهمية الحالية للدولار في التمويل العالمي. فالخلاف يدور حول مدى متانة المزايا الهيكلية لأمريكا فعلًا، وهل يعطي الإطار وزنًا كافيًا لنقاط الضعف المالية والخارجية الأمريكية، وهل توقيته دقيق بما يكفي ليكون مفيدًا في قرارات المحافظ الاستثمارية.
تشمل أبرز الانتقادات التي تستحق الدراسة ما يلي:
- العجز الخارجي: ترى Lyn Alden أن العجز التجاري الكبير لأمريكا وصافي وضع الاستثمار الدولي السلبي بعمق يجعلان استمرار قوة الدولار أصعب مما يوحي به إطار Johnson.
- تراجع الملاذ الآمن: يصف تقرير الاستقرار الصادر عن صندوق النقد الدولي في أبريل 2026 تآكلًا مستمرًا في خصائص الملاذ الآمن في السندات الحكومية طويلة الأجل، مع تراجع الأسهم والسندات معًا.
- تراجع 2025: انخفض الدولار بنسبة من رقمين في أوائل 2025 رغم تزايد الضغوط العالمية. ويستخدم المنتقدون هذه الحادثة للقول إن رأس المال قد يغادر الولايات المتحدة في فترات عدم اليقين.
- انجراف الاحتياطيات: انخفضت حصة الدولار من الاحتياطيات المعلنة من أكثر من 70% في 2000 إلى أقل من 57%. يشير ذلك إلى أن التنويع قد يكون تدريجيًا، لكنه مستمر وليس وهميًا.
- حدود العملات المستقرة: تحتفظ الجهات المصدرة للعملات المستقرة أساسًا بأذون قصيرة الأجل، ما يعني أن توسعها له تأثير مباشر محدود في العوائد طويلة الأجل. كما قد تزيد عمليات الاسترداد الكبيرة من ضغط البيع في أسواق سندات الخزانة.
- مشكلة التوقيت: أقرّ Johnson بأن جدوله الزمني المبكر كان متشددًا أكثر من اللازم. وبلا تواريخ محددة، يصعب على الإطار إخبار المستثمرين متى يُرجَّح حدوث الضغوط أو الانهيارات أو تدوير الأصول.
- مخاطر السردية: يرى الاقتصاديون الأكاديميون عمومًا أن النظرية سردية استثمارية وليست نموذجًا مختبرًا، لأن توقعاتها تبقى مرنة بما يكفي لاستيعاب نتائج مختلفة عدة.
من هو Brent Johnson؟
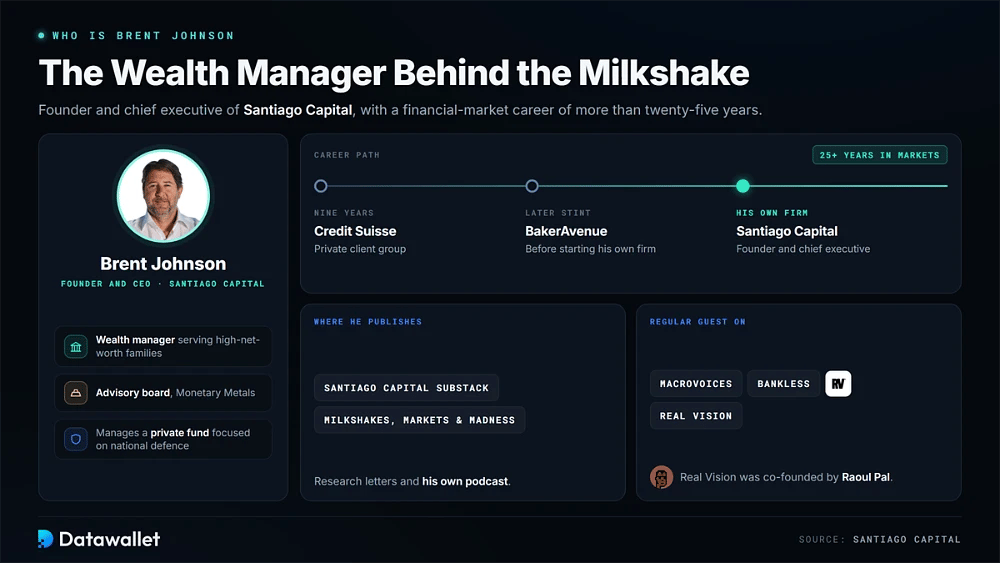
Brent Johnson هو مؤسس Santiago Capital ورئيسها التنفيذي، وهي شركة لإدارة الثروات تخدم العائلات ذات الثروات الكبيرة. وتمتد مسيرته في الأسواق المالية لأكثر من خمسة وعشرين عامًا، وتشمل تسع سنوات في مجموعة العملاء الخاصين في Credit Suisse وفترة لاحقة في BakerAvenue قبل أن يؤسس شركته الخاصة.
ينشر Johnson أبحاثه عبر Substack الخاص بـ Santiago Capital ويقدم بودكاست Milkshakes, Markets & Madness. كما أنه ضيف دائم في MacroVoices وBankless وReal Vision التي شارك في تأسيسها Raoul Pal. إضافة إلى ذلك، يشغل Johnson عضوية المجلس الاستشاري في Monetary Metals ويدير صندوقًا خاصًا يركز على الدفاع الوطني.
المؤشرات الرئيسية للمتابعة
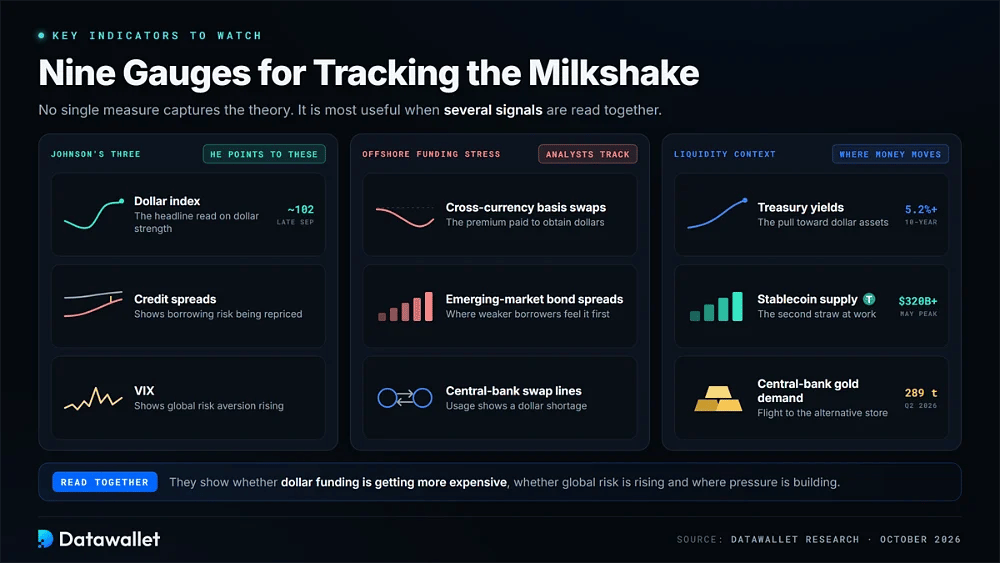
لا يوجد مقياس سوقي واحد يلخص Dollar Milkshake Theory بالكامل. يصبح الإطار أكثر فائدة عند النظر إلى عدة إشارات معًا، خاصة مؤشر الدولار وعوائد سندات الخزانة ومؤشرات ضغط التمويل الخارجي. ويضيف المعروض من العملات المستقرة وطلب البنوك المركزية على الذهب سياقًا حول كيفية تحرك السيولة بين الأصول المقومة بالدولار ومخازن القيمة البديلة.
أشار Johnson تحديدًا إلى مؤشر الدولار وفروق الائتمان وVIX، بينما يتابع المحللون أيضًا مبادلات الأساس عبر العملات وفوارق أسعار سندات الأسواق الناشئة واستخدام خطوط المبادلة بين البنوك المركزية. وتُظهر هذه المقاييس معًا ما إذا كان تمويل الدولار يزداد كلفة، وما إذا كانت المخاطر العالمية ترتفع، وأين تتراكم ضغوط السيولة.
الخلاصة
تكون Dollar Milkshake Theory أكثر فائدة بوصفها إطارًا للتسلسل: قوة الدولار أولًا، ثم الضغوط السيادية، ثم استفادة الأصول الصلبة لاحقًا. وتتوافق تطورات 2026 بدرجة معقولة مع المرحلة الأولى، ومنها ارتفاع أسعار الفائدة الأمريكية وتشدد ظروف التمويل وضعف الأصول عالية المخاطر. ويمثل تراجع الدولار السابق تذكيرًا مهمًا بأن التسلسل ليس خطيًا.
ينبغي التعامل مع النظرية كعدسة للفهم لا كتوقع دقيق. فقد توفر تحركات مؤشر الدولار وعوائد سندات الخزانة والمعروض من العملات المستقرة ومشتريات البنوك المركزية من الذهب معلومات أكثر فائدة من أي توقع منفرد. ولا يغني أي من هذه المؤشرات عن البحث الشخصي أو المشورة المهنية قبل تخصيص رأس المال في بيتكوين أو الذهب أو العملات.