ما هي Ondo Finance؟
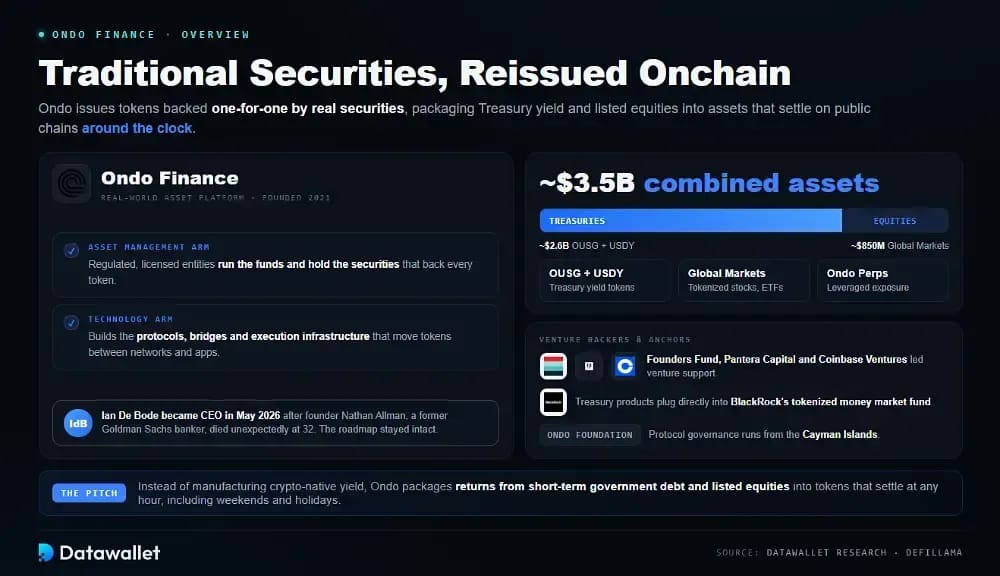
Ondo Finance منصة للأصول الحقيقية تُصدر رموز بلوكشين مميزة مدعومة بنسبة واحد إلى واحد بأوراق مالية تقليدية. فبدلًا من ابتكار عائد خاص بالعملات المشفرة، تجمع عوائد الديون الحكومية قصيرة الأجل والأسهم المدرجة في رموز مميزة تتم تسويتها على سلاسل عامة في أي ساعة من اليوم، بما في ذلك عطلات نهاية الأسبوع والعطلات الرسمية.
ينقسم النشاط إلى شقين نادرًا ما يجتمعان تحت سقف واحد. فذراع إدارة الأصول الخاضعة للتنظيم تدير الصناديق وتحتفظ بالأوراق المالية عبر كيانات مرخصة، بينما تبني الذراع التقنية البروتوكولات والجسور وبنية التنفيذ التي تنقل تلك الرموز المميزة بين الشبكات والتطبيقات.
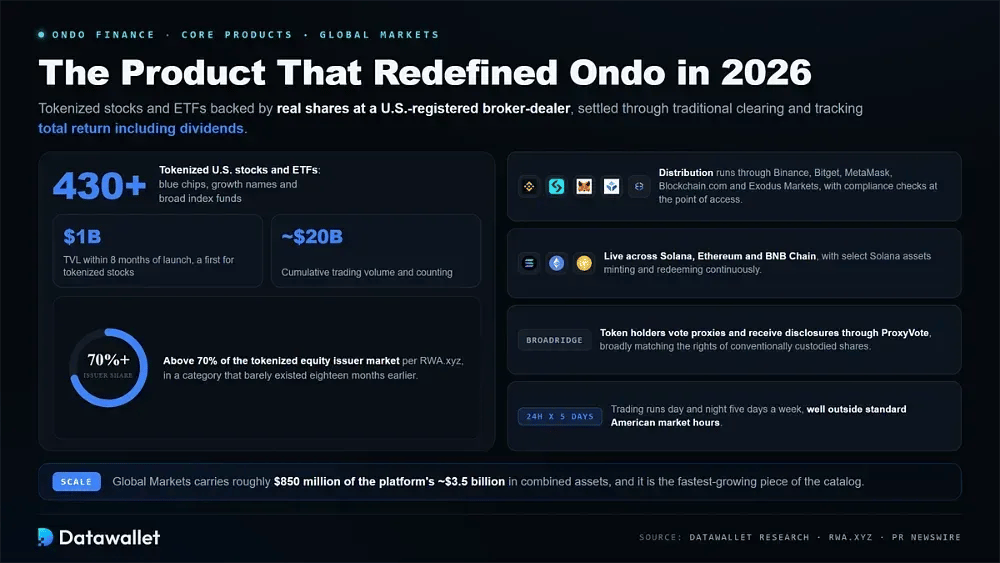
تتحمل ثلاث مجموعات منتجات الثقل الأكبر في 2026. يقدم OUSG وUSDY عائد سندات الخزانة، وتدرج Ondo Global Markets الأسهم المرمّزة وصناديق ETF، وتضيف Ondo Perps التعرض بالرافعة المالية. بلغت الأصول مجتمعة نحو 3.5 مليار دولار، موزعة تقريبًا بين 2.6 مليار دولار في سندات الخزانة مقابل 850 مليون دولار في الأسهم.
تغيرت القيادة فجأة في مايو 2026. فقد توفي المؤسس Nathan Allman، المصرفي السابق في Goldman Sachs الذي أسس الشركة في 2021، بشكل مفاجئ عن عمر ناهز 32. وتولى Ian De Bode، الرئيس السابق ورئيس الاستراتيجية، منصب الرئيس التنفيذي فورًا، وأبقى على خارطة الطريق كما هي.
لا يزال داعموها يشبهون قائمة من التمويل التقليدي. فقد جاء الدعم الاستثماري من Founders Fund وPantera Capital وشركة Coinbase Ventures، بينما ترتبط منتجات سندات الخزانة مباشرة بصندوق أسواق المال المرمّز التابع لـ BlackRock، وتشرف مؤسسة Ondo Foundation على حوكمة البروتوكول من مقرها في Cayman Islands.
كيف تعمل Ondo Finance؟
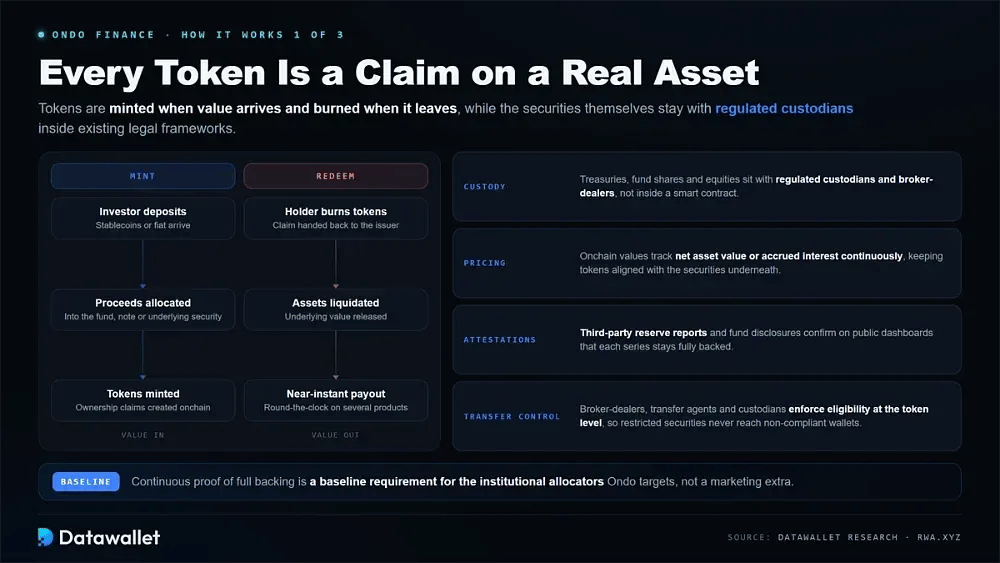
النموذج بسيط عن قصد. فكل رمز مميز تُصدره Ondo يمثل مطالبة على أصل حقيقي يحتفظ به خارج السلسلة أمين حفظ خاضع للتنظيم، ويُسك عند دخول القيمة ويُحرق عند خروجها، مع تسعير يتتبع الأصل الأساسي.
1. الترميز والدعم
يغلّف كل منتج مجموعة من الأصول الخاضعة للتنظيم ويسك رموزًا مميزة تمثل مطالبات ملكية عليها. وتُبقي هذه البنية الرمز المميز على السلسلة مرتبطًا بقيمة الأوراق المالية المحفوظة لدى جهة حفظ تقليدية.
إليك كيف يعمل نموذج الدعم عبر منتجات Ondo:
- الحفظ: تُحفظ سندات الخزانة وحصص الصناديق والأسهم لدى أمناء حفظ ووسطاء خاضعين للتنظيم بدلًا من وجودها داخل عقد ذكي، مما يُبقي الأصول ضمن الأطر القانونية القائمة.
- السك: تُنشأ الرموز المميزة عندما يودع المستثمرون عملات مستقرة أو عملات ورقية، ويوزع البروتوكول العائدات على الصندوق أو السند أو مركز الورقة المالية الأساسية المعنية.
- الاسترداد: يحرق الحاملون الرموز المميزة لاسترداد القيمة الأساسية، وتدعم عدة منتجات الآن استردادًا شبه فوري على مدار الساعة بدلًا من فترات التسوية التقليدية المحسوبة بأيام العمل.
- التسعير: تتتبع القيم على السلسلة صافي قيمة الأصول أو الفوائد المستحقة بشكل مستمر، مما يُبقي كل رمز مميز متوافقًا بدقة مع الأوراق المالية التي تدعمه في أي لحظة.
- الإفادات: تؤكد تقارير الاحتياطي الصادرة عن جهات خارجية وإفصاحات الصناديق على لوحات معلومات عامة أن كل سلسلة تظل مدعومة بالكامل، وهو شرط أساسي للمخصصين المؤسسيين الذين تستهدفهم Ondo.
- التحكم في التحويل: يفرض الوسطاء ووكلاء التحويل وأمناء الحفظ قواعد الأهلية على مستوى الرمز المميز، بحيث لا تصل الأوراق المالية المقيدة أبدًا إلى محافظ لا تجتاز فحوص الامتثال الأساسية.
2. كيف يصل العائد إلى الحاملين
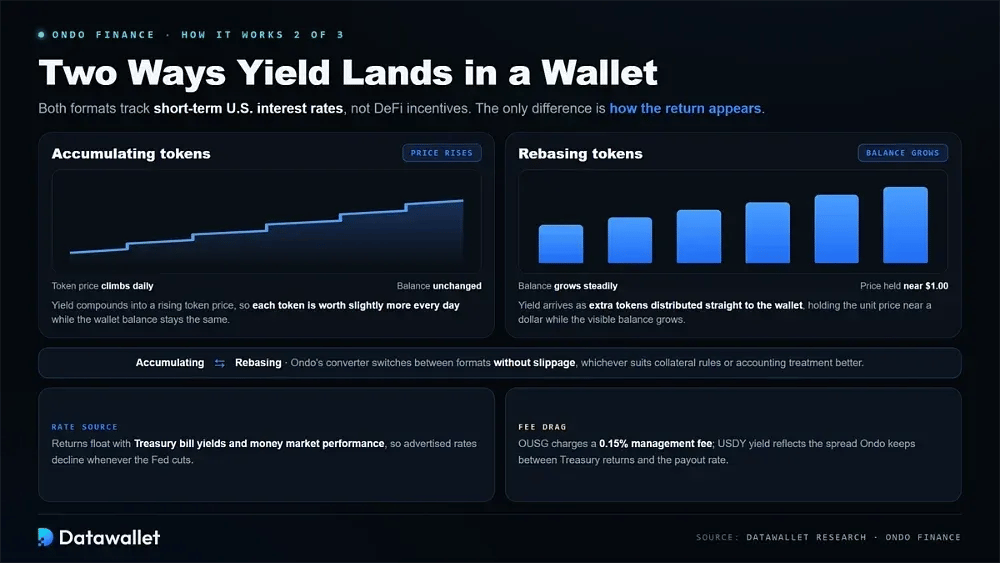
تدفع منتجات الخزانة من Ondo العائد بصيغتين، ويغير الفرق بينهما طريقة ظهور العوائد داخل المحفظة. وكلتاهما تتبع أسعار الفائدة الأمريكية قصيرة الأجل لا أي برنامج حوافز في DeFi.
إليك كيف تختلف آليتا العائد عمليًا:
- الرموز المميزة المتراكمة: يتراكم العائد في سعر رمز مميز آخذ في الارتفاع، فتزيد قيمة كل رمز مميز قليلًا كل يوم بينما يبقى رصيد المحفظة نفسه دون تغيير.
- الرموز المميزة ذات إعادة الضبط: يصل العائد في صورة رموز مميزة إضافية تُوزع مباشرة على المحفظة، فيبقى سعر الوحدة قريبًا من دولار واحد بينما ينمو الرصيد الظاهر في محفظتك باستمرار.
- التحويل: ينتقل الحاملون بين النسخة المتراكمة والنسخة ذات إعادة الضبط عبر محوّل Ondo دون انزلاق سعري، ويختارون الصيغة الأنسب لمتطلبات الضمان أو المعالجة المحاسبية الداخلية لديهم.
- مصدر السعر: تتغير العوائد مع عوائد أذون الخزانة وأداء صناديق أسواق المال، لذا تنخفض الأسعار المعلنة كلما خفّض الاحتياطي الفيدرالي سعر الفائدة الرئيسي.
- أثر الرسوم: يفرض OUSG رسوم إدارة قدرها 0.15% على أصول الصندوق، بينما يعكس عائد USDY فارق السعر الذي تحتفظ به Ondo بين عوائد الخزانة الفعلية والمعدل المدفوع.
3. الأهلية والوصول
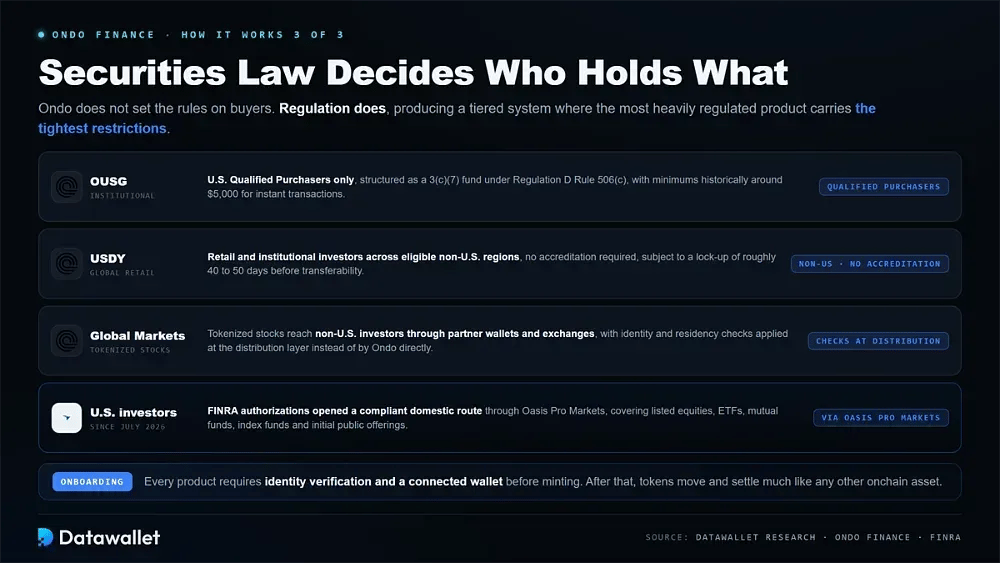
قانون الأوراق المالية، وليس Ondo نفسها، هو الذي يحدد من يحق له حيازة كل رمز مميز. ينتج عن ذلك نظام متدرج يفرض فيه المنتج الأكثر خضوعًا للتنظيم أشد القيود على المشترين.
يختلف الوصول إلى كل منتج على النحو التالي:
- OUSG: مقصور على المشترين المؤهلين في الولايات المتحدة، وهو مهيكل كصندوق بموجب القسم 3(c)(7) ووفق القاعدة 506(c) من اللائحة D، وكان الحد الأدنى للاستثمار تاريخيًا نحو 5,000 $ للمعاملات الفورية.
- USDY: متاح للمستثمرين الأفراد والمؤسسيين في المناطق المؤهلة خارج الولايات المتحدة دون اشتراط الاعتماد، مع فترة حظر تبلغ نحو 40 إلى 50 يومًا قبل إمكانية التحويل.
- Global Markets: تصل الأسهم المرمّزة إلى المستثمرين خارج الولايات المتحدة عبر محافظ ومنصات تداول شريكة، مع تطبيق فحوصات الهوية والإقامة على طبقة التوزيع بدلًا من أن تجريها Ondo مباشرة.
- المستثمرون في الولايات المتحدة: فتحت تراخيص FINRA الصادرة في يوليو 2026 مسارًا محليًا متوافقًا مع الأنظمة عبر Oasis Pro Markets، يشمل الأسهم المدرجة وصناديق ETF والصناديق المشتركة وصناديق المؤشرات والطروحات العامة الأولية.
- التسجيل: يتطلب كل منتج التحقق من الهوية وربط محفظة قبل الإصدار، وبعدها تنتقل الرموز المميزة الناتجة وتُسوّى كأي أصل آخر على السلسلة.
المنتجات الأساسية لدى Ondo Finance
نما الكتالوج من غلافين لسندات الخزانة إلى منصة متكاملة تشمل إدارة النقد والأسهم والمشتقات والإقراض. وتضم المنتجات الأربعة أدناه معظم أصول المنصة وتستحوذ على نشاط التداول فيها.
1. OUSG: سندات خزانة أمريكية مرمّزة
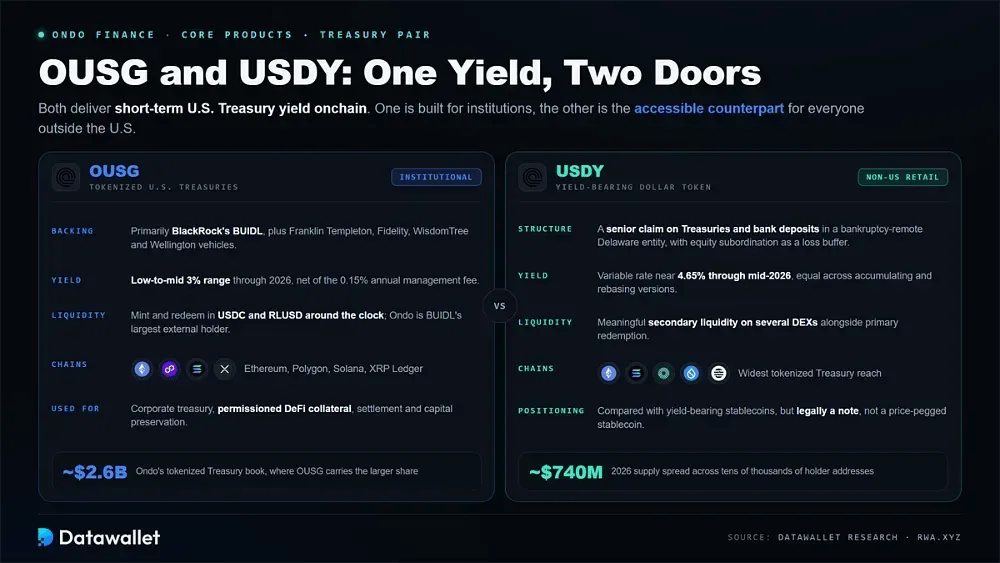
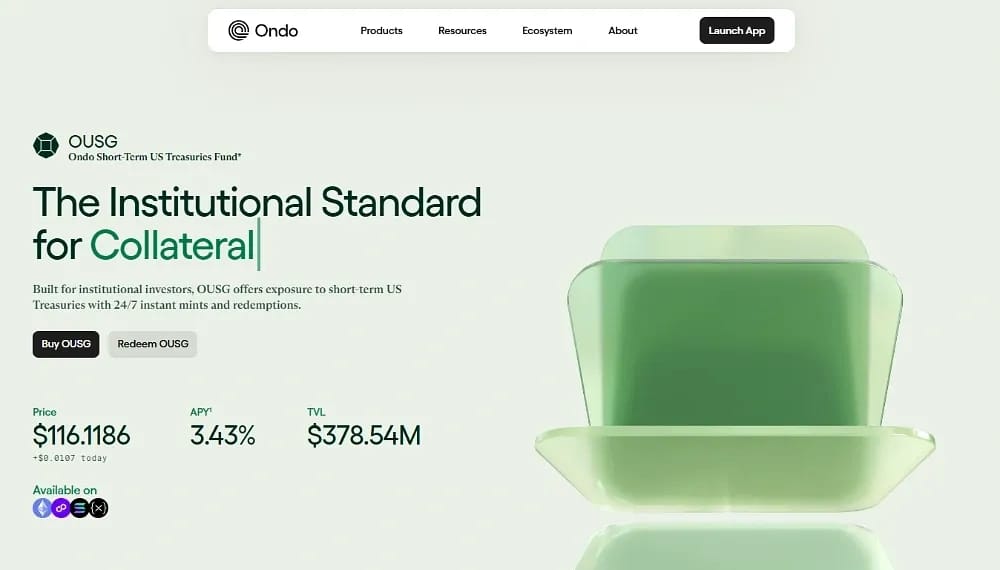
OUSG هو منتج إدارة النقد المؤسسي، ويمنح المستثمرين المؤهلين انكشافًا مرمّزًا على الدين الحكومي قصير الأجل، مع إتاحة الإصدار والاسترداد بشكل مستمر بدلًا من ساعات العمل المصرفية المعتادة فقط.
فيما يلي ما يميز منتج OUSG حتى عام 2026:
- الدعم: يخصص OUSG أصوله أساسًا في صندوق BUIDL من BlackRock، إلى جانب منتجات Franklin Templeton وFidelity وWisdomTree وWellington، فضلًا عن عملات مستقرة وودائع بنكية محتفظ بها لتلبية الاستردادات.
- العائد: تتأرجح العوائد مع أسعار سندات الخزانة قصيرة الأجل، وتقع في النطاق المنخفض إلى المتوسط من 3% خلال 2026، وتُحتسب بعد خصم رسوم الإدارة السنوية للصندوق البالغة 0.15%.
- السيولة: تُسوّى الاشتراكات والاستردادات بعملة USDC وعملة RLUSD من Ripple على مدار الساعة، بينما تبقى Ondo أكبر حامل خارجي منفرد لصندوق BUIDL التابع لـ BlackRock.
- الانتشار: الرمز المميز متاح على إيثريوم وPolygon وSolana وXRP Ledger، ويستحوذ على الحصة الأكبر من دفتر سندات الخزانة المرمّزة لدى Ondo البالغ نحو 2.6 مليار دولار.
- حالات الاستخدام: تحتفظ المؤسسات بـ OUSG لإدارة خزائن الشركات، وكضمان في DeFi المصرّح به، والتسوية الثنائية، واستراتيجيات النقد التي تعطي الأولوية للحفاظ على رأس المال على حساب العوائد الأعلى.
2. USDY: رمز مميز بالدولار يدرّ عائدًا
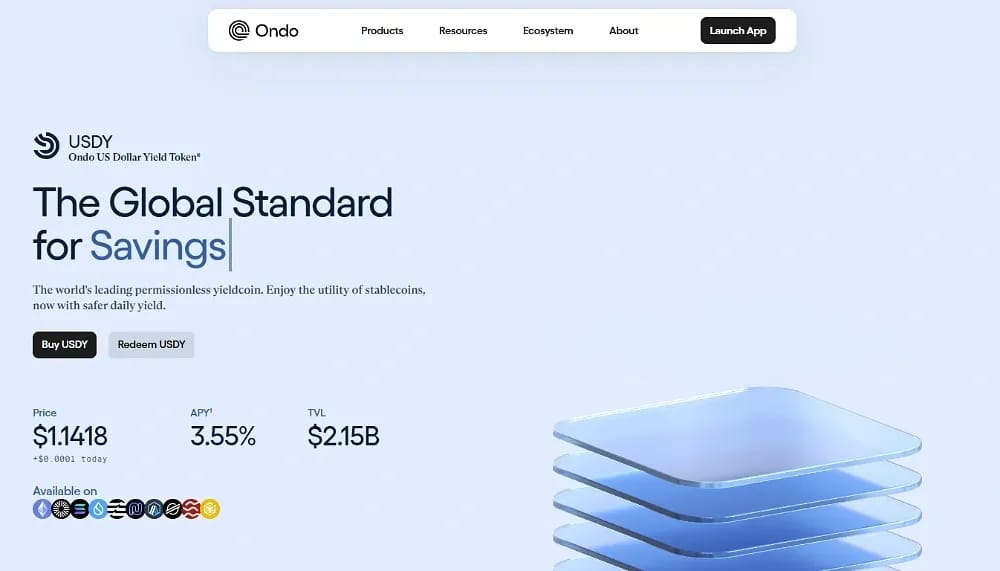
USDY هو النظير الأسهل وصولًا لـ OUSG، وهو سند مرمّز يقدم عائدًا بالدولار للمستثمرين خارج الولايات المتحدة الذين لا يستوفون حدود المشتري المؤهل التي تقيّد الوصول إلى المنتجات المؤسسية مثل OUSG.
هذه هي التفاصيل المهمة بشأن USDY:
- الهيكل: يمثل USDY مطالبة أولى على سندات خزانة قصيرة الأجل وودائع بنكية تحتفظ بها Ondo USDY LLC، وهي كيان في ديلاوير معزول عن الإفلاس مع تبعية حقوق الملكية كعازل للخسائر.
- العائد: يتتبع المعدل المتغير عوائد سندات الخزانة قصيرة الأجل، ويبلغ نحو 4.65% حتى منتصف 2026، ويسري بالتساوي على النسختين المتراكمة وإعادة الأساس.
- التوزيع: يُعد USDY أوسع منتجات سندات الخزانة المرمّزة انتشارًا من حيث الشبكات، مع إمدادات متاحة على إيثريوم وSolana وMantle وSui وAptos لتحقيق عائد بالدولار عبر السلاسل.
- الحجم: بلغ المعروض نحو 740 مليون دولار خلال 2026 موزعًا على عشرات الآلاف من عناوين الحائزين المنفصلة، إلى جانب سيولة ثانوية معتبرة على عدة منصات لامركزية.
- الموقع في السوق: يظهر الرمز المميز كثيرًا في مقارنات بدائل العملات المستقرة المدرّة للعائد، مع أن USDY مهيكل قانونيًا كسند وليس كعملة مستقرة مرتبطة بسعر ثابت مثل USDC.
3. Ondo Global Markets: أسهم وصناديق ETF مرمّزة
Ondo Global Markets هو المنتج الذي أعاد تعريف الشركة خلال 2026. ويقدم أسهمًا وصناديق ETF مرمّزة مدعومة بأسهم حقيقية لدى وسيط-متعامل مسجل في الولايات المتحدة وتُسوّى عبر بنية المقاصة التقليدية.
فيما يلي تفصيل Ondo Global Markets حاليًا:
- الكتالوج: تدرج المنصة أكثر من 430 سهم وصندوق ETF أمريكي مرمّز، تشمل الأسهم القيادية وأسهم النمو وصناديق المؤشرات الواسعة، ويتتبع كل منها العائد الإجمالي بما في ذلك التوزيعات.
- الحجم: تجاوز Global Markets 1 مليار دولار في TVL خلال ثمانية أشهر من الإطلاق، وهو إنجاز أول للأسهم المرمّزة، فيما يقترب حجم التداول التراكمي من 20 مليار دولار.
- الحصة السوقية: تستحوذ Ondo على أكثر من 70% من سوق مصدري الأسهم المرمّزة وفق RWA.xyz، في فئة منتجات لم تكن موجودة تقريبًا قبل ثمانية عشر شهرًا.
- التوزيع: تصل الرموز المميزة إلى المستخدمين عبر Binance وBitget وMetaMask وBlockchain.com وExodus Markets على Solana وإيثريوم وBNB Chain، مع تطبيق فحوصات الامتثال عند نقطة الوصول.
- حقوق المساهمين: يتيح تكامل Broadridge لحاملي الرموز المميزة التصويت بالوكالة وتلقي الإفصاحات التنظيمية عبر ProxyVote، وهو ما يطابق عمومًا الحقوق المرتبطة بالأسهم المحفوظة بالطرق التقليدية.
- التوفر: يعمل التداول 24 ساعة على مدى خمسة أيام، مع دعم بعض أصول Solana المختارة للإصدار والاسترداد المستمرين حتى خارج ساعات السوق الأمريكية المعتادة بكثير.
4. Ondo Perps والبنية التحتية الداعمة
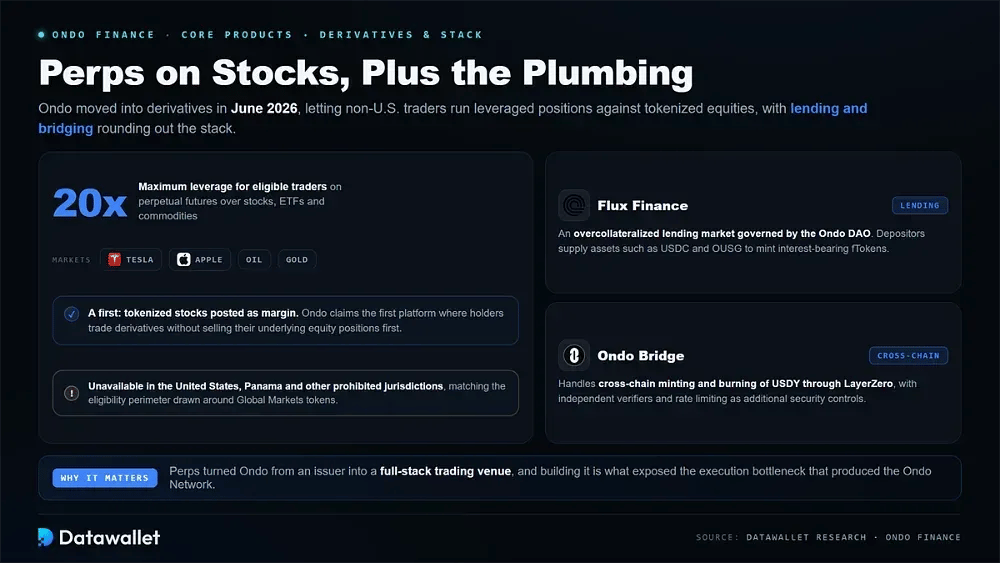
انتقلت Ondo إلى سوق المشتقات خلال يونيو 2026 عبر Ondo Perps، التي تتيح للمتداولين من خارج الولايات المتحدة فتح مراكز برافعة مالية على الأسهم المرمّزة. وتكتمل البنية الداعمة لها بمنتجات إقراض ونقل عبر الجسور.
تتضمن مجموعة المنتجات الأوسع المكونات التالية:
- Ondo Perps: توفر عقوداً آجلة دائمة على الأسهم وصناديق ETF والسلع، ومنها Tesla وApple والنفط والذهب، وتصل الرافعة المالية فيها إلى 20x للمتداولين المؤهلين.
- الضمانات المرمّزة: تزعم Ondo أنها أول منصة تتيح استخدام الأسهم المرمّزة كهامش، ما يمكّن الحائزين من تداول المشتقات دون بيع مراكزهم الأساسية في الأسهم أولاً.
- القيود: تظل العقود الدائمة غير متاحة للمقيمين في الولايات المتحدة وبنما والولايات القضائية المحظورة الأخرى، وهو ما يتطابق مع نطاق الأهلية المحدد لرموز Global Markets المميزة.
- Flux Finance: سوق إقراض مضمون بضمانات تفوق قيمة القروض، تحكمه Ondo DAO، حيث يودع المودعون أصولاً مثل USDC وOUSG لسك رموز fTokens المدرّة للفائدة.
- Ondo Bridge: يتولى سك USDY وحرقه عبر السلاسل من خلال LayerZero، مع مجموعة من الجهات المستقلة للتحقق وتحديد للمعدلات كضوابط أمنية إضافية.
شرح شبكة Ondo
كان القرار التقني الأكثر تأثيراً في 2026 هو التخلي عن خطة روجت لها الشركة ثمانية عشر شهراً. فقد اختفت Ondo Chain الآن، وحل محلها نظام مختلف هيكلياً يشغّل بالفعل منتج تداول حياً.
لماذا أوقفت Ondo طبقتها الأولى Layer 1
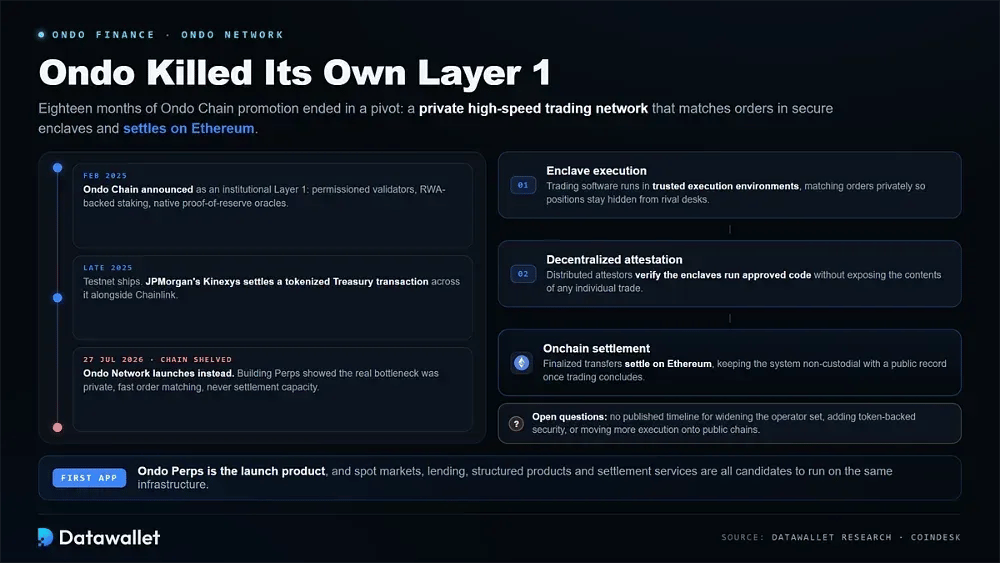
أعلنت Ondo عن Ondo Chain في فبراير 2025 بوصفها Layer 1 مؤسسية، بمجموعة مدققين مرخّصة، والستيكينغ المدعوم بأصول RWA، وأوراكل إثبات الاحتياطي الأصلية المدمجة في البروتوكول. وأعقبتها شبكة اختبار في وقت لاحق من العام نفسه، وسوّت Kinexys التابعة لـ JPMorgan عبرها معاملة سندات خزينة مرمّزة إلى جانب Chainlink.
غيّر بناء Ondo Perps التشخيص. فقد أظهرت المحادثات مع مستخدمين مؤسسيين محتملين أن قدرة التسوية لم تكن يوماً العائق، إذ يكمن الاختناق الفعلي في سرعة مطابقة الأوامر وسريتها، قبل وقت طويل من وصول أي شيء إلى سجل عام للتسوية النهائية.
لذلك غيّرت الشركة وجهتها. ففي 27 يوليو 2026 أطلقت شبكة Ondo، التي وصفها الرئيس التنفيذي Ian De Bode بأنها امتداد مباشر لـ Ondo Chain وليست منتجاً بديلاً، مؤكداً أن النظامين لن يعملا بالتوازي أبداً.
كيف تعمل شبكة Ondo
تفصل البنية بين مهام يجمعها البلوكشين التقليدي معاً. فالتنفيذ والتحقق والتسوية يجري كل منها في مكان مختلف، وهو ما يتيح سرعة بمستوى منصة تداول دون تسليم الحفظ إلى مشغّل.
فيما يلي هيكل شبكة Ondo:
- التنفيذ داخل البيئات المعزولة: تعمل برمجيات التداول داخل بيئات تنفيذ موثوقة، تطابق الأوامر بسرية وسرعة بحيث تبقى المراكز وتدفق الأوامر مخفية عن مكاتب التداول المنافسة.
- الإثبات اللامركزي: تتحقق مجموعة موزعة من الجهات المصدِّقة من أن هذه البيئات تشغّل شيفرة معتمدة، ما يمنح المستخدمين ضماناً تشفيرياً دون الكشف عن محتوى أي صفقة فردية.
- التسوية على السلسلة: تُسوّى تحويلات الأصول النهائية على إيثريوم في الوقت الحالي، ما يُبقي النظام بأكمله غير احتجازي ويترك سجلاً عاماً للتحويلات بعد انتهاء التداول.
- التطبيق الأول: Ondo Perps هو منتج الإطلاق على الشبكة، مع إمكانية استخدام الأسهم المرمّزة كضمان مقابل عقود آجلة دائمة تتبع الأسهم وصناديق ETF والسلع.
- النطاق المخطط: أشارت Ondo إلى أن الأسواق الفورية والإقراض والمنتجات المهيكلة وخدمات التسوية قد تعمل جميعها على البنية التحتية نفسها مع نضج الشبكة تدريجياً.
- أسئلة مفتوحة: لم تنشر الشركة أي جدول زمني لتوسيع مجموعة المشغّلين، أو إضافة أمان مدعوم برمز مميز، أو نقل مزيد من عملية التنفيذ إلى سلاسل عامة.
توسع Ondo في الولايات المتحدة ومركزها التنظيمي
تعتمد الأوراق المالية المرمّزة على التنظيم نجاحاً أو فشلاً، وقد حوّل عام 2026 إنفاق Ondo القائم على الامتثال أولاً إلى ميزة تنافسية. وتحمل الشركة الآن جميع التراخيص اللازمة للعمل داخل قواعد الأوراق المالية الأمريكية بدلاً من الالتفاف عليها.
مجموعة تراخيص Oasis Pro
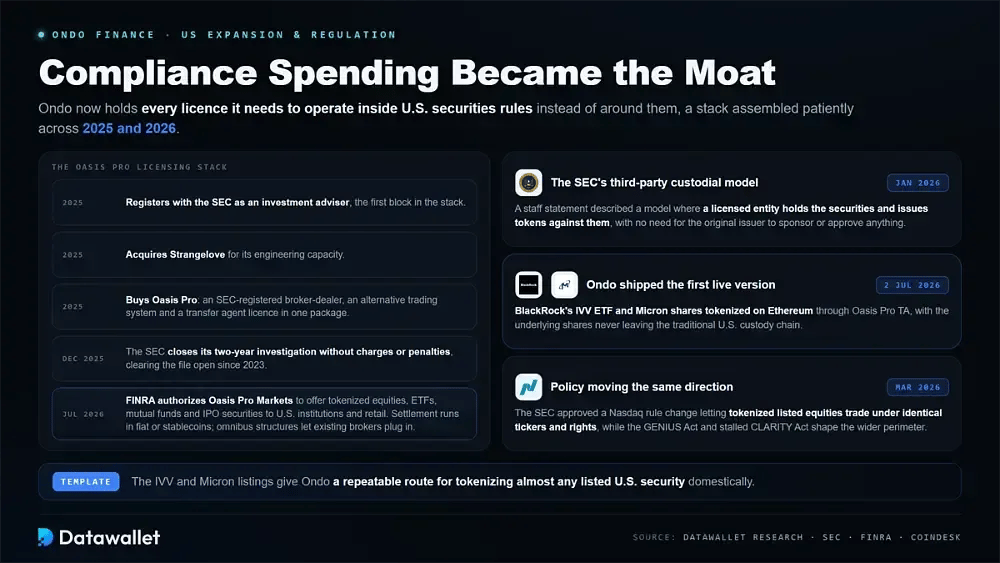
وُضع الأساس لذلك بصبر على مدار 2025. فقد سجلت Ondo لدى SEC كمستشار استثمار، ثم استحوذت على Strangelove للاستفادة من قدرتها الهندسية، ثم اشترت Oasis Pro التي ضمت وسيط تداول مسجلاً لدى SEC ونظام تداول بديلاً وترخيص وكيل تحويل في حزمة واحدة.
نضجت تلك الحزمة في يوليو 2026، عندما حصلت Oasis Pro Markets على تراخيص من FINRA لعرض الأسهم المرمّزة وصناديق ETF والصناديق المشتركة وأوراق IPO المالية على المؤسسات والمستثمرين الأفراد الأمريكيين. ويمكن أن تجري التسوية بعملات ورقية أو بعملات مستقرة مدعومة، وتتيح الهياكل المجمّعة للوسطاء الحاليين الربط بها.
وقد زال عائق أقدم قبل ذلك كله. فقد أغلقت SEC تحقيقها الذي استمر عامين مع الشركة في ديسمبر 2025 دون توجيه اتهامات أو فرض غرامات مالية، ما أزال مخاطر الإنفاذ التي لازمت الشركة منذ فتحت الإدارة السابقة الملف أول مرة في 2023.
الأوراق المالية المرمّزة في إطار SEC الجديد
في بيان لموظفي SEC صدر في يناير 2026، وصفت الهيئة نموذج حفظ لدى طرف ثالث تحتفظ فيه جهة مرخصة بالأوراق المالية الأساسية ثم تصدر رموزاً مميزة تمثل حقاً فيها، دون اشتراط أن يرعى المُصدر الأصلي لتلك الأوراق أي شيء أو يوافق عليه.
وقد أطلقت Ondo أول نسخة حية منه. ففي 2 يوليو 2026 رمّزت الشركة صندوق BlackRock IVV ETF وأسهم Micron على إيثريوم عبر Oasis Pro TA، وكيل التحويل المسجل لديها، مع بقاء الأسهم الأساسية ضمن سلسلة الحفظ الأمريكية التقليدية في جميع الأوقات.
وتحركت السياسات في الاتجاه نفسه. فقد وافقت SEC على تغيير في قواعد Nasdaq في مارس 2026 يتيح تداول نسخ مرمّزة من الأسهم المدرجة بالرموز والحقوق نفسها، بينما يواصل قانون GENIUS وقانون CLARITY المتعثر حالياً تشكيل النطاق التنظيمي الأوسع للقطاع.
اقتصاد الرمز ONDO
أُطلق الرمز المميز ONDO في يناير 2024 على إيثريوم بحد أقصى ثابت للمعروض يبلغ 10 مليارات وحدة. ويحكم Ondo DAO وFlux Finance، وتتناسب قوة التصويت مع الحيازات ويمكن تفويضها إلى عناوين أخرى.
التخصيص وفتح القيود
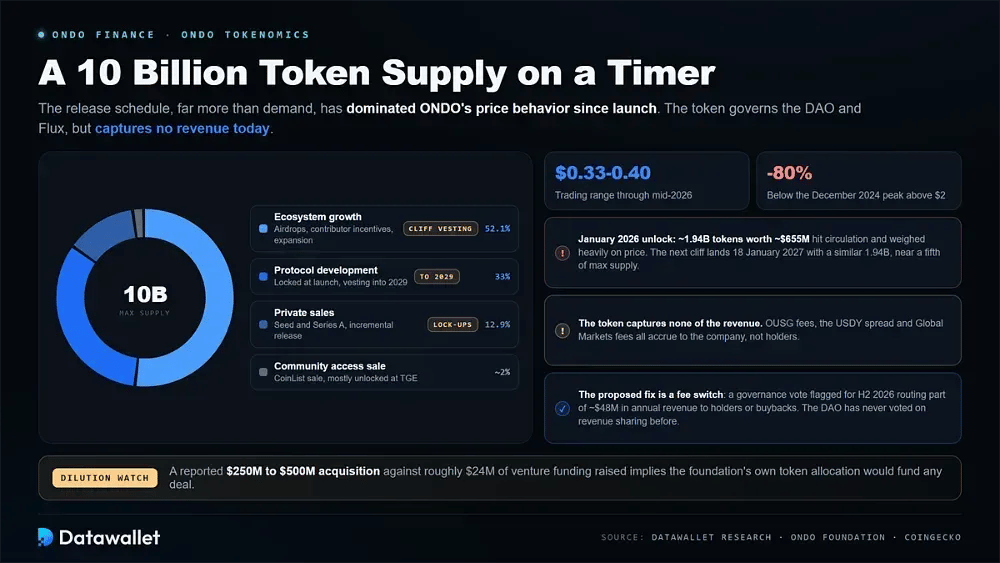
يميل المعروض من ONDO بشدة نحو فئات النظام البيئي والتطوير التي تُستحق على مدى عدة سنوات. وقد هيمن جدول الإصدار هذا، أكثر بكثير من الطلب، على سلوك سعر الرمز المميز منذ إطلاقه.
يُوزَّع الحد الأقصى للمعروض على الفئات التالية:
- نمو النظام البيئي: نحو 52.1% يموّل إيردروبات وحوافز المساهمين وبرامج التوسع، ويخضع جزء كبير منه لاستحقاق بفترة تأجيل يُفرج عنه عبر أحداث فتح قيود كبيرة مجدولة كل عام.
- تطوير البروتوكول: نحو 33% يدعم بناء البنية التحتية والمنتجات، وكان مقفلاً بالكامل عند الإطلاق ثم يُفتح تدريجياً وفق جدول استحقاق متعدد السنوات يمتد حتى 2029.
- المبيعات الخاصة: ذهبت نحو 12.9% إلى مستثمري التمويل الأولي (seed) والسلسلة A، وكلها خاضعة لفترات حظر على البيع يعقبها إطلاق تدريجي على مدى السنوات اللاحقة.
- بيع الوصول المجتمعي: وصلت نحو 2% إلى الداعمين الأوائل عبر عملية بيع على CoinList، وقد أُتيحت الغالبية العظمى من هذه الحصة فورًا عند حدث توليد الرمز المميز نفسه.
- فك القفل الأخير: أدى حدث في يناير 2026 إلى إطلاق نحو 1.94 مليار رمز مميز بقيمة تقارب 655 مليون دولار، مما وسّع المعروض المتداول بشكل حاد وضغط بقوة على سعر الرمز المميز بعد ذلك.
- الحد الفاصل التالي: يحل فك القفل السنوي التالي في 18 يناير 2027، ويطلق كمية مماثلة تبلغ 1.94 مليار رمز مميز، أي ما يقارب خُمس الحد الأقصى الكامل للمعروض.
المنفعة والجدل حول استحواذ القيمة
يتمثل التوتر الأساسي في تصميم ONDO في أن الرمز المميز لا يستحوذ على أي من الإيرادات التي يحققها النشاط. فرسوم الإدارة على OUSG، وفارق السعر الذي تحتفظ به الشركة على USDY، ورسوم المعاملات المحصّلة من Global Markets تعود جميعها إلى الشركة لا إلى أي من حاملي الرمز المميز.
تفسّر هذه الفجوة إلى حد بعيد الانفصال بين النشاط ورمزه المميز. فقد جرى تداول ONDO قرب 0.33 $ إلى 0.40 $ حتى منتصف 2026، أي أدنى بنحو 80% من ذروته في ديسمبر 2024 فوق 2 $، حتى مع ارتفاع الأصول المدارة على المنصة وإيرادات البروتوكول بثبات طوال الفترة نفسها.
الحل المقترح هو مفتاح الرسوم، وهو تصويت حوكمة مُقرر في النصف الثاني من 2026 قد يوجّه جزءًا من إيرادات سنوية مقدّرة بنحو 48 مليون دولار إلى الحاملين أو إلى عمليات إعادة شراء مبرمجة. ولم يسبق لـ DAO أن صوّتت فعليًا على مشاركة الإيرادات حتى الآن.
ويزيد التخفيف (dilution) قضية الاستثمار تعقيدًا. فتفيد التقارير بأن Ondo تدرس صفقة استحواذ تتراوح قيمتها بين 250 إلى 500 مليون دولار مقابل نحو 24 مليون دولار من تمويل رأس المال الجريء جُمع منذ 2021، مما يوحي بقوة بأن حصة المؤسسة من الرمز المميز ستضطر إلى تمويل أي صفقة محتملة.
الدعم المؤسسي والشراكات
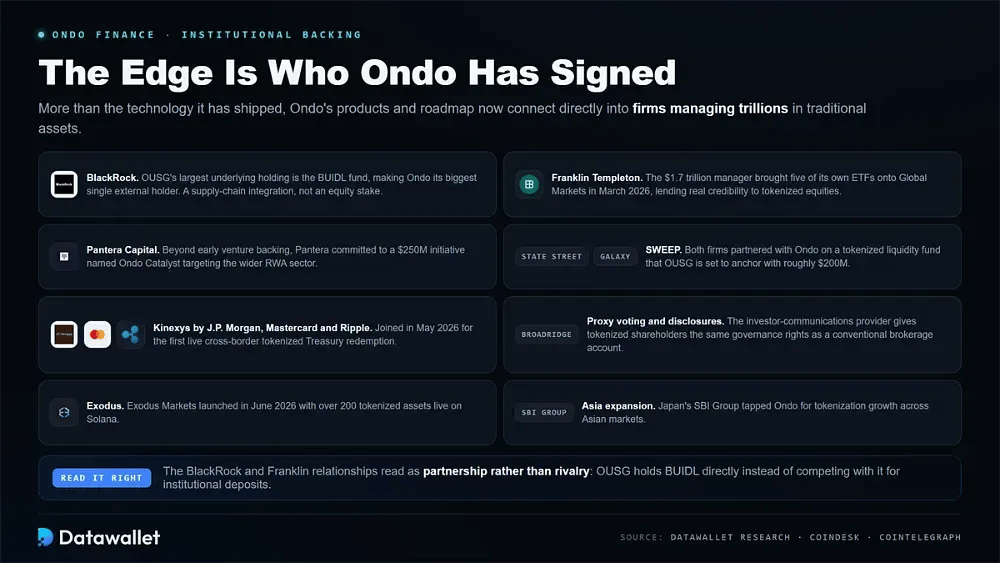
تكمن ميزة Ondo الحقيقية في المؤسسات التي تعاقدت معها لا في التكنولوجيا التي أطلقتها. فمنتجاتها وخارطة طريقها ترتبط الآن مباشرة بشركات تدير تريليونات من الأصول التقليدية.
هذه هي الشراكات التي تدعم المنصة اليوم:
- BlackRock: أكبر أصل أساسي في OUSG هو صندوق BUIDL، مما يجعل Ondo أكبر حامل خارجي منفرد له، وهو تكامل في سلسلة الإمداد وليس استثمارًا مباشرًا في الأسهم.
- Franklin Templeton: أدخل المدير الذي تبلغ أصوله 1.7 تريليون دولار خمسة من صناديق ETF الخاصة به إلى Global Markets في مارس 2026، مما منح منتج الأسهم المُرمَّزة مصداقية كبيرة.
- Pantera Capital: إلى جانب دعمها الاستثماري المبكر، التزمت Pantera بـمبادرة بقيمة 250 مليون دولار باسم Ondo Catalyst، تستهدف استثمارات جديدة في قطاع الأصول الواقعية الأوسع بأكمله.
- State Street وGalaxy: تعاونت الشركتان مع Ondo في صندوق سيولة مُرمَّز يسمى SWEEP، ومن المقرر أن يدعمه OUSG بالتزام يبلغ نحو 200 مليون دولار.
- التسوية عبر الحدود: انضمت Ondo إلى Kinexys by J.P. Morgan وMastercard وRipple خلال مايو 2026 لإتمام ما وصفوه بأول عملية استرداد مباشرة عبر الحدود لسندات خزينة مُرمَّزة.
- Broadridge: يوفر مزود اتصالات المستثمرين التصويت بالوكالة وتسليم الإفصاحات، مما يمنح المساهمين في الأسهم المُرمَّزة حقوق الحوكمة نفسها التي يتمتعون بها عبر حساب وساطة تقليدي.
- Exodus وSBI: أُطلقت Exodus Markets في يونيو 2026 بأكثر من 200 أصل مُرمَّز على Solana، بينما استعانت مجموعة SBI اليابانية بـ Ondo لتوسيع الترميز في آسيا.
مقارنة Ondo بمنصات RWA الأخرى
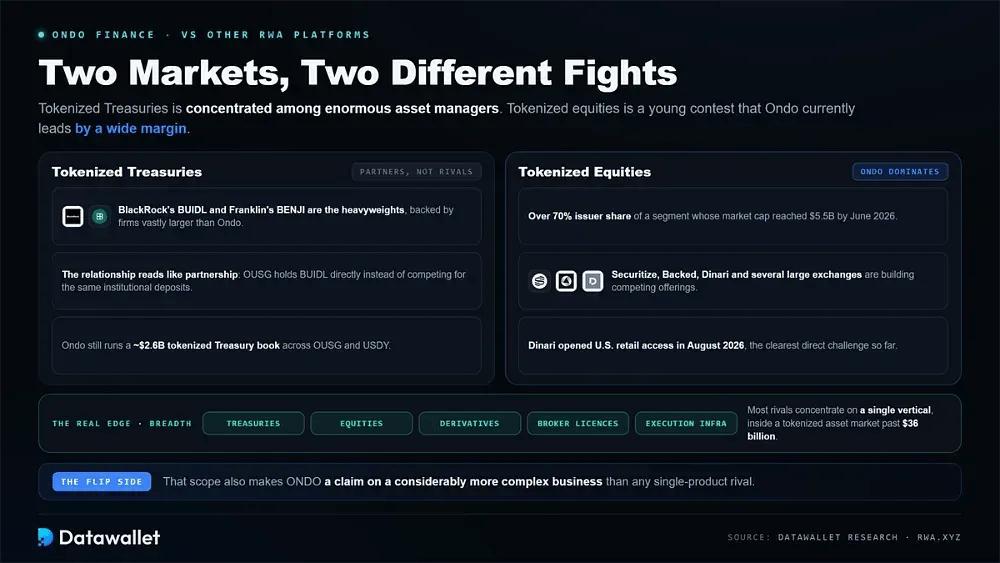
تنافس Ondo في سوقين منفصلين في آن واحد، وتواجه في كل منهما مجموعة مختلفة تمامًا من المنافسين. فسندات الخزينة المُرمَّزة تتركز لدى حفنة من مديري الأصول الضخمة، أما الأسهم المُرمَّزة فلا تزال ساحة شابة سريعة التطور تتصدرها Ondo حاليًا بفارق كبير.
في جانب سندات الخزينة، يُعد BUIDL من BlackRock وBENJI من Franklin Templeton الأقوى، وتدعمهما شركات أكبر بكثير من Ondo. وتبدو العلاقة هناك أقرب إلى الشراكة منها إلى التنافس، إذ يحتفظ OUSG بـ BUIDL مباشرة بدل منافسة الصندوق على الودائع المؤسسية نفسها.
تهيمن Ondo على الأسهم المُرمَّزة بحصة إصدار تتجاوز 70% في قطاع بلغت قيمته السوقية الإجمالية 5.5 مليار دولار بحلول يونيو 2026. وتعمل Securitize وBacked وDinari وعدة منصات تداول كبرى على بناء عروض منافسة، وقد فتحت Dinari وصولها الخاص للمستثمرين الأفراد في الولايات المتحدة خلال أغسطس 2026.
الاتساع هو عامل التميز الحقيقي. ففي حين يركز معظم المنافسين على قطاع واحد، تمتد Ondo عبر سندات الخزينة والأسهم والمشتقات وتراخيص الوساطة وبنية التنفيذ التحتية، داخل سوق الأصول المُرمَّزة الذي نما إلى ما يفوق 36 مليار دولار. ويجعل هذا النطاق ONDO أيضًا مطالبة بحصة في نشاط أكثر تعقيدًا بكثير.
هل Ondo Finance آمنة؟
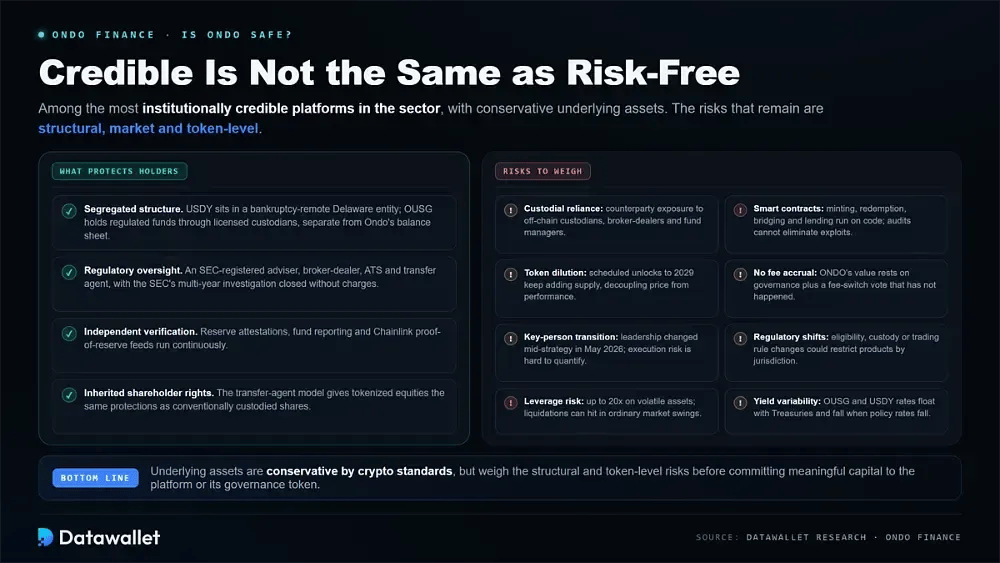
تُعد Ondo من أكثر المنصات مصداقية مؤسسيًا في القطاع، بفضل أصول عملاء مفصولة وشهادات من أطراف خارجية ومنظومة ترخيص أمريكية كاملة. غير أن المصداقية لا تعني غياب المخاطر تمامًا.
ما الذي يحمي الحاملين
يؤدي الهيكل معظم العمل الوقائي هنا. فـ USDY موجود داخل كيان في ديلاوير بمنأى عن الإفلاس مع تبعية في حقوق الملكية دونه، بينما يحتفظ OUSG بصناديق أسواق نقد خاضعة للتنظيم عبر جهات حفظ مرخصة، مما يُبقي أصول العملاء منفصلة تمامًا عن الميزانية العمومية لـ Ondo في جميع الأوقات.
ويضيف الإشراف التنظيمي طبقة ثانية. فتعمل الشركة الآن عبر مستشار استثمار مسجل لدى SEC، ووسيط تاجر، ونظام تداول بديل، ووكيل تحويل، وقد أغلقت SEC تحقيقها الذي استمر سنوات في ديسمبر 2025 دون أن توجّه إليها أي اتهامات أو عقوبات مالية.
ويجري التحقق المستقل بشكل مستمر إلى جانب ذلك كله. فشهادات الاحتياطيات وتقارير الصناديق الدورية وموجزات إثبات الاحتياطي من Chainlink كلها تتيح للحاملين التأكد بأنفسهم من التغطية، كما يعني نموذج وكيل التحويل أن الأسهم المُرمَّزة ترث الحمايات نفسها للمساهمين التي تتمتع بها الأسهم المحفوظة تقليديًا.
مخاطر استخدام Ondo
الأصول الأساسية متحفظة وفق معايير العملات المشفرة، لكن المخاطر الهيكلية ومخاطر السوق ومخاطر الرمز المميز تستحق جميعها اهتمامًا دقيقًا قبل أن يخصص أي شخص رأس مال كبيرًا للمنصة أو لرمز الحوكمة الخاص بها.
من أبرز المخاطر التي تستحق الموازنة ما يلي:
- الاعتماد على جهات الحفظ: يعتمد كل رمز مميز على جهات حفظ خارج السلسلة ووسطاء تجار ومديري صناديق، لذا يرث الحاملون مخاطر الأطراف المقابلة التي تتجاوز العقود الذكية نفسها بكثير.
- العقود الذكية: يعمل سك الرموز المميزة واستردادها والنقل عبر الجسور والإقراض كلها بالشيفرة البرمجية، ولا تستطيع عمليات التدقيق وحدها إزالة مخاطر الأخطاء البرمجية أو أعطال الoracle أو الاستغلال المباشر بالكامل.
- تخفيف حصة الرمز المميز: تواصل عمليات فك القفل المجدولة حتى 2029 إضافة معروض جديد، وقد أظهر يناير 2026 مدى حدة انفصال سعر الرمز المميز عن أداء المنصة الفعلي بفعل هذا الضغط.
- غياب تراكم الرسوم: لا يستحوذ ONDO على أي إيرادات للبروتوكول اليوم، لذا تستند قيمته كليًا إلى حقوق الحوكمة إضافة إلى تصويت مفتاح الرسوم الذي لم يحدث فعليًا بعد.
- انتقال الشخصية الرئيسية: أدت وفاة المؤسس في مايو 2026 إلى انتقال القيادة إلى خليفة في منتصف الاستراتيجية، ومن الصعب فعليًا تقدير مخاطر التنفيذ المرتبطة بهذا التسليم من الخارج.
- التحولات التنظيمية: تتطور قواعد الأوراق المالية المُرمَّزة بسرعة، وقد يؤدي أي تغيير في أطر الأهلية أو الحفظ أو التداول إلى تقييد الوصول إلى منتجات بعينها في ولايات قضائية محددة.
- مخاطر الرافعة المالية: يوفر Ondo Perps رافعة مالية تصل إلى 20x على أسهم وسلع شديدة التقلب، حيث يمكن تصفية المراكز ذات الرافعة المالية بسرعة خلال تقلبات السوق العادية.
- تذبذب العائد: تتغير معدلات OUSG وUSDY مع عوائد سندات الخزانة، لذا فإن العوائد المعروضة ليست ثابتة أبدًا وستنخفض كلما بدأت أسعار الفائدة الرئيسية للبنوك المركزية بالتراجع.
مستقبل Ondo Finance
تتجه خارطة الطريق الآن نحو البنية التحتية والتوزيع بدلًا من أغلفة الأصول الجديدة. ويُعد Ondo Network العنصر الأجدر بالمتابعة، إذ إن الأسواق الفورية والإقراض والمنتجات المهيكلة كلها مرشحة للعمل على طبقة التنفيذ نفسها التي تشغّل اليوم منتج العقود الآجلة الدائمة الخاص بها.
التوسع في الولايات المتحدة هو الخيط الثاني الذي يستحق المتابعة. فموافقة FINRA تتيح لـ Oasis Pro Markets خدمة المؤسسات والمستثمرين الأفراد في الولايات المتحدة مباشرة، بينما يمنح نموذج الحفظ لدى طرف ثالث، الذي ثبتت جدواه مع IVV وMicron، الشركة قالبًا قابلًا للتكرار لترميز أي ورقة مالية أمريكية مدرجة تقريبًا داخل البلاد.
قد يسرّع الاندماج كل ذلك. وتشير تقارير عن صفقة استحواذ على شركة تقنية ثروات تصل قيمتها إلى 500 مليون دولار إلى أن Ondo تنوي شراء قنوات التوزيع بدلًا من بنائها ببطء، مع أن الشركة صرّحت علنًا بأنه لا توجد لديها حاليًا أي محادثات جارية مع أي طرف.
يبقى استحواذ القيمة هو السؤال العالق. فإذا توسع Global Markets إلى عشرات المليارات وبدأ مفتاح الرسوم أخيرًا بتوجيه الإيرادات نحو الحائزين، فقد تتقلص الفجوة بين النشاط التجاري ورمزه المميز بشكل ملموس. أما إذا استمر فتح القفل في تجاوز الطلب، فستتسع هذه الفجوة ببساطة.
الخلاصة
تُعد Ondo Finance أوضح مثال عملي على الترميز المنظم الذي يعمل على نطاق حقيقي. فهي تجمع بين منتجات محافظة مدعومة بالكامل ومنظومة تراخيص وقائمة شراكات لا يكاد ينافسها فيها أي منافس آخر من عالم العملات المشفرة حاليًا، وما زالت الأرقام الأساسية تدعم هذا الموقع اليوم.
السؤال الأصعب يتعلق بالرمز المميز لا بالمنصة. فالنمو القوي للمنتجات لم ينعكس على أداء ONDO، لأن الرمز المميز يحكم بروتوكولًا تذهب إيراداته إلى جهة أخرى تمامًا، ويظل التصويت الموعود منذ زمن على مفتاح الرسوم المحور الوحيد الأجدر بالمتابعة عن كثب.
لكل من يتابع سردية الأصول الواقعية عن كثب، تبدو Ondo الآن الرائدة الواضحة في هذه الفئة وفق معظم المقاييس المتاحة. أما هل ستتحول هذه الريادة في النهاية إلى قيمة للرمز المميز، فيعتمد على قرارات الحوكمة ووتيرة فتح القفل وكيف تتعلم الأسواق تسعير بنية التمويل المرمّز التحتية.