Tether (USDT) Rendite-Möglichkeiten vergleichen
1. Bybit
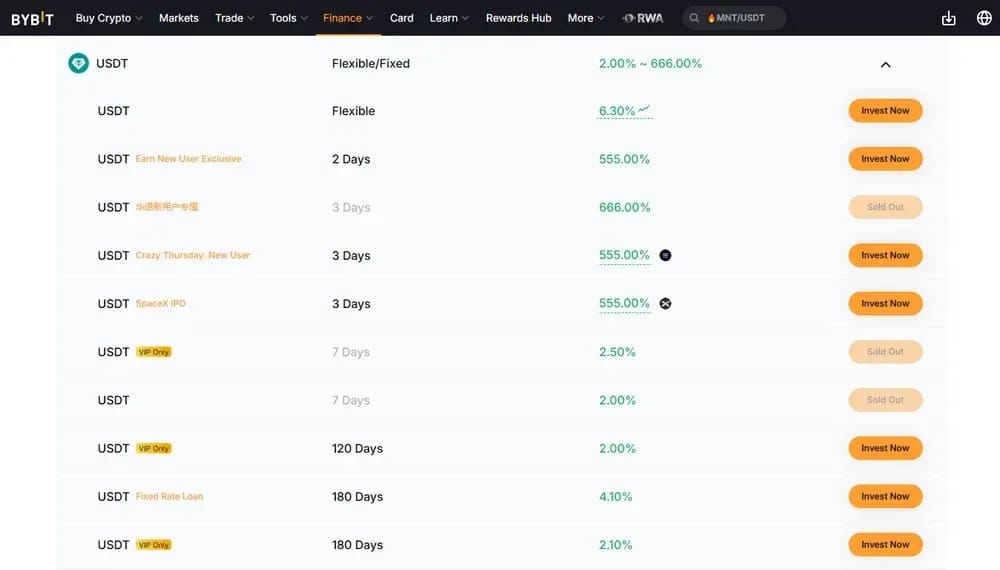
An der Spitze der Liste ist Bybit am stärksten für Nutzer, die auffällige USDT-Aktionen suchen, ohne auf flexiblen Zugang zu verzichten. Die USDT-Seite zeigt Flexible-/Fixed-Produkte von 2,00 bis 666,00 % APR, darunter ein flexibles Angebot um 6,30 % sowie mehrere kurze Neukundenangebote für kleinere Beträge.
Das Angebot von Bybit ist ungewöhnlich breit: flexibles USDT, Zwei- und Drei-Tage-Angebote für Neukunden mit 555 bis 666 %, Festlaufzeiten nur für VIP sowie ein Festzinskredit über 180 Tage mit rund 4,10 %. Die Aufteilung gefällt uns, weil Nutzer das Parken ungenutzten Guthabens von begrenzten Aktionen trennen können, statt jede Rendite gleich zu vergleichen.
Der Kompromiss ist die Verfügbarkeit. Die höchsten USDT-Zinssätze sind meist begrenzt, zeitlich befristet oder vom Nutzerstatus abhängig, während die normale flexible Rendite eher im mittleren einstelligen Bereich liegt. Für einen Vergleich von Stablecoin-Zinssätzen eignet sich Bybit am besten, wenn Aktionen als Bonus und nicht als Grundlage der Einnahmen betrachtet werden.
Vorteile
- Große USDT-Auswahl bei flexiblen, festen und Aktionsprodukten.
- Sehr hohe kurzfristige Zinsen für berechtigte neue Nutzer.
- Das flexible Produkt hält ungenutzte Stablecoins relativ liquide.
Nachteile
- Spitzenrenditen sind begrenzt, befristet oder nur für bestimmte Nutzer verfügbar.
- Zeilen nur für VIP verringern den Zugang für kleinere Konten.
- Werbe-Zinssätze können realistische langfristige Erwartungen verzerren.
2. Binance
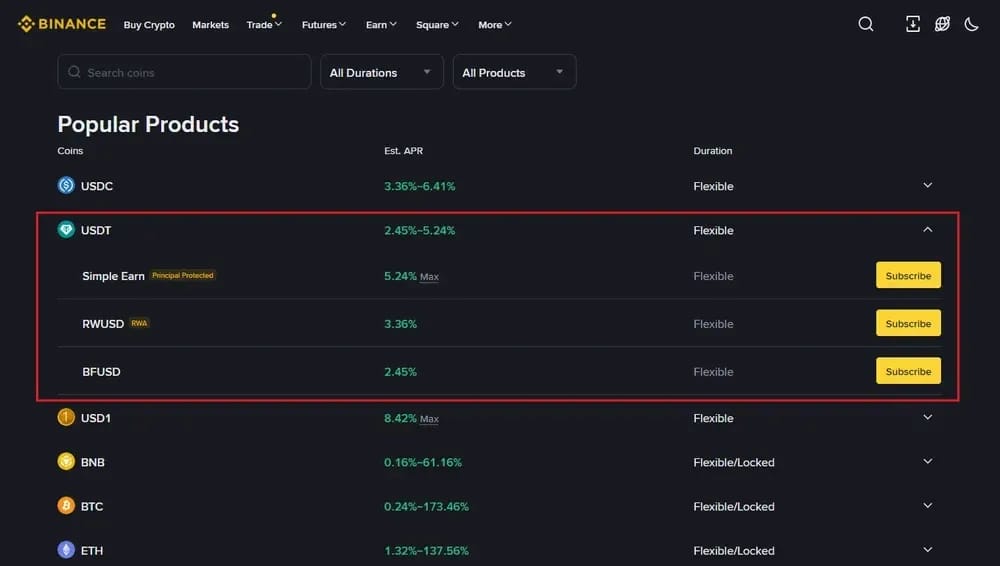
Als starke zweite Wahl eignet sich Binance für Nutzer, die Größe, flexiblen Zugang und Produktklarheit höher gewichten als extreme Werbe-APRs. Der USDT-Earn-Bereich zeigt eine Spanne von 2,45 bis 5,24 %, wobei Simple Earn maximal 5,24 % bietet, plus zusätzliche RWUSD- und BFUSD-Angebote für Stablecoin-Rendite.
Binance ist konservativer als Bybit oder MEXC, aber der Produktmix ist breiter als bei einem einfachen Sparkonto. Nutzer können im Earn-Dashboard Simple Earn, kapitalgeschützte flexible Produkte, RWUSD-Engagement und andere an Stablecoins gekoppelte Optionen vergleichen, während bei Flexible Products nach der Zeichnung bereits Erträge anfallen können.
Der Hauptvorteil ist die Beständigkeit. Die USDT-Zinsen von Binance sind in dieser Gruppe nicht die höchsten, doch die Plattform trennt für Nutzer klar zwischen liquider Rendite und strukturierten Earn-Produkten. Der APR-Rechner weist zudem darauf hin, dass der APR eine täglich angepasste Schätzung und keine Renditegarantie in Fiatgeld ist.
Vorteile
- Übersichtliche Earn-Oberfläche mit flexiblen und gebundenen Produktkategorien.
- Kapitalgeschützte Optionen eignen sich eher für konservativere Stablecoin-Nutzer.
- Das große Ökosystem erleichtert die USDT-Verwaltung über mehrere Produkte hinweg.
Nachteile
- Der ausgewiesene USDT-APR ist niedriger als bei mehreren Wettbewerbern.
- Die Verfügbarkeit kann je nach Region und Kontoberechtigung variieren.
- APR-Schätzungen können sich täglich ohne große Vorwarnung ändern.
3. Gate
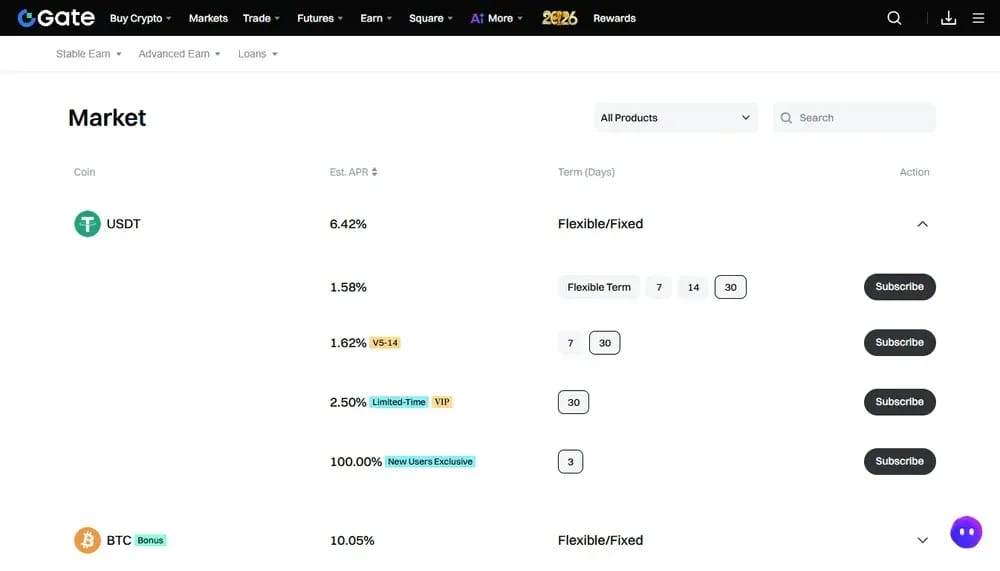
Bei der Laufzeitvielfalt fällt Gate mit einer USDT-Tabelle auf, die flexible Einzahlungen, kurze Festlaufzeiten, VIP-Produkte und Aktionen für Neukunden kombiniert. Der angehängte Screenshot zeigt USDT mit insgesamt 6,42 % sowie Optionen um 1,58 %, 1,62 %, 2,50 % und ein dreitägiges Angebot für Neukunden mit 100 % für heute aktive Nutzer.
Gate ist nützlich für Nutzer, die kleine, klar gekennzeichnete Optionen statt eines einheitlichen Sparzinses wünschen. Die Seite trennt flexible Laufzeiten, Schaltflächen für sieben, vierzehn und dreißig Tage, zeitlich begrenzte Produkte und VIP-Angebote, was Nutzern hilft, Liquiditätsbedarf und Rendite abzustimmen. Diese Struktur erleichtert den APR-Vergleich.
Der Nachteil: Die stärksten Werte von Gate konzentrieren sich auf Sonderaktionen, nicht auf das alltägliche Parken von USDT. Standardprodukte liegen deutlich unter der beworbenen Neukunden-Aktion mit 100 %, und manche Zeilen hängen vom VIP-Status oder von kurzen Zeiträumen ab. Betrachten Sie Gate als flexiblen Marktplatz, nicht als einzelnes Rendite-Produkt.
Vorteile
- Gute Auswahl an flexiblen, festen, VIP- und Neukundenprodukten.
- Kurze Laufzeiten helfen Nutzern, lange Sperrfristen bei Stablecoins zu vermeiden.
- Die Oberfläche macht Unterschiede bei Laufzeit und APR leicht erkennbar.
Nachteile
- Die höchste USDT-Rendite ist vor allem ein Werbeangebot und nicht dauerhaft.
- Einige Produkte erfordern VIP-Zugang oder sind nur begrenzt verfügbar.
- Standardmäßige flexible Renditen können weniger wettbewerbsfähig sein.
4. MEXC
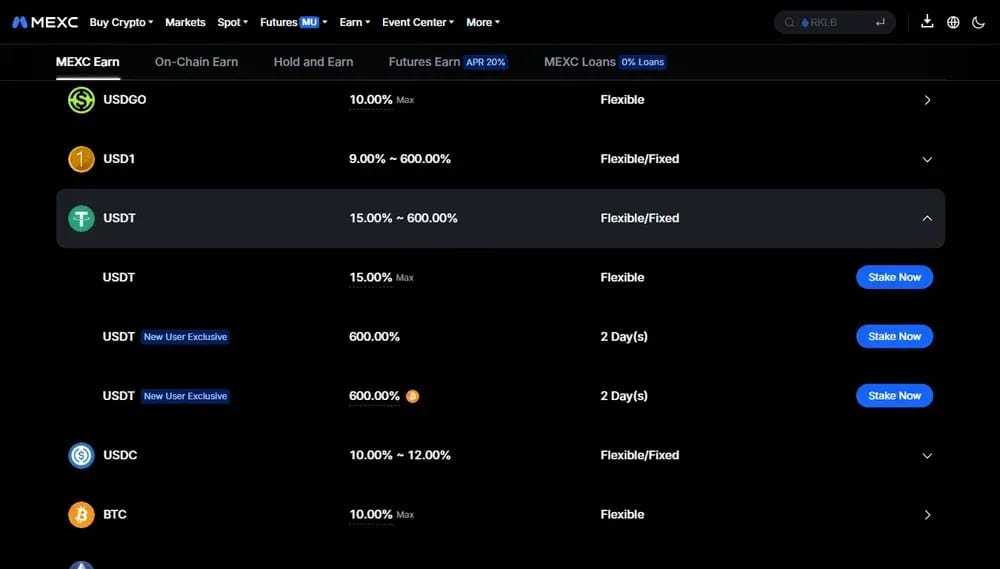
Die höchste Promo-Obergrenze: Wir empfehlen MEXC für Nutzer, die Aktionen genau verfolgen möchten, statt Guthaben ungenutzt liegen zu lassen. Die USDT-Earn-Seite zeigt eine Spanne von 15,00 bis 600,00 %, darunter ein flexibles Produkt mit maximal 15,00 % und zweitägige Festangebote für Neukunden, die heute mit 600,00 % APR beworben werden.
MEXC positioniert sich bei Stablecoin-Rendite aggressiv. Über den Screenshot hinaus beschreiben die Earn-Unterlagen flexible Stablecoin-Sparprodukte mit täglichen Zinsen und Aktionssätzen, die stark steigen können, während separate Produkt-Updates zweitägiges USDT-Festgeld für Neukunden mit 600 % APR erwähnen. Das ist auffällig, aber an viele Bedingungen geknüpft.
Wir würden MEXC als aktionsgetriebene Börse für USDT-Rendite betrachten, nicht als passive Plattform zum Einrichten und Vergessen. Der flexible Zinssatz von 15 % ist im Vergleich zu den meisten Wettbewerbern attraktiv, doch Obergrenzen, Zugangsvoraussetzungen und Zinsänderungen spielen eine Rolle. Beim Vergleich von Tether-Börsen kann der Produktzugang ebenso wichtig sein wie der beworbene APR.
Vorteile
- Höchste angezeigte USDT-Werbeobergrenze unter den sechs Plattformen.
- Der flexible USDT-Zinssatz ist schon vor Aktionen wettbewerbsfähig.
- Befristete Angebote mit Festlaufzeit für Neukunden können ungewöhnlich hohe kurzfristige Erträge liefern.
Nachteile
- Extreme Jahreszinsen (APR) werden voraussichtlich nicht breit verfügbar sein.
- Aktionskonditionen können sich schnell ändern oder ausverkauft sein.
- Erfordert aktive Beobachtung, um die besten Konditionen zu erhalten.
5. Bitget
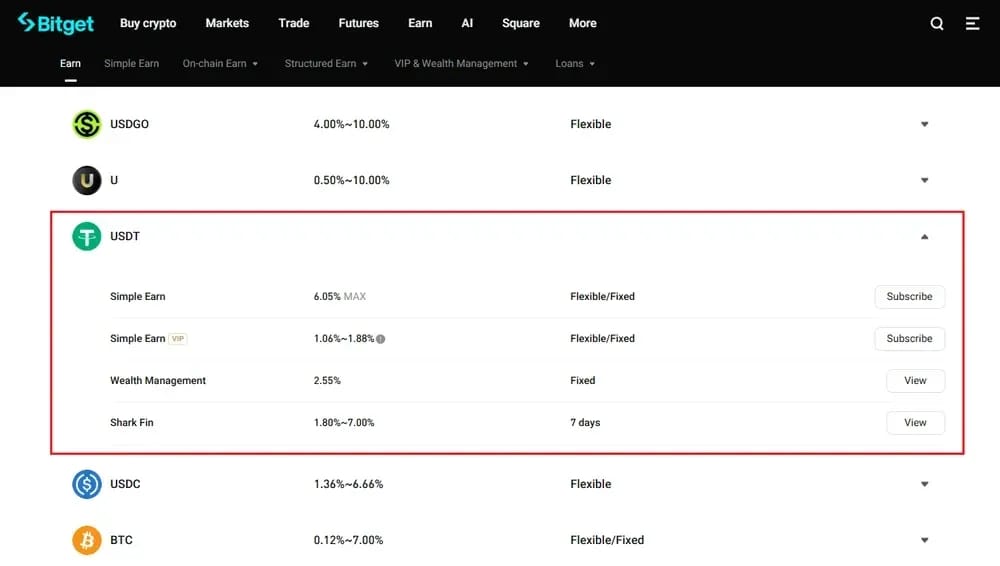
Bitget ist ausgewogen für alltägliche Sparer und bietet eines der übersichtlicheren USDT-Earn-Layouts unter den sechs. Der Screenshot zeigt USDT Simple Earn mit maximal 6,05 %, eine VIP-Simple-Earn-Spanne von 1,06 bis 1,88 %, Wealth Management mit 2,55 % und Shark Fin mit 1,80 bis 7,00 %.
Die Stärke von Bitget liegt in der Ausgewogenheit statt im Spektakel. Flexible und feste Simple Earn-Produkte stehen neben Wealth Management und Shark Fin und bieten Nutzern einen Weg von liquiden USDT-Erträgen zu strukturierten Produkten. Laut den offiziellen Unterlagen sind flexible Sparprodukte täglich verzinste Produkte ohne Sperrfrist, während feste Produkte Liquidität gegen höhere Renditen tauschen.
Die wichtigste Einschränkung ist, dass die höchste USDT-Zahl von Bitget nicht so spektakulär ist wie die Aktionen von Bybit, MEXC oder KuCoin. Für konservative Nutzer kann das ein Vorteil sein. Dennoch erfordern strukturierte Optionen wie Shark Fin andere Risikoerwartungen als einfaches Sparen, besonders wenn die Erträge von den Marktbedingungen abhängen.
Vorteile
- Übersichtliches Layout bei Simple Earn, VIP und strukturierten Produkten.
- Flexibles Sparen unterstützt tägliche Zinsen und Auszahlungen.
- Moderate Renditen können für eine konservative Stablecoin-Allokation geeignet sein.
Nachteile
- Niedrigerer ausgewiesener APR als bei stärker aktionsgetriebenen Börsen.
- VIP-Zeilen helfen regulären Privatanlegern möglicherweise nicht.
- Strukturierte Produkte erfordern mehr Risikobewusstsein als Sparanlagen.
6. KuCoin
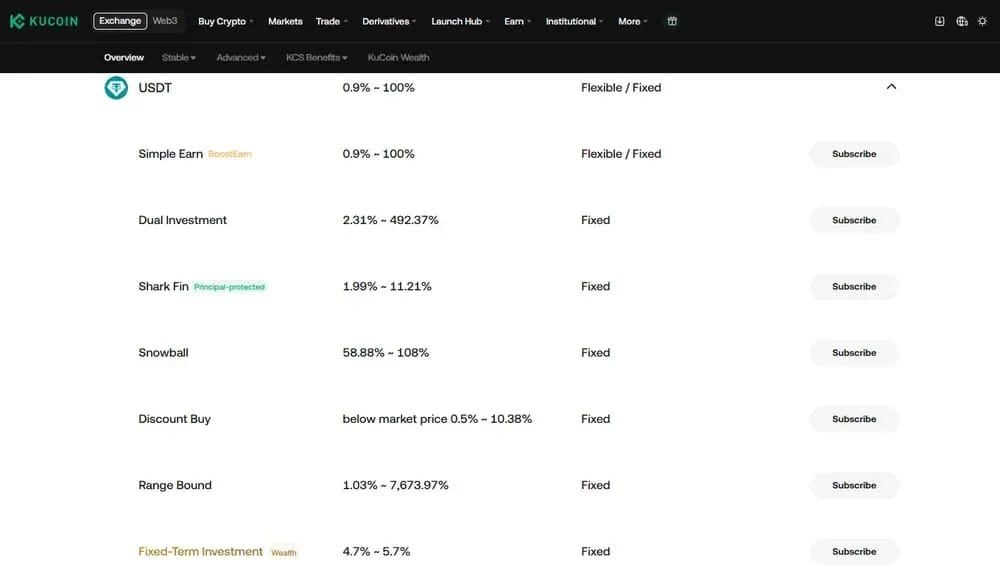
KuCoin ist am vielseitigsten und eignet sich ideal für Nutzer, die eine einfache USDT-Rendite mit strukturierten Earn-Strategien in einem Dashboard vergleichen möchten. Der Screenshot zeigt Simple Earn mit 0,9 bis 100 %, Dual Investment mit 2,31 bis 492,37 %, Shark Fin mit 1,99 bis 11,21 % und Snowball mit 58,88 bis 108 %.
Der Earn-Bereich von KuCoin teilt Produkte in die Kategorien Stable und Advanced auf, was wichtig ist. Zu den Stable-Produkten gehören Simple Earn und Optionen im Staking-Stil, während zu den Advanced-Produkten Dual Investment, Shark Fin, Snowball, Discount Buy und Range Bound zählen. Diese Breite macht KuCoin für erfahrene Nutzer leistungsstark, für Einsteiger aber weniger intuitiv.
Entscheidend ist, nicht jeden KuCoin-APR so zu vergleichen, als wäre es dasselbe Produkt. Simple Earn kommt der gewöhnlichen USDT-Rendite näher, während sich Dual Investment und Range Bound eher wie strukturierte Strategien verhalten. Zum Hintergrund des Assets selbst siehe diesen Leitfaden zu TRC20 USDT.
Vorteile
- Breitester Produktmix über einfache und fortgeschrittene USDT-Strategien hinweg.
- Kampagnen für Neukunden und Aktionen können den APR erheblich steigern.
- Gute Wahl für Nutzer, die mehrere Rendite-Strukturen vergleichen.
Nachteile
- Fortgeschrittene Produkte sind schwieriger zu bewerten als Simple Earn.
- Sehr hohe APRs gehen oft mit komplexen Auszahlungsmechanismen einher.
- Anfänger könnten das Earn-Menü als überwältigend empfinden.
Was ist Tether USDT?
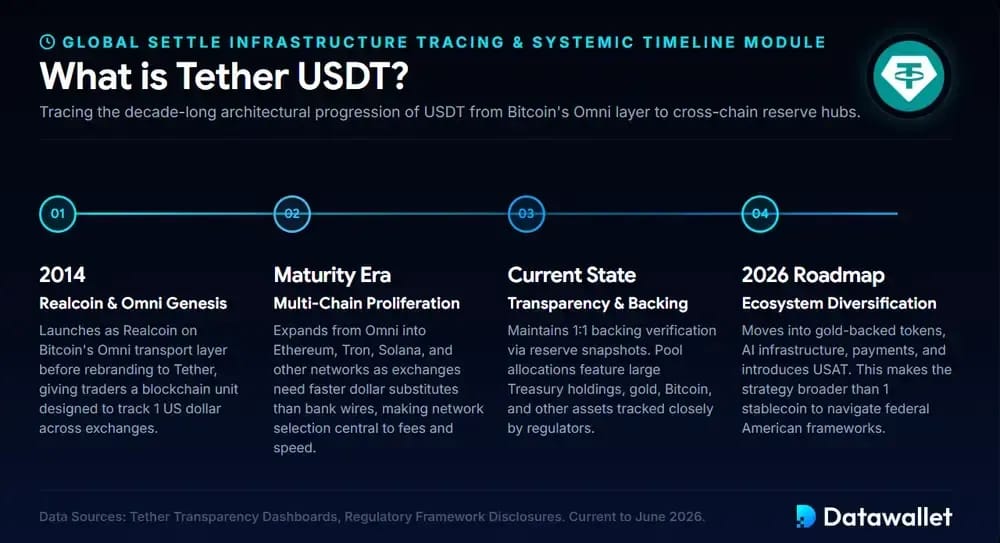
Tether USDT ist der älteste Dollar-Stablecoin, der zur globalen Abwicklungsinfrastruktur für Kryptowährungen wurde. Er begann 2014 als Realcoin, gab Token auf der Omni-Schicht von Bitcoin aus und wurde bald in Tether umbenannt. Damit erhielten Händler eine Blockchain-Einheit, die über Börsen hinweg einen US-Dollar abbilden soll.
Das Produkt reifte heran, als Börsen einen schnelleren Dollar-Ersatz als Banküberweisungen brauchten. USDT wurde von Omni auf Ethereum, Tron, Solana und andere Netzwerke ausgeweitet, wodurch die Netzwerkwahl für Gebühren, Geschwindigkeit und Wallet-Unterstützung entscheidend wurde. Für Kontext zur Chain siehe diesen TRC20-USDT-Leitfaden.
Heute beschreibt Tether jeden Token als 1:1 durch Reserven gedeckt und veröffentlicht Reserve-Snapshots über seine Transparenzseite. USDT bleibt gemessen am Umlauf der größte Stablecoin, während seine Reserven inzwischen große Bestände an US-Staatsanleihen, Gold, Bitcoin und andere Vermögenswerte umfassen, die von Aufsichtsbehörden und Bewertungsagenturen genau beobachtet werden.
Die Roadmap ist breiter als ein einzelner Stablecoin. Tether ist in goldgedeckte Token, KI-Infrastruktur, Zahlungen und einen auf die USA ausgerichteten Stablecoin namens USAT eingestiegen. Damit ist USDT sowohl ein Handelsasset als auch Teil einer breiteren Digital-Dollar-Strategie, die sich über Tether-Statistiken beobachten lässt.
Wie erzielt USDT Rendite?
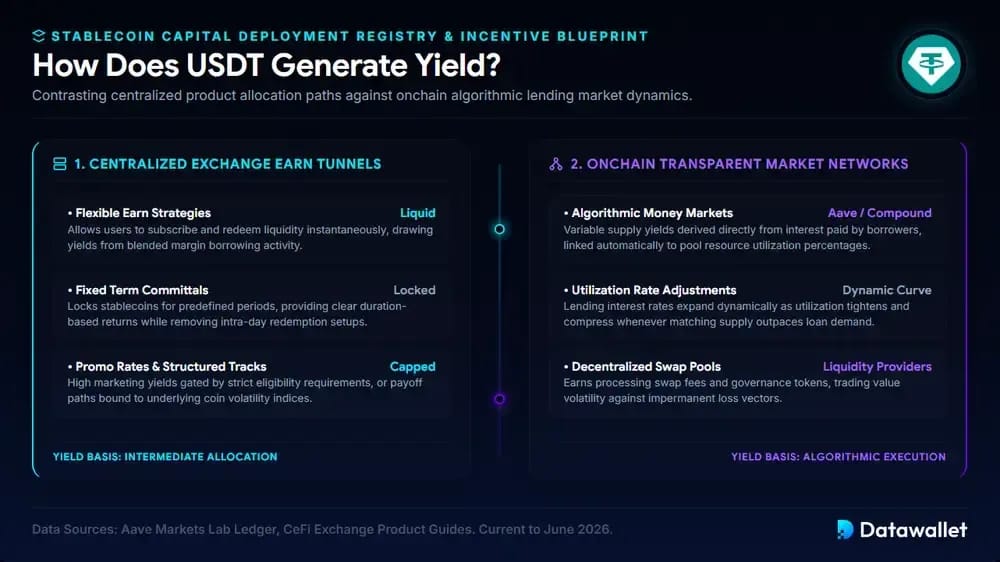
Die USDT-yield stammt nicht daher, dass Tether Inhaber bezahlt. Sie stammt von Plattformen, die eingezahlte Stablecoins verleihen, weiterleiten, sperren oder strukturieren und einen Teil der Handels-, Kredit- oder Anreizerträge weitergeben.
Earn-Produkte zentralisierter Börsen
Auf CEXs wirkt die USDT-Rendite meist einfach, weil Dashboards den APR direkt angeben, doch dahinter können sich Lending-Nachfrage, Festgeldanlagen und Kampagnenbudgets vermischen.
Die wichtigsten yield-Wege sollten Sie trennen, bevor Sie die APRs vergleichen:
- Flexible Earn: Plattformen wie Binance Simple Earn ermöglichen es Nutzern, USDT mit hoher Liquidität zu zeichnen und einzulösen, zahlen aber meist einen niedrigeren APR als Festzins- oder Aktionsprodukte.
- Feste Laufzeiten: Gesperrte Produkte binden USDT für einen festgelegten Zeitraum, sodass die Börse klarere laufzeitbasierte Erträge anbieten kann, während die tägliche Auszahlungsflexibilität für Nutzer sinkt.
- Aktionszinsen: Kampagnen im Stil von Bybit mit USDT können sehr hohe APRs anzeigen, doch Zuteilungsobergrenzen, Teilnahmeregeln und kurze Laufzeiten begrenzen die realistisch erzielbaren annualisierten Erträge.
- Strukturierte Rendite: Shark Fin, Dual Investment und ähnliche Produkte können sich auf USDT-Guthaben beziehen, doch die Erträge hängen von Auszahlungsregeln, Kursverläufen und produktspezifischen Bedingungen ab.
Onchain-Lending, Liquidität und tokenisierte Strategien
Onchain-USDT-yield ist transparenter, weil Nutzer die Protokollmärkte direkt einsehen können. In Lending-Systemen wie Aave hinterlegen Einleger USDT, Kreditnehmer zahlen variable Zinsen, und die Auslastung bestimmt mit, wie hoch der Einlagenzins ausfällt. Dadurch ist der APY stärker marktgetrieben als der Werbe-APR einer Börse.
Geldmärkte wie Compound formalisieren dies mit Zinsmodellen auf Basis der Auslastung. Wenn im Verhältnis zur bereitgestellten Liquidität mehr USDT geliehen wird, können die Zinsen steigen. Ist reichlich Liquidität vorhanden und die Nachfrage der Kreditnehmer schwach, sinkt der Angebots-APY in der Regel.
DEX-Pools funktionieren anders. Anbieter von USDT-Liquidität können Handelsgebühren, Token-Anreize oder beides verdienen, gehen aber auch poolspezifische Risiken ein. Stabile Paare können die Volatilität verringern, während USDT-Altcoin-Pools impermanenten Verlust mit sich bringen. Deshalb erfordert Stablecoin-staking eine Analyse auf Produktebene.
Die besten dezentralen Tether-USDT-Rendite-Pools
DeFi-Pools erfordern mehr Filterung als Börsenprodukte, da sich APY, TVL, Audits und Paarzusammensetzung schnell ändern können, besonders wenn Belohnungen von Token-Anreizen abhängen.
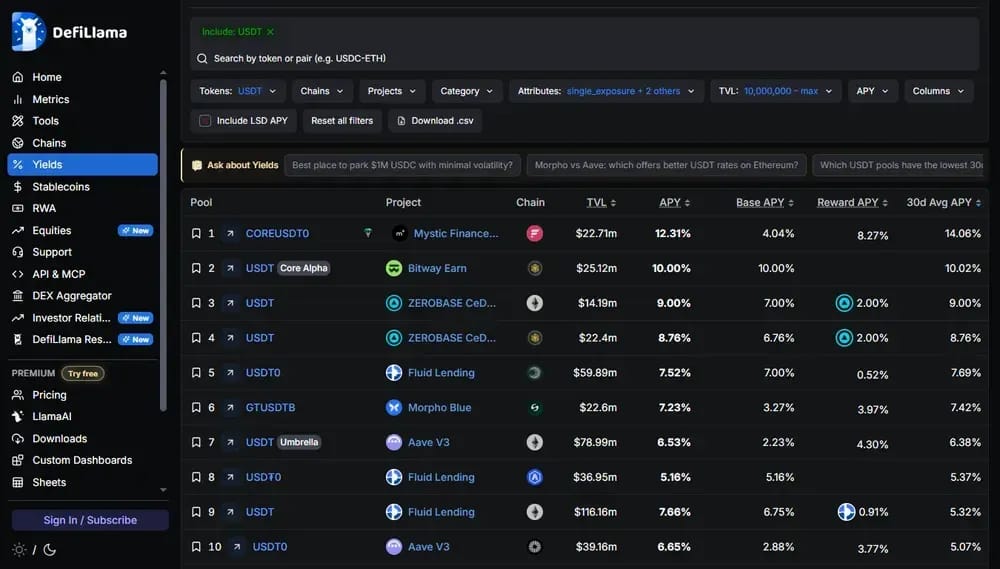
Diese DefiLlama-Pools zeigen derzeit die klarsten USDT-Möglichkeiten:
- Mystic: c0REUSDT0 auf Mystic Finance führt den Screenshot mit 12,31 % APY an, mit 22,71 Millionen Dollar TVL. Die Rewards tragen 8,27 Prozentpunkte über einem Basiszins von 4,04 % bei.
- Bitway: USDT Core Alpha auf Bitway Earn zahlt 10,00 % APY allein aus der Basis-Rendite, mit 25,12 Millionen Dollar TVL und einem 10,02 % Durchschnitt über 30 Tage im Screenshot.
- ZEROBASE: USDT auf ZEROBASE CeDeFi Ethereum weist 9,00 % APY aus, bestehend aus 7,00 % Basisrendite und 2,00 % Rewards bei 14,19 Millionen Dollar TVL sowie einem konstanten 9,00 % 30-Tage-Durchschnitt.
- ZEROBASE: USDT im Core-Listing von ZEROBASE CeDeFi zahlt 8,76 % APY, mit 6,76 % Basis-yield, 2,00 % Rewards, 22,4 Millionen Dollar TVL und dem entsprechenden 30-Tage-Durchschnitt in der Tabelle.
- Fluid: USDT0 bei Fluid Lending zeigt 7,52 % APY bei 59,89 Millionen Dollar TVL, hauptsächlich aus 7,00 % Basis-Rendite plus einer Belohnungskomponente von 0,52 % und 7,69 % im 30-Tage-Durchschnitt.
- Morpho: GTUSDTB auf Morpho Blue zeigt 7,23 % APY, aufgeteilt in 3,27 % Basisrendite und 3,97 % Rewards, mit 22,6 Millionen Dollar TVL und einem dort angezeigten 30-Tage-Durchschnitt von 7,42 %.
- Aave: USDT Umbrella auf Aave V3 Ethereum zahlt 6,53 % APY, bei einem TVL von 78,99 Millionen Dollar, einer Basis-Rendite von 2,23 % und einem Reward-APY von 4,30 % in der gezeigten gefilterten Ansicht.
- Fluid: USD₮0 auf Fluid Lending Arbitrum bietet 5,16 % APY, vollständig aus der Basisrendite, bei 36,95 Millionen Dollar TVL und einem 30-Tage-Durchschnitt von 5,37 % im selben Filtersatz.
- Fluid: USDT auf Fluid Lending Ethereum erzielt 7,66 % APY bei 116,16 Millionen Dollar TVL, bestehend aus 6,75 % Basis-Rendite und 0,91 % Rewards, trotz eines 30-Tage-Durchschnitts von 5,32 %.
- Aave: USDT0 auf Aave V3 zeigt 6,65 % APY, mit 39,16 Millionen Dollar TVL, 2,88 % Basis-Rendite, 3,77 % Rewards und 5,07 % 30-Tage-Durchschnitt zum Zeitpunkt des Screenshots.
USDT-Regulierung und Lizenzen
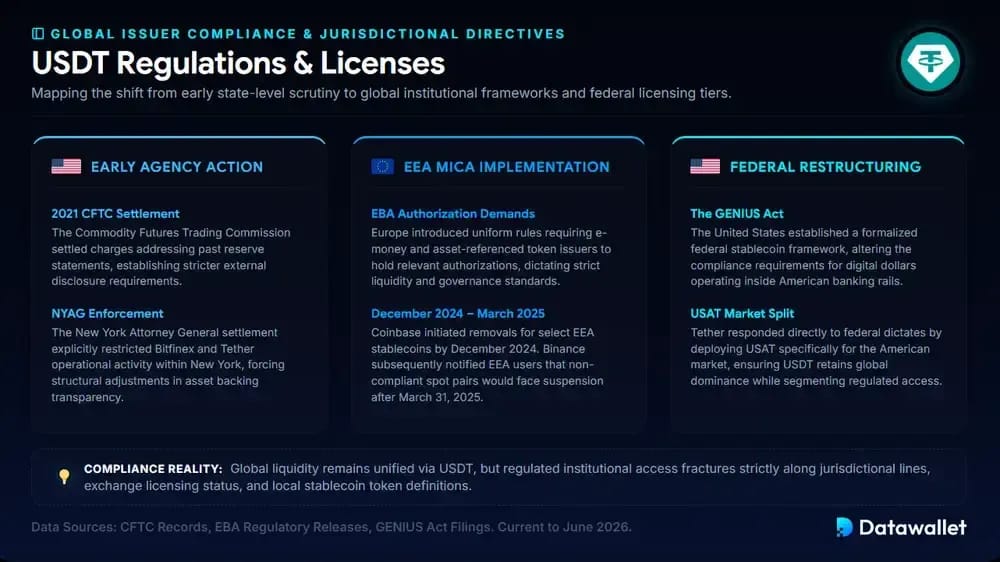
Die regulatorische Vorgeschichte von Tether beginnt vor MiCA. Im Jahr 2021 legte die CFTC Vorwürfe wegen früherer Angaben zu den Reserven per Vergleich bei, während der Vergleich mit der Generalstaatsanwaltschaft von New York die Aktivitäten von Bitfinex und Tether in New York einschränkte. Diese Fälle prägten die spätere Prüfung von Offenlegungen und der Qualität der Deckung.
Europa wurde zum großen Wendepunkt. MiCA schuf einheitliche Regeln für Kryptowerte, einschließlich E-Geld-Token und vermögenswertreferenzierter Token. Die EBA verlangt von Emittenten dieser Token eine entsprechende Zulassung sowie Standards für Liquidität, Reserven, Governance und Offenlegung.
Die praktische Folge bei USDT war das Delisting. Coinbase handelte bei bestimmten EWR-Stablecoins als Erstes, und zwar bis Dezember 2024. Binance teilte EWR-Nutzern anschließend mit, dass Stablecoin-Spot-Paare, die nicht MiCA-konform sind, darunter USDT, nach dem 31. März 2025 ausgesetzt würden, während Bestände und Auszahlungen weiterhin möglich blieben.
Die USA gingen anders vor. Der GENIUS Act schuf einen bundesweiten Rahmen für Stablecoins, und Tether reagierte mit USAT für den amerikanischen Markt. USDT bleibt weltweit dominant, doch der regulierte Zugang hängt zunehmend von der Rechtsordnung, vom Status der Börse und davon ab, ob der Token den lokalen Lizenzvorschriften für Stablecoins entspricht.
Risiken beim Farmen von Rendite mit Tether USDT
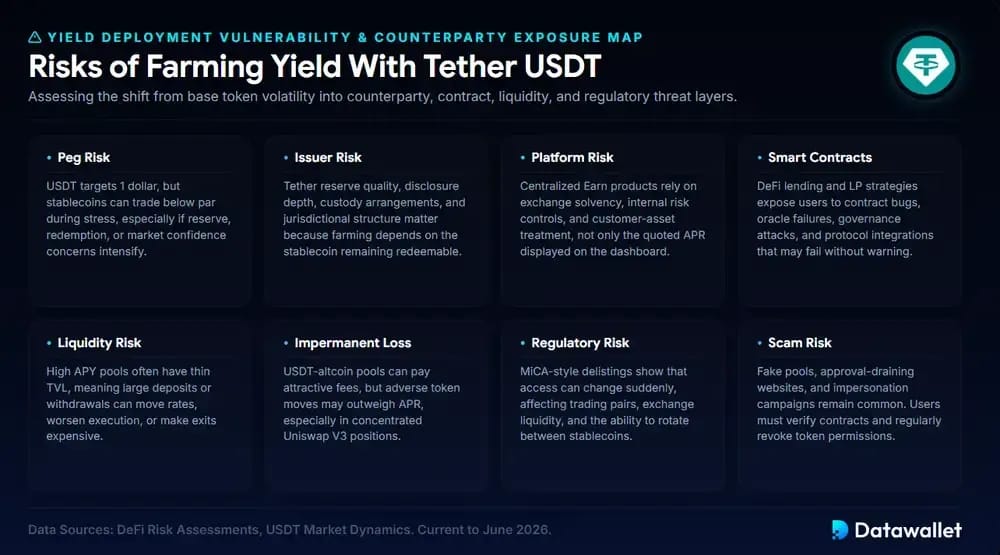
USDT-yield kann sicherer wirken als volatiles Krypto-Farming, doch das Risiko verlagert sich auf Gegenparteien, Verträge, Liquidität, Regulierung und Produktgestaltung, anstatt zu verschwinden.
Wichtige Risiken, die Sie vor dem Farming von USDT prüfen sollten:
- Peg-Risiko: USDT zielt auf einen Dollar ab, doch Stablecoins können in Stressphasen unter ihren Nennwert fallen, besonders wenn Bedenken zu Reserven, Rücknahme oder Marktvertrauen zunehmen.
- Emittentenrisiko: Die Qualität der Tether-Reserven, die Offenlegungstiefe, die Verwahrung und die rechtliche Struktur sind wichtig, weil yield Farming weiterhin davon abhängt, dass der zugrunde liegende Stablecoin einlösbar bleibt.
- Plattformrisiko: Zentralisierte Earn-Produkte hängen von der Zahlungsfähigkeit der Börse, den internen Risikokontrollen und dem Umgang mit Kundenvermögen ab, nicht nur vom angezeigten APR im Dashboard.
- Smart Contracts: DeFi-Lending- und LP-Strategien setzen Nutzer Fehlern in Smart Contracts, Oracle-Ausfällen, Governance-Angriffen und Protokollintegrationen aus, die ohne Vorwarnung scheitern können.
- Liquiditätsrisiko: Pools mit hohem APY haben oft einen geringen TVL, sodass große Einzahlungen oder Auszahlungen die Zinssätze verschieben, die Ausführung verschlechtern oder Ausstiege teuer machen können.
- Impermanent Loss: USDT-Altcoin-Pools können attraktive Gebühren zahlen, doch ungünstige Token-Bewegungen können den APR übersteigen, besonders bei konzentrierten Uniswap-V3-Positionen.
- Regulatorisches Risiko: Delistings im Stil von MiCA zeigen, dass sich der Zugang plötzlich ändern kann, mit Folgen für Handelspaare, die Liquidität der Börse und die Möglichkeit, zwischen Stablecoins zu wechseln.
- Betrugsrisiko: Gefälschte Pools, Websites zum Abgreifen von Freigaben und Identitätsbetrugskampagnen bleiben verbreitet. Nutzer sollten daher Verträge prüfen und regelmäßig Token-Berechtigungen widerrufen.
Fazit
USDT-Rendite ist am nützlichsten, wenn man sie als Instrument der Liquiditätsverwaltung betrachtet und nicht als garantierte Einkommensquelle. Flexibles Earn eignet sich für ungenutzte Guthaben, während feste, beworbene und strukturierte Produkte mehr Aufmerksamkeit erfordern.
Welche Plattform die beste ist, hängt davon ab, wie oft Sie Gelder umschichten. Bybit und MEXC begünstigen Kampagnenjäger, Binance und Bitget eignen sich für konservative Nutzer, während Gate und KuCoin ein breiteres Produktangebot bieten.
Vergleichen Sie vor dem Abonnieren APR-Obergrenzen, Rückgabefristen, regionalen Zugang und ob die Rendite aus Lending oder strukturierten Auszahlungen stammt. Kleine Unterschiede zählen, wenn sich Stablecoin-Erträge bei führenden Plattformen in volatilen Marktphasen täglich ändern.
Unsere Methodik
Rankings zur USDT-Rendite können irreführend sein, wenn jeder APR als dasselbe Produkt behandelt wird. Wir haben jede Börse und jede DeFi-Option als vollständigen Rendite-Stack geprüft und dabei liquide Sparanlagen von festen Laufzeiten, Aktionen und strukturierten Strategien getrennt.
Unser Bewertungsrahmen konzentrierte sich auf praktische Wiederholbarkeit, nicht nur auf die größte Zahl auf einer Produktseite:
- APR-Qualität: Wir haben die angezeigten USDT-APR-Spannen verglichen und Sätze abgewertet, die begrenzt, nur für Neukunden, zeitlich befristet oder an komplexe Abwicklungsbedingungen geknüpft waren.
- Produkttiefe: Wir haben Plattformen bevorzugt, die mehrere USDT-Möglichkeiten bieten, darunter flexible Sparprodukte, Festlaufzeiten, VIP-Stufen, Lending-Märkte und klar gekennzeichnete strukturierte Produkte.
- Liquidität: Wir haben geprüft, ob Nutzer täglich zurückgeben können, bis zur Fälligkeit warten müssen oder strategiespezifischen Abwicklungsregeln unterliegen, bevor sie wieder auf ihre Mittel zugreifen können.
- Zugangsregeln: Wir haben regionale Beschränkungen, KYC-Anforderungen, Zuteilungsobergrenzen und die Frage berücksichtigt, ob ein yield-Produkt allgemein verfügbar oder auf bestimmte Nutzer beschränkt war.
- Risikoprofil: Wir haben einfache Earn- und Lending-Produkte von Pools getrennt, die impermanenten Verlust, Smart-Contract-Risiken, Gegenparteirisiken oder eine Abhängigkeit vom Altcoin-Preis aufweisen.
- Datenquellen: Wir haben offizielle Plattformseiten, die Transparenzseite von Tether, die Stablecoin-Renditen von DefiLlama und den MiCA-Überblick der ESMA gegengeprüft.
- Endgültiges Ranking: Wir haben realistischen Zugang, Produkttransparenz und wiederholbare Rendite höher gewichtet als einmalige Aktionen, sodass ein niedrigerer APR mit klareren Bedingungen vor einem höheren, aber weniger nachhaltigen Angebot liegen kann.