Real-World-Asset-Projekte vergleichen
1. Ondo
Ondo Finance belegt den ersten Platz bei der Breite der live verfügbaren Produkte. Das Unternehmen ist zum größten Emittenten sowohl bei tokenisierten US-Staatsanleihen als auch bei tokenisierten Aktien geworden, während OUSG und USDY zusammen rund 2 Milliarden Dollar halten. Diese Produkte bieten globalen Anlegern ein durchgehendes Engagement in den Renditen kurzfristiger Staatsschulden.
Ondo Stocks wurde zur größeren Geschichte des Jahres 2026. Die Plattform überschritt 1 Milliarde Dollar an gebundenem Wert innerhalb von acht Monaten nach dem Start und listet jetzt mehr als 450 tokenisierte US-Aktien und ETFs auf Ethereum, Solana und BNB Chain. Diese Größe verschafft Ondo den Großteil des Marktes für tokenisierte Aktien.
Weitere Meilensteine sind die Ausführungsebene Ondo Network, die FINRA-Freigabe für den Broker-Dealer Oasis Pro und tokenisierte Portfolios auf Basis von BlackRock-Modellstrategien. Unsere vollständige Ondo Finance Analyse erklärt, wie die einzelnen Produkte funktionieren.
Vorteile
- Größter Anbieter sowohl von tokenisierten Staatsanleihen als auch von tokenisierten Aktien.
- Tokenisierte Aktien bilden die Gesamtrendite ab, einschließlich Dividendenzahlungen.
- Die SEC hat ihre Untersuchung gegen Ondo ohne Anklage eingestellt.
Nachteile
- Die meisten Produkte bleiben für Privatanleger in den USA nicht verfügbar.
- Nach einem Streit um die Kontrolle über das Unternehmen herrschte Unsicherheit in der Unternehmensführung.
- Das primäre Minting erfordert eine Akkreditierung und hohe Mindestbeträge.
2. Robinhood
Robinhood Chain belegt den zweiten Platz, weil sie eine öffentliche RWA-Blockchain mit einem großen bestehenden Vertriebsnetz für Privatkunden verbindet. Ihr auf Arbitrum basierendes Ethereum-Layer 2 ging am 1. Juli 2026 ins öffentliche Mainnet. Neue Aktien-Token stehen berechtigten Robinhood-Wallet-Nutzern in mehr als 120 Ländern zur Verfügung und unterstützen den 24/7-Onchain-Handel, vorbehaltlich lokaler Einschränkungen.
Robinhood hatte im Juni 2025 bereits mehr als 200 US-Aktien- und ETF-Token für europäische Kunden eingeführt und seinen Katalog der Classic Stock Token bis zum vierten Quartal auf rund 2.000 erweitert. Die neueren Robinhood Chain Stock Token sind tokenisierte ERC-20-Schuldverschreibungen, die wirtschaftliches Engagement in zugrunde liegenden Aktien oder ETFs bieten, ohne rechtliche oder wirtschaftliche Rechte an diesen Wertpapieren zu gewähren.
Die Verbreitung auf der neuen Chain hat sich schnell entwickelt. Bis zum 4. September unterstützte Robinhood Chain mehr als 190 Aktien-Token und 149,4 Millionen Dollar an tokenisiertem Wert. Aktuelle DeFiLlama-Daten beziffern das aktive RWA AUM auf rund 295 Millionen Dollar und den DeFi TVL auf über 1 Milliarde Dollar. Uniswap, Alchemy, BitGo und Chainlink gehören zu den Infrastruktur- und Liquiditätsintegrationen rund um das Netzwerk.
Vorteile
- Öffentliche RWA-Chain verbindet tokenisierte Aktien mit dem Vertrieb über Robinhood.
- Stock Token nutzen die Standardinfrastruktur von ERC-20 und Onchain-Preisfeeds.
- Mainnet unterstützt Handel, Lending, Kreditaufnahme und Selbstverwahrung-Workflows.
Nachteile
- Stock Token sind für US-Personen nicht verfügbar und anderswo eingeschränkt.
- Inhaber erhalten keine Eigentumsrechte an den zugrunde liegenden Wertpapieren.
- Das öffentliche Mainnet ist erst seit Juli 2026 in Betrieb.
3. Canton
Canton Network liegt bei der institutionellen Nutzung auf Platz drei, nicht bei der Verbreitung im Privatkundenbereich. Digital Asset und eine Gruppe großer Marktteilnehmer kündigten Canton im Mai 2023 an. Der Global Synchronizer und der native Canton Coin, kurz CC, gingen am 1. Juli 2024 live und schufen eine datenschutzfähige Interoperabilitätsschicht für regulierte Finanzanwendungen.
Das Netzwerk meldet mehr als 6 Billionen Dollar an tokenisierten realen Vermögenswerten, über 300 Milliarden Dollar an täglichen Repo-Geschäften mit US-Staatsanleihen und mehr als 700 angeschlossene Unternehmen. Canton ermöglicht es regulierten Anwendungen, Transaktionen zu synchronisieren und dabei sensible Daten privat zu halten, eine Struktur für Kapitalmärkte, in denen standardmäßig öffentliche Ledger schwer nutzbar sein können.
Institutionelle Arbeitsabläufe gingen 2026 über Pilotprojekte hinaus. DTCC nutzte Canton produktiv neben seinem privaten Besu-Netzwerk bei Transaktionen mit tokenisierten Wertpapieren, während Tradeweb mit tokenisiertem Bargeld einen US-Staatsanleihen-Handel in Echtzeit auf Canton abschloss. Im August schlossen Tradeweb, Virtu Financial und M1X Global außerdem ein vollständig onchain abgewickeltes Repo-Geschäft ab, bei dem eine digitale Staatsanleihe als Sicherheit diente.
Vorteile
- Datenschutz und Interoperabilität sind auf regulierte Finanzmärkte ausgelegt.
- DTCC und Tradeweb nutzen Canton in produktiven Tokenisierungs-Workflows.
- Die Netzwerkaktivität umfasst groß angelegte institutionelle Repos und tokenisierte Vermögenswerte.
Nachteile
- Anwendungen werden in Daml geschrieben und nicht als Standard-EVM-Smart-Contracts.
- Ein Großteil der Netzwerkaktivität konzentriert sich auf institutionelle Marktinfrastruktur.
- Canton Coin hat eine kürzere öffentliche Marktgeschichte als etablierte Kryptowerte.
4. Chainlink
Chainlink bildet die verbindende Schicht der Tokenisierung und liefert Preisdaten, Reserveprüfung und cross-chain-Messaging für RWA-Emittenten. CCIP ist zum Standardweg geworden, um tokenisierte Assets zwischen öffentlichen Chains und privaten Blockchain-Umgebungen zu bewegen.
Die institutionelle Integration wurde 2026 vertieft. Die DTCC integrierte Chainlink in ihre Collateral AppChain für das Sicherheitenmanagement rund um die Uhr (24/7). Eine separate Initiative zu Kapitalmaßnahmen mit Swift, Euroclear und UBS erreichte produktionsnahe Tests mit zwei Dutzend großen Finanzunternehmen.
Chainlink bildet außerdem den Anker von Project Pangea, einer grenzüberschreitenden Abwicklungsinitiative mit mehr als 50 Banken, und liefert weiterhin Daten an das Canton Network, das von institutionellen Ledgern genutzt wird. Für viele Allokatoren dient LINK als breites Engagement in der Infrastrukturebene der Tokenisierung statt in einer einzelnen Anlagekategorie.
Vorteile
- Proof of Reserve überprüft automatisch die Besicherung tokenisierter Assets.
- CCIP verbindet institutionelle Ledger mit Dutzenden öffentlicher Chains.
- Von DTCC, Swift und Euroclear für Live-Workflows übernommen.
Nachteile
- Die Wertschöpfung für den Token aus Unternehmensgeschäften entwickelt sich relativ langsam.
- Der Betrieb von Node-Infrastruktur erfordert erhebliche LINK-staking-Verpflichtungen.
- Die komplexe Produktpalette führt für Entwickler zu einer steilen Lernkurve.
5. Pendle
Für Rendite-Strategien trennt Pendle verzinsliche Token in Principal- und Rendite-Komponenten, sodass Nutzer festverzinsliche oder gehebelte Positionen rund um tokenisierte Vermögenswerte aufbauen können. Das Protokoll ist zum Standardplatz für die Preisbildung von Stablecoin- und RWA-Renditen im gesamten dezentralen Finanzwesen geworden.
Die Märkte reichen inzwischen weit über kryptonative Sicherheiten hinaus. Tokenisierte Treasury-Produkte und Stablecoins mit Rendite dominieren nun die Einlagen, während Boros den Margin-Handel auf Funding Rates eingeführt hat. Diese Ergänzung erweitert die Einnahmebasis von Pendle über die laufzeitgetriebenen Märkte hinaus, die das frühere Wachstum antrieben.
Rund 40 % der zirkulierenden PENDLE sind im vePENDLE-System gesperrt, was Inhaber an Protokollgebühren und Governance-Anreize bindet. Unser Leitfaden zur Funktionsweise von Pendle Finance behandelt die Mechanik von Principal-Token und Rendite-Token ausführlicher.
Vorteile
- Sichern Sie sich feste Renditen auf tokenisierte Staatsanleihen und Stablecoin-Pools.
- Boros steigert die Einnahmen durch Handel mit der Funding Rate auf Margin-Basis.
- Das Sperren von vePENDLE leitet Protokollgebühren an langfristige Halter weiter.
Nachteile
- Rendite-Token fallen zur Marktfälligkeit auf den Wert null.
- Der TVL schwankt stark, wenn Anreizprogramme enden oder wechseln.
- Gehebelte Looping-Strategien verstärken Verluste, wenn die Spreads negativ werden.
6. Ethena
Die institutionelle Dynamik ist der Hauptgrund für die Platzierung von Ethena an dieser Stelle. USDe, der synthetische Dollar des Anbieters, wuchs zu einem der größten Stablecoins im Umlauf heran, mit einem Angebot von knapp 6 Milliarden Dollar. Die Rendite wird durch deltaneutrale Derivate-Positionen erzielt, die Reserven werden teilweise in tokenisierten Instrumenten gehalten.
USDtb bietet eine direktere RWA-Anbindung, da es vorwiegend durch den BUIDL-Fonds von BlackRock gedeckt ist. Im Juni 2026 integrierte BlackRock USDe in seine Risikoplattform Aladdin und startete gemeinsam mit Securitize eine BUIDL-Liquiditätsfazilität über 100 Millionen Dollar.
Janus Henderson hat eine strategische ENA-Investition getätigt, Coinbase Ventures hat erstmals eine Beteiligung übernommen, und Kraken verwahrt nun USDe-Reserven. Mehr zu Struktur und Abwägungen finden Sie in unserer Erklärung, was Ethena ist, und in unserem Leitfaden zu den sichersten Stablecoins.
Vorteile
- Die Reserven von USDtb liegen hauptsächlich im tokenisierten BUIDL-Fonds von BlackRock.
- Gestaktes USDe schüttet Rendite ohne traditionelle Bankvermittler aus.
- Tiefe Integrationen mit Aave, Pendle und großen Börsen.
Nachteile
- Renditen schrumpfen oder werden negativ, wenn Funding Rates ins Negative drehen.
- Das synthetische Design birgt Risiken aus Derivaten und dem Gegenparteirisiko der Börse.
- Die Stabilität der Kopplung hängt davon ab, dass die Absicherungen in Marktstressphasen funktionieren.
7. Maple
Maple Finance betreibt das größte Onchain-Lending-Geschäft und wird hier wegen des Engagements im institutionellen Kreditgeschäft aufgeführt. Bis September 2026 meldete das Unternehmen 4,8 Milliarden Dollar an verwalteten Vermögenswerten und 7,4 Milliarden Dollar an Kreditvergaben seit Jahresbeginn. Das neu aufgebaute Risikorahmenwerk verlangt nun, dass jeder Kredit übersichert ist.
Privatanleger erreichen diese Kreditmaschine über syrupUSDC und syrupUSDT, liquide Token, die institutionelle Lending-Renditen an Einleger weitergeben. Das neuere Produkt syrupUSDG wurde auf die Robinhood Chain ausgeweitet und verschafft Maple Vertrieb in einem schnell wachsenden, verbraucherorientierten Krypto-Ökosystem.
Der SYRUP-Token ersetzte den alten MPL und erhält über Rückkäufe und den strategischen Fonds 25 % der Protokolleinnahmen. Unsere Übersicht der besten Stablecoin-Zinssätze zeigt vergleichbare Möglichkeiten, Rendite auf Guthaben in Dollar zu erzielen.
Vorteile
- Jeder Kredit ist überbesichert und wird transparent on-chain abgebildet.
- Syrup-Token machen institutionelle Kreditrenditen für jedermann zugänglich.
- Protokolleinnahmen finanzieren wiederkehrende SYRUP-Rückkäufe nach Governance-Regeln.
Nachteile
- Kreditentscheidungen beruhen weiterhin auf off-chain Underwriting-Teams.
- Auszahlungen können in Phasen hoher Kreditauslastung in eine Warteschlange geraten.
- Frühere Kreditverluste zeigen, dass Zahlungsausfälle von Kreditnehmern ein reales Risiko bleiben.
Was sind Real World Assets (RWA)?
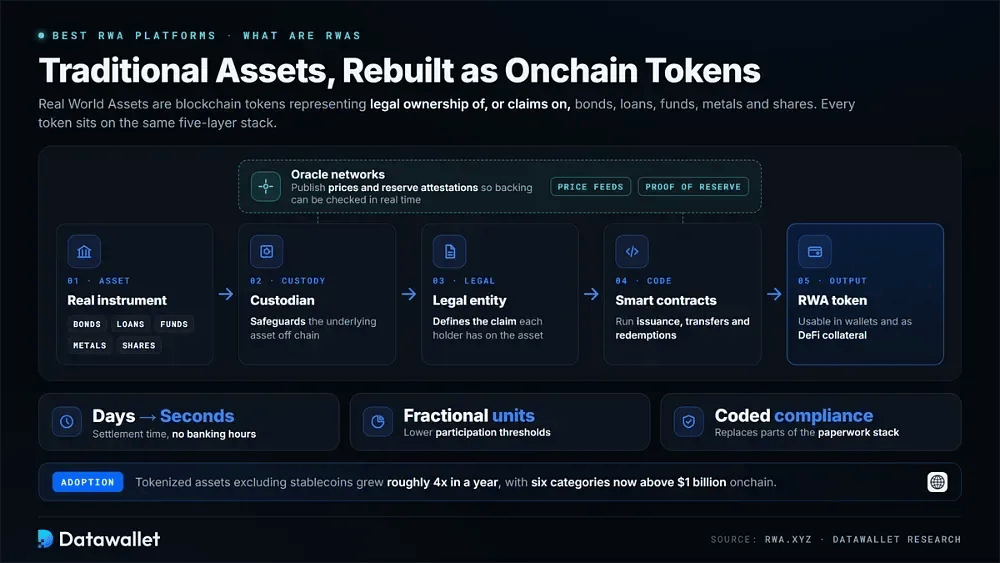
Real World Assets sind Blockchain-Token, die das rechtliche Eigentum an Instrumenten außerhalb von Krypto oder Ansprüche darauf abbilden. Anleihen, Kredite, Fonds, Metalle und Aktien fallen alle in diese Kategorie. Werden diese Ansprüche on-chain abgebildet, können sich Märkte öffnen, die zuvor durch Broker, Bankzeiten oder geografischen Zugang eingeschränkt waren.
Eine typische RWA-Struktur sieht eine Verwahrstelle vor, die den zugrunde liegenden Vermögenswert sichert, sowie eine juristische Person, die den Anspruch des Inhabers definiert. Smart Contracts steuern Ausgabe, Übertragungen und Rücknahmen. Oracle-Netzwerke können dann Preise und Reservenachweise veröffentlichen, sodass die Deckung in Echtzeit überprüft werden kann.
Das wirtschaftliche Argument beruht auf Effizienz. Eine Abwicklung, die früher Tage dauerte, kann in Sekunden abgeschlossen sein, Bruchteile von Einheiten senken die Teilnahmeschwellen, und programmierbare Compliance kann Teile des manuellen Papierkrams ersetzen. Ein regulierter Fondsanteil kann daher als DeFi-Sicherheit dienen, ohne zu einem separaten Instrument zu werden.
Die Adoptionsdaten spiegeln diese Entwicklung wider. Die Daten von rwa.xyz zeigen, dass sich tokenisierte Vermögenswerte ohne Stablecoins im vergangenen Jahr etwa vervierfacht haben, wobei sechs einzelne Kategorien onchain inzwischen über 1 Milliarde Dollar liegen. Unsere Seite mit Tokenisierungsstatistiken verfolgt diese Zahlen, während sich der Markt verändert.
Arten von Real-World-Asset-Projekten
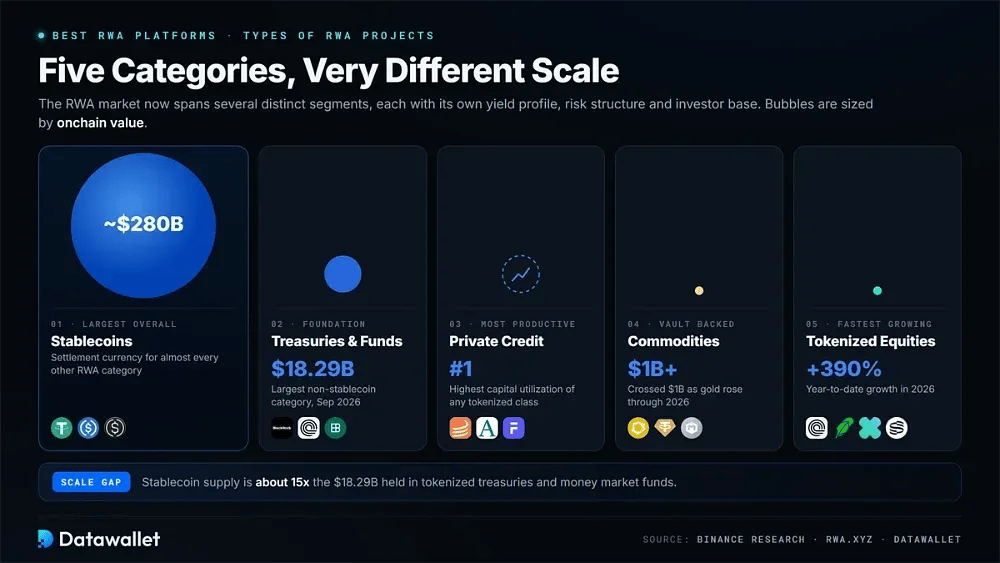
Der RWA-Markt umfasst inzwischen mehrere unterschiedliche Kategorien statt eines dominierenden Produkts. Jedes Segment bringt ein anderes Rendite-Profil, eine andere Risikostruktur und eine typische Anlegerbasis mit sich.
1. Tokenisierte Staatsanleihen und Fonds
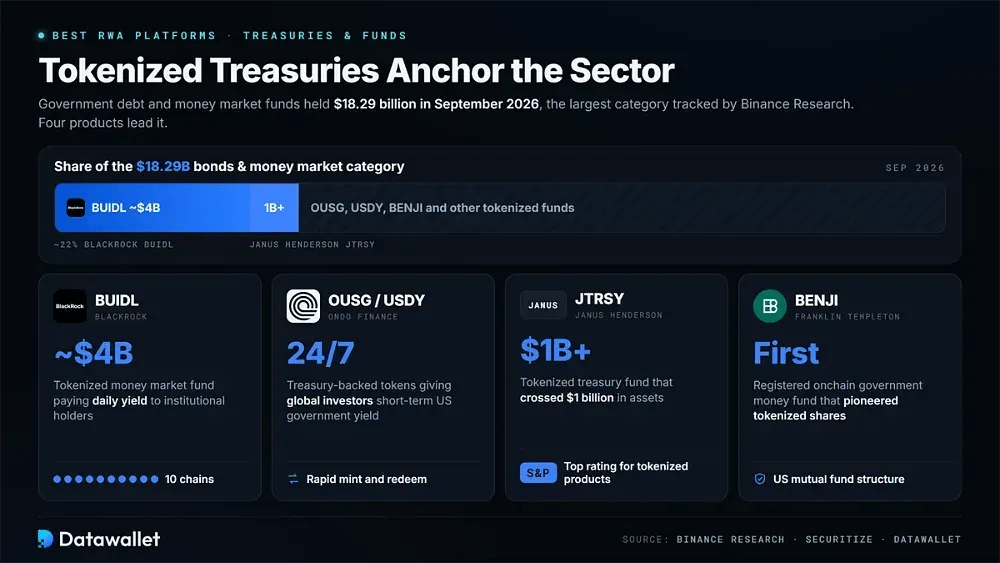
Staatsanleihen und Geldmarktfonds bleiben das Fundament des Sektors. Anleihen und Geldmarktprodukte beliefen sich im September 2026 auf rund 18,29 Milliarden Dollar und sind damit die größte von Binance Research erfasste Kategorie.
Zu den führenden Produkten dieser Kategorie gehören:
- BlackRock BUIDL: Ein tokenisierter Geldmarktfonds mit rund 4 Milliarden Dollar, der täglich Rendite an institutionelle Inhaber über zehn Blockchain-Netzwerke ausschüttet.
- Ondo OUSG/USDY: Durch US-Staatsanleihen gedeckte Token, die globalen Anlegern fortlaufenden Zugang zu kurzfristigen Renditen von US-Staatsanleihen mit schneller Ausgabe und Rücknahme bieten.
- Janus Henderson JTRSY: Ein tokenisierter Staatsanleihenfonds, der 1 Milliarde Dollar überschritten hat und die höchste S&P-Bewertung für tokenisierte Produkte trägt.
- Franklin Templeton BENJI: Ein registrierter Onchain-Staatsanleihen-Geldmarktfonds, der tokenisierte Anteile innerhalb einer in den USA regulierten Investmentfondsstruktur eingeführt hat.
2. Stablecoins
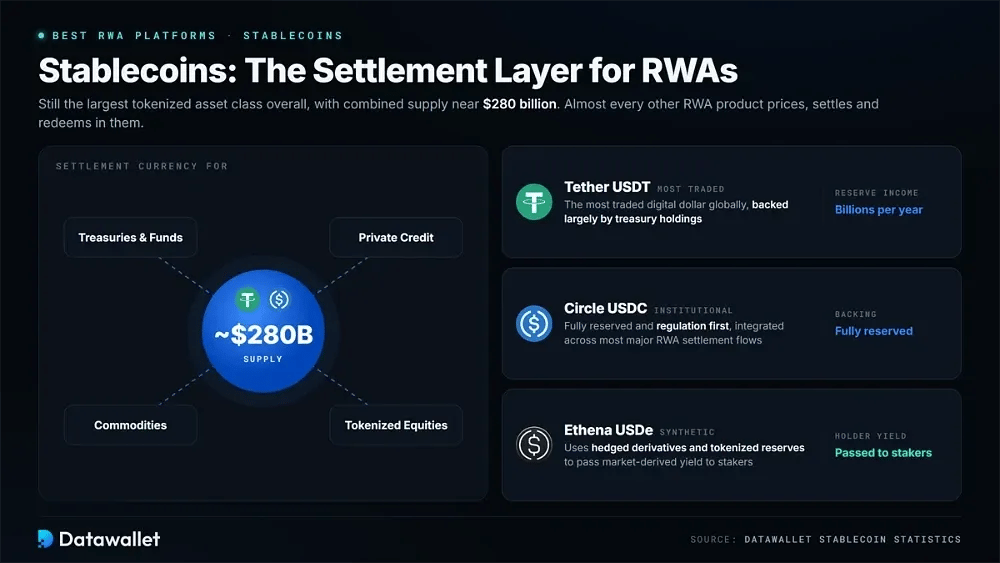
Stablecoins sind insgesamt weiterhin die größte Klasse tokenisierter Vermögenswerte. Das gesamte Angebot liegt bei rund 280 Milliarden Dollar, und diese Assets dienen als Abwicklungswährung für fast jede andere RWA-Produktkategorie.
Die wichtigsten Emittenten in diesem Segment sind:
- Tether USDT: Der weltweit meistgehandelte digitale Dollar, überwiegend durch Staatsanleihen gedeckt und mit jährlichen Reserveerträgen in Milliardenhöhe.
- Circle USDC: Ein vollständig besicherter, regulierungsorientierter Stablecoin, der von Institutionen bevorzugt und in die meisten großen RWA-Abwicklungsabläufe weltweit integriert wird.
- Ethena USDe: Ein synthetischer Dollar, der abgesicherte Derivate und tokenisierte Reserven nutzt, um marktbasierte Rendite direkt an Staker weiterzugeben.
Unser Stablecoin-Statistik-Dashboard schlüsselt Angebot, Chains und Marktanteile der Emittenten detaillierter auf.
3. Private Credit
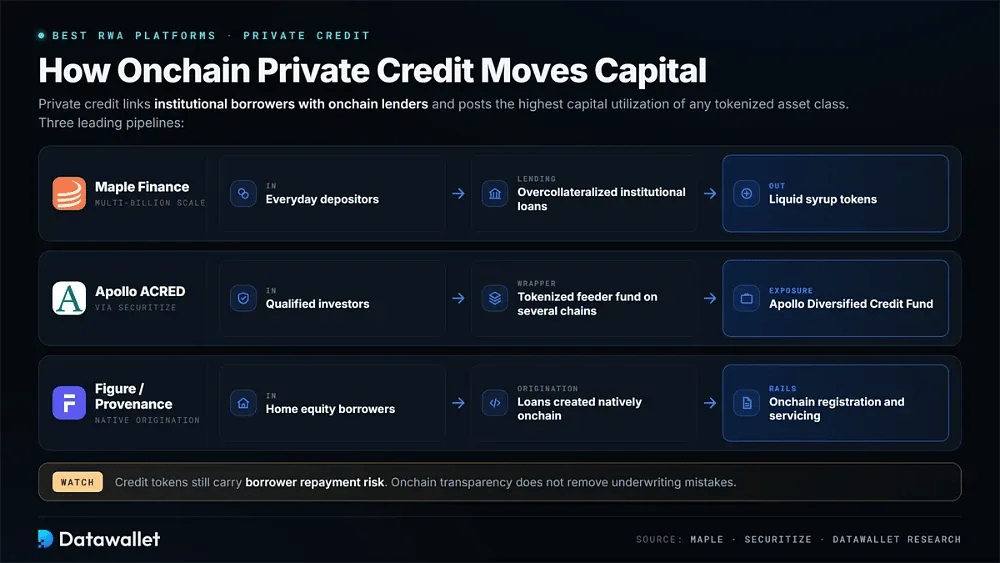
Private Credit hat sich zu einem der produktivsten RWA-Segmente entwickelt. Es verbindet institutionelle Kreditnehmer mit Onchain-Kreditgebern und verzeichnet die höchsten Kapitalauslastungsraten aller tokenisierten Anlageklassen.
Empfohlene Plattformen für Kredit-Exposure sind:
- Maple Finance: Betreibt überbesichertes institutionelles Lending im Milliardenmaßstab und verpackt Kreditrenditen für Privatanleger in liquide Syrup-Token.
- Apollo ACRED: Ein tokenisierter Feeder-Fonds, der qualifizierten Anlegern Onchain-Zugang zum Apollo Diversified Credit Fund über mehrere Blockchain-Netzwerke bietet.
- Figure/Provenance: Vergibt Immobilienkredite nativ onchain und wickelt über Blockchain-basierte Registrierungs- und Servicing-Infrastruktur Verbraucherkredite in Milliardenhöhe ab.
4. Rohstoffe
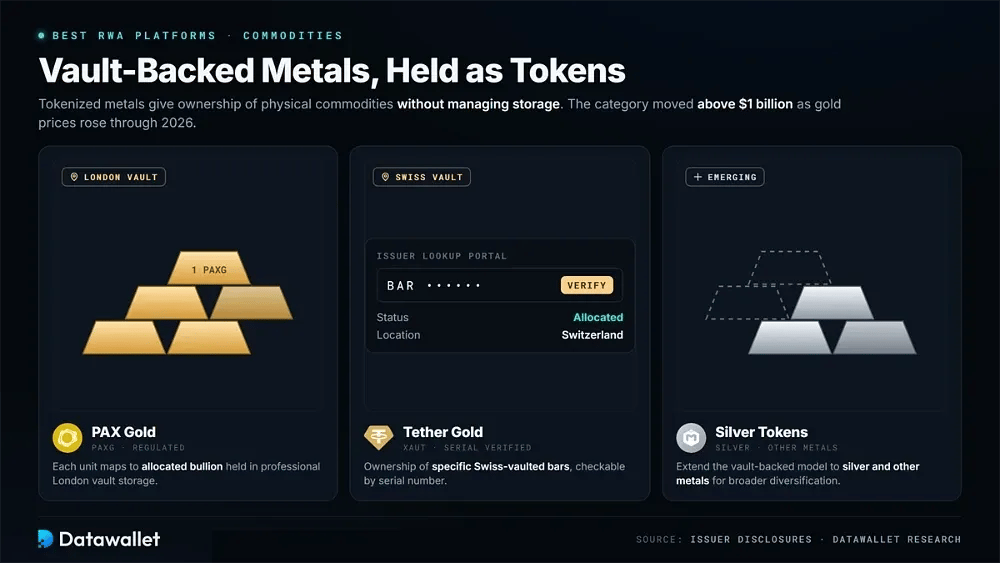
Tokenisierte Metalle bieten durch Tresore gedecktes Eigentum an physischen Rohstoffen, ohne dass Anleger die Lagerung selbst organisieren müssen. Die Kategorie stieg über 1 Milliarde Dollar, als die Goldpreise im Verlauf des Jahres 2026 anzogen.
Wichtige Anbieter bei tokenisierten Rohstoffen sind:
- PAX Gold: Ein regulierter Gold-Token, bei dem jede Einheit einem zugeordneten Goldbarren entspricht, der in professioneller Tresorlagerung in London verwahrt wird.
- Tether Gold: Steht für das Eigentum an bestimmten, in der Schweiz eingelagerten Goldbarren, die sich über das Abfrageportal des Emittenten anhand der Seriennummer überprüfen lassen.
- Silber-Token: Neue Produkte, die das durch Tresore gedeckte Modell auf Silber und andere Metalle ausweiten, um eine breitere Rohstoffdiversifikation zu ermöglichen.
Vergleichen Sie die führenden Optionen in unseren Leitfäden zu den besten goldgedeckten Kryptowährungen und den besten tokenisierten Silber-Assets.
5. Tokenisierte Aktien
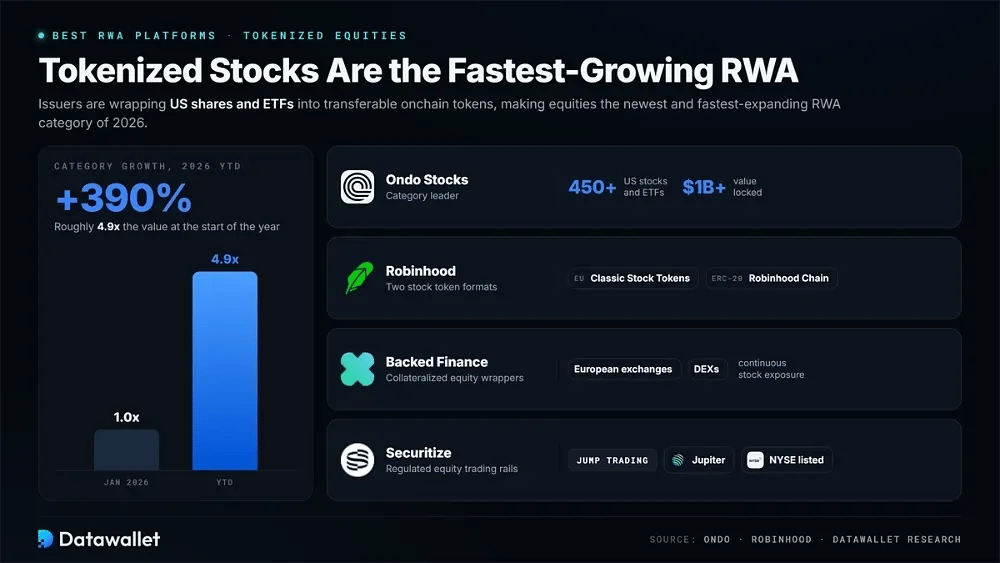
Aktien sind die neueste und am schnellsten wachsende RWA-Kategorie. Seit Jahresbeginn 2026 sind sie um etwa 390 % gewachsen, da Emittenten US-Aktien und ETFs in übertragbare Onchain-Token verpackt haben.
Wichtige Akteure der Aktien-Tokenisierung sind:
- Ondo Stocks: Der Marktführer der Kategorie mit über 450 tokenisierten US-Aktien und ETFs und mehr als 1 Milliarde Dollar an gebundenem Wert.
- Robinhood Stock Tokens: Bieten tokenisierte Beteiligungen an US-Aktien über Classic Stock Tokens in Europa und kombinierbare ERC-20 Stock Tokens auf Robinhood Chain.
- Backed Finance: Emittiert besicherte Aktien-Wrapper, die an europäischen Handelsplätzen und dezentralen Börsen für kontinuierliches Aktien-Exposure genutzt werden.
- Securitize: Aufbau einer regulierten Infrastruktur für den Handel mit tokenisierten Aktien mit Jump Trading und Jupiter nach dem eigenen öffentlichen Listing.
Unseren Vergleich der besten Börsen für den Handel mit tokenisierten Aktien finden Sie dort, wo Sie diese Produkte handeln können.
In welche RWA-Projekte investiert BlackRock?
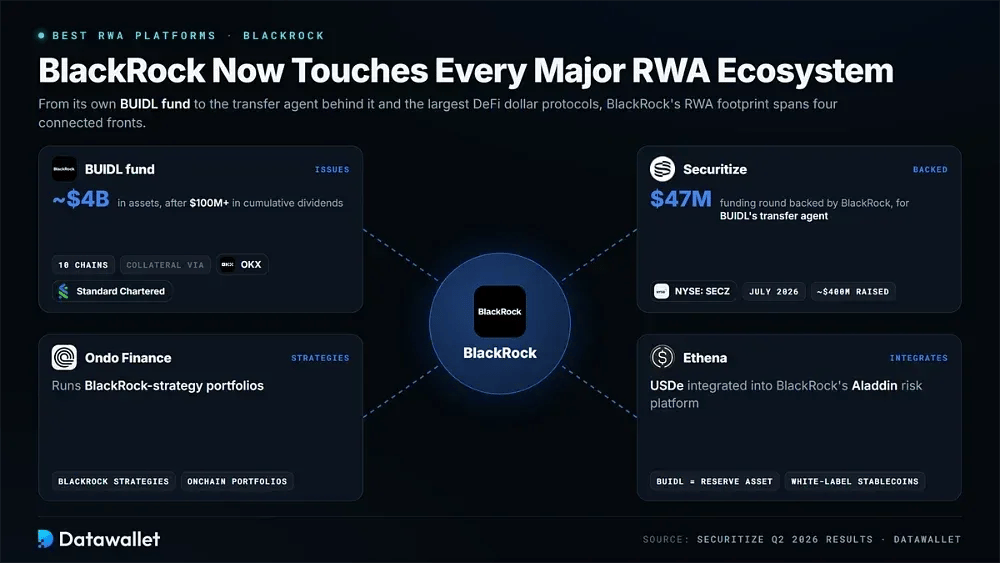
Der BUIDL-Fonds von BlackRock ist laut den Ergebnissen von Securitize für das Q2 2026 auf rund 4 Milliarden Dollar an Vermögen angewachsen, nachdem die kumulierten Dividenden 100 Millionen Dollar überschritten haben. Der Fonds wird über zehn Blockchains abgewickelt und ist über Rahmenwerke mit OKX und Standard Chartered als Handelssicherheit zugelassen.
Securitize, der Transfer Agent, den BlackRock mit einer Finanzierungsrunde über 47 Millionen Dollar unterstützt hat, ging im Juli 2026 unter dem Tickersymbol SECZ an der NYSE an die Börse und nahm rund 400 Millionen Dollar ein. Dieses Listing verschaffte Anlegern am öffentlichen Markt erstmals direkten Aktienzugang zur Tokenisierungsinfrastruktur.
BlackRock hat sein DeFi-Engagement außerdem ausgeweitet, indem es Ethenas USDe in die Risikoplattform Aladdin integrierte und BUIDL zum Reserve-Asset für Ethenas White-Label-Stablecoins machte. Zusammen mit Ondos Portfolios nach BlackRock-Strategie bedeuten diese Beziehungen, dass das Unternehmen inzwischen nahezu jedes große RWA-Ökosystem berührt.
So investieren Sie in RWA-Projekte
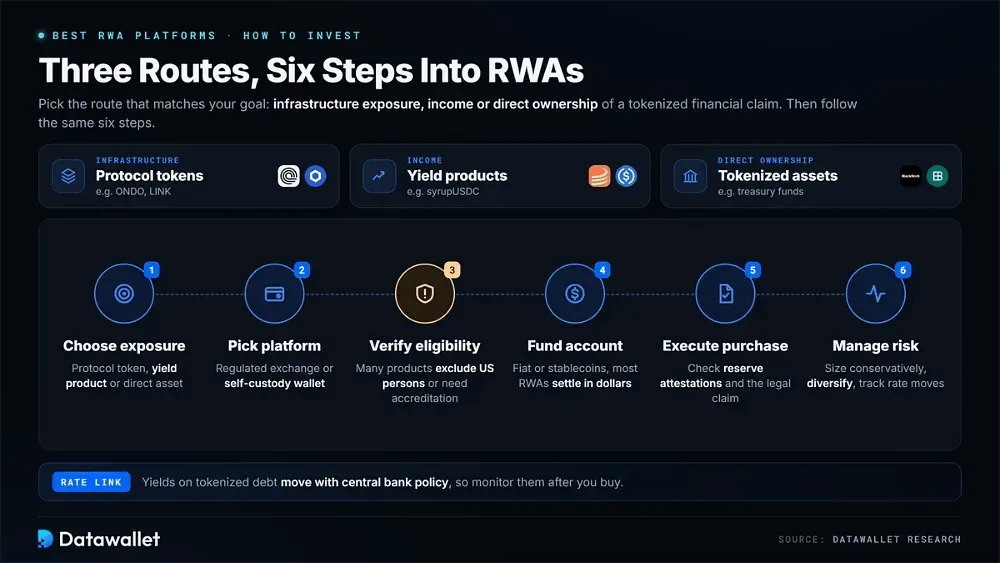
Das Engagement im RWA-Sektor erfolgt in der Regel über einen von drei Wegen: Protokoll-Token, Rendite-Produkte oder die tokenisierten Vermögenswerte selbst. Der richtige Weg hängt davon ab, ob das Ziel Infrastruktur-Exposure, Erträge oder direktes Eigentum an einem tokenisierten Finanzanspruch ist.
Gehen Sie wie folgt vor, um Ihre RWA-Position aufzubauen:
- Exposure wählen: Entscheiden Sie zwischen Protokoll-Token wie ONDO oder LINK, Rendite-Produkten wie syrupUSDC und direkten tokenisierten Vermögenswerten wie Treasury-Fonds.
- Plattform wählen: Eröffnen Sie ein Konto bei einer regulierten Börse mit Listing von RWA-Token oder verbinden Sie eine Selbstverwahrung-Wallet für Onchain-Produkte.
- Berechtigung prüfen: Prüfen Sie regionale Beschränkungen sorgfältig, da viele tokenisierte Treasury- und Aktienprodukte US-Personen ausschließen oder Akkreditierungsprüfungen verlangen.
- Konto aufladen: Zahlen Sie Fiatgeld oder Stablecoins ein und beachten Sie dabei die Abwicklungswährung, da die meisten RWA-Produkte in Dollar bepreist und eingelöst werden.
- Kauf ausführen: Kaufen Sie Ihre gewählten Token, bestätigen Sie Reservenachweise, sofern verfügbar, und prüfen Sie den rechtlichen Anspruch, den jeder Token tatsächlich darstellt.
- Risiko steuern: Wählen Sie Positionsgrößen vorsichtig, streuen Sie über verschiedene Kategorien und beobachten Sie die Renditen, da sich die Zinsen auf tokenisierte Schuldtitel mit der Politik der Zentralbanken bewegen.
Risiken und Herausforderungen für RWAs
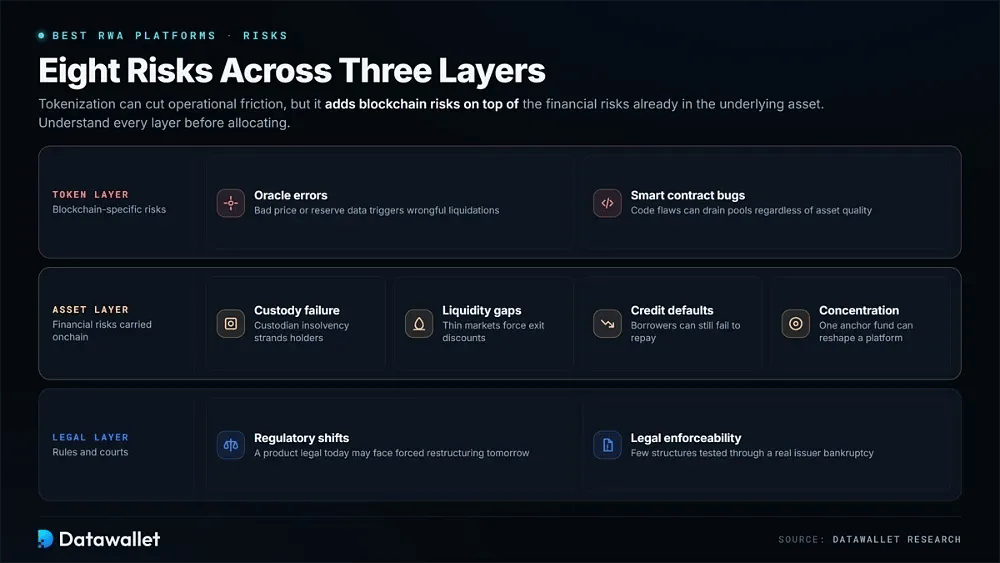
Tokenisierung kann operative Reibungsverluste verringern, bringt aber zusätzlich zu den finanziellen Risiken des zugrunde liegenden Vermögenswerts Blockchain-spezifische Risiken mit sich. Anleger müssen beide Ebenen verstehen, bevor sie Kapital einsetzen.
Wesentliche Risikofaktoren, die Sie berücksichtigen sollten:
- Regulatorische Änderungen: Wertpapierregeln unterscheiden sich je nach Rechtsordnung und entwickeln sich weiter. Ein heute legales Produkt könnte morgen Beschränkungen oder einer erzwungenen Umstrukturierung unterliegen.
- Ausfall der Verwahrung: Token sind nur so solide wie die Verwahrstelle, die den zugrunde liegenden Vermögenswert hält, und eine Insolvenz dort kann Token-Inhaber vollständig im Stich lassen.
- Oracle-Fehler: Fehlerhafte Preis- oder Reservedaten können unberechtigte Liquidationen auslösen oder eine Unterbesicherung verbergen, bis die Verluste für die Teilnehmer unvermeidbar geworden sind.
- Liquiditätslücken: Viele tokenisierte Instrumente werden an Sekundärmärkten nur dünn gehandelt, sodass für den Ausstieg aus größeren Positionen in Stressphasen erhebliche Abschläge in Kauf genommen werden müssen.
- Smart-Contract-Fehler: Schwachstellen im Code können Pools unabhängig von der Qualität der Assets leeren, weshalb Audits durch seriöse Smart-Contract-Prüfunternehmen wichtig sind.
- Kreditausfälle: Private-Credit-Token tragen das Rückzahlungsrisiko der Kreditnehmer, und frühere Zyklen zeigen, dass Onchain-Transparenz altmodische Fehler bei der Kreditprüfung nicht beseitigt.
- Rechtliche Durchsetzbarkeit: Ansprüche von Token-Inhabern müssen vor Gericht in der Praxis Bestand haben, und nur wenige Strukturen wurden bislang in einer tatsächlichen Emittentenpleite getestet.
- Konzentrationsrisiko: Mehrere Plattformen hängen von ein oder zwei Ankerfonds oder Allokatoren ab, sodass eine einzelne Rückgabeentscheidung ihre gesamte Wirtschaftlichkeit verändern kann.
Prognose zur Marktgröße von RWA
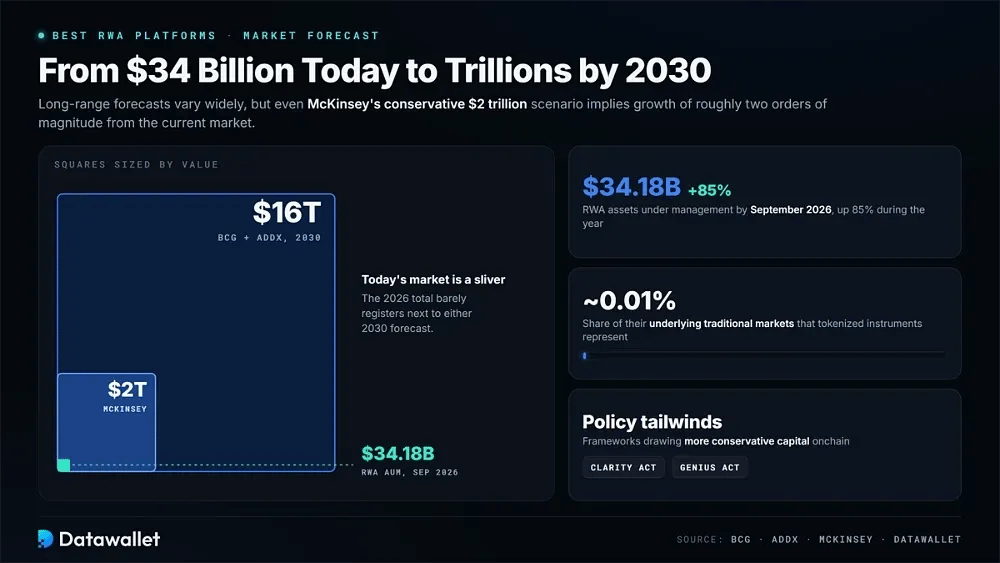
Die langfristigen Prognosen gehen weit auseinander. Die Boston Consulting Group und ADDX schätzen, dass tokenisierte Vermögenswerte bis 2030 16 Billionen Dollar erreichen könnten, während die vorsichtigere Modellierung von McKinsey bei etwa 2 Billionen Dollar liegt. Selbst das niedrigere Szenario würde ein Wachstum um etwa zwei Größenordnungen gegenüber dem aktuellen Markt bedeuten.
Aktuelle Daten geben diesen Prognosen Kontext. Das verwaltete Vermögen (AUM) bei RWA stieg 2026 um 85 % auf 34,18 Milliarden Dollar im September, doch tokenisierte Instrumente machen weiterhin nur etwa 0,01 % der zugrunde liegenden traditionellen Märkte aus. Regulatorische Rahmenwerke wie der CLARITY Act und der GENIUS Act ziehen weiterhin mehr konservatives Kapital onchain.
Fazit
Die Tokenisierung ist von Pilotprojekten in die produktive Finanzwelt vorgerückt. DTCC, BlackRock, Janus Henderson, Robinhood und andere große Finanzunternehmen betreiben oder unterstützen inzwischen Live-Onchain-Produkte. Die Frage ist nicht mehr, ob RWAs skalieren können, sondern welche Infrastruktur den Fluss über Emission, Vertrieb, Abwicklung, Daten und Liquidität hinweg erfasst.
Die sieben Projekte in diesem Ranking haben jeweils eine vertretbare Position in diesem Stack. Ondo konzentriert sich auf tokenisierte Wertpapiere, Robinhood auf den globalen Endkundenvertrieb, Canton auf institutionelle Abwicklung, Chainlink auf Daten und Interoperabilität, Pendle auf Rendite-Märkte, Ethena auf synthetische Dollar und Maple auf Kredite. Diese Funktionen erfordern eigene Infrastruktur, und eine Diversifizierung über die Ebenen hinweg ist weiterhin besser, als sich auf ein einzelnes Projekt zu verlassen.
Anleger sollten die Akzeptanz einer Plattform dennoch vom Wertzuwachs des Tokens trennen. Ertragsmechanik, regionale Zugangsregeln, Rechtsstruktur und regulatorische Entwicklungen verdienen genaue Beachtung, denn diese Details unterscheiden dauerhafte RWA-Investments von kurzlebigen Narrativ-Trades.