Was ist Ondo Finance?
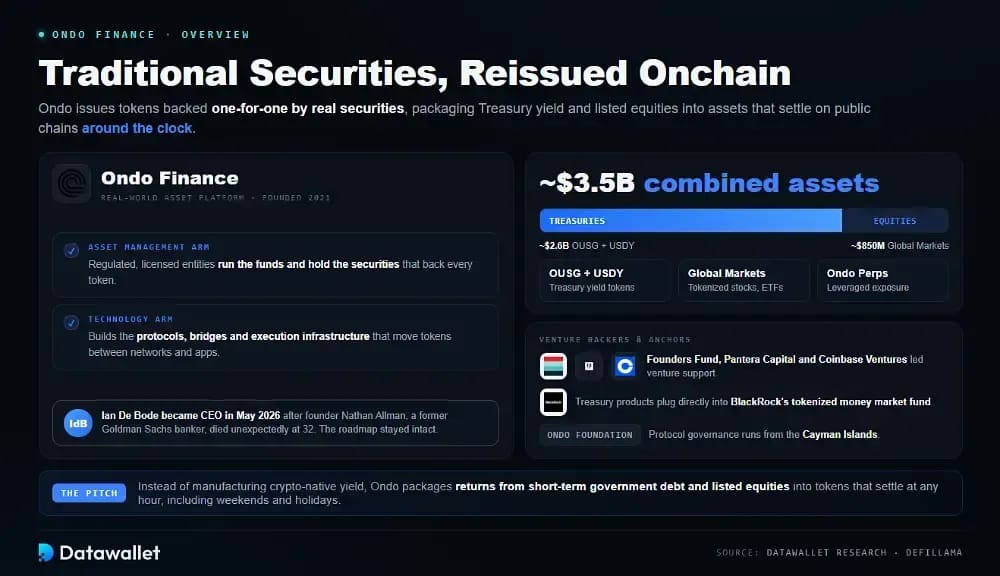
Ondo Finance ist eine Plattform für reale Vermögenswerte, die Blockchain-Token ausgibt, die eins zu eins durch traditionelle Wertpapiere gedeckt sind. Statt krypto-native Rendite zu erzeugen, bündelt sie Erträge aus kurzfristigen Staatsanleihen und börsennotierten Aktien in Token, die zu jeder Tageszeit auf öffentlichen Chains abgewickelt werden, auch an Wochenenden und Feiertagen.
Das Geschäft teilt sich in zwei Hälften, die selten unter einem Dach zu finden sind. Ein regulierter Vermögensverwaltungszweig betreibt die Fonds und hält die Wertpapiere über lizenzierte Gesellschaften, während ein Technologiezweig die Protokolle, Bridges und Ausführungsinfrastruktur entwickelt, die diese Token zwischen Netzwerken und Anwendungen bewegen.
Drei Produktlinien tragen 2026 das Gewicht. OUSG und USDY liefern Rendite auf US-Staatsanleihen, Ondo Global Markets listet tokenisierte Aktien und ETFs, und Ondo Perps ergänzt gehebelte Positionen. Die kombinierten Vermögenswerte lagen bei 3,5 Milliarden Dollar, aufgeteilt in etwa 2,6 Milliarden Dollar in Staatsanleihen gegenüber 850 Millionen Dollar in Aktien.
Im Mai 2026 kam es zu einem abrupten Führungswechsel. Gründer Nathan Allman, ein ehemaliger Banker von Goldman Sachs, der das Unternehmen 2021 gegründet hatte, starb unerwartet im Alter von 32 Jahren. Ian De Bode, zuvor President und Chief Strategy Officer, übernahm mit sofortiger Wirkung die Position des Chief Executive und hat die Roadmap unverändert beibehalten.
Die Geldgeber lesen sich weiterhin wie eine Liste aus der traditionellen Finanzwelt. Die Risikokapitalunterstützung kam von Founders Fund, Pantera Capital und Coinbase Ventures, während die Treasury-Produkte direkt an den tokenisierten Geldmarktfonds von BlackRock angebunden sind und die Ondo Foundation von ihrem Sitz auf den Cayman Islands aus die Protokoll-Governance beaufsichtigt.
Wie funktioniert Ondo Finance?
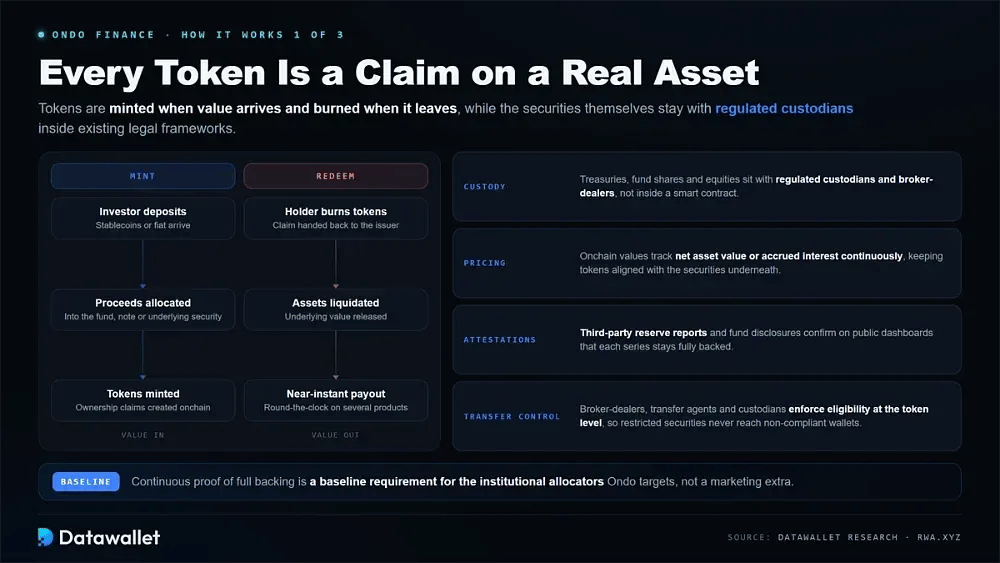
Das Modell ist bewusst einfach. Jeder von Ondo ausgegebene Token stellt einen Anspruch auf einen realen Vermögenswert dar, der off-chain von einer regulierten Verwahrstelle gehalten wird. Er wird geprägt, wenn Wert eingeht, und verbrannt, wenn Wert abfließt, wobei der Preis dem zugrunde liegenden Vermögenswert folgt.
1. Tokenisierung und Deckung
Jedes Produkt bündelt einen Pool regulierter Vermögenswerte und prägt Token, die Eigentumsansprüche daran darstellen. Diese Struktur bindet den Onchain-Token an den Wert der Wertpapiere, die in traditioneller Verwahrung gehalten werden.
So funktioniert das Deckungsmodell bei den Produkten von Ondo:
- Verwahrung: Staatsanleihen, Fondsanteile und Aktien liegen bei regulierten Verwahrstellen und Brokern statt in einem Smart Contract, wodurch die Vermögenswerte innerhalb bestehender rechtlicher Rahmenbedingungen bleiben.
- Minting: Token werden erzeugt, wenn Anleger Stablecoins oder Fiatgeld einzahlen; das Protokoll weist diese Erlöse dann dem jeweiligen Fonds, der Note oder der zugrunde liegenden Wertpapierposition zu.
- Rücknahme: Inhaber vernichten Token, um den zugrunde liegenden Wert zurückzuerhalten. Mehrere Produkte unterstützen inzwischen eine nahezu sofortige Rücknahme rund um die Uhr statt der traditionellen Abwicklungsfristen, die in Geschäftstagen gemessen werden.
- Preisbildung: Onchain-Werte folgen fortlaufend dem Nettoinventarwert oder den aufgelaufenen Zinsen, sodass jeder Token zu jedem Zeitpunkt eng an die zugrunde liegenden Wertpapiere gekoppelt bleibt.
- Bestätigungen: Berichte Dritter zu den Reserven und Fondsangaben belegen auf öffentlichen Dashboards, dass jede Serie vollständig gedeckt bleibt, eine Grundvoraussetzung für die institutionellen Anleger, die Ondo anspricht.
- Transferkontrolle: Broker-Dealer, Transfer Agents und Verwahrstellen setzen Zulassungsregeln auf Token-Ebene durch, sodass beschränkte Wertpapiere niemals Wallets erreichen können, die die zugrunde liegenden Compliance-Prüfungen nicht bestehen.
2. Wie die Rendite die Inhaber erreicht
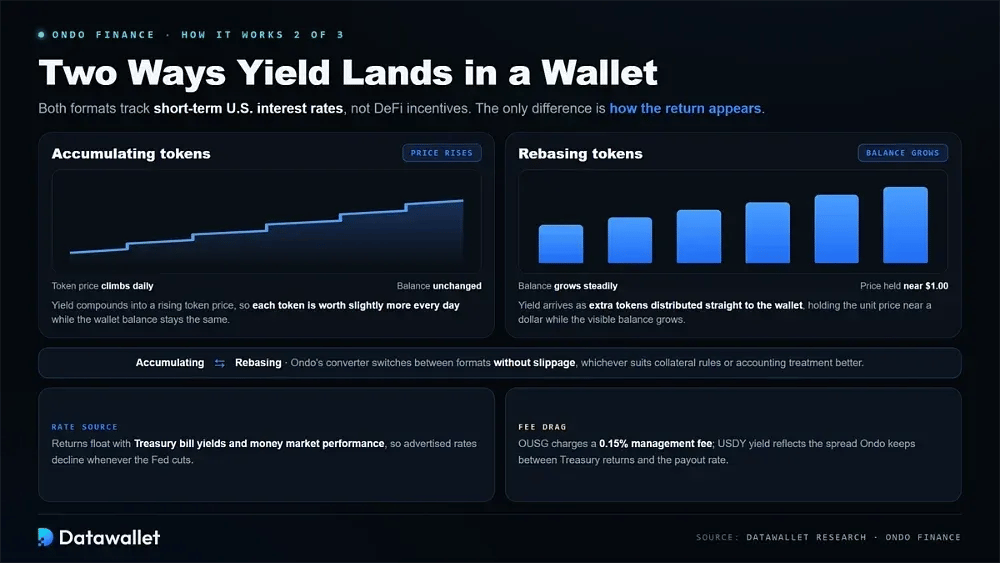
Die Treasury-Produkte von Ondo zahlen Rendite in zwei Formaten aus, und der Unterschied wirkt sich darauf aus, wie Erträge in einer Wallet erscheinen. Beide orientieren sich an kurzfristigen US-Zinsen und nicht an einem DeFi-Anreizprogramm.
So unterscheiden sich die beiden Rendite-Mechanismen in der Praxis:
- Akkumulierende Token: Die Rendite wird in einen steigenden Token-Preis einberechnet, sodass jeder Token täglich etwas mehr wert ist, während der Wallet-Bestand selbst völlig unverändert bleibt.
- Rebasing-Token: Die Rendite kommt als zusätzliche Token, die direkt an das Wallet verteilt werden. Der Stückpreis bleibt nahe einem Dollar, während der sichtbare Kontostand in Ihrem Wallet stetig wächst.
- Umwandlung: Inhaber wechseln über den Konverter von Ondo ohne Slippage zwischen akkumulierenden und Rebasing-Versionen und wählen jeweils das Format, das besser zu ihren Sicherheitenanforderungen oder ihrer internen Buchhaltung passt.
- Zinsquelle: Die Erträge schwanken mit den Renditen von Staatsanleihen (Treasury Bills) und der Wertentwicklung von Geldmarktfonds, sodass die beworbenen Sätze sinken, sobald die Federal Reserve ihren Leitzins senkt.
- Gebührenbelastung: OUSG erhebt eine Verwaltungsgebühr von 0,15 % auf das Fondsvermögen, während die yield von USDY den Spread widerspiegelt, den Ondo zwischen den tatsächlichen Renditen von Staatsanleihen und dem ausgezahlten Satz einbehält.
3. Berechtigung und Zugang
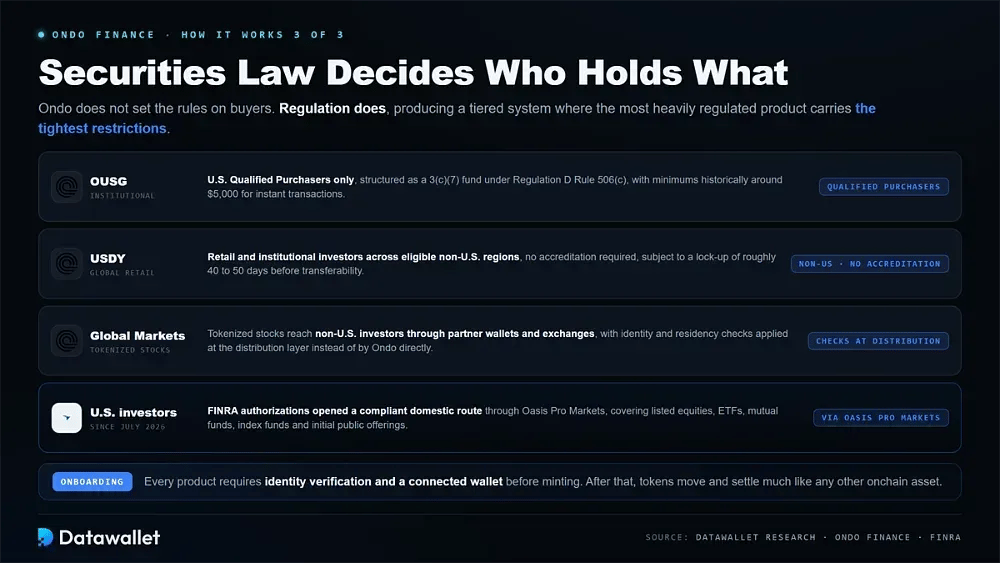
Das Wertpapierrecht und nicht Ondo selbst bestimmt, wer welchen Token halten darf. Das ergibt ein gestuftes System, in dem das am stärksten regulierte Produkt auch die strengsten Beschränkungen für Käufer mit sich bringt.
Der Zugang zu den einzelnen Produkten gliedert sich wie folgt:
- OUSG: Beschränkt auf qualifizierte Käufer in den USA, strukturiert als 3(c)(7)-Fonds nach Regulation D Rule 506(c), mit einer Mindestanlage von historisch rund 5.000 $ für Sofortransaktionen.
- USDY: Offen für Privat- und institutionelle Anleger in infrage kommenden Regionen außerhalb der USA ohne Akkreditierung, mit einer Sperrfrist von etwa 40 bis 50 Tagen bis zur Übertragbarkeit.
- Globale Märkte: Tokenisierte Aktien erreichen Anleger außerhalb der USA über Partner-Wallets und Börsen, wobei Identitäts- und Wohnsitzprüfungen auf der Vertriebsebene und nicht direkt durch Ondo erfolgen.
- Anleger in den USA: Die FINRA-Genehmigungen vom Juli 2026 eröffneten über Oasis Pro Markets einen konformen inländischen Zugang für börsennotierte Aktien, ETFs, Investmentfonds, Indexfonds und Börsengänge.
- Onboarding: Jedes Produkt erfordert vor dem Minting eine Identitätsprüfung und ein verbundenes Wallet. Danach werden die entstandenen Token übertragen und abgewickelt wie jeder andere Onchain-Vermögenswert.
Die Kernprodukte von Ondo Finance
Der Katalog ist von zwei Treasury-Wrappern zu einer umfassenden Plattform gewachsen, die Cash-Management, Aktien, Derivate und Lending abdeckt. Die vier unten aufgeführten Produkte halten fast alle Vermögenswerte der Plattform und machen ihre Handelsaktivität aus.
1. OUSG: Tokenisierte US-Staatsanleihen
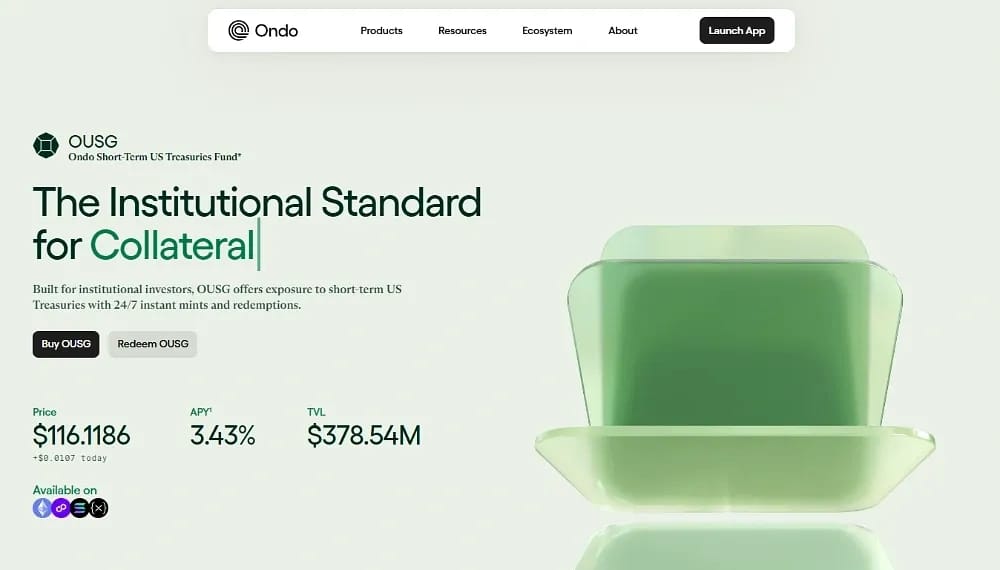
OUSG ist das institutionelle Cash-Management-Produkt, das qualifizierten Anlegern tokenisierte Engagements in kurzlaufende Staatsanleihen bietet, wobei Ausgabe und Rücknahme laufend möglich sind und nicht nur während der üblichen Bankzeiten eines Geschäftstags.
Das bestimmt die Ausrichtung des OUSG-Produkts bis 2026:
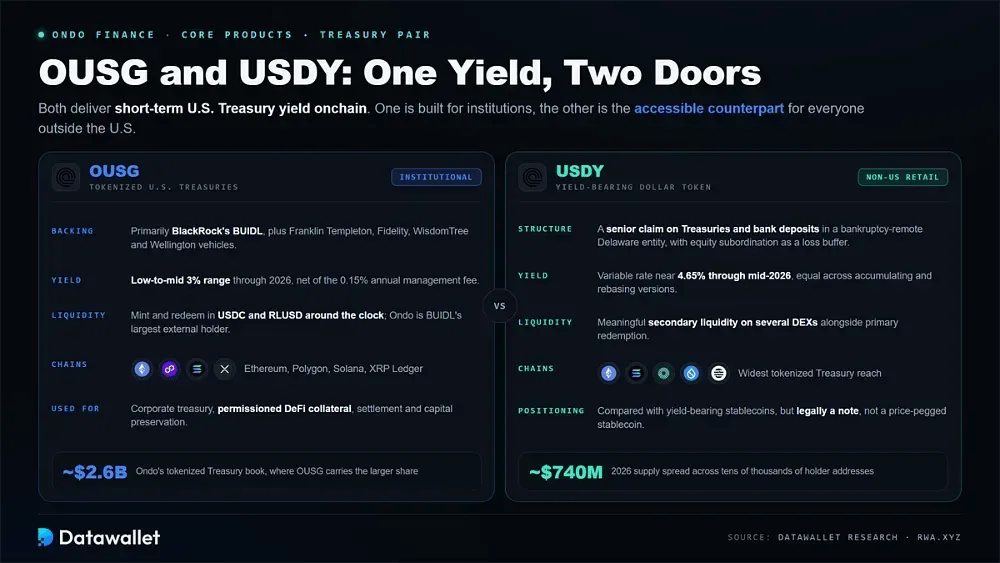
- Deckung: OUSG investiert hauptsächlich in den BUIDL-Fonds von BlackRock, daneben in Produkte von Franklin Templeton, Fidelity, WisdomTree und Wellington sowie in Stablecoins und Bankeinlagen, die zur Bedienung von Rücknahmen bereitgehalten werden.
- Yield: Die Erträge folgen den kurzfristigen Zinsen für Treasuries und liegen 2026 im niedrigen bis mittleren 3 %-Bereich; sie werden nach Abzug der jährlichen Verwaltungsgebühr des Fonds von 0,15 % berechnet.
- Liquidität: Zeichnungen und Rücknahmen werden rund um die Uhr in USDC und in RLUSD von Ripple abgewickelt, während Ondo weiterhin der größte externe Inhaber des hauseigenen BUIDL-Fonds von BlackRock bleibt.
- Reichweite: Der Token ist auf Ethereum, Polygon, Solana und dem XRP Ledger live und macht den größeren Anteil von Ondos rund 2,6 Milliarden Dollar umfassendem tokenisiertem Treasury-Portfolio aus.
- Anwendungsfälle: Institutionen halten OUSG für das Corporate-Treasury-Management, als zugangsbeschränkte DeFi-Sicherheit, für bilaterale Abwicklung und für Cash-Strategien, die Kapitalerhalt über höhere Renditeversprechen stellen.
2. USDY: Ein verzinslicher Dollar-Token
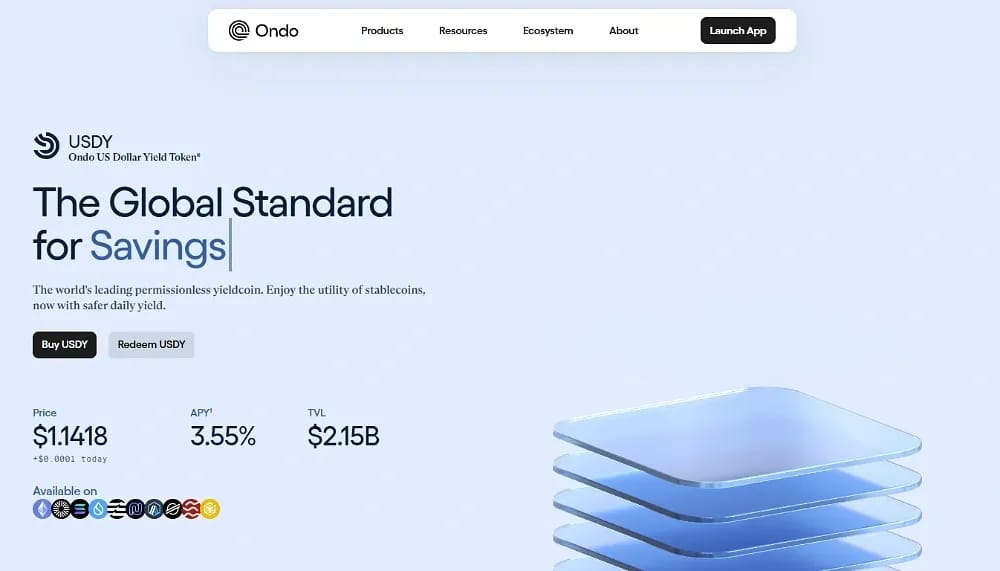
USDY ist das leichter zugängliche Gegenstück zu OUSG, einer tokenisierten Note, die Dollar-Rendite an Anleger außerhalb der USA liefert, welche die Schwellen für qualifizierte Käufer nicht erfüllen, die den Zugang zu institutionellen Produkten wie OUSG beschränken.
Diese Details sind bei USDY wichtig:
- Struktur: USDY ist ein vorrangiger Anspruch auf kurzfristige US-Staatsanleihen und Bankeinlagen, die von Ondo USDY LLC gehalten werden, einer insolvenzfernen Gesellschaft in Delaware, deren nachrangiges Eigenkapital als Verlustpuffer dient.
- Rendite: Der variable Satz folgt den kurzfristigen Renditen von US-Staatsanleihen, lag bis Mitte 2026 bei etwa 4,65 % und gilt gleichermaßen für die thesaurierende wie die Rebasing-Version.
- Verbreitung: USDY ist das nach Netzwerken am weitesten verbreitete tokenisierte Treasury-Produkt, mit Angebot auf Ethereum, Solana, Mantle, Sui und Aptos für cross-chain Dollar-Rendite.
- Umfang: Das Angebot lag 2026 bei etwa 740 Millionen Dollar und verteilte sich auf Zehntausende getrennte Inhaberadressen, zusammen mit nennenswerter Sekundärliquidität an mehreren dezentralen Börsen.
- Positionierung: Der Token taucht häufig in Vergleichen von Stablecoin-Alternativen mit Rendite auf, obwohl USDY rechtlich als Schuldverschreibung strukturiert ist und nicht als kursgebundener Stablecoin wie USDC.
3. Ondo Global Markets: Tokenisierte Aktien und ETFs
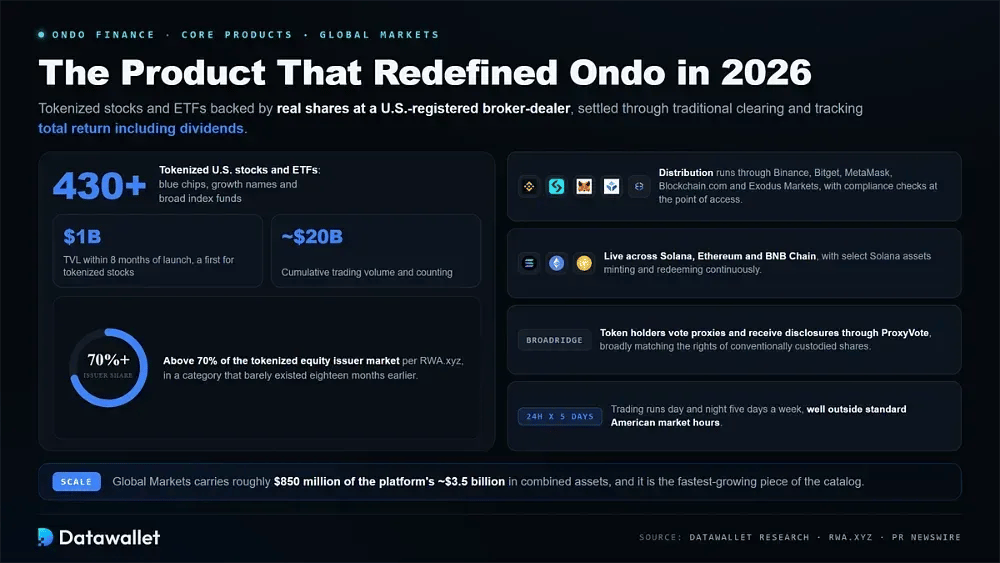
Ondo Global Markets ist das Produkt, das das Unternehmen im Jahr 2026 neu definiert hat. Es bietet tokenisierte Aktien und ETFs an, die durch echte Aktien gedeckt sind, die bei einem in den USA registrierten Broker-Dealer gehalten und über die traditionelle Clearing-Infrastruktur abgewickelt werden.
So setzt sich Ondo Global Markets heute zusammen:
- Katalog: Die Plattform listet mehr als 430 tokenisierte US-Aktien und ETFs, von Blue Chips über Wachstumswerte bis zu breiten Indexfonds, die jeweils die Gesamtrendite einschließlich Dividenden abbilden.
- Größenordnung: Global Markets überschritt 1 Milliarde Dollar an TVL innerhalb von acht Monaten nach dem Start, ein Novum für tokenisierte Aktien, wobei das kumulierte Handelsvolumen sich 20 Milliarden Dollar nähert.
- Marktanteil: Ondo hält laut RWA.xyz über 70 % des Marktes für Emittenten tokenisierter Aktien, in einer Produktkategorie, die vor achtzehn Monaten kaum existierte.
- Vertrieb: Token erreichen Nutzer über Binance, Bitget, MetaMask, Blockchain.com und Exodus Markets auf Solana, Ethereum und BNB Chain, wobei Compliance-Prüfungen am Zugangspunkt erfolgen.
- Aktionärsrechte: Eine Broadridge-Integration ermöglicht es Token-Inhabern, per ProxyVote Vollmachten abzustimmen und regulatorische Offenlegungen zu erhalten. Das entspricht weitgehend den Rechten von Aktien in herkömmlicher Verwahrung.
- Verfügbarkeit: Der Handel läuft an fünf Tagen 24 Stunden am Tag, wobei ausgewählte Solana-Assets das Minting und die Rücknahme auch weit außerhalb der üblichen US-Marktzeiten durchgehend unterstützen.
4. Ondo Perpetuals und unterstützende Infrastruktur
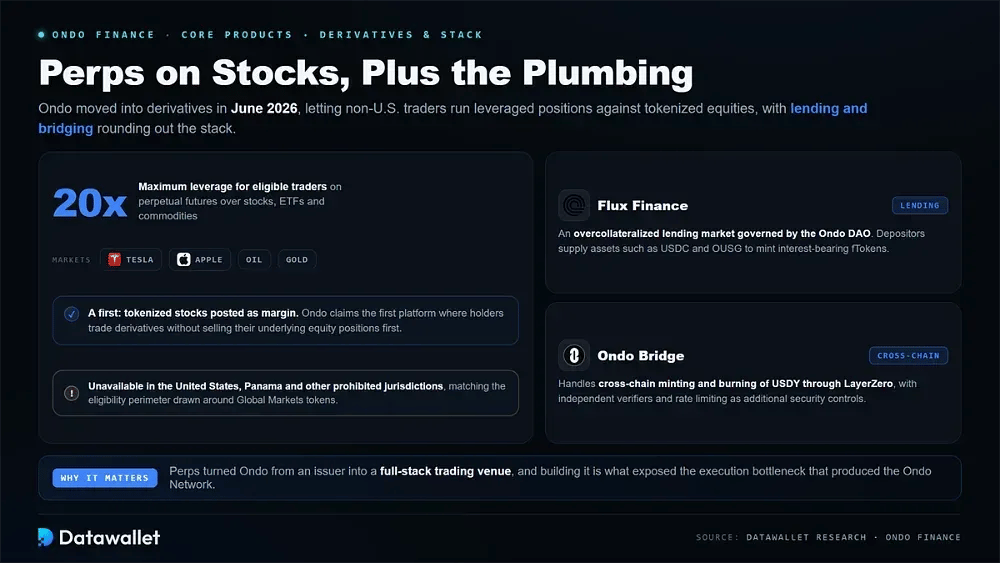
Ondo stieg im Juni 2026 mit Ondo Perps in den Handel mit Derivaten ein, mit dem Händler außerhalb der USA gehebelte Positionen auf tokenisierte Aktien eingehen können. Lending- und Bridging-Produkte ergänzen den unterstützenden Stack darum herum.
Der erweiterte Produkt-Stack umfasst die folgenden Komponenten:
- Ondo Perps: Bietet Perpetual Futures auf Aktien, ETFs und Rohstoffe wie Tesla, Apple, Öl und Gold an, mit einem Hebel von bis zu 20x für berechtigte Trader.
- Tokenisierte Sicherheiten: Ondo beansprucht die erste Plattform zu sein, die es erlaubt, tokenisierte Aktien als margin zu hinterlegen, sodass Inhaber Derivate handeln können, ohne zuvor ihre zugrunde liegenden Aktienpositionen zu verkaufen.
- Einschränkungen: Perpetuals bleiben für Einwohner der Vereinigten Staaten, Panamas und anderer untersagter Rechtsordnungen nicht verfügbar, was dem Kreis der Berechtigten bei Global-Markets-Token entspricht.
- Flux Finance: Ein überbesicherter Lending-Markt, der von der Ondo DAO verwaltet wird. Einzahler stellen Vermögenswerte wie USDC und OUSG bereit, um verzinsliche fToken zu prägen.
- Ondo Bridge: Übernimmt das Cross-chain-Minten und -Verbrennen von USDY über LayerZero, wobei unabhängige Verifizierer und Ratenbegrenzungen als zusätzliche Sicherheitskontrollen dienen.
Das Ondo Network erklärt
Die folgenreichste technische Entscheidung des Jahres 2026 war die Abkehr von einem Plan, den das Unternehmen achtzehn Monate lang beworben hatte. Ondo Chain ist nun Geschichte und wurde durch etwas strukturell anderes ersetzt, das bereits ein Live-Handelsprodukt betreibt.
Warum Ondo seinen Layer 1 auf Eis gelegt hat
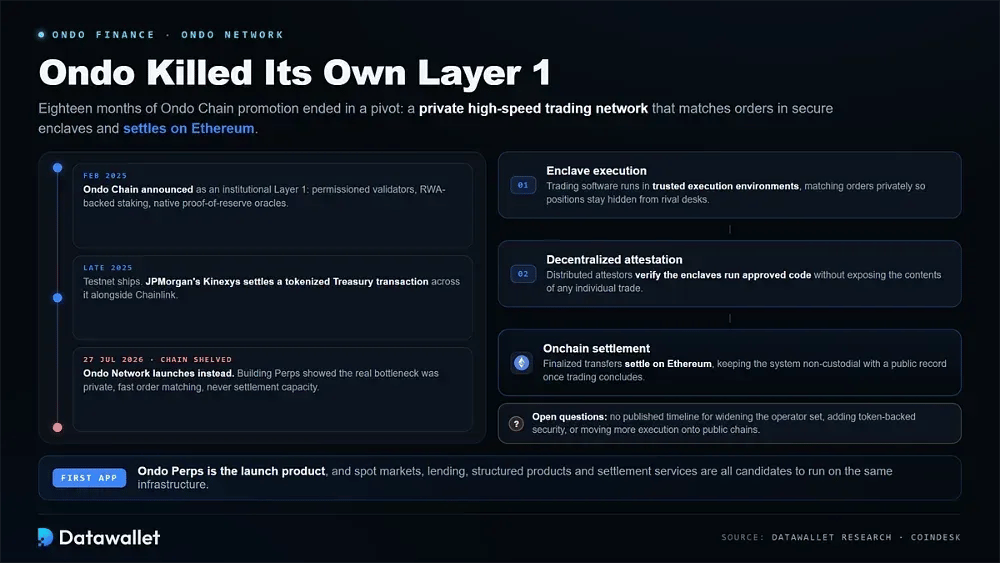
Ondo kündigte Ondo Chain im Februar 2025 als institutionelle Layer 1 an, mit einem zugangsbeschränkten Validator-Set, durch RWA gedecktem Staking und nativen Proof-of-Reserve-Oracles, die in das Protokoll integriert sind. Später im selben Jahr folgte ein Testnet, und Kinexys von JPMorgan wickelte darüber zusammen mit Chainlink eine tokenisierte Treasury-Transaktion ab.
Der Aufbau von Ondo Perpetuals veränderte die Diagnose. Gespräche mit potenziellen institutionellen Nutzern zeigten, dass die Abwicklungskapazität nie der limitierende Faktor war, denn der eigentliche Engpass lag darin, wie schnell und wie vertraulich Orders zusammengeführt werden konnten, lange bevor etwas zur endgültigen Abwicklung in ein öffentliches Ledger gelangte.
Also schwenkte das Unternehmen um. Am 27. Juli 2026 startete es das Ondo Network, das CEO Ian De Bode als direkte Fortsetzung von Ondo Chain und nicht als Ersatzprodukt darstellte, und bestätigte zugleich, dass die beiden Systeme nie parallel betrieben würden.
So funktioniert das Ondo Network
Die Architektur trennt Aufgaben, die eine herkömmliche Blockchain bündelt. Ausführung, Verifizierung und Abwicklung laufen jeweils an einem anderen Ort, wodurch Börsengeschwindigkeit möglich wird, ohne die Verwahrung an einen Betreiber zu übergeben.
So ist das Ondo Network aufgebaut:
- Enclave-Ausführung: Die Handelssoftware läuft in vertrauenswürdigen Ausführungsumgebungen und gleicht Orders privat und schnell ab, sodass Positionen und Orderfluss vor konkurrierenden Handelsabteilungen verborgen bleiben.
- Dezentrale Attestierung: Eine verteilte Gruppe von Attestoren prüft, ob diese Enklaven genehmigten Code ausführen. So erhalten Nutzer kryptografische Sicherheit, ohne dass die Inhalte einzelner Trades offengelegt werden.
- Onchain-Abwicklung: Finalisierte Übertragungen von Vermögenswerten werden vorerst auf Ethereum abgewickelt. Das hält das gesamte System non-custodial und hinterlässt nach Abschluss des Handels einen öffentlichen Nachweis der Übertragungen.
- Erste Anwendung: Ondo Perps ist das Startprodukt im Netzwerk. Tokenisierte Aktien lassen sich dabei als Sicherheit für Perpetual Futures nutzen, die Aktien, ETFs und Rohstoffe abbilden.
- Geplanter Umfang: Ondo hat angedeutet, dass Spot-Märkte, Lending, strukturierte Produkte und Abwicklungsdienste alle auf derselben Infrastruktur laufen könnten, sobald das Netzwerk schrittweise reift.
- Offene Fragen: Das Unternehmen hat keinen Zeitplan dafür veröffentlicht, den Kreis der Betreiber zu erweitern, durch Token abgesicherte Sicherheit hinzuzufügen oder mehr vom Ausführungsprozess auf öffentliche Chains zu verlagern.
Ondos Expansion in die USA und regulatorische Position
Tokenisierte Wertpapiere stehen und fallen mit der Regulierung, und 2026 machte Ondos Compliance-orientierte Ausgaben zu einem Wettbewerbsvorteil. Das Unternehmen verfügt nun über alle Lizenzen, die es benötigt, um innerhalb der US-Wertpapierregeln zu operieren statt an ihnen vorbei.
Der Lizenzaufbau von Oasis Pro
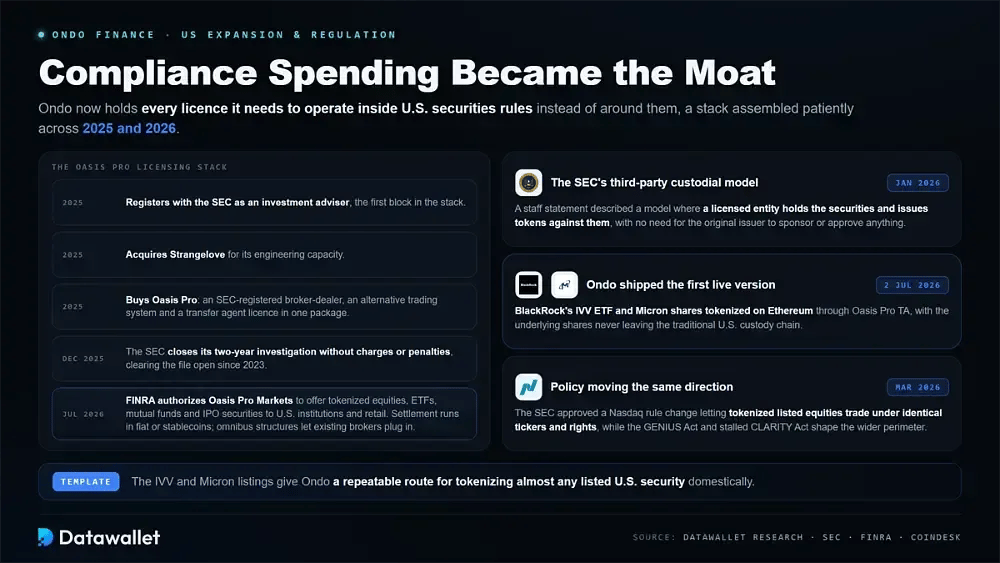
Die Grundlagen dafür wurden 2025 geduldig gelegt. Ondo registrierte sich bei der SEC als Anlageberater, übernahm dann Strangelove wegen der Entwicklungskapazitäten und kaufte anschließend Oasis Pro, das einen bei der SEC registrierten Broker-Dealer, ein alternatives Handelssystem und eine Lizenz als Transfer Agent in einem Paket mitbrachte.
Dieses Paket reifte im Juli 2026, als Oasis Pro Markets FINRA-Zulassungen erhielt, um tokenisierte Aktien, ETFs, Investmentfonds und IPO-Wertpapiere für US-amerikanische institutionelle und private Anleger anzubieten. Die Abwicklung kann in Fiatgeld oder unterstützten Stablecoins erfolgen, und Omnibus-Strukturen ermöglichen die Anbindung bestehender Broker.
Eine ältere Belastung hatte sich bereits vorher aufgelöst. Die SEC stellte ihre zweijährige Untersuchung gegen das Unternehmen im Dezember 2025 ohne Anklage oder finanzielle Strafen ein und beseitigte damit das Durchsetzungsrisiko, das auf dem Geschäft lastete, seit die vorherige Regierung das Verfahren 2023 eröffnet hatte.
Tokenisierte Wertpapiere unter dem neuen SEC-Rahmenwerk
In einer Stellungnahme der Mitarbeiter vom Januar 2026 beschrieb die SEC ein Modell mit einer externen Verwahrstelle (custodial), bei dem eine lizenzierte Einheit die zugrunde liegenden Wertpapiere hält und anschließend Token ausgibt, die einen Anspruch darauf verbriefen, ohne dass der ursprüngliche Emittent dieser Wertpapiere irgendetwas sponsern oder genehmigen muss.
Ondo hat die erste Live-Version davon veröffentlicht. Am 2. Juli 2026 hat das Unternehmen den IVV-ETF von BlackRock und Micron-Aktien auf Ethereum tokenisiert, und zwar über Oasis Pro TA, seine registrierte Transfer Agent, wobei die zugrunde liegenden Aktien zu keinem Zeitpunkt die traditionelle US-Verwahrungskette verlassen.
Die Politik hat sich in dieselbe Richtung bewegt. Die SEC genehmigte im März 2026 eine Regeländerung der Nasdaq, die den Handel mit tokenisierten Versionen börsennotierter Aktien unter identischen Tickern und Rechten erlaubt, während der GENIUS Act und der derzeit ins Stocken geratene CLARITY Act den weiteren regulatorischen Rahmen für den Sektor weiter prägen.
ONDO Tokenomics
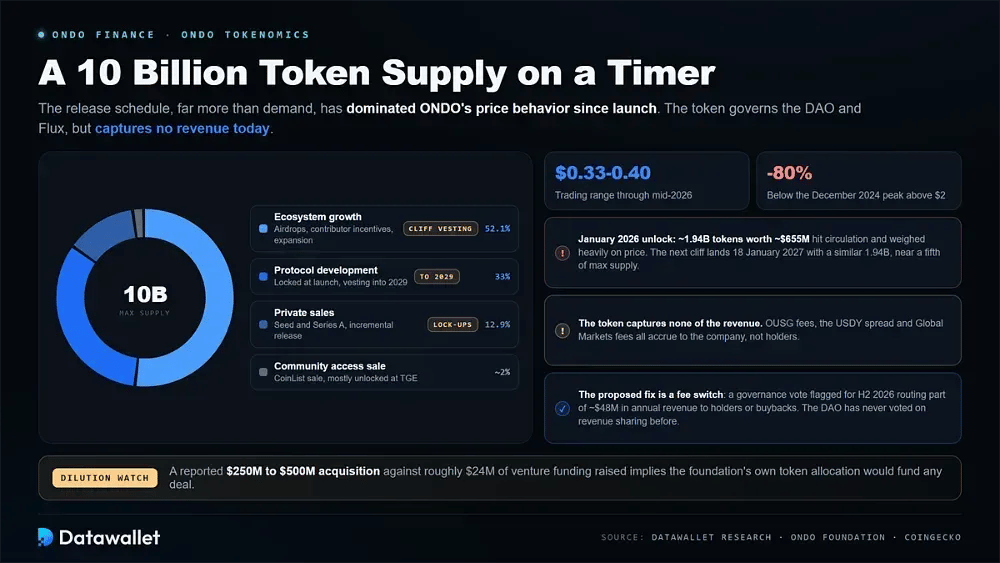
Der ONDO-Token wurde im Januar 2024 auf Ethereum mit einem festen Höchstangebot von 10 Milliarden Einheiten eingeführt. Er steuert die Ondo DAO und Flux Finance, wobei das Stimmgewicht proportional zum Bestand ist und an andere Adressen delegiert werden kann.
Zuteilung und Freigaben
Das Angebot von ONDO konzentriert sich stark auf Ökosystem- und Entwicklungskontingente, die über mehrere Jahre freigegeben werden. Dieser Freigabeplan hat das Preisverhalten des Tokens seit dem Start weit stärker geprägt als die Nachfrage.
Das maximale Angebot ist auf die folgenden Bereiche verteilt:
- Ökosystemwachstum: Rund 52,1 % finanzieren Airdrops, Anreize für Mitwirkende und Expansionsprogramme, ein Großteil davon mit Cliff-Vesting, das über große planmäßige Freigabeereignisse jedes Jahr freigegeben wird.
- Protokollentwicklung: Rund 33 % fließen in Infrastruktur und Produktentwicklung; sie waren beim Start vollständig gesperrt und werden danach schrittweise über einen mehrjährigen Vesting-Plan freigegeben, der bis 2029 läuft.
- Private Verkäufe: Rund 12,9 % gingen an Seed- und Series-A-Investoren, wobei alles Lock-ups unterliegt, auf die in den folgenden Jahren eine schrittweise Freigabe folgt.
- Verkauf für den Community-Zugang: Etwa 2 % gingen über einen CoinList-Verkauf an frühe Unterstützer, und der Großteil dieser Zuteilung wurde sofort beim Token-Generierungsereignis freigeschaltet.
- Jüngster Unlock: Ein Ereignis im Januar 2026 setzte rund 1,94 Milliarden Token im Wert von etwa 655 Millionen Dollar frei, was das umlaufende Angebot stark erhöhte und den Token-Preis anschließend deutlich belastete.
- Nächster Cliff: Die nächste jährliche Freigabe erfolgt am 18. Januar 2027 und setzt erneut ähnlich viele Token frei, nämlich 1,94 Milliarden, fast ein Fünftel des gesamten maximalen Angebots.
Nutzen und die Debatte um die Wertabschöpfung
Die zentrale Spannung im Design von ONDO besteht darin, dass der Token keinerlei Einnahmen des Unternehmens erfasst. Verwaltungsgebühren auf OUSG, der bei USDY einbehaltene Spread und die Transaktionsgebühren aus Global Markets fließen alle dem Unternehmen zu und nicht den Token-Inhabern.
Diese Lücke erklärt zu einem großen Teil die Diskrepanz zwischen dem Geschäft und seinem Token. ONDO notierte bis Mitte 2026 bei etwa 0,33 $ bis 0,40 $, rund 80 % unter seinem Hoch vom Dezember 2024 von über 2 $, obwohl sowohl das verwaltete Vermögen der Plattform als auch die Protokolleinnahmen im selben Zeitraum stetig gestiegen sind.
Die vorgeschlagene Lösung ist ein Fee Switch, eine für das zweite Halbjahr 2026 angekündigte Governance-Abstimmung, die einen Teil der geschätzten jährlichen Einnahmen von 48 Millionen Dollar an Inhaber oder in programmatische Rückkäufe leiten würde. Die DAO hat bisher noch nie über eine Umsatzbeteiligung abgestimmt.
Die Verwässerung erschwert die Investmentthese zusätzlich. Ondo erwägt Berichten zufolge eine Übernahme im Wert von 250 bis 500 Millionen Dollar, bei rund 24 Millionen Dollar an Risikokapital, das seit 2021 eingeworben wurde. Das legt nahe, dass die Token-Zuteilung der Stiftung selbst jeden möglichen Deal finanzieren müsste.
Institutionelle Unterstützung und Partnerschaften
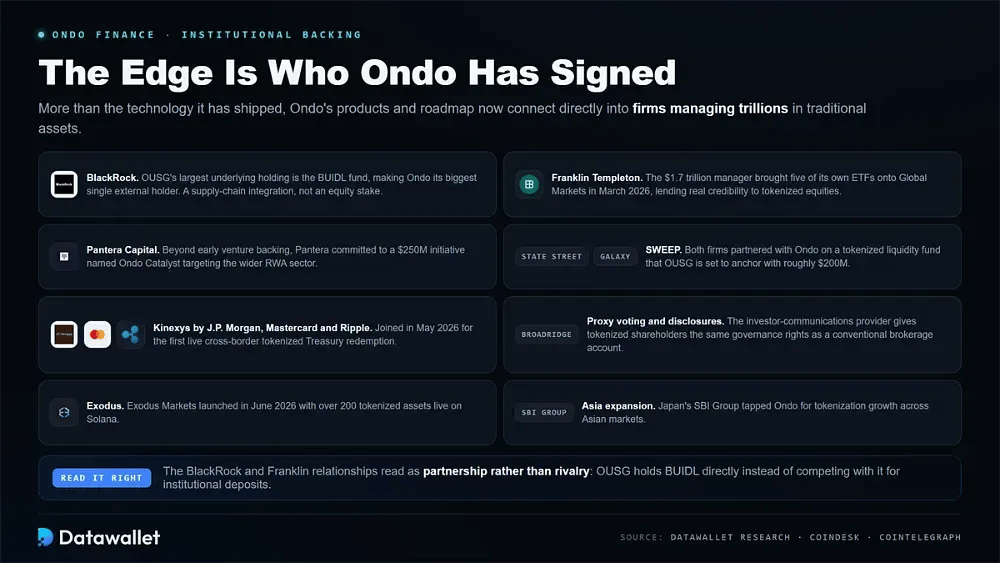
Der eigentliche Vorteil von Ondo sind die gewonnenen Institutionen, nicht die ausgelieferte Technologie. Die Produkte und die Roadmap sind inzwischen direkt mit Unternehmen verbunden, die Billionen an traditionellen Vermögenswerten verwalten.
Diese Partnerschaften bilden heute das Fundament der Plattform:
- BlackRock: Die größte zugrunde liegende Position von OUSG ist der BUIDL-Fonds, wodurch Ondo dessen größter einzelner externer Inhaber ist. Das ist eine Integration in der Lieferkette und keine direkte Beteiligung am Eigenkapital.
- Franklin Templeton: Der Manager mit 1,7 Billionen Dollar Vermögen brachte im März 2026 fünf eigene ETFs auf Global Markets, was dem tokenisierten Aktienprodukt erhebliche Glaubwürdigkeit verleiht.
- Pantera Capital: Über die frühe Venture-Förderung hinaus sagte Pantera 250 Millionen Dollar für eine Initiative namens Ondo Catalyst zu, die auf neue Investitionen im gesamten Sektor der realen Vermögenswerte abzielt.
- State Street und Galaxy: Beide Unternehmen haben sich mit Ondo für einen tokenisierten Liquiditätsfonds namens SWEEP zusammengetan, den OUSG mit einer Zusage von etwa 200 Millionen Dollar verankern soll.
- Grenzüberschreitende Abwicklung: Ondo schloss sich im Mai 2026 Kinexys von J.P. Morgan, Mastercard und Ripple an, um die erste Live-Rücknahme tokenisierter Staatsanleihen über Grenzen hinweg abzuschließen, wie sie es beschrieben.
- Broadridge: Der Anbieter für Anlegerkommunikation übernimmt die Stimmrechtsvertretung und die Zustellung von Offenlegungen, wodurch tokenisierte Aktionäre dieselben Mitspracherechte erhalten wie über ein herkömmliches Brokerage-Konto.
- Exodus und SBI: Exodus Markets startete im Juni 2026 mit über 200 tokenisierten Assets auf Solana, während die japanische SBI Group Ondo für die Ausweitung der Tokenisierung in Asien einbezog.
Wie sich Ondo im Vergleich zu anderen RWA-Plattformen schlägt
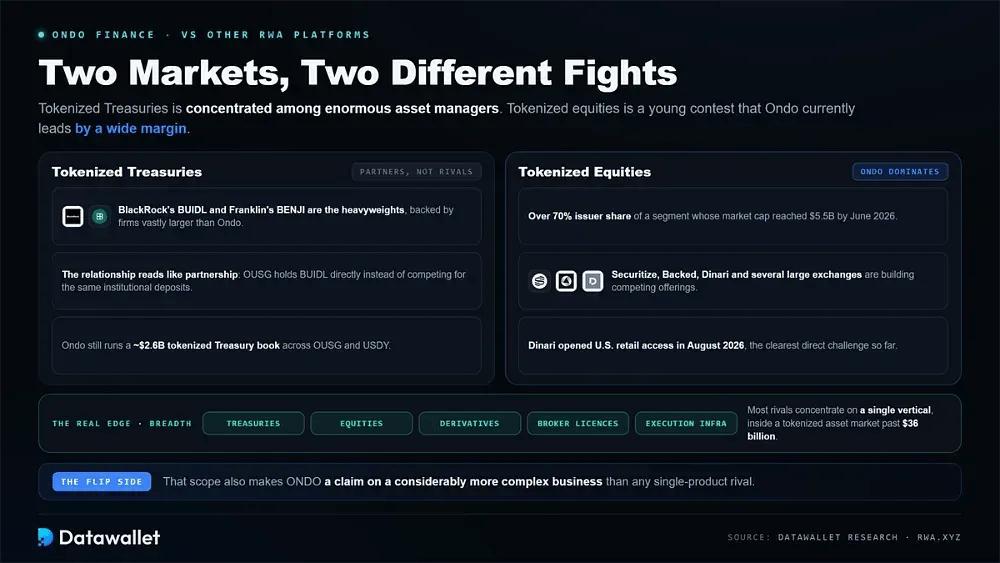
Ondo konkurriert gleichzeitig in zwei getrennten Märkten und trifft in jedem auf völlig andere Wettbewerber. Tokenisierte Staatsanleihen konzentrieren sich auf eine Handvoll riesiger Vermögensverwalter, während tokenisierte Aktien weiterhin ein junges, schnelllebiges Feld sind, in dem Ondo derzeit mit großem Abstand führt.
Auf der Seite der Staatsanleihen sind BUIDL von BlackRock und BENJI von Franklin Templeton die Schwergewichte, hinter denen weitaus größere Unternehmen als Ondo stehen. Das Verhältnis wirkt dort eher wie eine Partnerschaft als wie ein Wettbewerb, da OUSG BUIDL direkt hält, statt mit dem Fonds um dieselben institutionellen Einzahlungen zu konkurrieren.
Bei tokenisierten Aktien dominiert Ondo mit einem Emittentenanteil von über 70 % in einem Segment, dessen gesamte Marktkapitalisierung bis Juni 2026 5,5 Milliarden Dollar erreichte. Securitize, Backed, Dinari und mehrere große Börsen bauen allesamt konkurrierende Angebote auf, und Dinari eröffnete im August 2026 einen eigenen Zugang für US-Privatkunden.
Die Breite ist das eigentliche Unterscheidungsmerkmal. Während sich die meisten Wettbewerber auf ein einzelnes Segment konzentrieren, deckt Ondo Staatsanleihen, Aktien, Derivate, Brokerage-Lizenzen und Ausführungsinfrastruktur ab, innerhalb eines Marktes für tokenisierte Vermögenswerte, der auf über 36 Milliarden Dollar gewachsen ist. Dieser Umfang macht ONDO auch zu einem Anspruch auf ein deutlich komplexeres Geschäft.
Ist Ondo Finance sicher?
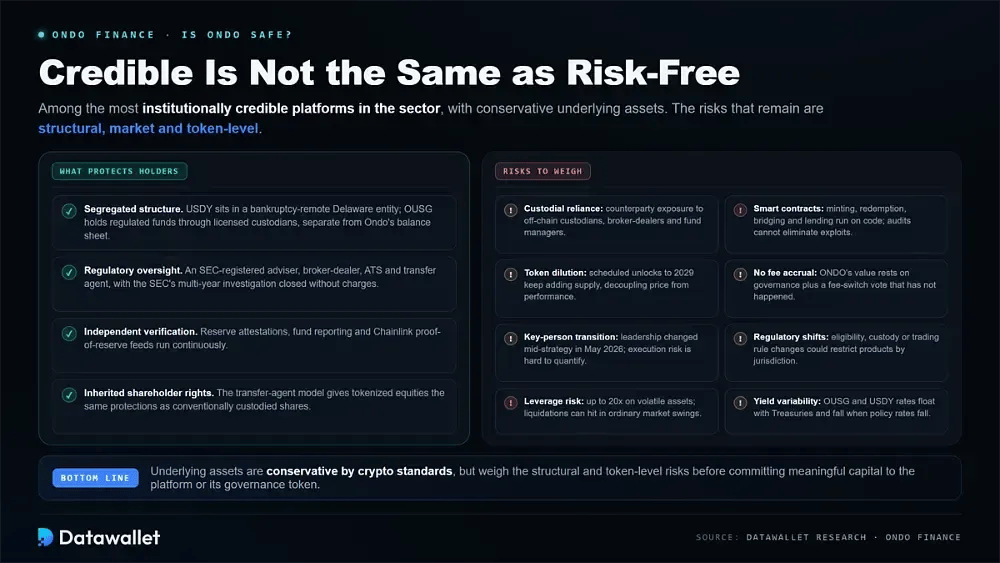
Ondo zählt zu den institutionell glaubwürdigsten Plattformen der Branche, mit getrennt verwahrten Kundenvermögen, Bestätigungen durch Dritte und einem vollständigen US-Lizenzpaket. Glaubwürdigkeit ist jedoch nicht dasselbe wie die völlige Abwesenheit von Risiko.
Was Inhaber schützt
Die Struktur leistet hier den Großteil des Schutzes. USDY liegt in einer insolvenzfernen Gesellschaft in Delaware mit nachrangigem Eigenkapital, während OUSG regulierte Geldmarktfonds über lizenzierte Verwahrer hält, wodurch Kundenvermögen jederzeit vollständig von der Unternehmensbilanz von Ondo getrennt bleibt.
Die behördliche Aufsicht kommt als zweite Ebene hinzu. Das Unternehmen betreibt inzwischen einen bei der SEC registrierten Anlageberater, einen Broker-Dealer, ein alternatives Handelssystem und eine Transferstelle. Die SEC stellte ihre mehrjährige Untersuchung im Dezember 2025 ein, ohne jemals Anklage zu erheben oder finanzielle Strafen zu verhängen.
Unabhängige Prüfungen laufen dabei kontinuierlich mit. Reserve-Attestierungen, laufende Fondsberichte und Chainlink-Proof-of-Reserve-Feeds ermöglichen es Inhabern allesamt, die Deckung selbst zu bestätigen, und das Transfer-Agent-Modell bedeutet, dass tokenisierte Aktien genau denselben Aktionärsschutz erben wie herkömmlich verwahrte Aktien.
Risiken bei der Nutzung von Ondo
Die zugrunde liegenden Vermögenswerte sind für Krypto-Verhältnisse konservativ, doch strukturelle, marktbezogene und Token-spezifische Risiken verdienen alle genaue Beachtung, bevor jemand nennenswertes Kapital in die Plattform oder ihren Governance-Token investiert.
Zu den wichtigsten Risiken, die Sie abwägen sollten, zählen die folgenden:
- Custodial-Abhängigkeit: Jeder Token hängt von off-chain-Verwahrern, Broker-Dealern und Fondsmanagern ab, sodass Inhaber ein Kontrahentenrisiko eingehen, das weit über die Smart Contracts selbst hinausgeht.
- Smart Contracts: Minting, Rücknahme, Bridging und Lending laufen alle über Code, und Audits allein können das Risiko von Fehlern, Oracle-Ausfällen oder gezielten Exploits nicht vollständig ausschließen.
- Token-Verwässerung: Geplante Freigaben bis 2029 erhöhen weiterhin das Angebot, und der Januar 2026 hat gezeigt, wie stark dieser Druck den Token-Preis von der tatsächlichen Plattformentwicklung entkoppeln kann.
- Keine Gebührenbeteiligung: ONDO erzielt derzeit keine Protokolleinnahmen, daher beruht der Wert ausschließlich auf Governance-Rechten sowie einer Abstimmung über einen Fee-Switch, die bisher nicht stattgefunden hat.
- Wechsel einer Schlüsselperson: Der Tod des Gründers im Mai 2026 übertrug die Führung mitten in der Strategie auf einen Nachfolger, und das Ausführungsrisiko dieser Übergabe lässt sich von außen kaum beziffern.
- Regulatorische Veränderungen: Die Regeln für tokenisierte Wertpapiere entwickeln sich weiterhin schnell, und jede Änderung bei Zulassung, Verwahrung oder Handelsrahmen könnte den Zugang zu einzelnen Produkten in bestimmten Rechtsordnungen einschränken.
- Hebelrisiko: Ondo Perps bietet bis zu 20x Hebel auf volatile Aktien und Rohstoffe, bei denen Positionen mit Hebel bei ansonsten gewöhnlichen Marktschwankungen schnell liquidiert werden können.
- Renditeschwankungen: Die Sätze von OUSG und USDY schwanken mit den Renditen von US-Staatsanleihen. Die angezeigten Erträge sind daher nie fest und sinken, sobald die Leitzinsen der Zentralbanken fallen.
Die Zukunft von Ondo Finance
Die Roadmap zielt nun eher auf Infrastruktur und Vertrieb als auf neue Asset-Wrapper. Das Ondo Network ist das Element, das man beobachten sollte, denn Spot-Märkte, Lending und strukturierte Produkte kommen alle dafür infrage, auf derselben Ausführungsebene zu laufen, die bereits heute das Perpetual-Futures-Produkt antreibt.
Die Expansion in die USA ist der zweite Punkt, den man beobachten sollte. Die FINRA-Freigabe erlaubt es Oasis Pro Markets, US-Institutionen und Privatanleger direkt zu bedienen, während das mit IVV und Micron bewährte custodial-Modell über Dritte dem Unternehmen eine wiederholbare Vorlage bietet, um nahezu jedes börsennotierte US-Wertpapier im Inland zu tokenisieren.
Eine Konsolidierung könnte all das beschleunigen. Berichte über eine Wealthtech-Übernahme im Wert von bis zu 500 Millionen Dollar deuten darauf hin, dass Ondo Vertriebskanäle zukaufen will, statt sie langsam aufzubauen, auch wenn das Unternehmen öffentlich erklärt hat, derzeit mit keiner Gegenpartei aktive Gespräche zu führen.
Die Wertabschöpfung bleibt die ungelöste Frage. Wenn Global Markets in den zweistelligen Milliardenbereich wächst und der Fee Switch Einnahmen schließlich an die Inhaber weiterleitet, könnte sich die Lücke zwischen dem Geschäft und seinem Token spürbar schließen. Wenn die Freigaben dagegen weiter schneller wachsen als die Nachfrage, wird sich diese Lücke einfach vergrößern.
Fazit
Ondo Finance ist das klarste funktionierende Beispiel für regulierte Tokenisierung in echtem großem Maßstab. Das Unternehmen kombiniert konservative, vollständig gedeckte Produkte mit einem Lizenzgefüge und einem Partnernetzwerk, wie es derzeit kaum ein anderer Krypto-Wettbewerber vorweisen kann, und die zugrunde liegenden Zahlen stützen diese Positionierung bis heute.
Die schwierigere Frage betrifft den Token und nicht die Plattform. Starkes Produktwachstum hat sich nicht in der Entwicklung von ONDO niedergeschlagen, weil der Token ein Protokoll steuert, dessen Einnahmen ganz woanders hinfließen, und die lange versprochene Abstimmung über den Fee-Switch bleibt der wichtigste Wendepunkt, den es genau zu beobachten gilt.
Für alle, die die Erzählung rund um Real-World-Assets genau verfolgen, wirkt Ondo nach den meisten verfügbaren Kennzahlen inzwischen wie der klare Kategorieführer. Ob sich diese Führungsposition letztlich in Token-Wert niederschlägt, hängt von Governance-Entscheidungen, dem Tempo der Freigaben und davon ab, wie Märkte lernen, die Infrastruktur tokenisierter Finanzen zu bewerten.