Die besten Krypto-Aktien im Vergleich
Wir haben jedes Unternehmen nach der Beständigkeit des Geschäftsmodells, der Stärke der Bilanz und danach bewertet, wie viel Umsatz einen Rückgang der Token-Preise übersteht, statt allein nach der jüngsten Kursentwicklung zu ranken. Das Klumpenrisiko wurde stark gewichtet, da inzwischen so viele Treasury-Vehikel im Sektor existieren.
Die Tabelle vergleicht die sieben Unternehmen anhand der wesentlichen Merkmale, die sie voneinander unterscheiden:
1. Coinbase (COIN)
Coinbase bleibt der sauberste institutionelle Stellvertreter für den Sektor und wurde im Mai 2025 als erstes Krypto-natives Unternehmen in den S&P 500 aufgenommen. Diese Aufnahme zwang Indexfonds dazu, die Aktie zu halten, und verankerte das Krypto-Exposure erstmals strukturell in gewöhnlichen Altersvorsorgeportfolios.
Wir bewerten seinen Einnahmenmix als den widerstandsfähigsten der Branche. Die Handelsgebühren schwanken mit den Volumina, doch Abo- und Dienstleistungserlöse aus Verwahrung, Staking und USDC-Ökonomie bilden eine Basis, die nicht verschwindet, wenn die Spekulation nachlässt, wie unser Coinbase-Testbericht ausführlich darlegt.
Deutlich weniger gefällt uns die Kursentwicklung der Aktie 2026. Sie fiel seit Jahresbeginn um rund 10 %, nachdem die Liquidation-Kaskade im Oktober 2025 das spekulative Volumen zerstört hatte, und ihr Base-Netzwerk sowie die Staking-Erlöse konnten den starken Rückgang der Handelsgebühren nicht vollständig ausgleichen.
Vorteile
- Indexaufnahme: Die Mitgliedschaft im S&P 500 bedeutet, dass passive Fonds ihn halten müssen, was eine strukturelle Nachfrage unabhängig von der Krypto-Stimmung schafft.
- Diversifizierte Einnahmen: Einnahmen aus Verwahrung, Staking und Abonnements dämpfen die Volatilität der Handelsgebühren, die reinen Börsen-Wettbewerbern in Abschwungphasen schadet.
- Regulatorischer Schutzwall: Umfangreiche US-Lizenzen und Verwahrungsvorgaben für ETF schaffen Hürden, die Offshore-Börsen im Inland tatsächlich nicht nachbilden können.
Nachteile
- Volumenabhängigkeit: Handelsgebühren machen weiterhin einen großen Teil der Einnahmen aus, daher schrumpfen die Erträge in ruhigen Märkten schneller, als die Prognosen des Managements vermuten lassen.
- Gebührenkompression: Der Wettbewerb durch Robinhood und gebührenfreie Handelsplätze setzt die Take Rate im Privatkundengeschäft unter Druck, die historisch die Margen von Coinbase finanzierte.
- Underperformance: Ein Rückgang von rund 10 % im Jahr 2026 liegt deutlich hinter Circle und der übrigen Gruppe von Krypto-Aktien.
2. Strategy (MSTR)
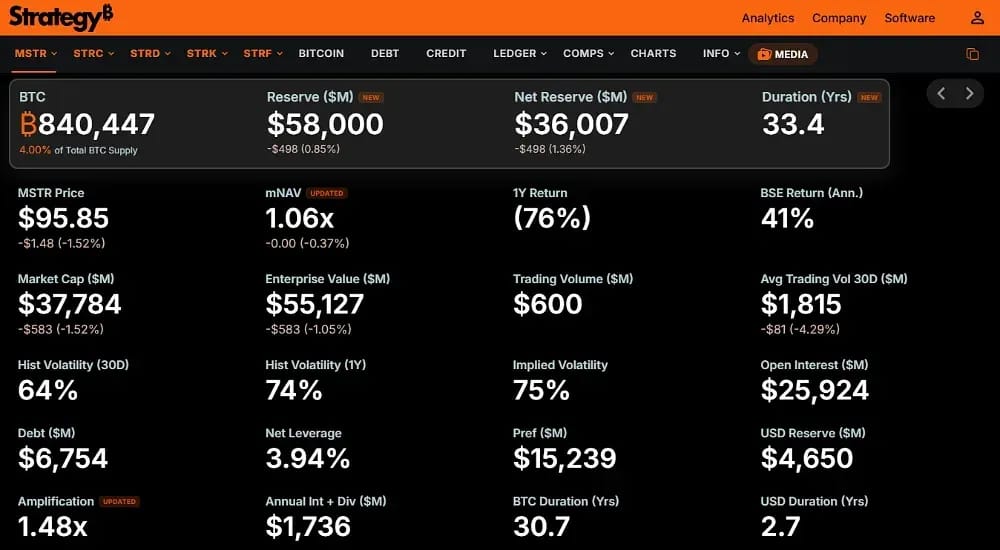
Strategy, früher MicroStrategy, hält 672.497 Bitcoin und bleibt weltweit der reinste Aktien-Proxy mit Hebelwirkung auf diesen Vermögenswert. Das Unternehmen finanziert seine Zukäufe über Wandelanleihen und die Ausgabe von Aktien und verstärkt damit das Bitcoin-Engagement bewusst weit über das hinaus, was das direkte Halten des Tokens bieten würde.
Wir sind der Ansicht, dass der Hebel stärker in beide Richtungen wirkt, als Privatanleger annehmen. Dieselbe Kapitalstruktur, die in der Aufbauphase die Gewinne vergrößerte, vergrößert nun die Rückgänge, und die Aktien fielen im vergangenen Jahr um rund 47 %, als Bitcoin von seinen Höchstständen zurückging.
Das eigentliche Risiko für 2026 ist der Indexausschluss. Eine mögliche Entfernung aus den MSCI-Indizes würde eine geschätzte passive Liquidation von 9 Milliarden Dollar erzwingen, und wir betrachten diesen Überhang als die wichtigste Einzelvariable für alle, die diese Aktie halten, neben den Mark-to-Market-Schwankungen ihrer Bitcoin-Treasury.
Vorteile
- Einzigartiges BTC-Engagement: 672.497 Bitcoin machen das Unternehmen zum größten Unternehmensinhaber und bieten ein gehebeltes Aufwärtspotenzial, das kein Wettbewerber erreicht.
- Zugang zum Kapitalmarkt: Die nachgewiesene Fähigkeit, Wandelanleihen und Eigenkapital aufzunehmen, erlaubt es dem Unternehmen, über Zyklen hinweg zuzukaufen, wenn Wettbewerber dazu nicht in der Lage sind.
- Liquiditätsreichweite: Rücklagen von rund 1,4 Milliarden Dollar decken etwa 21 Monate an Schuldverpflichtungen bei anhaltender Marktschwäche.
Nachteile
- Risiko eines Indexausschlusses: Eine mögliche Entfernung durch MSCI könnte unabhängig von den Unternehmensfundamentaldaten erzwungene passive Verkäufe von rund 9 Milliarden Dollar auslösen.
- Verstärkte Drawdowns: Der Hebel, der in Bullenmärkten die Renditen steigerte, führte in den vergangenen zwölf Monaten zu einem Rückgang von 47 %.
- Vernachlässigbarer Geschäftsbetrieb: Softwareumsätze von rund 128,7 Millionen Dollar pro Quartal sind unerheblich, daher ist die Aktie im Kern ein Bitcoin-Derivat.
3. Circle (CRCL)
Circle war 2026 die Krypto-Aktie mit der besten Wertentwicklung und legte um rund 30 % zu, auf eine Marktkapitalisierung von 25,7 Milliarden Dollar, während die meisten Konkurrenten nachgaben. Diese Abweichung besteht, weil der Umsatz vom Wachstum des Stablecoin-Angebots und von den Renditen von US-Staatsanleihen abhängt und nicht vom Handelsvolumen.
Wir halten das Geschäftsmodell für echt differenziert gegenüber Wettbewerbern. Circle erzielt Zinsen auf die Reserven, die USDC decken, sodass das Wachstum aus der Akzeptanz und nicht aus Spekulation stammt. Das Angebot stieg innerhalb von zwölf Monaten um über 30 %, und diese Ausweitung glich die durch sinkende Zinsen entgangenen Einnahmen mehr als aus.
Die offensichtliche Schwachstelle ist die Zinsempfindlichkeit in Verbindung mit Wettbewerb. Sinkende Renditen drücken die Margen direkt, und das entstehende US-Stablecoin-Regelwerk könnte bankemittierte Dollar-Token auf den Markt bringen. Das ist die zentrale Frage, die wir im restlichen Verlauf des Jahres 2026 beobachten.
Vorteile
- Beste Performance 2026: Ein Plus von etwa 30 % führte alle von uns beobachteten Krypto-Aktien an, getrieben von Fundamentaldaten statt von Stimmung.
- Nicht spekulative Einnahmen: Die Einnahmen wachsen mit der Verbreitung von Stablecoin und der Zahlungsnutzung statt mit der Handelsaktivität und sind damit von Marktzyklen entkoppelt.
- Regulatorische Ausrichtung: Als konformer Emittent ist Circle günstig positioniert, da die US-Stablecoin-Gesetzgebung die Marktstruktur formalisiert.
Nachteile
- Zinsrisiko: Zinsen auf Reserven treiben den Großteil der Einnahmen, sodass anhaltende Zinssenkungen die Margen auf eine Weise schmälern, die das Management kaum ausgleichen kann.
- Konkurrenz durch Banken: Eine neue regulatorische Klarheit könnte von Banken ausgegebene Dollar-Token anziehen, die direkt um den Stablecoin-Anteil institutioneller Anleger konkurrieren.
- Einzelnes Produkt: USDC dominiert das Geschäft, sodass jeder Vertrauensverlust in diesen Token die gesamte Ertragsbasis bedroht.
4. Robinhood (HOOD)
Robinhood verdient sich seinen Platz durch Vertrieb und Infrastruktur und nicht durch die jüngste Kursentwicklung der Aktie. Das Unternehmen erzielte 2025 Rekordergebnisse mit 4,5 Milliarden Dollar Umsatz und 68 Milliarden Dollar an Netto-Einzahlungen und startete im Juli 2026 sein eigenes Layer-2-Netzwerk.
Wir halten Robinhood Chain für die interessanteste Entwicklung hier. Das auf Arbitrum aufgebaute Netzwerk ist seit dem 1. Juli live, überschritt innerhalb weniger Tage 1 Milliarde Dollar an Volumen und verzeichnete zeitweise mehr Handelsvolumen als jede dezentrale Börse, indem es 27 Millionen Brokerage-Nutzer zu Onchain-Teilnehmern machte.
Was uns missfällt, ist die harte Ernüchterung 2026, die darauf folgte. Die Aktie fiel seit Jahresbeginn um etwa 27 % nach verfehlten Gewinnerwartungen im ersten Quartal, und der Umsatz im Kryptosegment sank im Q2 um fast 40 %. Das zeigt, wie schnell Erträge aus dem Privatanlegerhandel verschwinden, sobald die spekulative Aktivität nachlässt.
Vorteile
- Enorme Reichweite: 27 Millionen Nutzer bieten ihm einen Onboarding-Trichter in Krypto, den hier kein Wettbewerber nachbilden kann.
- Chain-Infrastruktur: Robinhood Chain macht Brokerage-Kunden zu Onchain-Nutzern und sichert sich zugleich die Abwicklungserlöse auf der eigenen Layer 2.
- Diversifiziertes Brokerage: Aktien, Optionen und Altersvorsorgeprodukte sorgen dafür, dass eine Krypto-Schwäche nicht die gesamte Umsatzbasis einbrechen lässt.
Nachteile
- Deutlicher Rückgang 2026: Ein Kursverlust von rund 27 % seit Jahresbeginn folgte auf ein verfehltes Q1, das auf geringere Krypto-Erlöse als erwartet zurückging.
- Volatiles Kryptosegment: Die Krypto-Erlöse im Q2 sanken um fast 40 %, was zeigt, wie schnell diese Ertragsquelle in ruhigen Märkten schrumpft.
- Konzentration auf Privatanleger: Die Erlöse hängen stark vom Handelsverhalten von Privatanlegern ab, das sich historisch als der am wenigsten beständige Zufluss in längeren Abschwüngen erweist.
5. Bitmine (BMNR)
Bitmine ist weltweit zum größten Unternehmensinhaber von Ethereum geworden und hat 5,77 Millionen ETH im Wert von rund 10,2 Milliarden Dollar angesammelt. Die gesamten Bestände aus Krypto, Bargeld und Venture-Positionen belaufen sich inzwischen auf 11,3 Milliarden Dollar, womit es die zweitgrößte Krypto-Treasury hinter Strategy ist.
Die Staking-Ökonomie unterscheidet es wirklich von passiven Treasury-Vehikeln. Bitmine hat 4,92 Millionen ETH über sein MAVAN-Validator-Netzwerk gestakt und erzielt damit 242 Millionen Dollar an annualisierten Einnahmen bei einer Rendite von 2,70 %; bei vollständigem Einsatz sollen es 284 Millionen Dollar werden.
Wir sehen die Aufnahme von BMNR in den Russell 1000 im Juni 2026 als strukturellen Katalysator. Die Indexmitgliedschaft bringt passive institutionelle Eigentümer, und das Unternehmen hält inzwischen 4,8 % des gesamten ETH-Angebots und verfolgt dabei ein erklärtes Ziel von 5 %, wobei genau diese Konzentration das Risiko ausmacht.
Vorteile
- Produktive Treasury: Das Staking von 85 % der ETH-Bestände bringt jährlich 242 Millionen Dollar ein, anders als bei Bitcoin-Treasuries, die nicht rentierliche Vermögenswerte halten.
- Indexaufnahme: Die Mitgliedschaft im Russell 1000 seit Juni 2026 zieht passive institutionelle Mittelzuflüsse an, die dem Unternehmen zuvor nicht zugänglich waren.
- Größenvorteil: Mit 4,8 % des gesamten ETH-Angebots ist es der maßgebliche börsennotierte Stellvertreter für ein Engagement in Ethereum-Staking.
Nachteile
- Extreme Konzentration: Nahezu die gesamte Bilanz liegt in einem Vermögenswert, sodass ein Kursrückgang von ETH den Aktionärswert unmittelbar vernichtet.
- Verwässerungsrisiko: Die fortgesetzte Aufstockung in Richtung des 5 %-Ziels erfordert laufende Kapitalausgaben, die bestehende Aktionäre erheblich verwässern.
- Renditekompression: Die Staking-Erträge von 2,70 % sinken, je mehr ETH netzwerkweit gestakt wird, und untergraben so allmählich die Umsatzthese.
6. Galaxy Digital (GLXY)
Galaxy Digital ist der am stärksten diversifizierte Anbieter auf dieser Liste und vereint institutionellen Handel, Vermögensverwaltung und Investmentbanking bei rund 17 Milliarden Dollar verwaltetem Vermögen. Diese Breite führt dazu, dass in einem bestimmten Quartal keine einzelne Ertragsquelle das Ergebnis des Unternehmens bestimmt.
Den Wandel hin zur Infrastruktur finden wir am überzeugendsten. Galaxy erweitert seinen Helios-Campus auf 800 Megawatt für KI- und Krypto-Rechenlasten und strebt 1 Milliarde Dollar Jahresumsatz aus vertraglich gesicherter Kapazität an, statt aus volatilen Handelsgebühren oder Gewinnen aus Eigeninvestitionen.
Der Nachteil ist das Ausführungsrisiko bei einem großen Investitionsprojekt. Rechenzentrumsprojekte überschreiten regelmäßig das Budget und den Zeitplan, und die rund 1,9 Milliarden Dollar an Bargeld und Stablecoins des Unternehmens müssen diesen Ausbau finanzieren und zugleich Handelserlöse auffangen, die von Quartal zu Quartal stark schwanken.
Vorteile
- Echte Diversifizierung: Einnahmen aus Handel, Vermögensverwaltung, Bankgeschäft und Infrastruktur verringern die Abhängigkeit von einer einzelnen Krypto-Marktlage.
- Wechsel zu KI-Rechenleistung: Die Helios-Erweiterung mit 800 Megawatt zielt auf 1 Milliarde Dollar an vertraglich gesicherten Einnahmen, die weitgehend nicht mit den Token-Preisen korrelieren.
- Institutionelle Beziehungen: Etablierte Prime-Brokerage- und Bankmandate schaffen wiederkehrende Kundenerlöse, auf die auf Privatkunden ausgerichtete Wettbewerber keinen Zugriff haben.
Nachteile
- Kleinste Marktkapitalisierung: Bei rund 7,8 Milliarden Dollar hat sie weniger Liquidität und mehr Kursschwankungen als größere Konkurrenten.
- Risiko bei der Projektumsetzung: Der Ausbau großer Rechenzentren überschreitet häufig Kosten- und Zeitrahmen und belastet die Bilanzen während der Bauphase.
- Schwankende Erträge: Gewinne aus Eigeninvestitionen führen zu Quartalsergebnissen mit starken Ausschlägen, was die Bewertung des Geschäfts wirklich schwer macht.
7. Block (XYZ)
Block schließt unsere Liste mit Blick auf Verbraucherreichweite statt auf Krypto-Reinheit ab. Cash App erreicht Dutzende Millionen monatlich aktiver Nutzer, und die Händlerterminals verschaffen dem Unternehmen Zugang zum Alltagshandel, den kein anderes Unternehmen auf dieser Liste bieten kann.
Das Bekenntnis zu Bitcoin ist echt und nicht bloß Werbung. Block entwickelt Mining-Hardware, Selbstverwahrung-Produkte und die Integration des Lightning Network und positioniert Bitcoin als funktionale Zahlungsinfrastruktur statt als Treasury-Asset, was eine deutlich andere These ist als der Akkumulationsansatz von Strategy.
Wir stufen es an letzter Stelle ein, weil die Finanzzahlen enttäuscht haben. Der Bruttogewinn wuchs um 17 % auf 12 Milliarden Dollar, doch hohe Betriebsausgaben führten zu einem Nettoverlust von 3 Milliarden Dollar, und die Aktie korrigierte um rund 23 %. Das Ziel der Rule of 40, das das Management nun betont, gewinnt dadurch erheblich an Bedeutung.
Vorteile
- Reichweite im Massenmarkt: Cash App und Square-Terminals bringen Kryptowährungen weit über krypto-affine Zielgruppen hinaus in den Alltagshandel.
- Zahlungsorientierte These: Die Lightning-Integration und Mining-Hardware behandeln Bitcoin als funktionale Infrastruktur statt als spekulativen Bilanzposten.
- Wachstum des Bruttogewinns: Ein Anstieg um 17 % auf 12 Milliarden Dollar zeigt, dass das zugrunde liegende Zahlungsgeschäft trotz der Krypto-Schwäche weiter wächst.
Nachteile
- Hohe Verluste: Ein Nettoverlust von 3 Milliarden Dollar infolge erhöhter Betriebsausgaben wirft echte Fragen zu Kostendisziplin und Kapitalallokation auf.
- Verwässerte Exponierung: Krypto macht nur einen bescheidenen Teil des Geschäfts aus, daher ist dies eine Fintech-Beteiligung mit angehängter Bitcoin-Option.
- Schwäche der Aktie: Eine Korrektur von rund 23 % spiegelt die Skepsis der Anleger gegenüber der Profitabilität wider und nicht eine bestimmte Lage am Kryptomarkt.
Was sind Krypto-Aktien?
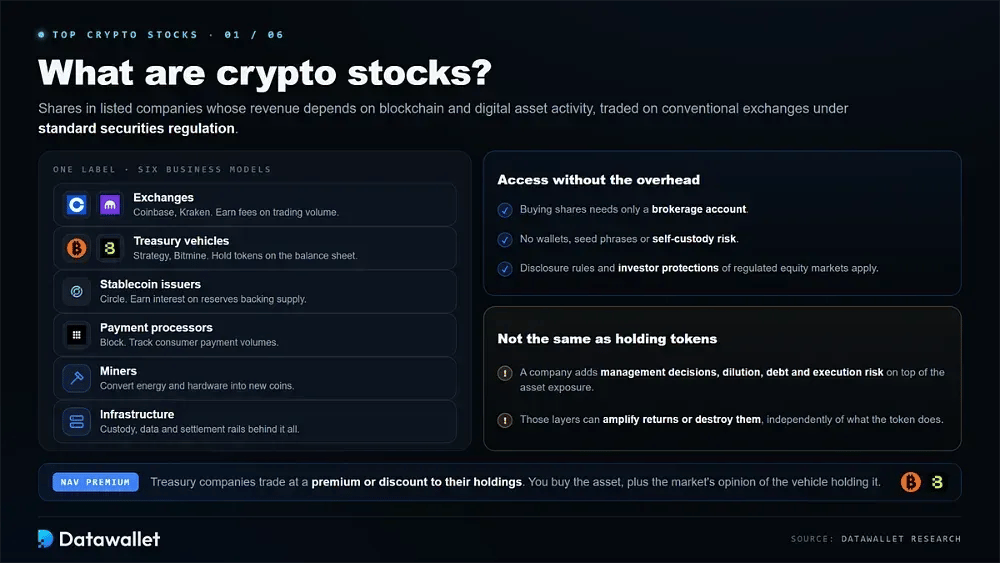
Krypto-Aktien sind Anteile an börsennotierten Unternehmen, deren zugrunde liegende Umsätze von Blockchain- und Digital-Asset-Aktivitäten abhängen. Sie umfassen Börsen, Treasury-Vehikel, Stablecoin-Emittenten, Miner, Zahlungsabwickler und Infrastrukturanbieter, die alle an herkömmlichen Börsen unter üblicher Wertpapierregulierung gehandelt werden.
Der Reiz liegt im Zugang ohne jeglichen operativen Aufwand. Für den Kauf von Aktien genügt ein Depot, sodass Anleger Wallet-Verwaltung, Seed-Phrase-Sicherheit und das Risiko der Selbstverwahrung vollständig vermeiden und zugleich die Offenlegungspflichten und den Anlegerschutz behalten, die regulierte Aktienmärkte bereits bieten.
Diese Aktien sind nicht gleichbedeutend mit dem direkten Halten von Token. Ein Unternehmen bringt zusätzlich zum Engagement im zugrunde liegenden Vermögenswert operative Risiken, Managemententscheidungen, Verwässerung, Schulden und Umsetzungsfehler mit sich, die die Rendite entweder verstärken oder unabhängig von der Entwicklung des Tokens selbst zunichtemachen können.
Diese Unterscheidung ist bei Treasury-Unternehmen besonders wichtig. Strategy und Bitmine werden je nach Stimmung mit Aufschlägen oder Abschlägen auf ihren Nettoinventarwert gehandelt, sodass Anleger sowohl den zugrunde liegenden Vermögenswert als auch die Marktmeinung über das haltende Vehikel kaufen.
Die Streuung bei Krypto-Aktien im Jahr 2026
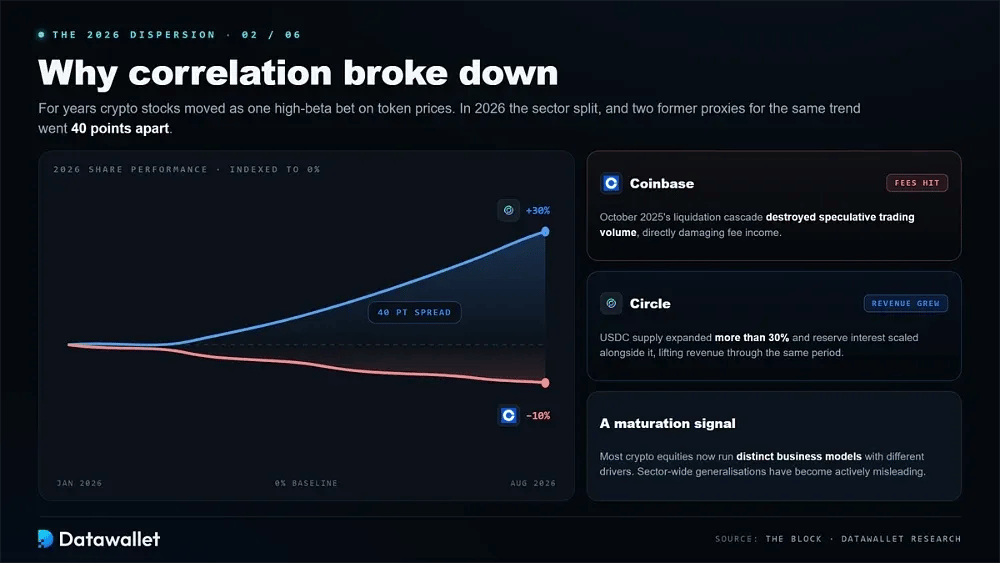
Jahrelang bewegten sich Krypto-Aktien gemeinsam als eine einzige Hochbeta-Wette auf Token-Preise und folgten der allgemeinen Stimmung gegenüber Digital-Asset-Treasuries fast mechanisch. Diese Beziehung brach 2026 auseinander, und die daraus entstehende Streuung ist die wichtigste Entwicklung für alle, die in diesem Jahr ein Sektor-Exposure aufbauen.
Warum die Korrelation zerbrach
Die Belege sind eindeutig. Circle legte um rund 30 % zu, während Coinbase im selben Zeitraum um etwa 10 % fiel – ein Unterschied von 40 Punkten zwischen zwei Unternehmen, die ein Anleger 2023 praktisch als austauschbare Stellvertreter für denselben zugrunde liegenden Trend betrachtet hätte.
Die eigentliche Ursache ist eine klare Umsatzdivergenz zwischen beiden. Die Liquidation-Kaskade im Oktober 2025 vernichtete das spekulative Handelsvolumen, was die Gebühreneinnahmen von Coinbase direkt belastete, während der Umsatz von Circle tatsächlich wuchs, weil das USDC-Angebot um mehr als 30 % zunahm und die Zinserträge auf die Reserven entsprechend mitwuchsen.
Wir verstehen dies als echtes Zeichen der Reifung und nicht als vorübergehende Anomalie. Wie The Block feststellte, haben die meisten Krypto-Aktien inzwischen eigene Geschäftsmodelle, die auf tatsächlich unterschiedliche Treiber reagieren. Das bedeutet, dass branchenweite Verallgemeinerungen für Anleger zunehmend irreführend geworden sind.
Was jedes Geschäft tatsächlich antreibt
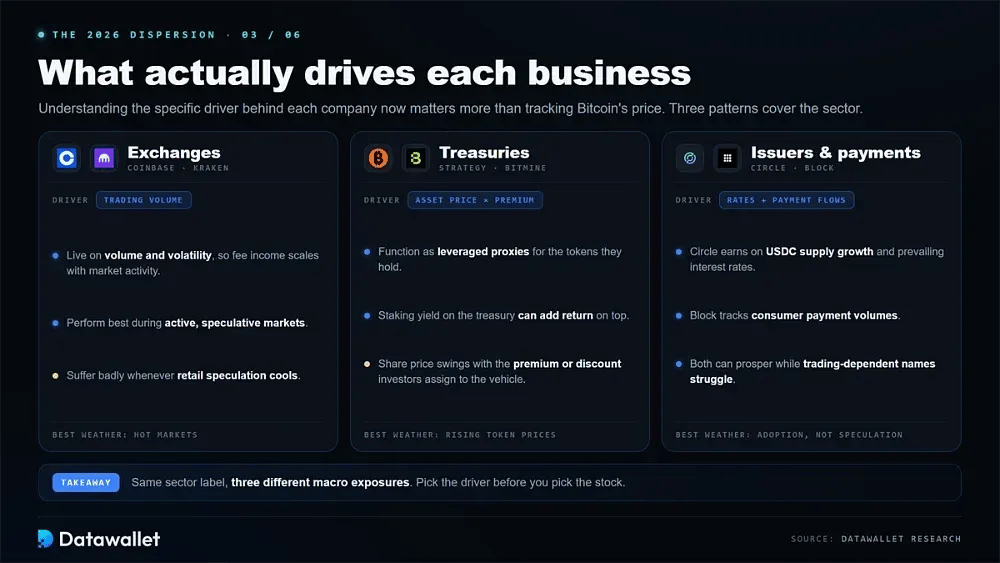
Den konkreten Treiber hinter jedem Unternehmen zu verstehen, ist inzwischen wichtiger, als nur den Bitcoin-Preis zu verfolgen. Börsen wie Coinbase und Kraken leben von Handelsvolumen und Volatilität, schneiden daher in aktiven Märkten am besten ab und leiden stark, sobald die Spekulation der Privatanleger nachlässt.
Treasury-Vehikel verhalten sich in nahezu jeder Hinsicht unterschiedlich. Strategy und Bitmine fungieren als gehebelte Asset-Proxys, bei denen der Aktienkurs die zugrunde liegenden Bestände widerspiegelt, angepasst um den Aufschlag oder Abschlag, den Anleger ansetzen, zuzüglich jeder Rendite, die das Treasury selbst durch Staking erzielt.
Stablecoin-Emittenten und Zahlungsunternehmen für Verbraucher folgen einem dritten, völlig eigenen Muster. Circle hängt vom Wachstum des Angebots und vom vorherrschenden Zinsniveau ab, während Block die Zahlungsvolumen der Verbraucher abbildet. Beide können also gedeihen, wenn handelsabhängige Unternehmen stark unter Druck stehen.
So wählen Sie eine Krypto-Aktie aus
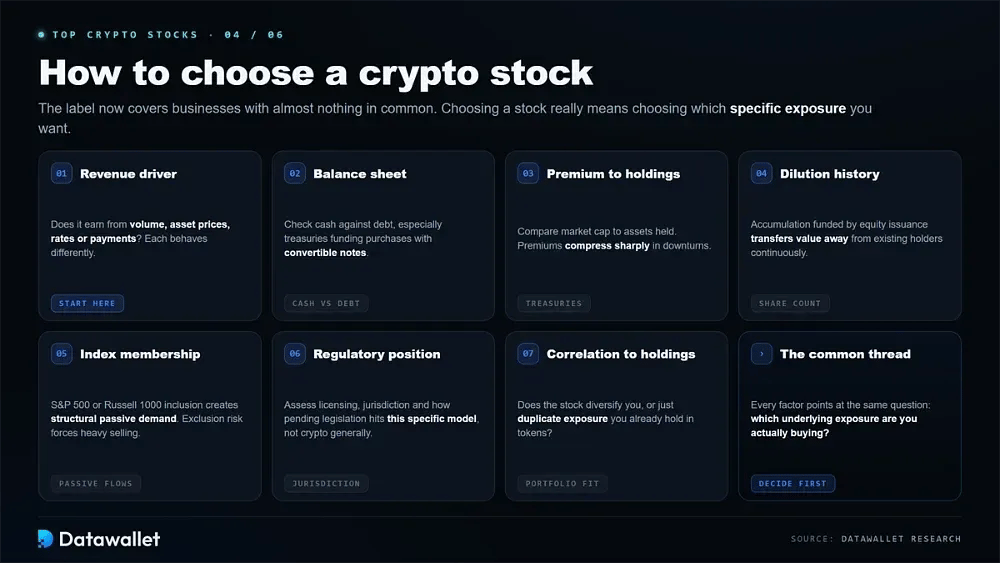
Die Wahl unter diesen sieben Unternehmen bedeutet im Kern, zu entscheiden, welches zugrunde liegende Engagement Sie tatsächlich wollen, denn die Bezeichnung Krypto-Aktie umfasst inzwischen Unternehmen, die abgesehen von ihrer Verbindung zu digitalen Vermögenswerten und deren Marktstatistiken fast nichts gemeinsam haben.
Gehen Sie diese Faktoren durch, bevor Sie Kapital in eine Position investieren:
- Ertragstreiber: Prüfen Sie, ob die Erträge vom Handelsvolumen, von Vermögenspreisen, Zinssätzen oder Zahlungsströmen abhängen, da sich jeder dieser Faktoren anders verhält.
- Qualität der Bilanz: Prüfen Sie die Barreserven im Verhältnis zu den Schuldverpflichtungen, insbesondere bei Treasury-Unternehmen, die Käufe über Wandelanleihen und Eigenkapitalausgaben finanzieren.
- Aufschlag auf den Bestand: Vergleichen Sie bei Treasury-Vehikeln die Marktkapitalisierung mit dem Wert der gehaltenen Vermögenswerte, da Aufschläge in Abschwungphasen stark schrumpfen.
- Verwässerungshistorie: Prüfen Sie das Wachstum der Aktienanzahl, denn Unternehmen, die den Aufbau ihrer Bestände durch Aktienausgaben finanzieren, entziehen bestehenden Aktionären fortlaufend Wert.
- Indexzugehörigkeit: Die Aufnahme in den S&P 500 oder Russell 1000 erzeugt strukturelle passive Nachfrage, während das Risiko eines Ausschlusses starke Verkäufe erzwingen kann.
- Regulatorische Lage: Prüfen Sie Lizenzierung, Rechtsraum und die Auswirkungen anstehender Gesetzgebung auf das konkrete Geschäftsmodell statt auf Krypto im Allgemeinen.
- Korrelation zu Ihren Beständen: Prüfen Sie, ob die Aktie die Diversifikation erhöht oder lediglich ein Engagement dupliziert, das Sie bereits direkt über Token haben.
Kann ich Krypto-Aktien onchain kaufen?
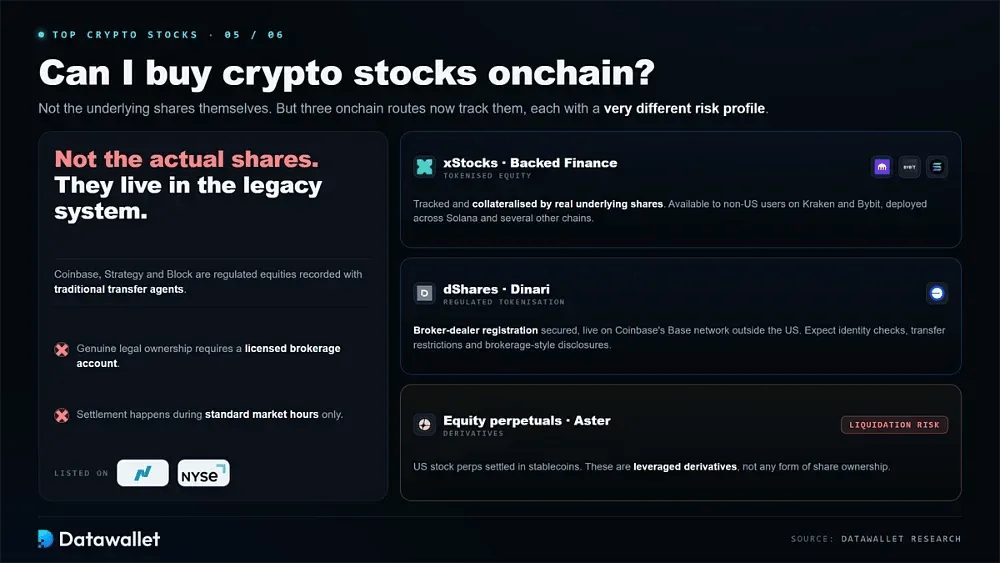
Nicht die eigentlichen zugrunde liegenden Aktien selbst. Coinbase, Strategy und Block sind allesamt regulierte Wertpapiere, die bei klassischen Transfer-Agenten geführt und an der Nasdaq oder der NYSE gehandelt werden. Echtes rechtliches Eigentum erfordert daher ein zugelassenes Brokerage-Konto und eine Abwicklung während der üblichen Börsenzeiten.
Tokenisierte Aktien sind heute die nächstliegende Alternative zu echtem Eigentum. Die xStocks von Backed Finance bilden reale zugrunde liegende Aktien ab und sind durch sie besichert; sie sind für Nutzer außerhalb der USA über Plattformen für tokenisierte Aktien wie Kraken und Bybit verfügbar, wobei die Token auf Solana und mehreren anderen Chains eingesetzt werden.
Die regulierte Tokenisierung schreitet auf einem ganz eigenen Weg voran. Dinari erhielt eine Broker-Dealer-Registrierung für tokenisierte Aktien unter der Marke dShares, die außerhalb der USA bereits im Base-Netzwerk von Coinbase zugänglich sind. Dabei sollten Sie durchgehend mit Identitätsprüfung, Übertragungsbeschränkungen und brokerartigen Offenlegungen rechnen.
Aktien-Perpetuals bieten einen dritten möglichen Weg mit deutlich anderem Risiko. Plattformen wie Aster führen inzwischen US-Aktien-Perpetuals, die in Stablecoins abgerechnet werden, doch sind dies Hebel-Derivate mit echtem Liquidationsrisiko und keine Form von tatsächlichem Aktieneigentum.
Risiken von Krypto-Aktien
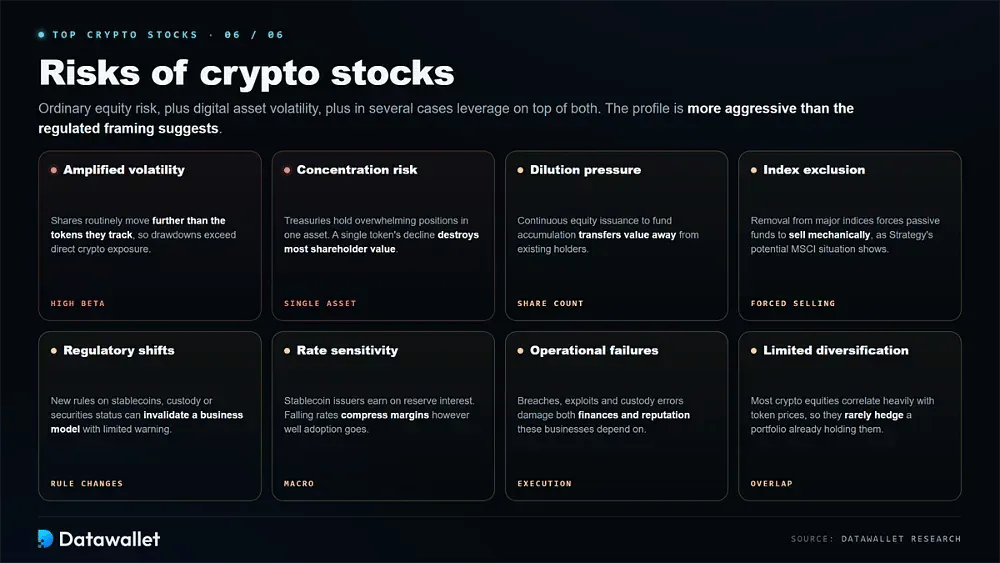
Krypto-Aktien verbinden das übliche Aktienmarktrisiko mit der Volatilität der zugrunde liegenden digitalen Vermögenswerte und fügen in einigen Fällen zusätzlich leverage hinzu. Das Ergebnis ist ein Risikoprofil, das deutlich aggressiver ist, als es die regulierte Darstellung des Sektors nahelegt.
Berücksichtigen Sie jeden dieser Punkte, bevor Sie Kapital in eine Position investieren:
- Verstärkte Volatilität: Diese Aktien bewegen sich regelmäßig stärker als die Token, die sie abbilden, sodass die Kursrückgänge höher ausfallen als bei einem direkten Krypto-Engagement.
- Konzentrationsrisiko: Treasury-Unternehmen halten überwältigende Positionen in einem einzigen Asset, sodass der Kursrückgang eines einzelnen Tokens den Großteil des Aktionärswerts direkt vernichtet.
- Verwässerungsdruck: Unternehmen, die den Aufbau über Aktienausgaben finanzieren, erhöhen fortlaufend die Aktienzahl und verlagern so mit der Zeit Wert von bestehenden Aktionären weg.
- Index-Ausschluss: Die Streichung aus wichtigen Indizes zwingt passive Fonds zu mechanischen Verkäufen, wie die mögliche MSCI-Situation von Strategy deutlich zeigt.
- Regulatorische Veränderungen: Sich ändernde Regeln zu Stablecoins, Verwahrung oder zur Einstufung als Wertpapier können ein gesamtes Geschäftsmodell mit wenig Vorwarnung hinfällig machen.
- Zinssensitivität: Stablecoin-Emittenten verdienen an Reservezinsen, sodass sinkende Zinsen die Margen unabhängig von der Entwicklung der Adoption selbst schmälern.
- Betriebliche Ausfälle: Sicherheitsverletzungen, Exploits von Smart Contracts oder Fehler bei der Verwahrung schaden sowohl den Finanzen als auch dem Ruf, von dem diese Unternehmen abhängen.
- Begrenzte Diversifikation: Die meisten Krypto-Aktien korrelieren stark mit den Token-Preisen und sichern daher ein Portfolio, das bereits digitale Assets enthält, selten ab.
Fazit
Krypto-Aktien haben 2026 endlich aufgehört, sich als ein einziger korrelierter Trade zu verhalten. Circles Plus von 30 % gegenüber dem Minus von 10 % bei Coinbase zeigte, dass einzelne Erlösmodelle inzwischen weit wichtiger sind als das Branchenlabel. Diese Streuung dürfte sich eher vergrößern als umkehren.
Coinbase bleibt unsere Gesamtempfehlung wegen des Status im S&P 500 und der tatsächlich diversifizierten Einnahmen, während Strategy das reinste gehebelte Engagement für Anleger bietet, die mit dieser Einzelwert-Konzentration wirklich zurechtkommen. Circle erregt Aufmerksamkeit, weil das Unternehmen Wachstum geliefert hat, das überhaupt nicht von Spekulation abhing.
Nichts hier stellt eine Anlageberatung dar, und wir sind keine Finanzberater. Jedes aufgeführte Unternehmen birgt ein reales Risiko des Totalverlusts, Bewertungen bewegen sich schneller als die Fundamentaldaten, und wer diese Positionen in Betracht zieht, sollte aktuelle Zahlen prüfen und zuvor eine qualifizierte Fachperson konsultieren.
Unsere Methodik
Wir haben jedes der sieben Unternehmen anhand veröffentlichter Finanzberichte, Quartalsergebnisse, Live-Marktdaten und offengelegter Treasury-Bestände bewertet, statt anhand von Kurszielen von Analysten, und dabei bewusst Unternehmen mit überprüfbaren operativen Umsätzen gegenüber solchen bevorzugt, deren gesamter Wert auf Wertsteigerung von Vermögenswerten beruht.
Sechs Kriterien haben das endgültige Ranking bestimmt:
- Ertragsstabilität: Wir haben bewertet, wie viel Einkommen einen Rückgang der Token-Preise übersteht, statt sich ausschließlich auf spekulative Aktivität zu stützen.
- Bilanzstärke: Wir haben Barreserven, Schuldverpflichtungen und Reichweite verglichen, insbesondere bei Unternehmen, die Übernahmen über Hebel oder Emissionen finanzieren.
- Geschäftliche Differenzierung: Wir haben Unternehmen mit verteidigungsfähigen Positionen wie Lizenzen, Indexaufnahme oder Vertrieb höher gewichtet als undifferenzierte Vermögensinhaber.
- Konzentrationsrisiko: Wir haben eine starke Abhängigkeit von einem einzelnen Vermögenswert abgewertet, da Treasury-Vehikel sowohl Kursgewinne als auch Rückgänge weit über die Bewegungen des Tokens hinaus verstärken.
- Governance und Offenlegung: Wir haben die Qualität der Berichterstattung, den Anteilsbesitz von Insidern und die Transparenz geprüft, mit der jedes Unternehmen Bestände und Verwässerung gegenüber den Aktionären kommuniziert.
- Strukturelle Katalysatoren: Wir haben Indexaufnahmen, regulatorische Klarheit und Infrastrukturen für tokenisierte Aktien berücksichtigt, die eine vom Marktsentiment unabhängige Nachfrage schaffen.
Marktkapitalisierungen und Kennzahlen zur Wertentwicklung ändern sich in diesem Sektor täglich. Unser Recherchezyklus lief daher von März bis Juli 2026, wobei jede Zahl vor der Veröffentlichung anhand offizieller Unternehmensunterlagen und Live-Marktdaten überprüft und nicht aus Sekundärzusammenfassungen übernommen wurde.