Top 8 Statistiken und Trends zu Krypto-Perpetual-Futures
Die acht Statistiken unten zeigen, wo Volumen, Open Interest und Marktanteil bei Perpetual Futures heute stehen. Die Zahlen stützen sich auf Coinglass, CoinGecko, DefiLlama, CoinDesk Research und CFTC-Einreichungen, damit Leser jede Zahl an der Quelle überprüfen können.
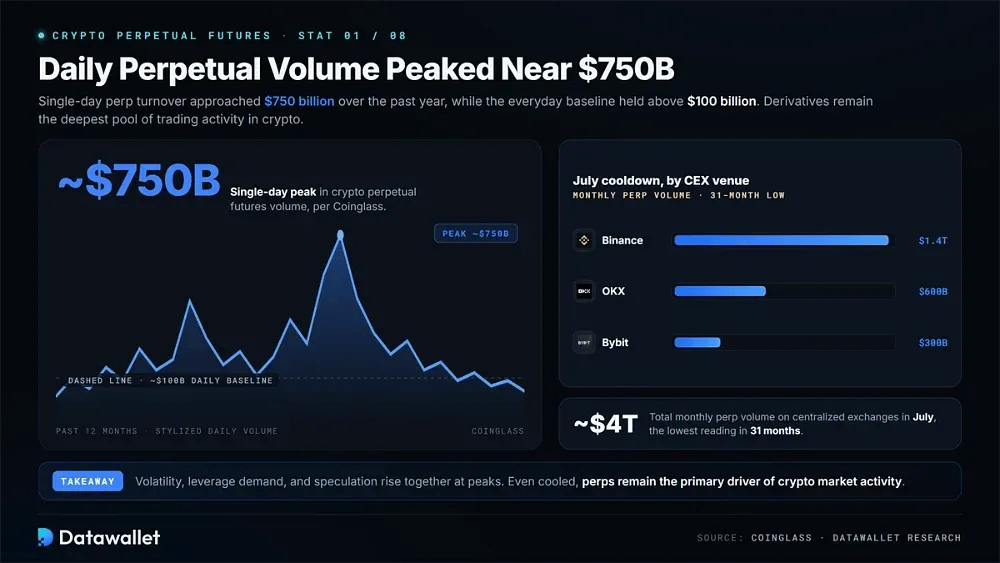
1. Das tägliche Perpetuals-Volumen erreichte ein Hoch nahe 750 Mrd. $
Das Handelsvolumen bei Krypto-Perpetual Futures erreichte im vergangenen Jahr laut Coinglass-Daten an einem einzigen Tag einen Höchststand von knapp 750 Milliarden Dollar. Volatilität, Hebel-Nachfrage und spekulative Beteiligung steigen bei Spitzen dieser Größenordnung tendenziell gemeinsam. Das Ergebnis unterstreicht die Stellung von Perpetuals als tiefster Pool an Handelsaktivität bei digitalen Vermögenswerten.
Die tägliche Basis ist ebenso bedeutsam. In der Ein-Jahres-Ansicht lag das Volumen bei Perpetuals wiederholt über 100 Milliarden Dollar pro Tag und stieg in volatilen Phasen deutlich höher. Der Handel mit Derivaten blieb daher der wichtigste Treiber der Aktivität am Kryptomarkt, sowohl an zentralisierten als auch an dezentralen Handelsplätzen.
Seit dem Frühjahr hat sich die Aktivität abgekühlt. Das monatliche Perpetuals-Volumen an zentralisierten Börsen fiel im Juli auf rund 4 Billionen Dollar, den niedrigsten Stand seit 31 Monaten, laut berichteten Zahlen von Coinglass. Auf Binance entfielen etwa 1,4 Billionen Dollar, OKX wickelte rund 600 Milliarden Dollar ab und Bybit etwa 300 Milliarden Dollar.
2. Krypto-Perpetuals handeln das 5x- bis 10x-Fache des Spot-Volumens
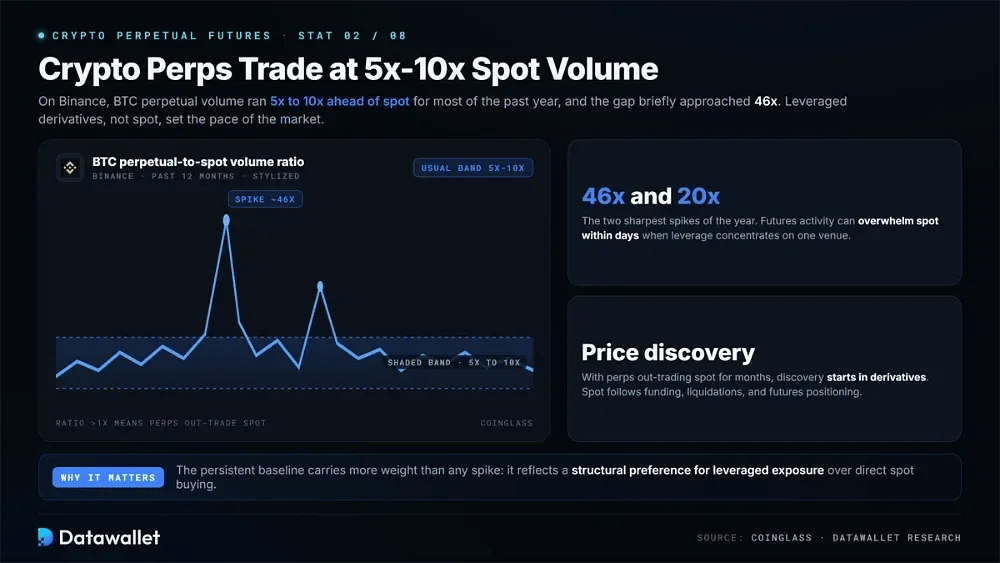
Auf Binance lagen BTC Perpetual Futures im vergangenen Jahr durchgehend deutlich vor dem Spot-Volumen. Daten von Coinglass zeigen, dass das Verhältnis von Perpetuals zu Spot meist zwischen etwa 5x und 10x lag, was die starke Präferenz der Trader für gehebelte Derivate gegenüber direktem Spot-Engagement widerspiegelt.
In den Extremen wurde die Lücke deutlich größer. Das Verhältnis näherte sich kurzzeitig 46x und überschritt bei einem weiteren starken Anstieg 20x. Diese Werte zeigen, wie schnell die Aktivität bei Futures den Spot-Handel in kurzen Phasen von Spekulation, Volatilität oder konzentrierten gehebelten Positionierungen an einer einzelnen Handelsplattform überwältigen kann.
Für Trader wiegt die dauerhafte Basislinie schwerer als eine einzelne Spitze. Wenn das Volumen bei Perpetuals den Spot-Handel über Monate so deutlich übersteigt, beginnt die Preisfindung zunehmend bei Derivaten. Spot-Märkte reagieren dann oft auf Funding, Liquidationen und die Futures-Positionierung, statt sie anzuführen.
3. Binance führt beim Open Interest von Bitcoin-Perpetuals
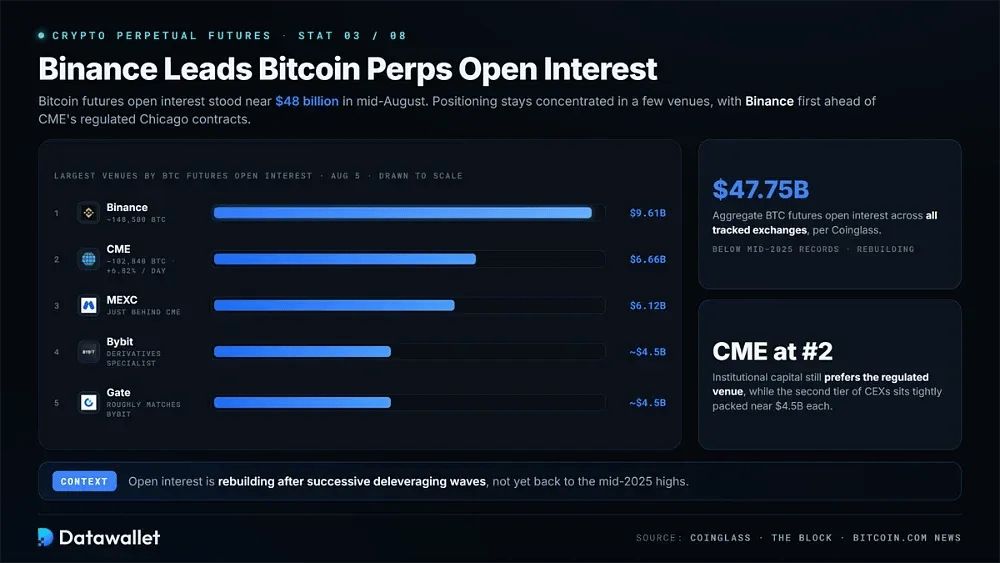
Das Open Interest von Bitcoin-Futures lag Mitte August bei rund 48 Milliarden Dollar. Der Großteil der Positionierung konzentriert sich weiterhin auf eine kleine Gruppe von Handelsplätzen, wobei Binance den größten Einzelanteil vor den regulierten Kontrakten der CME hält.
Größte Handelsplätze nach Open Interest bei Bitcoin-Futures, laut Coinglass-Stand vom 5. August:
- Binance: Rund 148.500 BTC in offenen Kontrakten, im Wert von etwa 9,61 Milliarden Dollar. Damit bleibt die Börse unter allen erfassten Handelsplätzen beim Risiko in Bitcoin-Futures auf Platz eins.
- CME: Mit rund 102.840 BTC bzw. 6,66 Milliarden Dollar liegt CME nach einem eintägigen Anstieg von 6,82 % auf Platz zwei und zeigt, dass institutionelles Kapital den regulierten Handelsplatz in Chicago weiterhin klar bevorzugt.
- MEXC: Knapp 6,12 Milliarden Dollar Open Interest bei Bitcoin-Futures, womit die Börse knapp hinter CME und deutlich vor den meisten auf Privatanleger ausgerichteten Konkurrenten liegt.
- Bybit: Knapp 4,5 Milliarden Dollar an offenen Bitcoin-Kontrakten. Diese Summe hält den Derivate-Spezialisten trotz Marktanteilsverlusten an neuere Wettbewerber in diesem Zyklus in der Spitzengruppe.
- Gate: Ebenfalls rund 4,5 Milliarden Dollar Open Interest in Bitcoin-Futures, ungefähr auf dem Niveau von Bybit, was zeigt, wie dicht gedrängt die zweite Reihe zentralisierter Handelsplätze bleibt.
- Gesamtmarkt: Das aggregierte Open Interest bei Bitcoin-Futures liegt laut Coinglass börsenübergreifend bei etwa 47,75 Milliarden Dollar. Das bleibt unter den Rekorden von Mitte 2025, baut sich aber nach aufeinanderfolgenden Deleveraging-Wellen wieder auf.
Datenquellen: Coinglass-Daten zu Bitcoin-futures und The Block, Anteil am open interest über Bitcoin-futures hinweg.
4. US-Aufsichtsbehörden öffneten die Tür für Onshore-Perpetuals
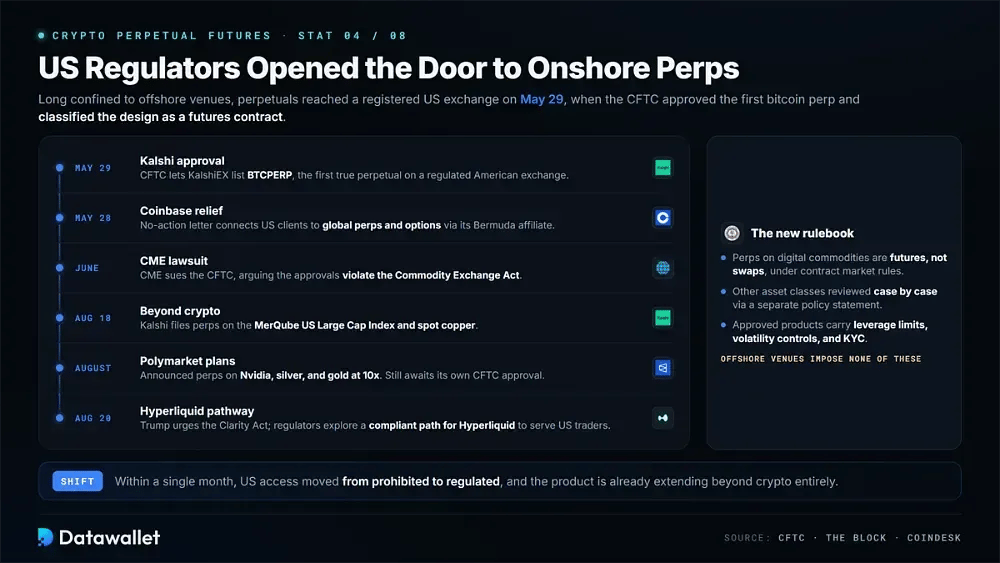
Für amerikanische Trader waren Perpetual Futures lange auf Offshore-Märkte beschränkt. Das änderte sich am 29. Mai, als die CFTC das erste Bitcoin-Perpetual an einer registrierten US-Börse genehmigte und die Konstruktion als Futures-Kontrakt einstufte.
Wichtige Meilensteine der bisherigen Verlagerung zu Perpetual Futures in den USA:
- Kalshi-Zulassung: Die CFTC hat einen Genehmigungsbeschluss erlassen, der KalshiEX erlaubt, BTCPERP zu listen, einen bar abgerechneten Kontrakt auf Spot-Bitcoin und den ersten echten Perpetual an einer regulierten amerikanischen Börse.
- Erleichterung für Coinbase: Ein am selben Tag ergangenes No-Action-Letter erlaubt es Coinbase Financial Markets, US-Kunden über die Tochtergesellschaft auf Bermuda mit globalen Perpetuals und Optionen zu verbinden, wobei Krypto als Margin-Sicherheit dient.
- Grundsatzerklärung: Die Commission stufte perpetual-Kontrakte auf digitale Rohstoffe als futures statt als Swaps ein. Zudem sagte sie zu, Perpetuals auf andere Anlageklassen im Einzelfall zu prüfen.
- Schutzmechanismen: Zugelassene Produkte umfassen leverage-Limits, Volatilitätskontrollen und Know-your-Customer-Prüfungen. Offshore-Plattformen wie Hyperliquid erlegen ihren erlaubnisfreien Märkten diese Beschränkungen nicht auf.
- CME-Klage: Die CME Group hat im Juni die CFTC und deren Vorsitzenden Michael Selig verklagt und argumentiert, die Genehmigungen für Kalshi und Coinbase verstießen gegen den Commodity Exchange Act und schadeten ihrem Geschäftsmodell.
- Neue Anträge: Kalshi hat am 18. August beantragt, Perpetuals auf den MerQube US Large Cap Index und auf Spot-Kupfer zu listen, und weitet das Produkt damit ganz über Krypto hinaus aus.
- Pläne von Polymarket: Der Prognosemarkt-Rivale von Kalshi hat Perpetuals angekündigt, die sich auf Aktien wie Nvidia sowie auf Silber und Gold beziehen, mit 10x Hebel. Die eigene CFTC-Genehmigung steht noch aus.
- Weg für Hyperliquid: Präsident Trump forderte den Kongress im August auf, den Clarity Act zu verabschieden, und sagte, Aufsichtsbehörden prüften einen konformen Weg, damit Hyperliquid US-Händler bedienen kann.
Datenquellen: CFTC-Genehmigungsbeschluss vom 29. Mai sowie Berichte von The Block und CoinDesk bis zum 20. August.
5. Der Anteil von DEX-Perpetuals erreichte 10,2 % im Vergleich zu CEXs
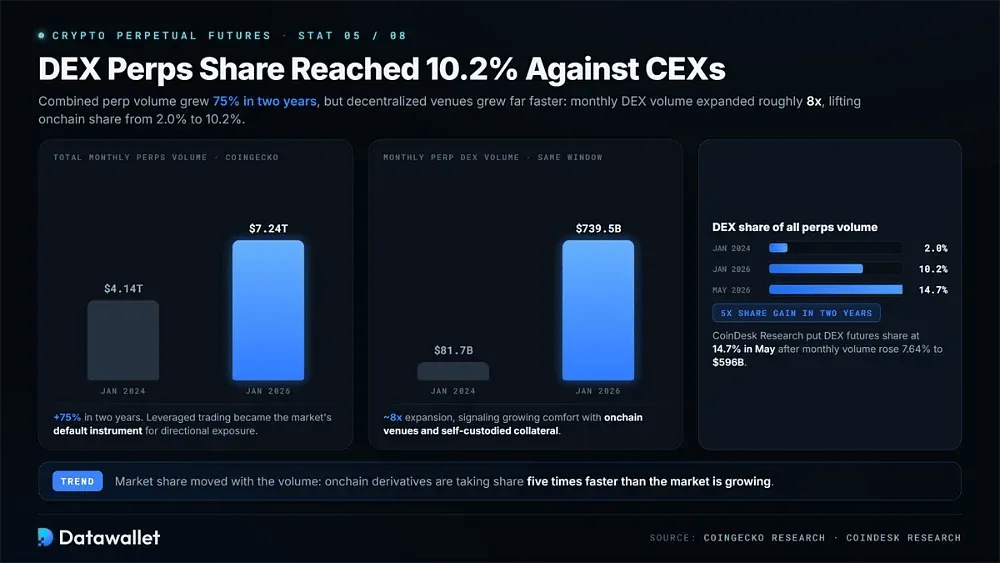
Das kombinierte Handelsvolumen von Krypto-Perpetual Futures stieg laut CoinGecko Research in zwei Jahren um 75 %, von 4,14 Billionen Dollar im Januar 2024 auf 7,24 Billionen Dollar im Januar dieses Jahres. In diesem Zeitraum gewannen Perpetuals weiter an Bedeutung, da der gehebelte Handel zum Standardinstrument des Marktes für richtungsbezogenes Engagement wurde.
Das schnellste Wachstum kam von dezentralen Plattformen. Das monatliche Perpetual-DEX-Volumen stieg von 81,74 bis 739,48 Milliarden Dollar im selben Zeitraum, eine Ausweitung um rund 8x. Dieses Tempo übertraf das breitere Marktwachstum deutlich und zeigte ein wachsendes Vertrauen der Trader in Onchain-Derivateplattformen und selbstverwahrte Sicherheiten.
Der Marktanteil folgte dem Volumen. DEXs stiegen von 2,0 % des gesamten Perpetuals-Volumens im Januar 2024 auf 10,2 % im Januar dieses Jahres, eine Verfünffachung. CoinDesk Research bezifferte den Anteil der DEX-Futures im Mai später auf 14,7 %, nachdem die Monatsvolumina um 7,64 % auf 596 Milliarden Dollar gestiegen waren.
6. Perpetual-DEXs wickelten im ersten Quartal 2,41 Bio. $ ab
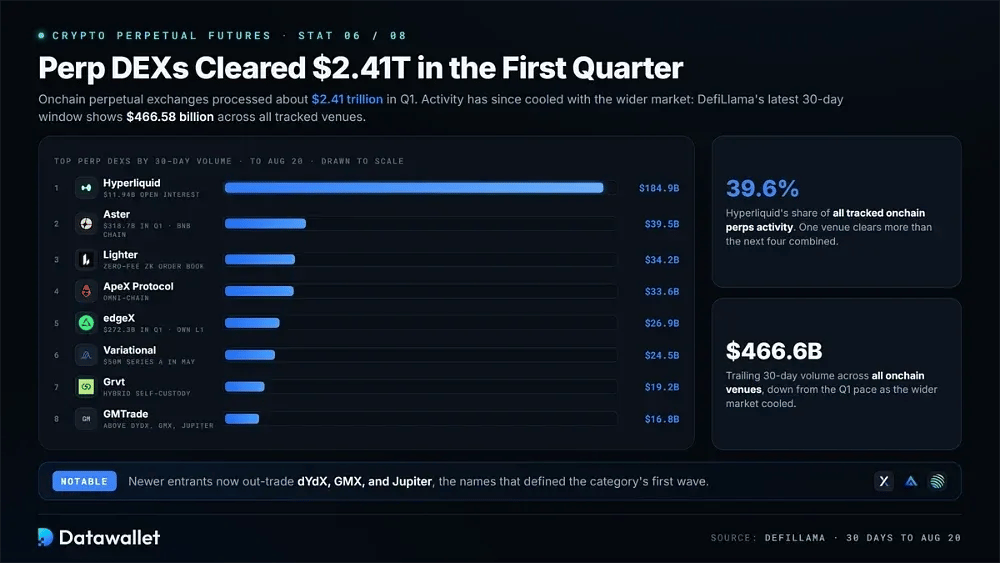
Perpetual-DEXs verarbeiteten vom 1. Januar bis 30. März etwa 2,41 Billionen Dollar. Die Aktivität hat sich seitdem zusammen mit dem breiteren Markt abgekühlt: Im jüngsten 30-Tage-Zeitraum von DefiLlama liegen es 466,58 Milliarden Dollar über alle erfassten Onchain-Handelsplätze.
Top-Perpetuals-DEXs nach Handelsvolumen, 30 Tage bis 20. August:
- Hyperliquid: 184,91 Milliarden Dollar Volumen in 30 Tagen und 11,94 Milliarden Dollar Open Interest. Die Plattform macht rund 39,6 % der gesamten von DefiLlama erfassten Onchain-Perpetuals-Aktivität aus.
- Aster: 39,49 Milliarden Dollar im letzten Monat, genug für Platz zwei unter den Perpetual-DEXs, nachdem die BNB-Chain-Plattform im Q1 318,70 Milliarden Dollar umgesetzt hatte.
- Lighter: 34,23 Milliarden Dollar über das gebührenfreie zkLighter-Orderbuch, womit die zk-rollup-Börse weit vorn in der Gruppe bleibt, der sie sich im Punkterennen des letzten Jahres angeschlossen hat.
- ApeX Protocol: 33,58 Milliarden Dollar in den vergangenen 30 Tagen, ein starkes Ergebnis für die Omni-Chain-Börse, die im ersten Quartal beim Volumen insgesamt auf Platz sechs lag.
- edgeX: 26,86 Milliarden Dollar auf seinem eigenen Layer 1 – die Dynamik, die die Börse in den ersten drei Monaten auf 272,28 Milliarden Dollar Volumen brachte, setzt sich fort.
- Variational: 24,50 Milliarden Dollar im jüngsten Zeitraum, gestützt durch eine Series A über 50 Millionen Dollar, die im Mai aufgenommen wurde, um das Angebot an Rohstoff- und Krypto-Perpetuals auszuweiten.
- Grvt: 19,23 Milliarden Dollar für die Hybridbörse. Sie kombiniert Selbstverwahrung mit einer Matching-Engine nach zentralisiertem Vorbild und listet eine wachsende Zahl von Aktien- und Rohstoffpaaren.
- GMTrade: 16,84 Milliarden Dollar Monatsvolumen, womit der neuere Marktteilnehmer in den aktuellen DefiLlama-Rankings mehrere bekanntere Konkurrenten übertrifft, darunter dYdX, GMX und Jupiter.
Datenquelle: DefiLlama, 30 Tage bis zum 20. August.
7. RWA-Perpetuals erzielten einen monatlichen Rekord von 211 Mrd. $
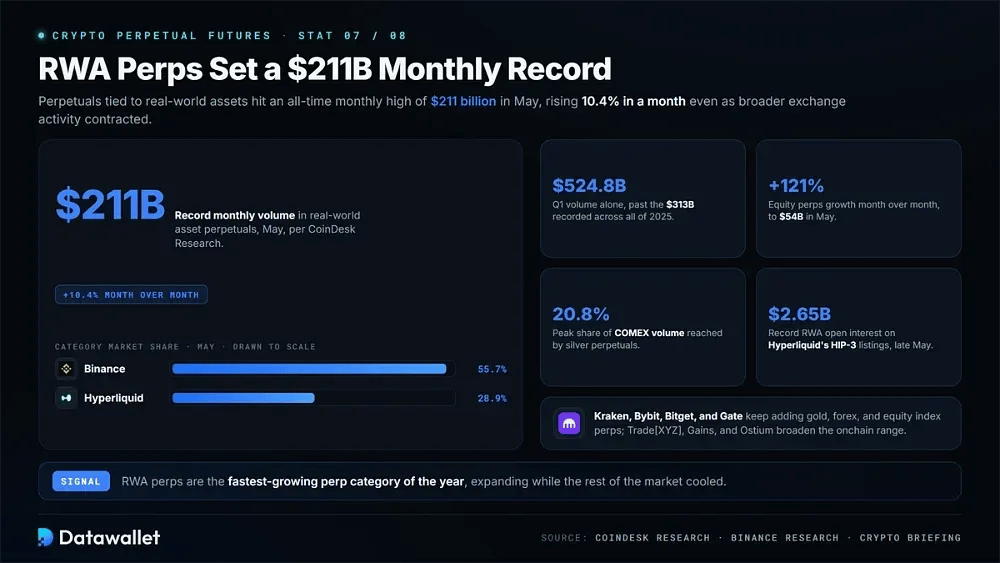
Perpetual Futures auf Basis realer Vermögenswerte erreichten im Mai laut CoinDesk Research mit 211 Milliarden Dollar ein neues monatliches Rekordhoch. Das Volumen stieg innerhalb eines Monats um 10,4 %, obwohl die allgemeine Börsenaktivität zurückging. Binance führte die Kategorie mit einem Marktanteil von 55,7 % an, gefolgt von Hyperliquid mit 28,9 %.
Das Wachstum in diesem Jahr war steil. Das Volumen im Q1 erreichte rund 524,8 Milliarden Dollar und übertraf damit die 313 Milliarden Dollar, die im gesamten Jahr 2025 verzeichnet wurden. Aktien-Perpetuals stiegen im Mai gegenüber dem Vormonat um 121 % auf 54 Milliarden Dollar. Binance Research meldete außerdem, dass Silber-Perpetuals ihren Höchststand bei 20,8 % des COMEX-Volumens erreichten.
Zentralisierte Handelsplätze wie Kraken, Bybit, Bitget und Gate nehmen weiterhin Gold-, Forex- und Aktienindex-Perpetuals auf. Onchain erweitern Trade[XYZ], Gains Network und Ostium das verfügbare Produktangebot. Über seine erlaubnisfreien HIP-3-Listings erreichte das Open Interest von Hyperliquid in Real-World-Assets Ende Mai ein Rekordhoch von 2,65 Milliarden Dollar.
8. Hyperliquid L1 führt beim Perpetuals-Volumen unter den Chains
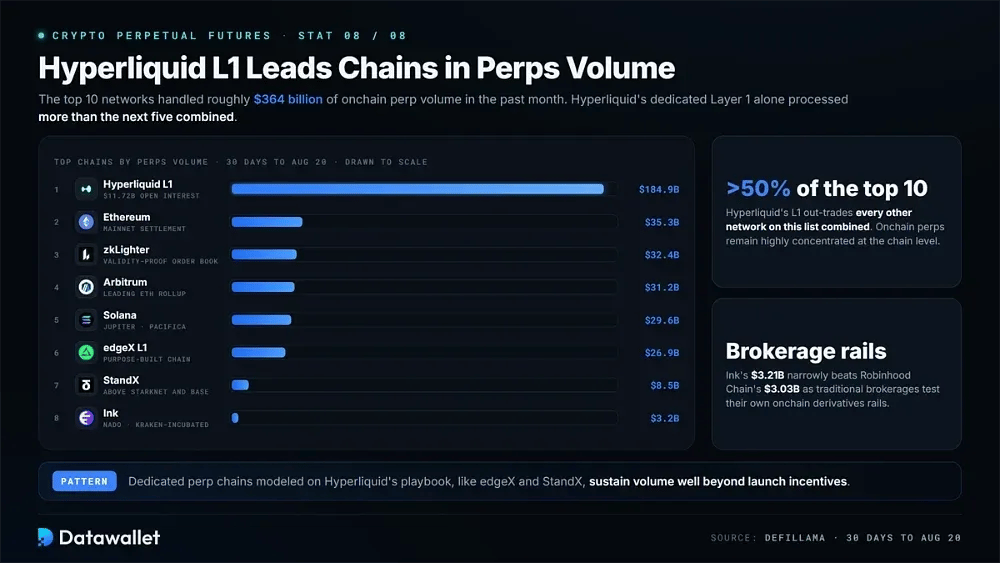
Onchain-Perpetuals-Handel bleibt auf Chain-Ebene stark konzentriert. Die Top 10 Netzwerke wickelten im vergangenen Monat ein Volumen von rund 364 Milliarden Dollar ab. Allein Hyperliquids dedizierte Layer 1 verarbeitete mehr als die nächsten fünf zusammen.
Top-Chains nach Perpetuals-Volumen, 30 Tage bis 20. August:
- Hyperliquid L1: 184,92 Milliarden Dollar monatliches Perpetuals-Volumen plus 11,72 Milliarden Dollar Open Interest, womit es einen größeren Onchain-Fußabdruck hat als alle anderen Netzwerke dieser Liste zusammen.
- Ethereum: 35,34 Milliarden Dollar an Perpetuals wurden im Mainnet abgewickelt. Die Zahl zeigt, dass die älteste Smart-Contract-Chain trotz höherer Kosten als bei neueren Plattformen weiterhin bedeutenden Handel mit Hebel unterstützt.
- zkLighter: 32,43 Milliarden Dollar wurden über das zero-knowledge-Orderbuch von Lighter abgewickelt, das Übereinstimmungen mit Gültigkeitsnachweisen abrechnet und dabei Ausführungsgeschwindigkeiten beibehält, die für anspruchsvolle professionelle Market Maker geeignet sind.
- Arbitrum: 31,18 Milliarden Dollar bei den dort ansässigen Perpetual-Protokollen, womit das führende Ethereum-Rollup in diesem Monatszeitraum beim gehebelten Handel knapp vor Solana bleibt.
- Solana: 29,64 Milliarden Dollar von Plattformen wie Jupiter und Pacifica. Die Chain mit hohem Durchsatz behält somit eine aktive Basis für gehebelten Handel, die über ihre Memecoin-Spot-Märkte hinausgeht.
- edgeX L1: 26,86 Milliarden Dollar auf der eigens entwickelten Chain der Börse. Das zeigt, dass spezialisierte Perpetual-Netzwerke nach dem Vorbild von Hyperliquid das Volumen weit über die Anreize zum Start hinaus aufrechterhalten können.
- StandX: 8,52 Milliarden Dollar für das neuere, spezialisierte Netzwerk, deutlich über Starknet mit 6,71 Milliarden Dollar und Base mit 5,21 Milliarden Dollar im selben 30-Tage-Vergleichszeitraum.
- Ink: 3,21 Milliarden Dollar über Nado, den führenden Perpetual-Handelsplatz der von Kraken inkubierten Chain. Das übertraf knapp die 3,03 Milliarden Dollar von Robinhood Chain, da traditionelle Broker ihre eigenen Onchain-Derivate-Infrastrukturen testen.
Datenquelle: DefiLlama, 30 Tage bis zum 20. August.
Was sind Krypto-Perpetual-Futures?
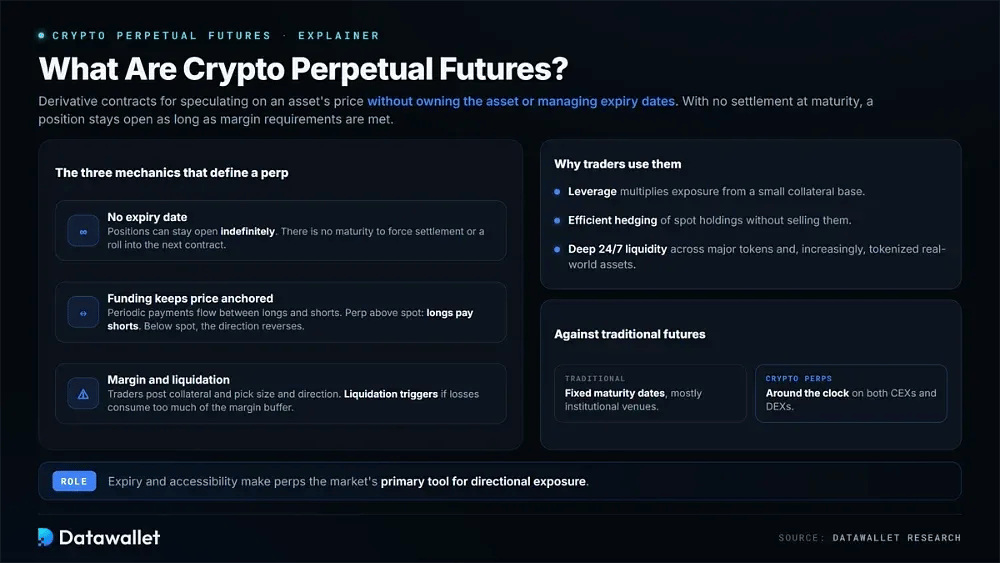
Börsen für Krypto-Perpetual Futures bieten Derivatekontrakte, mit denen Händler auf den Preis eines Basiswerts spekulieren können, ohne den Vermögenswert zu besitzen oder Verfallstermine zu verwalten. Da es keine Abrechnung bei Fälligkeit gibt, kann eine Position unbegrenzt offen bleiben, solange der Händler die Margin-Anforderungen weiter erfüllt.
Damit Kontrakte an den Spot-Preisen verankert bleiben, nutzen Börsen einen Funding-Mechanismus, der regelmäßig Zahlungen zwischen Longs und Shorts überträgt. Wenn Perpetuals über Spot notieren, zahlen in der Regel die Longs an die Shorts. Fallen sie unter Spot, kehrt sich die Zahlungsrichtung üblicherweise um, bis sich die Preise wieder angleichen.
Perpetuals sind beliebt wegen ihres Hebels, effizienter Absicherung und tiefer Liquidität rund um die Uhr bei wichtigen Token und zunehmend bei tokenisierten Real-World-Assets. Trader hinterlegen Sicherheiten und wählen Positionsgröße und Richtung. Eine Liquidation tritt ein, wenn Verluste zu viel vom Margin-Puffer aufzehren, der die offene Position absichert.
Verfall und Zugänglichkeit sind die wichtigsten strukturellen Unterschiede zu klassischen Futures. Klassische Kontrakte laufen an festen Terminen aus und werden überwiegend an institutionellen Handelsplätzen genutzt. Krypto-Perpetuals hingegen werden rund um die Uhr an zentralisierten und dezentralen Börsen gehandelt und sind damit das wichtigste Instrument des Marktes für gerichtete Positionen.
So funktionieren Liquidationen bei Krypto-Perpetuals
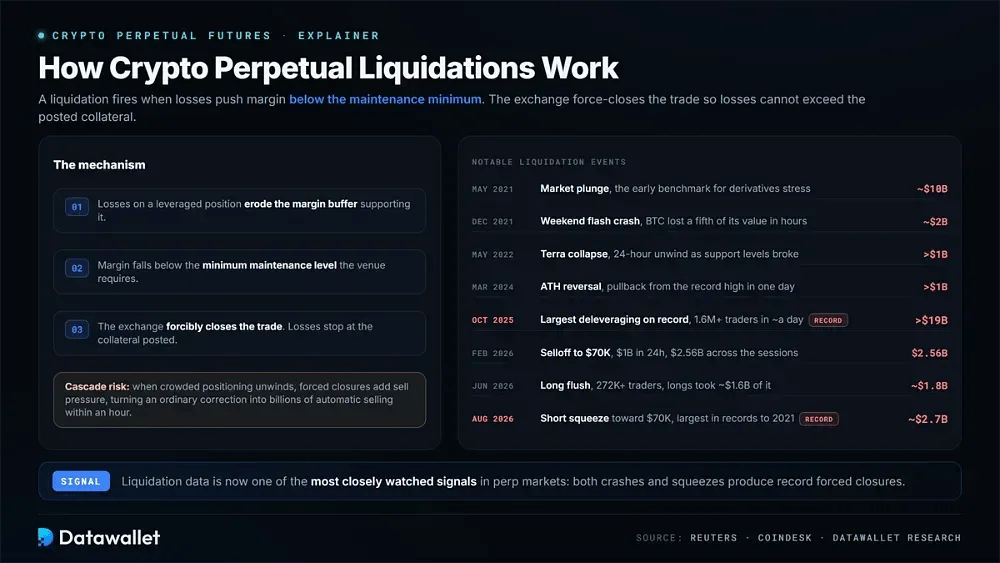
Eine Krypto-Liquidation tritt ein, wenn Verluste die Margin eines Traders unter das Mindestniveau drücken, das zum Offenhalten einer Perpetual-Futures-Position erforderlich ist. Dann schließt die Börse den Trade zwangsweise, damit die Verluste die ursprünglich hinterlegte Sicherheit nicht übersteigen können.
Dieser Mechanismus schützt Plattformen und Gegenparteien, kann aber die Volatilität verstärken. Wenn viele gehebelte Trader in dieselbe Richtung positioniert sind, erzeugen erzwungene Schließungen unmittelbaren Marktdruck. Eine gewöhnliche Korrektur kann sich dann innerhalb einer einzigen Handelsstunde zu automatischen Verkäufen im Wert von Milliarden Dollar ausweiten.
Dadurch sind Liquidationsdaten zu einem der am genauesten beobachteten Signale an den Perpetual-Futures-Märkten geworden. Sie helfen, heftige Kryptobewegungen bei überfüllten Positionen, dünner Wochenendliquidität und breiteren Makroschocks zu erklären. Sowohl Crashs als auch Short Squeezes führen inzwischen regelmäßig zu Rekordwerten bei erzwungenen Schließungen.
Bemerkenswerte Krypto-Liquidation-Ereignisse
- Crash im Mai 2021: Rund 10 Milliarden Dollar an gehebelten Krypto-Positionen wurden beim Kurssturz liquidiert. Das Ereignis wurde später zum Maßstab für extremen, von Derivaten getriebenen Stress im noch jungen perpetual-Markt.
- Flash-Crash im Dezember 2021: Ein starker Bitcoin-Ausverkauf am Wochenende vernichtete Positionen im Wert von etwa 2 Milliarden Dollar, da BTC innerhalb weniger Stunden kurzzeitig rund ein Fünftel seines Werts verlor.
- Terra-Zusammenbruch im Mai 2022: Mehr als 1 Milliarde Dollar an Krypto-Futures-Positionen wurden innerhalb von 24 Stunden liquidiert, als das Terra-Ökosystem zerfiel und wichtige Assets zentrale technische Unterstützungsmarken durchbrachen.
- Umkehr nach dem Rekordhoch im März 2024: Der Rücksetzer von Bitcoin nach einem neuen Allzeithoch löste an einem einzigen Tag Hebel-Liquidationen von mehr als 1 Milliarde Dollar über digitale Assets hinweg aus.
- Liquidationsschock im Oktober 2025: Mehr als 19 Milliarden Dollar an gehebelten Positionen wurden innerhalb von etwa einem Tag liquidiert. Betroffen waren über 1,6 Millionen Trader – das größte Deleveraging-Ereignis im Kryptomarkt aller Zeiten.
- Ausverkauf im Februar: Reuters berichtete am 5. Februar von Bitcoin-Liquidationen im Umfang von rund 1 Milliarde Dollar innerhalb von 24 Stunden. Über die umliegenden Handelstage hinweg erreichte die Summe 2,56 Milliarden Dollar, als die Kurse die Marke von 70.000 $ testeten.
- Juni-Bereinigung: Rund 1,8 Milliarden Dollar an gehebelten Trades wurden am 2. Juni liquidiert, davon waren mehr als 272.000 Trader betroffen. Auf Long-Positionen entfielen fast 1,6 Milliarden Dollar der Verluste.
- Short Squeeze im August: Ein Kursanstieg in Richtung 70.000 $ am 20. August löschte innerhalb von 24 Stunden fast 2,7 Milliarden Dollar an Short-Positionen aus, die größte erzwungene Schließung von Short-Positionen in den bis 2021 zurückreichenden Aufzeichnungen.
Wichtige Begriffe im Handel mit Krypto-Perpetuals
Eine kleine Gruppe wiederkehrender Perpetual-Begriffe macht Börsen-Dashboards leichter verständlich und Produkte über zentralisierte und dezentrale Handelsplätze hinweg besser vergleichbar. Sie sind außerdem zentral für das Management des Handelsrisikos.
Wie funding rates Perpetuals an den Spotpreis binden
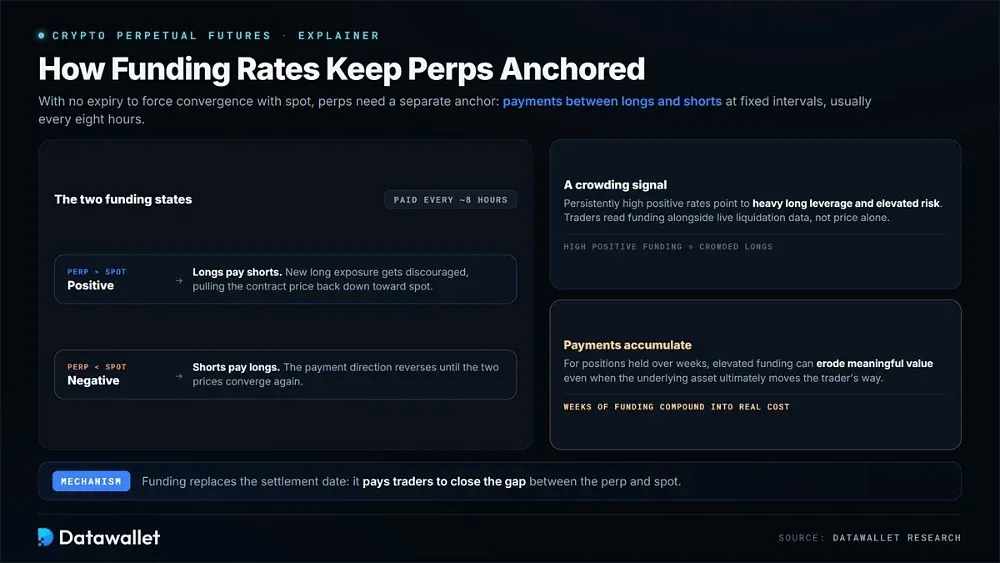
Da Perpetuals-Kontrakte kein Ablaufdatum haben, das eine Angleichung an den Spot-Preis erzwingt, benötigen sie einen separaten Mechanismus zur Preisanbindung. Funding Rates leisten dies durch Zahlungen zwischen Long- und Short-Haltern in festen Intervallen, meist alle acht Stunden.
Wenn ein Perpetual über dem Spot-Preis gehandelt wird, wird die Funding-Rate positiv. Longs zahlen an Shorts, was zusätzliche Long-Positionen unattraktiver macht und den Kontraktpreis nach unten ziehen hilft. Wenn das Perpetual unter dem Spot-Preis notiert, kehrt eine negative Funding-Rate die Richtung dieser Zahlungen um.
Das Funding zeigt auch, wie überfüllt die Positionierung geworden ist. Anhaltend hohe positive Raten deuten auf einen hohen Long-Hebel und erhöhtes Risiko hin. Trader beobachten das Funding daher zusammen mit Live-Daten zu Liquidationen, statt sich allein auf den Preis zu verlassen.
Bei Positionen, die über längere Zeiträume gehalten werden, summieren sich diese Zahlungen. Wochen mit erhöhten Funding-Raten können erheblichen Wert aufzehren, selbst wenn sich der zugrunde liegende Vermögenswert letztlich zugunsten des Traders entwickelt.
Vorschriften für Krypto-Perpetuals
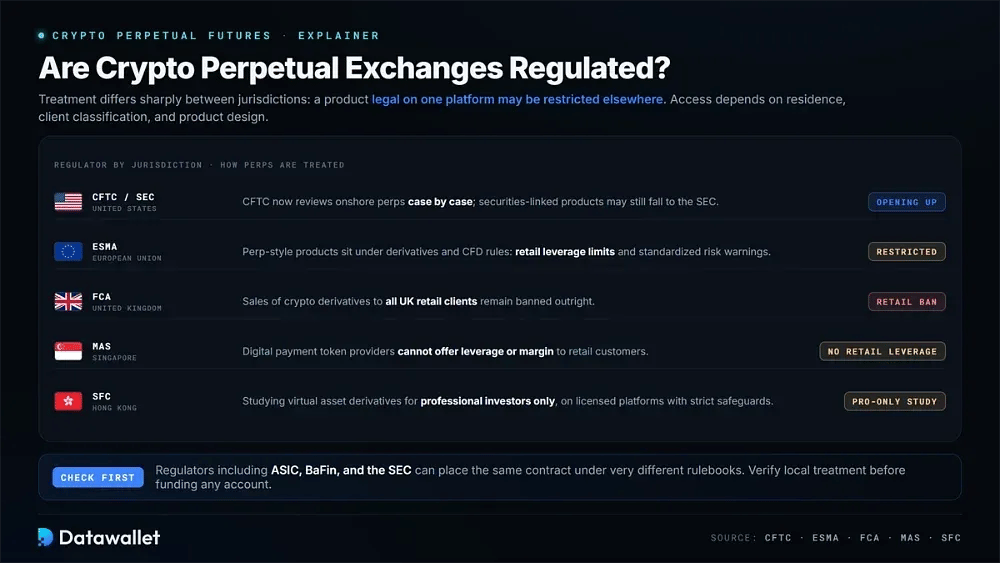
Die Regulierung von Perpetual Futures unterscheidet sich zwischen Rechtsordnungen stark. Ein Produkt, das auf einer Plattform legal verfügbar ist, kann anderswo eingeschränkt sein. In den USA liegt die Aufsicht über Futures bei der CFTC, die inzwischen Onshore-Perpetuals von Fall zu Fall prüft. Wertpapierbezogene Produkte können weiterhin in die Zuständigkeit der SEC fallen.
In Europa und im Vereinigten Königreich fallen Produkte im Perpetual-Stil häufig unter bestehende Derivate- oder CFD-Regeln statt unter eigene Regelwerke nur für Krypto. Der ESMA-Rahmen schreibt für Privatkunden Hebel-Limits für CFDs und standardisierte Risikohinweise vor. Die FCA untersagt hingegen weiterhin den Verkauf von Krypto-Derivaten an alle Privatkunden im Vereinigten Königreich vollständig.
Auch die Regeln in Asien sind fragmentiert. Die MAS in Singapur hat Anbietern digitaler Zahlungs-Token untersagt, Privatkunden leverage oder margin anzubieten. Die SFC in Hongkong prüft Derivate auf virtuelle Vermögenswerte ausschließlich für professionelle Anleger, vorbehaltlich strenger Schutzmaßnahmen lizenzierter Plattformen und strengerer Verhaltensanforderungen.
Für Trader hängt der Zugang letztlich von Wohnsitz, Kundenklassifizierung und Produktgestaltung ab. Aufsichtsbehörden wie ASIC, BaFin und die SEC können denselben Kontrakt völlig unterschiedlichen Regelwerken unterstellen. Die lokale Behandlung sollte daher geprüft werden, bevor ein Handelskonto finanziert wird.
Wie sich die USA für Perpetuals geöffnet haben
Innerhalb eines einzigen Monats wechselte der Zugang zu Perpetuals in den USA von verboten zu reguliert, eine Entwicklung, über die The Block berichtete, als sie sich vollzog. Die Änderung erklärt zum Teil die strukturellen Unterschiede, die Onshore-Produkte heute von ihren Offshore-Pendants trennen.
Die CFTC-Entscheidung
Michael Selig, im Dezember 2025 als CFTC-Vorsitzender bestätigt, deutete die Änderung im März am Milken Institute an. Er sagte, in den USA gelistete Perpetuals kämen innerhalb von etwa einem Monat. Die Behörde lieferte am 29. Mai.
Die Zulassung war nur ein Teil der Bedeutung. Zum ersten Mal stufte die CFTC Perpetuals-Kontrakte als Futures statt als Swaps ein. Dadurch unterliegen sie den Regeln für designierte Kontraktmärkte statt eines deutlich strengeren Regulierungsregimes.
Die Kommission veröffentlichte außerdem eine separate Grundsatzerklärung, die eine Einzelfallprüfung für andere Anlageklassen vorsieht, während Leitlinien der Mitarbeiter im Ausland gelistete Perpetuals und Kunden-Margin abdeckten. Kalshi hat inzwischen Anträge für Perpetuals auf einen US-Large-Cap-Aktienindex und auf Kupfer gestellt.
Bis August hatte sich diese regulatorische Richtung verfestigt. Trump veranstaltete einen Krypto-Gipfel im Weißen Haus, an dem Selig und SEC-Chef Paul Atkins sowie Führungskräfte von Coinbase, Ripple, Kraken, Nasdaq und CME teilnahmen. Er drängte die Abgeordneten, den CLARITY Act zu verabschieden.
Am folgenden Tag hielt die CFTC ihre erste Sitzung des Innovation Advisory Committee ab, in der es um Krypto-Assets, künstliche Intelligenz und Prognosemärkte ging. Selig hatte im Juni gesagt, dass diese Art von Onchain-Technologie die Märkte verändern werde und dass die Aufsichtsbehörden dafür einen konformen Weg schaffen wollten.
Was Onshore-Perpetuals nicht bieten können
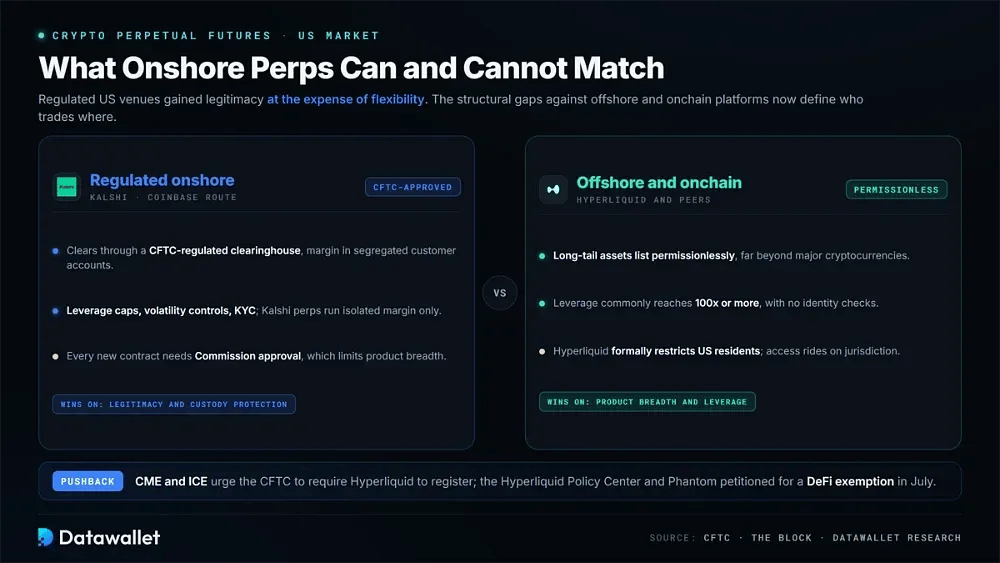
Regulierte Handelsplätze gewinnen an Legitimität auf Kosten der Flexibilität. Kalshi-Kontrakte werden über ein von der CFTC regulierte Clearingstelle abgewickelt, wobei das margin auf getrennten Kundenkonten verwahrt wird. Jeder neue Kontrakt benötigt zudem die Genehmigung der Commission, bevor er gelistet werden kann.
Diese Anforderung begrenzt die Produktbreite. Offshore- und Onchain-Handelsplätze können Long-Tail-Assets ohne Genehmigung listen, sodass Trader, die Zugang über große Kryptowährungen hinaus suchen, auf Plattformen wie Hyperliquid ausweichen, die US-Bürger formell ausschließt.
Zudem gibt es eine deutliche Hebel-Lücke. Onshore-Kontrakte enthalten Volatilitätskontrollen und eine Identitätsprüfung, während der Offshore-Hebel häufig 100x oder mehr erreicht. Die Perpetuals-Produkte von Kalshi arbeiten derzeit nur mit isolierter Margin.
Etablierte Börsen haben sich dagegengestellt. CME und ICE haben die CFTC aufgefordert, von Hyperliquid eine Registrierung zu verlangen, und verweisen auf Lücken bei der Kundenüberwachung und auf Manipulationsrisiken bei Öl-Kontrakten. Im Juli beantragten das Hyperliquid Policy Center und Phantom eine DeFi-Ausnahme.
Perpetual-DEXs im Vergleich zu Perpetual-CEXs
Der Unterschied zwischen zentralisierten und on-chain-Perpetuals-Handelsplätzen geht inzwischen über die Marktgröße hinaus. Sie ziehen unterschiedliche Arten von Tradern an und bergen unterschiedliche Risiken, eine Aufteilung, die sich in den Derivate-Daten von DefiLlama widerspiegelt.
Wo welches Modell überzeugt
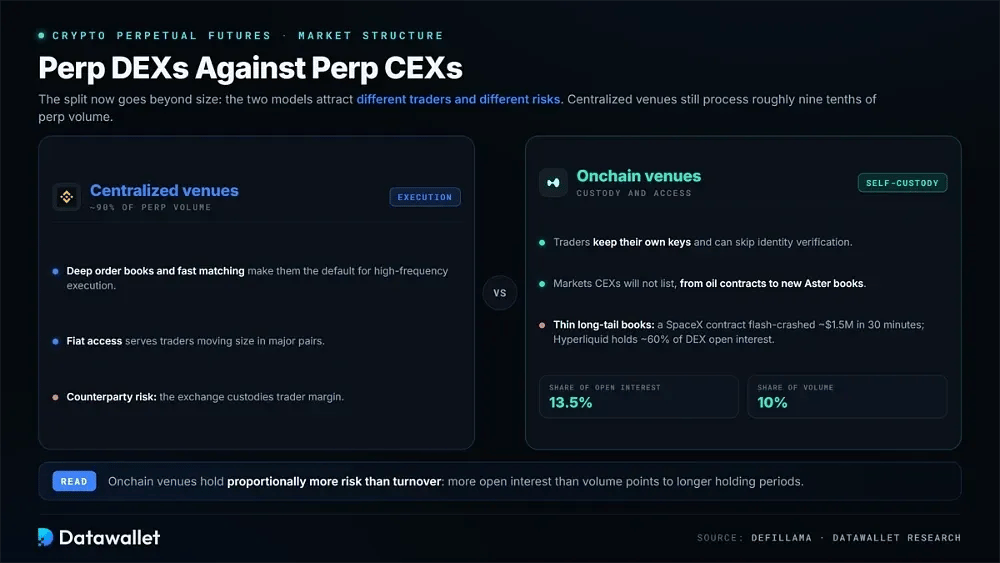
Zentralisierte Börsen wickeln nach wie vor rund neun Zehntel des Perpetuals-Volumens ab. Ihre tiefen Orderbücher und das schnelle Matching machen sie zur ersten Wahl für Hochfrequenzhandel, während der Fiatgeld-Zugang Tradern dient, die große Summen in den wichtigsten Paaren bewegen.
Onchain-Handelsplätze konkurrieren stattdessen über Verwahrung und Zugang. Trader behalten ihre eigenen Schlüssel und können auf die Identitätsprüfung verzichten. Zudem erhalten sie Zugang zu Märkten, die zentralisierte Börsen nicht listen, darunter Öl-Kontrakte und neuere Orderbücher auf Aster.
Beim Open Interest zeigt sich der deutlichste Unterschied zwischen den beiden Modellen. Onchain-Handelsplätze machen 13,5 % der offenen Positionen aus, aber nur 10 % des Volumens. Anteilig mehr Risiko zu halten, als der Umsatz vermuten lässt, deutet auf längere Haltedauern hin.
Die Risiken von Onchain-Handelsplätzen
Long-Tail-Kontrakte können gefährlich werden, wenn die Liquidität gering ist. In einem Beispiel löschte ein Flash Crash im SpaceX-Bewertungskontrakt von Hyperliquid innerhalb von dreißig Minuten rund 1,5 Millionen Dollar an Nominalwert aus, nachdem eine übergroße Position auf ein leeres Orderbuch traf.
Das Permissionless Listing bringt einen damit verbundenen Zielkonflikt mit sich. Dieselben Frameworks, mit denen jeder einen Markt erstellen kann, können Kontrakte mit nahezu keiner Markttiefe hervorbringen. Unter solchen Bedingungen kann ein einzelner Trade den Preis weit über das hinaus bewegen, was die zugrunde liegende Bewertung rechtfertigen würde.
Es gibt zudem eine erhebliche Konzentration innerhalb des Segments. Allein Hyperliquid hält fast 60 % des Open Interest der Perpetual-DEX, sodass der Markt stark davon abhängt, dass ein einzelnes Protokoll ohne Zwischenfälle läuft, wie unsere Seite Hyperliquid-Statistiken verfolgt.
Risiken beim Handel mit Perpetual Futures
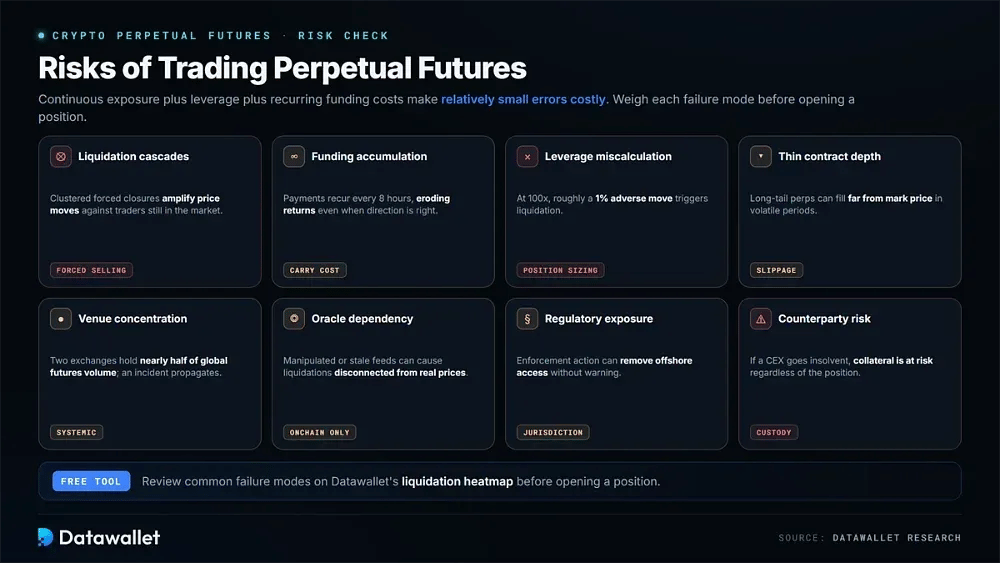
Perpetuals verbinden dauerhafte Marktpositionen mit Hebel und wiederkehrenden Finanzierungskosten, sodass auch relativ kleine Fehler teuer werden. Vor dem Eröffnen einer Position können Trader typische Fehlerquellen kostenlos in einer Liquidation-Heatmap prüfen.
Wägen Sie diese Risiken ab, bevor Sie Perpetual-Kontrakte handeln:
- Liquidation-Kaskaden: Positionen mit Hebel werden automatisch geschlossen, wenn die Margin nicht mehr ausreicht. Wenn sich Liquidationen häufen, können sie Preisbewegungen gegen Trader, die noch im Markt sind, verstärken.
- Anhäufung von Funding: Funding-Zahlungen fallen alle acht Stunden an und schmälern die Erträge bei längeren Haltedauern, selbst wenn der Trader die spätere Kursrichtung richtig einschätzt.
- Fehleinschätzung beim Hebel: Höhere Multiplikatoren verringern die nachteilige Kursbewegung, die nötig ist, um eine Position zu vernichten. Bei einem Hebel von 100x löst eine Bewegung von etwa 1 % gegen den Trader die Liquidation aus.
- Geringe Kontrakttiefe: In volatilen Phasen können Long-Tail-Perpetuals weit vom Mark Price entfernt ausgeführt werden, was zu deutlich schlechteren Ausführungen als bei den modellierten Einstiegen führt.
- Konzentration auf Handelsplätze: Zwei Börsen machen fast die Hälfte des weltweiten Futures-Volumens aus, sodass sich ein Vorfall bei einer von ihnen auf den gesamten Markt auswirken kann.
- Oracle-Abhängigkeit: Onchain-Perpetuals sind für die Preisfindung auf Oracle-Feeds angewiesen. Manipulierte oder veraltete Daten können daher zu Liquidationen führen, die von den realen Marktpreisen abgekoppelt sind.
- Regulatorisches Risiko: Offshore-Plattformen wenden jurisdiktionelle Beschränkungen an, und eine aufsichtsrechtliche Maßnahme kann den Zugang ohne Vorwarnung entziehen.
- Kontrahentenrisiko: Zentralisierte Börsen verwahren die margin der Trader. Wird eine Börse zahlungsunfähig, bleibt die Sicherheit unabhängig von der Wertentwicklung der Position gefährdet.
Fazit
Perpetual Futures stehen im Zentrum der Krypto-Marktstruktur. Das Handelsvolumen liegt um ein Mehrfaches über dem von Spot, Derivate bestimmen zunehmend die Preisfindung, und Perpetuals haben sich über Kryptowährungen hinaus auf Rohstoffe und Aktien ausgeweitet.
Zwei strukturelle Veränderungen prägten das vergangene Jahr. Das zentralisierte Handelsvolumen ging deutlich zurück, während Onchain-Handelsplätze mehr gehaltenes Risiko an sich zogen. Zugleich stuften US-Aufsichtsbehörden Perpetuals innerhalb weniger Wochen von verboten auf zugelassen um.
Die Spitzenzahlen erfordern weiterhin Vorsicht. Das gemeldete Volumen schwankt stark, je nachdem, welche Handelsplätze die jeweilige Quelle einbezieht, und Wash Trading kann die Aktivität aufblähen. Ein Vergleich von Inverse- und Linear-Contract-Handelsplätzen anhand des open interest liefert daher ein ehrlicheres Bild.
Unsere Methodik
Diese Statistiken wurden aus primären Marktdaten und nicht aus aggregierten Zusammenfassungen zusammengestellt. Zu den Quellen zählen CoinGecko Research, Coinglass, The Block, DefiLlama und CFTC-Einreichungen; Zahlen wurden bei widersprüchlichen Quellen gegengeprüft.
Fünf Grundsätze haben geprägt, was hier erscheint:
- Primärquellen: Jede Zahl lässt sich auf ein Börsen-Dashboard, einen Forschungsbericht oder eine behördliche Meldung zurückführen statt auf Sekundärberichte.
- Hinweis zum Umfang: Da sich die Volumensummen je nach abgedeckten Handelsplätzen ändern, wird neben jeder Zahl der Herausgeber genannt.
- Gewichtung nach open interest: Wir halten open interest für zuverlässiger als das Handelsvolumen, weil Wash Trading den Umsatz leichter verzerrt als gehaltene Positionen.
- Regulatorische Prüfung: Die Angaben zu US-Perpetuals beruhen auf CFTC-Anordnungen und Pressemitteilungen statt auf Marketingmaterialien der Börsen.
- Datumsbezug: Jede Zahl verwendet den von ihrer Quelle angegebenen Messzeitraum, da sich Marktdaten zu Perpetuals von Woche zu Woche erheblich ändern können.
Derivate-Daten ändern sich schnell, wenn sich die Volatilität verschiebt und Plattformen Marktanteile gewinnen oder verlieren. Prüfen Sie aktuelle Zahlen auf Live-Dashboards, bevor Sie auf Grundlage der Angaben hier handeln.