Le prime 10 statistiche sulla tokenizzazione per il 2026
Questi parametri di riferimento descrivono il mercato della tokenizzazione a metà del 2026.
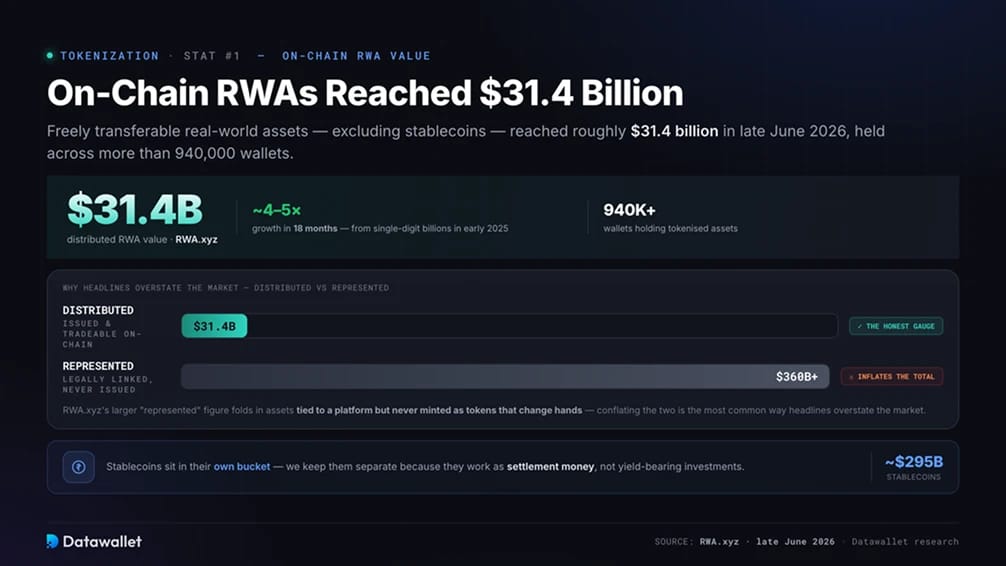
1. Gli asset del mondo reale on-chain hanno raggiunto 31,4 miliardi di dollari
Gli asset del mondo reale tokenizzati, conteggiati come token liberamente trasferibili escluse le stablecoin, hanno raggiunto circa 31,4 miliardi di dollari a fine giugno 2026 secondo RWA.xyz, detenuti in più di 940.000 wallet. La base era di alcune miliardi a una sola cifra all'inizio del 2025, quindi il settore è cresciuto da quattro a cinque volte in diciotto mesi.
Questa cifra richiede una precisazione. RWA.xyz riporta anche un valore rappresentato molto più elevato, sopra 360 miliardi di dollari, che include asset legalmente collegati a una piattaforma ma mai emessi come token che cambiano di mano on-chain. Il parametro più onesto di ciò che gli investitori possono comprare e vendere è la cifra distribuita, vicina a 31,4 miliardi di dollari, e confondere le due è il modo più comune con cui i titoli dei giornali sovrastimano il mercato.
Le stablecoin rientrano in una categoria a parte, pari a quasi 295 miliardi di dollari. Le teniamo separate perché funzionano come moneta di regolamento anziché come investimenti che generano rendimento, una distinzione trattata nella nostra analisi delle statistiche sulle stablecoin.
2. BCG prevede un mercato della tokenizzazione da 16.000 miliardi di dollari entro il 2030
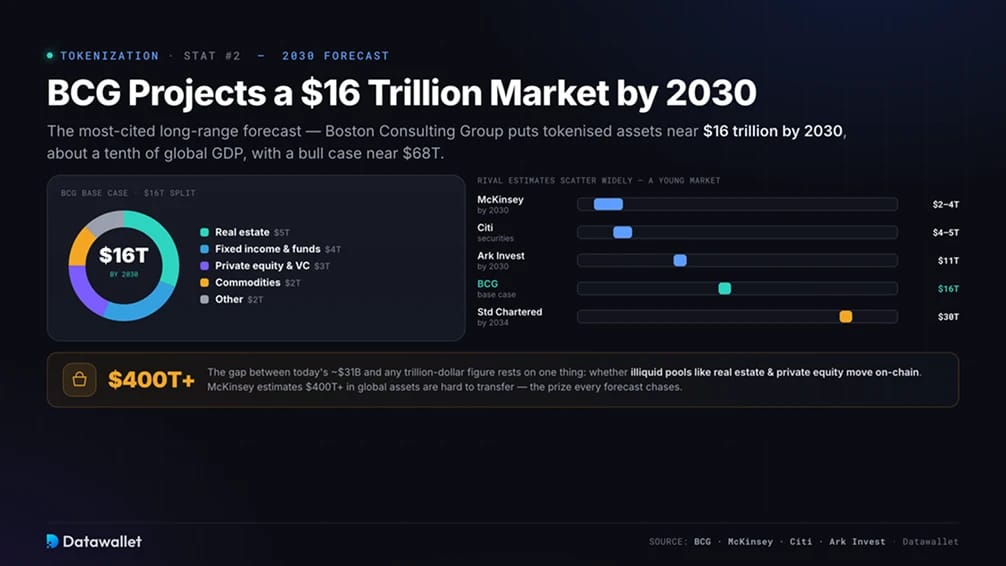
La previsione a lungo termine più citata è quella di Boston Consulting Group. In uno studio pubblicato con l'exchange di mercati privati ADDX, stimava gli asset tokenizzati a circa 16.000 miliardi di dollari entro il 2030, circa un decimo del PIL globale. Il totale si divide in circa 5.000 miliardi di dollari di immobili, 4.000 miliardi di dollari di reddito fisso e fondi, 3.000 miliardi di dollari di private equity e venture capital, 2.000 miliardi di dollari di materie prime e 2.000 miliardi di dollari di altri asset, con uno scenario rialzista vicino a 68.000 miliardi di dollari.
Le stime dei vari attori sono molto disperse, segno di quanto sia giovane il mercato. McKinsey indica 2.000 a 4.000 miliardi di dollari entro la fine del decennio, Citi prevede 4.000 a 5.000 miliardi di dollari in titoli tokenizzati, Standard Chartered ha ipotizzato 30.000 miliardi di dollari entro il 2034 e il rapporto Big Ideas 2026 di Ark Invest stima 11.000 miliardi di dollari entro il 2030, ancora meno del 1,4% di tutti gli asset finanziari globali.
Il divario tra gli attuali circa 31 miliardi di dollari e qualsiasi cifra dell'ordine dei trilioni dipende da una sola variabile: se grandi bacini illiquidi come il settore immobiliare e il private equity si spostino davvero on-chain. McKinsey stima che oltre 400.000 miliardi di dollari di asset globali siano difficili da trasferire o valutare, e quel bacino è il premio che ogni previsione insegue.
3. Sei classi di asset hanno superato ciascuna il miliardo di dollari
Per gran parte della sua prima fase il settore è stato di fatto un unico prodotto: i titoli del Tesoro USA tokenizzati. Ora non è più così. Nel 2026 almeno sei categorie avevano superato in modo indipendente il miliardo di dollari on-chain, tra credito privato, oro e materie prime, titoli del Tesoro USA, obbligazioni societarie, debito sovrano non statunitense e fondi alternativi istituzionali. Da allora si sono aggiunte anche le azioni tokenizzate.
Questa ampiezza è importante per la solidità nel tempo. Un mercato che poggia su una sola classe di asset può essere destabilizzato da una singola decisione normativa, mentre uno distribuito su sei è molto più difficile da scalzare. Il mix mostra anche che i capitali privilegiano prima gli strumenti più familiari, come il debito pubblico e societario, prima di spingersi verso asset più difficili da tokenizzare, come immobili e private equity.
4. I Treasury tokenizzati ancorano il mercato a circa 14 miliardi di dollari
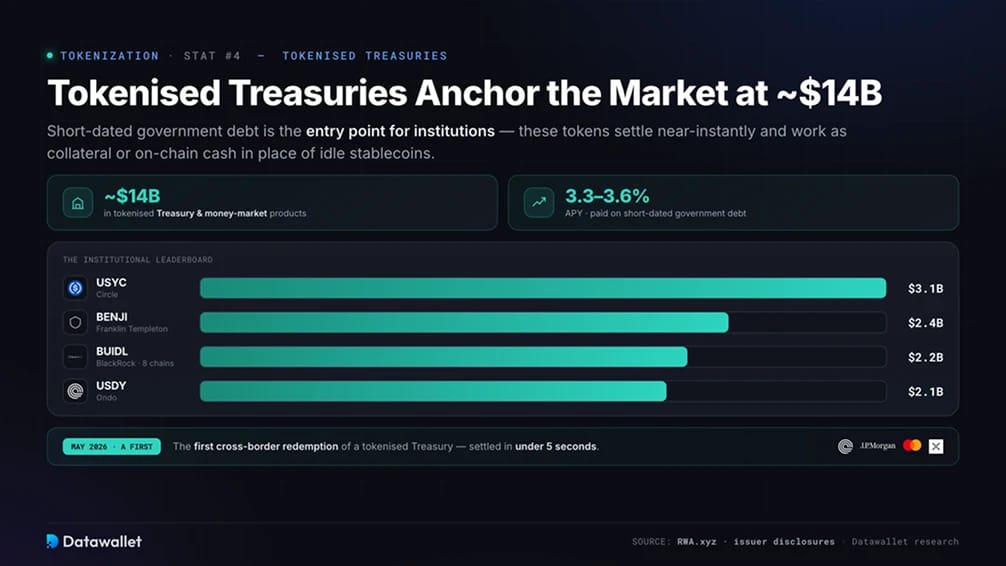
Il debito pubblico a breve scadenza è il punto di ingresso per le istituzioni che sperimentano la finanza on-chain, con prodotti tokenizzati di titoli del Tesoro e del mercato monetario per circa 14 miliardi di dollari. Questi token rendono 3,3 a 3,6%, si regolano quasi istantaneamente e funzionano come garanzia o liquidità on-chain al posto di stablecoin inattive.
La classifica è istituzionale. USYC di Circle si attesta intorno a 3,1 miliardi di dollari, BUIDL di BlackRock detiene circa 2,2 miliardi di dollari su otto chain dopo essere approdato nella DeFi tramite Uniswap a febbraio 2026, USDY di Ondo supera 2,1 miliardi di dollari, e la linea BENJI di Franklin Templeton, dietro il primo fondo comune registrato negli Stati Uniti a usare una blockchain pubblica come registro, aggiunge 2,4 miliardi di dollari tra le varie classi di quote.
A maggio 2026 Ondo, JPMorgan, Mastercard e Ripple hanno completato il primo rimborso transfrontaliero di un titolo del Tesoro tokenizzato, con regolamento in meno di cinque secondi.
5. Il credito privato è la categoria più grande, guidata da Figure
Per valore rappresentato on-chain, il credito privato è il segmento più grande e un solo emittente lo domina. Il token di credito su patrimonio immobiliare di Figure mostra circa 19,3 miliardi di dollari sulla blockchain Provenance. Quel valore si trova su un'infrastruttura con autorizzazioni ed è in gran parte rappresentato più che scambiato apertamente, quindi gonfia la categoria ben oltre ciò che gli investitori possono acquistare liberamente.
Se ci limitiamo ai token che circolano su blockchain pubbliche, la cifra è più contenuta, vicina a 5 miliardi di dollari, distribuita tra operatori di prestito come Maple, i cui pool Syrup detengono circa 2 miliardi di dollari, e il fondo di credito diversificato di Apollo. Questi token rendono di norma più dei titoli del Tesoro perché finanziano debitori reali, dalle società di trade finance ai finanziatori dei mercati emergenti, a fronte di un mercato tradizionale vicino a 3.500 miliardi di dollari a livello globale.

6. L'oro tokenizzato ha un mercato di materie prime da 7,3 miliardi di dollari
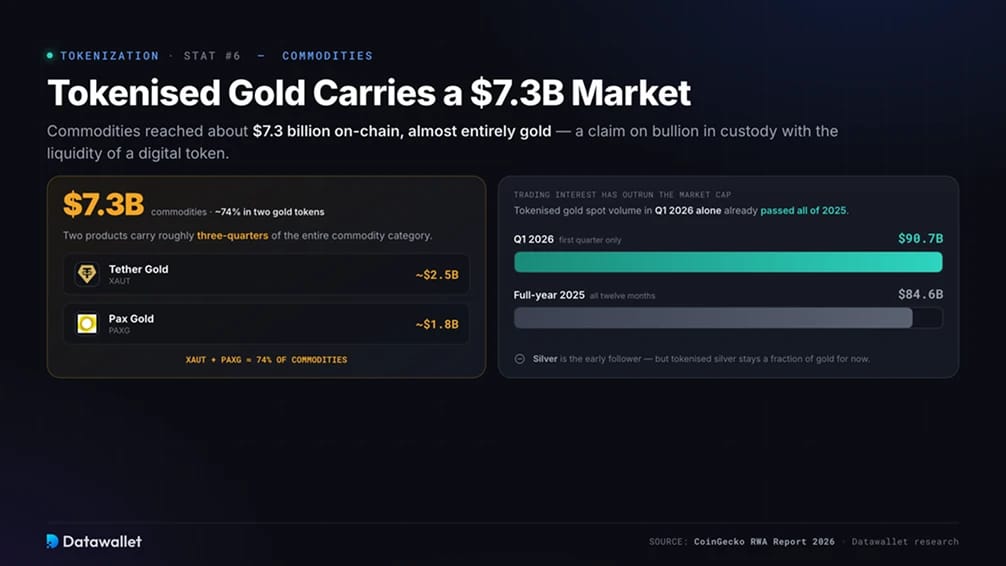
Le materie prime hanno raggiunto circa 7,3 miliardi di dollari on-chain, quasi interamente oro. L'oro tokenizzato dà ai detentori un diritto su lingotti in custodia con la liquidità di un token digitale, e due prodotti coprono circa tre quarti del segmento: Tether Gold con circa 2,5 miliardi di dollari e Paxos Gold con circa 1,8 miliardi di dollari.
L'interesse per il trading ha superato la capitalizzazione di mercato in evidenza. Il volume spot dell'oro tokenizzato ha raggiunto 90,7 miliardi di dollari nel primo trimestre del 2026, già oltre i 84,6 miliardi di dollari registrati in tutto il 2025. L'argento è il primo inseguitore, anche se per ora i prodotti sull'argento tokenizzati restano una frazione di quelli sull'oro.
7. Le azioni tokenizzate raggiungono 1 miliardo di dollari più rapidamente di qualsiasi categoria precedente
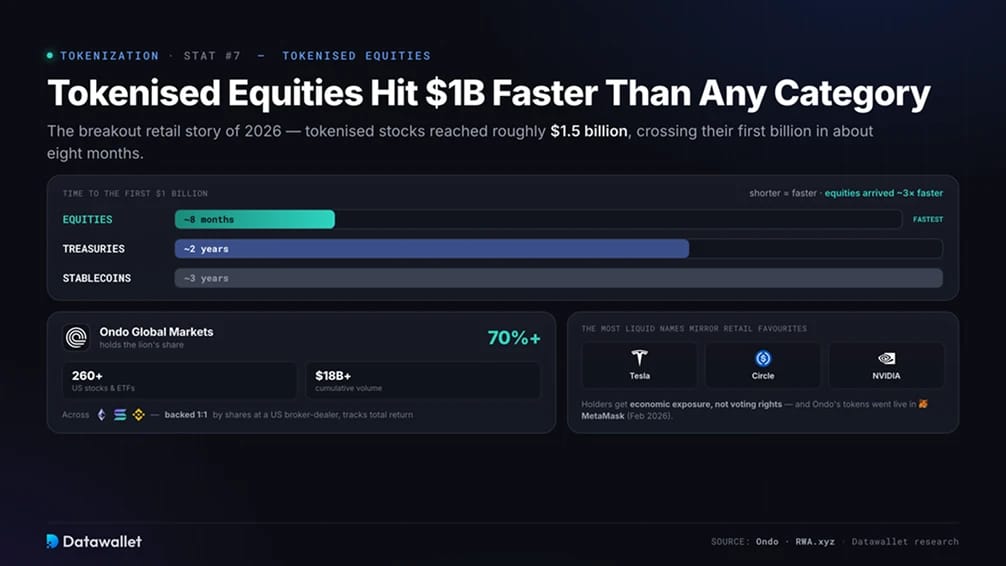
La storia retail più rilevante del 2026 sono le azioni tokenizzate. Il mercato globale delle azioni tokenizzate ha raggiunto circa 1,5 miliardi di dollari, superando il primo miliardo in circa otto mesi. Le stablecoin hanno impiegato circa tre anni per raggiungere quella soglia e i Treasury tokenizzati circa due, il che mostra la rapidità con cui è arrivata la domanda.
Ondo Global Markets detiene la parte del leone, oltre 70%, con più di 260 azioni ed ETF statunitensi tokenizzati su Ethereum, Solana e BNB Chain e oltre 18 miliardi di dollari di volume cumulativo. Ogni token è sostenuto uno a uno da azioni detenute presso un broker-dealer registrato negli Stati Uniti e replica il rendimento totale, inclusi i dividendi. Il limite è importante: i detentori ottengono un'esposizione economica al prezzo dell'azione, non la proprietà legale né i diritti di voto, che restano al depositario.
La distribuzione si sta ampliando rapidamente. I token di Ondo sono stati attivati su MetaMask a febbraio 2026, Broadridge ha introdotto il voto per delega on-chain per più di 250 azioni tokenizzate e a giugno è arrivato un nuovo gruppo di azioni ed ETF tokenizzati da Ondo. I titoli più liquidi rispecchiano i preferiti dei piccoli investitori: Tesla, Circle e NVIDIA.
8. Ethereum regola metà del valore di tutti gli asset tokenizzati
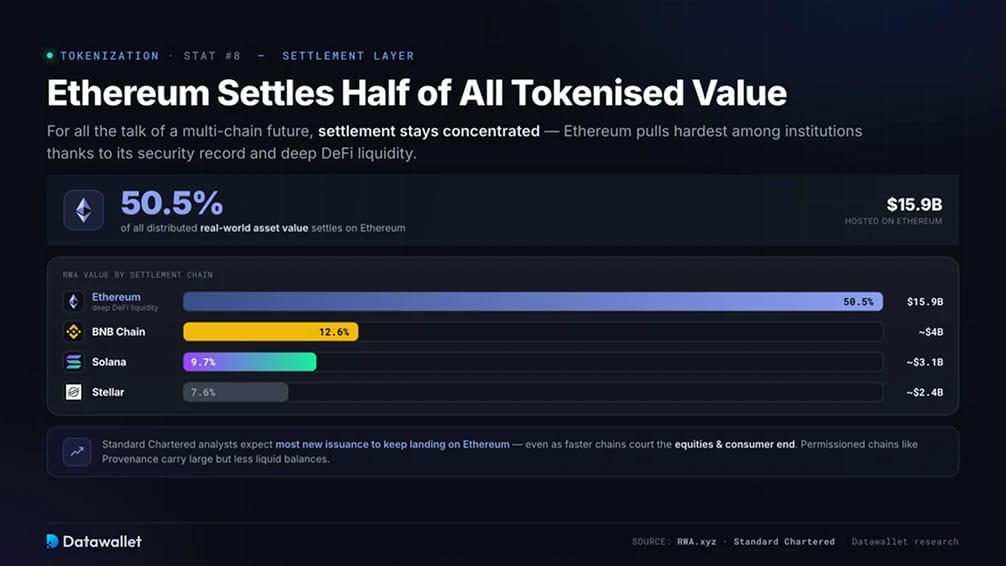
Nonostante tutto il parlare di un futuro multi-chain, il regolamento resta concentrato. Ethereum ospita circa 15,9 miliardi di dollari di valore di asset del mondo reale distribuiti, una quota del 50,5%, e attrae soprattutto gli istituzionali grazie al suo track record di sicurezza e all'elevata liquidità DeFi.
Il gruppo inseguitore è molto frammentato. BNB Chain detiene circa 4 miliardi di dollari (12,6%), Solana circa 3,1 miliardi di dollari (9,7%) e Stellar circa 2,4 miliardi di dollari (7,6%), mentre chain con permessi come Provenance hanno saldi ampi ma meno liquidi. Gli analisti di Standard Chartered si aspettano che la maggior parte delle nuove emissioni continui ad approdare su Ethereum, anche se chain più veloci corteggiano il segmento azionario e consumer.
9. Wall Street sta costruendo l'infrastruttura della tokenizzazione
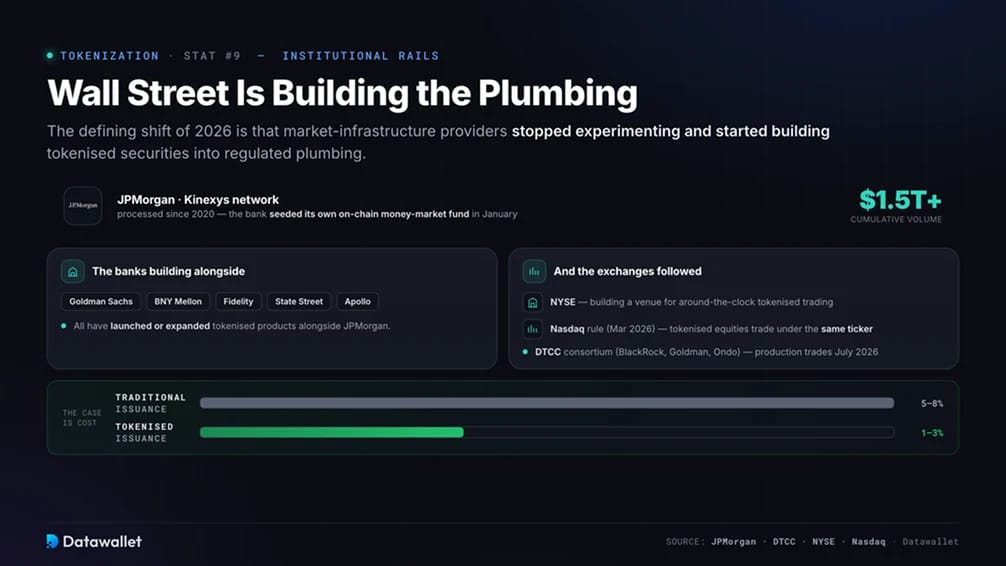
Il cambiamento decisivo del 2026 è che i fornitori di infrastrutture di mercato hanno smesso di sperimentare e hanno iniziato a costruire. La rete Kinexys di JPMorgan ha elaborato più di 1.500 miliardi di dollari di volume cumulativo dal 2020, e la banca ha avviato a gennaio un proprio fondo monetario on-chain. Goldman Sachs, BNY Mellon, Fidelity, State Street e Apollo hanno tutte lanciato o ampliato prodotti al suo fianco.
Le borse hanno seguito. Il NYSE sta costruendo una sede per la negoziazione continua di titoli tokenizzati, la SEC ha approvato a marzo 2026 una modifica regolamentare del Nasdaq che consente di negoziare versioni tokenizzate di azioni quotate con lo stesso ticker e gli stessi diritti economici, e la DTCC ha formato un consorzio per i titoli tokenizzati con BlackRock, Goldman Sachs e Ondo, con operazioni in produzione previste a luglio 2026.
Queste società sostengono che il vantaggio sia il costo: le commissioni di emissione tradizionali si aggirano su una stima del 5 a 8% contro 1 a 3% per l'emissione tokenizzata.
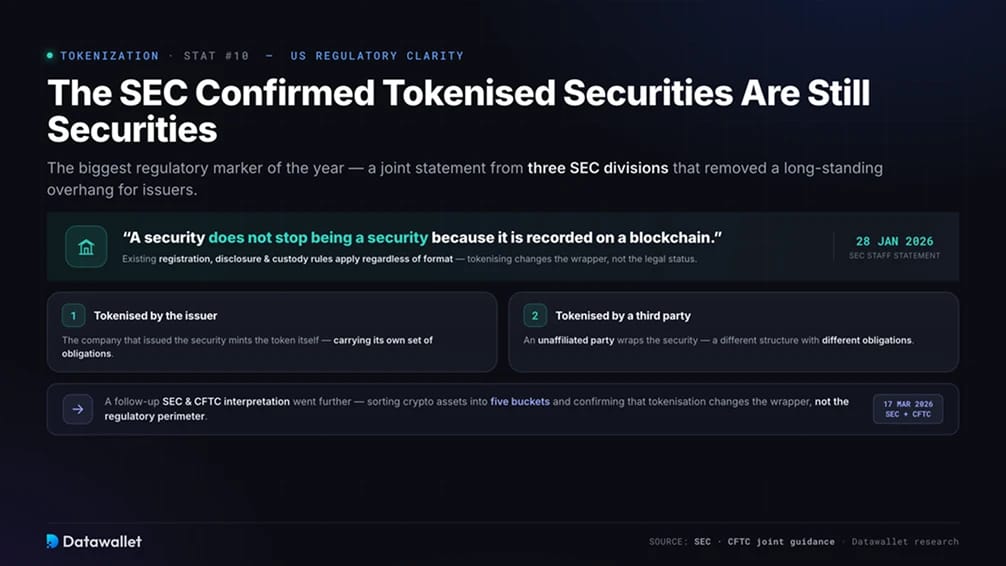
10. La SEC ha confermato che i titoli tokenizzati restano titoli
Il principale riferimento normativo è arrivato il 28 gennaio 2026, quando il personale di tre divisioni della SEC ha emesso una dichiarazione congiunta sui titoli tokenizzati. Il messaggio di fondo è netto: un titolo non smette di essere tale perché è registrato su una blockchain, e le regole esistenti su registrazione, informativa e custodia si applicano a prescindere dal formato.
La dichiarazione delineava due strutture: titoli tokenizzati dall'emittente e titoli tokenizzati da terze parti non affiliate, ciascuna con obblighi diversi. Si trattava di un'indicazione del personale e non di una regola della Commissione, ma ha eliminato un'incertezza di lunga data per gli emittenti. Un'interpretazione successiva di SEC e CFTC del 17 marzo 2026 si è spinta oltre, suddividendo i crypto asset in cinque categorie e confermando che la tokenizzazione cambia l'involucro, non il perimetro normativo.
Che cos'è la tokenizzazione degli asset?
La tokenizzazione di asset emette un token blockchain che rappresenta la proprietà di un asset off-chain, o l'esposizione economica a esso. Lo strumento sottostante, un titolo del Tesoro, un lingotto d'oro, un'azione o un prestito, è detenuto da un depositario regolamentato, e uno smart contract genera token che seguono il suo valore e, se rilevante, il suo reddito.
La struttura passa di solito attraverso un involucro legale. Un emittente colloca l'attività in un veicolo a scopo speciale, una piattaforma emette token a fronte di essa e i pagamenti, come interessi o dividendi, tornano ai detentori on-chain o tramite distribuzioni periodiche. Le regole di conformità, come la limitazione dei detentori agli investitori verificati, possono essere codificate nel token così da accompagnarlo.
La tokenizzazione cambia il modo in cui un asset si muove, lasciandone intatta la sostanza giuridica. Il token può essere regolato in pochi secondi, scambiato a ciclo continuo, frazionato e integrato nei mercati del prestito o delle garanzie, mentre l'asset che rappresenta resta ciò che era.
Quali asset vengono tokenizzati?
Il mercato si è stabilizzato in un piccolo numero di categorie, ciascuna con un diverso profilo di rendimento, livello di liquidità e superficie di rischio.
- Titoli di Stato: Treasury statunitensi tokenizzati e fondi del mercato monetario, la categoria più diffusa, con rendimenti intorno al 3,3 a 3,6% e un solido sostegno istituzionale.
- Credito privato: pool di prestiti che finanziano imprese e consumatori, il segmento più grande per valore rappresentato ma concentrato su infrastrutture con permessi, con rendimenti più alti e liquidità più scarsa.
- Materie prime: quasi esclusivamente oro, con l'argento in crescita, che offrono un'esposizione on-chain a lingotti custoditi in caveau.
- Azioni ed ETF: azioni tokenizzate che replicano titoli quotati, la categoria retail in più rapida crescita, che offre esposizione al prezzo anziché diritti da azionista.
- Debito societario e non statunitense: obbligazioni societarie tokenizzate e debito sovrano al di fuori degli Stati Uniti, ciascuno ora oltre il miliardo di dollari.
- Fondi alternativi e privati: prodotti tokenizzati di private equity, venture capital e riassicurazione rivolti a investitori qualificati, inclusa una prima emissione da parte di fondi sovrani.
- Immobili: la proposta più adatta ai piccoli investitori e la più lenta a crescere, perché tokenizzare una proprietà offre un'esposizione economica frazionata più facilmente della titolarità legale.
La nostra rassegna dei migliori progetti RWA presenta le principali piattaforme attive in queste categorie.
Come è regolamentata la tokenizzazione?
La regolamentazione è stata il fattore limitante per l'adozione istituzionale e il 2026 ha portato le regole più chiare finora nelle principali giurisdizioni.
- Stati Uniti: La dichiarazione dello staff della SEC di gennaio 2026 ha confermato che i titoli tokenizzati rientrano nella normativa esistente sui valori mobiliari, e un'interpretazione di marzo con la CFTC ha suddiviso i crypto-asset in cinque categorie. Il GENIUS Act ha fissato le regole per le stablecoin con cui si regolano queste operazioni, mentre il più ampio CLARITY Act, in corso di esame al Senato, ripartirebbe la vigilanza tra le due agenzie.
- Unione europea: il MiCA disciplina i mercati delle cripto-attività e la Banca centrale europea ha iniziato ad accettare asset basati su DLT come garanzie idonee per le operazioni di credito dell'Eurosistema dal 30 marzo 2026, un segnale significativo di accettazione da parte della banca centrale.
- Regno Unito: l'Autorità di condotta finanziaria (FCA) sta ultimando le regole per gli asset tokenizzati e l'emissione di stablecoin, trattando i token idonei come strumenti simili al denaro anziché come prodotti speculativi.
- Asia: Singapore, Hong Kong e Giappone hanno regimi dedicati, e l'Agenzia dei servizi finanziari giapponese sta valutando di riclassificare le crypto come prodotti finanziari, con una proposta di riduzione dell'imposta dal 55% al 20% che potrebbe sbloccare capitali interni inattivi.
In tutte le giurisdizioni il messaggio è lo stesso. La tokenizzazione modifica l'infrastruttura dei mercati senza riscrivere la legge che disciplina gli asset che vi transitano.
Che cosa potrebbe rallentare la tokenizzazione?
La crescita è reale, ma diversi vincoli determineranno quali previsioni si avvereranno. Riteniamo che la liquidità sia il più sottovalutato.
- Mercati secondari poco liquidi: la maggior parte degli asset tokenizzati viene detenuta anziché scambiata, e i trasferimenti di grandi dimensioni tendono a concentrarsi attorno a lotti istituzionali anziché a un'attività di mercato continua. Portare un asset on-chain non crea acquirenti per quell'asset.
- Valore rappresentato rispetto a valore distribuito: I totali in evidenza si basano su cifre rappresentate che includono asset presenti su chain con permessi, quindi il mercato negoziabile è più piccolo di quanto suggeriscano i numeri più grandi.
- Lacune nella proprietà legale: molti token, comprese le azioni tokenizzate, offrono esposizione economica senza titolo legale né diritti di voto, e nella maggior parte delle giurisdizioni per un reale cambio di proprietà serve ancora un trasferimento tradizionale.
- Dipendenza da custodia e oracolo: un token si comporta come l'attività sottostante solo se il depositario detiene davvero quell'attività e l'oracolo dei prezzi resta accurato. Il guasto di uno dei due anelli spezza l'ancoraggio alla realtà.
- Concentrazione: singoli emittenti dominano le categorie più grandi, Figure nel credito privato e Ondo nelle azioni, il che lascia il mercato esposto a rischi specifici delle piattaforme.
- Rischio di smart contract e rischio normativo: il codice on-chain può contenere difetti non ancora scoperti e le regole continuano a differire molto da un paese all'altro, complicando l'emissione in più giurisdizioni.
Considerazioni finali
La tokenizzazione ha passato il 2024 e il 2025 a dimostrare di poter funzionare e il 2026 a dimostrare di poter crescere. Un mercato da pochi miliardi di dollari all'inizio del 2025 ora vale più di 31 miliardi di dollari in valore on-chain negoziabile, sei classi di asset hanno superato il miliardo ciascuna e le istituzioni che un tempo respingevano le blockchain pubbliche ora costruiscono su di esse.
La direzione appare definita anche se la destinazione no. Se il mercato raggiungerà entro il 2030 i 16.000 miliardi di dollari di BCG o i 2.000 miliardi di dollari di McKinsey dipenderà dalla rapidità con cui migreranno gli asset illiquidi e dalla profondità dei mercati secondari, entrambi a valle della chiarezza normativa arrivata quest'anno.
Il dato che conta è il rapporto tra scambi e detenzione, più che la capitalizzazione di mercato riportata nei titoli. Il giorno in cui gli asset tokenizzati verranno scambiati con la stessa facilità delle azioni e delle obbligazioni che rappresentano sarà il giorno in cui la tokenizzazione smetterà di essere un settore e diventerà il modo in cui i mercati regolano le operazioni per impostazione predefinita. Fino ad allora, la lettura più accorta distingue il valore distribuito dal valore rappresentato, e gli asset che generano rendimento dagli stablecoin che li muovono.
La nostra metodologia
Questo articolo si basa su dashboard on-chain in tempo reale, ricerche istituzionali, pubblicazioni dei regolatori e dati degli emittenti per valutare la tokenizzazione nel 2026.
- Dati on-chain: RWA.xyz per il valore degli asset distribuiti e rappresentati, il numero di detentori, la quota di rete e le dimensioni dei singoli prodotti, verificati incrociando le informazioni con le comunicazioni degli emittenti.
- Previsioni di mercato: Boston Consulting Group con ADDX, McKinsey, Citi, Standard Chartered e Ark Invest per le proiezioni di lungo periodo, presentate come intervallo anziché come cifra singola.
- Fonti normative: la dichiarazione della SEC sui titoli tokenizzati, l'interpretazione congiunta di SEC e CFTC e i materiali dei regolatori della UE e dell'Asia per il trattamento specifico di ciascuna giurisdizione.
- Attività istituzionale: Annunci pubblici e documenti depositati da BlackRock, Franklin Templeton, JPMorgan, DTCC, Ondo e dai principali exchange per lanci di prodotti e mosse infrastrutturali.
- Avvertenza sull'istantanea: Molti dati provengono da dashboard in tempo reale, quindi i valori cambiano quando gli emittenti coniano o rimborsano token e i prezzi di mercato si muovono.