



 SEI
 STRK
 ARB
 ZK
 ETHFI
 WLD
 JUP
Che cos'è lo sblocco di token?
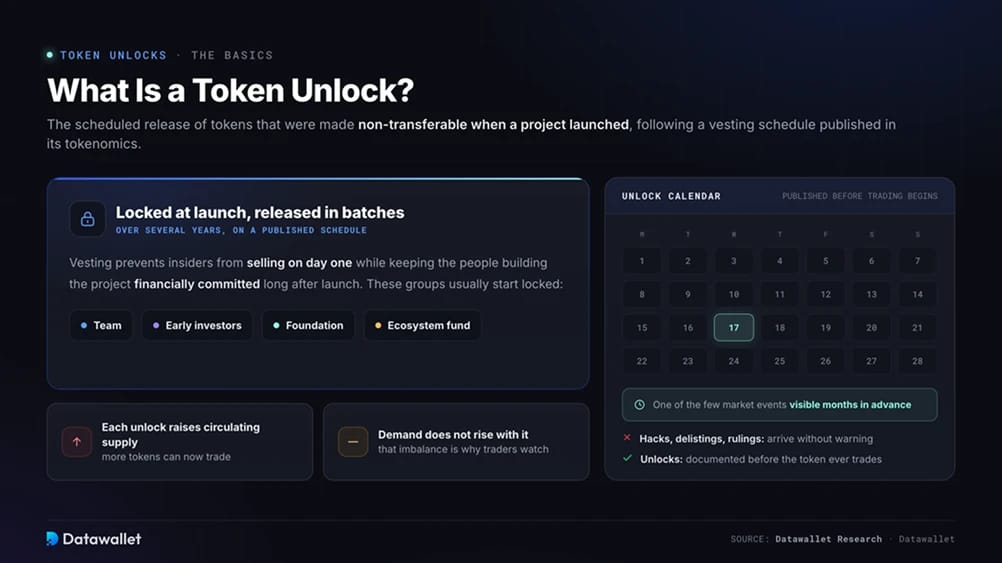
Lo sblocco dei token è il rilascio programmato di token resi non trasferibili al lancio di un progetto crypto. I team, i primi investitori, le fondazioni e i fondi per l'ecosistema di solito ricevono allocazioni che restano bloccate al lancio. Questi token vengono poi rilasciati a lotti nell'arco di diversi anni secondo un calendario di vesting pubblicato nei documenti di tokenomics del progetto. Il vesting impedisce agli insider di vendere il primo giorno e mantiene chi sviluppa il progetto legato economicamente a lungo dopo il lancio.
Ogni sblocco aumenta l'offerta circolante, ma la domanda non cresce automaticamente di pari passo. Questo squilibrio di fondo è il motivo per cui i trader seguono con attenzione i calendari degli sblocchi. Hack, delisting e decisioni normative possono arrivare senza preavviso. Gli sblocchi sono documentati prima che un token inizi a essere scambiato, il che li rende uno dei pochi eventi di mercato visibili con mesi di anticipo.
Sblocchi cliff, vesting lineare ed emissioni
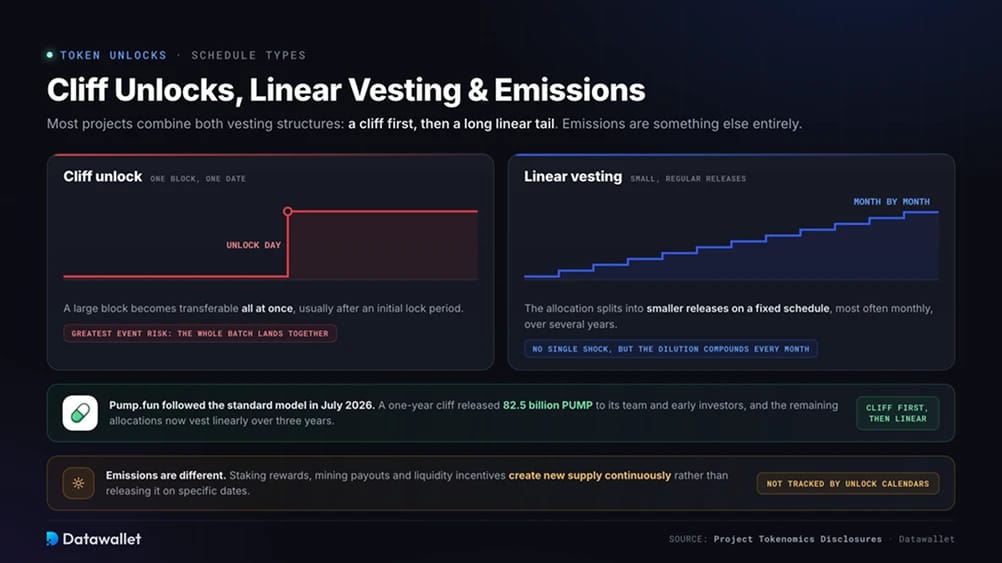
Uno sblocco cliff rilascia un grande blocco di token in una data precisa, di solito dopo un periodo di blocco iniziale. Il vesting lineare divide un'allocazione in rilasci più piccoli secondo un calendario fisso, il più delle volte mensile, distribuendoli su più anni. La maggior parte dei progetti usa entrambe le strutture. A luglio 2026, Pump.fun ha seguito questo modello standard quando un cliff di un anno ha rilasciato 82,5 miliardi di PUMP al suo team e ai primi investitori. Le allocazioni rimanenti maturano ora in modo lineare nell'arco di tre anni.
I cliff generano il maggiore rischio di evento perché l'intero lotto diventa trasferibile in una sola volta. Un calendario lineare ha meno probabilità di provocare una reazione drastica in una singola data, anche se la sua diluizione costante si accumula ogni mese. Un token può assorbire undici rilasci prima che il dodicesimo arrivi in un mercato più debole.
Le emissioni sono diverse. Le ricompense di staking, i pagamenti del mining e gli incentivi alla liquidità creano continuamente nuova offerta anziché rilasciarla in date specifiche. I calendari degli sblocchi, incluso questo, tengono traccia solo degli eventi di vesting programmati.
Come gli sblocchi dei token influenzano il prezzo
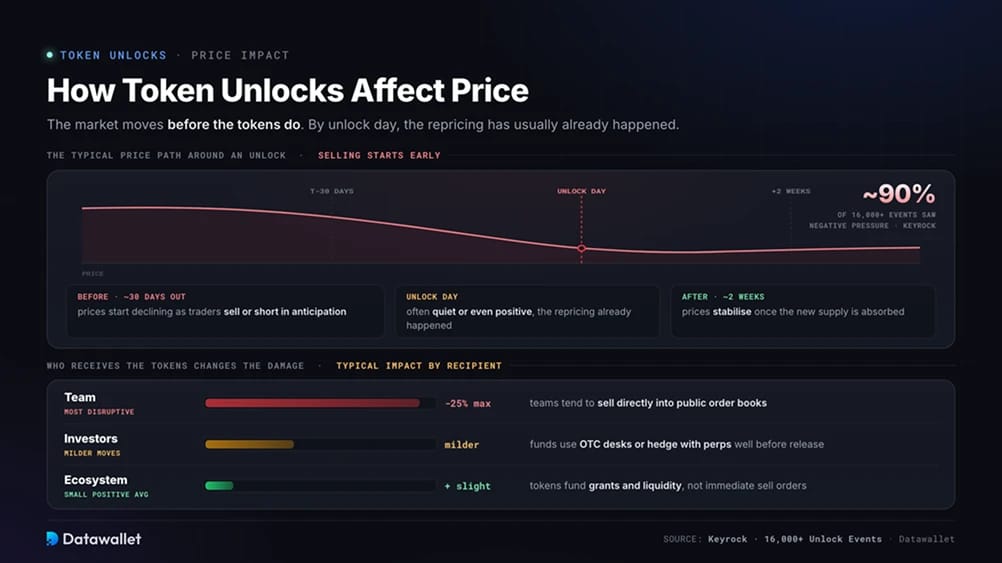
Il market maker Keyrock ha analizzato più di 16.000 eventi di sblocco e ha rilevato che circa il 90 per cento è stato seguito da pressione negativa sui prezzi, indipendentemente dalle dimensioni dell'evento o dal tipo di destinatario. Le vendite spesso iniziano in anticipo. I prezzi in genere iniziano a calare circa 30 giorni prima di uno sblocco, perché i trader anticipano l'offerta aggiuntiva, per poi stabilizzarsi entro circa due settimane. Quando i token vengono rilasciati, il mercato ha spesso già rivalutato l'asset. Di conseguenza, il giorno dello sblocco può essere tranquillo o talvolta positivo.
Anche il destinatario influenza l'impatto. Keyrock ha rilevato che gli sblocchi del team erano i più dirompenti, con cali fino al 25 percento, perché i team tendono a vendere direttamente sui order book pubblici. Gli sblocchi degli investitori hanno causato movimenti più lievi. I fondi spesso usano desk over-the-counter, dove grandi operazioni private vengono concordate fuori dall'exchange, oppure si coprono tramite mercati dei futures perpetui ben prima dello sblocco.
Gli sblocchi dell'ecosistema hanno registrato in media un piccolo rendimento positivo perché i token servivano in genere a finanziare sovvenzioni e programmi di liquidità, più che a generare ordini di vendita immediati.
Perché la dimensione dello sblocco si misura rispetto alla capitalizzazione di mercato
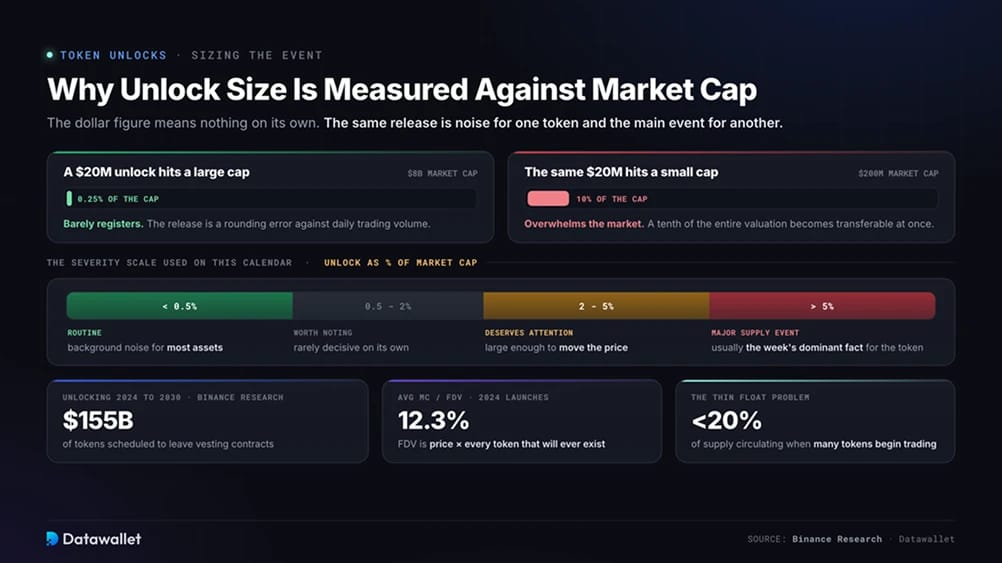
Uno sblocco da 20 milioni di dollari può incidere appena su un token valutato miliardi, ma travolgere uno con una capitalizzazione di mercato di 200 milioni di dollari. Per questo motivo ogni evento di questo calendario è misurato come percentuale della capitalizzazione di mercato del token stesso. Uno sblocco inferiore a 0,5 percento è ordinaria amministrazione. Gli sblocchi tra 2 e 5 percento meritano attenzione, mentre qualsiasi valore superiore a 5 percento è di solito il fatto più importante per quel token nel corso della settimana.
Questo rapporto è diventato più importante per il modo in cui sono stati strutturati i recenti lanci di token. Molti asset iniziano a essere scambiati con meno del 20 per cento dell'offerta totale in circolazione. La scoperta del prezzo avviene quindi su un flottante ridotto, cioè solo una piccola quota dell'offerta può essere scambiata mentre il resto resta in contratti di vesting.
Binance Research ha stimato che circa 155 miliardi di dollari di token sarebbero stati sbloccati tra il 2024 e il 2030. Ha anche rilevato che i token lanciati nel 2024 avevano un rapporto medio tra capitalizzazione di mercato e valutazione completamente diluita di appena il 12,3 percento. La valutazione completamente diluita, o FDV, è il prezzo del token moltiplicato per tutti i token che esisteranno. La differenza tra FDV e capitalizzazione di mercato fornisce una misura continua della diluizione ancora in arrivo.
I token sbloccati vengono venduti?
Uno sblocco dà ai destinatari la possibilità di trasferire i propri token, ma non rivela cosa intendano farne. I team possono continuare a detenere le proprie allocazioni o venderle gradualmente secondo politiche di trading interne. Le tranche degli investitori spesso passano da desk OTC o sono state coperte mesi prima, il che significa che la vendita economica è avvenuta prima del passaggio di mano dei token. Le allocazioni della fondazione e dell'ecosistema di solito servono a finanziare grant, quotazioni su exchange e prestiti ai market maker, anziché confluire direttamente in un ordine di vendita. Per questo molti grandi sblocchi passano senza una reazione visibile del prezzo.
Anche i piani di vesting possono cambiare. I progetti possono prolungare i lockup degli insider, bruciare le allocazioni non ancora maturate o sottoporre termini rivisti al voto di governance. Ogni voce qui riflette il piano pubblicato attuale, non una garanzia.
Dopo uno sblocco, l'attività on-chain offre un segnale più chiaro. I trasferimenti dai wallet dei destinatari verso gli indirizzi di deposito degli exchange mostrano una reale intenzione di vendita, in un modo che la data del calendario non può indicare.
Come i progetti compensano la pressione degli sblocchi
Una tendenza chiave sul lato dell'offerta in questo ciclo è l'uso dei ricavi del protocollo per contrastare l'offerta in vesting. I buyback acquistano token dal mercato aperto, mentre i burn li distruggono definitivamente. Solo un burn, o un buyback seguito da un burn, riduce l'offerta totale.
Hyperliquid destina la maggior parte delle sue commissioni di trading al riacquisto di HYPE. Pump.fun divide i ricavi netti tra riacquisti e costi operativi. Anche i programmi aggressivi raramente tengono il passo con un grande cliff unlock, quindi i riacquisti vanno considerati un sostegno al prezzo più che un'annullamento dell'offerta in arrivo.
Alcuni progetti stanno anche modificando i calendari stessi. Diversi team hanno esteso i lockup degli insider di almeno un anno, mentre altri hanno aumentato la quota di offerta in circolazione al lancio. Cresce inoltre la pressione per una comunicazione più completa sulle condizioni dei prestiti dei market maker, in modo che i trader possano valutare quanta parte del flottante dichiarato sia realmente disponibile per la negoziazione.
I token che combinano calendari trasparenti con ricavi reali hanno assorbito gli sblocchi molto meglio di quelli che si affidano solo alla scarsità.
Come leggere gli sblocchi insieme ai dati sul posizionamento
Una nuova offerta si comporta in modo diverso in un mercato affollato rispetto a uno tranquillo. Prima di un grande rilascio, controlla i funding rates e l'open interest per misurare la leva accumulata attorno al token. Se uno sblocco arriva quando le posizioni sono troppo tese, può innescare liquidazioni forzate di valore ben superiore ai token rilasciati.
Conta anche il mercato nel suo complesso. Gli sblocchi di altcoin incontrano una domanda molto più debole quando la dominanza di Bitcoin è in aumento rispetto a quando l'Altcoin Season Index mostra capitali che ruotano verso asset più piccoli.
Se detieni token con piani di vesting attivi, il nostro tracker del portafoglio crypto ti permette di monitorare quelle posizioni insieme alle date di questa pagina.
FAQ sullo sblocco dei token
Gli sblocchi di token causano sempre un calo del prezzo?
No, anche se le probabilità vanno in quella direzione. Lo studio di Keyrock su oltre 16.000 eventi ha rilevato che circa il 90 per cento ha generato pressione negativa sul prezzo. La maggior parte del calo si è verificata nei 30 giorni precedenti lo sblocco. I token con forte domanda, programmi di buyback attivi o destinatari che limitano le vendite possono comunque assorbire i rilasci senza una reazione visibile.
Qual è la differenza tra uno sblocco cliff e il vesting lineare?
Un cliff rilascia un unico grande blocco in una sola data, in genere dopo un blocco di 12 mesi. Il vesting lineare distribuisce l'allocazione in piccole porzioni regolari nell'arco di diversi anni, di solito con rilasci mensili. I cliff concentrano lo shock sull'offerta, mentre i piani lineari lo distribuiscono. La maggior parte dei progetti inizia con un cliff e lo fa seguire da un vesting lineare.
Quando i mercati iniziano a scontare uno sblocco?
Di solito circa un mese prima. Le ricerche su migliaia di eventi mostrano prezzi che iniziano a indebolirsi circa 30 giorni prima del rilascio, mentre i trader vendono o vanno short in anticipo. In genere si stabilizzano entro circa due settimane dopo, una volta assorbita la nuova offerta.
Cosa si considera un grande sblocco di token?
La dimensione va valutata rispetto alla capitalizzazione di mercato del token stesso. Uno sblocco inferiore al 0,5 percento è rumore di fondo per la maggior parte degli asset. Rilasci pari a una quota tra il 2 e il 5 percento della capitalizzazione di mercato possono muovere il prezzo. Qualsiasi valore superiore al 5 percento è un evento di offerta rilevante che di solito domina le contrattazioni del token per diversi giorni attorno al rilascio.
Le ricompense di staking sono considerate sblocchi di token?
No. Le ricompense di staking, i pagamenti del mining e gli incentivi di liquidità sono emissioni che creano offerta in modo continuo anziché in date programmate. I calendari degli sblocchi riguardano singoli eventi di vesting da piani pubblicati. Le emissioni si riflettono invece nel tasso di inflazione di un token.
Un piano di vesting può cambiare dopo il lancio?
Sì. Team e fondazioni possono prorogare i lockup, accelerare o sospendere i rilasci, bruciare le allocazioni non ancora maturate o sottoporre termini rivisti al voto di governance. Tali modifiche avvengono con regolarità, quindi i dati sugli sblocchi vengono aggiornati in base agli ultimi termini pubblicati da ciascun progetto, anziché restare fissi a quelli del lancio.