






Cos'è una società di tesoreria Ethereum?
Una società di tesoreria Ethereum, o ETH DAT, è un'azienda quotata in borsa che detiene Ethereum come asset principale nel proprio bilancio. Acquistando le azioni, gli investitori azionari ottengono un'esposizione a ETH con leverage tramite un conto di intermediazione regolamentato, senza detenere il token.
Il modello replica il progetto di tesoreria Bitcoin ideato nel 2020, aggiungendo poi ciò che Bitcoin non può fare. Poiché Ethereum utilizza il PoS, una tesoreria in ETH può mettere in stake le proprie riserve per generare yield tramite protocollo, trasformando una riserva statica in un asset produttivo. Questa singola differenza determina il modo in cui queste aziende vengono strutturate, valutate e sottoposte a stress test.
Una vera società di tesoreria non è un'azienda che parcheggia criptovalute in eccesso come riserva. Per una DAT, le riserve rappresentano il business e le azioni vengono scambiate come proxy di esse.
Come funziona il flywheel della tesoreria in ETH
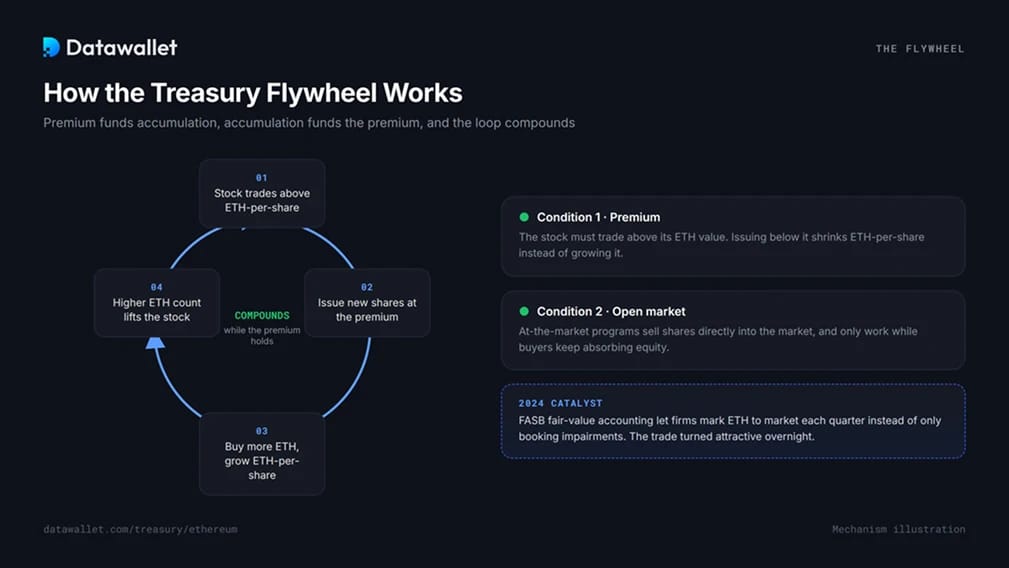
Il modello si basa su un unico meccanismo. Quando il titolo viene scambiato sopra il valore del suo ETH per azione, la società emette nuove azioni, acquista ulteriore ETH e aumenta l'ETH per azione anche dopo la diluizione. Una quantità maggiore di ETH fa salire il titolo, che finanzia la raccolta successiva. Il ciclo si autoalimenta.
Due condizioni lo sostengono. Il titolo deve essere scambiato a un premio rispetto all'ETH sottostante, poiché emettere al di sotto di tale valore riduce l'ETH per azione anziché aumentarlo. Inoltre, il mercato deve continuare ad assorbire capitale azionario, poiché la maggior parte delle tesorerie raccoglie fondi tramite programmi At-The-Market che funzionano solo finché il premio si mantiene.
Un catalizzatore ha fatto scattare la scintilla nel 2024. Il FASB ha integrato le criptovalute aziendali nella contabilizzazione al fair value, consentendo alle aziende di riportare le riserve al prezzo di mercato ogni trimestre anziché svalutarle solo in caso di calo. Finalmente ETH poteva mostrare guadagni a bilancio e il settore delle tesorerie è diventato attraente quasi dall'oggi al domani.
Perché le tesorerie in ETH differiscono da quelle in Bitcoin
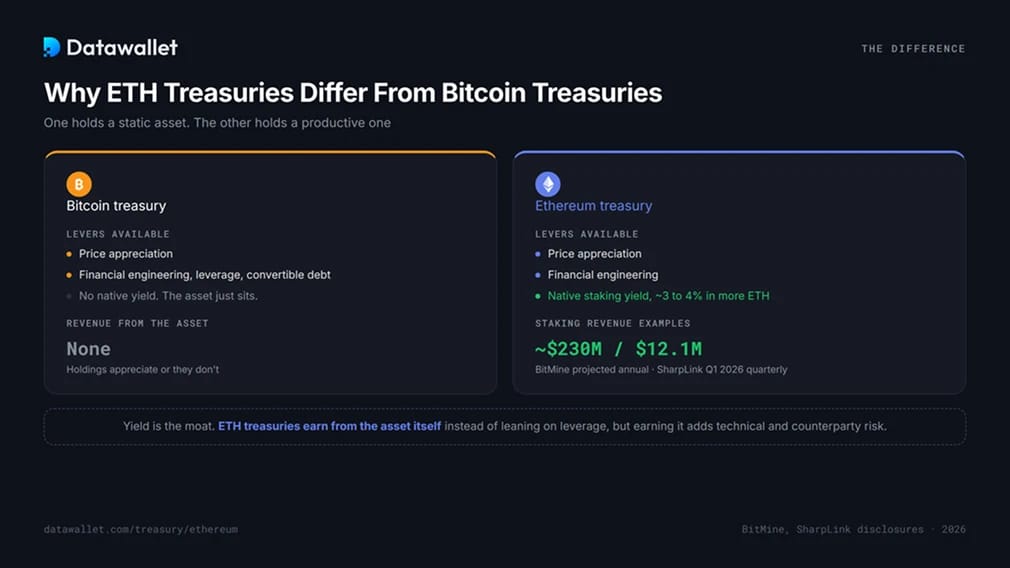
Una tesoreria in Bitcoin detiene un asset non produttivo di rendimento, quindi le sue uniche leve sono il prezzo e l'ingegneria finanziaria. Una tesoreria in Ethereum ne detiene uno produttivo. L'ETH in staking genera un rendimento nativo di circa il 3-4% annuo, pagato in ulteriore ETH, garantendo a queste aziende entrate indipendenti dal prezzo.
I numeri ora contano. BitMine Immersion, la più grande tesoreria in ETH, prevede ricavi da staking annualizzati vicini a 230 milioni di dollari una volta che la maggior parte delle sue riserve sarà in staking, su un rendimento di circa il 3% calcolato su oltre 4,7 milioni di ETH in staking. SharpLink, la seconda per dimensioni, ha visto i ricavi trimestrali salire a 12,1 milioni di dollari all'inizio del 2026 quasi interamente grazie allo staking, rispetto a meno di 1 milione di dollari dell'anno precedente.
La leadership di SharpLink lo spiega chiaramente: le tesorerie in ETH guadagnano dall'asset stesso anziché fare affidamento su leverage e debito convertibile come fanno spesso le tesorerie in Bitcoin. Il yield è il fossato e alza la posta in gioco, poiché ottenerlo comporta rischi tecnici e di controparte che una tesoreria in Bitcoin non tocca mai. Per i dettagli meccanici, consulta la nostra guida alle migliori piattaforme di staking di Ethereum.
Lettura dell'mNAV: il numero che decide la sopravvivenza
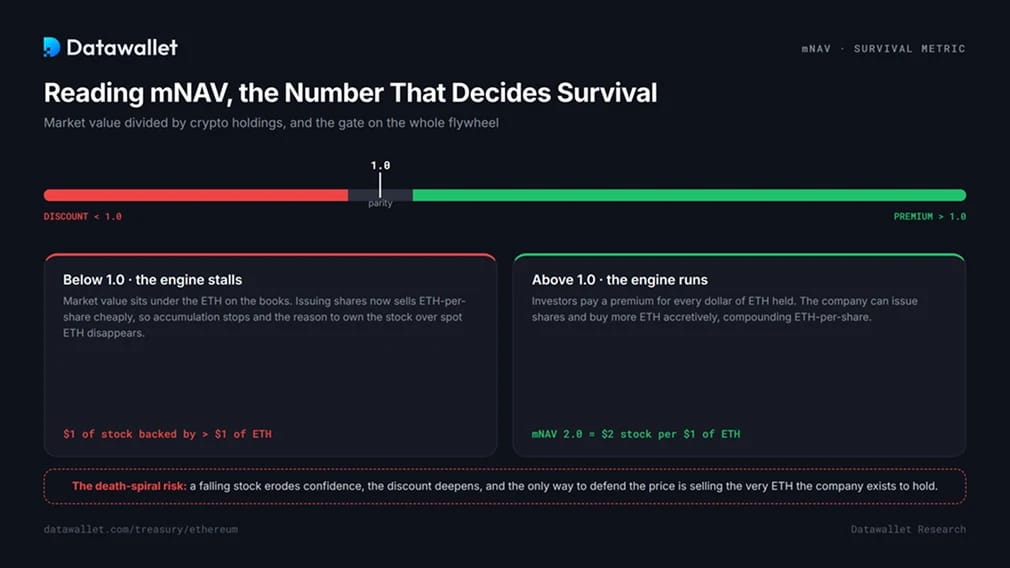
La metrica più importante per una società di tesoreria è l'mNAV, il multiplo del valore patrimoniale netto: la capitalizzazione di mercato divisa per il valore delle sue cripto-riserve. Un mNAV di 2,0 significa che gli investitori pagano 2 $ in azioni per ogni 1 $ di ETH in bilancio. Sopra l'1,0 si tratta di un premio, sotto l'1,0 di uno sconto.
L'mNAV è la porta d'accesso al volano. Un premio consente a un'azienda di emettere azioni e acquistare ETH in modo accrescitivo. Sotto l'1,0, quel motore si blocca: l'emissione di azioni venderebbe ETH per azione a basso costo, quindi l'accumulo si ferma e il motivo per possedere il titolo rispetto all'ETH spot scompare.
Il pericolo è che uno sconto si autoalimenta. Un titolo in calo erode la fiducia, la fiducia perduta approfondisce lo sconto e un volano bloccato può far precipitare un'azienda debole in una spirale di morte, in cui l'unico modo per difendere il prezzo delle azioni è vendere proprio l'ETH che esiste per detenere. L'mNAV per azienda nella tabella sopra è la lettura più rapida su quali tesorerie funzionano ancora.
Come le tesorerie mettono al lavoro il loro ETH
L'implementazione è il modo in cui le tesorerie in ETH esprimono la strategia e lapropensione al rischio. Gli approcci comuni, in ordine approssimativo di rischio:
- Validator autogestiti. L'azienda gestisce i propri validator per il pieno controllo dello stake e dei premi, assumendosi l'onere dell'uptime e della gestione delle chiavi.
- Servizi di staking istituzionale. La maggior parte delle grandi tesorerie si affida a provider come Figment o a strumenti interni come MAVAN di BitMine, catturando il yield senza gestire infrastrutture.
- Liquid staking. Lo staking tramite protocolli che emettono un token di ricevuta negoziabile mantiene la posizione liquida mentre genera yield, al costo dell'esposizione agli smart contract. La nostra guida alle piattaforme di liquid staking analizza i pro e i contra.
- Schieramento DeFi attivo. La frontiera più nuova e rischiosa. Il fondo di yield Onchain da 125 milioni di dollari di SharpLink con Galaxy Digital, annunciato nel 2026, spinge l'ETH della tesoreria in strategie DeFi che puntano a rendimenti superiori al tasso di staking di Base.
Quest'ultimo passaggio segna una svolta. Il manuale della pura accumulazione si è arrestato e le tesorerie ora competono su quanto produttivamente impiegano ETH, non solo su quanto ne detengono.
I rischi dietro il modello
Le tesorerie in ETH comportano tutti i rischi delle tesorerie in Bitcoin, oltre a un ulteriore livello di rischi specifici:
- Compressione del mNAV. Il rischio principale del 2026. Uno sconto congela il volano e può innescare la dinamica della spirale della morte descritta sopra.
- Concentrazione degli asset. Le tesorerie come BitMine detengono oltre il 90 percento della loro base di asset in un unico token. Un forte calo del prezzo di ETH colpisce il bilancio senza alcun ammortizzatore.
- Perdite specifiche dello staking. Il slashing dei validatori distrugge il capitale principale e gli exploit degli smart contract in qualsiasi integrazione DeFi possono azzerare il capitale impiegato. L'ondata di exploit del 2026, comprese le perdite a nove cifre su Kelp DAO e Drift, dimostra che l'esposizione è reale.
- leverage e rifinanziamento. Diverse tesorerie hanno emesso obbligazioni convertibili o azioni privilegiate vicino al picco del 2025. Servire quel debito in un mercato depresso rappresenta una pressione a sé stante, indipendente dal prezzo di ETH.
- Liquidità e unbonding. L'ETH in staking affronta una coda di uscita. Una tesoreria costretta a vendere rapidamente potrebbe non fare l'unstake abbastanza in fretta per far fronte alla situazione.
Questo non è un consiglio di investimento. Un titolo di riserva è una scommessa con leverage su ETH esposta al rischio di esecuzione aziendale, non un sostituto del token.
La selezione del 2026
Il mercato delle riserve ha raggiunto il picco a metà del 2025 e da allora ha subito una forte correzione. Al culmine, alcune riserve venivano scambiate a oltre 25 volte il mNAV. Entro la fine del 2025, il multiplo di settore per le riserve in BTC e ETH si era contratto intorno a circa 1,1, azzerando quasi l'intero premio che giustificava il modello. Molti titoli di riserve in ETH si trovano ben al di sotto dei massimi del 2025, con SharpLink in calo di circa il 90 percento rispetto al suo picco, nonostante la crescita delle sue riserve di ETH.
Due forze hanno guidato questo processo. ETH è crollato nel corso del 2026, trascinando al ribasso ogni bilancio, e il mercato ha smesso di pagare un premio per un'esposizione ora disponibile tramite gli ETF spot. Gli analisti di società tra cui Standard Chartered e Galaxy condividono un'unica tesi: il settore si consolida, i nomi più forti sopravvivono grazie a un'esecuzione rigorosa e a ricavi da staking reali, mentre le riserve più deboli al di sotto del NAV diventano bersagli di acquisizione o chiudono. La corsa all'oro è finita. Per il quadro parallelo di Bitcoin, confronta il tracker delle riserve di Bitcoin, e per il canale degli ETF che ha esercitato pressione sui premi, il tracker degli ETF su Ethereum.
Come verificare le riserve aziendali di ETH
I dati delle riserve vanno verificati, non dati per scontati. La verifica più affidabile combina tre fonti. I documenti pubblici rappresentano il primo passo, poiché le società quotate rivelano i saldi di ETH, l'attività di staking e la struttura del capitale nei rendiconti finanziari e nei comunicati stampa. Laddove un'azienda pubblichi gli indirizzi dei propri wallet o dei validatori, chiunque può confermare i saldi su un block explorer come Etherscan, una prova di proprietà in tempo reale senza intermediari. Le attestazioni di proof-of-reserves indipendenti aggiungono un terzo livello, confermando che le riserve dichiarate corrispondono a quanto controllato on-chain. I documenti stabiliscono la rivendicazione, i dati on-chain la provano, gli audit riconciliano i due elementi.
Domande frequenti
Qual è la più grande azienda con riserve in Ethereum?
BitMine Immersion, che detiene più di 5,5 milioni di ETH, circa il 4,6 percento dell'offerta, il che la rende anche la seconda più grande riserva di criptovalute aziendale di qualsiasi tipo dopo Strategy. SharpLink è seconda tra le riserve in ETH con circa 870.000 ETH. Le classifiche in tempo reale sono disponibili nella tabella in cima a questa pagina.
Come fanno le aziende con riserve in Ethereum a guadagnare?
Principalmente dallo staking. Effettuano lo staking di ETH per guadagnare circa il 3-4% annuo, pagato in ulteriore ETH, generando entrate indipendenti dal prezzo. Alcuni ora impiegano ETH nella DeFi per rendite più elevate. L'apprezzamento del prezzo delle azioni legato a ETH è l'altra componente, sebbene non venga registrato come fatturato.
Cosa significa mNAV per un titolo di tesoreria?
L'mNAV è il valore di mercato diviso per il valore delle criptovalute detenute. Sopra 1,0, il titolo viene scambiato a un premio rispetto al suo ETH e può raccogliere capitale per acquistarne altro; sotto 1,0, viene scambiato a sconto e tale capacità si blocca. È il singolo indicatore più chiaro della salute di una tesoreria.
Acquistare un titolo di tesoreria è la stessa cosa che comprare ETH?
No. Un titolo di tesoreria è un'esposizione indiretta a leverage che comporta i rischi di esecuzione, staking e finanziamento dell'azienda oltre al prezzo di ETH. Può essere scambiato ben al di sopra o al di sotto del valore del suo ETH, mentre un ETF spot o detenere direttamente ETH offre un'esposizione più pulita.
Perché i titoli di tesoreria di Ethereum sono crollati così tanto nel 2026?
Due motivi concomitanti. Il prezzo di ETH è crollato drasticamente, riducendo il valore patrimoniale netto di ogni tesoreria, e il mercato ha smesso di pagare un premio per un'esposizione ora disponibile tramite gli ETF spot. I premi mNAV che alimentavano il modello si sono compressi verso la parità, congelando il circolo virtuoso per molte aziende.
Come posso verificare quanto ETH possiede un'azienda?
Verifica incrociata di tre fonti: documenti pubblici, saldi on-chain su qualsiasi indirizzo wallet divulgato tramite un block explorer e qualsiasi attestazione indipendente di proof-of-reserves. La corrispondenza tra tutte e tre è la conferma più forte della reale esposizione.