





Che cos'è il valore totale bloccato?
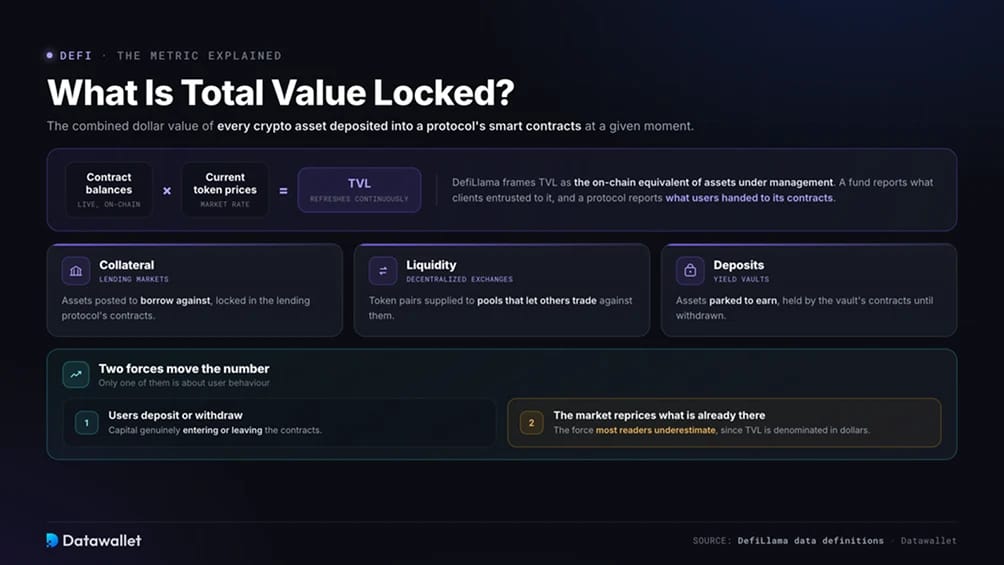
Il valore totale bloccato è il valore in dollari combinato di tutti gli asset crypto depositati negli smart contract di un protocollo in un dato momento. Questi depositi possono essere garanzie in un mercato di prestito, liquidità in un pool di un exchange decentralizzato o asset parcheggiati in un vault di rendimento.
DefiLlama, l'aggregatore che fornisce i dati nella tabella qui sopra, inquadra il TVL come l'equivalente on-chain degli asset in gestione. Un fondo riporta ciò che i clienti gli hanno affidato, e un protocollo riporta ciò che gli utenti hanno consegnato ai suoi contratti.
Poiché deriva dai saldi dei contratti in tempo reale moltiplicati per i prezzi attuali dei token, la cifra si aggiorna continuamente. Due forze la muovono. Gli utenti effettuano depositi o prelievi, e il mercato rivaluta ciò che hanno depositato in precedenza. Questa seconda forza è quella che la maggior parte dei lettori sottovaluta.
Come viene calcolato il TVL
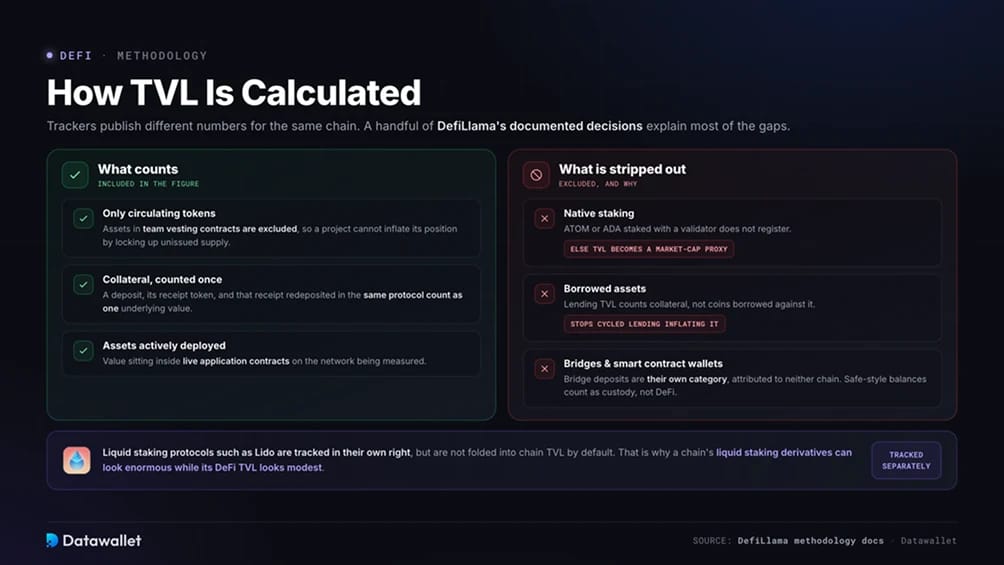
Tracker diversi pubblicano numeri diversi per la stessa chain, il che confonde chi confronta le fonti. DefiLlama documenta apertamente la propria metodologia e poche sue scelte spiegano la maggior parte delle differenze che incontrerai.
- Contano solo i token in circolazione: le attività detenute nei contratti di vesting del team sono escluse, quindi un progetto non può gonfiare la propria posizione bloccando offerta non ancora emessa.
- Nessun doppio conteggio all'interno di un protocollo: se un utente effettua il deposito di un token, riceve un token di ricevuta e rideposita quella ricevuta altrove nello stesso protocollo, il valore sottostante viene contato una sola volta.
- Lo staking nativo resta fuori dai totali delle chain: ATOM che protegge l'hub Cosmos o ADA in staking presso un validatore non vengono registrati come TVL. Senza questa regola, il TVL di una chain diventerebbe un indicatore della capitalizzazione di mercato dei token e direbbe quasi nulla sull'uso della DeFi.
- Gli asset presi in prestito vengono esclusi: il TVL del prestito conta le garanzie bloccate nei contratti, non le monete prese in prestito contro di esse. Questa esclusione serve proprio a evitare che il prestito ciclico gonfi il dato principale.
- I bridge sono monitorati separatamente: i depositi tramite bridge sono conteggiati come categoria a sé e non sono attribuiti né alla chain di origine né a quella di destinazione.
- I wallet smart contract sono esclusi: i saldi detenuti in Safe o wallet simili sono trattati come custodia e non come partecipazione alla DeFi.
I protocolli di liquid staking come Lido sono monitorati a sé, ma non sono inclusi per impostazione predefinita nel TVL della chain, motivo per cui i derivati di liquid staking di una chain possono sembrare enormi mentre il suo TVL DeFi appare modesto.
Perché il TVL è importante
Il TVL ha un ruolo preciso perché risponde a una domanda a cui nessun grafico dei prezzi può rispondere: indica quanto capitale è disposto a restare all'interno di un insieme di smart contract accettando i rischi che ne derivano.
- Profondità della liquidità: pool profondi significano che gli ordini di grandi dimensioni possono essere eseguiti senza forte slippage. Un trader che muove volumi su una chain con TVL ridotto pagherà questa scarsità in qualità di esecuzione.Comparabilità:
- Confrontabilità: poiché DefiLlama applica un unico standard a centinaia di reti, il TVL permette di confrontare un appchain di Cosmos con un rollup di Ethereum senza rifare ogni volta l'analisi.Preferenza rivelata:
- Preferenza rivelata: i depositi comportano un rischio reale, quindi sono un segnale più costoso rispetto all'attività sui social o al numero di transazioni. Il capitale che resta durante un drawdown dice qualcosa che il numero di wallet non dice.Rilevamento dello stress:
- Rilevamento di stress: forti cali in un solo giorno indicano di solito prelievi più che movimenti di prezzo. Questa divergenza è uno dei primi segnali pubblici che qualcosa si è rotto.
Cosa è successo al TVL della DeFi quest'anno
Il settore ha aperto gennaio con circa 114,5 miliardi di dollari bloccati e si è contratto in ogni mese successivo, toccando un minimo vicino a 69,3 miliardi di dollari a fine giugno, prima di risalire verso 74 miliardi di dollari a inizio luglio. Si tratta di un calo vicino al 40% in sei mesi.
Il prezzo ha causato gran parte del danno. Bitcoin è sceso di oltre 50% dal picco di ottobre 2025 e, poiché il TVL è denominato in dollari, un mercato in calo riduce il valore anche quando nessuno preleva un token. Il deleveraging iniziato con l'evento di liquidazione del 10 ottobre ha eliminato il capitale preso in prestito che aveva gonfiato i totali nel ciclo precedente.
Il resto lo hanno fatto i problemi di sicurezza. Drift Protocol ha perso circa 286 milioni di dollari il 1° aprile e il 18 aprile alcuni aggressori hanno sottratto circa 116.500 rsETH, per un valore di circa 292 milioni di dollari, dal bridge LayerZero di KelpDAO. I token rubati non erano garantiti e l'attaccante li ha depositati come garanzia su Aave V3 per prendere in prestito wrapped ether.
I contratti di Aave non sono mai stati compromessi, eppure le conseguenze si sono comunque abbattute su di esso. I mercati rsETH sono stati congelati, i depositanti hanno prelevato in massa e CoinDesk ha riportato circa 196 milioni di dollari di debito inesigibile concentrato in una sola coppia di collaterale.
Il TVL di Aave è sceso da 26,4 miliardi di dollari del 18 aprile a circa 14,6 miliardi di dollari un mese dopo. Il TVL totale della DeFi è calato di 13,2 miliardi di dollari in 48 ore, a oggi la dimostrazione più chiara in questo ciclo della rapidità con cui la metrica riprezza la fiducia.
Scomponendo il calo per categoria si vede dove si è concentrata la perdita. Il liquid staking ha guidato il ribasso con circa 44% da inizio anno, seguito dal prestito con circa 39%. Gli asset del mondo reale sono stati l'unica grande categoria in crescita, con un'espansione vicina a 48% nello stesso periodo.
Quali chain hanno il TVL più alto
Ethereum rimane il fulcro del settore, con oltre la metà del TVL di tutta la DeFi. Questo dominio riflette un decennio di accumulo di protocolli, la base di stablecoin più profonda tra tutte le reti e il fatto che la maggior parte delle implementazioni istituzionali continui a regolarsi lì per impostazione predefinita.
Sotto di essa la classifica è diventata più varia di quanto suggerisca la vecchia gerarchia dei Layer 1. BSC, Solana, Tron, Base e Bitcoin ora si collocano in una fascia ristretta, e ciascuna mantiene la propria posizione per un motivo diverso. La base di Tron è costituita da prestito e trasferimenti di stablecoin, Base attinge alla distribuzione di Coinbase, mentre il dato di Bitcoin è dominato da Babylon, che a maggio deteneva circa 56.850 BTC in vault di staking nativo.
Solo due chain nella top ten hanno aumentato il valore bloccato nel primo semestre dell'anno. Tron ha guadagnato circa il 5%, aiutata dalla solidità dei saldi in USDT, poco sensibili al sentiment di mercato, mentre Hyperliquid ha guadagnato quasi il 7% poiché i derivati on-chain hanno continuato a sottrarre quote alle piattaforme centralizzate.
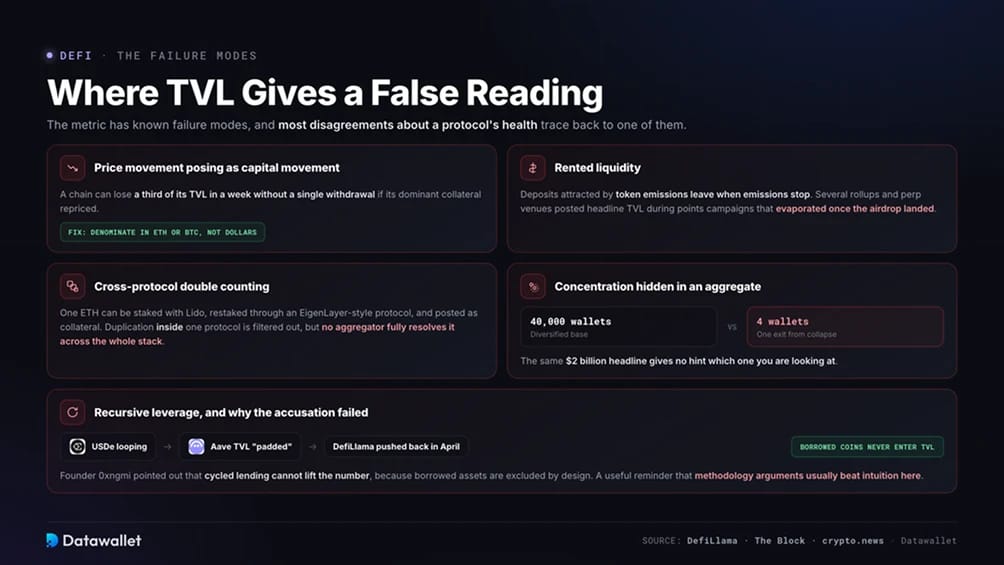
- Movimento di prezzo scambiato per movimento di capitale. Una chain può perdere un terzo del suo TVL in una settimana senza un solo prelievo se il suo principale asset di garanzia ha cambiato prezzo. Controllare il TVL denominato in ETH o BTC anziché in dollari separa i due effetti.Liquidità presa in prestito.
- Liquidità presa in prestito: i depositi attirati dalle emissioni di token se ne vanno quando le emissioni terminano. Diverse reti Layer 2 ed exchange di contratti perpetui hanno mostrato un TVL di facciata durante campagne a punti, svanito dopo l'airdrop, uno schema documentato da The Block nella coorte di rollup del 2025.Doppio conteggio tra protocolli.
- Doppio conteggio tra protocolli: uno stesso ETH può essere in staking con Lido, in restaking tramite un protocollo in stile EigenLayer e usato come garanzia su un mercato di prestito. La duplicazione all'interno di un singolo protocollo viene filtrata e sulla dashboard è presente un'opzione per il doppio conteggio, anche se nessun aggregatore risolve del tutto il problema sull'intero stack.Leva ricorsiva.
- Leva ricorsiva: le strategie a ciclo costruite su asset come USDe di Ethena hanno attirato accuse secondo cui il dato di Aave fosse gonfiato. Il fondatore di DefiLlama, 0xngmi, ha replicato in aprile, osservando che le monete prese in prestito non entrano mai nel TVL, quindi il prestito ciclico non può far salire il numero. L'exchange è un utile promemoria del fatto che, in questo campo, le discussioni sulla metodologia di solito battono l'intuizione.Concentrazione nascosta in un dato aggregato.
- Concentrazione nascosta in un dato aggregato: un TVL di una chain pari a 2 miliardi di dollari proveniente da quattro wallet si comporta in modo del tutto diverso dalla stessa cifra distribuita su quarantamila. Il dato principale non indica quale dei due casi hai davanti.
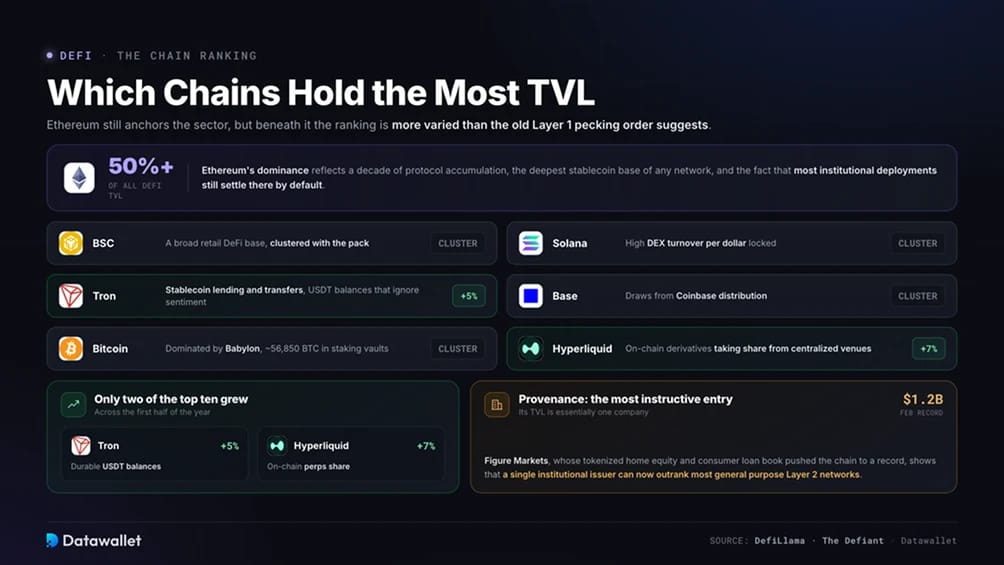
Il caso più istruttivo è Provenance. Il suo TVL dipende essenzialmente da una sola società, Figure Markets, i cui prestiti sul patrimonio immobiliare e al consumo tokenizzati hanno portato la chain a un record di 1,2 miliardi di dollari a febbraio, secondo The Defiant. Un singolo emittente istituzionale può ora superare la maggior parte delle reti Layer 2 generaliste.
Quando il TVL dà una lettura falsata
La metrica presenta limiti noti, e la maggior parte dei disaccordi sulla salute di un protocollo riconduce a uno di essi.
Le metriche che gli analisti abbinano al TVL
Un'analisi seria nel mercato attuale considera il TVL come un indicatore tra tanti. Ciascuna delle metriche seguenti risponde a una domanda a cui il TVL non può rispondere.
- Total value secured (TVS): L2BEAT conteggia gli asset trasferiti tramite bridge canonico, tramite bridge esterno e coniati nativamente su un rollup, indipendentemente dal fatto che siano impiegati o meno. Il TVS risulta quindi molto superiore al TVL di DefiLlama per la stessa rete, e confrontando i due valori si vede quanto capitale trasferito resta inattivo.
- Commissioni e ricavi: le commissioni misurano ciò che gli utenti pagano per usare un protocollo, mentre i ricavi misurano ciò che il protocollo trattiene. Una piattaforma che ottiene commissioni stabili su depositi modesti è più solida di una che detiene grandi depositi che non generano nulla.
- Rapporto volume/TVL: misura quanto lavora ogni dollaro bloccato. Solana produce in modo costante un volume di scambi DEX per dollaro bloccato superiore a quello di Ethereum, ed è per questo che può essere in testa per volume giornaliero sugli exchange decentralizzati pur essendo più in basso per TVL.
- Open interest: per gli exchange di contratti perpetui, l'open interest è l'analogo più vicino al TVL. Il volume può essere creato a basso costo, mentre mantenere una posizione richiede di versare margine e pagare il funding. Hyperliquid ha raggiunto una quota record del 9,3% dell'open interest globale dei contratti perpetui entro inizio luglio, rispetto al 6,9% di fine maggio.
- Offerta di stablecoin: la circolazione di stablecoin ha raggiunto circa 314 miliardi di dollari a metà giugno, circa 4,4 volte il TVL totale della DeFi. La maggior parte della liquidità in dollari on-chain si trova ormai interamente fuori dai protocolli DeFi, un cambiamento strutturale e non temporaneo.
Cosa il TVL sta iniziando a trascurare
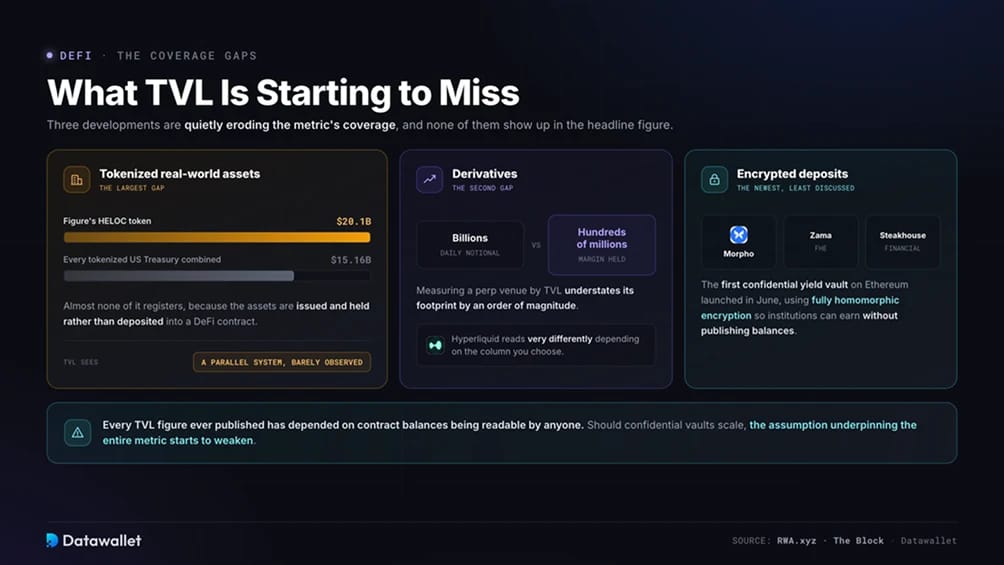
Tre sviluppi stanno erodendo silenziosamente la copertura della metrica, e nessuno di essi emerge dal dato principale.
Gli asset del mondo reale tokenizzati rappresentano il divario più ampio. Il token HELOC di Figure ha raggiunto circa 20,1 miliardi di dollari a inizio luglio, più di tutti i Treasury USA tokenizzati messi insieme, pari a 15,16 miliardi di dollari, secondo i dati di RWA.xyz. Quasi nulla di tutto ciò viene registrato come TVL, perché gli asset sono emessi e detenuti anziché depositati in un contratto DeFi. Il mercato della tokenizzazione è diventato un sistema parallelo che il grafico del TVL della DeFi osserva appena.
I derivati sono il secondo divario. Un exchange di contratti perpetui che regola miliardi di volume nozionale giornaliero può detenere solo poche centinaia di milioni in margine. Misurarlo in base al TVL sottostima il suo peso economico di un ordine di grandezza, ed è per questo che le statistiche del protocollo di Hyperliquid appaiono molto diverse a seconda della colonna scelta.
I depositi cifrati sono la novità più recente e la meno discussa. A giugno Zama, Morpho e Steakhouse Financial hanno lanciato su Ethereum il primo vault di rendimento confidenziale, che usa la crittografia completamente omomorfica affinché le istituzioni possano guadagnare senza rendere pubblici saldi o dimensioni delle posizioni, come riportato da The Block.
Ogni cifra di TVL pubblicata finora si è basata sul fatto che i saldi dei contratti fossero leggibili da chiunque. Se i vault riservati dovessero diffondersi, il presupposto alla base dell'intera metrica comincerebbe a indebolirsi.
Come leggere la tabella qui sopra
Usiamo la tabella come punto di partenza e non come verdetto, e tre abitudini la rendono molto più utile.
Confronta le colonne delle variazioni con l'andamento del prezzo nello stesso periodo. Quando il TVL di una chain scende più del suo principale asset di collaterale, significa che il capitale reale è uscito. Quando scende meno, il mercato ha semplicemente rivalutato ciò che già c'era.
Controlla il numero di protocolli oltre alla cifra in dollari. Una chain con centinaia di protocolli attivi ha una base diversificata, mentre una chain con pochi protocolli è a un grande depositante di distanza da una classifica molto diversa.
Considera i forti movimenti settimanali come domande, non come conclusioni. La posizione di Bitcoin oscilla in base alle finestre di deposito di Babylon, Provenance si muove con l'erogazione di prestiti di un singolo emittente e un rollup può guadagnare un miliardo di dollari perché è stato aperto un programma di incentivi. Capire quale meccanismo c'è dietro un movimento conta più del movimento stesso.
Considerazioni finali
Il TVL svolge ancora un compito meglio di qualsiasi alternativa: mostra, in un'unica cifra confrontabile, dove il capitale ha scelto di stare e di accettare il rischio degli smart contract tra centinaia di reti concorrenti.
Ciò che è cambiato è il peso che questo dato può sostenere da solo. Il calo degli ultimi sei mesi, la rapidità del contagio di aprile e la migrazione del capitale istituzionale verso asset tokenizzati che il TVL non conteggia ne hanno ridotto l'utilità come unico indicatore.
Se lo abbini a commissioni, open interest e offerta di stablecoin, resta uno dei dataset più onesti del mondo crypto. Se lo leggi da solo, ti porterà fuori strada proprio nei momenti in cui la precisione conta di più.
Domande frequenti
Qual è un buon TVL per un protocollo DeFi?
Non esiste una soglia universale, poiché una piattaforma di derivati e un mercato di prestito trasformano i depositi in attività economica a ritmi completamente diversi. Un test più utile è verificare se i depositi restano dopo la fine degli incentivi in token e se il protocollo genera commissioni proporzionali a ciò che detiene.
Perché DefiLlama e L2BEAT riportano numeri diversi per lo stesso rollup?
Misurano cose diverse. DefiLlama conta gli asset impiegati attivamente nelle applicazioni di quella rete, mentre L2BEAT conta tutto ciò che è stato trasferito tramite bridge o coniato sulla rete, inclusi i token fermi nei wallet. Nessuno dei due è sbagliato, e il divario tra i due indica quanto capitale trasferito tramite bridge è inattivo.
Un TVL più alto significa che una blockchain è più sicura?
No. Il TVL indica la profondità della liquidità e la disponibilità di capitale, non la sicurezza. Gli exploit di aprile hanno sottratto miliardi a protocolli il cui codice non era mai stato compromesso, il che dimostra che le garanzie concentrate possono trasmettere il rischio anziché assorbirlo.
Perché ETH o ADA in staked non sono inclusi nel TVL della chain?
Lo staking nativo protegge la rete, non alimenta un'applicazione DeFi. Includerlo farebbe seguire al TVL della chain la capitalizzazione di mercato del token, perché l'offerta staked è ampia e il suo valore in dollari oscilla ogni giorno. DefiLlama tiene traccia separatamente dei protocolli di liquid staking per lo stesso motivo.
Il TVL può essere manipolato?
In parte. Le emissioni possono "affittare" i depositi in modo temporaneo e i pool di prestito non sufficientemente collateralizzati hanno storicamente permesso ai mutuatari di riciclare i fondi nello stesso protocollo. Gli aggregatori ovviano escludendo gli asset presi in prestito e i token non circolanti, anche se i depositi guidati da incentivi restano difficili da distinguere in tempo reale da quelli organici.