Le prime 10 statistiche e tendenze sulle stablecoin (2026)
Le stablecoin sono entrate nella fine del 2026 con un'offerta stabile ma un utilizzo nettamente più alto. I dieci dati qui sotto, tratti da dashboard in tempo reale a metà ottobre, misurano dimensione del mercato, concentrazione degli emittenti, distribuzione per chain, flussi di pagamento, domanda DeFi, rendimenti, oro tokenizzato, sfidanti e previsioni.
1. L'offerta di stablecoin resta intorno a 302 miliardi di dollari a ottobre
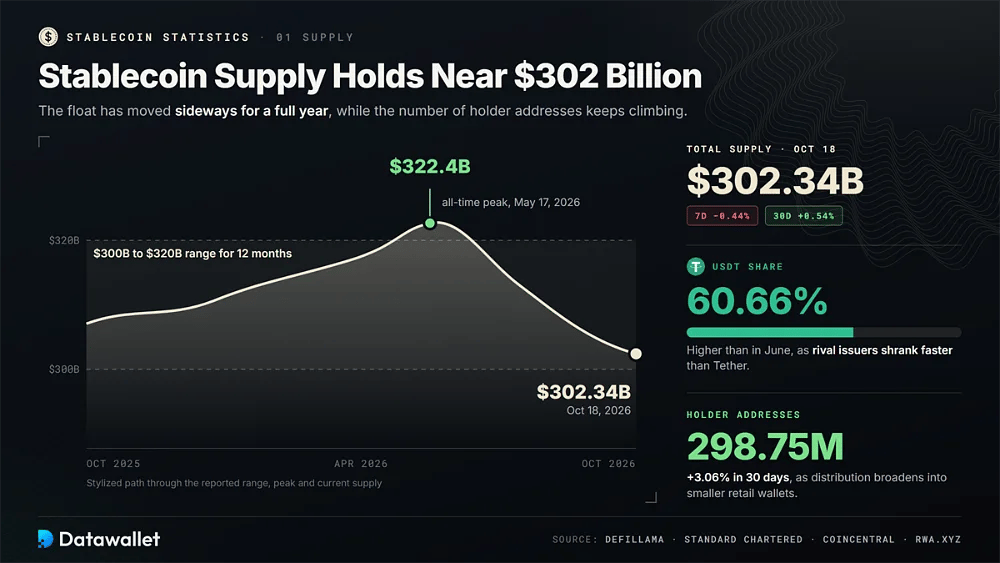
Secondo la dashboard sulle stablecoin di DefiLlama, il 18 ottobre l'offerta totale era pari a 302,34 miliardi di dollari, in calo del 0,44% in sette giorni e in aumento del 0,54% in trenta. USDT di Tether rappresentava il 60,66% di tale cifra, una quota superiore a quella di giugno, perché la maggior parte degli emittenti concorrenti si è ridotta più rapidamente di Tether.
Il mercato si è di fatto mosso lateralmente per un anno intero, mentre la maggior parte degli altri settori crypto ha oscillato con forza. Standard Chartered osserva che l'offerta è rimasta tra 300 miliardi di dollari e 320 miliardi di dollari per dodici mesi, mentre l'analisi dei dati di CoinCentral colloca il massimo storico a 322,4 miliardi di dollari il 17 maggio 2026.
Il numero di detentori continua a crescere nonostante il flottante invariato. RWA.xyz rileva 298,75 milioni di indirizzi che detengono stablecoin, in aumento del 3,06% in trenta giorni, il che suggerisce che la distribuzione si stia allargando a wallet retail più piccoli, mentre i grandi saldi degli exchange, dei market maker e della DeFi escono dal mercato durante l'attuale rallentamento.
2. USDT e USDC emettono ancora l'84,7% di tutte le stablecoin
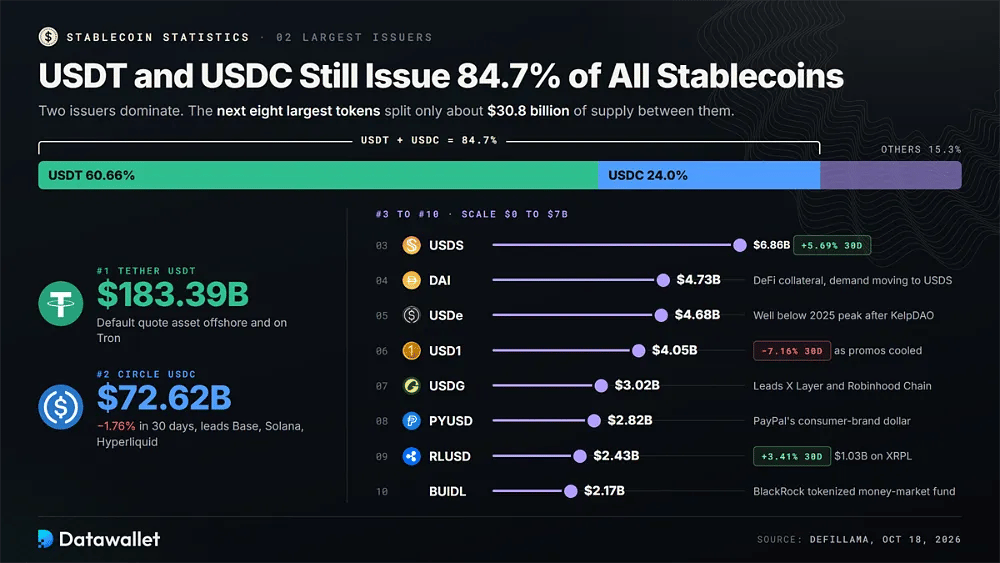
La concentrazione resta la caratteristica distintiva del mercato. Tether e Circle insieme emettono circa 84,7% di tutte le stablecoin, mentre gli otto token successivi per dimensione si dividono solo circa 30,8 miliardi di dollari di offerta.
Le maggiori stablecoin per capitalizzazione di mercato al 18 ottobre 2026:
- USDT: il token di Tether si attesta a 183,39 miliardi di dollari su DefiLlama e rimane l'asset di quotazione predefinito sugli exchange offshore, nei trasferimenti su Tron e nei flussi di risparmio dei mercati emergenti in tutto il mondo.
- USDC: USDC di Circle detiene 72,62 miliardi di dollari, con un calo di 1,76% in trenta giorni, ma continua a gestire la maggior parte del volume di pagamenti on-chain rettificato e domina su Base, Solana e Hyperliquid.
- USDS: Sky Dollar si colloca al terzo posto con 6,86 miliardi di dollari dopo un aumento mensile del 5,69%, sostenuto dalla domanda legata allo Sky Savings Rate e dalla continua migrazione dai saldi DAI legacy.
- DAI: Dai circola ancora per 4,73 miliardi di dollari e resta molto usato come garanzia nella DeFi, anche se gli incentivi di Sky indirizzano sempre più la nuova domanda verso USDS e il suo wrapper di risparmio sUSDS.
- USDe: il dollaro sintetico di Ethena detiene 4,68 miliardi di dollari, ben al di sotto del picco del 2025, dopo che il contagio KelpDAO di aprile ha innescato pesanti riscatti e smantellato posizioni di looping con leva su Aave.
- 1 $: il token di World Liberty Financial si attesta a 4,05 miliardi di dollari dopo aver perso il 7,16% in trenta giorni, a dimostrazione di quanto rapidamente l'offerta sugli exchange spinta dagli incentivi possa ridursi una volta che le campagne promozionali si raffreddano.
- USDG: il Global Dollar emesso da Paxos ha raggiunto 3,02 miliardi di dollari e domina l'offerta di stablecoin su X Layer e Robinhood Chain, riflettendo gli accordi di distribuzione con exchange e blockchain legate a broker quest'anno.
- PYUSD: PayPal USD detiene 2,82 miliardi di dollari, il che dà a PayPal una delle più grandi stablecoin di un marchio consumer, con un'offerta distribuita tra Ethereum, Solana e altre reti usate per i pagamenti dei commercianti.
- RLUSD: Ripple USD ha raggiunto 2,43 miliardi di dollari dopo un aumento mensile del 3,41%, con XRPL che ospita circa 1,03 miliardi di dollari di offerta per pagamenti istituzionali e casi d'uso di regolamento della tesoreria.
- BUIDL: il fondo monetario tokenizzato di BlackRock compare con 2,17 miliardi di dollari su DefiLlama, a dimostrazione di come i token di fondi che generano rendimento siano ormai affiancati alle stablecoin di pagamento nei flussi di garanzie e tesoreria.
3. Ethereum e Tron ospitano 239 miliardi di dollari in stablecoin
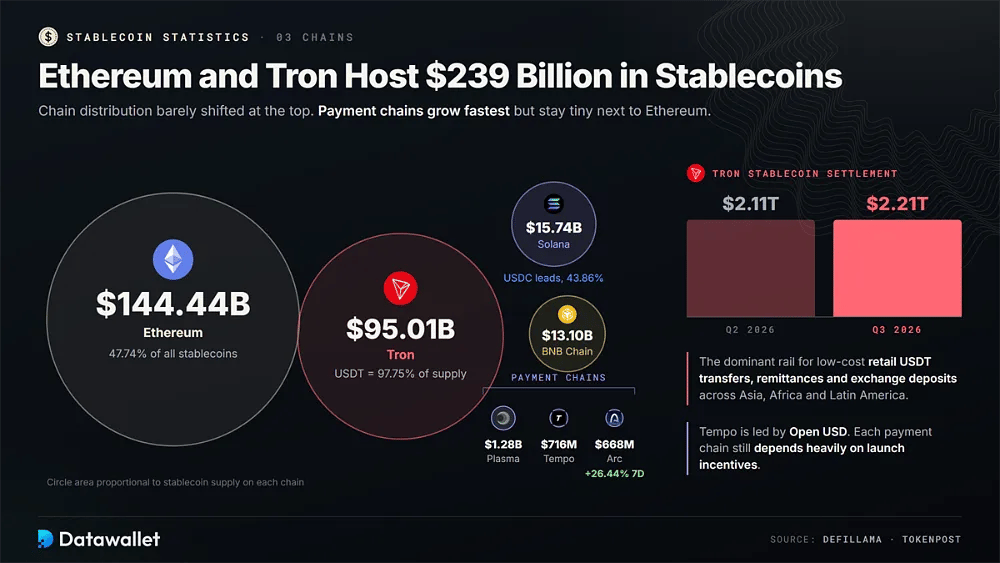
La distribuzione per chain è cambiata appena ai vertici. La ripartizione per chain di DefiLlama mostra 144,44 miliardi di dollari su Ethereum, ovvero 47,74% di tutte le stablecoin, e 95,01 miliardi di dollari su Tron, dove USDT rappresenta 97,75% dell'offerta. Solana segue con 15,74 miliardi di dollari, guidata da USDC con una quota del 43,86%, mentre BNB Chain detiene 13,10 miliardi di dollari.
Il ruolo di Tron è transazionale più che incentrato sulla DeFi. I dati di TokenPost mostrano che la rete ha regolato 2.210 miliardi di dollari in stablecoin nel Q3 2026, in aumento rispetto a 2.110 miliardi di dollari nel Q2, restando il canale dominante per i trasferimenti retail di USDT a basso costo, le rimesse e i depositi sugli exchange in Asia, Africa e America Latina.
Le chain di pagamento create ad hoc sono la fascia in più rapida crescita. Arc di Circle è cresciuta del 26,44% in una settimana fino a 668 milioni di dollari, Tempo, sostenuta da Stripe, detiene 716 milioni di dollari guidati da Open USD, e Plasma ospita 1,28 miliardi di dollari, anche se ciascuna resta minuscola rispetto alla base di regolamento di Ethereum e dipende ancora molto dagli incentivi di lancio.
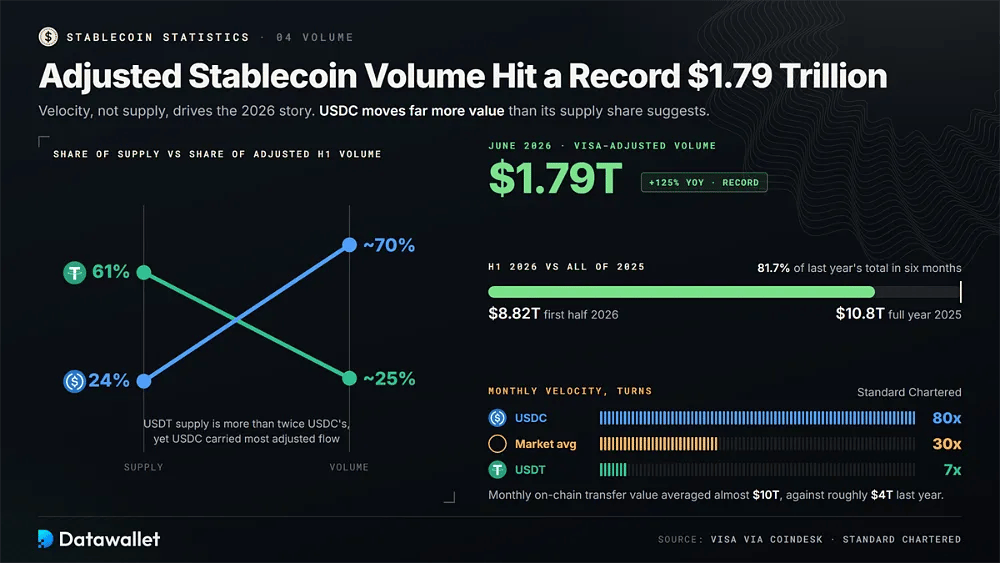
4. Il volume rettificato delle stablecoin ha raggiunto un record di 1.790 miliardi di dollari a giugno
Nel 2026 a guidare la storia delle stablecoin è la velocità, non l'offerta. CoinDesk ha riportato che il volume delle stablecoin corretto per Visa ha raggiunto il record di 1.790 miliardi di dollari a giugno 2026, con un aumento del 125% su base annua, portando l'attività del primo semestre a 8.820 miliardi di dollari contro i 10.800 miliardi di dollari dell'intero 2025, quindi il record annuale sembra probabile.
USDC rappresenta una quota sproporzionata di quel flusso. Gli stessi dati di Visa attribuivano al token di Circle circa il 70% del volume rettificato del primo semestre e a USDT circa il 25%, anche se l'offerta di USDT è più del doppio, a riprova del maggiore utilizzo di USDC nel regolamento istituzionale e nel ribilanciamento tra exchange.
Standard Chartered misura la stessa tendenza attraverso il turnover. La banca stima che la velocità media mensile delle stablecoin sia raddoppiata a circa 30 volte nel 2026, con USDC a circa 80 volte e USDT a circa sette, mentre il valore mensile dei trasferimenti on-chain ha raggiunto in media quasi 10.000 miliardi di dollari, contro circa 4.000 miliardi di dollari dell'anno scorso.
5. I pagamenti in stablecoin hanno raggiunto 482 miliardi di dollari fino a settembre
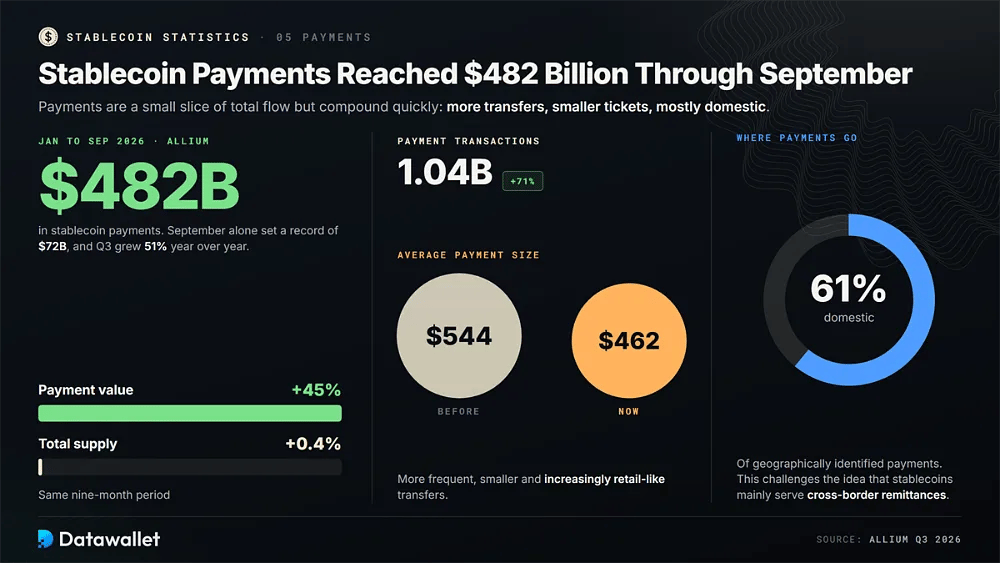
I pagamenti restano una piccola quota del flusso totale di stablecoin, ma crescono rapidamente. I dati di Allium del Q3 2026 mostrano che quest'anno l'attività dell'economia reale si sta ampliando tra imprese, buste paga, carte e agenti software automatizzati.
Principali statistiche sui pagamenti in stablecoin di Allium e Visa Research:
- Pagamenti totali: Allium ha contato 482 miliardi di dollari di pagamenti in stablecoin da gennaio a settembre 2026, con un aumento del 45%, anche se l'offerta totale è cresciuta solo del 0,4% nello stesso periodo.
- Numero di transazioni: le transazioni di pagamento sono aumentate del 71% fino a 1,04 miliardi, mentre l'importo medio dei pagamenti è sceso da 544 $ a 462 $, segno di trasferimenti più frequenti, di importo minore e sempre più simili a quelli retail.
- Record mensile: a settembre è stato registrato un nuovo massimo mensile di 72 miliardi di dollari in pagamenti in stablecoin, contribuendo a far crescere del 51% il volume dei pagamenti del terzo trimestre rispetto allo stesso trimestre dell'anno scorso.
- Flussi aziendali: fino ad agosto, le commissioni di servizio hanno raggiunto 56 miliardi di dollari, gli stipendi 43 miliardi di dollari, i pagamenti ai fornitori 28 miliardi di dollari e gli acquisti al dettaglio 19 miliardi di dollari, con le imprese che ricevono la maggior parte del valore dei pagamenti.
- Uso nazionale: Allium ha attribuito il 61% dei pagamenti in stablecoin identificati geograficamente a trasferimenti nazionali, mettendo in discussione l'ipotesi secondo cui le stablecoin servirebbero soprattutto per le rimesse transfrontaliere anziché per il commercio locale.
- Spesa con carta: la spesa con carte collegate a stablecoin è cresciuta di circa dieci volte, fino a 3,9 miliardi di dollari nel T3, poiché le carte di debito crypto permettono ai titolari di spendere token in dollari presso normali esercenti in tutto il mondo.
- Regolamento Visa: Visa ha dichiarato che il regolamento in stablecoin ha superato a settembre un run rate annualizzato di 20 miliardi di dollari, in crescita di oltre 15x su base annua, su oltre 160 programmi di carte.
- Pagamenti degli agenti: le transazioni di pagamento degli agenti IA sono raddoppiate fino a 68,3 milioni nel T3, mentre i pagamenti x402 sono stati in media di circa 0,06 $ per trasferimento, a indicare una prima domanda di micropagamenti machine-to-machine su blockchain pubbliche.
6. I DEX di contratti perpetui hanno regolato 642 miliardi di dollari in 30 giorni
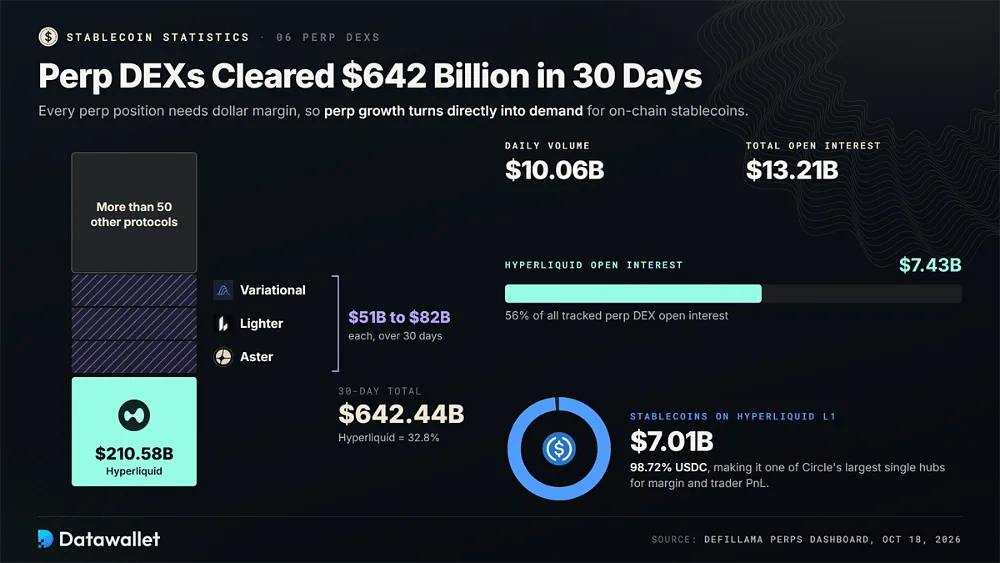
I DEX di contratti perpetui restano il caso d'uso DeFi più intenso per le stablecoin, perché ogni posizione richiede margine in dollari. La dashboard dei contratti perpetui di DefiLlama indicava 642,44 miliardi di dollari di volume a 30 giorni al 18 ottobre, insieme a 10,06 miliardi di dollari di volume giornaliero e 13,21 miliardi di dollari di open interest su oltre cinquanta protocolli monitorati.
Hyperliquid da sola ha elaborato 210,58 miliardi di dollari in trenta giorni e registra 7,43 miliardi di dollari di open interest. La sua L1 detiene 7,01 miliardi di dollari in stablecoin, di cui il 98,72% in USDC: ciò rende l'exchange una delle singole piattaforme più grandi di Circle per margine, regolamento e PnL dei trader, come mostrano le nostre statistiche su Hyperliquid.
La concorrenza sta distribuendo i volumi su piattaforme più recenti. Variational, Lighter e Aster hanno ciascuna regolato tra 51 miliardi di dollari e 82 miliardi di dollari in trenta giorni e tutte regolano le posizioni in stablecoin in dollari, quindi la crescita dei contratti perpetui si traduce direttamente in domanda di collaterale in dollari on-chain e di saldi di margine.
7. I rendimenti delle stablecoin blue chip sono compresi tra 3% e 5%
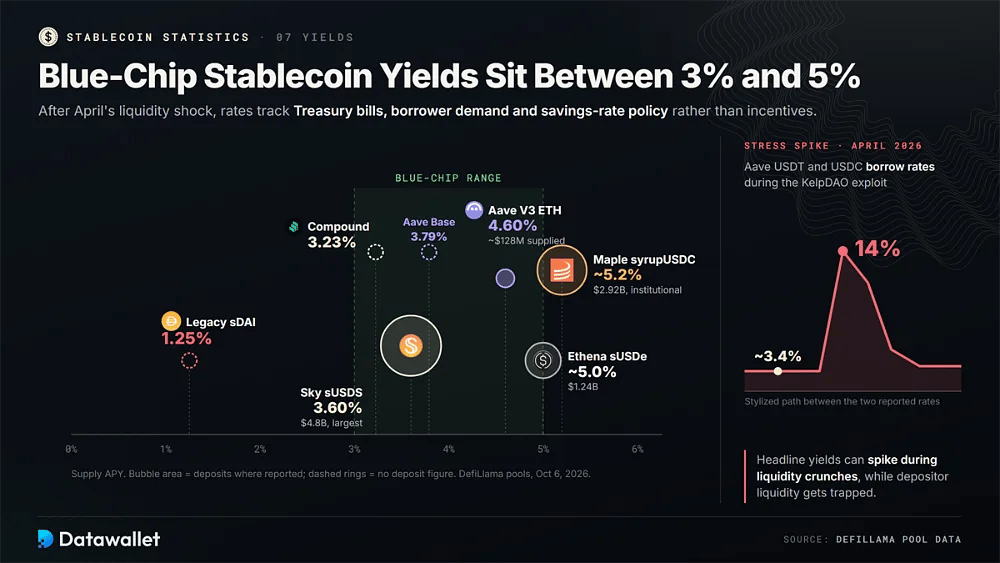
I rendimenti dei prestiti si sono normalizzati dopo lo shock di liquidità di aprile. Secondo gli snapshot dei pool di DefiLlama, la maggior parte dei tassi sostenibili delle stablecoin di grandi dimensioni segue ora i titoli di Stato a breve termine, la domanda dei mutuatari o la politica sui tassi di risparmio, anziché gli incentivi in token.
Rendimenti di riferimento delle stablecoin dai dati dei pool di DefiLlama al 6 ottobre 2026:
- Aave USDC: Aave V3 su Ethereum pagava il 4,60% su USDC con circa 128 milioni di dollari forniti, mentre lo stesso mercato su Base offriva un APY di deposito inferiore, pari al 3,79%.
- Compound USDC: Compound V3 ha pagato circa 3,23% su USDC di Ethereum, collocandosi vicino al fondo della fascia dei principali protocolli di prestito, perché la domanda di prestiti su quel mercato è rimasta relativamente debole.
- Sky sUSDS: il Sky Savings Rate ha pagato il 3,60% tramite sUSDS con circa 4,8 miliardi di dollari in deposito, diventando la singola piattaforma di risparmio in stablecoin più grande monitorata su Ethereum da DefiLlama.
- Maple syrupUSDC: syrupUSDC di Maple ha corrisposto circa il 5,2% su 2,92 miliardi di dollari di depositi, con rendimenti provenienti da desk di prestito istituzionali anziché da mercati monetari on-chain aperti e permissionless.
- Ethena sUSDe: gli USDe in staking hanno reso circa 5,0% su 1,24 miliardi di dollari di depositi, molto al di sotto dei picchi dei cicli precedenti sostenuti dagli incentivi, a riflesso di ricavi da funding rate più ridotti sui mercati di contratti perpetui.
- sDAI legacy: Savings DAI pagava solo circa 1,25%, un divario netto rispetto a sUSDS che mostra come la governance di Sky ora indirizzi la maggior parte degli incentivi al risparmio verso il suo prodotto più recente, USDS.
- Picchi di stress: durante l'exploit di KelpDAO di aprile, i tassi di prestito di USDT e USDC su Aave sono passati da circa 3,4 a 14%, a ricordare che i rendimenti in evidenza possono impennarsi durante le crisi di liquidità.
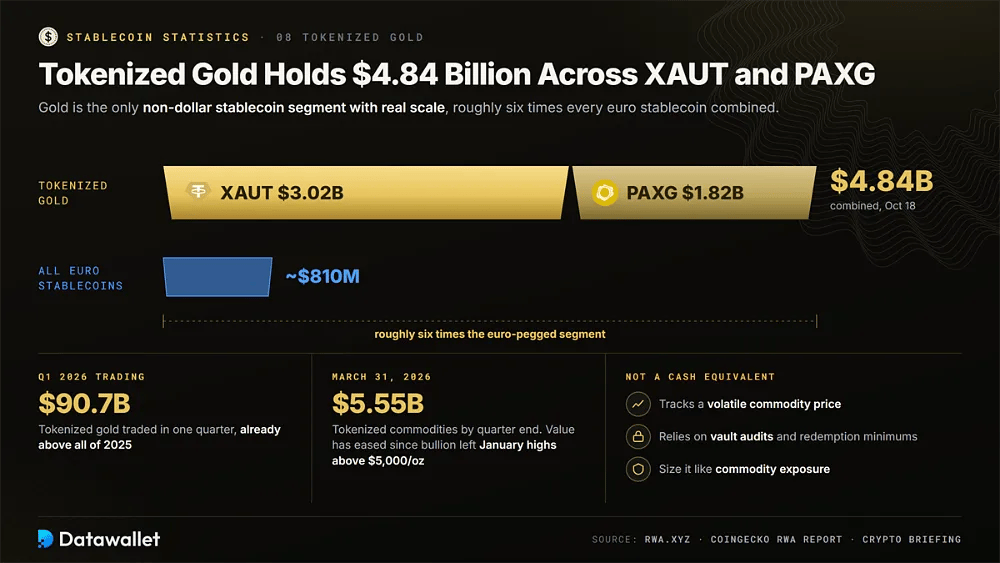
8. L'oro tokenizzato vale 4,84 miliardi di dollari tra XAUT e PAXG
L'oro resta l'unico segmento di stablecoin non in dollari con una scala reale, nonostante un mercato dei lingotti più debole da gennaio. RWA.xyz indica Tether Gold a 3,02 miliardi di dollari e Paxos Gold a 1,82 miliardi di dollari al 18 ottobre, per un totale di 4,84 miliardi di dollari che supera ampiamente tutte le stablecoin ancorate all'euro messe insieme, di circa sei volte.
La crescita è arrivata a inizio anno. Il report RWA di CoinGecko afferma che le materie prime tokenizzate hanno raggiunto 5,55 miliardi di dollari al 31 marzo e che l'oro tokenizzato ha scambiato 90,7 miliardi di dollari nel Q1, superando già l'intero 2025. Da allora il valore di mercato si è ridotto, poiché il metallo è arretrato dai massimi di gennaio sopra 5.000 $ l'oncia.
Per chi li detiene, i token garantiti da oro si comportano in modo diverso dalle stablecoin in dollari. Seguono il prezzo di una materia prima volatile, dipendono da audit dei caveau e da minimi di rimborso e sono sempre più usati come garanzia DeFi: funzionano quindi come oro fisico tokenizzato e non come equivalenti di liquidità, e in un portafoglio andrebbero dimensionati come esposizione alle materie prime.
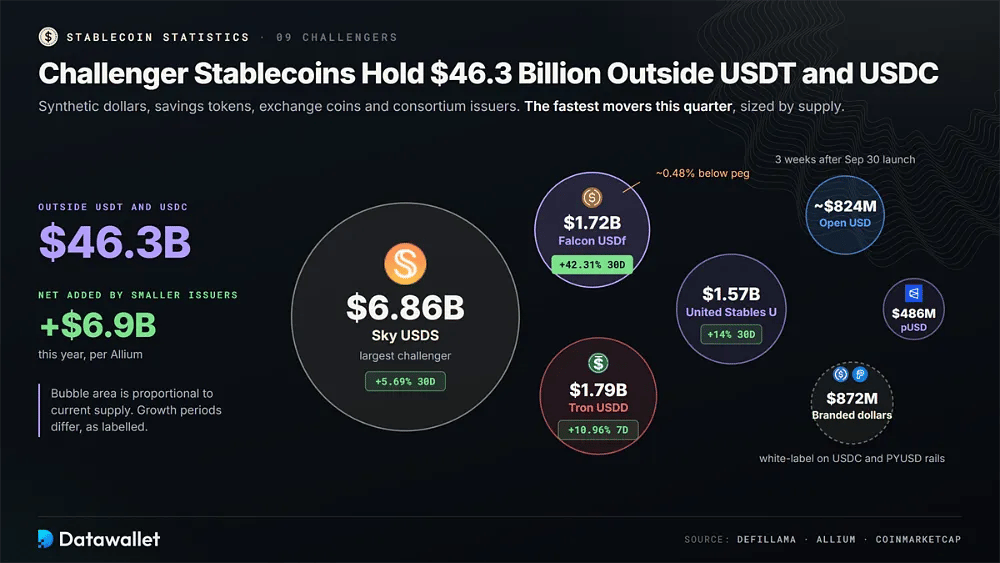
9. Le stablecoin concorrenti detengono 46,3 miliardi di dollari al di fuori di USDT e USDC
Al di fuori di USDT e USDC, circa 46,3 miliardi di dollari di offerta è distribuita tra dollari sintetici, token di risparmio, coin di exchange ed emittenti di consorzio. Allium ha rilevato che gli emittenti più piccoli hanno aggiunto un netto di 6,9 miliardi di dollari quest'anno.
Stablecoin challenger e nuovi entranti in più rapida crescita in questo trimestre:
- Open USD: Open USD è stato lanciato il 30 settembre tramite il consorzio Open Standard, sostenuto da Visa, Mastercard e Stripe, e ha raggiunto circa 824 milioni di dollari entro tre settimane dal lancio.
- Falcon USDf: Falcon USD è cresciuto del 42,31% in trenta giorni fino a 1,72 miliardi di dollari, la espansione più rapida tra le prime quindici stablecoin, anche se viene scambiato circa 0,48% sotto il suo ancoraggio.
- United Stables: il token U di United Stables è cresciuto del 14% in trenta giorni, raggiungendo 1,57 miliardi di dollari, e si colloca tra i token in dollari distribuiti da exchange più grandi lanciati durante il ciclo attuale.
- USDD: USDD di Tron è salito del 10,96% in una sola settimana fino a 1,79 miliardi di dollari, guidando la crescita settimanale delle stablecoin mentre gli incentivi nativi di Tron riportavano liquidità sul token.
- Sky USDS: USDS resta il principale concorrente con 6,86 miliardi di dollari e continua a crescere grazie alla domanda legata al tasso di risparmio, diventando l'alternativa nativa DeFi più chiara agli emittenti centralizzati garantiti da valuta fiat.
- Polymarket pUSD: il token in dollari di Polymarket detiene circa 486 milioni di dollari su Polygon, un esempio di grandi applicazioni che lanciano dollari con il proprio marchio per i regolamenti all'interno dei propri ecosistemi.
- Dollari con marchio proprio: Allium conta 872 milioni di dollari in stablecoin con marchio proprio costruite sull'infrastruttura di USDC e PYUSD, un modello white-label che consente alle fintech di lanciare i propri marchi in dollari sui circuiti degli emittenti esistenti.
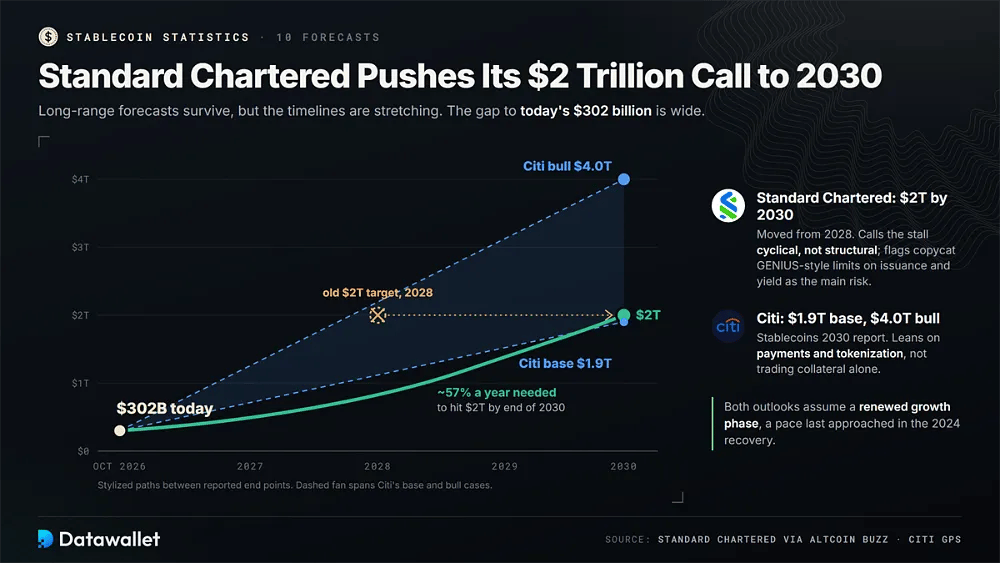
10. Standard Chartered spinge al 2030 la sua previsione da 2.000 miliardi di dollari
Le previsioni a lungo termine resistono, ma le tempistiche associate si stanno chiaramente allungando. Standard Chartered ha spostato la sua previsione di 2.000 miliardi di dollari dal 2028 al 2030, definendo lo stallo dell'offerta ciclico anziché strutturale, e ha indicato la regolamentazione come principale rischio se altri paesi copiassero le restrizioni del GENIUS Act su emissione e rendimento.
Il report Stablecoins 2030 di Citi delinea ancora uno scenario base di 1.900 miliardi di dollari e uno scenario rialzista di 4.000 miliardi di dollari entro la fine del decennio. Entrambe le previsioni si basano sull'espansione dei casi d'uso nei pagamenti e nella tokenizzazione, e non solo sul collaterale per il trading di crypto, per giustificare questa scala di crescita.
Il divario tra le previsioni e l'attuale offerta di 302 miliardi di dollari è ampio. Raggiungere 2.000 miliardi di dollari entro la fine del 2030 implica una crescita annua di circa 57% rispetto ai livelli attuali, un ritmo a cui il mercato si è avvicinato per l'ultima volta durante la ripresa del 2024 e che chiaramente non ha mantenuto nel 2026, quindi entrambe le previsioni delle banche presuppongono una nuova fase di crescita.
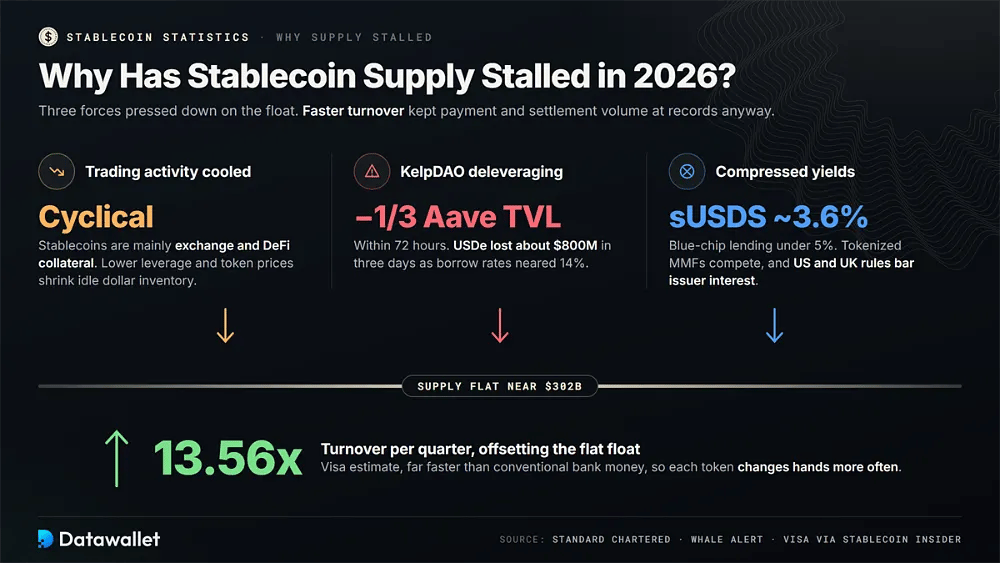
Perché l'offerta di stablecoin si è fermata nel 2026?
L'offerta si è fermata principalmente perché l'attività di trading crypto si è raffreddata. Le stablecoin servono ancora soprattutto come garanzia su exchange e DeFi, quindi il calo della leva e dei prezzi dei token riduce la domanda di dollari inattivi. Standard Chartered la considera una pausa ciclica, mentre le metriche di pagamento, regolamento e velocità hanno continuato a crescere nello stesso periodo.
Il deleveraging della DeFi ha amplificato il rallentamento. L'exploit di KelpDAO di aprile ha prosciugato la liquidità di Aave, ha spinto i tassi di prestito di USDT e USDC verso 14% e ha accelerato i rimborsi dei dollari legati al rendimento, con USDe che ha perso circa 800 milioni di dollari in tre giorni e il valore totale bloccato di Aave in calo di un terzo entro 72 ore.
Anche i rendimenti compressi hanno ridotto gli incentivi a detenere. Con sUSDS vicino al 3,6% e il prestito blue-chip sotto il 5%, i fondi monetari tokenizzati competono direttamente con il risparmio in stablecoin, mentre le norme di Stati Uniti e Regno Unito vietano agli emittenti di pagare interessi ai detentori, eliminando una leva che gli emittenti potrebbero altrimenti usare per attrarre saldi inattivi.
Una maggiore velocità compensa in parte l'offerta stabile. Visa stima che le stablecoin cambino di mano circa 13,56 volte a trimestre, molto più rapidamente del denaro bancario tradizionale, per cui un'offerta stagnante può comunque sostenere volumi record di pagamenti e regolamenti quando ogni token passa di mano più spesso tra exchange, processori di pagamento e piattaforme DeFi.
Quali banche e giganti dei pagamenti stanno lanciando stablecoin?
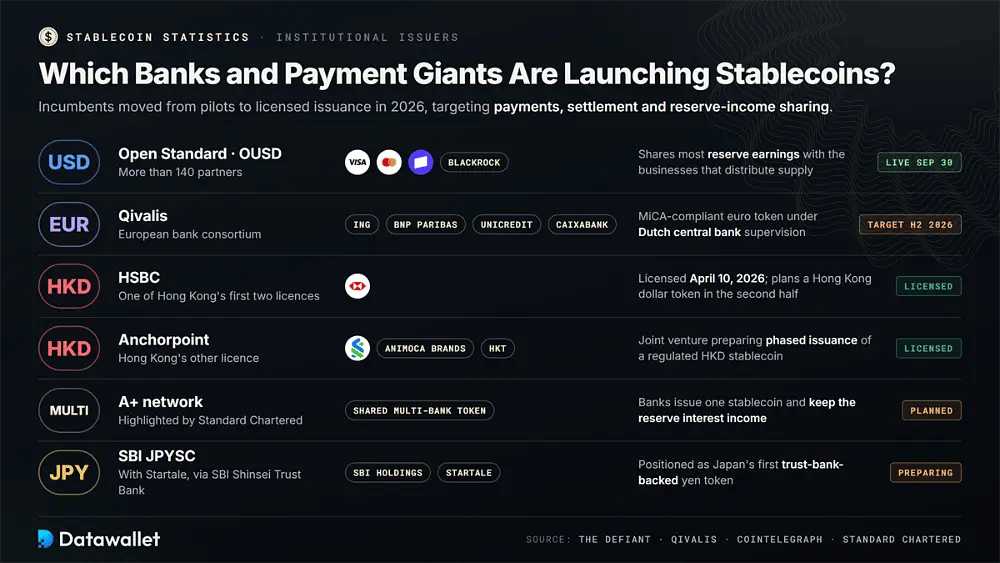
Gli istituti finanziari tradizionali sono passati dai progetti pilota all'emissione autorizzata nel corso del 2026. I loro token puntano a pagamenti, regolamento e condivisione del reddito delle riserve, sfidando direttamente il modello di business che ha reso Tether e Circle così redditizie.
Lanci e licenze istituzionali di stablecoin degni di nota nel 2026:
- Open Standard: sostenuto da più di 140 partner tra cui Visa, Mastercard, Stripe e BlackRock, Open Standard condivide la maggior parte dei rendimenti delle riserve con le aziende che distribuiscono l'offerta di OUSD.
- Qivalis: Qivalis, un consorzio di banche europee che comprende ING, BNP Paribas, UniCredit e CaixaBank, punta a lanciare una stablecoin in euro conforme a MiCA sotto la supervisione della banca centrale olandese nel H2 2026.
- HSBC: HSBC ha ricevuto una delle prime due licenze di emittente di Hong Kong il 10 aprile 2026 e prevede un token in dollari di Hong Kong nella seconda metà dell'anno.
- Anchorpoint: Anchorpoint, una joint venture di Standard Chartered, Animoca Brands e HKT, detiene l'altra licenza di Hong Kong e si prepara a un'emissione graduale di una stablecoin regolamentata in dollari di Hong Kong.
- Rete A+: Standard Chartered ha evidenziato la prevista rete A+, che consentirebbe a più banche di emettere una stablecoin condivisa mantenendo gli interessi generati dalle sue riserve.
- SBI JPYSC: SBI Holdings e Startale stanno preparando JPYSC, una stablecoin in yen emessa tramite SBI Shinsei Trust Bank, presentata come il primo token giapponese garantito da una trust bank secondo le norme riviste sui pagamenti.
Come sono regolamentate le stablecoin nel 2026?
Nel 2026 la regolamentazione delle stablecoin è passata dalle proposte all'applicazione. Licenze, qualità delle riserve, termini di rimborso e divieti di interessi pagati dall'emittente definiscono ora i principali regimi, con Stati Uniti, UE e Regno Unito più vicini alla piena attuazione.
1. Stati Uniti
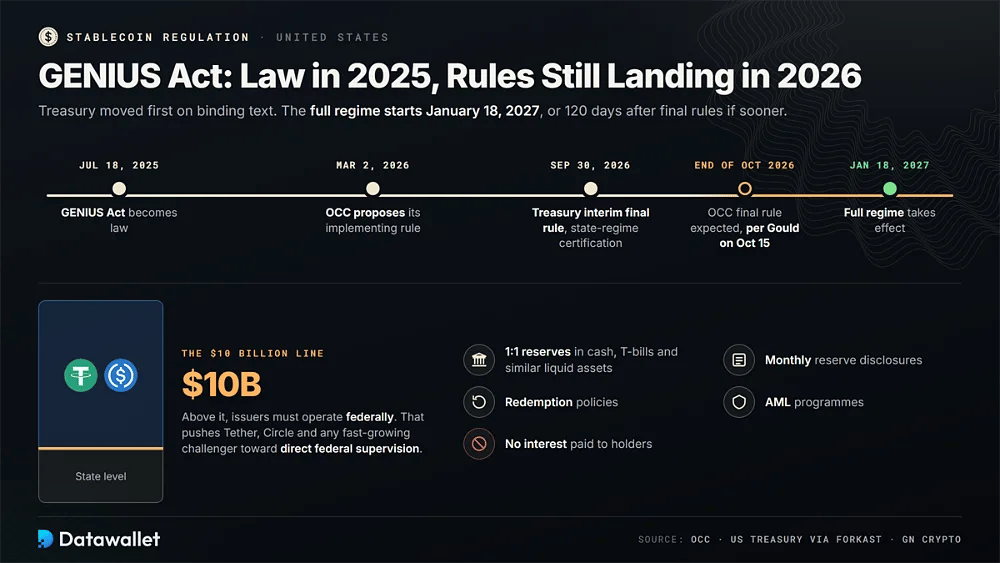
Il GENIUS Act è diventato legge il 18 luglio 2025, ma le relative norme attuative stanno arrivando solo ora, a oltre un anno di distanza. L'OCC ha proposto la sua norma attuativa il 2 marzo 2026 e il Comptroller Jonathan Gould ha dichiarato il 15 ottobre che la norma definitiva dovrebbe arrivare prima della fine di ottobre.
Il Tesoro è stato il primo a muoversi con un testo vincolante. La sua regola finale provvisoria del 30 settembre ha stabilito le procedure per certificare i regimi statali e ha applicato la soglia di 10 miliardi di dollari, oltre la quale gli emittenti devono operare a livello federale. Nella pratica, questo spinge Tether, Circle e qualsiasi concorrente in rapida crescita verso una vigilanza federale diretta anziché una supervisione statale più leggera.
Il regime completo entrerà in vigore il 18 gennaio 2027, oppure 120 giorni dopo la pubblicazione dei regolamenti definitivi, se questa data arriva prima. Gli emittenti dovranno detenere riserve uno a uno in contanti, titoli del Tesoro e attività liquide simili, pubblicare ogni mese informazioni sulle riserve, adottare politiche di rimborso e programmi AML, e non potranno pagare interessi ai detentori.
2. Regno Unito
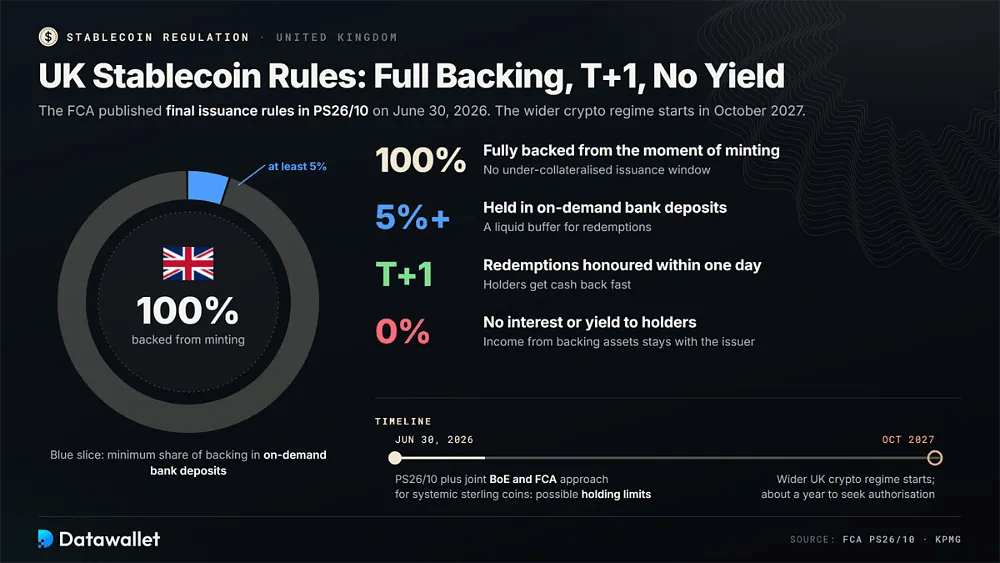
La FCA ha pubblicato le regole definitive sull'emissione di stablecoin nel PS26/10 il 30 giugno 2026. Gli emittenti devono coprire integralmente i token fin dal conio, detenere almeno il 5% degli asset a copertura in depositi bancari a vista, onorare i rimborsi entro T+1 e non versare mai ai detentori interessi o altro rendimento generato dagli asset a copertura.
Il regime più ampio per le crypto nel Regno Unito partirà a ottobre 2027, lasciando alle società circa un anno per richiedere l'autorizzazione e testare i sistemi. Le stablecoin sistemiche in sterline, usate su larga scala per i pagamenti, rientreranno in un approccio congiunto della Bank of England e della FCA, pubblicato anch'esso il 30 giugno, con requisiti più severi sulle riserve e possibili limiti di detenzione per i singoli utenti.
3. Unione europea
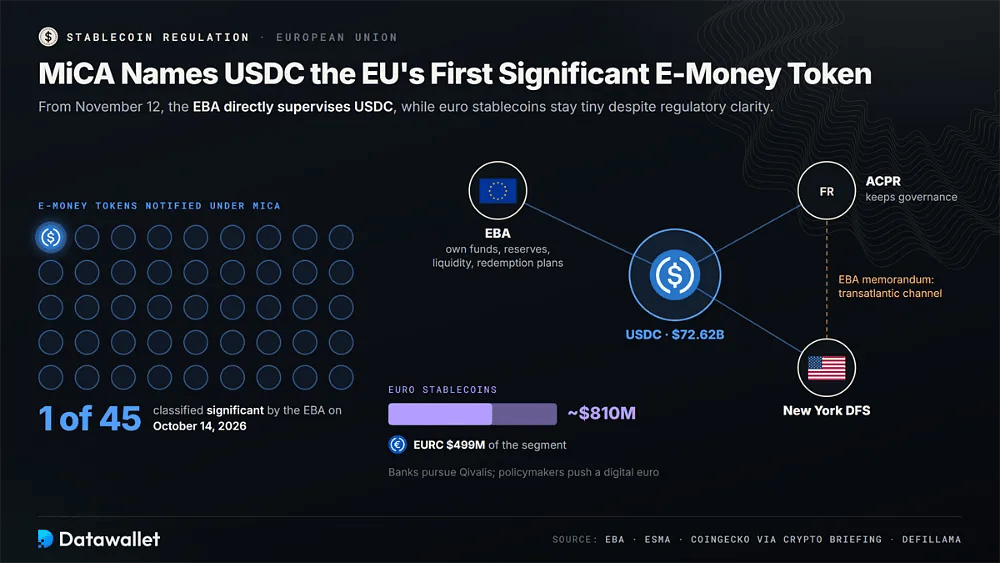
Ai sensi del MiCA, le stablecoin garantite da valuta fiat operano come token di moneta elettronica o token collegati ad attività, con regole su riserve, rimborso e autorizzazione che incidono anche su quali token possono quotare per gli utenti europei gli exchange autorizzati MiCA. Il 14 ottobre 2026 l'EBA ha classificato USDC come il primo token di moneta elettronica significativo tra i 45 notificati.
Dal 12 novembre l'EBA vigilerà direttamente sui fondi propri, sulle riserve, sulla liquidità e sui piani di rimborso di USDC, mentre l'ACPR francese mantiene la supervisione sulla governance. L'EBA ha inoltre firmato un memorandum con il DFS di New York, creando un canale di vigilanza transatlantico formale per una importante stablecoin in dollari molto utilizzata nei mercati crypto europei.
Gli stablecoin in euro restano molto piccoli nonostante la chiarezza normativa. I dati di CoinGecko citati da Crypto Briefing collocano il segmento ancorato all'euro intorno a 810 milioni di dollari, e DefiLlama indica EURC a 499 milioni di dollari, il che spiega perché le banche puntano su Qivalis mentre i responsabili politici continuano a promuovere l'euro digitale come alternativa pubblica.
4. Asia
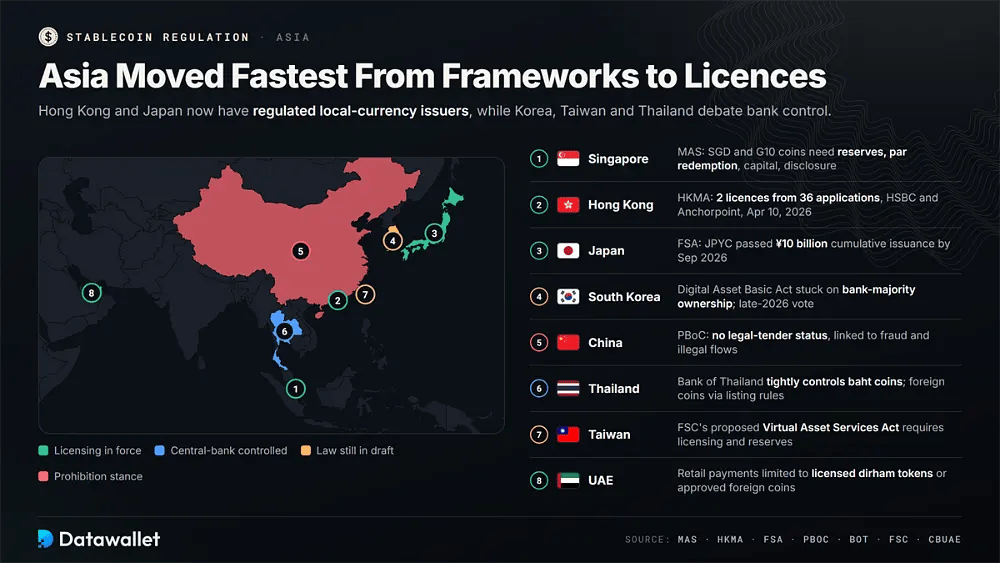
L'Asia è stata la più rapida nel passare dai quadri normativi alle licenze. Hong Kong e Giappone hanno ora emittenti regolamentati di valuta locale, mentre Corea del Sud, Taiwan e Thailandia stanno ancora discutendo quanto controllo debbano mantenere banche e banche centrali.
Principali approcci normativi e aggiornamenti sulle licenze per le stablecoin in Asia nel 2026:
- Singapore: la Monetary Authority of Singapore regola le stablecoin in singola valuta agganciate al dollaro di Singapore o alle valute del G10, applicando requisiti di riserva, rimborso alla pari, capitale e informativa ai token emessi localmente.
- Hong Kong: l'HKMA ha concesso le prime due licenze di emittente a HSBC e Anchorpoint il 10 aprile 2026, dopo aver ricevuto 36 domande ai sensi della Stablecoins Ordinance in vigore da agosto 2025.
- Giappone: l'Agenzia dei servizi finanziari autorizza le stablecoin in yen ai sensi del Payment Services Act; JPYC è stata lanciata a ottobre 2025 e ha superato 10 miliardi ¥ di emissione cumulata entro settembre 2026.
- Corea del Sud: i legislatori stanno ancora negoziando il Digital Asset Basic Act, con le dispute sulla proprietà a maggioranza bancaria degli emittenti di stablecoin in won che ritardano l'approvazione verso un voto previsto per la fine del 2026.
- Cina: la Banca Popolare Cinese mantiene una posizione incentrata sul divieto, affermando che le stablecoin non hanno corso legale e restano legate a frodi, riciclaggio di denaro e attività transfrontaliere illegali.
- Thailandia: la Bank of Thailand controlla rigorosamente le stablecoin ancorate al baht, mentre le stablecoin in valuta estera possono essere gestite tramite le norme esistenti su listing ed exchange di asset digitali, vigilate dalle autorità dei mercati mobiliari.
- Taiwan: la Financial Supervisory Commission ha proposto una Virtual Asset Services Act che definisce le stablecoin ancorate a valute fiat come asset virtuali soggetti a licenza formale, riserve e vigilanza continua.
- EAU: la Banca centrale degli EAU regolamenta i servizi di token di pagamento e limita l'uso nei pagamenti al dettaglio ai token in dirham autorizzati o alle stablecoin in valuta estera approvate, emesse secondo il suo regolamento.
5. Resto del mondo
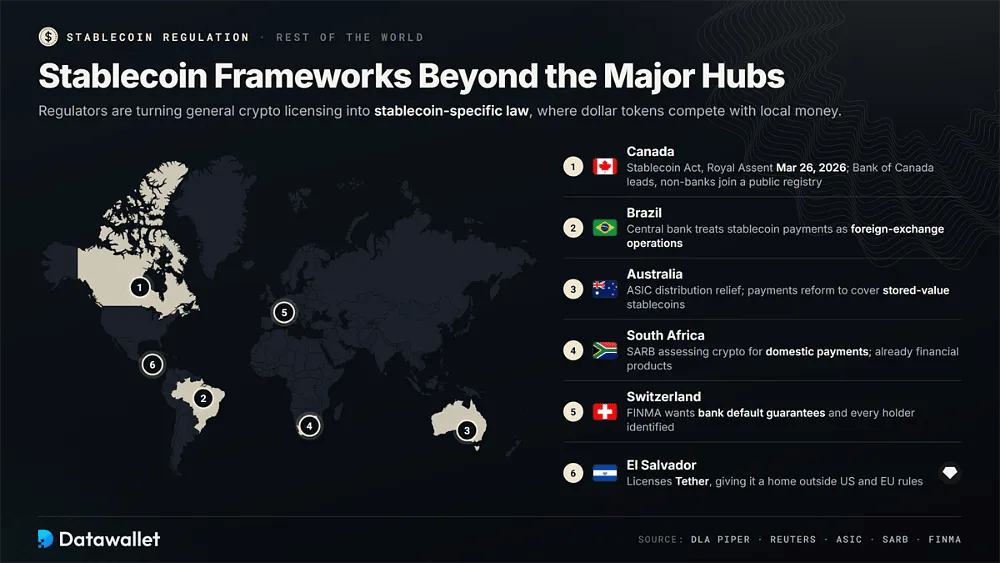
Oltre ai principali hub finanziari, le autorità di regolamentazione nazionali stanno trasformando le licenze generiche per le crypto in leggi specifiche sulle stablecoin, soprattutto dove i token in dollari già competono con le valute locali per risparmio, rimesse e regolamento degli scambi transfrontalieri.
Quadri normativi rilevanti sulle stablecoin fuori da Stati Uniti, UE, Regno Unito e Asia:
- Canada: lo Stablecoin Act canadese ha ricevuto il Royal Assent il 26 marzo 2026, rendendo la Bank of Canada supervisore principale e imponendo agli emittenti non bancari di iscriversi a un registro pubblico.
- Brasile: la Banca centrale del Brasile classifica i pagamenti e i trasferimenti di asset virtuali ancorati a valute fiat come operazioni di cambio, sottoponendoli a controlli di autorizzazione, trasparenza e antiriciclaggio presso i fornitori autorizzati.
- Australia: la Australian Securities and Investments Commission ha finalizzato l'esenzione per la distribuzione di stablecoin e wrapped token, mentre si prevede che riforme più ampie dei pagamenti inquadrino le stablecoin di pagamento come prodotti a valore memorizzato.
- Sudafrica: La South African Reserve Bank sta valutando le criptovalute usate per i pagamenti interni, partendo dalla loro classificazione come prodotti finanziari ai sensi della normativa vigente sui servizi finanziari.
- Svizzera: le linee guida della FINMA richiedono garanzie di adempimento da parte delle banche per gli emittenti di stablecoin che si avvalgono di esenzioni e sottolineano che gli emittenti devono identificare ogni detentore ai fini dell'antiriciclaggio.
- El Salvador: El Salvador concede una licenza a Tether nell'ambito del proprio regime per i fornitori di servizi per le attività digitali, offrendo al maggiore emittente una sede al di fuori delle norme di Stati Uniti e UE, come illustrato nelle nostre statistiche su USDT.
Gli stablecoin possono competere con le CBDC?
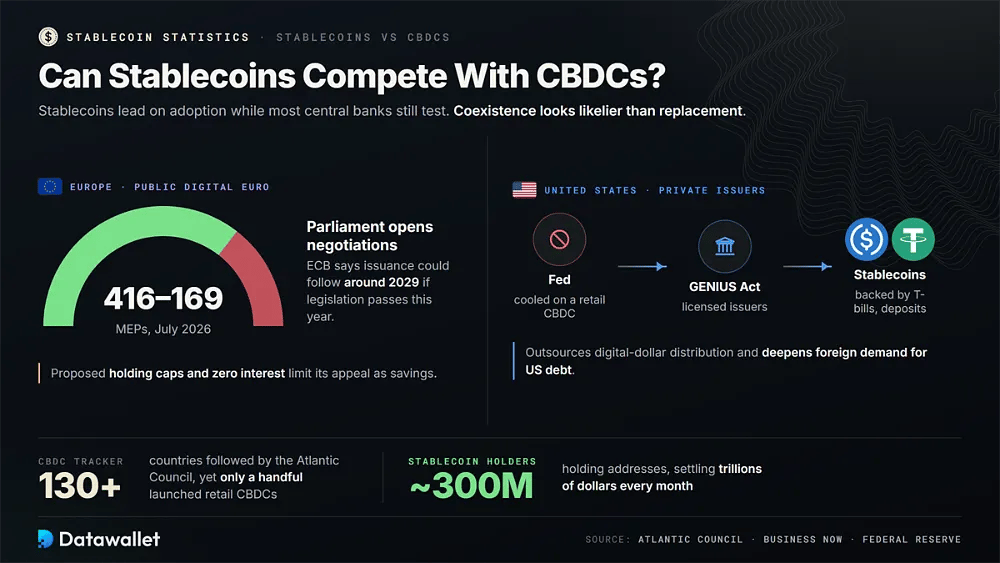
Al momento le stablecoin superano le CBDC per diffusione, perché la maggior parte delle banche centrali è ancora in fase di sperimentazione. Il tracker dell'Atlantic Council monitora più di 130 paesi, ma solo pochi hanno lanciato CBDC al dettaglio, mentre i token in dollari privati raggiungono già quasi 300 milioni di indirizzi che li detengono nel mondo e regolano ogni mese migliaia di miliardi di dollari.
L'Europa è il banco di prova più chiaro. Il Parlamento europeo ha votato con 416 voti a favore e 169 contrari a luglio 2026 per avviare i negoziati sull'euro digitale, e la BCE afferma che l'emissione potrebbe arrivare intorno al 2029 se la legislazione sarà approvata quest'anno. I limiti di detenzione proposti e il tasso di interesse pari a zero ne riducono l'attrattiva come strumento di risparmio.
Gli Stati Uniti hanno preso la strada opposta. La Federal Reserve si è raffreddata su una CBDC al dettaglio, mentre il GENIUS Act incanala l'innovazione del dollaro digitale attraverso emittenti privati autorizzati, esternalizzando di fatto la distribuzione del dollaro digitale a stablecoin garantite da titoli del Tesoro e depositi bancari, il che approfondisce anche la domanda estera di debito pubblico statunitense.
La coesistenza appare più probabile della sostituzione. Le stablecoin in dollari dovrebbero continuare a dominare il trading di crypto, la DeFi e il risparmio nei mercati emergenti, mentre CBDC, depositi tokenizzati e token di consorzi bancari come Qivalis competono per i pagamenti nazionali regolamentati, dove sovranità monetaria, privacy e tutela dei consumatori contano di più per i decisori politici e le banche centrali.
Esiste un futuro per le stablecoin decentralizzate?
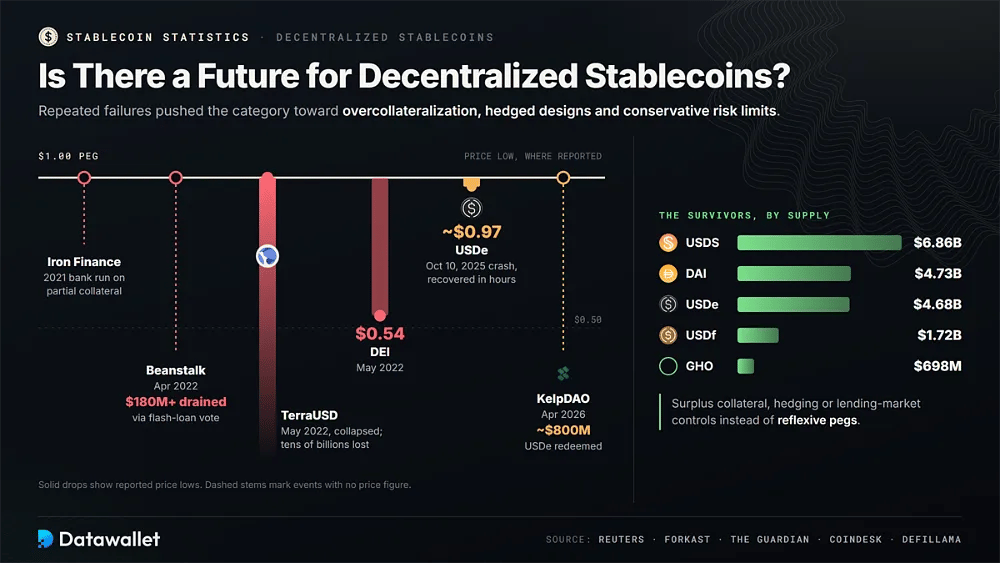
Le stablecoin decentralizzate sono sopravvissute, ma i ripetuti fallimenti hanno spinto la categoria verso la sovracollateralizzazione, modelli con copertura e limiti di rischio prudenti. La storia del peg sotto stress resta il criterio più importante per valutare quali modelli meritino fiducia oggi.
Fallimenti ed eventi di stress che hanno plasmato le attuali strutture delle stablecoin:
- TerraUSD: UST è crollata nel maggio 2022 dopo il fallimento del suo legame algoritmico con LUNA, cancellando decine di miliardi e screditando in tutto il settore le stablecoin riflessive prive di garanzie.
- Iron Finance: IRON e TITAN hanno subito una corsa agli sportelli nel 2021, dimostrando che i modelli parzialmente collateralizzati possono andare in spirale quando i detentori corrono a riscattare più velocemente di quanto le riserve riescano ad assorbire.
- Beanstalk: ad aprile 2022 gli aggressori hanno usato un potere di governance ottenuto con un flash loan per svuotare più di 180 milioni di dollari di riserve, mostrando come il voto on-chain possa diventare un vettore di attacco.
- DEI: il DEI di Deus Finance è sceso fino a 0,54 $ nel maggio 2022, una delle diverse stablecoin algoritmiche trascinate al ribasso dagli shock di fiducia successivi a Terra nei mercati DeFi.
- USDe: durante il crollo del mercato del 10 ottobre 2025, USDe è sceso brevemente a circa 0,97 $ prima di riprendersi in poche ore, mettendo alla prova la copertura delta-neutral di Ethena sotto una forte pressione di liquidazione.
- KelpDAO: L'exploit di KelpDAO di aprile 2026 si è propagato attraverso le garanzie di Aave, ha ridotto di un terzo il TVL di Aave in 72 ore e ha causato riscatti di USDe per circa 800 milioni di dollari.
I sopravvissuti sono molto diversi dagli esperimenti del 2021. USDS a 6,86 miliardi di dollari, DAI a 4,73 miliardi di dollari, USDe a 4,68 miliardi di dollari, USDf di Falcon a 1,72 miliardi di dollari e GHO di Aave a 698 milioni di dollari si basano su collaterale in eccesso, hedging o controlli del mercato dei prestiti anziché su ancoraggi riflessivi, un modello più solido rispetto ai progetti algoritmici elencati sopra.
Quali sono i rischi delle stablecoin?
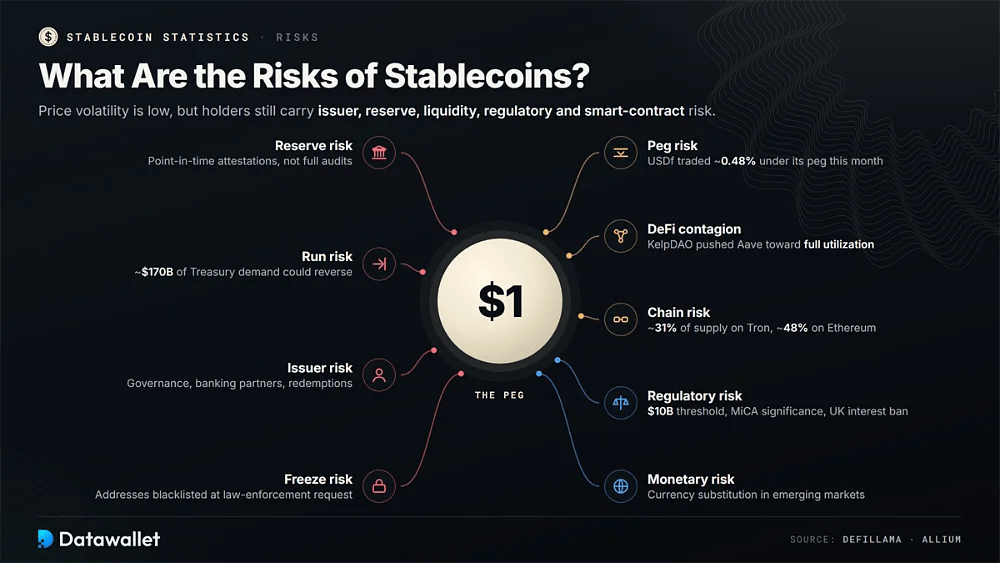
Le stablecoin riducono la volatilità dei prezzi, ma chi le detiene sostiene comunque rischi legati all'emittente, alle riserve, alla liquidità, alla regolamentazione e agli smart contract. Diversi di questi rischi sono emersi nel 2026 attraverso il contagio nella DeFi, i blocchi di indirizzi e il mutare delle norme sulle licenze.
Le principali categorie di rischio delle stablecoin da valutare nel 2026:
- Rischio di depeg: Anche i token garantiti possono scambiare sotto 1 $ quando la liquidità si riduce, come ha mostrato USDf di Falcon, scambiato circa 0,48% sotto il suo ancoraggio su DefiLlama questo mese.
- Rischio sulle riserve: molti emittenti pubblicano ancora attestazioni riferite a un singolo momento anziché audit completi, quindi la qualità delle riserve, il luogo di custodia e i profili di scadenza dei titoli del Tesoro sono spesso visibili solo periodicamente.
- Rischio di corsa ai rimborsi: grandi ondate di rimborsi possono costringere gli emittenti a vendere rapidamente titoli del Tesoro, e Allium stima che le riserve di stablecoin abbiano generato circa 170 miliardi di dollari di domanda di titoli del Tesoro che potrebbe invertirsi.
- Rischio di congelamento: gli emittenti centralizzati possono inserire indirizzi in blacklist su richiesta delle autorità, quindi i fondi ricevuti da wallet contaminati possono diventare inutilizzabili senza alcun preavviso né procedimento giudiziario concluso.
- Rischio dell'emittente: i detentori dipendono dalla governance dell'emittente, dai partner bancari e dalle operazioni di rimborso, ed è per questo che confrontare con attenzione le stablecoin più sicure è importante prima di detenere saldi elevati ovunque.
- Rischio normativo: la soglia federale di 10 miliardi di dollari, le norme MiCA sulla significatività e i divieti di interessi nel Regno Unito possono comportare delisting, ristrutturazioni o uscite che cambiano dove i token restano utilizzabili.
- Contagio DeFi: le stablecoin riutilizzate come garanzia ereditano il rischio di smart contract e di oracoli; l'exploit di KelpDAO di aprile ha spinto i mercati stablecoin di Aave verso l'utilizzo totale, bloccando la liquidità dei depositanti.
- Rischio di rete: con circa il 31% dell'offerta su Tron e il 48% su Ethereum, interruzioni, congestione o sanzioni che colpissero una delle due reti metterebbero a rischio una grande quota dei regolamenti.
- Rischio monetario: le stablecoin in dollari accelerano la sostituzione della valuta nei mercati emergenti, indebolendo il controllo monetario locale e spingendo alcune banche centrali a limitarne l'accesso o a lanciare alternative digitali nazionali.
Considerazioni finali
Alla fine del 2026 le stablecoin somigliano a un'infrastruttura di pagamento matura con un'offerta ferma. L'offerta è rimasta intorno a 300 miliardi di dollari per un anno, eppure volume rettificato, numero di pagamenti, regolamenti con carta e domanda di collaterale per i contratti perpetui hanno tutti registrato dei record, a dimostrazione che l'utilizzo non dipende più solo dalla crescita dell'offerta.
I prossimi dodici mesi dipenderanno dall'attuazione. Le regole finali dell'OCC, la scadenza di gennaio 2027 del GENIUS Act, la vigilanza dell'EBA su USDC e i lanci di Open Standard e Qivalis decideranno se gli operatori storici manterranno la loro quota dell'85% o cederanno terreno significativo ai rivali sostenuti dalle banche, dai circuiti di carte e dai modelli di condivisione del rendimento nel corso del prossimo anno.
Gli utenti dovrebbero considerare ogni stablecoin come un prodotto di credito e non come contante. Controlla le informative sulle riserve, i diritti di rimborso, le politiche di congelamento, la liquidità sulla chain e l'esposizione alla DeFi prima di detenere saldi elevati, e distingui le stablecoin di pagamento semplici dai wrapper che generano rendimento, che aggiungono rischi di smart contract, di controparte e di strategia a quello dell'emittente.
La nostra metodologia
Questo aggiornamento combina dashboard in tempo reale sulle stablecoin, ricerche sui pagamenti, pubblicazioni dei regolatori e previsioni delle banche raccolte tra il 6 e il 18 ottobre 2026, per valutare offerta, utilizzo, rendimenti, regolamentazione e rischi nell'intero mercato.
Come sono stati raccolti e verificati i dati di questo articolo:
- Tracker di mercato: gli snapshot di DefiLlama del 18 ottobre hanno fornito offerta totale, classifiche degli emittenti, distribuzione per chain, scostamento dall'ancoraggio e variazioni a trenta giorni, verificati con i dati di RWA.xyz e Stablecoin Beat.
- Dati sui volumi: Visa Onchain Analytics, riportata da CoinDesk, ha fornito il volume rettificato, mentre la ricerca di Standard Chartered ha fornito stime della velocità e confronti mensili del valore dei trasferimenti per il 2025 e il 2026.
- Ricerca sui pagamenti: i report State of Stablecoins and Payments di Allium di settembre e del Q3 2026 hanno fornito volumi di pagamento, numero di transazioni, categorie di business, quota di pagamenti domestici e metriche sui pagamenti degli agenti IA.
- Metriche DeFi: le dashboard di DefiLlama su contratti perpetui e rendimento hanno fornito volumi dei DEX di contratti perpetui, open interest, APY del prestito e parametri di riferimento dei tassi di risparmio, usando ove possibile tassi di base senza incentivi temporanei in token.
- Dati RWA: RWA.xyz e il report 2026 di CoinGecko sugli RWA hanno fornito i valori dell'oro tokenizzato, la crescita delle materie prime, le dimensioni dei fondi tokenizzati sui titoli del Tesoro e il numero di detentori di stablecoin utilizzati in tutta questa analisi.
- Fonti normative: sono stati privilegiati i documenti primari di OCC, Tesoro, FCA, EBA, HKMA, FSA e Bank of Canada, integrati da sintesi di studi legali quando i testi definitivi non erano ancora stati pubblicati.
- Notizie: The Block, CoinDesk, Cointelegraph e testate specializzate sono stati usati per lanci, licenze ed eventi di stress, con ogni dato verificato su una seconda fonte quando disponibile.
- Avvertenza sullo snapshot: I valori della dashboard cambiano ogni giorno man mano che gli emittenti creano e rimborsano token, quindi le cifre riflettono il periodo della ricerca e al momento della pubblicazione possono differire leggermente dai dati in tempo reale.