Cos'è stato il crollo delle criptovalute del 10/10 ottobre?
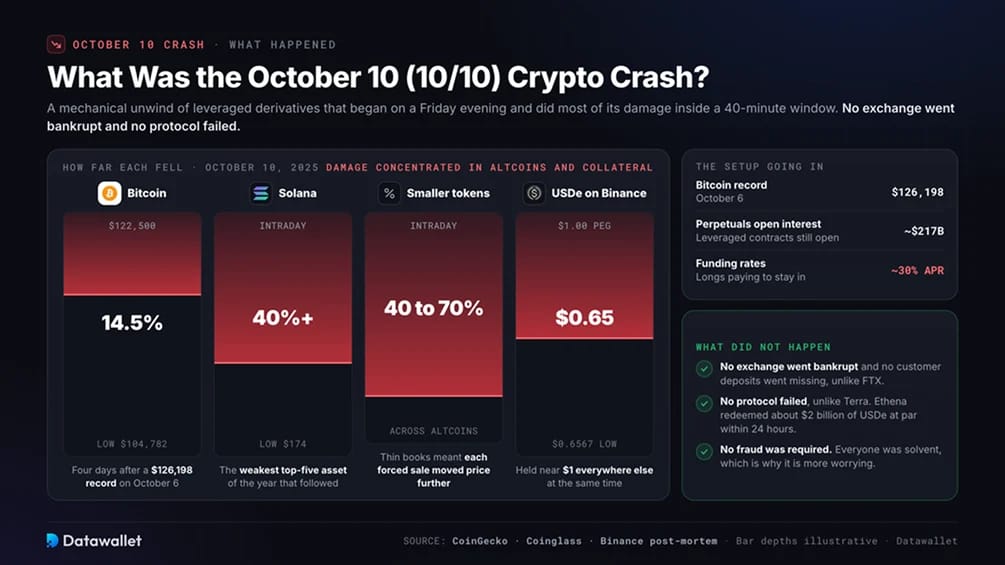
Il crollo delle criptovalute del 10 ottobre è stato uno smobilizzo meccanico di posizioni in derivati con leva. È iniziato un venerdì sera e la maggior parte dei danni si è verificata entro 40 minuti. Nessun exchange è fallito e nessun protocollo ha ceduto, il che lo distingue dal collasso di FTX e dall'implosione di Terra, trattati nella nostra classifica dei maggiori crolli delle criptovalute della storia.
Quattro giorni prima, il 6 ottobre, Bitcoin aveva raggiunto il record di 126.198 $. L'open interest sui futures perpetui, il valore totale dei contratti a leva ancora aperti, si aggirava intorno a 217 miliardi di dollari. Con i long affollati attorno ai nuovi massimi, anche un modesto calo poteva spingere molti conti oltre le soglie di liquidazione contemporaneamente.
Hanno sofferto di più gli altcoin e i token usati come garanzia che hanno perso l'ancoraggio su una singola piattaforma. Bitcoin è sceso di circa 14,5%, mentre i token più piccoli hanno perso 40 a 70% nell'arco della giornata. USDe di Ethena, un dollaro sintetico che genera yield da posizioni in derivati coperte, è stato scambiato brevemente a 0,65 $ su Binance, pur restando vicino a 1 $ ovunque altrove.
Statistiche sul crollo crypto del 10 ottobre
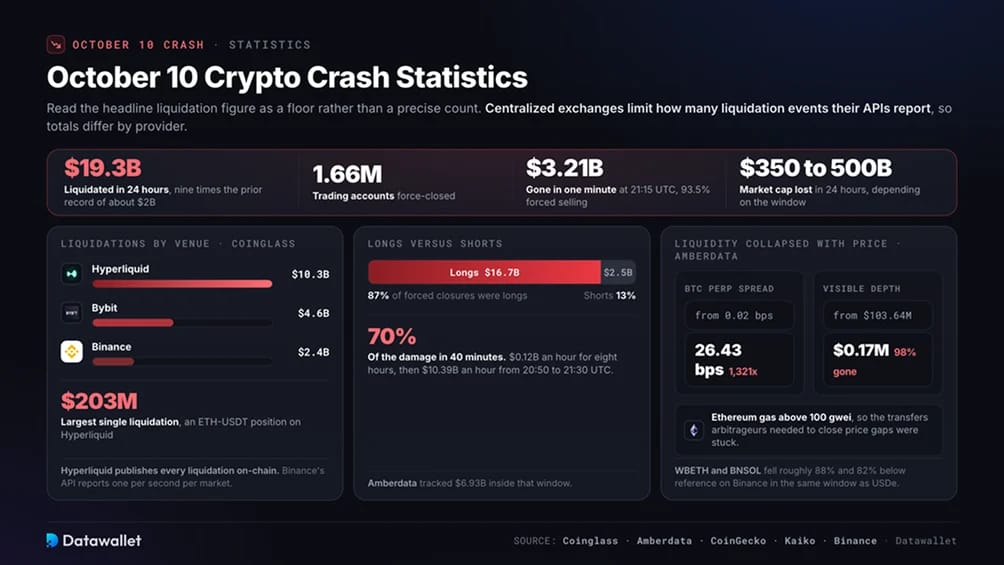
Il dato principale sulle liquidazioni è una stima minima, non un conteggio preciso. Gli exchange centralizzati limitano gli eventi di liquidazione comunicati tramite le loro API, quindi i totali variano da un fornitore all'altro. Le cifre riportate di seguito si basano su Coinglass, Amberdata, CoinGecko e sulle analisi post-evento degli stessi exchange.
I numeri che contano di più:
- Nove volte il record precedente: i dati di Coinglass indicano chiusure forzate per circa 19,3 miliardi di dollari, contro un massimo giornaliero precedente di circa 2 miliardi di dollari. I long hanno rappresentato l'87% del totale.
- Il settanta per cento dei danni in quaranta minuti: l'analisi di Amberdata a livello di minuto mostra che le liquidazioni sono state di 0,12 miliardi di dollari all'ora per otto ore, prima di salire a 10,39 miliardi di dollari all'ora tra le 20:50 e le 21:30 UTC. Alle 21:15 UTC, 3,21 miliardi di dollari sono scomparsi in 60 secondi, con le vendite forzate pari al 93,5%.
- Hyperliquid ha registrato la quota maggiore segnalata: i suoi 10,3 miliardi di dollari hanno superato la metà del totale di Coinglass. Parte di questa quota si spiega con il modo in cui si riportano i dati. Ogni liquidazione su Hyperliquid è visibile on-chain, mentre l'API di Binance segnala una liquidazione al secondo per mercato, sottostimando l'attività reale nel suo dato di 2,4 miliardi di dollari.
- La liquidità è crollata insieme al prezzo: la profondità visibile degli order book monitorati è scesa del 98% e gli spread dei contratti perpetui su BTC si sono ampliati di 1.321 volte. Ogni vendita forzata ha quindi spostato i prezzi molto più di quanto avrebbe fatto un'ora prima.
- USDe ha perso un terzo del suo valore su un exchange: tra le 21:36 e le 22:15 UTC, il dollaro sintetico è sceso a 0,6567 $ su Binance, mentre restava vicino a 1 $ altrove. I token di staking wrapped di Binance, WBETH e BNSOL, sono stati scambiati a circa 88% e 82% sotto i rispettivi valori di riferimento nello stesso intervallo.
- Il riprezzamento non si è concluso quel fine settimana: Bitcoin ha raggiunto 60.062 $ il 6 febbraio, mentre il nostro Fear and Greed Index registrava il minimo storico di 5. È scivolato sotto 59.000 $ a fine giugno prima di scambiare vicino a 78.000 $ all'inizio di settembre 2026.
Perché le criptovalute sono crollate il 10 ottobre?
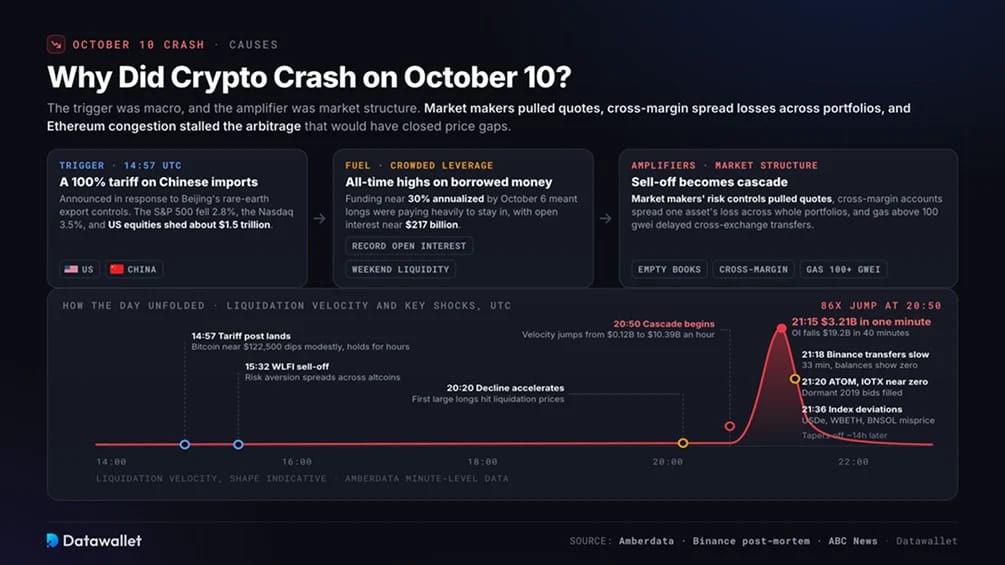
Alle 14:57 UTC, il presidente Trump ha annunciato un dazio del 100% sulle importazioni cinesi, in vigore dal 1° novembre, in risposta ai nuovi controlli di Pechino sulle esportazioni di terre rare. L'S&P 500 è sceso di circa il 2,8% e il Nasdaq di circa il 3,5%. In chiusura, le azioni statunitensi avevano perso circa 1.500 miliardi di dollari di valore.
Il mercato crypto è entrato nella fase di vendite con una leva molto elevata, dopo aver trascorso la prima settimana di ottobre ai massimi storici. Entro il 6 ottobre i funding rates avevano raggiunto circa il 30% annualizzato. Questi pagamenti periodici dai long agli short, quando i prezzi dei contratti perpetui superano quelli spot, hanno mostrato quanto i trader stessero pagando per mantenere l'esposizione long. Il nostro tracker dei funding rates e la pagina sull'open interest di Bitcoin mostravano entrambi un posizionamento su livelli record o vicini al record all'inizio del fine settimana.
Con l'aumento della volatilità, i controlli automatici del rischio dei market maker hanno ritirato le quotazioni, lasciando quasi nessun ordine in attesa vicino al prezzo corrente. I conti con margine cross usavano un unico pool di collaterale a garanzia di tutte le posizioni aperte, estendendo le perdite dei singoli asset a interi portafogli.
La congestione di Ethereum ha aggravato il problema. Il gas è salito sopra i 100 gwei, ritardando i trasferimenti tra exchange di cui gli arbitraggisti avevano bisogno per colmare i divari di prezzo. Una vendita massiccia guidata da fattori macro era diventata una cascata legata alla struttura del mercato.
Come si è svolta la giornata
I principali shock, in ordine:
- 14:57 UTC: arriva il post sui dazi. Bitcoin, che scambia intorno a 122.500 $, scende leggermente e resiste per diverse ore.
- 15:32 UTC: Secondo la cronologia di Amberdata, la vendita del token WLFI diffonde l'avversione al rischio sugli altcoin.
- 20:20 UTC: il calo di Bitcoin accelera mentre la liquidità del weekend si riduce. Le prime grandi posizioni long raggiungono i loro prezzi di liquidazione.
- 20:50 UTC: inizia la cascata, con la velocità delle liquidazioni che aumenta di 86 volte rispetto al ritmo precedente.
- Ore 21:15 UTC: le chiusure forzate raggiungono 3,21 miliardi di dollari in un solo minuto. Nella finestra di 40 minuti, l'open interest nel dataset di Amberdata scende di 19,2 miliardi di dollari.
- Dalle 21:18 alle 21:51 UTC: il sottosistema interno di trasferimento degli asset di Binance rallenta per 33 minuti. Alcuni utenti vedono saldi pari a zero mentre le loro posizioni vengono liquidate.
- 21:20 UTC: ATOM e IOTX scambiano brevemente vicino a zero sul mercato spot di Binance. Con i book degli ordini vuoti, vengono eseguiti ordini di acquisto inattivi dal 2019.
- 21:31 UTC: gli spread dei contratti perpetui su BTC raggiungono il picco di 26,43 punti base, contro un valore normale di 0,02.
- Dalle 21:36 alle 22:15 UTC: i prezzi indice di Binance per USDe, seguiti da WBETH e BNSOL, si discostano dai valori di riferimento. Gli account che usano questi token come garanzia vengono liquidati a prezzi che non si trovano su nessun'altra piattaforma.
- Nella notte verso l'11 ottobre: le vendite forzate si attenuano circa 14 ore dopo il loro inizio. Bitcoin tocca il minimo vicino a 104.782 $. Entro 24 ore, Ethena elabora circa 2 miliardi di dollari di rimborsi di USDe alla pari.
Quali exchange sono stati colpiti più duramente?
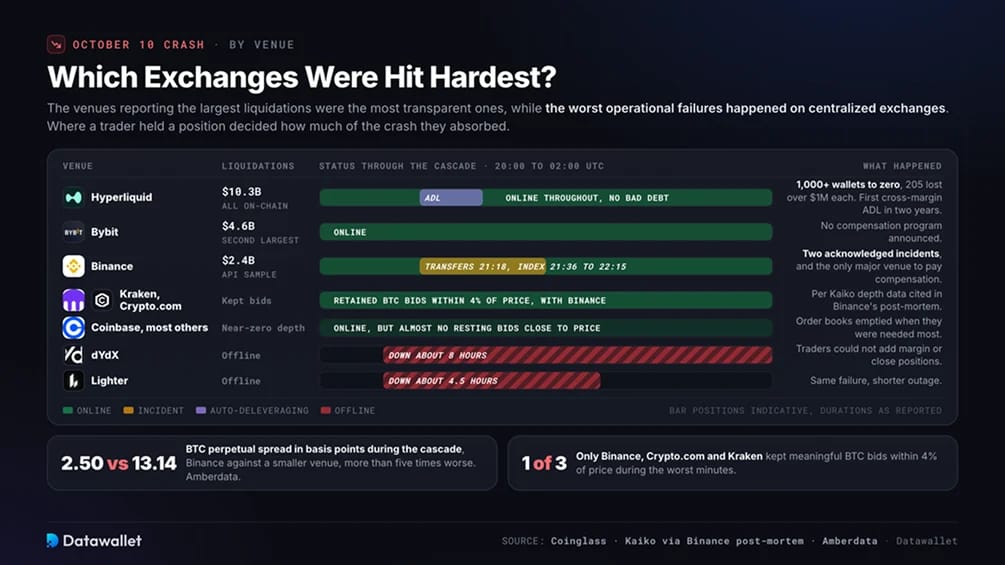
Le piattaforme più trasparenti hanno riportato i totali di liquidazione più elevati. Gli exchange centralizzati hanno subito i peggiori malfunzionamenti operativi.
- Hyperliquid: Coinglass ha attribuito 10,3 miliardi di dollari di liquidazioni all'exchange on-chain di contratti perpetui. Più di 1.000 wallet sono stati azzerati e 205 hanno perso oltre 1 milione di dollari ciascuno. Hyperliquid è rimasto online senza debiti inesigibili, anche se ha attivato il suo primo evento di auto-deleveraging con margine incrociato in oltre due anni. Le posizioni short in profitto sono state chiuse forzatamente per coprire i long insolventi.
- Bybit: Le liquidazioni sono state pari a 4,6 miliardi di dollari, il secondo importo più alto segnalato. Bybit non ha annunciato un programma di compensazione.
- Binance: l'exchange ha registrato liquidazioni per 2,4 miliardi di dollari e il maggior numero di malfunzionamenti documentati. Il suo stesso report individua due episodi: il rallentamento dei trasferimenti di 33 minuti e la deviazione dell'indice su tre token. Binance è l'unica grande piattaforma ad aver annunciato un risarcimento.
- Kraken, Coinbase e Crypto.com: i dati sulla profondità di Kaiko, citati nel post-mortem di Binance, hanno mostrato che solo Binance, Crypto.com e Kraken hanno mantenuto offerte significative su BTC entro 4% dal prezzo prevalente nei minuti peggiori. Coinbase e la maggior parte delle altre piattaforme principali avevano una profondità quasi nulla vicino a quel prezzo.
- dYdX e Lighter: Entrambe le piattaforme decentralizzate sono andate offline. L'interruzione di dYdX è durata circa otto ore e quella di Lighter circa quattro ore e mezza, impedendo ai trader di aggiungere margine o chiudere posizioni durante la cascata.
Secondo Amberdata, lo spread dei contratti perpetui BTC di Binance è stato in media di 2,50 punti base durante la cascata. Una piattaforma più piccola ha raggiunto 13,14, oltre cinque volte peggio. L'exchange usato da un trader ha determinato quanta parte del crollo abbia subito.
Binance, USDe e il dibattito sulle responsabilità
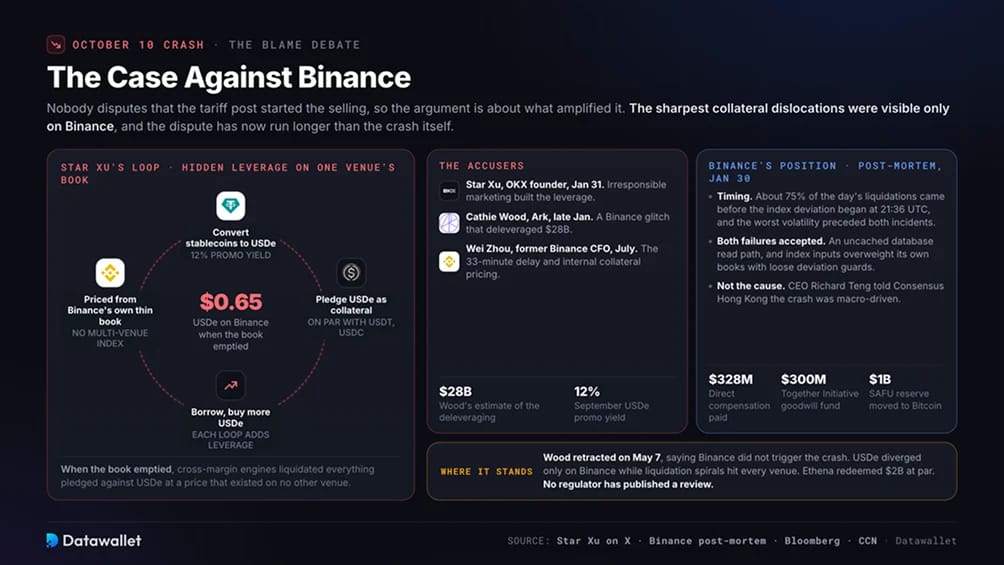
Le dislocazioni più marcate del collaterale si sono verificate solo su Binance, mettendo il più grande exchange del mondo al centro di una disputa che è durata più del crollo. Il post sui dazi è indiscutibilmente l'elemento scatenante. Il disaccordo riguarda ciò che ha amplificato le vendite.
Le critiche contro Binance
Il 31 gennaio, il fondatore di OKX Star Xu ha scritto che 10/10 è stato causato da campagne di marketing irresponsabili, formulando l'accusa più dettagliata contro Binance. Ha indicato in particolare una promozione di settembre che offriva un rendimento annuo del 12% su USDe detenuti sull'exchange. Binance ha inoltre permesso ai trader di usare USDe come garanzia alle stesse condizioni di USDT e USDC.
Xu ha descritto trader che convertivano stablecoin in USDe, prendevano in prestito contro di esso e usavano il ricavato per comprare altro USDe. Ripetere il processo aggiungeva una leva nascosta a un token con prezzo derivato dal sottile order book di Binance. Quando quel book si è svuotato, USDe è sceso a 0,65 $. I motori di cross-margin hanno poi liquidato tutto ciò che era stato dato in garanzia.
Cathie Wood di Ark Invest ha portato le critiche a un pubblico più ampio a fine gennaio attribuendo il crollo a un difetto del software di Binance. Ha stimato che abbia ridotto la leva del sistema di 28 miliardi di dollari.
A luglio, l'ex CFO di Binance Wei Zhou ha evidenziato il ritardo di elaborazione di 33 minuti e un sistema di margine unificato che valutava le garanzie con quotazioni interne anziché con prezzi di riferimento multi-piattaforma. Xu ha appoggiato l'analisi di Zhou, sostenendo che ricostruire la fiducia perduta richiede anni.
La posizione di Binance
La tempistica è alla base dell'analisi post-evento di Binance del 30 gennaio. Circa il 75% delle liquidazioni della giornata è avvenuto prima che la deviazione dell'indice iniziasse alle 21:36 UTC. Il rapporto colloca inoltre la finestra di massima volatilità, dalle 21:10 alle 21:20 UTC, prima di entrambi gli incidenti della piattaforma. Secondo Binance, lo shock macroeconomico e la leva eccessivamente concentrata avevano già causato la maggior parte dei danni.
L'exchange si è assunto la responsabilità di entrambi gli incidenti. Un percorso di lettura del database privo di cache si è saturato con un traffico da cinque a dieci volte superiore al normale, causando il rallentamento dei trasferimenti. I suoi indici di prezzo davano troppo peso agli order book interni e troppo poco ai valori di rimborso. Anche i limiti di deviazione erano troppo permissivi per un mercato in rapido movimento.
Entro il 12 ottobre Binance aveva versato circa 283 milioni di dollari agli utenti colpiti durante la finestra del depeg. Tale importo è poi salito a 328 milioni di dollari. Il 14 ottobre ha presentato la Together Initiative, con un programma di buona volontà da 300 milioni di dollari per gli utenti liquidati fuori dai criteri di compensazione e un fondo di prestiti a basso interesse da 100 milioni di dollari per gli istituzionali.
Binance ha convertito in Bitcoin la sua riserva di emergenza SAFU, il Secure Asset Fund for Users, da 1 miliardo di dollari a fine gennaio. Il mese successivo il CEO Richard Teng ha dichiarato a Consensus Hong Kong che il crollo era dovuto a fattori macro e che Binance non ne era la causa.
A che punto è il dibattito
Wood, la critica più in vista, ha poi cambiato posizione. Il 7 maggio ha chiarito che Binance non ha causato il crollo, sostenendo però che si è verificato un errore software. Haseeb Qureshi di Dragonfly ha osservato che USDe si è discostato solo su Binance, mentre le spirali di liquidazione hanno colpito ogni piattaforma, indicando una leva diffusa su tutto il mercato piuttosto che un singolo exchange. Evgeny Gaevoy, CEO di Wintermute, ha definito disoneste sia la narrazione del malfunzionamento sia quella del singolo colpevole.
I dati di Ethena supportano alcuni elementi di entrambe le tesi. Il fondatore Guy Young ha dichiarato che conio e riscatto sono proseguiti normalmente, con circa 2 miliardi di dollari riscattati alla pari in 24 ore. Ha attribuito il prezzo di Binance a un problema dell'oracolo interno, non alla garanzia del token. La sua versione concorda con la descrizione del guasto fornita da Binance e con i critici che sostengono che il guasto sia derivato dalle scelte progettuali di Binance.
Nessun regolatore ha pubblicato una revisione formale. L'ex funzionario della CFTC Salman Banaei ha chiesto un'indagine sul modello del rapporto congiunto di SEC e CFTC sul flash crash azionario del 2010. A febbraio Protos ha riferito che le cause legali e i ricorsi arbitrali contro Binance si stavano accumulando. Senza un'analisi retrospettiva neutrale, la disputa riemergerà ogni volta che il mercato si indebolirà.
Cosa è cambiato dopo il 10 ottobre
Gli exchange hanno principalmente rivisto le regole su prezzi e collaterale, anziché imporre restrizioni generalizzate sulla leva. I regolatori hanno preferito i prodotti approvati ai divieti.
Le modifiche concrete che possiamo verificare:
- Binance ha ricostruito la metodologia del suo indice: l'exchange ha aggiunto i prezzi di rimborso ai pesi dell'indice per USDe, WBETH e BNSOL. Ha introdotto una soglia minima di prezzo per USDe e controlli più stretti sugli scostamenti, insieme all'impegno a rivedere più spesso i parametri di rischio. Sono stati ampliati la capacità del database e il caching sul percorso di trasferimento che ha avuto il guasto.
- Inasprimento degli haircut sul collaterale e dei limiti di leva: la revisione di FTI Consulting ha rilevato che diverse grandi piattaforme hanno aumentato gli sconti sul collaterale fragile e abbassato la leva massima su alcune coppie. Hanno inoltre iniziato a spostare gli oracoli principali verso prezzi multi-piattaforma. I flussi retail verso i prodotti con leva si sono raffreddati per mesi.
- L'auto-deleveraging è finito sotto esame accademico: uno studio di dicembre sui dati ADL on-chain di Hyperliquid ha contato 34.983 esecuzioni su 19.337 wallet. Ha stimato che la coda abbia ridotto le posizioni di circa 653 milioni di dollari in più rispetto ai deficit effettivamente registrati. Il fondatore di Hyperliquid ha dichiarato che la ricerca su formule ADL più raffinate è ancora in corso.
- Le autorità di regolamentazione USA hanno approvato i contratti perpetui anziché vietarli: il 29 maggio la CFTC ha approvato il primo contratto perpetuo regolamentato su bitcoin negli USA, quotato da Kalshi, classificando i contratti perpetui come futures. La struttura limita la leva, prevede controlli sulla volatilità e consente solo il margine isolato. È finora la risposta normativa più vicina a 10/10. La nostra guida ai contratti perpetui di Kalshi spiega in cosa il prodotto differisce dai contratti offshore.
- Il risarcimento è diventato un punto di riferimento: il rimborso di 328 milioni di dollari di Binance resta il più grande risarcimento agli utenti nella storia degli exchange. Nessun altro grande operatore ha annunciato un programma paragonabile per le perdite del 10 ottobre.
- La liquidità non è tornata del tutto: a febbraio CoinDesk ha riferito che i book degli ordini restavano sottili e frammentati dopo il crollo. Gli spread più ampi sono stati indicati come causa del continuo calo di Bitcoin, mentre i market maker con bilanci danneggiati sono tornati lentamente.
Come il 10 ottobre ha ridisegnato il mercato crypto
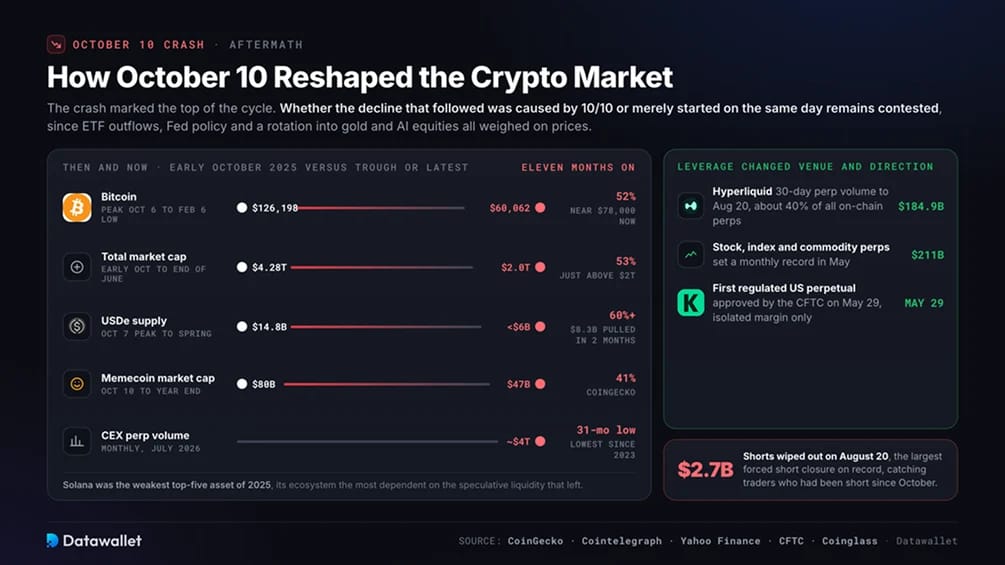
Il crollo ha segnato il massimo del ciclo. Da allora Bitcoin non è più stato scambiato sopra 126.000 $ e la capitalizzazione di mercato totale delle crypto è scesa da circa 4.280 miliardi di dollari all'inizio di ottobre a poco più di 2.000 miliardi di dollari a fine giugno. Resta controverso se 10/10 abbia causato quel calo o ne abbia solo segnato l'inizio. Anche i deflussi dagli ETF e la politica della Fed hanno pesato sui prezzi nel corso dell'anno, insieme a un'ampia rotazione verso l'oro e le azioni legate all'IA.
USDe è stata la vittima più evidente. L'offerta ha raggiunto il picco di circa 14,8 miliardi di dollari il 7 ottobre, per poi scendere sotto 6 miliardi di dollari entro la primavera, un calo di oltre la metà. Gli investitori hanno ritirato circa 8,3 miliardi di dollari nei due mesi successivi al crollo. Da allora Ethena ha indirizzato parte della sua strategia di riserva verso il prestito istituzionale e gli asset del mondo reale. Il nostro approfondimento su come funzionano Ethena e USDe spiega i meccanismi alla base del yield.
Gli altcoin speculativi hanno perso liquidità quando i trader che la fornivano si sono ritirati. Secondo CoinGecko, la capitalizzazione di mercato delle memecoin è scesa da circa 80 miliardi di dollari il 10 ottobre a 47 miliardi di dollari a fine anno. Solana, il cui ecosistema dipendeva più di tutti da quell'attività, ha chiuso il 2025 come l'asset più debole tra i primi cinque. Il volume mensile dei contratti perpetui sugli exchange centralizzati è sceso a circa 4.000 miliardi di dollari a luglio, un minimo da 31 mesi documentato nella nostra pagina sulle statistiche dei futures perpetui.
La leva è rimasta, ma sono cambiati la piattaforma e la direzione. Nei 30 giorni fino al 20 agosto, Hyperliquid ha gestito 184,9 miliardi di dollari di volume in contratti perpetui, circa il 40% di tutti i contratti perpetui on-chain. I contratti perpetui su azioni, indici e materie prime avevano fissato a maggio il record mensile di 211 miliardi di dollari.
Il rally del 20 agosto ha colto di sorpresa i trader che detenevano posizioni short dall'ottobre precedente, cancellando circa 2,7 miliardi di dollari di posizioni short. È stata la più grande chiusura forzata di posizioni short della storia. Il nostro tracker delle liquidazioni in tempo reale mostra quanto rapidamente il posizionamento possa invertirsi.
Lezioni per i trader
Sono state specifiche decisioni di trading, e non la sola leva, a determinare le perdite del 10 ottobre.
Cosa avrebbe limitato le perdite nella giornata:
- Tratta il collateral come una posizione a sé stante: impegnare un dollaro sintetico che genera rendimento al valore nominale equivale a scommettere sul suo ancoraggio, indipendentemente da come lo presenta l'interfaccia. Presumi che qualsiasi collateral diverso da USDT, USDC o dall'asset che stai negoziando subirà uno sconto. Aspettati che i rendimenti promozionali scompaiano in condizioni di stress.
- Scopri come il tuo exchange costruisce il prezzo indice: la dislocazione di Binance è avvenuta perché valutava il collaterale in base all'order book di una sola piattaforma. Prima di operare con dimensioni elevate, controlla l'indice usato per valutare il collaterale e attivare le liquidazioni. Dovrebbe attingere a più piattaforme, includere i valori di rimborso per gli asset wrapped e avere protezioni contro le deviazioni.
- Preferisci il margine isolato per le scommesse direzionali: il margine incrociato diffonde le perdite su un singolo asset in liquidazioni estese a tutto il portafoglio. Il margine isolato limita il danno a una sola posizione, ma richiede di integrare manualmente il margine.
- Leggi insieme funding e open interest: un funding vicino al 30% annualizzato, combinato con un open interest record, segnalava un posizionamento affollato all'inizio di ottobre. Riduci la leva o fai hedging quando entrambi raggiungono livelli estremi, in particolare prima dei weekend, quando la profondità dell'order book diminuisce.
- Tieni un margine di riserva sulla piattaforma in cui fai trading: con il gas di Ethereum sopra 100 gwei, il collaterale detenuto in un wallet potrebbe non raggiungere un exchange in tempo. Finanzia in anticipo i margini di sicurezza dove detieni le posizioni e mantieni account su più di un exchange.
- Comprendi l'auto-deleveraging prima che accada a te: se un fondo assicurativo si esaurisce, la tua posizione short in profitto può essere chiusa contro la tua volontà. Controlla l'indicatore di classifica ADL e valuta di coprire solo in parte una posizione coperta durante una cascata. La nostra mappa di calore delle liquidazioni BTC individua i livelli di liquidazione concentrati prima di un movimento.
- Documenta tutto durante la volatilità: Binance ha calcolato i risarcimenti usando i log di sistema e i tentativi documentati di agire. Conserva screenshot con data e ora e apri ticket di assistenza durante l'evento, così potrai motivare una richiesta successiva.
Considerazioni finali
Il 10 ottobre ha messo in luce falle che possono ripetersi senza alcuna frode. I libri degli ordini si sono svuotati, Binance ha valutato il collaterale in base al proprio mercato poco profondo ed Ethereum congestionato ha ritardato i trasferimenti necessari per colmare i divari di prezzo. Questo rende l'evento più preoccupante di FTX: nessuno deve violare la legge perché possa accadere di nuovo.
Binance ha risolto i suoi due errori riconosciuti e ha pagato un risarcimento record, ma a undici mesi di distanza non esiste alcuna revisione neutrale e i dirigenti concorrenti continuano a contestarne la responsabilità. La risposta strutturale più forte è arrivata da fuori dai mercati offshore: l'approvazione da parte della CFTC di contratti perpetui onshore con leva limitata.
Per i trader, la struttura della piattaforma conta quanto la direzione del mercato. Un altro 10/10 dipende meno dal prossimo titolo di giornale che da quanta leva si è ricostituita, dal collaterale che la sostiene e da come gli exchange valutano quel collaterale.