Che cos'è Ethena?
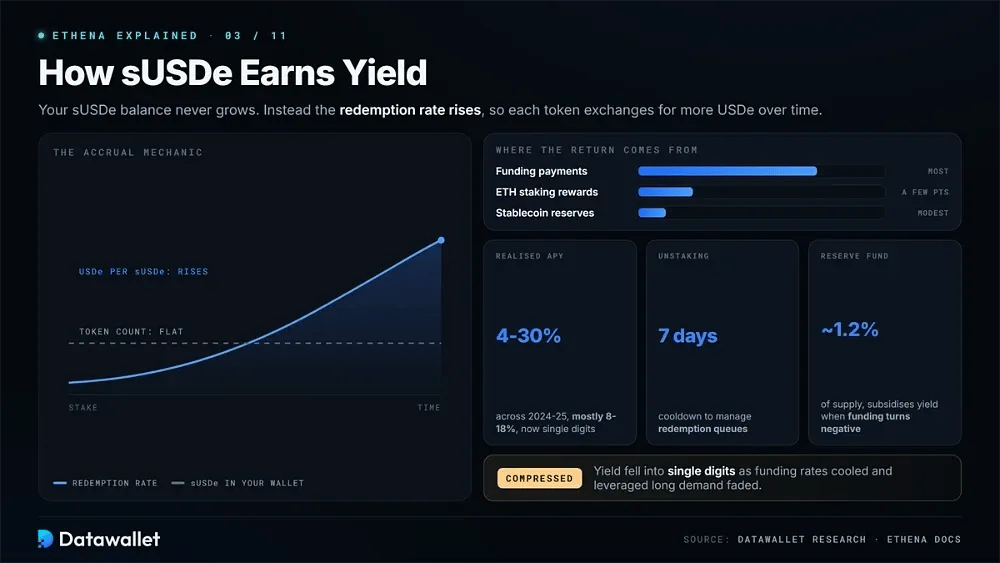
Ethena offre un token denominato in dollari che può pagare rendimento senza dipendere da riserve detenute in banca. Il suo dollaro sintetico USDe è garantito da collaterale in crypto e coperto con posizioni short equivalenti sui mercati dei futures perpetui.
Ethena Labs ha lanciato USDe a febbraio 2024. Invece di usare riserve bancarie, il token si sostiene tramite derivati crypto, ispirandosi a un'idea del saggio Dust on Crust di Arthur Hayes, del marzo 2023.
Oltre a USDe e alla sua versione in staked, sUSDe, Ethena emette USDtb, garantito da titoli del Tesoro tokenizzati. Offre inoltre iUSDe, una versione con conformità integrata rivolta a hedge fund, family office e gestori di asset nativi crypto.
Al picco di ottobre 2025, USDe ha superato 14 miliardi di dollari di offerta in circolazione ed è diventata per breve tempo la terza stablecoin per dimensioni. L'offerta si è poi contratta di circa il 60% con lo smantellamento della domanda a leva e l'indebolimento dei proventi da funding.
Come funziona USDe
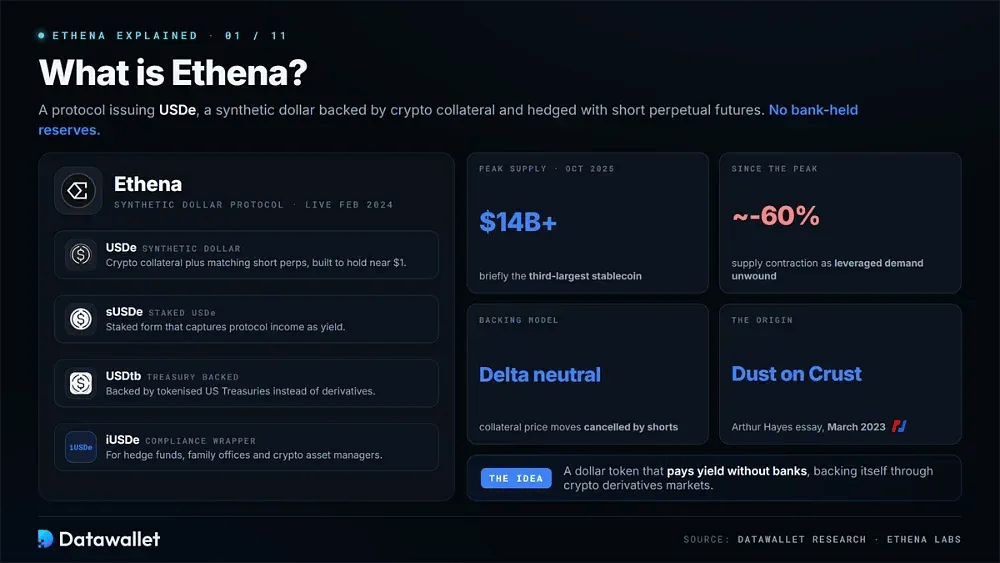
Ogni unità di collaterale crypto a garanzia di USDe è abbinata a una posizione corta di pari entità, pensata per annullare la variazione di prezzo del collaterale. Se il collaterale perde valore, la posizione corta guadagna, compensando il calo e aiutando USDe a restare vicino a un dollaro.
Si tratta di un basis trade delta-neutral, una strategia usata da anni da hedge fund e market maker, confezionata in un token che chiunque può detenere.
Il meccanismo funziona così:
- Emissione: i partecipanti approvati effettuano il deposito di collaterale, come stablecoin o ETH staked, in cambio di USDe di nuova emissione. I riscatti bruciano il token e restituiscono il collaterale sottostante.
- Copertura: Ethena apre una posizione corta equivalente in futures perpetui per ogni dollaro di esposizione long in crypto, utilizzando piattaforme tra cui Binance, Bybit, OKX e Deribit per neutralizzare il rischio di prezzo.
- Collaterale: la copertura è suddivisa tra token di liquid staking, principalmente stETH di Lido, bitcoin spot e riserve in stablecoin. La parte staked genera anche ricompense di Ethereum.
- Custodia: il collaterale resta presso custodi esterni agli exchange come Copper, Ceffu e Fireblocks, impedendo agli exchange di assumere il controllo diretto degli asset a garanzia di USDe.
- Ricavi: Il protocollo percepisce pagamenti di funding sulle sue posizioni corte. Le ricompense di staking e i rendimenti sulle riserve in stablecoin detenute a copertura forniscono un reddito aggiuntivo.
- Staking: i detentori di USDe possono fare stake dei propri token per coniare sUSDe. I guadagni del protocollo si accumulano tramite un tasso di rimborso crescente, anziché con nuovi token depositati nel wallet del detentore.
La documentazione di Ethena offre diagrammi che coprono ogni passaggio, per chi cerca il quadro meccanico completo.
Come sUSDe genera rendimento
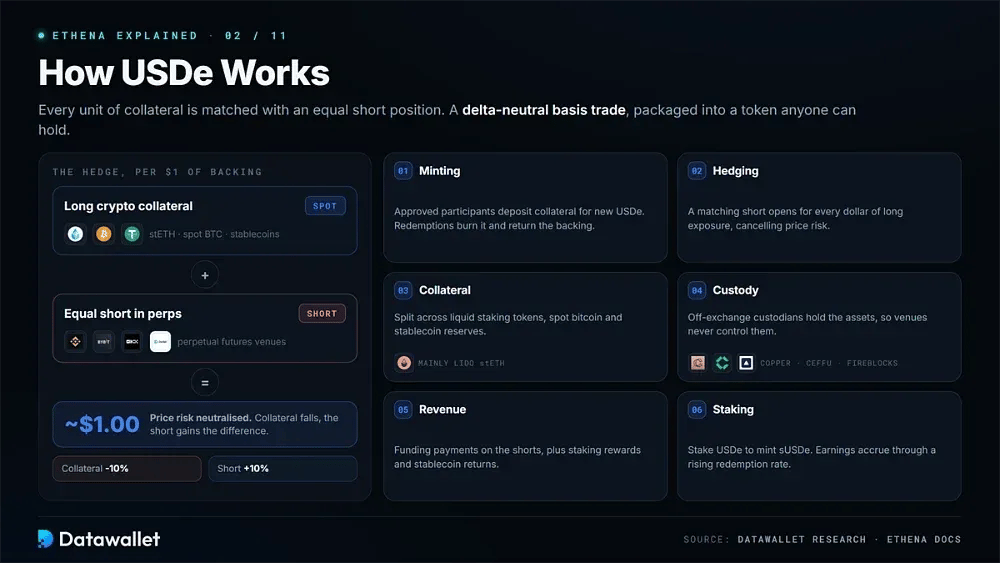
Quando USDe viene messo in staked, si converte in sUSDe e inizia a ricevere i proventi del protocollo. Il numero di token sUSDe nel tuo saldo resta invariato. Invece, il tasso di riscatto aumenta, così che ogni sUSDe può essere scambiato con più USDe nel tempo.
La maggior parte del rendimento deriva dai pagamenti di funding raccolti sulle posizioni short in contratti perpetui. Le ricompense di staking di Ethereum sul collaterale aggiungono alcuni punti percentuali, mentre le riserve in stablecoin offrono un rendimento fisso modesto.
Il rendimento si è ridotto sensibilmente. L'APY realizzato è oscillato da circa 4 a 30% nel corso del 2024 e del 2025, con la maggior parte dei periodi tra 8% e 18%. In seguito è sceso a una sola cifra quando i funding rates si sono raffreddati e la domanda di posizioni long con leva è calata.
L'unstaking è soggetto a un periodo di attesa di sette giorni, introdotto per gestire le code di rimborso nei periodi di stress. Ethena mantiene inoltre una parte dei ricavi in un fondo di riserva pari a circa 1,2% dell'offerta. Questo fondo può sostenere il tasso nominale quando il funding diventa negativo.
Perché il rendimento è sceso
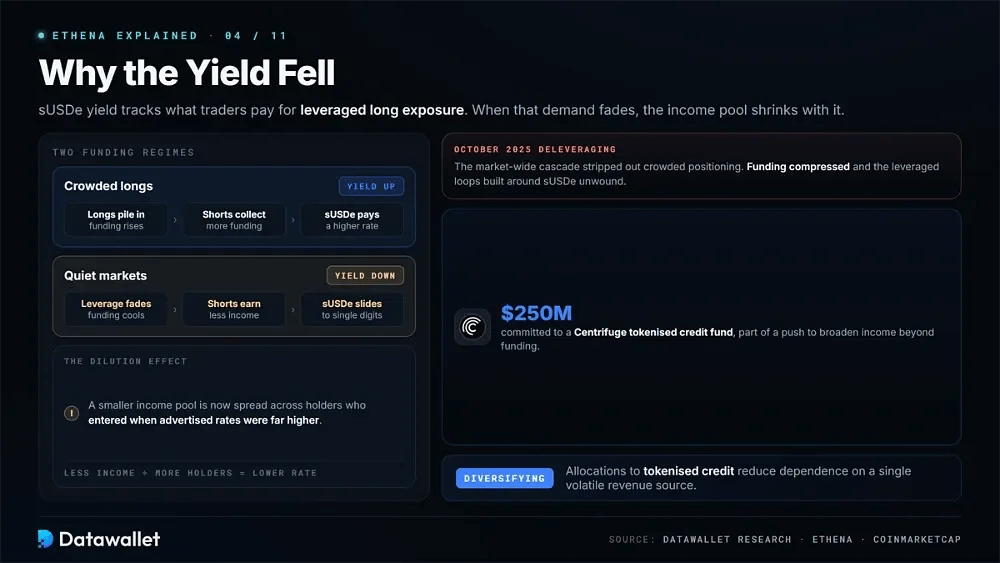
Il rendimento di sUSDe segue in gran parte ciò che i trader sono disposti a pagare per un'esposizione long con leva. Le posizioni long affollate spingono al rialzo i funding rates, permettendo agli short di Ethena di incassare di più e a sUSDe di pagare di più. Nei mercati più calmi, l'effetto si inverte.
Il deleveraging di ottobre 2025 ha eliminato gran parte di quelle posizioni. I funding rates si sono compressi e i cicli con leva costruiti su sUSDe sono stati chiusi. Allo stesso tempo, un bacino di rendimento più piccolo è stato ripartito tra detentori entrati quando i tassi pubblicizzati erano molto più alti.
Da allora Ethena ha ampliato le proprie fonti di reddito. Il protocollo ha allocato capitale in credito tokenizzato, incluso un impegno da 250 milioni di dollari in un fondo Centrifuge, riducendo la dipendenza da un'unica fonte di ricavi volatile.
Che cos'è USDtb?
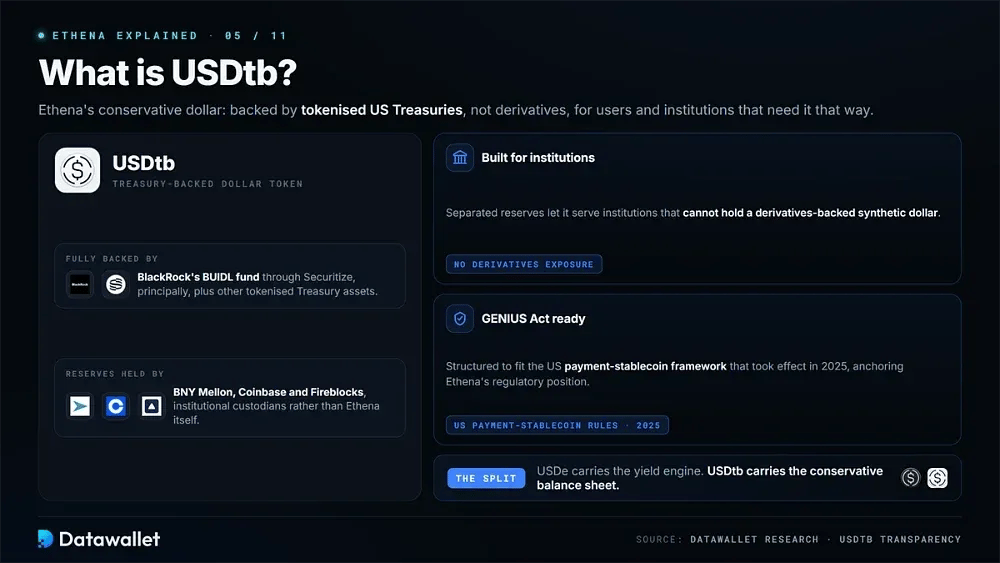
USDtb è il prodotto più prudente di Ethena, pensato per chi preferisce un token in dollari garantito da titoli del Tesoro anziché da derivati. È interamente garantito da titoli del Tesoro statunitensi tokenizzati, principalmente dal fondo BUIDL di BlackRock tramite Securitize.
Le riserve sono detenute da custodi istituzionali, tra cui BNY Mellon, Coinbase e Fireblocks, e non da Ethena stessa. Questa separazione consente a USDtb di servire istituzioni che non possono detenere un dollaro sintetico garantito da derivati.
Il prodotto sostiene anche il posizionamento normativo di Ethena negli Stati Uniti. USDtb è strutturato per rientrare nel quadro del GENIUS Act per le stablecoin di pagamento, entrato in vigore nel 2025.
Come si confronta USDe con le altre stablecoin
USDe appartiene a una categoria diversa rispetto alle stablecoin che la maggior parte delle persone possiede già. Confrontare le rispettive strutture rende più chiari i compromessi.
USDe e stablecoin garantite da valuta fiat
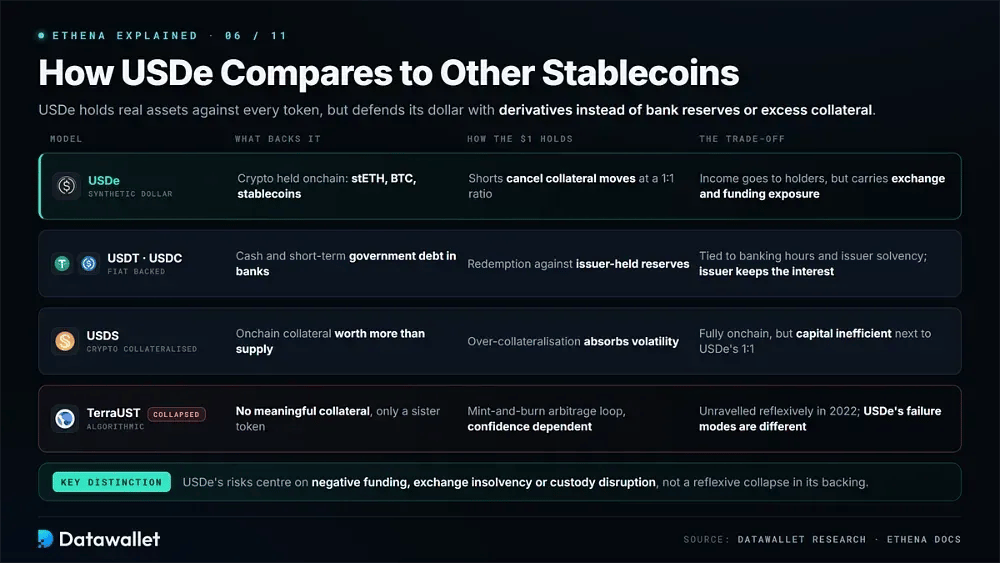
USDT e USDC detengono liquidità e debito pubblico a breve termine su conti bancari, legandosi a orari bancari, giurisdizioni e solvibilità dell'emittente. USDe invece detiene crypto onchain e compensa l'esposizione al prezzo tramite derivati.
Gli emittenti garantiti da valuta fiat trattengono gli interessi generati dalle proprie riserve. Ethena trasferisce i suoi proventi ai detentori di sUSDe, ma USDe comporta anche un'esposizione a exchange e funding che USDC non ha.
USDe a confronto con le stablecoin garantite da crypto
USDS di Sky, in precedenza DAI di MakerDAO, richiede agli utenti di depositare più garanzie del valore delle stablecoin che coniano. USDe può operare con un rapporto di uno a uno perché la sua copertura neutralizza la volatilità invece di affidarsi a un margine di sovracollateralizzazione.
Questa struttura migliora l'efficienza del capitale. Significa anche che Ethena dipende dagli exchange centralizzati per mantenere le sue coperture, creando un'esposizione alla controparte che un vault di collaterale interamente onchain evita.
USDe contro le stablecoin algoritmiche
Confrontare USDe con TerraUST non coglie una differenza chiave nei progetti. Terra non aveva un collaterale significativo e si basava su un ciclo di arbitraggio mint-and-burn con un token gemello per difendere il proprio ancoraggio. Quel sistema si è disfatto quando la fiducia è crollata.
USDe detiene asset reali a copertura di ogni token che emette. Le sue modalità di errore ruotano quindi attorno a funding negativo prolungato, insolvenza di un exchange o interruzioni di custodial, più che a un crollo riflessivo della sua copertura.
Tokenomics di ENA
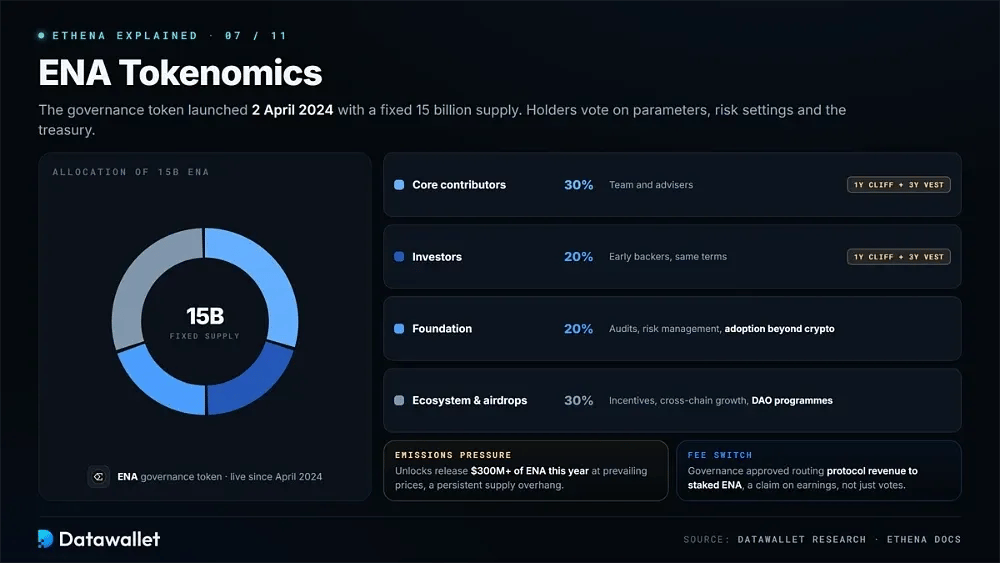
ENA è il token di governance di Ethena. È stato lanciato il 2 aprile 2024 con un'offerta fissa di 15 miliardi e i detentori votano su parametri del protocollo, impostazioni di rischio e decisioni di tesoreria.
L'allocazione si divide in quattro parti:
- Collaboratori principali (30%): riservato al team e ai consulenti di Ethena Labs, con un cliff di un anno seguito da tre anni di vesting lineare.
- Investitori (20%): assegnati ai primi sostenitori con identiche condizioni di cliff e vesting, allineando la loro tempistica allo sviluppo del protocollo.
- Foundation (20%): Utilizzata per audit, gestione del rischio e iniziative volte a ampliare l'adozione di USDe oltre i mercati nativi crypto.
- Ecosistema e airdrop (30%): sostiene campagne di incentivi, espansione cross-chain, partnership con exchange e successivi programmi controllati dalla DAO.
- Pressione delle emissioni: gli sblocchi programmati rilasceranno più di 300 milioni di dollari di ENA nel corso dell'anno in corso ai prezzi attuali, creando un eccesso di offerta persistente per il token.
- Fee switch: la governance ha approvato l'invio dei ricavi del protocollo agli ENA staked, dando al token un meccanismo pensato per offrire un diritto sui guadagni e non solo sui voti.
Il prezzo di ENA e il fee switch
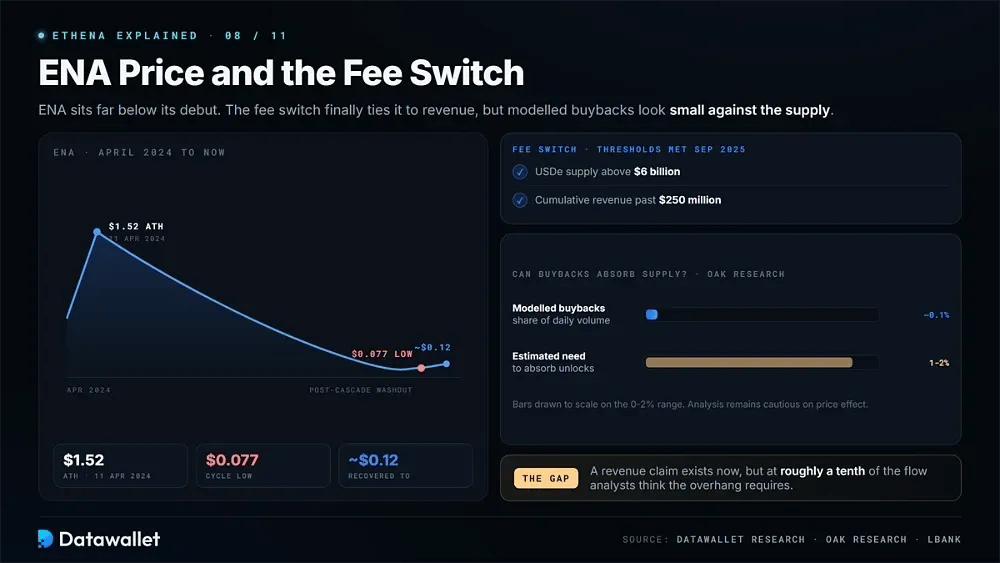
ENA è molto al di sotto dei livelli del debutto. Il token ha raggiunto il massimo storico di 1,52 $ l'11 aprile 2024. Due anni dopo, durante la fase di pulizia successiva alla cascata, ha toccato il minimo intorno a 0,077 $ prima di risalire attorno a 0,12 $.
Il fee switch risolve la precedente mancanza di un legame diretto del token con i ricavi. L'attivazione richiedeva che l'offerta di USDe superasse 6 miliardi di dollari e che i ricavi cumulativi del protocollo superassero 250 milioni di dollari, soglie che secondo Ethena sono state raggiunte a settembre 2025.
Le analisi indipendenti restano caute sul potenziale effetto sul prezzo. OAK Research ha modellato i riacquisti a circa 0,1% del volume giornaliero di ENA, ben al di sotto del 1 a 2% che stimava necessario per assorbire l'offerta.
Converge ed espansione istituzionale
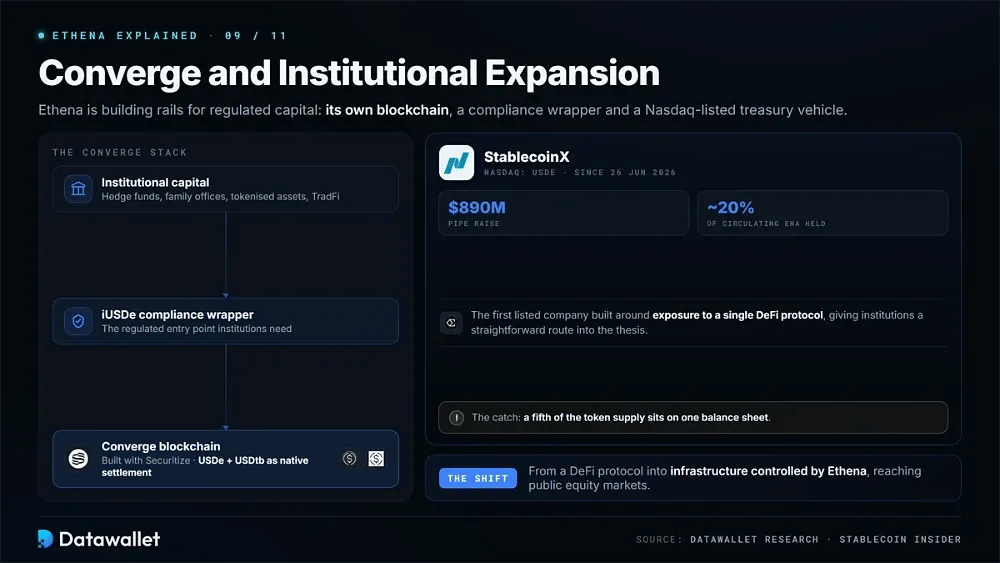
Converge porta Ethena da protocollo a infrastruttura. Sviluppata con la società di tokenizzazione Securitize, la blockchain ha lo scopo di portare capitale istituzionale regolamentato su infrastrutture controllate da Ethena.
USDe e USDtb fungono da asset di regolamento nativi della chain. Questo affianca asset tokenizzati e capitali della finanza tradizionale alla presenza DeFi già esistente di Ethena, mentre iUSDe offre il wrapper di conformità di cui le istituzioni hanno bisogno per partecipare.
Ethena ha anche un legame distinto con i mercati azionari pubblici. StablecoinX ha iniziato a essere negoziata sul Nasdaq con il ticker USDE il 26 giugno 2026 dopo una raccolta PIPE da 890 milioni di dollari. La sua tesoreria detiene circa il 20% degli ENA in circolazione.
Questa concentrazione è centrale nel dibattito sul veicolo. Una società quotata costruita sull'esposizione a un singolo protocollo DeFi offre agli istituzionali una via diretta per seguire la tesi, ma colloca anche un quinto dell'offerta di token su un unico bilancio.
Rischi di Ethena
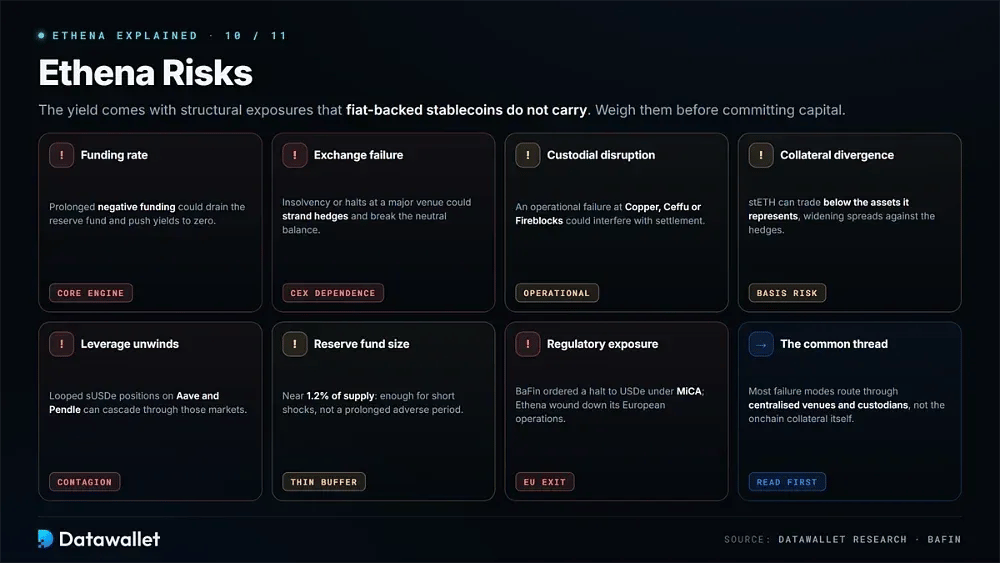
Il rendimento di Ethena comporta esposizioni strutturali che le normali stablecoin garantite da valuta fiat non hanno. Valutale prima di impegnare capitale:
- Rischio di funding rate: I rendimenti dipendono dal funding positivo delle posizioni short sui contratti perpetui. Un periodo prolungato di funding negativo potrebbe esaurire il fondo di riserva e spingere il rendimento di sUSDe verso zero.
- Fallimento di un exchange: le coperture di Ethena operano su piattaforme centralizzate. L'insolvenza o la sospensione delle negoziazioni presso un grande exchange potrebbe bloccare le posizioni e compromettere l'equilibrio delta-neutral.
- Interruzione custodial: i custodi off-exchange detengono il collaterale. Un guasto operativo che coinvolga Copper, Ceffu o Fireblocks potrebbe interferire con il regolamento, anche se gli exchange non controllano gli asset.
- Divergenza delle garanzie: i token di liquid staking come stETH possono essere scambiati al di sotto del valore degli asset che rappresentano, aumentando gli spread rispetto ai derivati usati per la copertura.
- Chiusura della leva: grandi posizioni in sUSDe sono usate in strategie di prestito in loop su piattaforme come Aave e Pendle. Una chiusura rapida può propagarsi a cascata su quei mercati.
- Dimensione del fondo di riserva: il cuscinetto per i funding negativi resta intorno al 1,2% dell'offerta, sufficiente ad assorbire shock brevi ma non un periodo avverso prolungato.
- Esposizione normativa: la BaFin tedesca ha ordinato a Ethena GmbH di smettere di offrire USDe ai sensi delle norme MiCA, spingendo il protocollo a chiudere le proprie operazioni europee.
Cosa ha mostrato il depeg di ottobre 2025
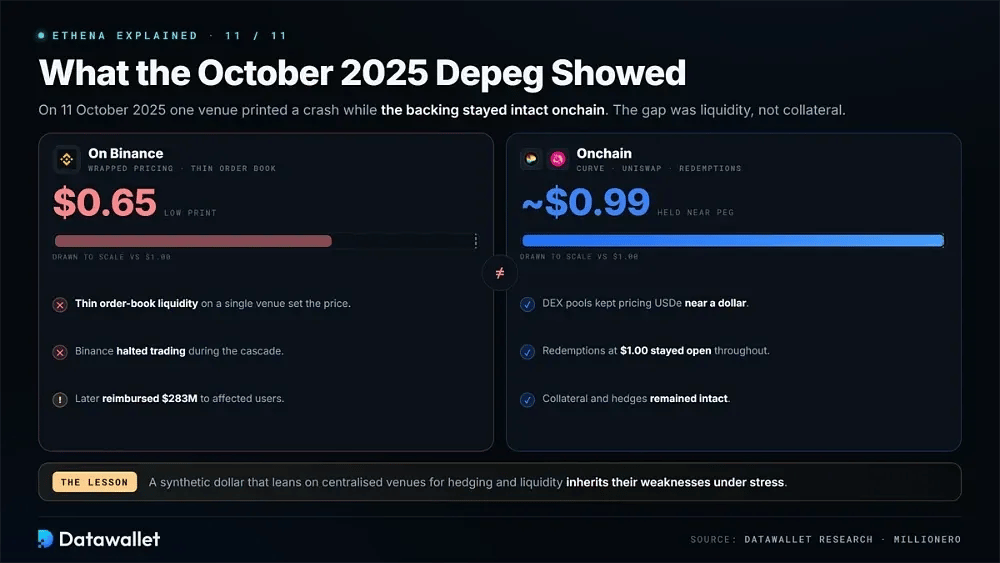
Durante una violenta ondata di vendite sull'intero mercato l'11 ottobre 2025, USDe è sceso fino a 0,65 $ su Binance. I mercati onchain raccontavano una storia diversa: USDe è rimasto vicino a 0,99 $ su Curve e Uniswap e poteva ancora essere riscattato a un dollaro.
Lo scostamento di prezzo è derivato dalla scarsa liquidità del order book e dal prezzo del token wrapped su una singola piattaforma, non da un venir meno della copertura di USDe. Binance ha sospeso il trading e in seguito ha rimborsato 283 milioni di dollari agli utenti interessati.
Anche con un collaterale onchain intatto, un dollaro sintetico che dipende da piattaforme centralizzate per la copertura e la liquidità secondaria resta esposto alle loro debolezze nei periodi di stress.
Considerazioni finali
Ethena rappresenta un compromesso, non un pasto gratis. In cambio di un token in dollari che paga i detentori anziché il suo emittente, gli utenti accettano esposizione ai derivati, rischio di controparte degli exchange e reddito variabile.
Quel patto è stato messo alla prova nell'ultimo anno. L'offerta è scesa di circa 60% dal picco, i rendimenti sono scesi a una sola cifra e un regolatore europeo ha spinto il protocollo fuori da quel mercato. Nonostante questi eventi, il meccanismo ha retto.
La fase successiva dipende dalla capacità di Converge, USDtb e del credito tokenizzato di generare un reddito meno legato al più ampio ciclo di leva della DeFi. Chi detiene sUSDe dovrebbe continuare a monitorare i funding rates e confrontarne i rendimenti con altri rendimenti delle stablecoin.