Le prime 10 statistiche e tendenze su Tether (USDT) (2026)
Tether mette in circolazione circa 185 miliardi di dollari in USDT detenendo circa 141 miliardi di dollari di esposizione ai titoli del Tesoro USA, una posizione che la rende il 17° maggior detentore di debito pubblico americano al mondo e la colloca davanti a diversi Stati sovrani tra cui Taiwan e Israele.
La tabella seguente riporta le metriche che definiscono la posizione di Tether nel 2026:
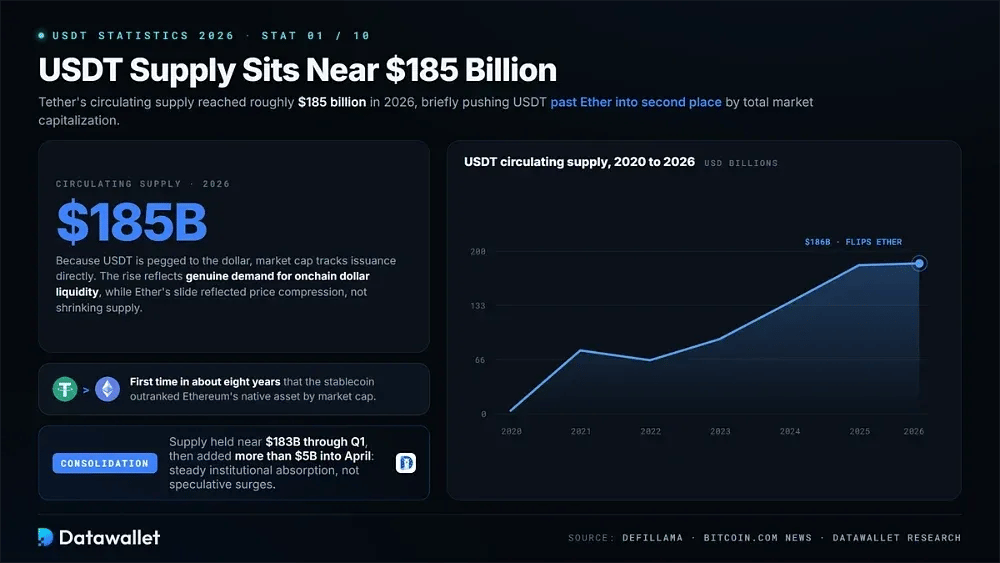
1. L'offerta di USDT si aggira intorno a 185 miliardi di dollari
L'offerta circolante di Tether ha raggiunto circa 185 miliardi di dollari nel 2026, una cifra che ha spinto brevemente USDT oltre Ether, al secondo posto per capitalizzazione di mercato totale. Quel sorpasso è stato la prima volta in circa otto anni che la stablecoin ha superato l'asset nativo di Ethereum.
Vale la pena distinguere i meccanismi dietro quel traguardo. La capitalizzazione di mercato di USDT segue direttamente l'emissione perché il token è ancorato al dollaro, quindi la sua crescita ha riflesso una domanda reale di liquidità in dollari onchain, mentre il calo di Ether ha riflesso una compressione del prezzo e non una riduzione dell'offerta.
Da allora la crescita si è appiattita in una fase di consolidamento. L'offerta è rimasta intorno a 183 miliardi di dollari nel primo trimestre, per poi aggiungere più di 5 miliardi di dollari fino ad aprile, secondo la dashboard delle stablecoin di DefiLlama, il che suggerisce un assorbimento istituzionale costante anziché le impennate speculative dei cicli precedenti.
2. La dominanza di mercato di Tether è scesa al 57,96%
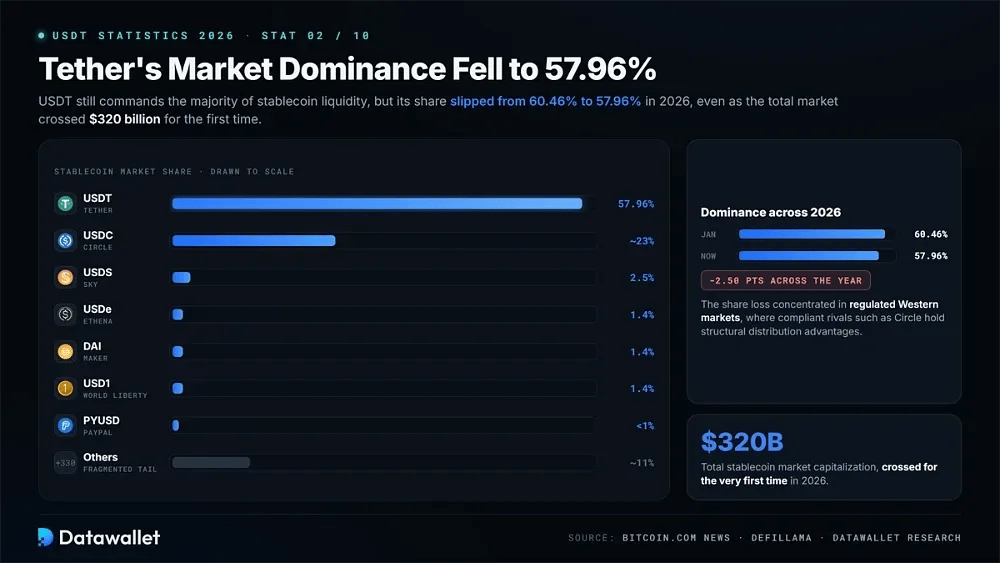
Tether detiene ancora la maggior parte della liquidità delle stablecoin, ma la sua presa si è allentata in modo misurabile nel 2026. La dominanza di USDT è scesa dal 60,46% al 57,96% nel corso dell'anno, mentre l'intero mercato delle stablecoin ha superato per la prima volta 320 miliardi di dollari di capitalizzazione totale.
Il panorama competitivo attuale si articola come segue:
- USDT (57,96%): mantiene il predominio grazie all'integrazione negli exchange e alla diffusione nei mercati emergenti, con circa 185 miliardi di dollari di offerta in circolazione.
- USDC (circa 23%): l'alternativa regolamentata di Circle beneficia direttamente della conformità a MiCA e di un trattamento preferenziale sulle piattaforme di trading regolamentate negli Stati Uniti.
- USDS (2,5%): il dollaro di Sky serve gli ecosistemi della finanza decentralizzata, dove la garanzia nativa del protocollo conta più della profondità di listing sugli exchange.
- USDe (1,4%): il dollaro sintetico di Ethena intercetta la domanda orientata al rendimento tramite una copertura delta-neutral anziché una tradizionale copertura con riserve in valuta fiat.
- DAI (1,4%): la stablecoin decentralizzata originale rimane sovracollateralizzata da asset crypto, senza un emittente centrale in grado di congelare i saldi.
- 1 $ (1,4%): il nuovo arrivato di World Liberty Financial ha guadagnato rapidamente terreno dopo il lancio della fine del 2025 sulle principali piattaforme di trading centralizzate.
- PYUSD (sotto il 1%): la stablecoin di PayPal punta al regolamento per i commercianti e ai pagamenti al dettaglio, anziché competere per la liquidità di trading degli exchange.
- Altri (circa 11%): Più di 330 progetti restanti si dividono una coda frammentata, inclusi token in dollari emessi da banche e sostenuti da istituzioni.
Questa erosione conta molto più di quanto i numeri assoluti suggeriscano a prima vista, perché la perdita di quota si è concentrata proprio nei mercati occidentali regolamentati, dove concorrenti conformi come Circle godono ormai di vantaggi strutturali di distribuzione che Tether non può semplicemente eguagliare dalla sua attuale posizione offshore.
3. Tron ha superato Ethereum con 90 miliardi di dollari in USDT
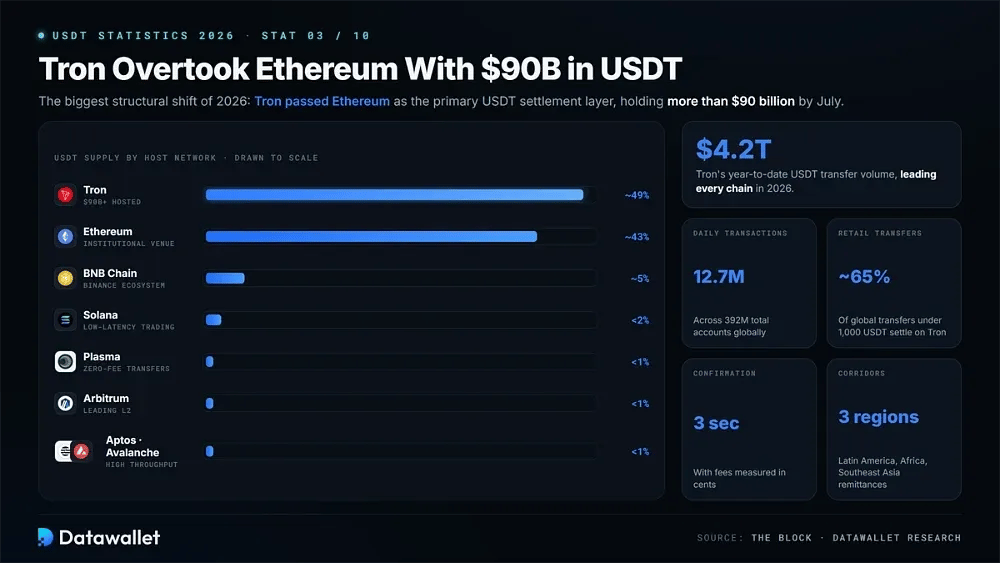
Il cambiamento strutturale più significativo del 2026 è stato il sorpasso di Tron su Ethereum come principale livello di regolamento di USDT. L'offerta circolante su Tron ha superato 90 miliardi di dollari entro luglio, con la rete che guida tutte le blockchain con circa 4.200 miliardi di dollari di volume di trasferimenti da inizio anno.
Le principali reti che ospitano USDT si classificano ora come segue:
- Tron (circa 49%): ospita più di 90 miliardi di dollari, elaborando 12,7 milioni di transazioni giornaliere su 392 milioni di account totali a livello globale.
- Ethereum (circa 43%): resta la sede di regolamento istituzionale in cui si concentrano maggiormente la profonda liquidità della finanza decentralizzata e i trasferimenti di grande valore.
- BNB Chain (circa 5%): funge da principale livello di liquidità al servizio dell'ecosistema Binance e delle relative coppie di trading.
- Solana (sotto 2%): supporta applicazioni di trading a bassa latenza in cui la finalità inferiore al secondo conta più della profondità di regolamento o dell'integrazione istituzionale.
- Plasma (sotto 1%): una chain per stablecoin progettata ad hoc, che guadagna costantemente terreno grazie ai trasferimenti di USDT a zero commissioni e alle applicazioni consumer incentrate sui pagamenti.
- Arbitrum (sotto il 1%): è la principale destinazione Layer 2 per la liquidità USDT basata su Ethereum che cerca un'esecuzione più economica.
- Aptos e Avalanche (ciascuna sotto 1%): alternative ad alta capacità che detengono diverse centinaia di milioni ciascuna per collaterale cross-chain e trading regionale.
Il vantaggio di Tron è strutturale più che una questione di prestigio tecnico. Con conferme in tre secondi e commissioni misurate in centesimi, ha catturato circa il 65% dei trasferimenti retail globali sotto 1.000 USDT, e i wallet compatibili con Tron ora dominano i corridoi di rimesse in America Latina, Africa e Sud-Est asiatico.
4. Tether ha congelato oltre 4,4 miliardi di dollari in USDT
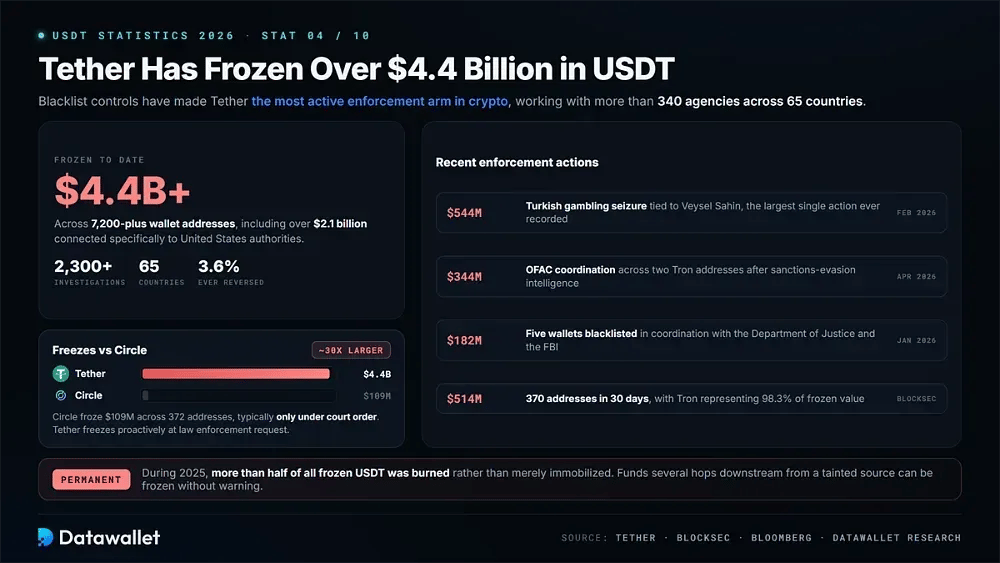
La capacità di Tether di inserire indirizzi in blacklist ne ha fatto il braccio di controllo più attivo di tutto il settore crypto. Finora la società ha congelato oltre 4,4 miliardi di dollari in USDT su più di 7.200 indirizzi wallet, di cui oltre 2,1 miliardi di dollari legati specificamente alle autorità degli Stati Uniti.
La portata di questi interventi supera di gran lunga quella dei concorrenti. Circle ha congelato circa 109 milioni di dollari in USDC su 372 indirizzi in un periodo comparabile, il che rende l'attività di Tether circa 30 volte maggiore. La differenza di fondo è che Circle di norma agisce solo su ordine del tribunale, mentre Tether congela in modo proattivo su richiesta delle forze dell'ordine.
Le recenti azioni di enforcement mostrano il ritmo:
- Sequestro legato al gioco d'azzardo in Turchia: Tether ha congelato 544 milioni di dollari legati a Veysel Sahin su richiesta dei pubblici ministeri di Istanbul, il suo più grande provvedimento sanzionatorio singolo mai registrato.
- Coordinamento OFAC di aprile: un congelamento da 344 milioni di dollari su due indirizzi Tron è seguito a informazioni sull'elusione delle sanzioni condivise con le autorità degli Stati Uniti.
- Intervento di gennaio su Tron: circa 182 milioni di dollari sono stati inseriti in blacklist su cinque wallet, in coordinamento con il Dipartimento di Giustizia e l'FBI.
- Istantanea a trenta giorni: i dati di BlockSec hanno registrato 370 indirizzi in blacklist con 514,64 milioni di dollari, di cui Tron rappresenta il 98,3% del valore.
- Portata globale: Tether collabora ora con più di 340 agenzie in 65 paesi e finora ha supportato oltre 2.300 indagini in tutto il mondo.
- Distruzione permanente: Nel corso del 2025, più della metà di tutti gli USDT congelati è stata successivamente bruciata, anziché essere semplicemente immobilizzata sul posto.
- Basso tasso di annullamento: solo circa il 3,6% degli indirizzi inseriti nella blacklist è stato rimosso dall'elenco, il che rende questi blocchi di fatto permanenti.
Per gli utenti, l'implicazione pratica è che i saldi in USDT comportano un rischio di controparte del tutto assente nelle alternative decentralizzate. I fondi ricevuti dopo diversi passaggi di transazione a valle da una fonte contaminata possono essere congelati senza alcun preavviso, spesso prima della conclusione dei procedimenti legali formali.
5. L'utile del Q1 2026 ha raggiunto 1,04 miliardi di dollari
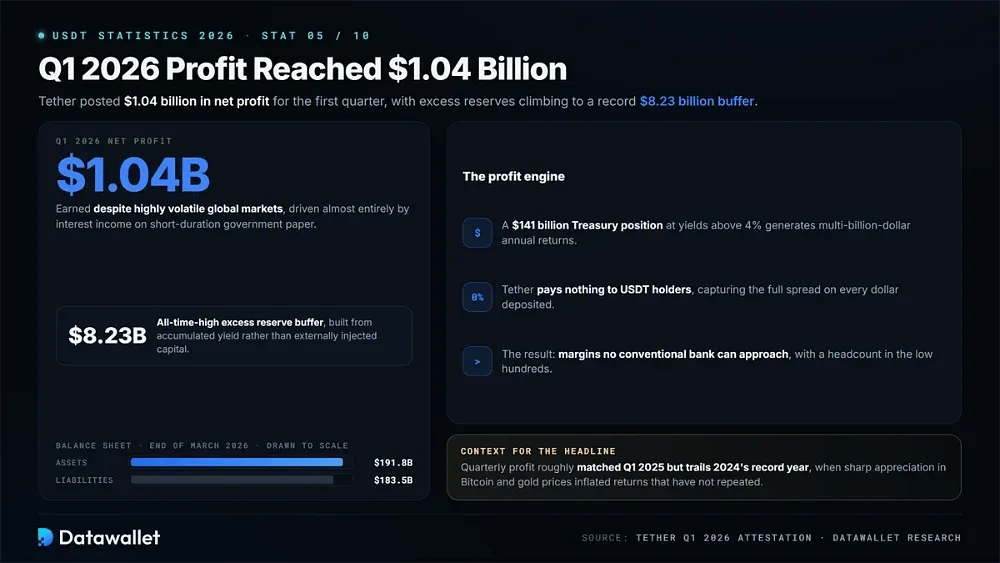
Tether ha riportato un utile netto di 1,04 miliardi di dollari per il primo trimestre del 2026, con riserve in eccesso salite a un record di 8,23 miliardi di dollari. Le attività totali ammontavano a circa 191,8 miliardi di dollari a fronte di passività per 183,5 miliardi di dollari a fine marzo.
Questa performance è dovuta quasi interamente agli interessi sui titoli di Stato a breve durata. Con i rendimenti dei Treasury sopra il 4%, una posizione da 141 miliardi di dollari genera rendimenti annui di miliardi di dollari, mentre Tether non paga nulla ai detentori di USDT, ottenendo margini che nessuna banca tradizionale può raggiungere.
Il contesto è importante per il dato principale. L'utile trimestrale è stato più o meno in linea con il Q1 2025 ma resta inferiore all'anno record 2024, quando il forte apprezzamento di Bitcoin e oro ha gonfiato rendimenti che non si sono ripetuti. Il margine di 8,23 miliardi di dollari rappresenta rendimento accumulato e non capitale iniettato dall'esterno.
6. L'esposizione in tesoreria colloca Tether al 17º posto a livello globale
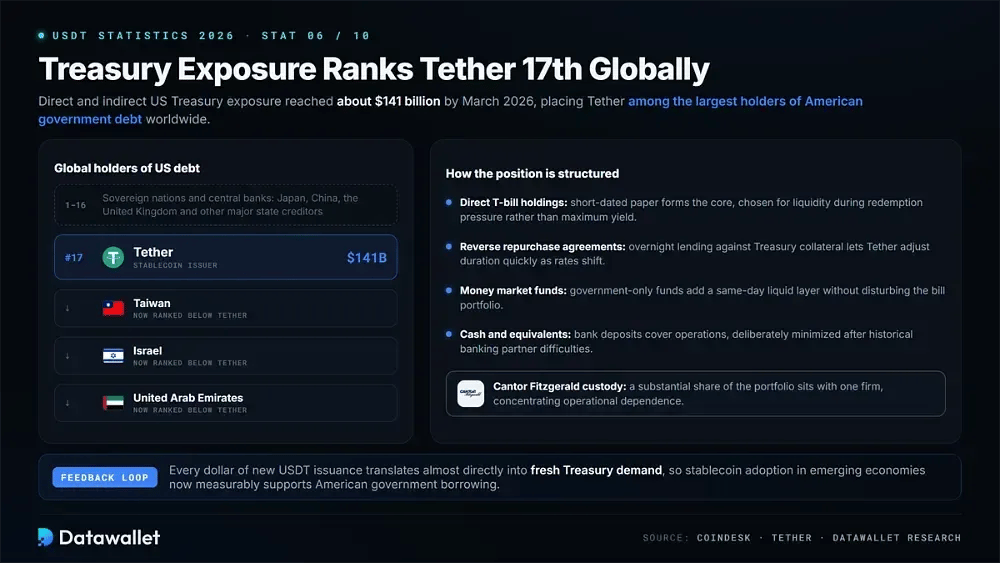
L'esposizione diretta e indiretta ai titoli del Tesoro degli Stati Uniti ha raggiunto circa 141 miliardi di dollari a marzo 2026, rendendo Tether il 17° maggior detentore di debito del governo americano al mondo. Questa posizione supera ora quella di nazioni sovrane tra cui Taiwan, Israele ed Emirati Arabi Uniti.
La struttura delle riserve alla base di tale posizione è la seguente:
- Detenzione diretta di T-bill: I titoli di Stato a breve scadenza costituiscono l'allocazione principale, scelti per la liquidità in caso di pressione sui rimborsi anziché per il massimo rendimento disponibile.
- Pronti contro termine inversi: il prestito overnight a fronte di collaterale in titoli del Tesoro aggiunge flessibilità, consentendo a Tether di adeguare rapidamente l'esposizione alla duration al variare delle condizioni dei tassi.
- Fondi del mercato monetario: i fondi investiti solo in titoli di Stato offrono un ulteriore livello liquido, rimborsabile in giornata senza intaccare il portafoglio sottostante di titoli a breve termine.
- Liquidità e equivalenti: i depositi bancari coprono le esigenze operative immediate, anche se Tether riduce deliberatamente questa esposizione dopo le difficoltà avute in passato con i partner bancari.
- Custodia presso Cantor Fitzgerald: una quota consistente del portafoglio del Tesoro è in custodia presso la società, concentrando la dipendenza operativa su un unico istituto.
- Confronto con gli Stati sovrani: La posizione da 141 miliardi di dollari supera le partecipazioni in debito americano della maggior parte dei singoli Paesi, collocando Tether tra i maggiori creditori globali.
Questo crea un insolito circolo di retroazione tra i mercati crypto e quelli del debito sovrano. Ogni dollaro di nuova emissione di USDT si traduce quasi direttamente in nuova domanda di titoli del Tesoro, il che significa che l'adozione delle stablecoin nelle economie emergenti sostiene ormai in modo misurabile il mercato del debito pubblico americano.
7. Le riserve di oro e Bitcoin ammontano a 27 miliardi di dollari
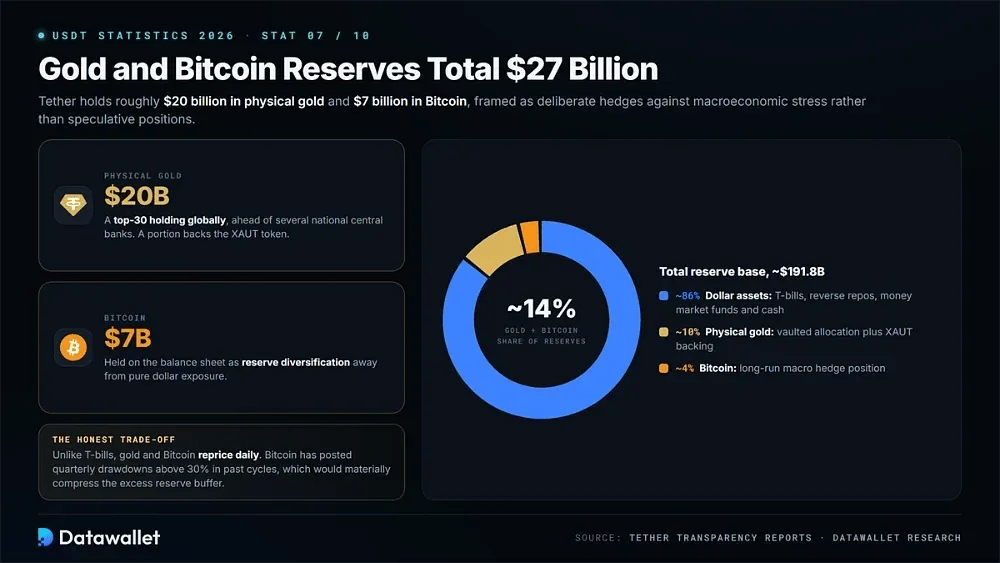
Tether detiene circa 20 miliardi di dollari in oro fisico insieme a 7 miliardi di dollari in Bitcoin, che insieme rappresentano circa il 14% della base totale delle riserve. Il management presenta entrambe le allocazioni come coperture deliberate contro lo stress macroeconomico, piuttosto che come posizioni speculative sulla futura direzione del prezzo di ciascun asset.
La sola posizione in oro colloca Tether tra i primi 30 detentori a livello globale, davanti a diverse banche centrali nazionali. Una parte è a copertura di Tether Gold, il token XAUT, mentre il resto è a bilancio come diversificazione delle riserve rispetto alla sola esposizione al dollaro.
Il compromesso è un rischio di volatilità reale. A differenza dei buoni del Tesoro, oro e Bitcoin cambiano prezzo ogni giorno e possono spostare la cifra della riserva in eccesso in entrambe le direzioni. Bitcoin ha registrato drawdown trimestrali superiori al 30% nei cicli passati, il che comprimerebbe in modo significativo il cuscinetto durante una forte correzione.
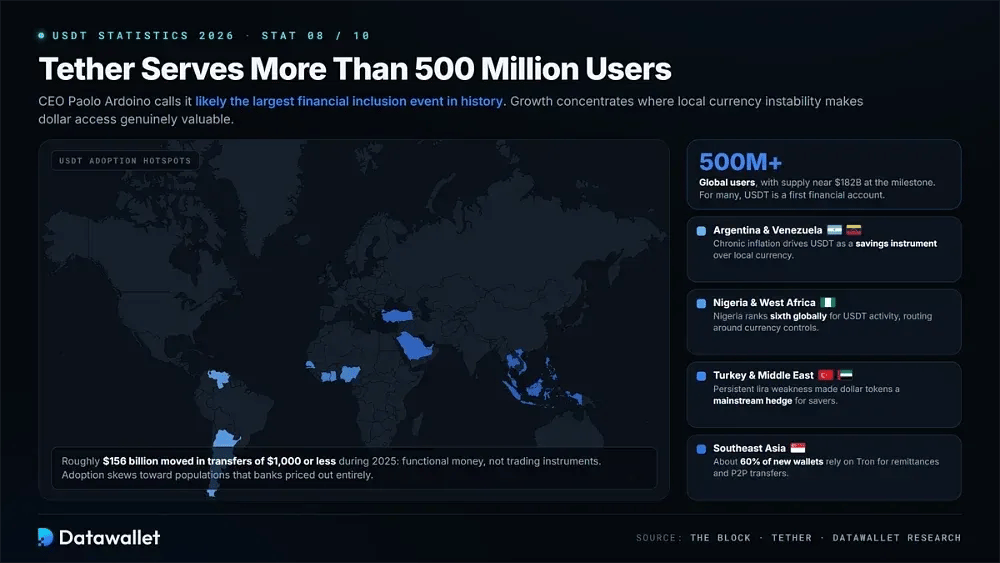
8. Tether serve più di 500 milioni di utenti
Tether ha superato 500 milioni di utenti a livello globale, un traguardo che il CEO Paolo Ardoino ha descritto come probabilmente il più grande evento di inclusione finanziaria della storia. La crescita si concentra nelle economie in cui l'instabilità della valuta locale rende l'accesso al dollaro davvero prezioso, e non semplicemente comodo, per i piccoli risparmiatori.
I modelli di adozione regionale mostrano da dove nasce effettivamente quella domanda:
- Argentina e Venezuela: l'inflazione cronica spinge l'adozione di USDT come strumento di risparmio, con i residenti che detengono stablecoin anziché la valuta locale in deprezzamento.
- Nigeria e Africa occidentale: la Nigeria è al sesto posto a livello globale per attività in USDT, con gli stablecoin che aggirano i controlli sui cambi e la scarsa liquidità in dollari.
- Sud-est asiatico: circa il 60% dei nuovi wallet della regione si affida a Tron per rimesse, risparmi e trasferimenti peer-to-peer quotidiani tra nuclei familiari.
- Turchia e Medio Oriente: la persistente debolezza della lira ha reso i token denominati in dollari una protezione diffusa tra i piccoli risparmiatori e le piccole imprese.
- Pagamenti di piccolo importo: nel 2025 sono stati trasferiti circa 156 miliardi di dollari in operazioni da 1.000 $ o meno, a indicare un reale utilizzo transazionale quotidiano.
- Focus sui non bancarizzati: l'adozione è maggiore tra le popolazioni escluse del tutto dalle banche tradizionali per via dei costi, il che rende USDT il primo conto finanziario per molti.
La composizione di questi utenti è molto diversa dalla base speculativa del mondo crypto. Sono persone che usano i token in dollari come moneta funzionale e non come strumenti di trading, ed è proprio per questo che la domanda dei mercati emergenti si è rivelata molto più duratura dei flussi speculativi guidati dagli exchange.
9. USDT ha spostato 13.300 miliardi di dollari in trasferimenti annui
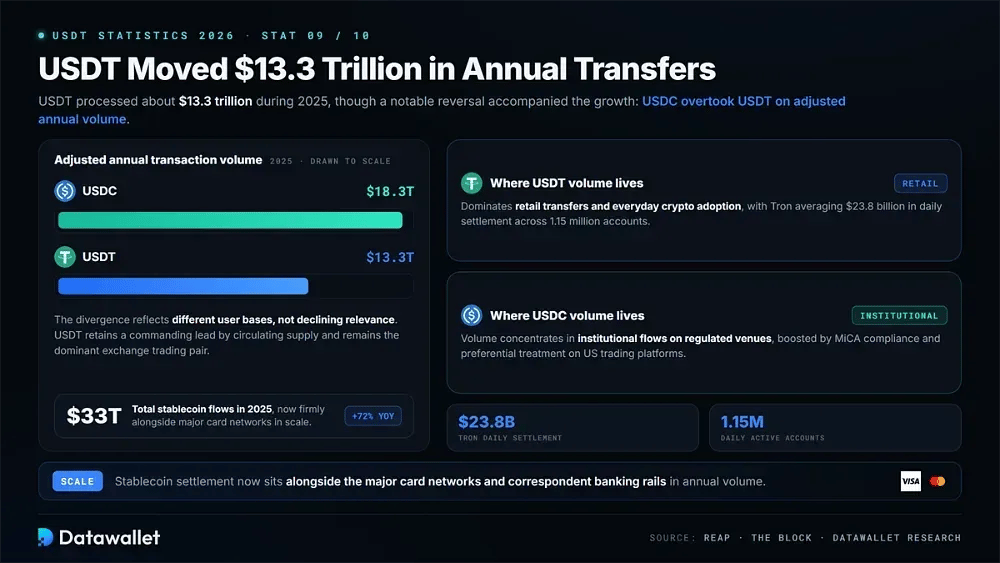
Nel 2025 USDT ha elaborato circa 13.300 miliardi di dollari di trasferimenti, parte di circa 33.000 miliardi di dollari di flussi totali di stablecoin, cresciuti del 72% su base annua. Questi volumi collocano ormai il regolamento in stablecoin sullo stesso piano, per dimensioni, dei principali circuiti di carte e dei tradizionali canali bancari di corrispondenza.
Durante l'anno, a questa crescita si è accompagnata un'importante inversione. USDC ha superato USDT per volume annuo di transazioni rettificato, elaborando 18.300 miliardi di dollari contro i 13.300 miliardi di dollari di Tether, anche se USDT mantiene un netto vantaggio per offerta in circolazione e resta di gran lunga la principale coppia di trading sugli exchange.
La divergenza riflette basi di utenti diverse più che un calo di rilevanza. Il volume di USDC si concentra nei flussi istituzionali su piattaforme regolamentate, mentre USDT domina i trasferimenti retail e l'adozione quotidiana delle crypto, con Tron che registra in media 23,8 miliardi di dollari di regolamento giornaliero su 1,15 milioni di account.
10. KPMG ha avviato il primo audit completo di Tether
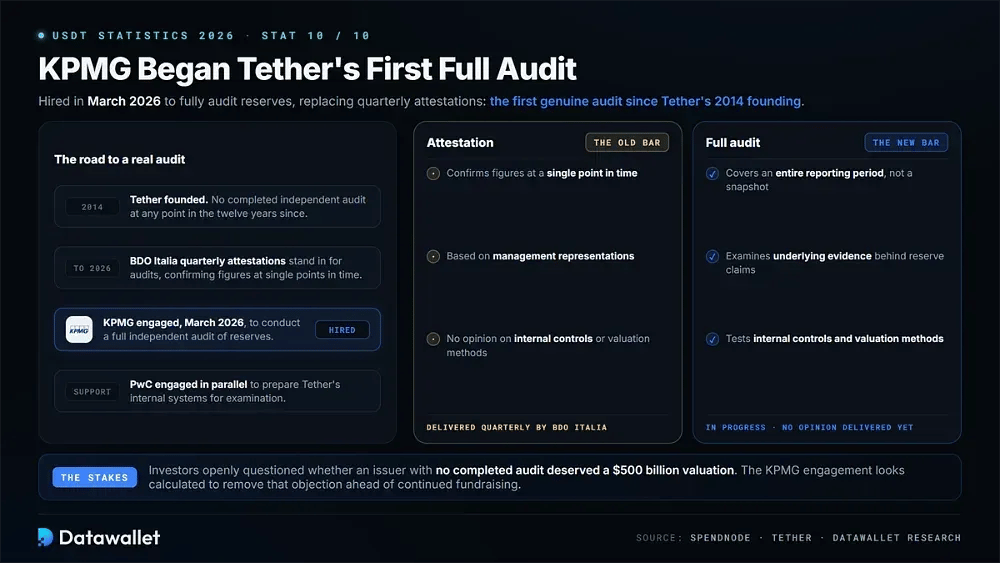
Tether ha incaricato KPMG a marzo 2026 di condurre un audit indipendente completo delle proprie riserve, mentre PwC è stata incaricata di preparare i sistemi interni. Sarebbe il primo vero audit della società dalla fondazione nel 2014, in sostituzione delle attestazioni trimestrali pubblicate da BDO Italia.
La distinzione è sostanziale e non solo formale. Un'attestazione conferma le cifre in un singolo momento sulla base delle dichiarazioni del management, mentre un audit completo esamina i controlli interni, i metodi di valutazione e le prove sottostanti a sostegno delle dichiarazioni sulle riserve per un intero periodo di rendicontazione.
Il completamento risolverebbe finalmente la critica che ha accompagnato Tether più a lungo. Gli investitori si sono chiesti apertamente se un emittente di stablecoin senza un audit completato meritasse una valutazione di 500 miliardi di dollari, e l'incarico a KPMG sembra pensato per eliminare proprio questa obiezione in vista di ulteriori iniziative di raccolta fondi.
Che cos'è Tether (USDT)?
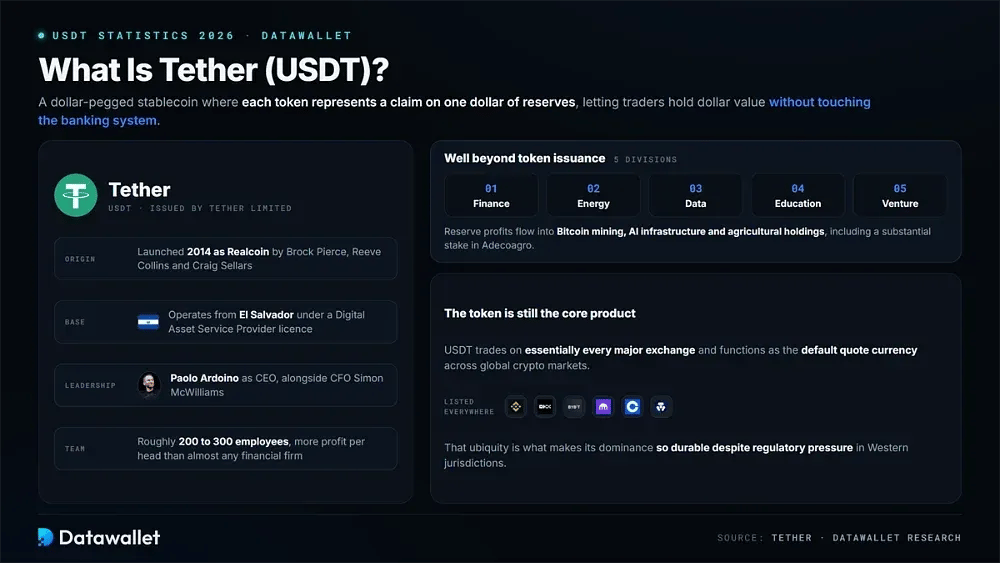
Tether è una stablecoin ancorata al dollaro emessa da Tether Limited, lanciata originariamente come Realcoin nel 2014 da Brock Pierce, Reeve Collins e Craig Sellars. Ogni token rappresenta un credito su un dollaro di riserve, consentendo ai trader di mantenere un valore in dollari senza ricorrere al sistema bancario.
L'azienda opera da El Salvador con una licenza di Digital Asset Service Provider, dopo essersi trasferita dalla precedente struttura nelle British Virgin Islands. Paolo Ardoino è CEO insieme al CFO Simon McWilliams e guida circa 200-300 dipendenti che generano più profitto pro capite di quasi qualsiasi altra società finanziaria al mondo.
Negli ultimi anni il ruolo di Tether è andato ben oltre la semplice emissione di token. Il gruppo ora comprende cinque divisioni che coprono finanza, energia, dati, istruzione e venture investment, e impiega i profitti delle riserve in mining di Bitcoin, infrastrutture di intelligenza artificiale e partecipazioni agricole, tra cui una quota rilevante in Adecoagro.
Il token stesso resta il prodotto principale, con USDT negoziabile praticamente su ogni grande exchange e utilizzato come valuta di quotazione predefinita nei mercati crypto globali. Questa ubiquità rende il suo dominio così duraturo nonostante la pressione normativa nelle giurisdizioni occidentali.
Come funziona Tether?
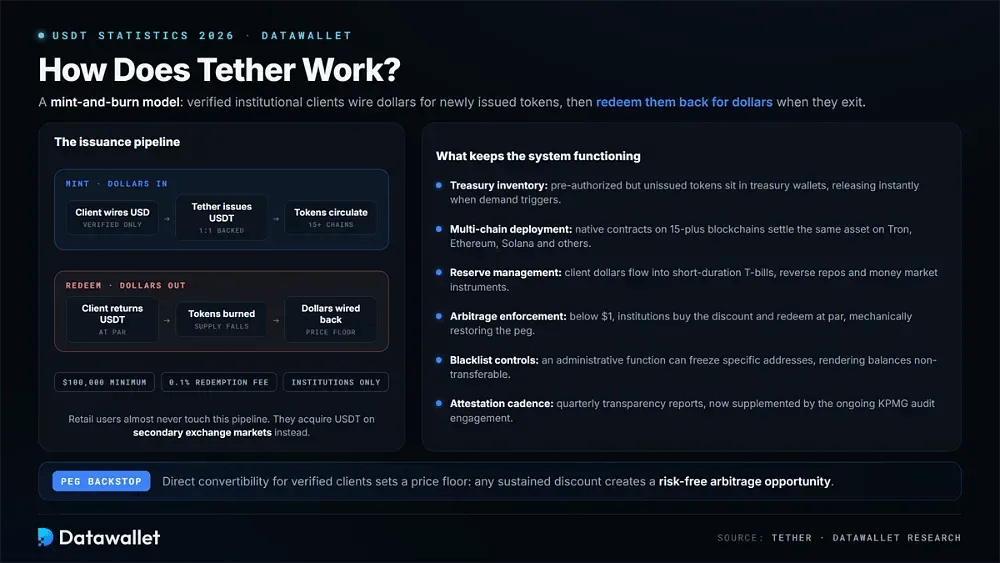
Tether opera con un modello mint-and-burn in cui i clienti istituzionali verificati inviano dollari tramite bonifico per ricevere token appena emessi e poi riscattano quei token in dollari quando escono. Gli utenti retail non interagiscono quasi mai direttamente con questo processo e acquistano invece USDT sui mercati exchange secondari.
I meccanismi che mantengono il sistema in funzione includono:
- Emissione autorizzata: solo i clienti istituzionali verificati possono coniare o riscattare direttamente, con un minimo di 100.000 $ e una commissione di riscatto del 0,1% applicata su larga scala.
- Scorte di tesoreria: i token preautorizzati ma non ancora emessi restano nei wallet di tesoreria finché la domanda non ne attiva il rilascio, permettendo a Tether di rispondere all'istante senza nuovi rilasci di contratti.
- Distribuzione multi-chain: i contratti USDT nativi esistono su oltre 15 blockchain, quindi lo stesso asset viene regolato contemporaneamente su Tron, Ethereum, Solana e altre.
- Gestione delle riserve: i dollari dei clienti confluiscono in titoli del Tesoro a breve scadenza, pronti contro termine inversi e strumenti del mercato monetario scelti per la liquidità piuttosto che per la massimizzazione del rendimento.
- Arbitraggio: quando USDT scambia sotto il dollaro, le istituzioni acquistano lo sconto e riscattano alla pari, spingendo meccanicamente il peg della stablecoin di nuovo verso la parità.
- Controlli della blacklist: gli smart contract includono una funzione amministrativa che consente a Tether di congelare indirizzi specifici, rendendo i loro saldi permanentemente non trasferibili su richiesta.
- Cadenza delle attestazioni: Report trimestrali di trasparenza indicano la composizione delle riserve, ora integrati dall'incarico di revisione KPMG in corso, avviato nel 2026.
- Garanzia di rimborso: la convertibilità diretta per i clienti verificati stabilisce un prezzo minimo, poiché qualsiasi sconto prolungato crea un'opportunità di arbitraggio privo di rischio.
Tether è regolamentato nel 2026?
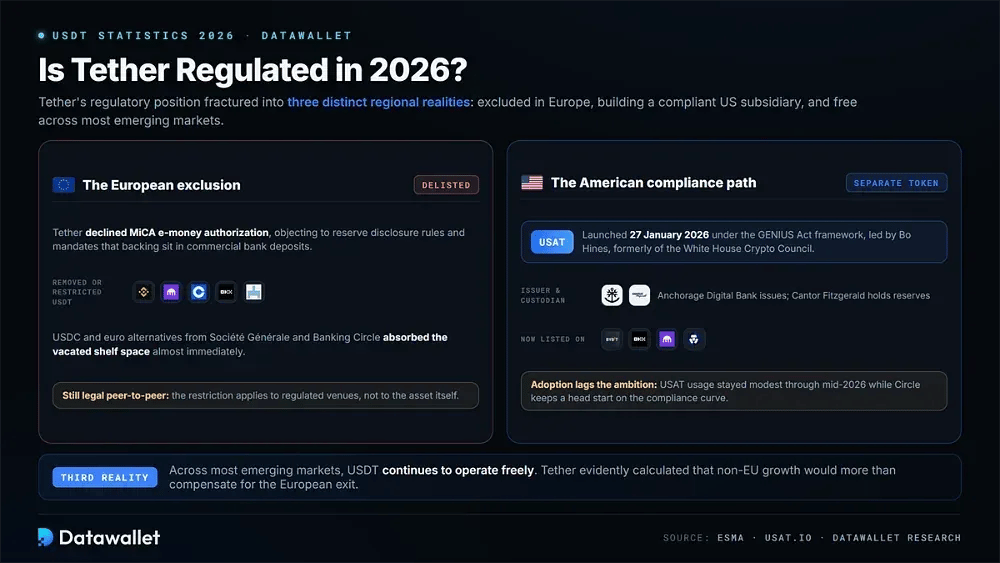
Nel 2026 la posizione regolamentare di Tether si è frammentata in tre realtà regionali distinte: l'azienda è stata contemporaneamente esclusa dagli exchange europei autorizzati MiCA, sta costruendo una controllata statunitense del tutto separata e pienamente conforme, e continua a operare liberamente nella maggior parte dei mercati emergenti del mondo.
L'esclusione europea
Tether ha rifiutato di richiedere l'autorizzazione come token di moneta elettronica nell'ambito del quadro MiCA europeo, opponendosi pubblicamente agli obblighi di informativa sulle riserve e alle norme che impongono che una parte consistente della copertura sia detenuta in depositi presso banche commerciali. Quel rifiuto ha avuto un costo commerciale immediato e diretto.
Il risultato è stato una cascata di delisting, con Binance, Kraken, Coinbase, OKX e Bitstamp che hanno rimosso o limitato USDT per gli utenti europei. USDC di Circle e le alternative denominate in euro di Société Générale e Banking Circle hanno occupato quasi subito lo spazio lasciato libero in tutto il blocco.
La quota di mercato europea di Tether è crollata come conseguenza diretta, anche se l'azienda ha evidentemente calcolato che la crescita al di fuori dell'UE avrebbe più che compensato. La restrizione si applica alle piattaforme regolamentate e non all'asset in sé, quindi i trasferimenti peer-to-peer di USDT restano del tutto legali per i privati europei.
Il percorso della conformità negli Stati Uniti
Gli Stati Uniti hanno adottato l'approccio opposto: il GENIUS Act crea un quadro federale a cui gli emittenti esteri potranno eventualmente aderire. Tether ha risposto il 27 gennaio 2026 lanciando USAT, un token separato ancorato al dollaro, emesso tramite Anchorage Digital Bank, con Cantor Fitzgerald come depositario delle riserve.
Bo Hines, in passato direttore esecutivo del White House Crypto Council, guida la controllata americana. USAT ha la composizione delle riserve e l'impostazione di trasparenza richieste dalla legge e ora è quotato su Bybit, OKX, Kraken e Crypto.com, in concorrenza diretta con USDC sui circuiti nazionali regolamentati.
L'adozione è rimasta indietro rispetto alle ambizioni. L'utilizzo di USAT è rimasto modesto fino a metà 2026, mentre Circle mantiene un notevole vantaggio sul fronte della conformità. Il vecchio USDT mantiene la disponibilità negli Stati Uniti solo se il Tesoro certifica El Salvador come giurisdizione comparabile, cosa che non è accaduta, oppure tramite il percorso di registrazione del GENIUS Act.
Come guadagna Tether?
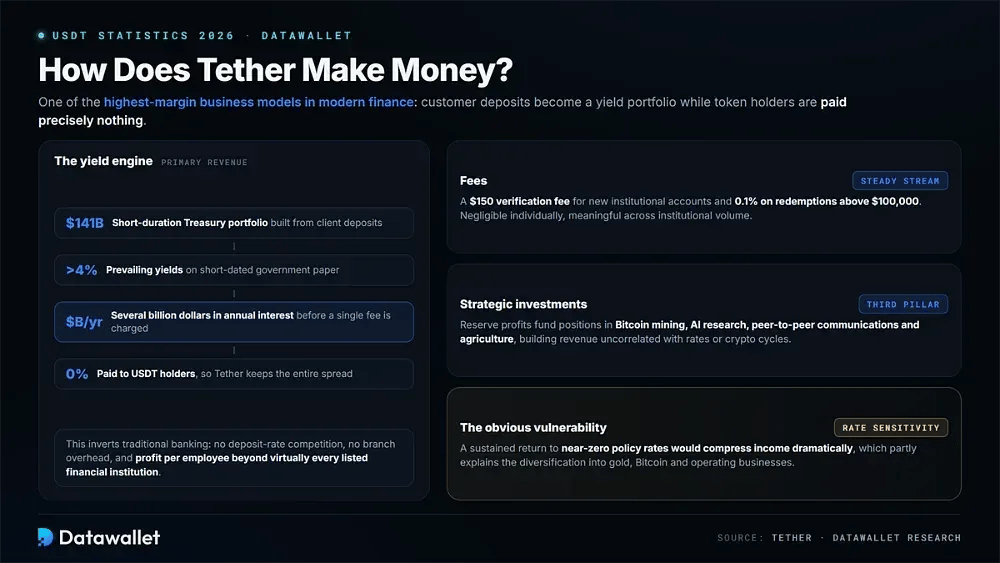
Tether gestisce uno dei modelli di business a più alto margine di tutta la finanza moderna, convertendo i depositi dei clienti in un grande portafoglio che genera rendimento e non riconoscendo ai detentori di token assolutamente nulla, a differenza delle molte piattaforme che ora offrono tassi di interesse sulle stablecoin sui saldi depositati.
Interessi sulle attività di riserva
La stragrande maggioranza dei ricavi proviene dagli interessi maturati sul portafoglio di titoli del Tesoro stesso. Detenere circa 141 miliardi di dollari in titoli di Stato a breve scadenza con rendimenti superiori al 4% genera diversi miliardi di dollari di reddito annuo prima ancora che venga addebitata una sola commissione a un utente.
Questo modello capovolge l'economia bancaria tradizionale. Mentre le banche competono sui tassi dei depositi e sostengono i costi delle filiali, Tether incassa l'intero spread con un organico di poche centinaia di persone, con un profitto per dipendente superiore a quello di praticamente qualsiasi istituto finanziario quotato.
La vulnerabilità evidente è la sensibilità ai tassi nel lungo periodo. Un ritorno prolungato a tassi di policy vicini allo zero comprimerebbe notevolmente questo reddito, il che spiega in parte la diversificazione verso oro, Bitcoin e attività operative, insieme alla più ampia tendenza alla tokenizzazione che sta ora rimodellando le attività di riserva.
Commissioni e investimenti strategici
Le commissioni dirette rappresentano una fonte di ricavi più contenuta ma particolarmente stabile. Tether addebita una commissione di verifica di 150 $ per i nuovi conti istituzionali e applica una commissione dello 0,1% sui riscatti superiori a 100.000 $, costi trascurabili singolarmente ma rilevanti se aggregati sui volumi istituzionali.
Il reinvestimento costituisce il terzo pilastro del modello. I profitti delle riserve finanziano le posizioni del braccio di venture nell'infrastruttura di mining di Bitcoin, nella ricerca sull'intelligenza artificiale, nelle comunicazioni peer-to-peer e negli asset agricoli, costruendo deliberatamente flussi di ricavi non correlati né ai tassi di interesse prevalenti né ai cicli del mercato crypto.
Rischi di USDT nel 2026
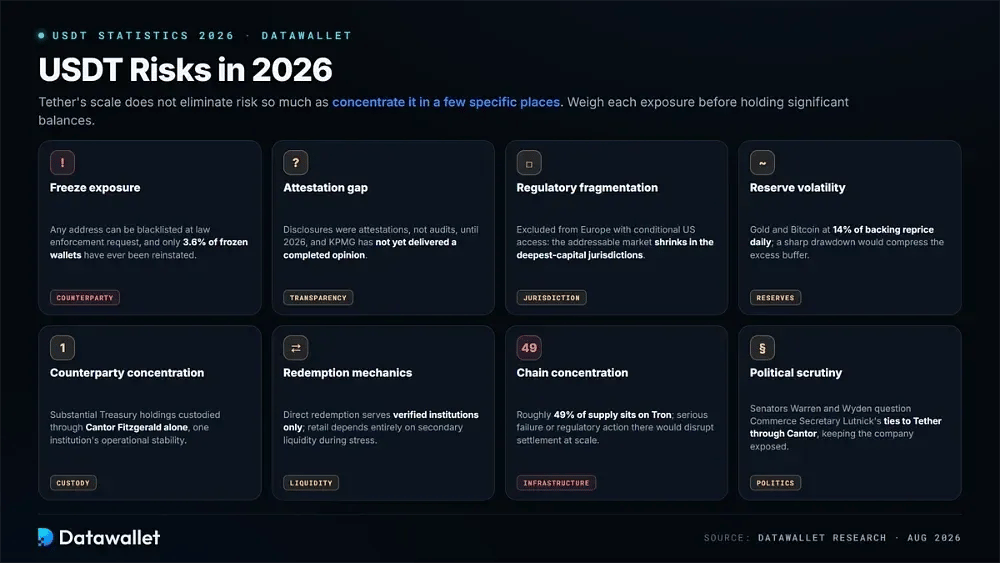
L'enorme scala di Tether non elimina il rischio, ma lo concentra in pochi punti specifici, e i detentori affrontano esposizioni che differiscono sensibilmente da quelle di asset decentralizzati, depositi bancari regolamentati o stablecoin alternative emesse con quadri normativi più rigorosi.
Valuta ciascuno di questi rischi prima di detenere saldi significativi in USDT:
- Esposizione al congelamento: Tether può inserire in blacklist qualsiasi indirizzo su richiesta delle forze dell'ordine e solo il 3,6% dei wallet congelati è mai stato ripristinato.
- Lacuna nelle attestazioni: fino al 2026 le informative sulle riserve sono rimaste attestazioni anziché revisioni contabili, e l'incarico a KPMG non ha ancora prodotto un parere definitivo.
- Frammentazione normativa: l'esclusione dall'Europa e l'accesso condizionato negli Stati Uniti fanno sì che il mercato raggiungibile di USDT si riduca proprio nelle giurisdizioni con più capitali.
- Volatilità delle riserve: le quote di oro e Bitcoin, che rappresentano 14% della copertura, vengono rivalutate ogni giorno e un forte drawdown comprimerebbe in modo sostanziale il buffer di riserva in eccesso.
- Concentrazione della controparte: Una parte consistente delle riserve in titoli del Tesoro è in custodia presso Cantor Fitzgerald, creando una dipendenza dalla stabilità operativa e finanziaria di una singola istituzione.
- Meccanismo di rimborso: il rimborso diretto è disponibile solo per i clienti istituzionali verificati, quindi i detentori retail dipendono interamente dalla liquidità del mercato secondario nei periodi di stress.
- Concentrazione su una rete: con circa il 49% dell'offerta su Tron, un grave malfunzionamento o un'azione normativa contro tale rete interromperebbe una quota enorme dei regolamenti.
- Controllo politico: I senatori Warren e Wyden hanno messo in discussione i legami del Segretario al Commercio Lutnick con Tether tramite Cantor Fitzgerald, lasciando l'azienda politicamente esposta.
Considerazioni finali
Tether entra nella seconda metà del 2026 più grande e più redditizia che mai, ma affronta per la prima volta una pressione strutturale reale. Un'offerta vicina a 185 miliardi di dollari e 141 miliardi di dollari in titoli del Tesoro confermano l'importanza sistemica, mentre il calo della dominanza e l'esclusione dall'Europa mostrano che il fossato competitivo non è impenetrabile.
L'audit di KPMG è la variabile che conta di più. Un giudizio senza rilievi neutralizzerebbe le critiche che accompagnano Tether da un decennio e rafforzerebbe le ragioni sia dell'adozione istituzionale sia della sua ambiziosa valutazione. Un ritardo o un giudizio con rilievi farebbero l'opposto in un momento particolarmente scomodo.
Per gli utenti, il punto pratico è che USDT va inteso come un'infrastruttura privata più che come un dollaro digitale neutrale. Funziona molto bene per la maggior parte delle esigenze, ma comporta rischi di congelamento, di emittente e normativi da valutare prima di conservare saldi in qualsiasi wallet crypto a lungo termine.
La nostra metodologia
Questo articolo si basa su attestazioni trimestrali, tracker di enforcement on-chain, pubblicazioni dei regolatori e dati di mercato indipendenti per valutare la posizione di Tether nel 2026.
- Informative dell'emittente: l'attestazione BDO di Tether del Q1 2026 e i report di trasparenza su composizione delle riserve, capitale in eccesso, esposizione ai titoli del Tesoro e utili trimestrali.
- Dati on-chain: DefiLlama per offerta circolante, dominance e distribuzione per chain, insieme a TRONSCAN e Token Terminal per il volume dei trasferimenti a livello di rete e l'attività degli account.
- Monitoraggio delle azioni di enforcement: il tracker di conformità Phalcon di BlockSec e gli annunci di congelamento di Tether per il numero di indirizzi in blacklist, i saldi congelati e la concentrazione per rete.
- Fonti normative: il quadro MiCA dell'ESMA, il testo di legge del GENIUS Act e le norme di attuazione del Tesoro per il trattamento di USDT e USAT nelle diverse giurisdizioni.
- Fonti principali: Bloomberg, Reuters, CoinDesk, The Block e il Financial Times per le azioni di enforcement, gli sviluppi della raccolta fondi e l'incarico di audit a KPMG.
- Avvertenza sulle attestazioni: i dati sulle riserve provengono da attestazioni e non da un audit completo, quindi confermano i saldi in un dato momento senza esaminare i controlli interni sottostanti.
- Avvertenza sullo snapshot: offerta, dominanza e totali congelati cambiano continuamente man mano che Tether emette, riscatta e inserisce in blacklist, quindi i dati riflettono il periodo di ricerca e non i valori in tempo reale.