Che cos'è il GENIUS Act?
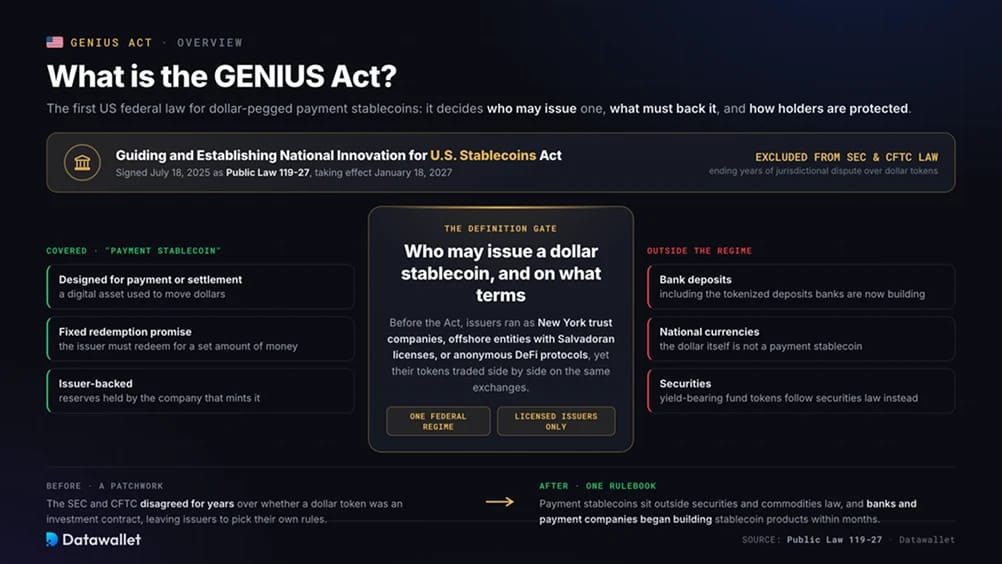
Il Guiding and Establishing National Innovation for U.S. Stablecoins Act, meglio noto come GENIUS Act, stabilisce chi può emettere una stablecoin in dollari negli Stati Uniti, quali attività devono garantirla e come sono tutelati i detentori. In precedenza gli emittenti potevano operare come società fiduciarie di New York, entità offshore con licenze salvadoregne o protocolli DeFi anonimi, eppure i loro token venivano scambiati sugli stessi exchange.
Una "stablecoin di pagamento" è definita come un asset digitale progettato per pagamenti o regolamenti che l'emittente si impegna a riscattare per un importo fisso di denaro. La definizione esclude depositi bancari, valute nazionali e titoli. Di conseguenza, i depositi tokenizzati ora in sviluppo da parte delle banche restano fuori dal regime.
Le stablecoin di pagamento sono inoltre escluse dalla normativa federale su titoli e materie prime. Questa disposizione ha posto fine ad anni di disaccordo tra SEC e CFTC sul fatto che un token in dollari costituisse un contratto di investimento. Banche e società di pagamento hanno iniziato a costruire prodotti basati su stablecoin nel giro di pochi mesi.
Cronologia del GENIUS Act
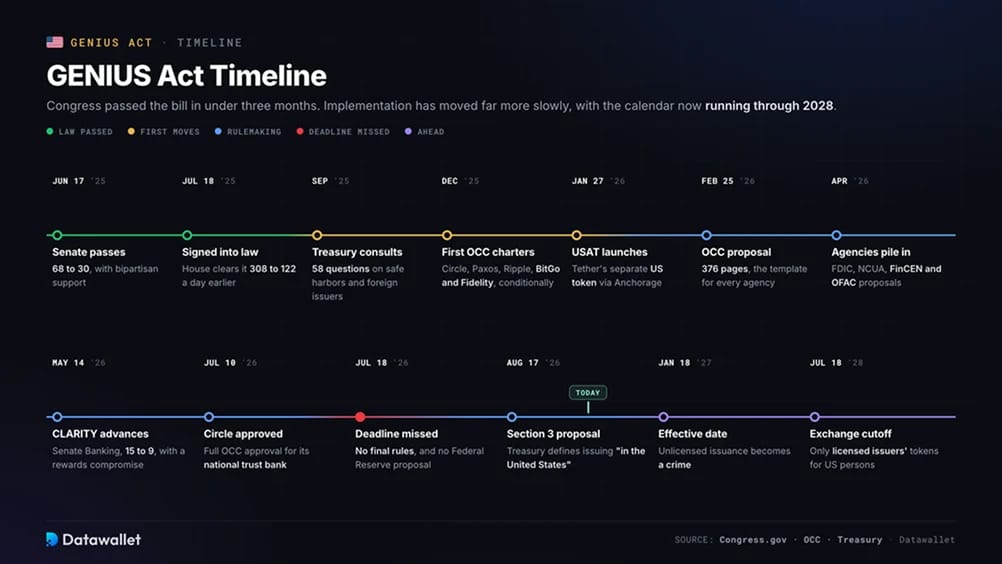
Il Congresso ha approvato il disegno di legge in meno di tre mesi. L'attuazione è stata più lenta, con l'iter legislativo che ora si estende in un calendario normativo che arriva fino al 2028:
- Approvazione al Senato (17 giugno 2025): il Senato ha approvato il disegno di legge con 68 voti a favore e 30 contrari, con un sostegno bipartisan.
- Approvazione della Camera e firma (17 e 18 luglio 2025): la Camera ha approvato il testo del Senato con 308 voti contro 122 e il Presidente lo ha firmato il giorno successivo.
- Preavviso del Tesoro (settembre 2025): il Tesoro ha aperto una consultazione di 58 domande su safe harbor, emittenti esteri e finanza illecita.
- Prime charter (dicembre 2025): l'Office of the Comptroller of the Currency (OCC) ha concesso charter condizionate di banca fiduciaria nazionale a Circle, Paxos, Ripple, BitGo e Fidelity Digital Assets.
- Lancio di USAT (27 gennaio 2026): Tether ha lanciato un token statunitense separato tramite Anchorage Digital Bank invece di portare USDT sotto le norme statunitensi.
- Proposta dell'OCC (25 febbraio 2026): l'avviso di 376 pagine affrontava licenze, riserve, capitale e il divieto di rendimento. È diventato il modello per tutte le altre agenzie.
- Proposte di FDIC, NCUA, FinCEN e OFAC (aprile 2026): le agenzie hanno proposto norme prudenziali per le controllate delle banche e il primo programma obbligatorio di conformità alle sanzioni per qualsiasi categoria di soggetto statunitense.
- Markup del CLARITY Act (14 maggio 2026): la commissione Banking del Senato ha fatto avanzare il disegno di legge sulla struttura del mercato con 15 voti a 9 dopo aver raggiunto un compromesso sulle ricompense in stablecoin.
- Approvazione finale per Circle (10 luglio 2026): Circle National Trust ha ricevuto l'approvazione completa per avviare l'attività.
- Scadenza normativa mancata (18 luglio 2026): la scadenza legale di un anno è trascorsa senza norme definitive né una proposta della Federal Reserve.
- Proposta del Tesoro, Sezione 3 (17 agosto 2026): il Tesoro ha definito cosa significhi emettere o vendere una stablecoin «negli Stati Uniti», con commenti da presentare entro il 19 ottobre.
- Data di entrata in vigore (18 gennaio 2027): emettere una stablecoin di pagamento senza licenza diventa illegale e soggetto a sanzioni penali.
- Scadenza per gli exchange (18 luglio 2028): exchange e wallet potrebbero non poter più offrire ai soggetti statunitensi alcuna stablecoin non creata da un emittente autorizzato.
Le regole principali del GENIUS Act
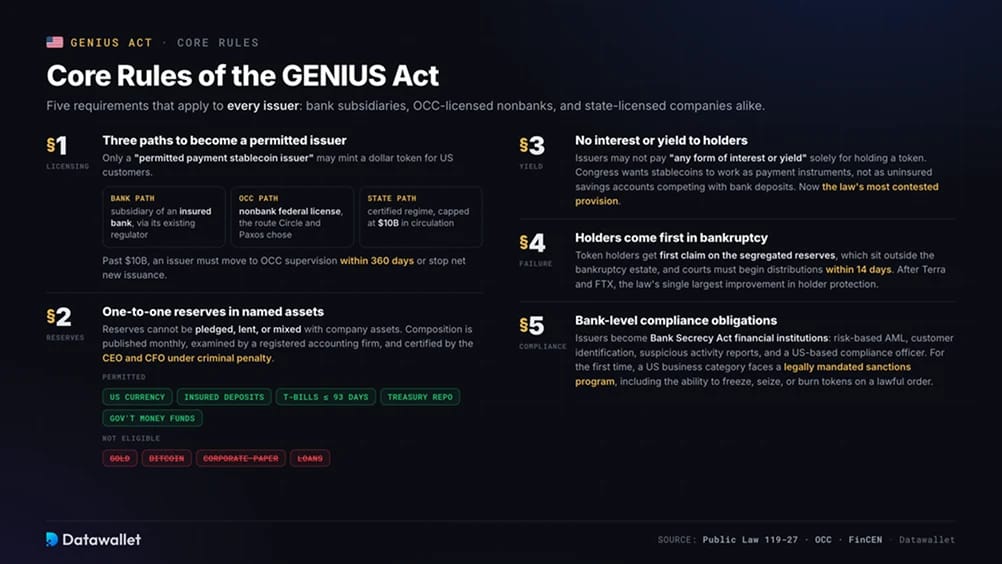
I seguenti requisiti si applicano a ogni emittente, comprese le filiali di banche, i non-bank con licenza OCC e le società con licenza statale.
1. Tre percorsi per diventare emittente autorizzato
Solo un "emittente autorizzato di stablecoin di pagamento" può emettere un token in dollari per i clienti statunitensi. Le controllate di banche o cooperative di credito assicurate presentano domanda al proprio regolatore federale esistente. Le entità non bancarie presentano domanda all'OCC per una licenza federale, percorso che Circle, Paxos e Anchorage stanno seguendo tramite charter di banca fiduciaria nazionale. In alternativa, una società può usare un regime statale che il Tesoro ha certificato come sostanzialmente simile al quadro federale.
Il percorso statale è limitato agli emittenti con non più di 10 miliardi di dollari in circolazione. Una volta superata tale soglia, l'emittente deve passare alla vigilanza dell'OCC entro 360 giorni oppure interrompere le nuove emissioni nette. Il Tesoro ha pubblicato in aprile i suoi principi per la certificazione dei regimi statali.
2. Riserve uno a uno in asset dichiarati
Le riserve ammesse comprendono valuta statunitense, depositi bancari assicurati, titoli del Tesoro con scadenza entro 93 giorni, pronti contro termine overnight garantiti da titoli del Tesoro e fondi monetari governativi. Oro, Bitcoin, carta commerciale societaria e prestiti non sono ammessi.
Gli emittenti non possono dare in garanzia né prestare le riserve, né mescolarle con i beni della società. La composizione delle riserve deve essere pubblicata ogni mese e verificata da una società di revisione registrata. L'amministratore delegato e il direttore finanziario devono certificare ogni rapporto sotto pena di sanzioni penali.
3. Nessun interesse o rendimento per i detentori
Gli emittenti non possono corrispondere ai detentori "alcuna forma di interesse o rendimento" per il solo possesso di un token. Il Congresso intendeva che le stablecoin funzionassero come strumenti di pagamento, non come conti di risparmio non assicurati in concorrenza con i depositi bancari. Questa restrizione è diventata la disposizione più contestata della legge e viene discussa di seguito.
4. I detentori vengono prima in caso di bancarotta
Quando un emittente fallisce, i detentori di token hanno diritto di priorità sulle riserve segregate, che restano fuori dalla massa fallimentare. I tribunali devono avviare le distribuzioni entro 14 giorni. Dopo Terra e FTX, rappresenta il singolo miglioramento più importante della legge nella tutela dei detentori.
5. Obblighi di conformità di livello bancario
Il Bank Secrecy Act classifica gli emittenti autorizzati come istituzioni finanziarie. In base alla proposta di FinCEN e OFAC, devono gestire un programma antiriciclaggio (AML) basato sul rischio, identificare i clienti, segnalare le attività sospette e nominare un responsabile della conformità con sede negli USA.
Per la prima volta, una categoria di imprese statunitensi dovrebbe anche rispettare un programma di conformità alle sanzioni imposto per legge. Gli emittenti devono essere in grado di congelare, sequestrare o distruggere token in risposta a un ordine legittimo.
A che punto è l'attuazione del GENIUS Act
La scadenza del 18 luglio 2026 è passata con proposte da parte di tutte le agenzie tranne la Federal Reserve, ma senza regole definitive. Poiché la legge entra in vigore alla più vicina tra le date del 18 gennaio 2027 e 120 giorni dopo la finalizzazione delle regole, la scadenza mancata ha spinto l'attuazione al suo limite massimo. La situazione a fine agosto è la seguente:
La proposta dell'OCC ha il peso maggiore perché FDIC e NCUA hanno basato su di essa le proprie strutture. I nuovi emittenti dovrebbero mantenere almeno 5 milioni di dollari di capitale per tre anni, oltre a attività liquide sufficienti a coprire 12 mesi di spese operative. Dovrebbero inoltre diversificare le riserve secondo uno dei due approcci ancora in esame.
Restano aperte oltre 200 questioni. La regola finale potrebbe quindi modificare i requisiti di capitale, i limiti di concentrazione delle riserve e la definizione di terza parte correlata.
Secondo la proposta di agosto del Tesoro, un token è "emesso" quando viene trasferito per la prima volta a una parte esterna. Sollecitazioni e pubblicità rivolte a persone statunitensi contano come "offerta". Gli exchange possono fare affidamento sull'impegno di un emittente estero a rispettare gli ordini legittimi, ma solo dopo una ragionevole due diligence. I trasferimenti tra individui o tra conti della stessa persona sono esenti.
Si può ottenere rendimento dalle stablecoin con il GENIUS Act?
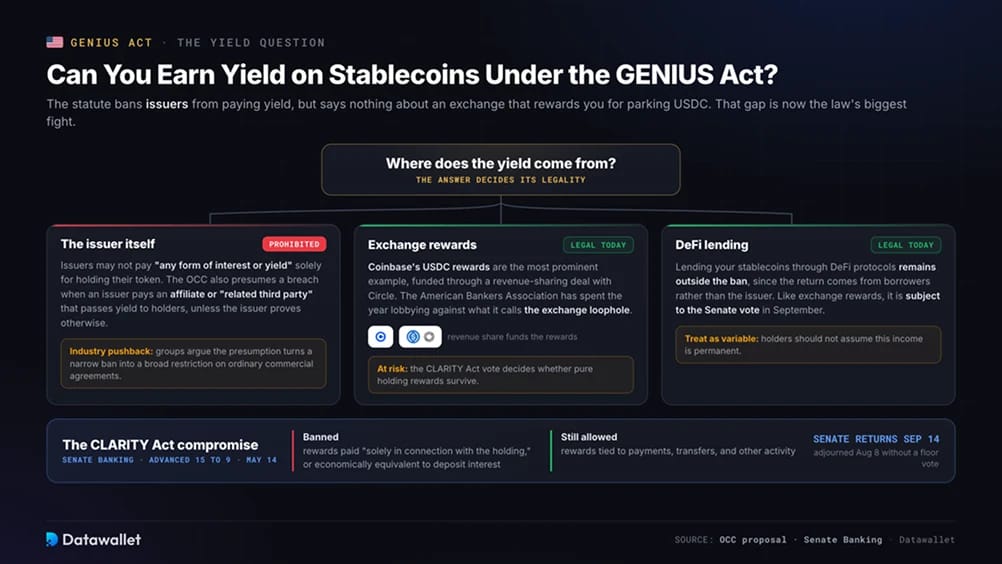
La normativa vieta agli emittenti di pagare rendimento, ma non disciplina un exchange che detiene gli USDC di un cliente e lo premia per lasciarli lì. I premi USDC di Coinbase sono l'esempio più evidente. I pagamenti sono finanziati tramite un accordo di condivisione dei ricavi con Circle, spingendo l'American Bankers Association a passare l'anno a fare lobby contro quella che definisce la scappatoia degli exchange.
La proposta dell'OCC di febbraio presume che un emittente violi il divieto quando paga un affiliato o una "terza parte correlata" che a sua volta paga i detentori, a meno che l'emittente non dimostri il contrario. Questa definizione comprende le società che pagano rendimento per conto di un emittente e i partner per cui l'emittente conia token con il proprio marchio.
I gruppi di settore hanno sostenuto che la proposta trasforma un divieto circoscritto in un'ampia restrizione sui normali accordi commerciali. L'OCC si è inoltre riservata il diritto di esaminare singolarmente altri accordi.
Il Congresso sta cercando di risolvere la questione con il CLARITY Act. Il testo della commissione Bancaria del Senato pubblicato a maggio vieta le ricompense pagate "esclusivamente in relazione alla detenzione" di una stablecoin o in una forma "economicamente o funzionalmente equivalente" agli interessi sui depositi. Le ricompense legate a pagamenti, trasferimenti e altre attività resterebbero consentite.
Il comitato ha approvato quel compromesso con 15 voti contro 9 il 14 maggio. Successivamente le associazioni di categoria del settore bancario hanno chiesto al presidente Scott e alla senatrice Warren, membro di minoranza di rango più alto, di rendere più rigoroso il testo, sostenendo che i saldi che generano rendimento fuori dalle banche ridurrebbero i depositi e limiterebbero il prestito.
Il Senato ha sospeso i lavori l'8 agosto senza tenere un voto in aula e riprenderà il 14 settembre. Il testo finale determinerà se i detentori statunitensi potranno guadagnare qualcosa sui dollari inattivi. Fino ad allora, i prodotti earn degli exchange e il prestito DeFi restano legali. La nostra guida ai tassi di interesse sulle stablecoin monitora la situazione attuale di questi prodotti.
Come ha reagito il mercato
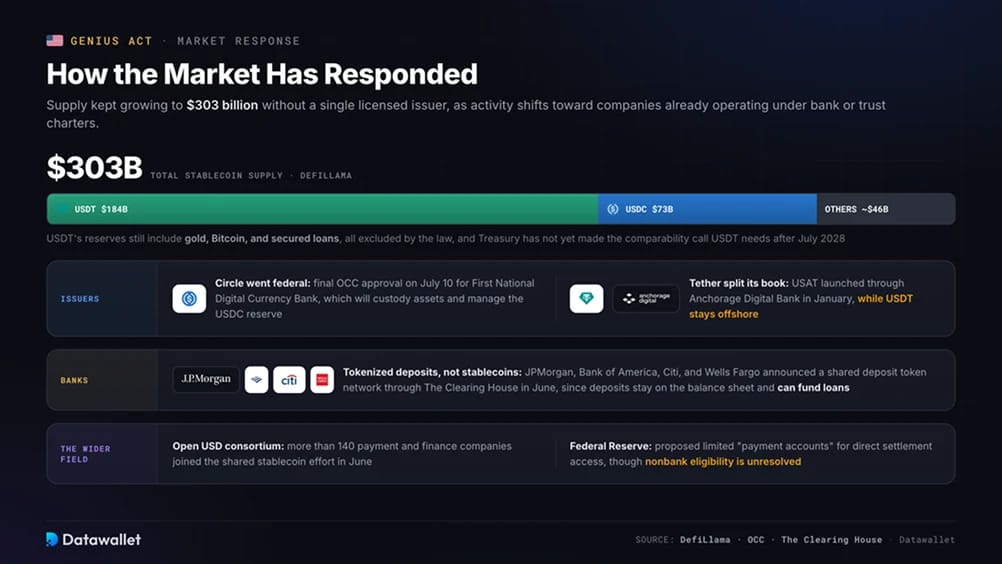
L'offerta di stablecoin è vicina a 303 miliardi di dollari, secondo DefiLlama. USDT rappresenta circa 184 miliardi di dollari, mentre USDC ne rappresenta 73 miliardi di dollari. L'offerta complessiva ha continuato a crescere mentre l'attività si sposta verso emittenti che operano già con licenze bancarie o fiduciarie. La nostra pagina sulle statistiche delle stablecoin monitora i dati di mercato.
Il 10 luglio Circle ha ricevuto l'approvazione finale dell'OCC per First National Digital Currency Bank. La banca terrà in custodia le attività digitali e, col tempo, gestirà la riserva di USDC.
Tether ha scelto una strada diversa a gennaio, lanciando USAT tramite Anchorage Digital Bank e mantenendo USDT offshore. Le riserve di USDT includono ancora oro, Bitcoin e prestiti garantiti, tutti esclusi dalla legge. Il Tesoro non ha effettuato la determinazione di comparabilità di cui USDT ha bisogno per restare disponibile sugli exchange statunitensi dopo luglio 2028.
Le banche hanno in genere preferito i depositi tokenizzati perché restano a bilancio e possono finanziare prestiti. JPMorgan, Bank of America, Citi e Wells Fargo hanno annunciato a giugno una rete condivisa di deposit token tramite The Clearing House. Nello stesso mese, più di 140 aziende di pagamenti e finanza si sono unite al consorzio di stablecoin Open USD.
La Federal Reserve ha proposto "conti di pagamento" limitati che offrirebbero accesso diretto al regolamento. Resta irrisolto se gli emittenti non bancari avrebbero i requisiti.
Quali stablecoin sono idonee ai sensi del GENIUS Act?
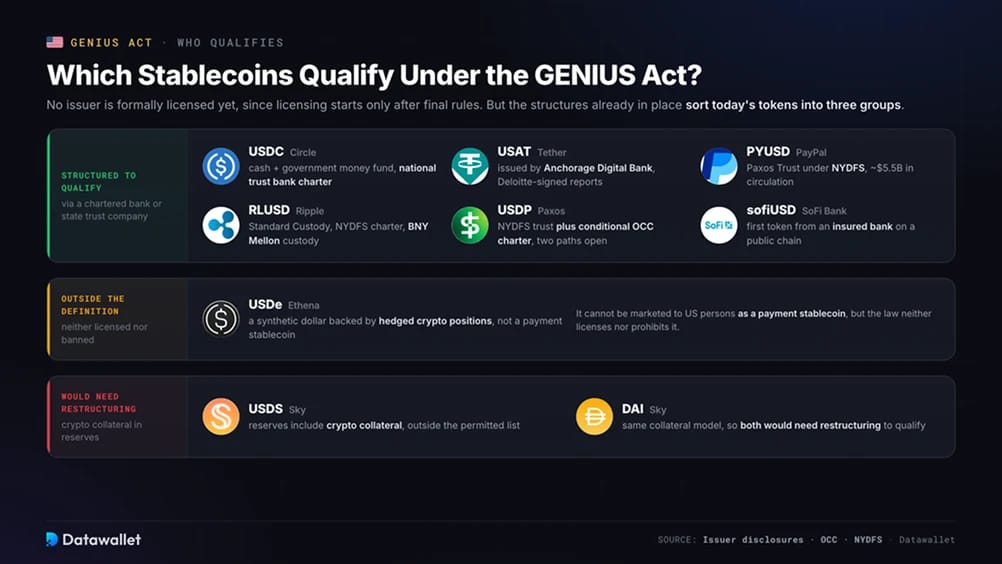
Nessun emittente ha formalmente una licenza, perché il rilascio delle licenze inizia solo dopo la definizione finale delle regole. Tuttavia, i seguenti token sono strutturati per essere idonei immediatamente tramite una banca autorizzata o una società fiduciaria statale:
- USDC (Circle): riserve in contanti e in un fondo monetario governativo, attestazioni mensili e una licenza di banca fiduciaria nazionale pensata per assumere la gestione delle riserve.
- USAT (Tether): emesso da Anchorage Digital Bank sotto la supervisione dell'OCC, con report sulle riserve firmati da Deloitte. È disponibile su Kraken, OKX, Bybit e Crypto.com.
- PYUSD (PayPal): emesso da Paxos Trust Company sotto la supervisione del New York Department of Financial Services (NYDFS), con circa 5,5 miliardi di dollari in circolazione.
- RLUSD (Ripple): emesso da Standard Custody & Trust Company con una licenza NYDFS. BNY Mellon detiene in custodia le riserve.
- USDP (Paxos): Paxos detiene una licenza di trust bancario dell'NYDFS e una licenza condizionata di banca fiduciaria nazionale dell'OCC, il che le consente di scegliere tra i due percorsi.
- sofiUSD (SoFi Bank): il primo token emesso da una banca assicurata su una blockchain pubblica, lanciato a dicembre 2025 tramite il percorso della controllata bancaria.
USDe di Ethena è un dollaro sintetico garantito da posizioni crypto coperte. Non rientra nella definizione di stablecoin di pagamento: non è quindi né autorizzato né vietato, ma non può essere commercializzato a soggetti statunitensi come stablecoin di pagamento.
USDS e DAI di Sky usano riserve che includono collaterale in crypto, quindi entrambi richiederebbero una ristrutturazione per qualificarsi. La nostra guida alle stablecoin più sicure confronta i loro modelli di copertura.
GENIUS Act e MiCA a confronto
L'Europa ha introdotto la regolamentazione delle stablecoin due anni prima attraverso il Regolamento sui mercati delle cripto-attività (MiCA). I due quadri normativi sono abbastanza diversi da richiedere agli emittenti globali entità separate per ciascun mercato:
MiCA non prevede alcun meccanismo di equivalenza. Di conseguenza USDT è stato rimosso dal listino degli exchange dell'UE per i clienti retail, mentre la licenza anticipata di moneta elettronica di Circle ha permesso a USDC di restare disponibile. Il nostro elenco degli exchange con licenza MiCA mostra quali piattaforme hanno ottenuto i requisiti.
Cosa significa il GENIUS Act per gli exchange e la DeFi
La legge classifica exchange, broker e fornitori di wallet come "fornitori di servizi per le attività digitali". I loro obblighi scattano in due fasi.
Dal 18 gennaio 2027 questi fornitori non potranno offrire una stablecoin estera a meno che l'emittente non sia in grado di rispettare gli ordini legittimi. A partire dal 18 luglio 2028 non potranno offrire a soggetti statunitensi alcuna stablecoin non creata da un emittente autorizzato. La proposta del Tesoro prevede sanzioni fino a 1 milione di dollari e cinque anni di carcere per ogni violazione, per chi infrange consapevolmente il divieto di emissione.
Per gli exchange statunitensi come Coinbase e Kraken, la conformità richiede principalmente la revisione dei listing dei token. Coinbase non aveva listato USAT al momento della stesura, in linea con il suo accordo di condivisione dei ricavi su USDC con Circle. Kraken ha listato USAT al suo lancio. Le piattaforme offshore con controllate statunitensi devono verificare lo status dell'emittente di ciascun token prima della scadenza del 2028.
I protocolli decentralizzati ricevono un'esenzione più limitata. Gli sviluppatori di software e gli operatori di nodi sono esclusi dalla definizione di fornitore di servizi, quindi i contratti di Uniswap non sono considerati distributori. La posizione è meno chiara per le attività front-end che guadagnano commissioni rendendo disponibili stablecoin agli utenti statunitensi. Le disposizioni sulla DeFi del CLARITY Act mirano a chiarire questa distinzione.
Cosa significa il GENIUS Act per i detentori
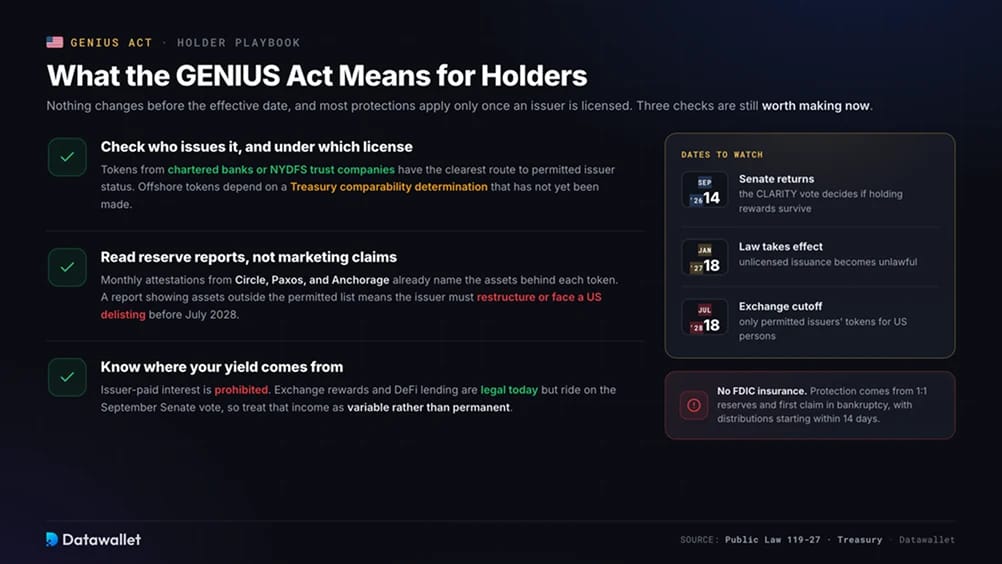
I detentori non affrontano cambiamenti immediati prima della data di entrata in vigore e la maggior parte delle tutele si applica solo dopo che un emittente ottiene la licenza. Anche così, è opportuna una certa preparazione.
Per prima cosa, controlla chi emette la stablecoin e con quale licenza opera. I token emessi da banche autorizzate o da trust company NYDFS hanno il percorso più chiaro verso lo status di emittente autorizzato. I token offshore dipendono da una determinazione di comparabilità del Tesoro che non è ancora stata adottata.
I report sulle riserve contano più delle dichiarazioni di marketing. Le attestazioni mensili di Circle, Paxos e Anchorage identificano già le attività che garantiscono ciascun token. Quando un report include attività al di fuori dell'elenco consentito, l'emittente dovrà probabilmente ristrutturarsi o affrontare un delisting negli Stati Uniti prima di luglio 2028.
È importante anche capire la fonte di qualsiasi rendimento. Gli interessi pagati dall'emittente sono vietati. Le ricompense degli exchange e il prestito DeFi restano legali oggi, ma sono soggetti al voto del Senato di settembre. I detentori dovrebbero considerare questo reddito come variabile e non permanente.
Considerazioni finali
Il GENIUS Act ha raggiunto il suo scopo iniziale. Circle ora ha una licenza federale, Tether ha creato un prodotto statunitense e le grandi banche stanno sviluppando token in dollari che tre anni fa non avrebbero considerato. Il mercato ha superato 300 miliardi di dollari senza un emittente autorizzato perché la legge ha dato alle aziende un quadro chiaro di ciò che questo avrebbe richiesto.
Diverse decisioni ancora in sospeso influenzeranno i prossimi due anni. La regola finale dell'OCC determinerà i requisiti di capitale e di riserva. La decisione del Tesoro sulla comparabilità stabilirà se USDT resterà disponibile sugli exchange statunitensi oltre il 2028, mentre il voto sul CLARITY Act di settembre affronterà la questione se il semplice possesso di una stablecoin possa generare ricompense.
Ci aspettiamo che le regole definitive arrivino in blocco nei prossimi mesi. Nel frattempo, i detentori dovrebbero preferire emittenti che già operano con licenze bancarie o di trust. Il regime entra in vigore il 18 gennaio 2027, prima che la gamma di token legalmente disponibili per i clienti statunitensi si riduca il 18 luglio 2028.