Per un decennio Washington non è riuscita a stabilire quale autorità di regolamentazione debba governare le crypto. Il CLARITY Act era stato concepito per rispondere a questa domanda e in quattordici mesi è andato più avanti di qualsiasi precedente proposta legislativa sulla struttura del mercato, passando alla Camera con 78 voti democratici e superando due commissioni del Senato.
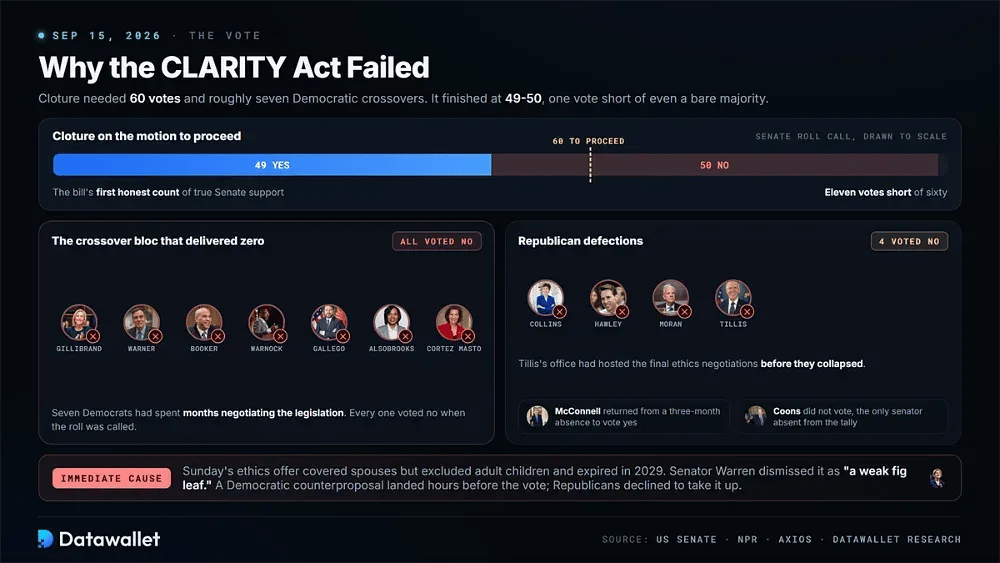
Il suo iter si è concluso il 15 settembre 2026, alla soglia procedurale decisiva del Senato. La chiusura del dibattito (cloture) è fallita 49-50. Tutti i Democratici hanno votato no, lasciando il disegno di legge sulle crypto più sostenuto dalle lobby della storia degli Stati Uniti a undici voti da un dibattito che non ha mai potuto tenere.
Ecco cosa prevede il disegno di legge, perché è stato respinto e cosa succede ora. 👇
Che cos'è il CLARITY Act?
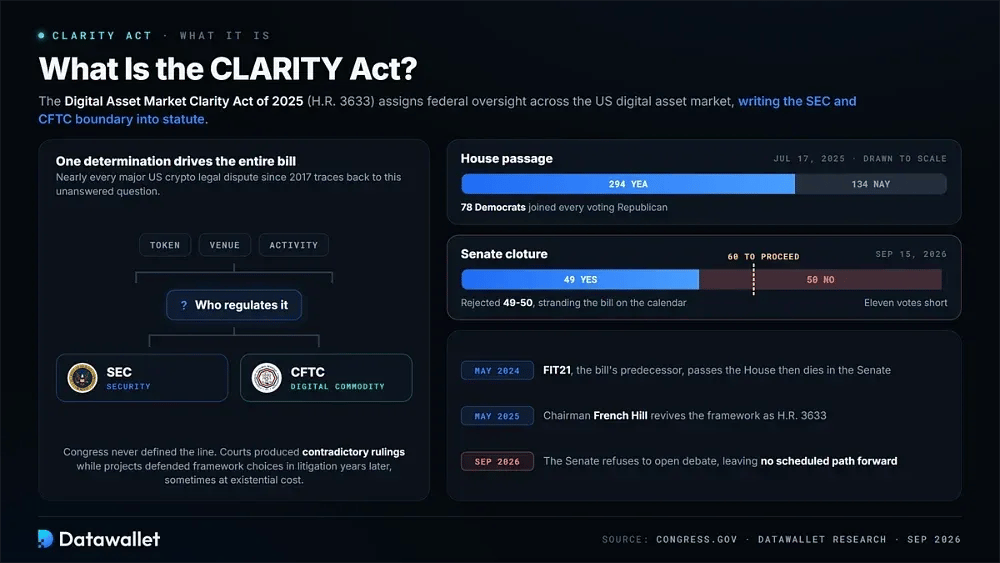
Il CLARITY Act, formalmente Digital Asset Market Clarity Act del 2025 (H.R. 3633), attribuisce la vigilanza federale sul mercato statunitense delle attività digitali. Definisce quando un token rientra nell'autorità della SEC come strumento finanziario e quando si qualifica come materia prima digitale regolata dalla CFTC.
Questo confine ha alimentato quasi ogni grande controversia legale sulle crypto negli Stati Uniti dal 2017. Il Congresso non l'ha mai definito, lasciando che le due agenzie rivendicassero ambiti sovrapposti. I tribunali hanno prodotto sentenze contraddittorie, mentre i progetti scelsero un quadro normativo solo per difendere quella decisione in giudizio anni dopo, a volte con costi esistenziali.
La legislazione nasce da FIT21, approvato dalla Camera a maggio 2024 e poi decaduto al Senato. Il presidente della commissione Servizi finanziari della Camera, French Hill, ha rilanciato il quadro normativo a maggio 2025. Il 17 luglio 2025 la Camera lo ha approvato con 294 voti a 134, con 78 democratici che si sono uniti a tutti i repubblicani votanti.
Da lì, la battaglia si è spostata interamente al Senato, dove servivano 60 voti solo per avviare il dibattito. Quel test si è svolto il 15 settembre 2026. La camera lo ha respinto con 49 voti contro 50, lasciando il provvedimento fermo in calendario senza un percorso già fissato.
Perché il CLARITY Act è importante
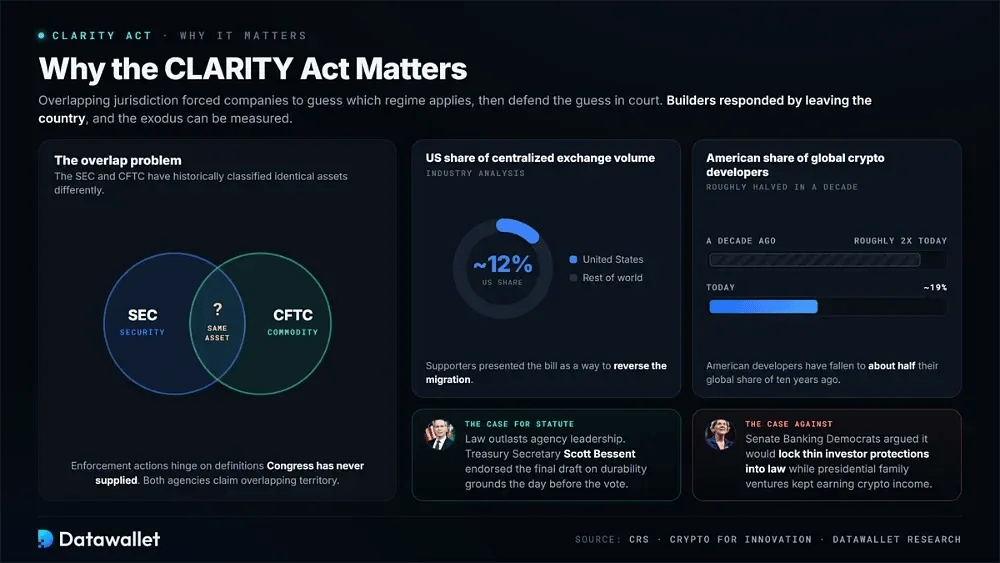
Il problema centrale è la sovrapposizione di giurisdizioni. La SEC e la CFTC hanno storicamente classificato in modo diverso asset identici, costringendo le aziende a stabilire da sole quale regime si applichi. Le azioni di enforcement possono quindi dipendere da definizioni che il Congresso non ha mai fornito. Gli sviluppatori hanno risposto lasciando il paese.
L'impatto economico è misurabile. Le analisi di settore stimano la quota degli Stati Uniti nel volume degli exchange centralizzati intorno al 12%. Gli sviluppatori crypto americani sono scesi a circa il 19% del totale globale, circa la metà della loro quota di dieci anni fa. I sostenitori hanno presentato il disegno di legge come un modo per invertire questa migrazione.
Inserire il quadro normativo in una legge gli garantisce inoltre una durata che va oltre i funzionari che guidano attualmente le agenzie. Le regole adottate dalla SEC amica di oggi possono essere ribaltate da quella ostile di domani, ed è per questo che il settore ha spinto per una legge anziché per linee guida delle agenzie. Il Segretario al Tesoro Scott Bessent ha sostenuto la bozza finale del Senato proprio per questi motivi il giorno prima del voto.
I critici hanno visto quella stessa permanenza come un rischio. I democratici della commissione Bancaria del Senato hanno sostenuto che il disegno di legge avrebbe inserito nella legge tutele per gli investitori deboli, mentre le attività della famiglia del presidente continuavano a generare redditi crypto che la legge non avrebbe limitato in modo significativo. Questa obiezione è diventata alla fine decisiva in aula.
Come funziona il CLARITY Act
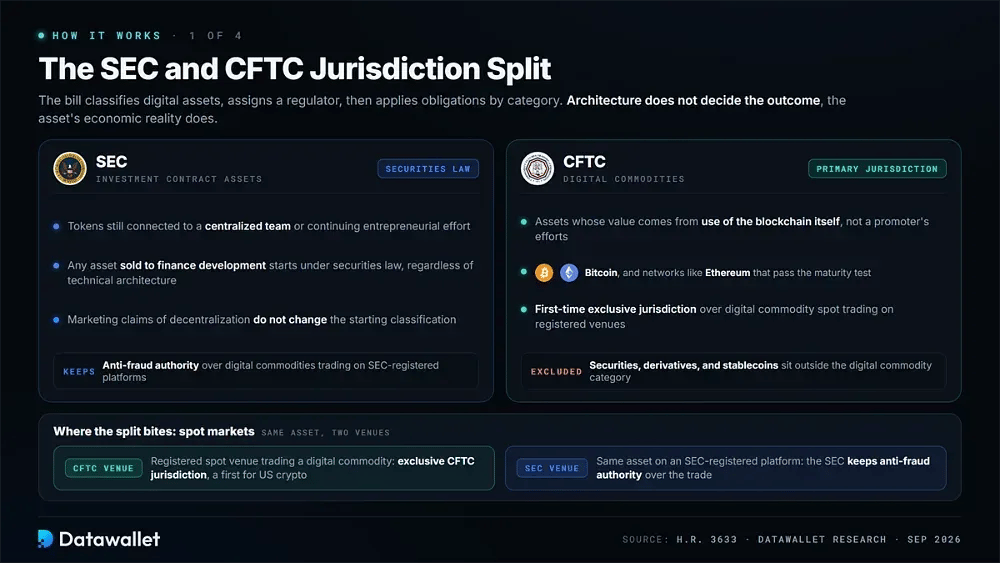
In sostanza, il disegno di legge classifica le attività digitali, attribuisce l'autorità di regolamentazione e poi applica obblighi in base alla categoria risultante. La questione cruciale è se una blockchain sia diventata abbastanza decentralizzata da far uscire del tutto il proprio token dalla vigilanza della SEC.
1. La divisione di giurisdizione tra SEC e CFTC
La SEC mantiene l'autorità sugli asset che costituiscono contratti di investimento. Ciò include i token ancora legati a un team centralizzato, a una raccolta di capitale o a un continuo impegno imprenditoriale. Qualsiasi asset venduto per finanziare lo sviluppo nasce sotto la disciplina dei titoli, indipendentemente dalla sua architettura tecnica o da come il marketing descrive la decentralizzazione.
La giurisdizione primaria sulle materie prime digitali spetta alla CFTC. Si tratta di asset il cui valore deriva dall'uso della blockchain stessa. Titoli, derivati e stablecoin sono esclusi dalla categoria, che comprende asset come Bitcoin e, in base al test di maturità riportato sotto, reti come Ethereum che hanno superato i propri team fondatori.
La distinzione conta soprattutto nei mercati spot. Per la prima volta, la CFTC otterrebbe la giurisdizione esclusiva sul trading spot di materie prime digitali sulle piattaforme registrate. La SEC, tuttavia, manterrebbe l'autorità antifrode su quegli stessi asset quando sono scambiati su piattaforme registrate presso la SEC.
2. Il test della blockchain matura
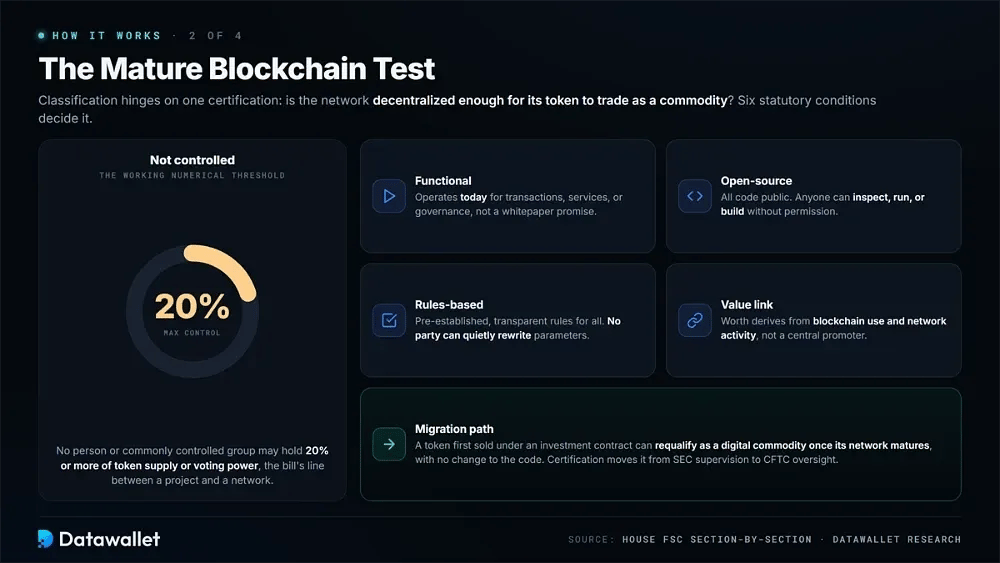
La classificazione dipende in ultima analisi da una certificazione nota come test di blockchain matura. Indica la fase in cui una rete è sufficientemente decentralizzata perché il suo token sia negoziato come materia prima. Il riepilogo sezione per sezione della Camera illustra le condizioni.
Una blockchain deve soddisfare questi requisiti di legge per essere considerata matura:
- Funzionale: la rete deve effettivamente operare oggi per transazioni, servizi o governance, e non esistere soltanto come promessa in un whitepaper su funzionalità che gli sviluppatori intendono rilasciare in seguito.
- Open source: tutto il codice sottostante deve essere pubblico, permettendo a chiunque di ispezionare, eseguire o sviluppare sulla rete senza chiedere il permesso a un operatore che controlla l'accesso.
- Basato su regole: Le operazioni devono seguire regole trasparenti e predefinite, applicate in modo coerente a tutti i partecipanti, non parametri che una singola parte può riscrivere silenziosamente a propria discrezione.
- Non controllato: nessuna persona o gruppo sotto controllo comune può detenere 20% o più dell'offerta di token o del potere di voto, la soglia numerica operativa del disegno di legge per la decentralizzazione.
- Legame di valore: il valore dell'asset deve derivare dall'effettivo utilizzo della blockchain e dall'attività della rete, non dall'impegno gestionale continuo di un promotore centrale identificabile.
- Percorso di migrazione: un token venduto inizialmente in base a un contratto di investimento può in seguito essere riqualificato come materia prima digitale una volta che la sua rete è matura, senza richiedere alcuna modifica al codice.
3. Autocertificazione e registrazione
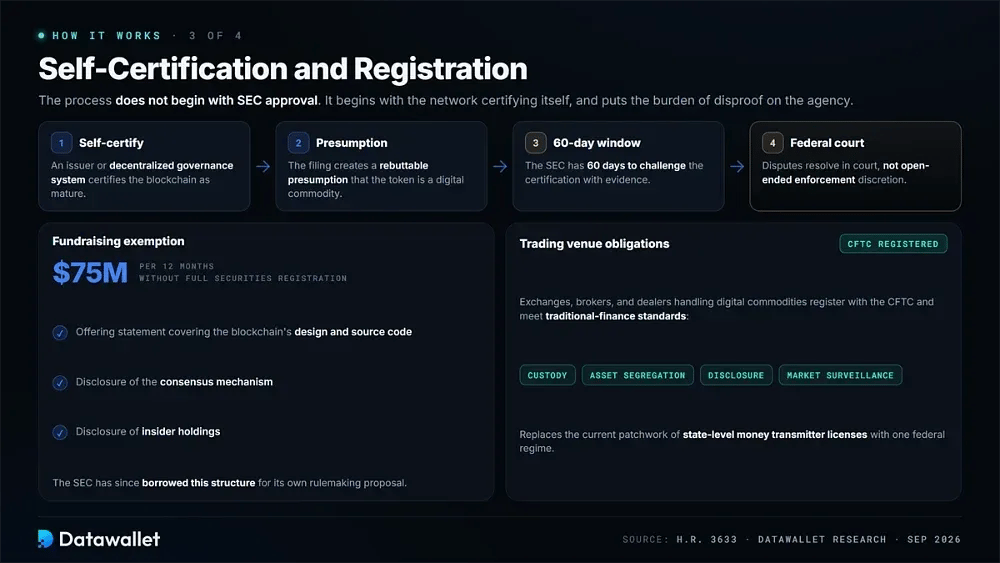
Il processo non inizia con l'approvazione della SEC. Un emittente o un sistema di governance decentralizzato può autocertificare una blockchain come matura, creando una presunzione relativa. L'agenzia ha quindi 60 giorni per contestare tale certificazione, con controversie risolte in ultima istanza in tribunale federale anziché tramite una discrezionalità sanzionatoria illimitata.
La raccolta di fondi gode di un'esenzione separata. I progetti potevano raccogliere fino a 75 milioni di dollari in 12 mesi senza una registrazione completa come titoli, a condizione di presentare una dichiarazione di offerta che descrivesse la struttura e il codice sorgente della blockchain, il meccanismo di consenso e le partecipazioni degli insider. La SEC ha poi ripreso quella struttura per la propria proposta normativa.
Le sedi di negoziazione devono rispettare requisiti più tradizionali. Exchange, broker e dealer che gestiscono materie prime digitali dovrebbero registrarsi presso la CFTC. Dovrebbero inoltre rispettare gli standard della finanza tradizionale in materia di custodia, segregazione degli asset dei clienti, informativa e sorveglianza del mercato, sostituendo l'attuale mosaico di licenze statali per il trasferimento di denaro.
4. L'esclusione per DeFi e sviluppatori
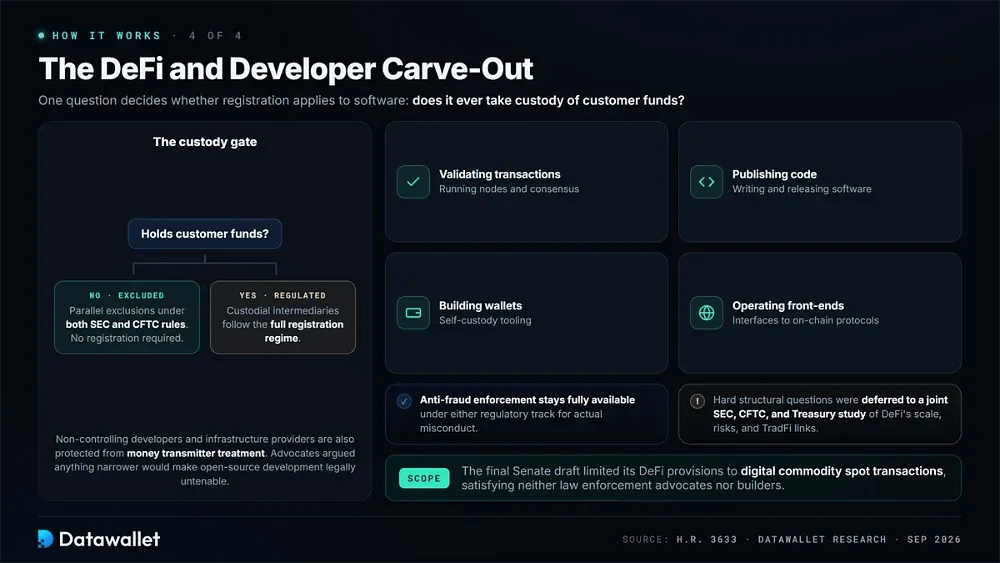
Il software che non prende mai in custodia i fondi dei clienti beneficia di esclusioni parallele sia secondo le norme della SEC sia secondo quelle della CFTC. Attività come la validazione delle transazioni, la pubblicazione di codice, lo sviluppo di wallet e la gestione di front-end non rientrano negli obblighi di registrazione. L'applicazione delle norme antifrode per condotte illecite effettive resta pienamente disponibile in entrambi i percorsi normativi.
Un'altra disposizione protegge gli sviluppatori e i fornitori di infrastrutture senza controllo dall'essere trattati come trasmettitori di denaro. I sostenitori degli exchange decentralizzati hanno sostenuto durante i negoziati che una tutela più ristretta renderebbe lo sviluppo open source legalmente insostenibile. La bozza finale del Senato ha limitato le disposizioni sulla DeFi alle transazioni spot su materie prime digitali.
La legge prevedeva inoltre uno studio congiunto di SEC, CFTC e Tesoro sulle dimensioni, i rischi e i legami della DeFi con i mercati tradizionali. Invece di risolvere per legge le questioni strutturali più difficili, i legislatori le hanno rinviate a una successiva regolamentazione attuativa. Il compromesso non ha soddisfatto pienamente né i sostenitori dell'applicazione della legge né gli sviluppatori coinvolti.
Cronologia del CLARITY Act
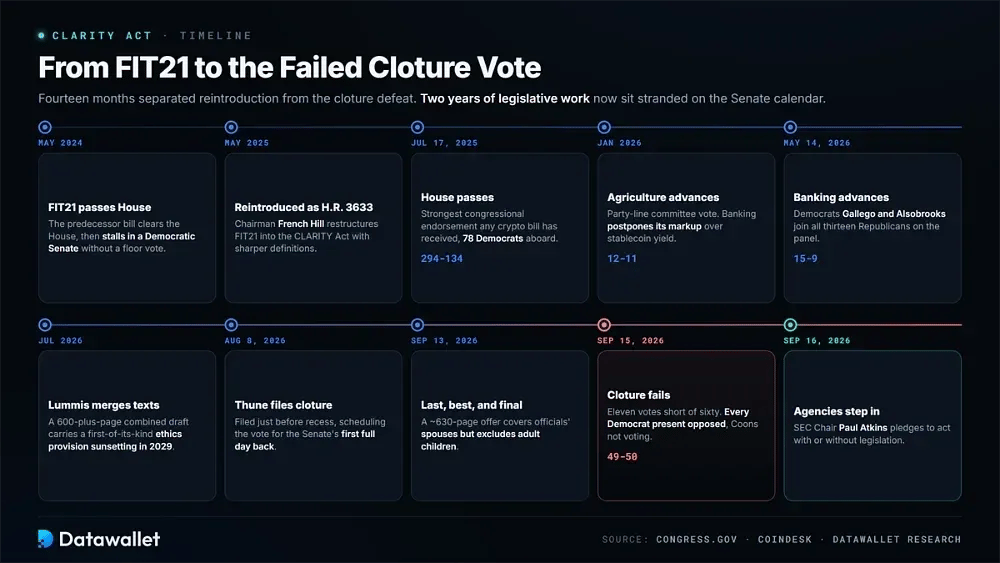
Il tempo legislativo impiegato in ogni fase aiuta a spiegare perché il voto fallito è importante. Questo resoconto si basa sugli atti legislativi ufficiali e su cronache coeve relative ai quattordici mesi trascorsi tra la nuova presentazione e la sconfitta nel voto di chiusura del dibattito.
L'iter del disegno di legge da FIT21 al voto fallito sulla cloture:
- Maggio 2024: il disegno di legge precedente FIT21 passa alla Camera con sostegno bipartisan, poi si arena in un Senato a maggioranza democratica che non lo mette mai al voto in aula.
- Maggio 2025: il presidente French Hill ripresenta il quadro normativo come H.R. 3633, ristrutturando FIT21 nel CLARITY Act con definizioni più precise ed esenzioni riviste.
- Luglio 2025: la Camera approva il disegno di legge con 294 voti a favore e 134 contrari il 17 luglio, con 78 democratici a favore, il più forte sostegno del Congresso mai ricevuto da una legge sulle crypto.
- Gennaio 2026: la Commissione Agricoltura del Senato fa avanzare il testo gemello con un voto di partito di 12 a 11, mentre la Commissione Bancaria del Senato rinvia il proprio markup a causa delle dispute sul rendimento delle stablecoin.
- Maggio 2026: la commissione Bancaria del Senato fa avanzare il disegno di legge con un voto di 15 a 9 il 14 maggio, con i democratici Ruben Gallego e Angela Alsobrooks che si uniscono a tutti e tredici i repubblicani della commissione.
- Luglio 2026: la senatrice Cynthia Lummis presenta un testo unificato di oltre 600 pagine che combina le bozze della commissione Banking e di quella Agriculture, con una disposizione etica senza precedenti che scade nel 2029.
- 8 agosto 2026: il leader della maggioranza John Thune presenta la mozione di cloture poco prima della pausa, fissando il voto procedurale per il primo giorno pieno di lavori del Senato a settembre.
- 13 settembre 2026: i repubblicani fanno circolare un'offerta finale di circa 630 pagine con restrizioni etiche riviste che coprono i coniugi dei funzionari ma escludono i figli adulti, presentata come ultima, migliore e definitiva.
- 15 settembre 2026: la mozione di cloture fallisce 49-50, con undici voti in meno rispetto ai sessanta necessari, con tutti i democratici presenti contrari e il senatore Chris Coons che non ha votato.
- 16 settembre 2026: il presidente della SEC Paul Atkins promette che l'agenzia agirà con o senza una legge, spostando il baricentro della regolamentazione verso la normazione dell'agenzia.
Perché il CLARITY Act è fallito il 15 settembre
La procedura del Senato lasciava poco margine di errore. La cloture sulla mozione di procedere richiedeva 60 voti prima che potessero iniziare dibattito, emendamenti o voto finale. I Repubblicani avevano quindi bisogno di circa sette voti democratici. Invece, il conteggio si è fermato a 49-50, un voto in meno persino della semplice maggioranza.
Il sostegno democratico è scomparso del tutto. I senatori Gillibrand, Warner, Booker, Warnock, Gallego, Alsobrooks e Cortez Masto avevano trascorso mesi a negoziare la legge, eppure hanno votato tutti no. Un blocco da cui ci si aspettavano sette voti trasversali non ne ha portato nessuno, dando al disegno di legge il suo primo conteggio sincero del vero sostegno al Senato.
Anche i repubblicani hanno perso voti. Quattro si sono opposti alla cloture: Susan Collins, Josh Hawley, Jerry Moran e Thom Tillis. L'ufficio di Tillis aveva ospitato le trattative finali sull'etica prima che saltassero. Mitch McConnell è tornato dopo tre mesi di assenza per votare a favore, ma quelle defezioni hanno eliminato ogni margine di errore.
L'etica è stata la causa immediata. L'offerta finale di domenica vietava ai funzionari e ai loro coniugi di trarre profitto dagli asset digitali, ma escludeva i figli adulti. Le questioni relative all'applicazione restavano irrisolte e la disposizione scadeva a gennaio 2029. La senatrice Elizabeth Warren l'ha liquidata come "una debole foglia di fico". I Democratici hanno presentato una controproposta poche ore prima del voto, che i Repubblicani hanno rifiutato di esaminare.
Le tre dispute che hanno affossato il disegno di legge
Le argomentazioni che alla fine hanno affossato la legge non riguardavano il suo impianto giurisdizionale di fondo. Il sostegno diffuso alla divisione della vigilanza tra SEC e CFTC è durato fino alle fasi finali. I negoziatori, invece, non sono riusciti a risolvere le ulteriori controversie legate a quel consenso.
La clausola etica
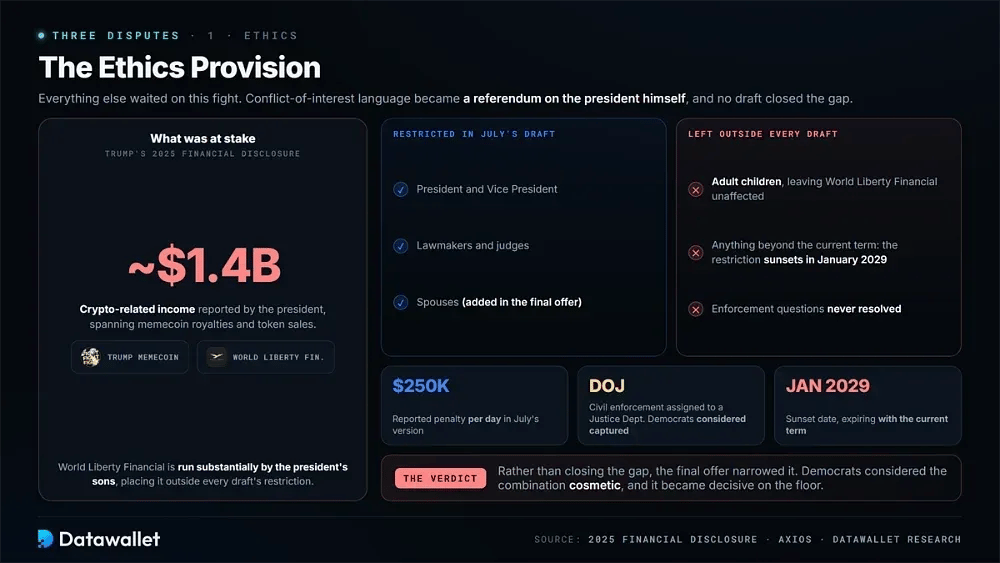
Tutto il resto ha dovuto attendere lo scontro sull'etica. La dichiarazione finanziaria di Trump del 2025 mostrava circa 1,4 miliardi di dollari di entrate legate alle crypto, tra cui royalty da memecoin e vendite di token collegate a World Liberty Financial. Di conseguenza, il linguaggio sul conflitto di interessi è diventato un referendum sul presidente stesso.
Il confine è cambiato a ogni bozza. La versione di luglio vietava al presidente, al vicepresidente, ai parlamentari, ai giudici e ai loro coniugi di emettere o promuovere asset digitali dietro compenso. Le sanzioni, secondo quanto riportato, arrivavano fino a 250.000 $ al giorno. L'applicazione civile veniva poi affidata a un Dipartimento di Giustizia che i Democratici ritenevano controllato.
Invece di colmare il divario, l'offerta finale lo ha ridotto. I figli adulti sono rimasti fuori dal divieto, lasciando senza conseguenze World Liberty Financial, gestita in larga parte dai figli del presidente. Inoltre, la scadenza di gennaio 2029 significava che il vincolo sarebbe decaduto con il mandato attuale. I Democratici hanno ritenuto questa combinazione solo di facciata.
Rendimento delle stablecoin
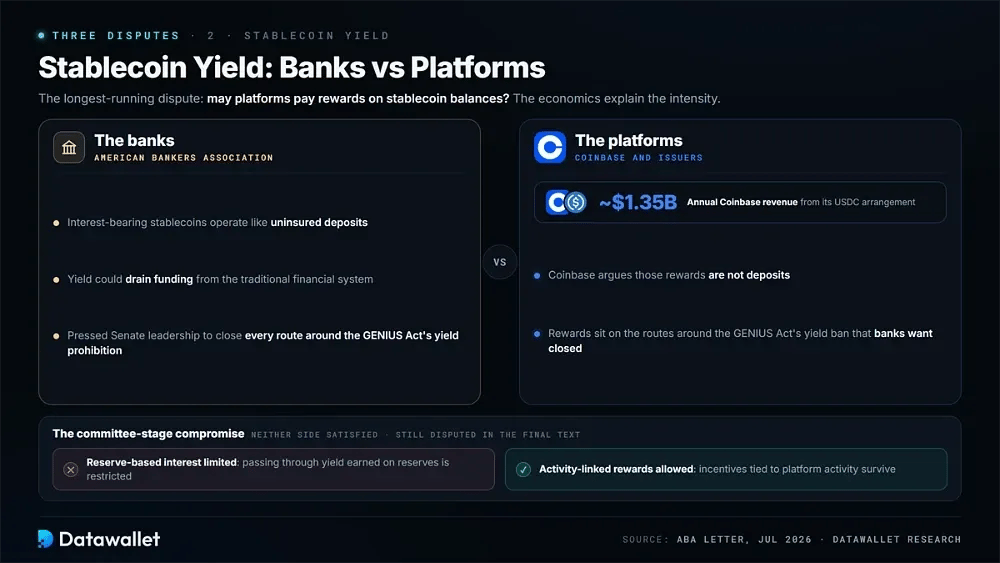
Se le piattaforme possano pagare ricompense sui saldi in stablecoin è diventata la disputa più lunga. Le banche sostenevano che le stablecoin che generano interessi funzionino come depositi non assicurati e potrebbero drenare la raccolta dal sistema finanziario tradizionale. L'American Bankers Association ha fatto pressione sui vertici del Senato per chiudere ogni via di aggiramento del divieto di rendimento previsto dal GENIUS Act.
La dimensione degli interessi economici aiuta a spiegare l'intensità dello scontro. Coinbase guadagna circa 1,35 miliardi di dollari all'anno grazie all'accordo su USDC e sostiene che quelle ricompense non siano depositi. Durante la fase in commissione, i negoziatori hanno proposto di limitare gli interessi basati sulle riserve consentendo invece le ricompense legate all'attività. Nessuna delle due parti è rimasta pienamente soddisfatta e la questione è rimasta controversa nel testo finale.
DeFi e finanza illecita
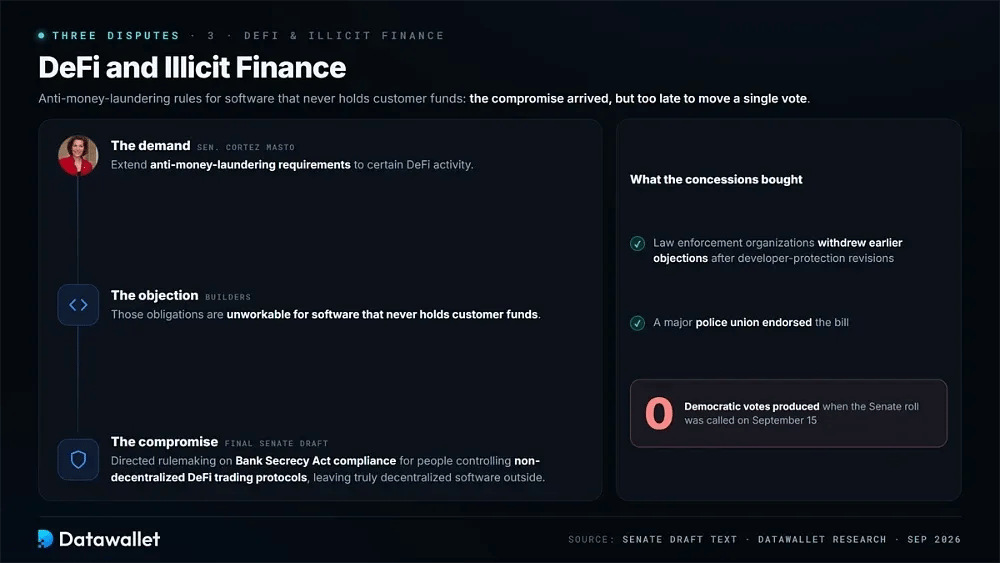
La senatrice Catherine Cortez Masto ha cercato di estendere gli obblighi antiriciclaggio a determinate attività DeFi. Gli sviluppatori hanno sostenuto che tali obblighi fossero inapplicabili a software che non detiene mai fondi dei clienti. La bozza finale del Senato ha tentato un compromesso, prevedendo una normativa attuativa sulla conformità al Bank Secrecy Act per chi controlla protocolli di trading DeFi non decentralizzati.
Quel movimento è arrivato troppo tardi per cambiare il voto. Le organizzazioni delle forze dell'ordine hanno ritirato le obiezioni precedenti dopo le modifiche alle tutele per gli sviluppatori, e un importante sindacato di polizia ha sostenuto il disegno di legge. Eppure le concessioni non hanno prodotto alcun voto democratico quando il Senato ha votato per appello nominale il 15 settembre.
Come hanno reagito i mercati al voto fallito
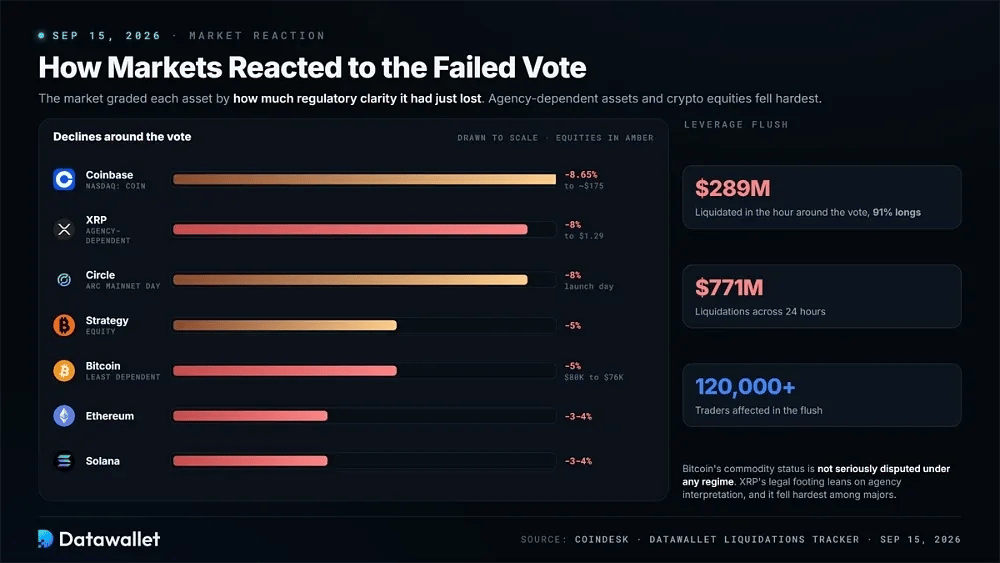
Bitcoin è passato da quasi 80.000 $ durante la notte a circa 76.000 $ all'arrivo del conteggio dei voti, un calo relativamente contenuto per l'asset meno dipendente dalla legislazione. Gli altcoin sono scesi più nettamente. XRP ha perso quasi l'8%, a 1,29 $, mentre Ethereum e Solana hanno perso ciascuno circa il 3–4%.
La leva ha amplificato il crollo. Circa 289 milioni di dollari di posizioni sono state liquidate nell'ora attorno al voto, e circa il 91% erano posizioni long. Nell'arco di 24 ore, le liquidazioni hanno raggiunto 771 milioni di dollari e hanno coinvolto più di 120.000 trader. Puoi seguire in tempo reale eventi come questo sul tracker delle liquidazioni crypto di Datawallet.
Le azioni hanno subito le perdite più pesanti. Coinbase ha perso 8,65%, scendendo a circa 175 $. Circle è scesa di circa 8% nello stesso giorno in cui ha lanciato la sua mainnet Arc insieme a BlackRock e BNY, mentre Strategy ha ceduto 5%. I mercati hanno rivalutato le aziende i cui modelli presupponevano un quadro normativo vicino.
Lo schema in sé era significativo. Asset come XRP, il cui status giuridico dipende più dall'interpretazione delle autorità che dalla legge, hanno registrato i cali maggiori. La classificazione di Bitcoin come commodity, al contrario, non è seriamente contestata in nessun regime. In pratica, il mercato ha valutato ogni asset in base alla chiarezza normativa appena persa.
Probabilità dei mercati predittivi per il CLARITY Act
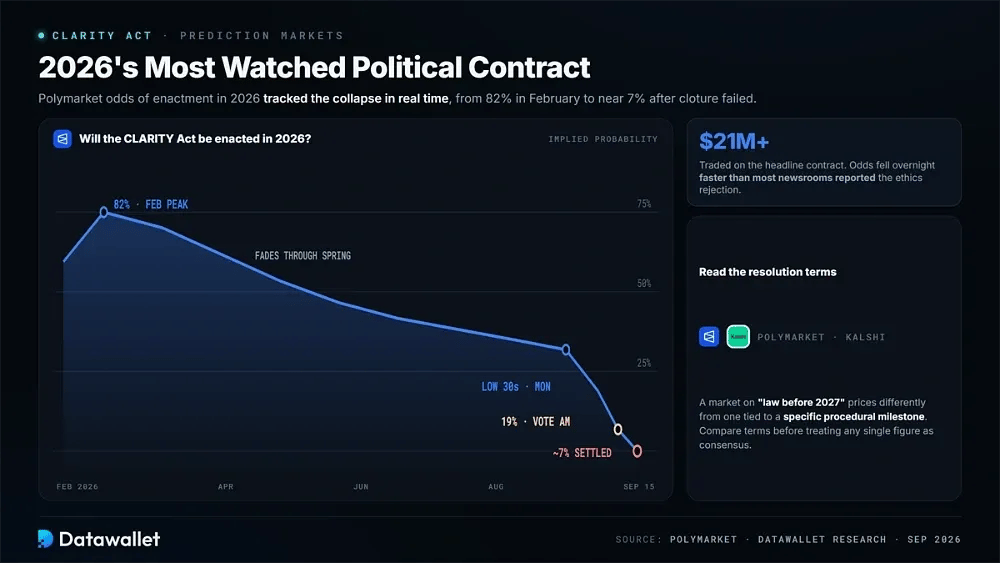
La legge è diventata il contratto politico più seguito del 2026 e lo storico dei prezzi ne ha seguito da vicino il crollo. Su Polymarket, le probabilità di approvazione nel 2026 hanno raggiunto il 82% a febbraio, per poi calare nel corso della primavera. Erano al 19% la mattina del voto e si sono assestate intorno al 7% dopo il fallimento della cloture.
Il volume di scambi ha rafforzato il segnale. Sul contratto principale sono passati di mano più di 21 milioni di dollari. Le probabilità sono scese nella notte, da poco sopra il 30% di lunedì a livelli molto più bassi entro martedì, a indicare che i trader stavano elaborando il rifiuto democratico dell'offerta finale sull'etica più velocemente di quanto lo riportassero la maggior parte delle redazioni.
La struttura di ogni contratto conta ancora quando si confrontano le piattaforme. Un mercato che chiede se il disegno di legge diventerà legge entro il 2027 avrà un prezzo diverso da uno legato a una specifica tappa procedurale. Questa differenza è visibile confrontando le quotazioni di Polymarket e Kalshi costruite sulla stessa domanda di fondo. Le condizioni di risoluzione vanno quindi lette prima di considerare un singolo dato come consenso.
Il piano B di SEC e CFTC
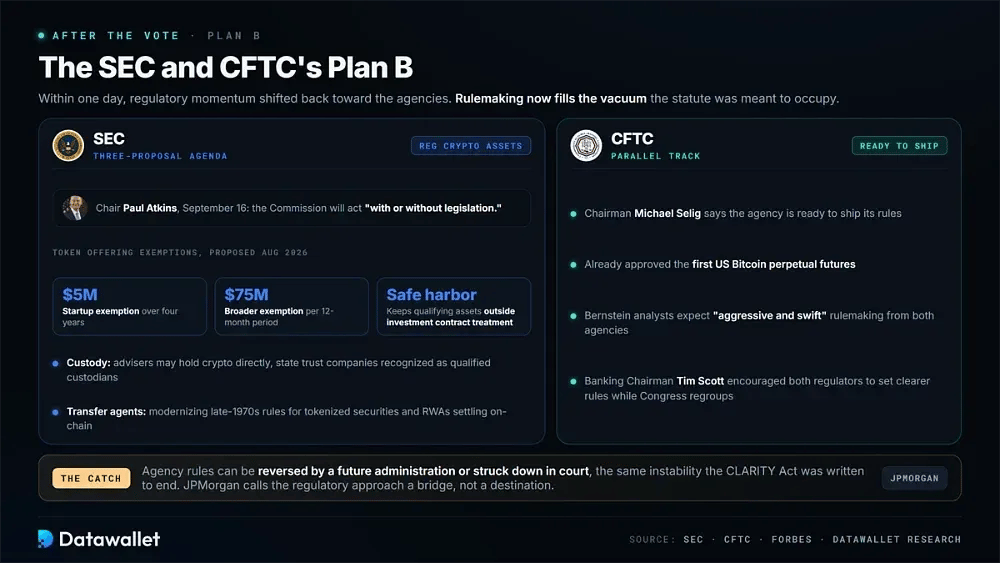
Entro un giorno dal voto, lo slancio normativo è tornato verso le agenzie. Il presidente della SEC Paul Atkins ha promesso che la Commissione agirà "con o senza una legge". Anche il presidente della commissione Bancaria Tim Scott ha invitato entrambi i regolatori a stabilire regole più chiare sugli asset digitali mentre il Congresso si riorganizza.
La SEC dispone già di uno strumento. Il Regulation Crypto Assets, proposto ad agosto, prevederebbe un'esenzione per le startup per le offerte di token fino a 5 milioni di dollari in quattro anni. Un'esenzione più ampia consentirebbe 75 milioni di dollari per periodo di 12 mesi, mentre un safe harbor condizionato manterrebbe gli asset idonei fuori dal trattamento come contratti di investimento.
Due ulteriori proposte completano l'agenda. Una consentirebbe ai consulenti d'investimento di detenere direttamente crypto e riconoscerebbe le trust company statali come custodi qualificati. L'altra modernizzerebbe le norme sugli agenti di trasferimento risalenti alla fine degli anni Settanta per i titoli tokenizzati e per gli asset del mondo reale regolati on-chain.
Nel frattempo la CFTC porta avanti il proprio lavoro. Il presidente Michael Selig ha dichiarato che l'agenzia è pronta a pubblicare le sue regole dopo aver già approvato i primi futures perpetui su Bitcoin negli Stati Uniti. Con la via legislativa bloccata per quest'anno, gli analisti di Bernstein si aspettano ora una regolamentazione "aggressiva e rapida" da entrambe le agenzie.
L'azione delle agenzie ha un punto debole noto. Le norme emanate in base ai poteri esistenti possono essere annullate da una futura amministrazione o impugnate in tribunale. È la stessa instabilità che il CLARITY Act è stato scritto per eliminare, ed è per questo che JPMorgan e altri descrivono l'approccio normativo come un ponte e non come un traguardo.
Cosa succede ora al CLARITY Act
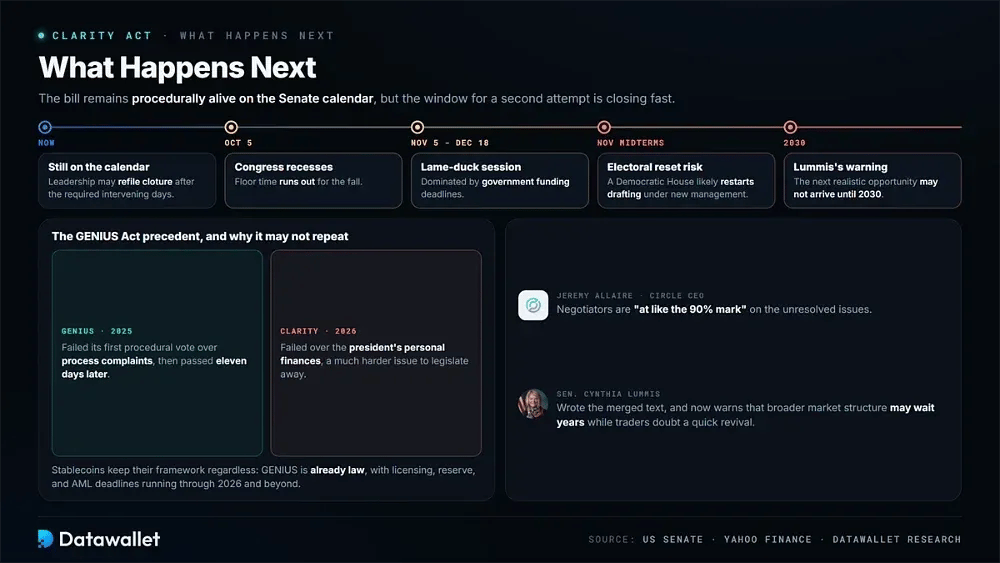
Dal punto di vista procedurale la legge è ancora in corso. È ancora nel calendario del Senato e la leadership può presentare di nuovo la mozione di cloture dopo i giorni intermedi richiesti. I sostenitori citano più volte il GENIUS Act, che non superò il primo voto procedurale ma fu approvato undici giorni dopo.
Il CEO di Circle, Jeremy Allaire, afferma che i negoziatori sono "a circa il 90%" sulle questioni irrisolte. I trader sono meno convinti che il precedente del GENIUS Act si ripeterà. La differenza è strutturale: GENIUS inizialmente è fallito per questioni procedurali, mentre CLARITY è fallito per le finanze personali del presidente, un problema molto più difficile da risolvere per via legislativa.
Anche il tempo stringe. Il Congresso va in pausa il 5 ottobre. La sessione post-elettorale dal 5 novembre al 18 dicembre sarà dominata dai finanziamenti del governo e, se i Democratici conquisteranno il controllo della Camera alle elezioni di metà mandato di novembre, il quadro normativo tornerà probabilmente al tavolo di lavoro con una nuova guida e richieste del tutto nuove.
La regolamentazione delle stablecoin prosegue indipendentemente da questo esito. Il GENIUS Act è già legge e le sue scadenze in materia di licenze, riserve e antiriciclaggio si estendono per tutto il 2026 e oltre. I token di pagamento mantengono quindi il loro quadro federale, mentre la più ampia struttura di mercato resta in attesa. La senatrice Lummis ha avvertito che la prossima occasione realistica per quest'ultima potrebbe non arrivare prima del 2030.
Rischi e questioni aperte
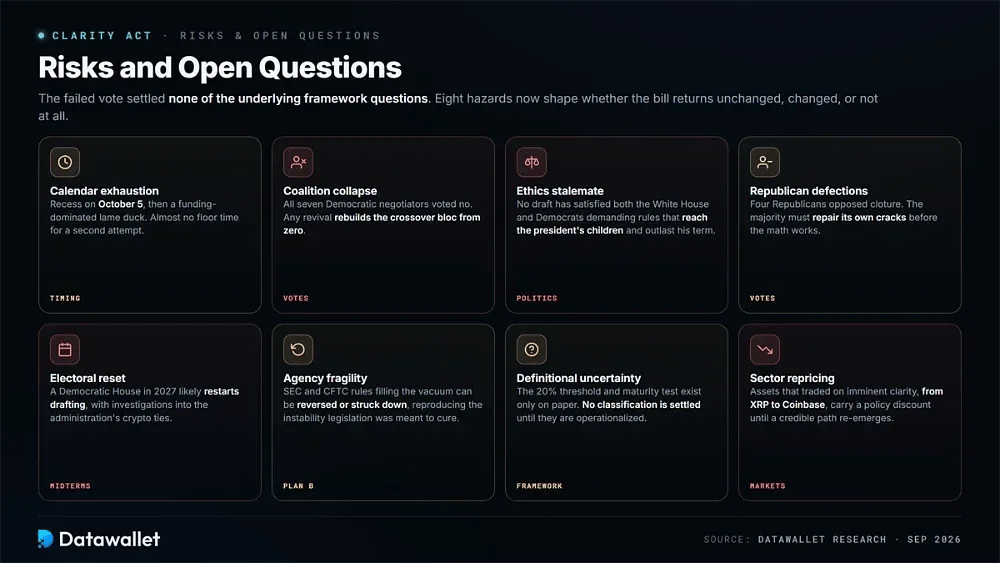
Il voto di cloture fallito non ha risolto nessuna delle questioni di fondo sul quadro normativo, e ciascun gruppo coinvolto ora affronta una diversa forma di esposizione. Questi rischi determineranno se il CLARITY Act tornerà invariato, tornerà in una forma diversa o non tornerà affatto.
I principali rischi che oggi interessano la struttura del mercato crypto negli Stati Uniti:
- Calendario esaurito: il Congresso va in pausa il 5 ottobre e la sessione post-elettorale è dominata dalle scadenze di finanziamento, lasciando quasi nessun tempo realistico in aula per un secondo tentativo di cloture.
- Crollo della coalizione: tutti e sette i negoziatori democratici hanno votato no, il che significa che qualsiasi rilancio dovrà ricostruire da zero il blocco trasversale anziché convincere uno o due oppositori rimasti.
- Stallo sull'etica: Nessuna bozza ha soddisfatto sia una Casa Bianca che protegge le attività di famiglia sia i Democratici che chiedono restrizioni estese ai figli del presidente e valide oltre il suo mandato.
- Defezioni repubblicane: quattro repubblicani si sono opposti alla cloture, quindi anche una trattativa democratica perfetta richiede ora di riparare le crepe all'interno della maggioranza prima ancora che i numeri tornino.
- Azzeramento elettorale: una Camera a maggioranza democratica nel 2027 probabilmente riavvierebbe del tutto la stesura delle norme e si prevede che le nuove maggioranze aprano indagini sui legami dell'amministrazione con il settore crypto.
- Fragilità delle agenzie: le norme di SEC e CFTC che oggi colmano il vuoto possono essere ribaltate da future amministrazioni o annullate in tribunale, riproducendo l'instabilità che la legislazione doveva eliminare.
- Incertezza definitoria: La soglia di controllo del 20% e il test di maturità esistono solo sulla carta, quindi la classificazione di un token non è definitiva finché un'agenzia o una legge non li rende operativi.
- Riprezzamento del settore: gli asset e le azioni che hanno scambiato sulla prospettiva di una imminente chiarezza normativa, da XRP a Coinbase, ora scontano uno sconto legato alle politiche che persiste finché non riemerge un percorso credibile.
Considerazioni finali
Nessun disegno di legge sulla struttura del mercato crypto è arrivato più vicino all'approvazione del CLARITY Act, eppure è mancato per undici voti. Il suo impianto di base, ovvero chiarezza sulla giurisdizione, un test di maturità e percorsi di registrazione definiti, continua ad avere ampio sostegno in entrambi i partiti. È stato il contesto politico a rivelarsi fatale.
Il 15 settembre ha inoltre mostrato che la politica sulle crypto non riguarda più solo le crypto. Le definizioni di token e i finanziamenti della CFTC non hanno affossato il disegno di legge. L'hanno fatto le questioni etiche presidenziali, legandone il futuro al più ampio ciclo politico e non semplicemente ai budget di lobbying del settore.
Fino a fine anno, osserva tre segnali: se Thune programmerà un altro tentativo di cloture prima del 5 ottobre, a che punto arriverà la Regulation Crypto Assets presso la SEC e come le elezioni di metà mandato di novembre ridisegneranno le commissioni responsabili della prossima bozza. Nulla di questo costituisce consulenza in materia di investimenti.