Confronta i migliori tassi di interesse sulle stablecoin
I tassi sono stati verificati il 6 e il 7 ottobre 2026. Tutti sono variabili.
1. Aave
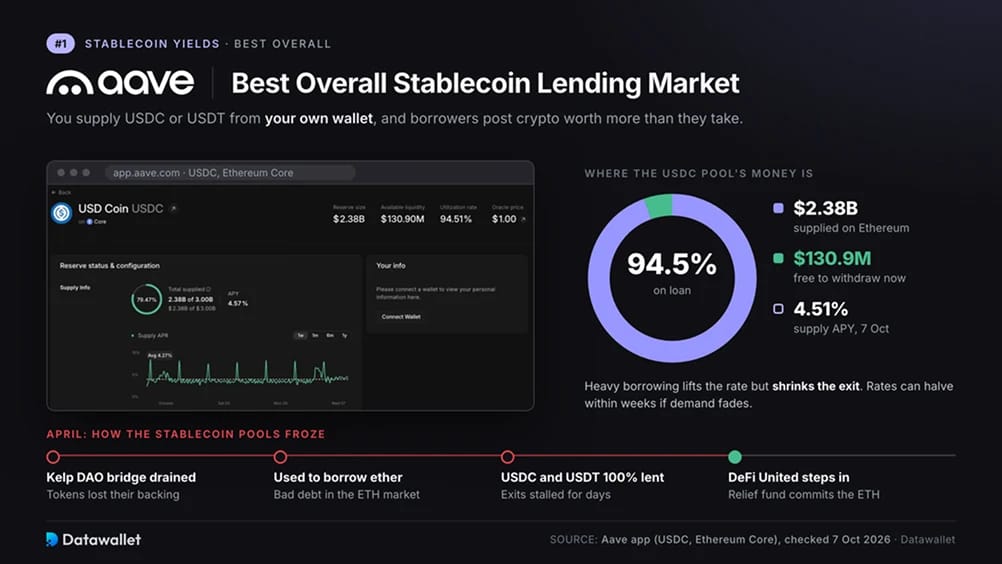
Aave è il più grande mercato di prestito della finanza decentralizzata (DeFi). Il codice sulla blockchain gestisce i prestiti al posto di un'azienda e tu fornisci USDC o USDT dal tuo wallet. Gli interessi provengono da chi prende in prestito depositando criptovalute di valore superiore a quanto richiesto. Il 7 ottobre, USDC sul mercato Ethereum di Aave ha reso il 4,51% annuo su 2,38 miliardi di dollari di depositi.
La domanda dei mutuatari determina il tasso. Al momento del controllo, circa il 95% di quegli USDC era in prestito, lasciando disponibili per i prelievi circa 130 milioni di dollari. Un forte ricorso ai prestiti aumenta i rendimenti ma riduce l'importo che i depositanti possono prelevare in una volta. Nel nostro test, fornire e prelevare ha richiesto ciascuno una transazione del wallet, con gli interessi maturati dal primo blocco.
Ad aprile alcuni hacker hanno svuotato il bridge di Kelp DAO e hanno usato token che avevano perso la loro copertura per ottenere in prestito ether su Aave. La conseguente corsa ai prelievi ha lasciato i pool USDC e USDT interamente prestati, impedendo ai depositanti di uscire finché i debitori non hanno rimborsato. Sebbene il debito inesigibile fosse nel mercato dell'ether, l'episodio ha messo in luce i limiti di prelievo del sistema. Un fondo di soccorso del settore, DeFi United, ha stanziato gli ETH per coprirlo.
Pro
- Ogni pool mostra pubblicamente i propri saldi forniti, presi in prestito e disponibili.
- I mutuatari devono depositare una garanzia in eccesso, che viene venduta automaticamente se il suo valore scende.
- Nessun account, deposito minimo o vincolo di blocco.
Contro
- A aprile i prelievi di stablecoin sono rimasti bloccati per giorni quando i pool erano interamente presi a prestito.
- I tassi possono dimezzarsi nel giro di poche settimane quando cala la domanda di prestiti.
- Devi gestire da solo le chiavi del tuo wallet e le commissioni di rete.
2. Kraken
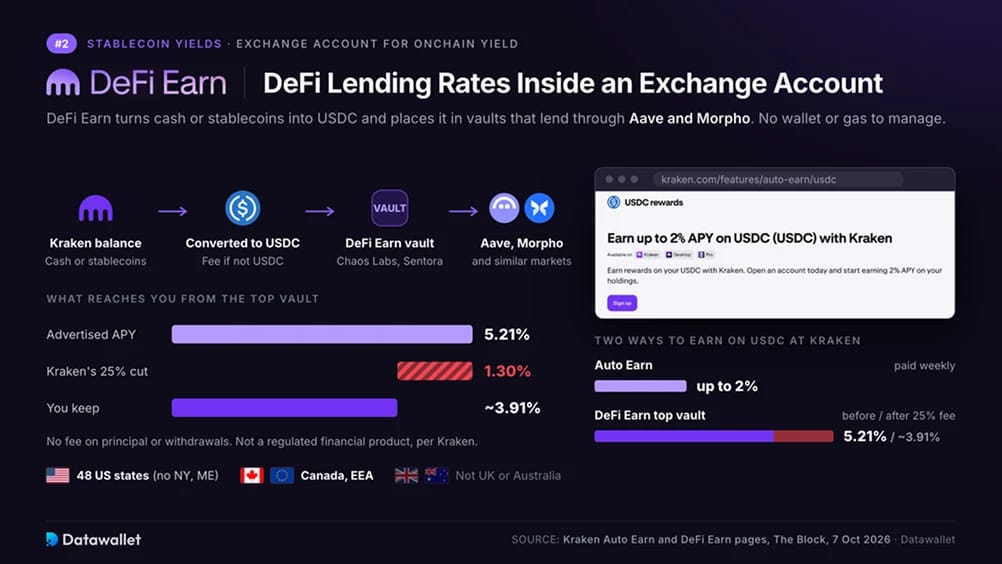
Kraken offre tassi di prestito DeFi tramite un conto exchange, senza richiedere un wallet separato. Il suo prodotto DeFi Earn converte valuta o stablecoin in USDC, poi li deposita in vault che erogano prestiti tramite Aave, Morpho e protocolli simili. Il 7 ottobre il vault migliore pubblicizzava fino al 5,21% di APY, ovvero il rendimento percentuale annuo, che include la capitalizzazione composta.
L'exchange trattiene il 25% delle ricompense e non applica commissioni sul capitale. Il prestito di ogni vault è gestito da risk manager indipendenti. The Block ha riportato al lancio che Chaos Labs e Sentora gestiscono i primi tre vault. Abbiamo trovato l'opzione di adesione nella scheda Earn e il nostro saldo si è aggiornato di continuo dopo l'allocazione. I prelievi sono di solito istantanei, anche se Kraken avverte di possibili ritardi quando i pool sottostanti sono molto utilizzati per i prestiti.
I residenti in Canada, nello Spazio economico europeo (SEE) e in 48 stati degli USA possono usare DeFi Earn. New York e Maine sono esclusi. Kraken dichiara nella pagina del prodotto che DeFi Earn non è un prodotto finanziario regolamentato, quindi le licenze della sua exchange non coprono i vault. La nostra recensione di Kraken valuta la piattaforma nel suo complesso, mentre la guida ai paesi di Kraken elenca dove opera.
Pro
- Accedi ai tassi di prestito DeFi tramite un account su un exchange, senza dover gestire la frase di recupero di un wallet né le commissioni di rete.
- Gestori del rischio terzi, indicati per nome, selezionano e monitorano il prestito di ogni vault.
- Uno dei pochi prodotti di rendimento disponibili nella maggior parte degli stati USA e nel SEE.
Contro
- Con il 25% dei premi, la sua commissione è la più alta di questa classifica.
- I depositi nei vault comportano gli stessi rischi legati al codice e ai prelievi di Aave e Morpho.
- Non disponibile a New York, nel Maine, nel Regno Unito e in Australia.
3. Morpho
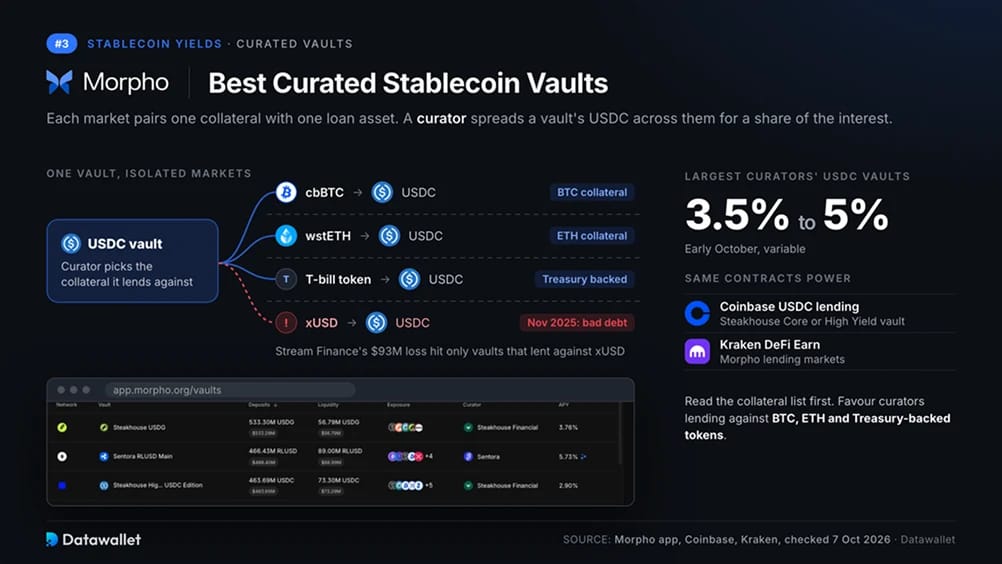
Morpho suddivide il prestito in mercati isolati, ciascuno dei quali abbina un asset di garanzia a un asset in prestito. La maggior parte dei depositanti vi accede tramite vault. Una società specializzata, detta curator, alloca gli USDC o gli USDT del vault tra i mercati in cambio di una quota degli interessi. I vault USDC dei maggiori curator hanno reso circa 3,5 a 5% all'inizio di ottobre.
Coinbase utilizza i vault Morpho curati da Steakhouse Financial per il prestito in USDC all'interno dell'app. Da giugno i clienti possono scegliere un vault Core che eroga prestito contro Bitcoin ed Ether oppure un vault High Yield che accetta garanzie legate al dollaro sintetico di Ethena. Quel token resta intorno a 1 $ grazie a operazioni in futures anziché a riserve in contanti. Morpho fornisce anche i mercati di prestito per i vault DeFi Earn di Kraken.
L'isolamento dei mercati limita la diffusione di una perdita, ma la scelta del collaterale resta in capo al curatore. Diversi vault avevano concesso prestiti contro il dollaro sintetico di Stream Finance, xUSD, quando è crollato a novembre 2025 dopo una perdita di fondi pari a 93 milioni di dollari. Quei vault hanno trasferito il debito inesigibile ai depositanti. Prima di depositare, leggi l'elenco dei collaterali e privilegia i curatori che concedono prestiti contro BTC, ETH e token garantiti da titoli di Stato.
Pro
- Un prestito inesigibile in un mercato non può prosciugare gli altri.
- I vault offrono la scelta tra prestito prudente di BTC ed ETH e collaterale a rendimento più alto.
- Coinbase e Kraken usano gli stessi contratti per i loro prodotti di prestito.
Contro
- Le scelte del curatore sul collaterale determinano sia i rendimenti sia la sicurezza.
- I vault che detenevano xUSD hanno trasferito le perdite ai depositanti a novembre 2025.
- Valutare decine di vault richiede più ricerca rispetto alla scelta di un singolo pool Aave.
4. Sky
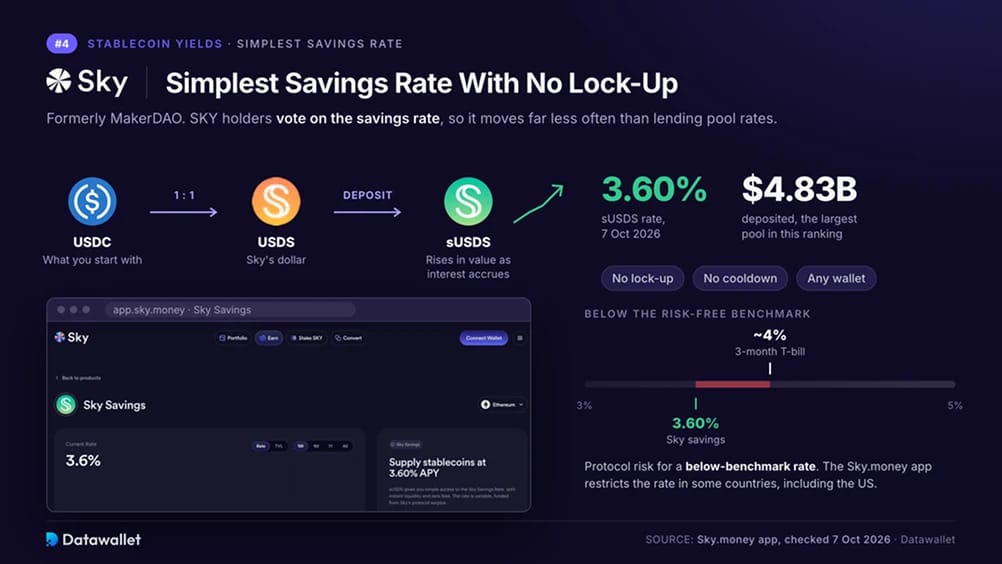
Sky, in precedenza MakerDAO, consente ai detentori del token di stabilire il proprio tasso di risparmio tramite voto. Per ottenerlo, scambi USDC con USDS alla pari e depositi gli USDS nel modulo di risparmio. Ricevi sUSDS, un token che aumenta di valore man mano che maturano gli interessi. Il 7 ottobre sUSDS ha pagato 3,60%, con 4,83 miliardi di dollari depositati.
Solo i voti di governance possono cambiare il tasso, e il rimborso non ha periodo di attesa. Gli interessi sono finanziati dai guadagni di Sky derivanti da prestiti garantiti da criptovalute e da asset in stile titoli di Stato, oltre che dal suo ramo di prestito Spark. La nostra guida a USDS illustra nel dettaglio le garanzie.
Un rendimento del 3,60% è inferiore al rendimento di un Treasury bill a tre mesi, lasciando i depositanti esposti al rischio di protocollo a fronte di un tasso inferiore al benchmark. L'accesso dipende anche dalla posizione geografica. Sky afferma che alcune funzionalità, tra cui il tasso di risparmio, non sono disponibili tramite l'app Sky.money in alcune giurisdizioni, inclusi gli Stati Uniti. Qualsiasi wallet può comunque accedere ai contratti stessi.
Pro
- La governance fissa il tasso, quindi cambia molto meno spesso dei tassi dei pool di prestito.
- Nessun lock-up o periodo di attesa, con conversione uno a uno da USDC a USDS.
- Con 4,83 miliardi di dollari, è il singolo pool più grande di questa classifica.
Contro
- Il tasso del 3,60% è inferiore ai rendimenti dei titoli del Tesoro USA a breve termine.
- L'app ufficiale può limitare l'accesso al tasso di risparmio in alcuni paesi, tra cui gli Stati Uniti.
- I detentori di token possono votare in qualsiasi momento per ridurre il tasso.
5. Bybit
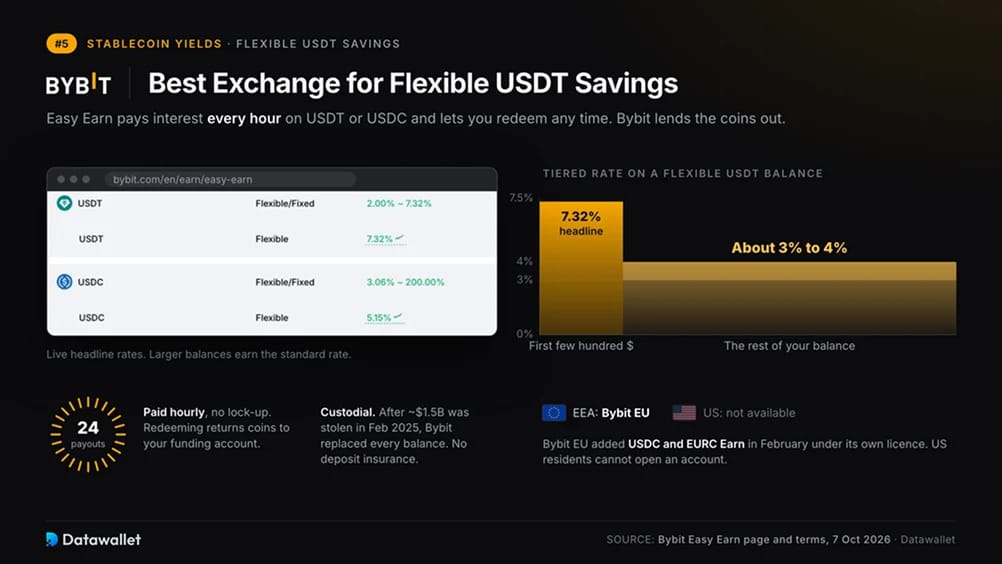
Bybit è l'opzione più diretta per ottenere rendimento su USDT all'interno di un conto su un exchange. I piani flessibili Easy Earn accettano anche USDC, pagano interessi ogni ora e permettono di riscattare in qualsiasi momento. I tassi flessibili standard erano intorno al 3 a 4% all'inizio di ottobre. Nella struttura a livelli, i primi centinaia di dollari ricevono spesso un bonus promozionale non disponibile per saldi più elevati.
Bybit genera il rendimento concedendo in prestito le tue monete ai mutuatari della sua piattaforma. I suoi termini di Easy Earn indicano che l'APR flessibile è variabile e non garantito. L'APR, ovvero il tasso percentuale annuo, misura il rendimento annuale prima della capitalizzazione. La nostra sottoscrizione ha prelevato fondi dal conto di finanziamento, e il riscatto ha restituito le monete allo stesso saldo.
Le tue crypto restano in custodia presso Bybit. L'exchange ha ripristinato tutti i saldi dei clienti dopo che degli hacker hanno sottratto circa 1,5 miliardi di dollari a febbraio 2025, come spiegato nella nostra recensione di Bybit. I residenti nel SEE usano Bybit EU, con licenza separata, che a febbraio ha lanciato i prodotti Earn su USDC ed EURC. I residenti negli Stati Uniti non possono aprire un conto. Altre esclusioni sono indicate nell'elenco dei paesi soggetti a restrizioni di Bybit.
Pro
- I risparmi flessibili in USDT e USDC corrispondono interessi orari senza vincolo di blocco.
- Nessuna commissione di wallet o di rete da gestire.
- I saldi Earn si trovano accanto ai conti spot e futures per consentire trasferimenti rapidi.
Contro
- Bybit custodisce le tue crypto senza assicurazione sui depositi.
- I tassi pubblicizzati spesso si applicano solo ai primi centinaia di dollari.
- I residenti negli USA sono esclusi e Bybit EU ha una gamma di prodotti più ridotta.
6. Coinbase
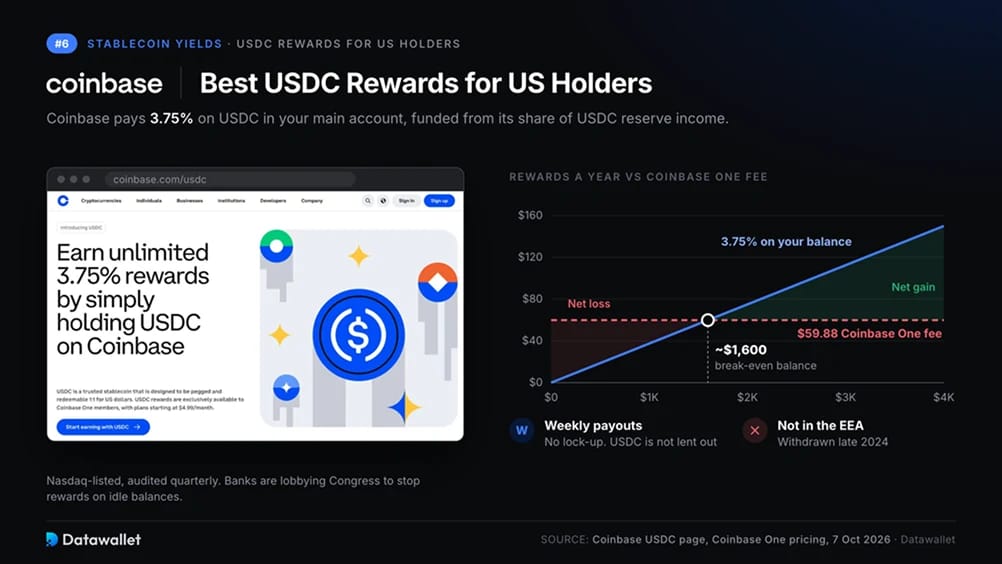
Coinbase paga 3,75% su USDC detenuti nel suo conto principale. I pagamenti arrivano ogni settimana e non c'è alcun vincolo di blocco. Hanno diritto solo i membri di Coinbase One, con abbonamenti a partire da 4,99 $ al mese. A questo prezzo, serve un saldo superiore a circa 1.600 $ perché le ricompense coprano il costo.
Le ricompense provengono da Coinbase stessa, finanziate dalla sua quota degli interessi maturati sulle riserve in USDC. I tuoi USDC non vengono prestati a terzi, a meno che tu non aderisca al prodotto di prestito separato trattato nella sezione Morpho. Le banche hanno esortato il Congresso a impedire agli exchange di remunerare i saldi inattivi, come spiegato nelle norme USA più sotto.
Idoneità e tassi variano da paese a paese. Coinbase ha ritirato le ricompense in USDC dal SEE alla fine del 2024, con l'entrata in vigore delle norme UE sulle stablecoin. Essendo una società quotata al Nasdaq, pubblica bilanci certificati ogni trimestre. Coinbase ha inoltre comunicato una violazione della sicurezza avvenuta nel 2025, in cui collaboratori del supporto corrotti hanno copiato dati personali di circa 69.000 account. Per maggiori dettagli consulta la nostra recensione di Coinbase e la guida ai paesi supportati da Coinbase.
Pro
- Il prodotto più semplice qui, che richiede solo di detenere USDC.
- Una società statunitense quotata paga le ricompense e pubblica bilanci certificati.
- I saldi USDC di Core non vengono prestati ai mutuatari.
Contro
- Richiede un abbonamento a Coinbase One con un costo di almeno 4,99 $ al mese.
- Il tasso del 3,75% è inferiore a quello di Aave, Kraken e Maple.
- Non disponibile nel SEE, con norme statunitensi in sospeso che potrebbero limitare il programma.
7. Maple
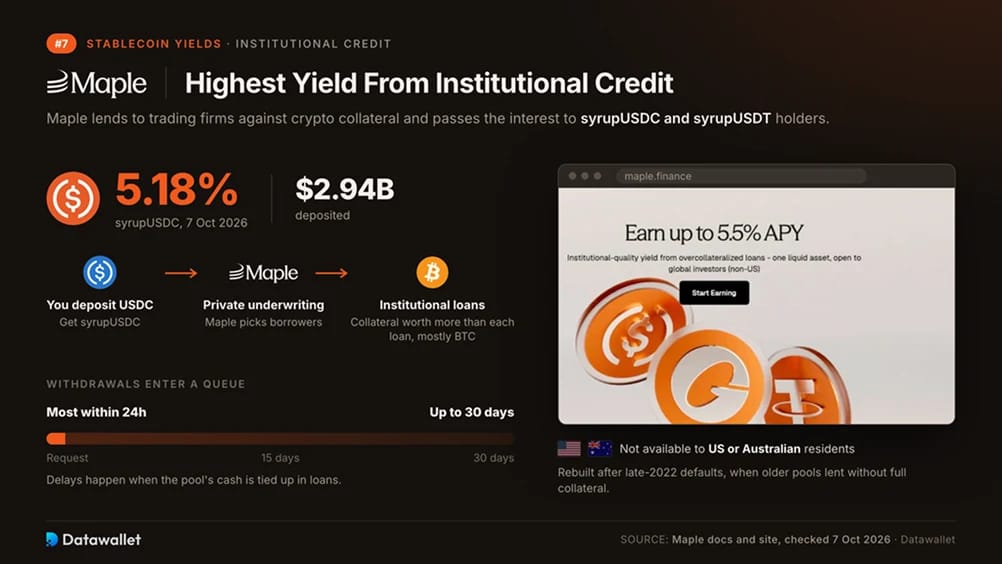
Maple concede prestiti a società di trading e altre istituzioni a fronte di garanzie in crypto. I depositanti ricevono gli interessi generati tramite i token syrupUSDC e syrupUSDT. Il 7 ottobre syrupUSDC ha pagato 5,18% su 2,94 miliardi di dollari di depositi, il tasso più alto di questa classifica.
Questo rendimento aggiuntivo compensa il rischio di credito. Maple valuta i mutuatari in modo privato e richiede garanzie di valore superiore a ogni prestito, per lo più in Bitcoin. I depositanti non possono ispezionare quei mutuatari come invece possono fare con un pool di Aave. Il modello attuale è nato dopo i default della fine del 2022, quando una precedente generazione di pool di Maple concedeva prestiti senza garanzie complete.
I riscatti entrano in una coda di prelievo. Secondo la documentazione di Maple, la maggior parte delle richieste viene evasa entro 24 ore, ma può richiedere fino a 30 giorni quando la liquidità del pool è impegnata in prestiti. I suoi token syrup non sono disponibili in diverse giurisdizioni, tra cui Stati Uniti e Australia.
Pro
- Con 5,18%, offre il tasso affidabile più alto di questa classifica.
- I prestiti sono sovracollateralizzati, per lo più in Bitcoin.
- I mutuatari istituzionali finanziano gli interessi, offrendo una fonte diversa rispetto ai prestiti retail su Aave.
Contro
- Maple seleziona i debitori off-chain, quindi chi effettua un deposito si affida al suo giudizio.
- I prelievi possono rimanere in coda fino a 30 giorni.
- I residenti negli Stati Uniti e in Australia non possono utilizzarlo.
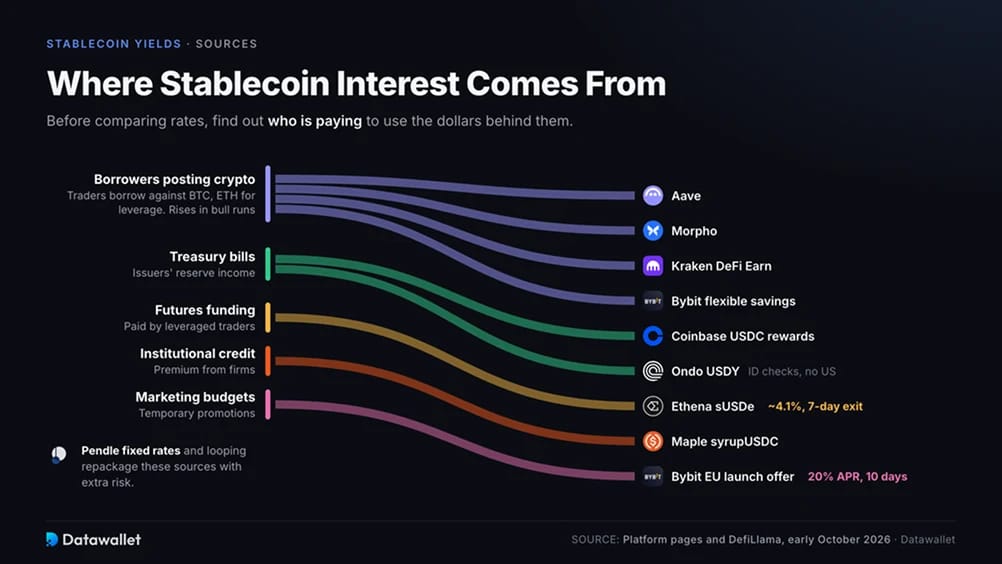
Da dove arrivano gli interessi sulle stablecoin
Prima di confrontare i tassi, individua chi paga per utilizzare i dollari che stanno alla base.
- Chi deposita crypto come garanzia: i trader prendono in prestito stablecoin contro BTC o ETH per aumentare la leva, ottenendo un'esposizione al mercato superiore ai propri fondi. I loro prestiti finanziano Aave e Morpho, oltre a DeFi Earn di Kraken e ai risparmi flessibili di Bybit. I tassi salgono nei mercati in rialzo e scendono quando i trader riducono il rischio.
- Titoli del Tesoro: Circle, Tether e altri emittenti detengono le riserve in debito pubblico statunitense a breve termine e trattengono gli interessi. I prodotti tokenizzati sui titoli del Tesoro, come USDY di Ondo, trasferiscono questo reddito ai detentori. Questi prodotti richiedono verifiche di identità ed escludono i residenti negli Stati Uniti. Le nostre statistiche sulla tokenizzazione monitorano il mercato.
- Pagamenti di funding sui futures: Ethena detiene criptovalute mentre scommette contro di esse tramite futures. Incassa i pagamenti di funding dai trader con posizioni a leva. A inizio ottobre il suo token sUSDe ha pagato circa 4,1% e prevedeva un ritardo di uscita di sette giorni. L'abbiamo escluso perché ora paga non più di Aave pur dipendendo da più controparti.
- Credito istituzionale: Maple e prestatori simili applicano un premio alle società che non riescono a indebitarsi a basso costo altrove. I depositanti si affidano alla valutazione del prestatore anziché ai dati pubblici del pool.
- Budget di marketing: Le piattaforme finanziano da sole le promozioni degli exchange e le ricompense in token. Le offerte di lancio di Bybit EU hanno raggiunto un APR del 20% per durate di dieci giorni. Considera questi tassi temporanei.
I prodotti che offrono tassi fissi, come Pendle, e le strategie di looping con leva riconfezionano le stesse fonti di rendimento con un rischio aggiuntivo.
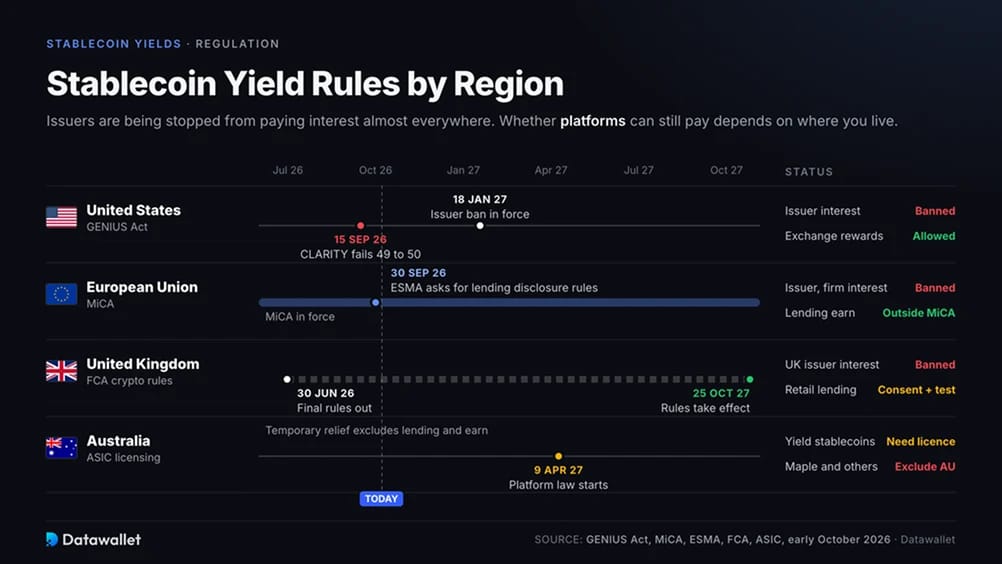
Regole sul rendimento delle stablecoin per regione
I prodotti che puoi aprire dipendono dalla legge locale. Queste regole erano in vigore all'inizio di ottobre.
- Stati Uniti: il GENIUS Act vieta agli emittenti di stablecoin di pagare interessi ai detentori e entra in vigore entro il 18 gennaio 2027. Gli exchange possono comunque offrire ricompense. Il CLARITY Act avrebbe esteso il divieto alle piattaforme consentendo ricompense legate all'attività. Il 15 settembre non ha superato un voto procedurale al Senato per 49 a 50.
- Unione europea: ai sensi del Regolamento sui mercati delle cripto-attività (MiCA), il quadro normativo cripto dell'UE, emittenti e società autorizzate non possono riconoscere interessi sulle stablecoin. Il prestito di cripto-attività non rientra nel MiCA, quindi gli exchange autorizzati possono offrire prodotti di rendimento basati sul prestito. L'ESMA, l'autorità europea dei mercati, ha chiesto regole di informativa su prestito e staking il 30 settembre. Consulta la nostra classifica degli exchange con licenza MiCA.
- Regno Unito: l'Autorità di condotta finanziaria (FCA) ha pubblicato le regole definitive sulle crypto il 30 giugno, in vigore dal 25 ottobre 2027. Le stablecoin emesse nel Regno Unito non possono distribuire ai detentori gli interessi sulle riserve. Le società autorizzate possono offrire prestito di crypto ai clienti retail, a condizione che ottengano il loro consenso esplicito e superino un test di adeguatezza.
- Australia: l'ASIC, l'autorità di vigilanza sui titoli, classifica le stablecoin che generano rendimento come prodotti finanziari che richiedono una licenza. L'esenzione temporanea dalla licenza esclude il prestito di criptovalute e i prodotti earn. Una nuova legge sulle piattaforme di asset digitali entrerà in vigore il 9 aprile 2027. Maple e altri protocolli escludono già i residenti australiani.
Le nostre classifiche degli exchange coprono opzioni con licenza negli USA, nel Regno Unito, in Europa e in Australia.
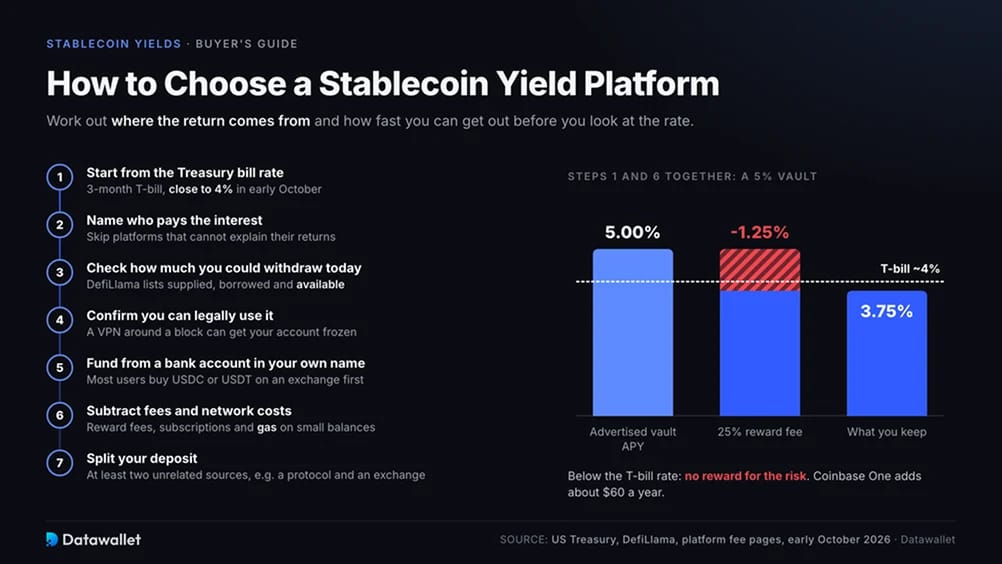
Come scegliere una piattaforma per il rendimento delle stablecoin
Valuta l'origine di un rendimento e la tua possibilità di effettuare un prelievo prima di scegliere un tasso.
- Parti dal tasso dei Treasury bill: usa il rendimento dei Treasury bill statunitensi a tre mesi come riferimento. A inizio ottobre era vicino al 4%. Un prodotto che rende meno non offre alcun compenso per il suo rischio, mentre uno che rende diversi punti in più comporta rischi che dovresti saper individuare.
- Individua chi paga gli interessi: associa il prodotto a una delle fonti indicate sopra. Evita le piattaforme che non sanno spiegare da dove provengono i loro rendimenti.
- Controlla quanto potresti prelevare oggi: La pagina DefiLlama di un pool riporta gli importi forniti, presi in prestito e disponibili. Se il saldo disponibile è ridotto rispetto al tuo deposito, aspettati un'uscita lenta in condizioni di stress.
- Verifica di poterlo usare legalmente: Controlla le giurisdizioni soggette a restrizioni della piattaforma prima di fare un deposito. Aggirare un blocco con una VPN può portare al congelamento dell'account.
- Finanzia l'acquisto da un conto bancario intestato a te: la maggior parte degli utenti acquista prima USDC o USDT su un exchange. Le nostre guide bancarie spiegano i trasferimenti da Chase e Bank of America negli USA, da Barclays nel Regno Unito e da CommBank in Australia.
- Sottrai commissioni e costi di rete: un vault che rende il 5% prima di una commissione sulle ricompense del 25% ti paga il 3,75%. Coinbase One costa circa 60 $ all'anno. Le commissioni di rete di Ethereum, note come commissioni gas, possono consumare mesi di interessi su un piccolo saldo solo per effettuare un deposito e un prelievo.
- Dividi il tuo deposito: distribuisci i risparmi su almeno due fonti non correlate, come un protocollo di prestito e un exchange. La nostra guida allo staking di stablecoin spiega ogni deposito.
Rischi di guadagnare interessi sulle stablecoin
Nessuno dei prodotti di questa classifica ha un'assicurazione sui depositi.
- Blocco dei prelievi: un pool di prestito può restituire solo i fondi che non sono stati prestati. I pool di stablecoin di Aave sono rimasti completamente presi in prestito per giorni in aprile.
- Errori del curatore e del collaterale: la sicurezza di un vault dipende dagli asset accettati come collaterale. Il crollo di Stream Finance a novembre 2025 ha lasciato diversi vault curati con debiti inesigibili.
- Perdita di ancoraggio delle stablecoin: Ricevi gli interessi nel token che detieni. Se scende sotto 1 $, il rendimento non coprirà la perdita. La nostra analisi delle stablecoin più sicure confronta le riserve.
- Fallimento o furto dell'exchange: Un saldo earn è un credito verso l'exchange. Il 24 settembre degli hacker hanno rubato circa 388 milioni di dollari a Bitget e i prelievi sono stati sospesi.
- Exploit di smart contract e approvazioni: bug del protocollo e vecchie approvazioni di token lasciate aperte possono svuotare i wallet. Prima di fidarti di nuovi contratti, controlla le società di audit e impara a revocare i permessi dei token.
- Cambiamenti delle regole: Nuove leggi o politiche delle piattaforme possono porre fine a un prodotto con poco preavviso. Il ritiro delle ricompense SEE da parte di Coinbase nel 2024 ne è un esempio.
Come vengono tassati gli interessi sulle stablecoin
La maggior parte delle autorità fiscali valuta gli interessi sulle stablecoin in valuta locale e li considera reddito al momento della ricezione.
- Stati Uniti: l'IRS tratta ricompense e interessi pagati in asset digitali come reddito ordinario non appena ne ottieni il controllo. Un successivo swap o rimborso è una cessione separata da dichiarare.
- Regno Unito: HMRC, l'autorità fiscale del Regno Unito, tratta i rendimenti simili a interessi come reddito. La bozza di legge pubblicata a luglio considererebbe i depositi in accordi di prestito di criptovalute come operazioni senza utile né perdita dal 6 aprile 2027. L'imposta sulle plusvalenze verrebbe differita fino alla vendita.
- Australia: l'Australian Taxation Office tratta le ricompense in crypto simili a interessi come reddito ordinario al momento della ricezione. Anche uno swap da USDC a un token di ricevuta come sUSDS può generare un evento di plusvalenza.
- Unione europea: ogni paese stabilisce le proprie aliquote. La direttiva DAC8 impone agli exchange di segnalare le transazioni dei clienti alle autorità fiscali dal 1° gennaio 2026.
La nostra guida ai paesi crypto a bassa tassazione confronta i regimi nazionali. Si tratta di informazioni generali; consulta un consulente fiscale locale per la tua situazione.
Considerazioni finali
Aave è al primo posto per il suo prestito pubblico e sovracollateralizzato, accessibile a qualsiasi wallet. Kraken offre tassi simili su un conto exchange a fronte di una commissione del 25%. Scegli Morpho se sei disposto a valutare un curatore, o Sky se preferisci un tasso che cambia raramente. Le nostre scelte per il risparmio su exchange sono Bybit per USDT e Coinbase per USDC negli Stati Uniti. Maple offre il rendimento più alto in cambio di un rischio di credito privato.
Con i Treasury bill intorno al 4%, ottenere il 4,5% sulle stablecoin aggiunge solo circa mezzo punto percentuale a fronte del rischio. Prima di depositare, valuta se questo premio basta ad accettare la possibilità di prelievi congelati.
I tassi cambieranno con la politica della Fed e la domanda di prestiti in criptovalute. Monitora il saldo disponibile in ogni pool che utilizzi e tieni abbastanza liquidità al di fuori di questi prodotti per coprire un mese di prelievi bloccati.
La nostra metodologia
All'inizio di ottobre 2026 abbiamo valutato i prodotti a rendimento in stablecoin offerti tramite protocolli di prestito, vault curati e conti earn degli exchange. L'analisi ha incluso anche fondi di titoli del Tesoro tokenizzati e dollari sintetici. Sette prodotti hanno superato la nostra soglia di inclusione.
- Trust score: le valutazioni su 5 tengono conto dell'operatività storica e degli incidenti passati, oltre alla trasparenza del rendimento e a come vengono detenuti i depositi.
- Verifica dei tassi: abbiamo registrato i tassi il 6 e il 7 ottobre usando le pagine delle piattaforme e i dati dei pool di DefiLlama. Sono stati esclusi i livelli promozionali e gli incentivi in token.
- Fonte del rendimento: i prodotti sono stati esclusi se non era possibile ricondurre i rendimenti a mutuatari, riserve o finanziamenti della piattaforma resi noti.
- Condizioni di uscita: Abbiamo valutato i periodi di blocco e di attesa, le code di prelievo e la quota di ciascun pool disponibile per il rimborso.
- Accesso legale: abbiamo verificato i termini delle piattaforme per stabilirne la disponibilità per i residenti negli Stati Uniti, nel SEE, nel Regno Unito e in Australia.
- Costi: Abbiamo dedotto le commissioni sulle ricompense, i costi di abbonamento e le commissioni di rete prima di confrontare i rendimenti.
sUSDe di Ethena non è entrato nella classifica perché non offriva alcun premio rispetto ad Aave. Abbiamo anche valutato ed escluso i prodotti tokenizzati sui titoli del Tesoro perché non sono disponibili per i residenti negli Stati Uniti. Ogni affermazione è stata ricontrollata prima della pubblicazione secondo la nostra metodologia editoriale.