Che cos'è lo staking con leva e la strategia di looping?
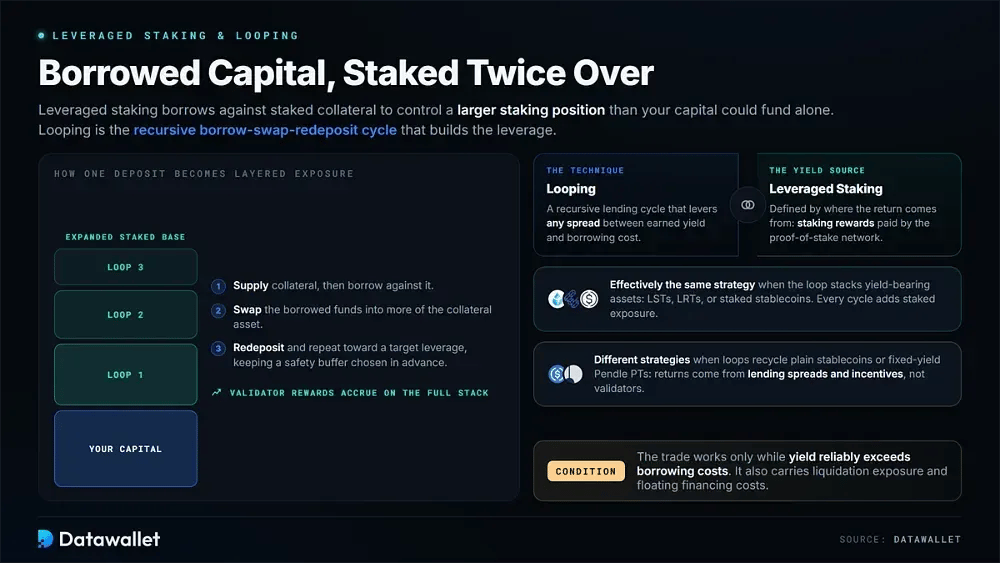
Lo staking con leva prende a prestito a fronte di una garanzia in stake, così da controllare una posizione di staking più grande di quella finanziabile con il solo capitale. Le ricompense dei validatori maturano sulla base ampliata, ma l'operazione comporta anche un'esposizione alla liquidazione e costi di finanziamento variabili. Funziona solo finché il rendimento supera in modo affidabile i costi del prestito.
Il looping è il processo ricorsivo di prestito comunemente usato per creare questa leva. Depositi collaterale, prendi in prestito contro di esso, fai lo swap dei fondi presi in prestito in altro asset collaterale, quindi lo depositi di nuovo. Il ciclo continua finché la posizione raggiunge un livello di leva obiettivo, mantenendo un margine di sicurezza scelto in anticipo.
I concetti si sovrappongono molto, ma si riferiscono a livelli diversi della strategia. Il looping è una tecnica per sfruttare con la leva qualsiasi spread tra il rendimento ottenuto e il costo del prestito. Il leveraged staking è definito dalla fonte del rendimento del collaterale: le ricompense di staking della rete proof-of-stake sottostante.
Diventano di fatto la stessa strategia quando il loop accumula asset che generano rendimento, come LST, LRT o stablecoin in staking, perché ogni ciclo aumenta l'esposizione in staking. La distinzione conta quando i loop reinvestono semplici stablecoin o PT Pendle a rendimento fisso. In questi casi i rendimenti derivano interamente dagli spread del prestito e dagli incentivi, non dalle ricompense dei validatori.
Come funziona il staking con leva sulle crypto?
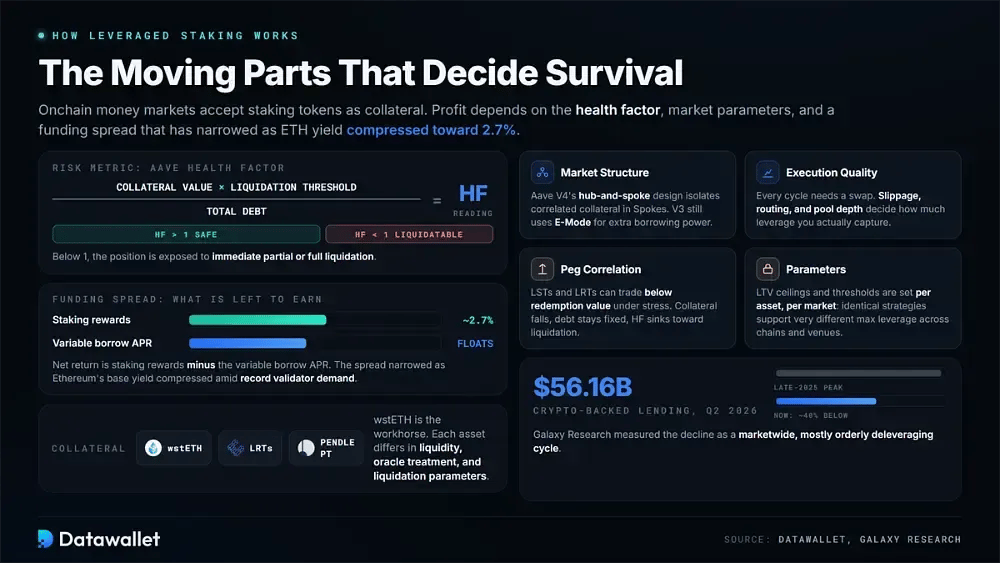
Lo staking crypto con leva utilizza mercati monetari onchain che accettano token di staking come garanzia. Gli utenti prendono in prestito contro tali asset per raggiungere un'esposizione target, gestendo i costi di finanziamento, i parametri del protocollo e i meccanismi di liquidazione.
Questi sono gli elementi che determinano redditività e sopravvivenza:
- Scelta del collaterale: wstETH resta il cavallo di battaglia, mentre i token di restaking e gli asset Pendle PT ora gli fanno concorrenza. Ognuno ha profondità di liquidità, trattamento degli oracoli e parametri di liquidazione diversi tra le piattaforme di prestito.
- Struttura di mercato: Aave V4 usa un'architettura hub-and-spoke che isola le garanzie correlate in Spoke dedicati. I mercati V3 si basano ancora su E-Mode per aumentare la capacità di prestito per coppie di asset allineate.
- Indicatore di rischio: il fattore di salute di Aave divide il valore del collaterale moltiplicato per la soglia di liquidazione per il debito totale. Un valore inferiore a 1 espone la posizione a una liquidazione parziale o totale immediata.
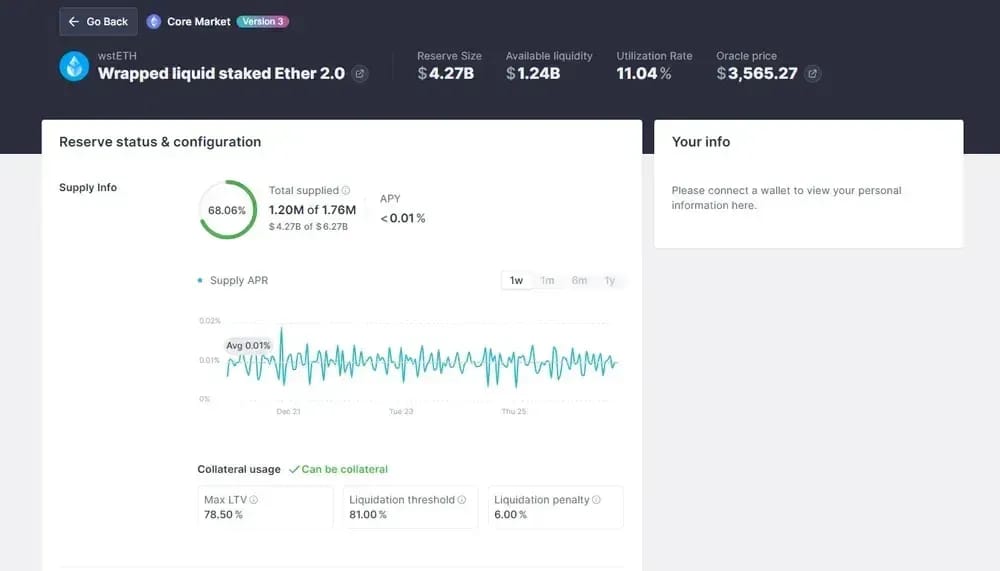
- Parametri: ogni mercato stabilisce per ciascun asset il proprio limite di LTV e la propria soglia di liquidazione. Di conseguenza, strategie identiche possono sostenere una leva massima molto diversa tra chain, piattaforme e tipi di collaterale.
- Spread di finanziamento: il rendimento netto è dato dalle ricompense di staking meno l'APR variabile del prestito. Questo spread si è ridotto perché il rendimento di base di Ethereum si è compresso verso 2,7% in un contesto di domanda record di validatori.
- Qualità di esecuzione: ogni ciclo richiede uno swap. Slippage, routing e profondità del pool determinano quindi quanta leva ottieni davvero, soprattutto quando i mercati sotto stress diventano sottili e unilaterali durante un disimpegno.
- Correlazione del peg: gli LST e gli LRT possono scambiare sotto il valore di rimborso in condizioni di stress. Il valore del collaterale scende mentre il debito resta fisso, spingendo gli health factor verso la liquidazione.
- Contesto di sistema: Galaxy Research ha misurato il prestito garantito da crypto a 56,16 miliardi di dollari nel 2° trimestre 2026, circa 40% sotto il picco di fine 2025. Il calo riflette un ciclo di deleveraging a livello di mercato, in gran parte ordinato.
Come funziona la strategia di looping nelle crypto?
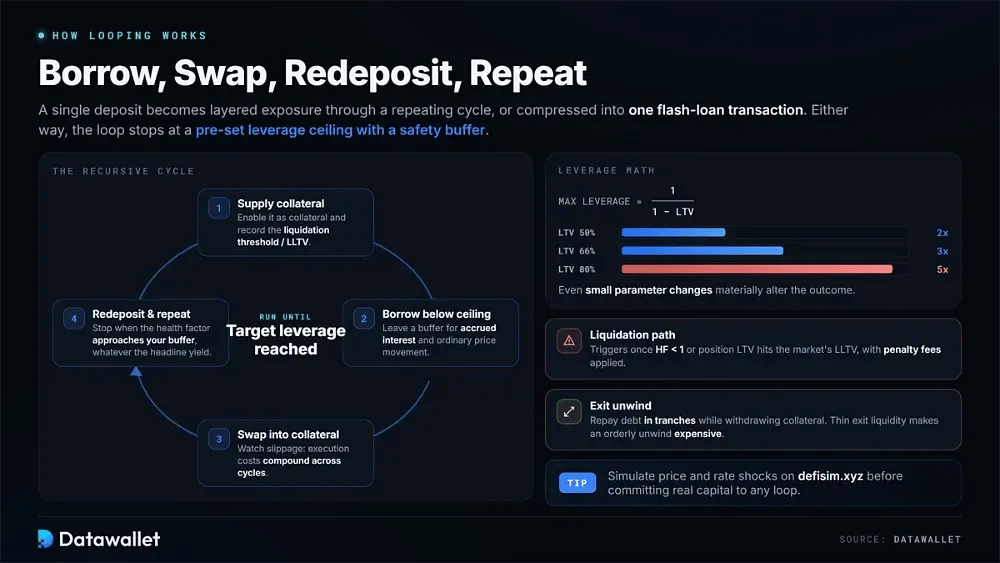
Una strategia di looping trasforma un singolo deposito in un'esposizione a più livelli ripetendo il processo di prestito, swap e nuovo deposito. La stessa sequenza può anche essere condensata in un'unica transazione con flash loan. Entrambi gli approcci proseguono finché la leva raggiunge il limite scelto.
Ecco come si articola un tipico ciclo, passo dopo passo:
- Impostazione della garanzia: deposita l'asset, abilitalo come garanzia e annota la soglia di liquidazione o l'LLTV. Questo parametro stabilisce il totale massimo dei prestiti che la posizione può sostenere.
- Dimensionamento del prestito: prendi il primo prestito restando ampiamente al di sotto del massimale. Il margine di sicurezza dovrebbe lasciare spazio agli interessi maturati e ai normali movimenti di prezzo tra un controllo e l'altro, senza spingere la posizione verso la zona di liquidazione.
- Esecuzione dello swap: converti i fondi presi in prestito in altro collaterale e controlla con attenzione lo slippage indicato. I costi di esecuzione si accumulano nei cicli ripetuti e riducono la leva effettivamente ottenuta.
- Ciclo di re-deposito: fornisci come garanzia il collaterale appena ottenuto e prendi di nuovo in prestito. Continua finché il fattore di salute si avvicina al margine di sicurezza che hai fissato in precedenza, poi smetti di aggiungere leva a prescindere dai rendimenti pubblicizzati.
- Calcolo della leva: la leva effettiva massima è pari approssimativamente a 1 diviso 1 meno LTV. Un limite dell'80% consente quindi circa 5x, e anche piccole variazioni dei parametri possono modificare sensibilmente il risultato.
- Percorso di liquidazione: quando il valore della garanzia diminuisce o il debito si accumula, la liquidazione inizia quando il fattore di salute scende sotto 1 oppure l'LTV della posizione raggiunge l'LLTV del mercato, con l'applicazione di commissioni di penalità.
- Chiusura della posizione: chiudere il loop richiede di rimborsare il debito a tranche mentre si preleva la garanzia. Se la liquidità in uscita è scarsa durante periodi di stress, una chiusura altrimenti ordinata può diventare costosa.
Suggerimento: simula come i movimenti di prezzo e le variazioni dei tassi influiscono sul tuo health factor su defisim.xyz prima di impegnare capitale reale in qualsiasi loop.
Come combinare staking con leva e looping
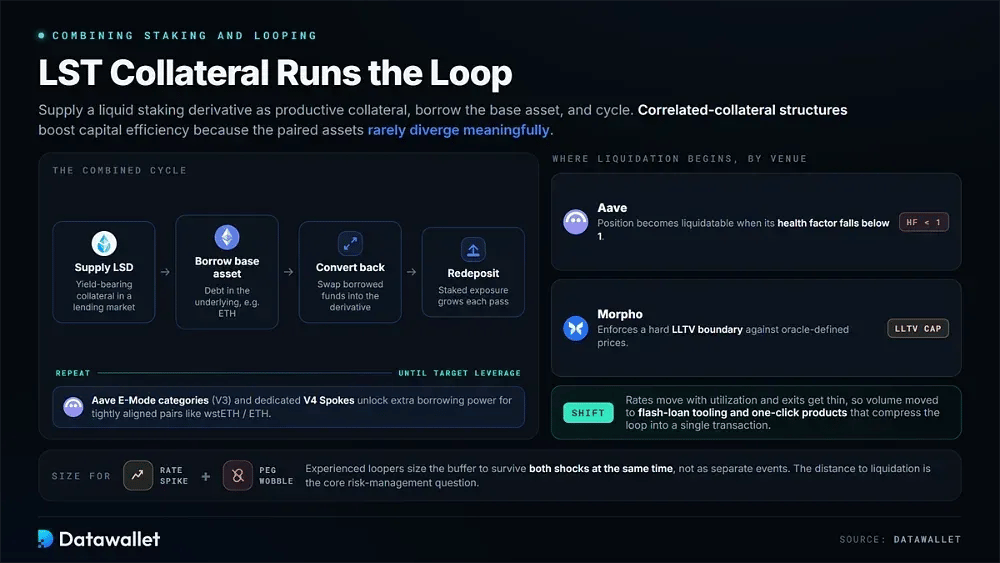
Combinare i due approcci inizia fornendo un derivato di liquid staking come garanzia produttiva in un mercato di prestito. Prendi in prestito l'asset di base, lo riconverti nel derivato e lo depositi di nuovo. Strutture con garanzie correlate, come le categorie E-Mode di Aave o gli Spokes dedicati di V4, migliorano l'efficienza del capitale perché gli asset abbinati raramente divergono in modo significativo.
La principale questione di gestione del rischio è quanto la posizione disti dalla liquidazione. Su Aave, una posizione diventa liquidabile quando il suo health factor scende sotto 1. Morpho applica invece un limite LLTV rigido rispetto ai prezzi definiti dall'oracolo. I looper esperti dimensionano le posizioni in modo che il margine di sicurezza regga contemporaneamente a un picco dei tassi e a una perdita di ancoraggio, anziché trattare questi shock come eventi separati.
L'esecuzione determina se il carry teorico sopravvive nei mercati reali. I tassi di prestito si muovono con l'utilizzo, la liquidità può sparire durante le uscite in condizioni di stress e ogni ciclo comporta commissioni. Questi vincoli aiutano a spiegare perché gran parte del volume si è spostata verso strumenti di flash loan e prodotti con un solo clic che comprimono il ciclo in un'unica transazione.
Ultime tendenze nello staking con leva e nel looping
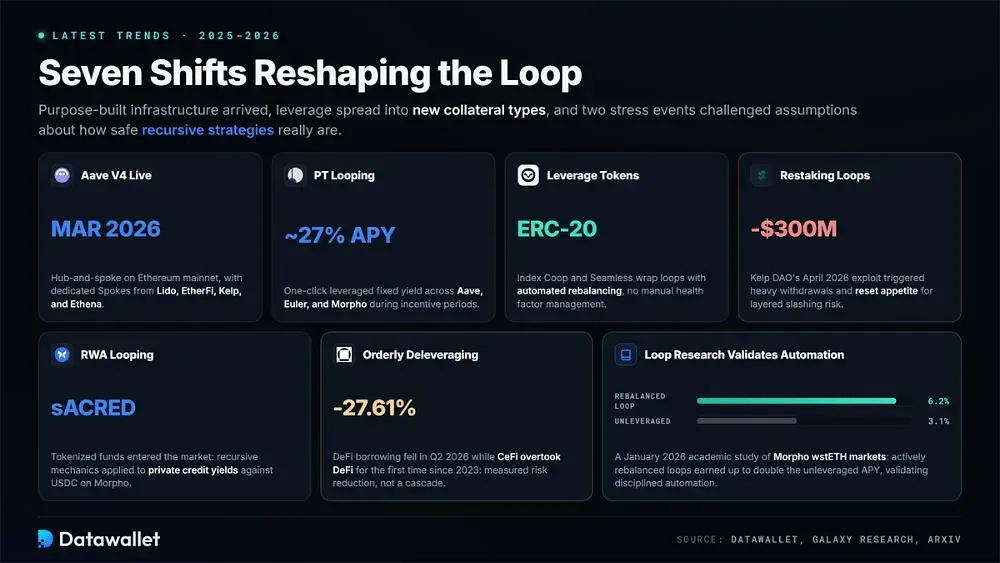
Tra il 2025 e il 2026 il panorama del looping è cambiato rapidamente. I protocolli hanno introdotto infrastrutture progettate ad hoc, la leva si è estesa a nuovi tipi di garanzie e due eventi di stress hanno messo in discussione le ipotesi sulla sicurezza delle strategie ricorsive.
Sette sviluppi che oggi influenzano le strategie di staking e looping con leva:
- Aave V4: lanciata sulla mainnet di Ethereum a marzo 2026, la sua architettura hub-and-spoke indirizza la liquidità condivisa verso Spoke isolati, inclusi mercati dedicati di Lido, EtherFi, Kelp ed Ethena.
- PT looping: il PT Looping con un clic di Pendle automatizza posizioni a rendimento fisso con leva su Aave, Euler e Morpho. Durante i periodi di incentivi, gli APY pubblicizzati sui principal token in stablecoin hanno raggiunto circa 27%.
- Token a leva: Index Coop e Seamless racchiudono posizioni in loop in ERC-20s con ribilanciamento automatico. I detentori ottengono una leva protetta dalla liquidazione senza dover gestire manualmente i fattori di salute o i propri piani di chiusura.
- Cicli di restaking: il collaterale LRT è stato esteso con cicli ricorsivi nel rendimento da restaking. L'exploit di Kelp DAO di aprile 2026, di circa 300 milioni di dollari, ha però innescato prelievi consistenti e ridimensionato l'interesse per il rischio di slashing stratificato.
- Looping di RWA: i fondi tokenizzati sono entrati nel mercato del looping. Strategie come collaterale sACRED contro USDC su Morpho applicano meccaniche ricorsive ai rendimenti del credito privato anziché alle ricompense di staking.
- Riduzione ordinata della leva: Galaxy Research riporta che i prestiti DeFi sono calati del 27,61% nel Q2 2026, mentre la CeFi ha superato la DeFi per la prima volta dal 2023. Il cambiamento indica una riduzione misurata del rischio, non una reazione a catena.
- Ricerca sui loop: uno studio accademico del gennaio 2026 sui mercati Morpho wstETH ha rilevato che i loop ribilanciati attivamente hanno reso fino a 6,2% di APY, contro 3,1% senza leva, a conferma del valore di un'automazione disciplinata.
Esempi di staking con leva e looping nelle crypto
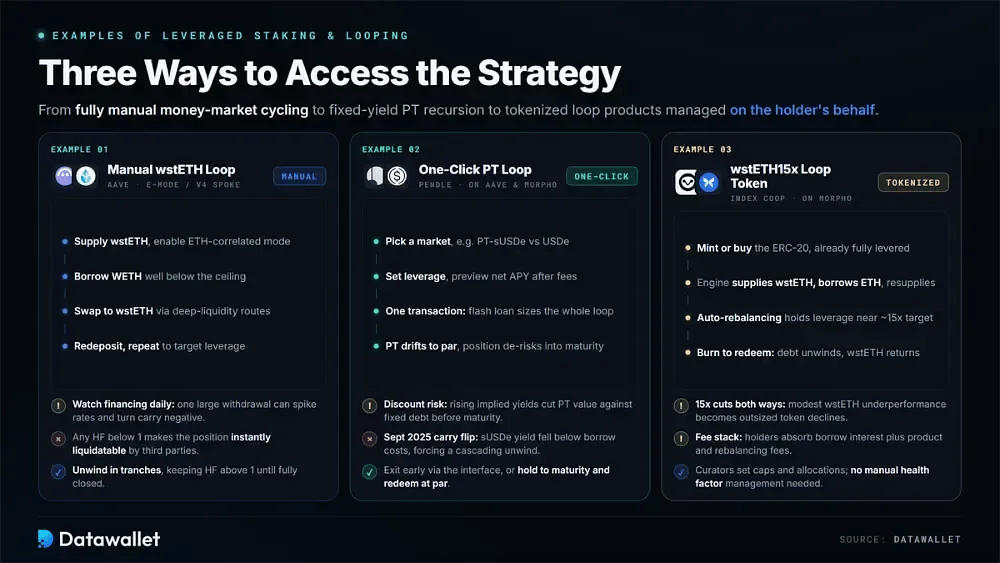
Gli esempi seguenti vanno da cicli completamente manuali ad automazioni con un solo clic. Insieme, coprono i tre modi principali in cui oggi gli utenti accedono allo staking con leva: il ciclo diretto sui money market, la ricorsione PT a rendimento fisso e i prodotti loop tokenizzati gestiti per conto del titolare.
1. Looping manuale di wstETH su Aave con E-Mode
Su Aave gli utenti possono depositare wstETH in una categoria correlata a ETH e prendere in prestito WETH contro di esso. Poi riconvertono il WETH in wstETH e lo depositano di nuovo, ripetendo il processo mantenendo il fattore di salute ampiamente sopra un margine di liquidazione predefinito.
Un loop manuale per l'esposizione a LST con leva di solito procede così:
- Seleziona il collaterale: acquista wstETH e controlla la sua soglia di liquidazione nel mercato scelto. Quel valore determina la leva massima che la posizione può teoricamente sostenere.
- Attiva la modalità correlata: su V3, attiva la categoria E-Mode correlata a ETH. Su V4, usa uno Spoke ETH. Entrambi gli approcci sbloccano una maggiore capacità di prestito per coppie di garanzie strettamente allineate.
- Fornisci e verifica: effettua il deposito di wstETH, attivalo come garanzia e annota l'health factor iniziale. Usa quel valore come riferimento per ogni successiva decisione di prestito.
- Prendi in prestito WETH: richiedi il primo prestito ben al di sotto del limite. Qualsiasi valore dell'health factor inferiore a 1 rende la posizione immediatamente liquidabile da terzi.
- Swap inverso: scambia il WETH preso in prestito con altri wstETH attraverso un percorso ad alta liquidità. Lo slippage ripetuto si accumula e può erodere silenziosamente il carry che cerchi di catturare.
- Deposita di nuovo e ripeti: fornisci il wstETH aggiuntivo e prendi di nuovo in prestito fino a raggiungere la leva desiderata. Una volta arrivato lì, evita di aggiungerne altra solo perché gli incentivi temporanei sembrano allettanti.
- Tieni d'occhio il finanziamento: monitora ogni giorno il tasso variabile di prestito di WETH e il tasso di utilizzo. Un singolo prelievo di grande entità può far salire bruscamente i tassi e rendere negativo il carry dello staking.
- Chiudi con cautela: rimborsa il debito a tranche e preleva il collaterale gradualmente. Mantieni il fattore di salute sopra 1 durante tutto il processo, fino alla chiusura completa della posizione.
2. Looping PT con un clic con Pendle su Aave e Morpho
La funzione PT Looping di Pendle converte automaticamente i token principali a rendimento fisso in posizioni di carry con leva. Fornisce PT come garanzia, prende in prestito stablecoin, quindi reinveste quei fondi in altri PT attraverso un unico flusso guidato sulle piattaforme di prestito supportate.
Il rendimento fisso con leva tramite PT looping funziona così:
- Capire il PT: i principal token vengono scambiati sotto il valore nominale e rimborsati alla pari a scadenza. Detenere PT significa quindi bloccare un rendimento fisso che non dipende dai tassi di mercato variabili.
- Scegli un mercato: seleziona una coppia supportata, come PT-sUSDe contro USDe di Ethena. Prima di procedere, confronta il rendimento fisso del PT con il tasso di borrow della stablecoin attuale della piattaforma di prestito.
- Imposta la leva: scegli un multiplo di leva nell'interfaccia. Il sistema dimensiona automaticamente il loop assistito da flash loan e mostra un'anteprima dell'APY netto stimato dopo le commissioni del protocollo e i costi di prestito.
- Esegui una volta: in un'unica transazione, la funzione fornisce PT, prende in prestito la stablecoin abbinata, la converte in altri PT e li ridepositа, invece di richiedere diversi cicli manuali e costosi in gas.
- Attenzione alla scadenza: il PT converge verso il valore nominale con l'avvicinarsi della scadenza, quindi le posizioni con leva riducono gradualmente il rischio. Tuttavia, passare a una nuova scadenza azzera sia il rendimento sia il rischio.
- Rischio di sconto: i prezzi dei PT possono scendere prima della scadenza se i rendimenti impliciti aumentano. Ciò riduce il valore della garanzia rispetto al debito a tasso fisso e può innescare una liquidazione anche se il token alla fine viene rimborsato alla pari.
- Inversione del carry: a settembre 2025 si è visto come può fallire questo schema. I rendimenti di sUSDe sono scesi sotto i costi di prestito in stablecoin, causando lo smantellamento a cascata e meccanico delle posizioni PT con leva.
- Vie d'uscita: puoi chiudere in anticipo tramite l'interfaccia, estinguendo il debito e vendendo i PT, oppure mantenere fino alla scadenza, riscattare al valore nominale pieno e rimborsare direttamente i prestiti in essere.
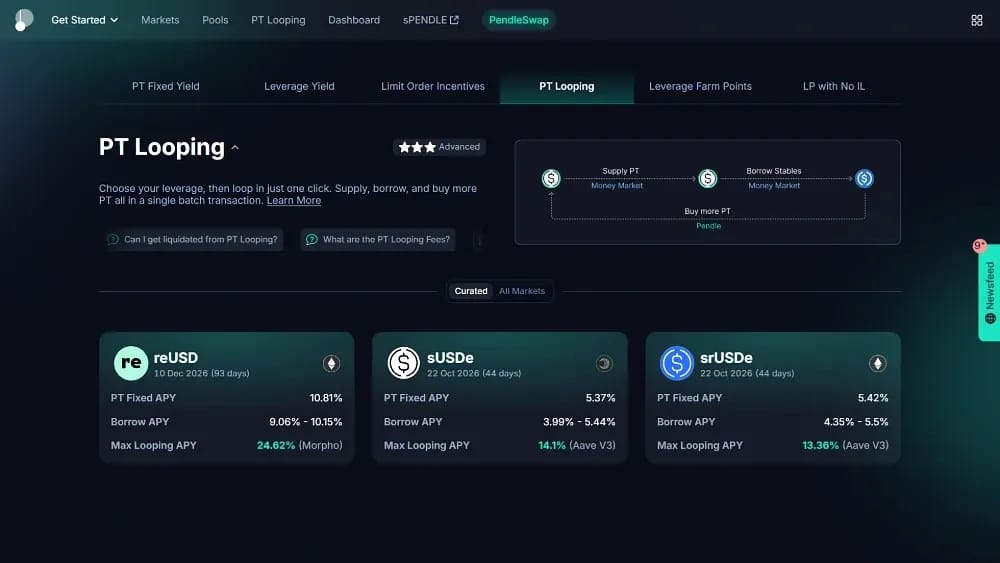
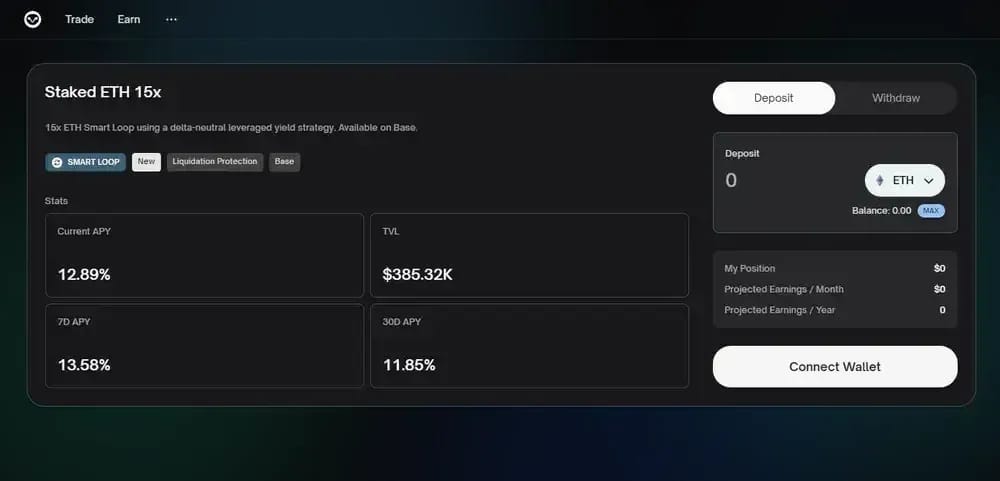
3. Token wstETH15x Smart Loop tramite Index Coop e Morpho
Index Coop racchiude una strategia automatizzata di looping su Morpho in un unico ERC-20 chiamato wstETH15x. Il prodotto punta a un'esposizione di circa 15x a ETH staked, mentre la sua logica di ribilanciamento gestisce il mantenimento della leva per il detentore.
Lo staking con leva senza gestione attiva tramite un loop token funziona così:
- Conosci il wrapper: wstETH15x rappresenta una posizione Morpho in loop, non wstETH detto alla pari. Il suo prezzo segue quindi la performance di staking con leva, non quella del token sottostante uno a uno.
- Entra nel prodotto: Acquisisci wstETH, poi conia o acquista wstETH15x tramite l'interfaccia del prodotto. Il token è già completamente a leva quando entri.
- Motore automatizzato: dietro l'interfaccia, la strategia deposita wstETH su Morpho, prende in prestito ETH e rideposita ripetutamente. Il ribilanciamento continuo mantiene la leva vicina all'obiettivo dichiarato.
- Parametri di mercato: ogni mercato Morpho definisce LLTV e configurazione dell'oracolo per la propria coppia. Queste impostazioni determinano quando la posizione wrapped può trovarsi sotto pressione di liquidazione durante forti movimenti di mercato.
- Livello dei curatori: i curatori dei vault fissano i limiti di allocazione e ribilanciano tra i mercati sottostanti. Il rischio realizzato dipende quindi in parte da decisioni di allocazione prese al di fuori del contratto del token stesso.
- Struttura dei costi: i detentori sostengono continuamente gli interessi sui prestiti insieme alle commissioni di prodotto e di ribilanciamento. L'APY netto indicato cambia ogni giorno in base a tassi, incentivi e condizioni generali di mercato.
- Sensibilità amplificata: un obiettivo di 15x amplifica sia il rendimento da staking sia i drawdown. Anche una modesta sottoperformance di wstETH rispetto a ETH può tradursi rapidamente in cali sproporzionati del prezzo del token.
- Meccanica di rimborso: bruciare wstETH15x estingue il debito e restituisce il wstETH sottostante. Tuttavia, durante episodi di riduzione della leva molto volatili, i rimborsi possono essere elaborati in modo sensibilmente più lento e con costi più elevati.
Quale APY si ottiene con il looping di staking a leva?
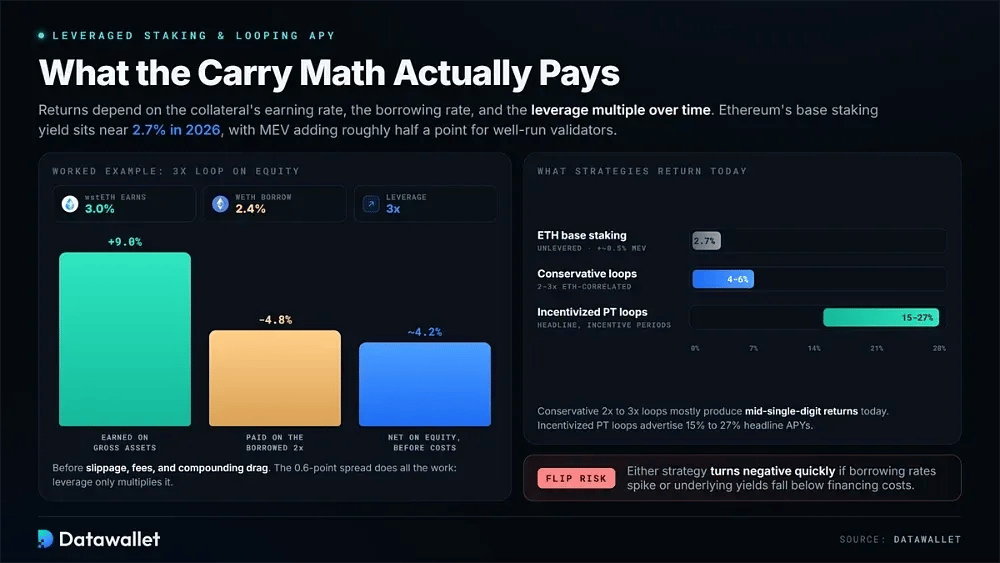
I rendimenti con loop dipendono, in ultima analisi, dal tasso di rendimento del collaterale, dal tasso di prestito e dal multiplo di leva nel tempo. Il rendimento base dello staking di Ethereum si è ridotto a circa 2,7% nel 2026 a causa dell'aumento della domanda di validatori. Per i validatori ben gestiti, il MEV può aggiungere circa un altro mezzo punto.
Il differenziale di carry determina il risultato. Supponi che wstETH renda 3% complessivo mentre il prestito di WETH costa 2,4%. Con una leva di 3x, la posizione rende 9% sugli asset lordi e paga circa 4,8% sulla quota presa in prestito, lasciando circa 4,2% sul capitale proprio prima di slippage, commissioni e effetto dell'interesse composto.
I risultati variano molto in base alla strategia. I loop prudenti da 2x a 3x correlati a ETH producono oggi per lo più rendimenti a una cifra media, mentre i loop PT incentivati hanno APY pubblicizzati pari a 15 a 27%. Entrambi possono diventare rapidamente negativi se i tassi di prestito salgono o i rendimenti sottostanti scendono sotto i costi di finanziamento.
Lezioni dagli eventi di stress del looping del 2025
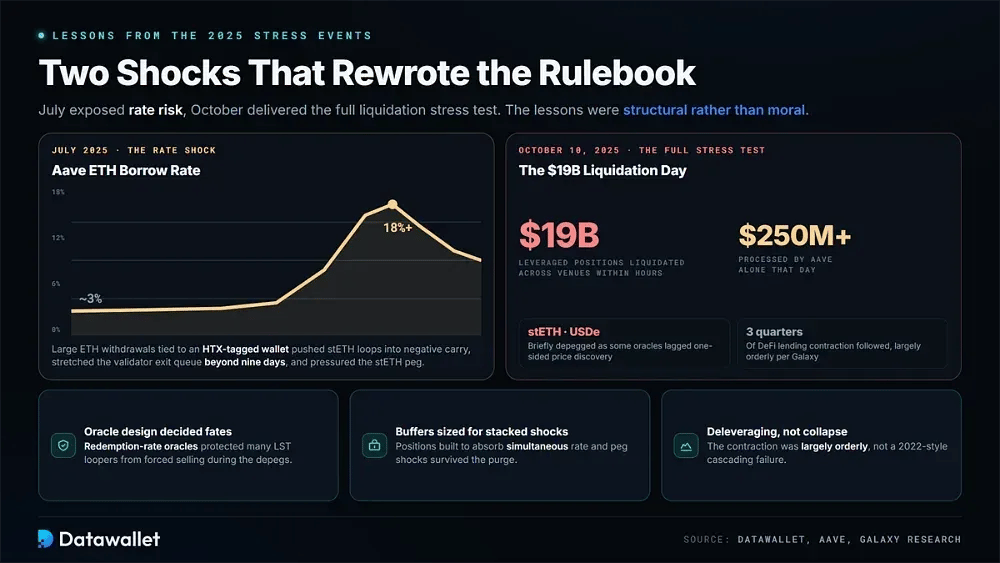
Luglio 2025 ha messo in luce il problema del rischio di tasso. Ingenti prelievi di ETH da Aave collegati a un wallet etichettato HTX hanno fatto salire i tassi di prestito da circa 3% a oltre 18%. Il movimento ha portato i loop su stETH in carry negativo, ha allungato oltre nove giorni la coda di uscita dei validatori di Ethereum e ha esercitato una lieve pressione al ribasso sul peg di stETH.
Il test di stress completo è arrivato il 10 ottobre 2025. Circa 19 miliardi di dollari di posizioni con leva sono stati liquidati sulle varie piattaforme nel giro di poche ore. Solo Aave ha elaborato oltre 250 milioni di dollari quel giorno, mentre collaterali come stETH e USDe hanno perso brevemente l'ancoraggio perché alcuni oracoli sono rimasti indietro rispetto a una scoperta del prezzo violenta e a senso unico, avvenuta su order book sottili.
Le lezioni sono state strutturali più che morali. Gli oracoli del tasso di rimborso hanno protetto molti looper di LST da vendite forzate, mentre le posizioni dimensionate per shock simultanei sono sopravvissute. Il prestito DeFi si è poi contratto per tre trimestri consecutivi in quello che Galaxy Research descrive come un deleveraging in gran parte ordinato, e non un fallimento a cascata in stile 2022.
Rischi dello staking con leva e del looping
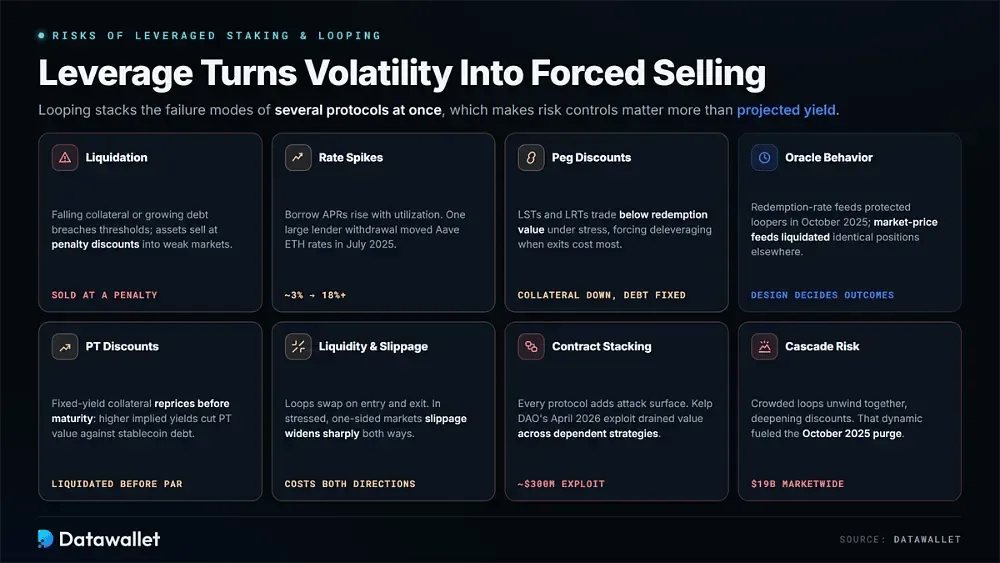
La leva trasforma la normale volatilità in potenziali vendite forzate. Il looping inoltre combina le modalità di guasto di più protocolli, rendendo i controlli del rischio più importanti del rendimento previsto.
Valuta attentamente questi rischi prima di ampliare qualsiasi posizione in loop:
- Rischio di liquidazione: un calo del valore del collaterale o un aumento del debito possono alla fine superare le soglie di liquidazione. Le liquidazioni vendono quindi gli asset con sconti a titolo di penale, spesso quando i prezzi di mercato sono già sotto forte pressione.
- Picchi dei tassi: i tassi APR variabili sui prestiti aumentano con l'utilizzo. A luglio 2025 il prelievo di un grande prestatore ha spinto i tassi di Aave ETH da circa 3% a oltre 18%.
- Sconti sul peg: gli LST e gli LRT possono essere scambiati al di sotto del valore di rimborso durante i periodi di stress. Questo riduce il collaterale a fronte di un debito fisso e può costringere a ridurre la leva quando le uscite sono più costose.
- Comportamento degli oracle: gli oracle basati sul tasso di rimborso hanno protetto i looper durante i depeg di ottobre 2025, mentre altrove i feed basati sul prezzo di mercato hanno causato liquidazioni. Il design dell'oracle può quindi produrre risultati molto diversi per posizioni altrimenti identiche.
- Rischio di sconto del PT: il collaterale a rendimento fisso si riprezza comunque prima della scadenza. Rendimenti impliciti più alti riducono il valore del PT rispetto al debito in stablecoin e possono causare la liquidazione di posizioni carry con leva.
- Liquidità e slippage: I loop richiedono swap in ingresso e in uscita. In mercati sotto stress e unidirezionali, lo slippage può aumentare bruscamente e far salire il costo effettivo in entrambe le direzioni.
- Sovrapposizione di contratti: ogni protocollo aggiuntivo aggiunge un'altra superficie di attacco. L'exploit di Kelp DAO di aprile 2026 ha mostrato come un singolo guasto possa prosciugare il valore del collaterale nelle strategie dipendenti.
- Rischio a cascata: i loop affollati spesso si sciolgono tutti nello stesso momento, ampliando gli sconti e assottigliando i book degli ordini. Questa dinamica ha contribuito a trasformare liquidazioni isolate di ottobre 2025 in una pulizia dell'intero mercato da 19 miliardi di dollari.
Considerazioni finali
Lo staking con leva e il looping restano praticabili nel 2026, ma il carry facile è scomparso. I rendimento di base si sono ridotti, i tassi di prestito possono muoversi bruscamente e due veri episodi di stress hanno mostrato quanto rapidamente le posizioni ricorsive possano essere liquidate. L'infrastruttura è migliorata notevolmente, ma strumenti migliori rendono la leva disciplinata e quella indisciplinata ugualmente efficienti.
Considera ogni loop come un budget di rischio prima di guardare il dato sul rendimento. Simula un raddoppio del tasso di prestito, modella uno sconto sul peg e stima il costo dell'uscita in condizioni di liquidità scarsa. La leva dovrebbe essere limitata a un livello in cui tutti e tre gli eventi possano verificarsi insieme senza causare la liquidazione. L'APY che resta dopo questo test è quello che conta.