Cosa sono i derivati di liquid staking?
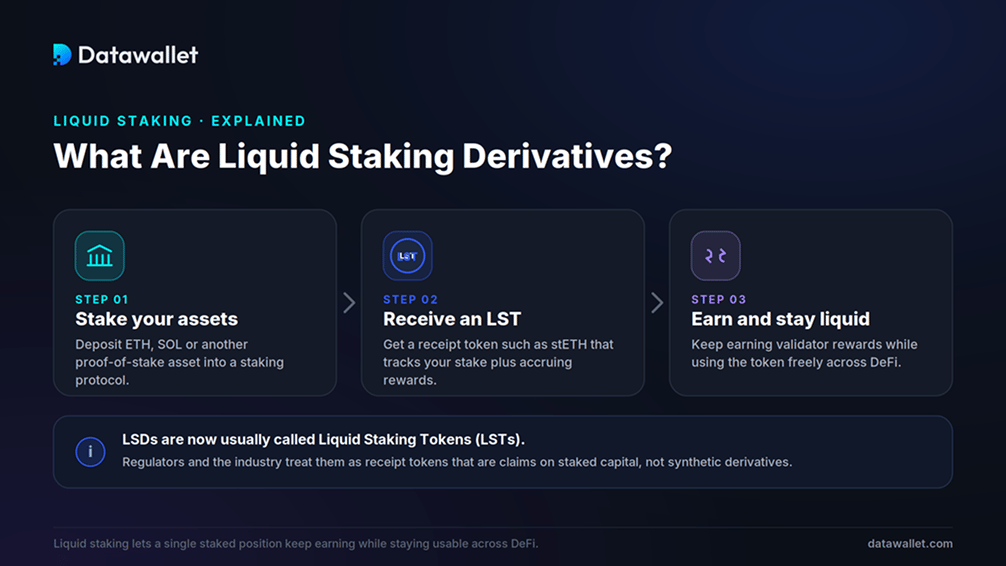
Un derivato di staking liquido è un token che un protocollo emette quando effettui il deposito di asset nel suo servizio di staking. Rappresenta il tuo diritto sullo stake aggregato più le ricompense in maturazione, e puoi detenerlo, venderlo, darlo in prestito o usarlo come garanzia mentre i token sottostanti restano bloccati nel livello di consenso.
L'etichetta «derivato» è un retaggio. Gli organismi di settore e le autorità di regolamentazione statunitensi ora preferiscono «liquid staking token» o «staking receipt token», dato che questi asset sono crediti diretti sul capitale in staking e non strumenti sintetici che replicano un prezzo. Qui usiamo LSD e LST in modo intercambiabile, essendo LST il termine più accurato.
Esistono perché lo staking nativo impone un compromesso. Gestire un validatore Ethereum richiede 32 ETH bloccati nel livello di consenso, dove restano inattivi oltre a un rendimento di base. Il liquid staking elimina questo blocco con una ricevuta liquida, così lo stesso capitale protegge la rete e opera altrove allo stesso tempo.
Il modello è decollato dopo il passaggio di Ethereum al proof-of-stake con the Merge nel settembre 2022 ed è accelerato quando l'aggiornamento Shapella ha abilitato i prelievi di staking nell'aprile 2023. Con i prelievi attivi, gli LST potevano essere riscattati per l'asset sottostante, il che ne ancorava il valore.
Come funzionano i derivati di liquid staking?
Un protocollo di liquid staking si pone tra te e i validatori. Raccoglie i depositi, li delega agli operatori di nodi ed emette un token che segue la tua posizione. Il funzionamento varia a seconda del protocollo, ma il ciclo di vita è coerente.
1. Deposito, pooling e minting
Quando depositi ETH, SOL o un altro asset supportato, il protocollo lo inserisce in un pool e conia nel tuo wallet un importo corrispondente del proprio token di staking. Il deposito viene poi messo in staking su un insieme di validatori, così eviti il saldo minimo e il lavoro di gestire un nodo.
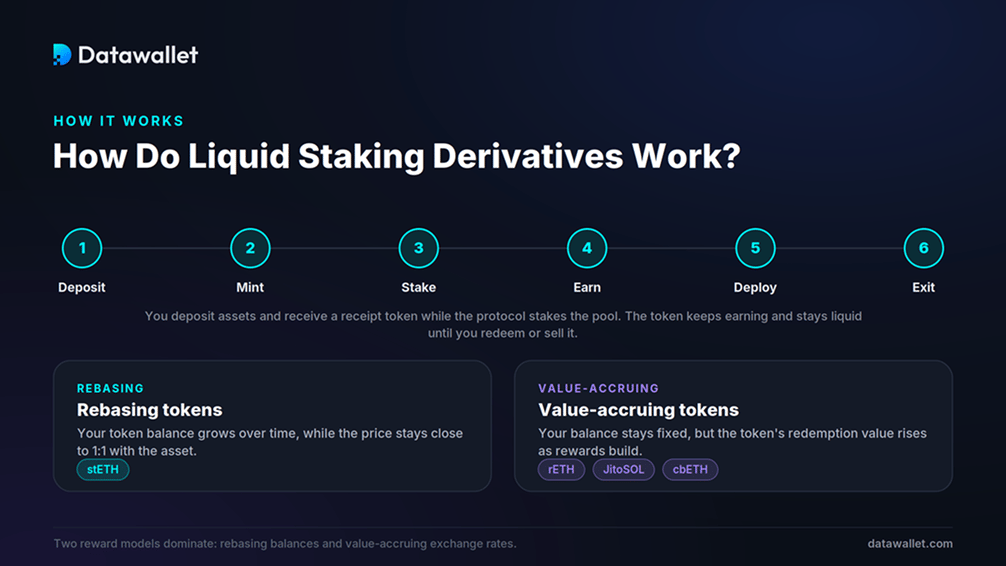
Il ciclo di vita principale funziona così:
- Deposito: invia un asset come ETH o SOL allo smart contract del protocollo tramite la sua app o un wallet collegato.
- Mint: il protocollo emette un token ricevuta (stETH, rETH, JitoSOL) che registra la tua quota del pool e gli eventuali premi dovuti.
- Stake: i fondi aggregati vengono delegati a operatori di nodi che convalidano le transazioni e ottengono ricompense di consenso.
- Guadagno: il tuo token riflette automaticamente le ricompense maturate, senza bisogno di riscuoterle e senza un validatore da gestire.
- Impiega: sposta quel token nei mercati di prestito, nei liquidity pool o in altre strategie mentre il deposito resta in stake.
- Uscita: riscatta tramite la coda di prelievo del protocollo oppure vendi sul mercato secondario per un'uscita immediata.
2. Come maturano le ricompense di staking
Il modo in cui un LST riflette le ricompense conta per la contabilità, le tasse e le integrazioni DeFi. Prevalgono due modelli.
- Token rebasing: il tuo saldo cresce ogni giorno per riflettere le ricompense, mantenendo un valore di circa 1:1 rispetto all'asset sottostante. stETH di Lido funziona così, e la maggior parte dei detentori lo converte in wstETH non rebasing per i protocolli DeFi che richiedono un saldo fisso.
- Token che accumulano valore: il tuo saldo resta fisso, ma il valore di rimborso del token aumenta man mano che si accumulano le ricompense. rETH di Rocket Pool, cbETH di Coinbase, sfrxETH di Frax e JitoSOL di Jito usano questo schema, quindi un token si riscatta lentamente per più di un'unità dell'asset di base.
I protocolli trattengono una parte delle ricompense come commissione. Lido applica 10%, ripartito tra gli operatori dei nodi e la tesoreria della DAO, mentre Rocket Pool applica una commissione più alta in cambio di un insieme di operatori più decentralizzato.
3. Riscatto, prelievi e peg
Un LST mantiene il proprio valore grazie alla riscattabilità e all'arbitraggio. Poiché puoi riscattare il token per l'asset sottostante tramite la coda di prelievo, i trader lo acquistano quando viene scambiato sotto il valore equo e lo riscattano con profitto, riportando il prezzo verso il peg.
Il punto critico sono i tempi. Le code di uscita non sono istantanee ed Ethereum elabora solo un certo numero di prelievi dei validatori alla volta, quindi i rimborsi possono richiedere giorni in caso di forti deflussi. Chi ha bisogno di liquidità immediata vende su un exchange decentralizzato, dove pool profondi di solito mantengono prezzi stretti, ma gli spread possono ampliarsi sotto stress.
Principali protocolli di liquid staking
Il liquid staking è la singola categoria più grande della DeFi. Un piccolo gruppo di protocolli detiene la maggior parte del valore, distribuito tra Ethereum e Solana.
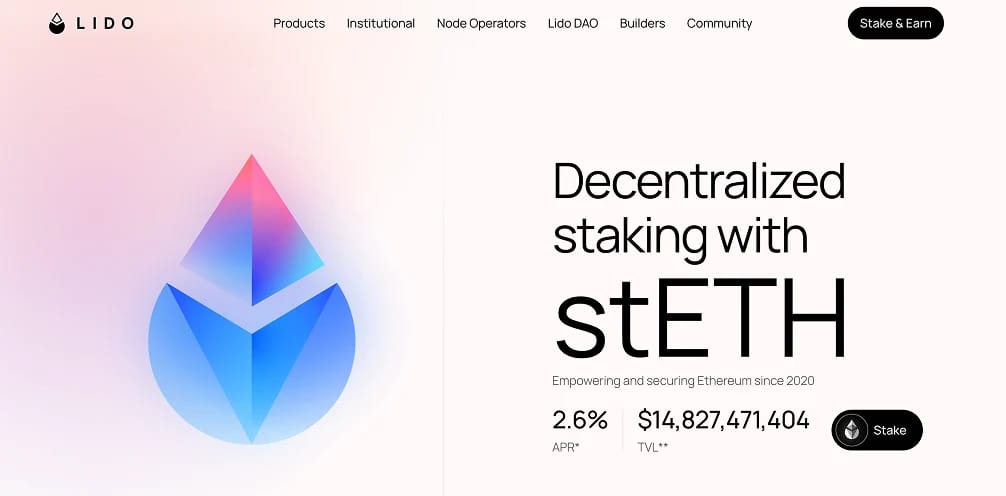
- Lido (stETH): leader su Ethereum, con quasi la metà del settore e più di 20 miliardi di dollari in staked. stETH è il LST più integrato, accettato come garanzia sulle principali piattaforme di prestito e liquidità. La nostra guida su Lido approfondisce il protocollo.
- Rocket Pool (rETH): l'opzione Ethereum che mette al primo posto la decentralizzazione, basata su una rete di operatori di nodi senza permessi. Cede un po' di profondità di liquidità in cambio di una maggiore resistenza alla censura.
- Binance Staked ETH (WBETH): uno dei maggiori token di staking su ETH per valore, emesso tramite Binance e utilizzato nel suo ecosistema e in piattaforme DeFi supportate.
- Jito (JitoSOL): il principale LST di Solana, con miliardi di SOL in staking. Jito cattura il valore massimo estraibile dall'ordinamento delle transazioni e lo restituisce agli stakers, portando il suo rendimento sopra il staking standard di Solana. Consulta la nostra guida a Jito e JitoSOL.
- Marinade e Sanctum (Solana): mSOL di Marinade è stato uno dei primi standard di Solana, mentre Sanctum alimenta un'ampia gamma di LST su Solana, ampliando la scelta di validatore e token.
- ether.fi (eETH e weETH): il più grande protocollo di liquid restaking, che unisce il staking di base e il restaking di EigenLayer in un unico token. Consulta la nostra guida a ether.fi.
Tra le altre opzioni consolidate figurano cbETH di Coinbase, mETH di Mantle, sfrxETH di Frax, StakeWise e LsETH di Liquid Collective. Per una classifica aggiornata, consulta i nostri migliori piattaforme di liquid staking.
Principali casi d'uso dei derivati di liquid staking
Il valore di un LST sta nel fatto che una sola posizione svolge più funzioni contemporaneamente. Chi lo detiene combina le ricompense da validatore con l'attività DeFi per aumentare il rendimento dello stesso capitale.
- Garanzia: Token come wstETH sono accettati nei protocolli di prestito, consentendo ai possessori di ottenere credito a fronte di una posizione in staked senza unstaking.
- Prestito: fornire LST ai money market genera interessi aggiuntivi rispetto al rendimento dello staking, sovrapponendo due flussi di reddito.
- Fornitura di liquidità: le coppie formate da LST e asset sottostante sugli exchange decentralizzati generano commissioni di trading, poiché i due asset seguono andamenti molto simili e limitano la perdita impermanente.
- Restaking: gli LST possono essere restaked tramite EigenLayer per proteggere servizi aggiuntivi e ottenere un secondo livello di ricompense.
- Looping con leva: alcuni utenti prendono in prestito contro un LST, comprano di più e ripetono per amplificare l'esposizione, una tattica ad alto rischio trattata nella nostra guida alla strategia di looping.
- Gestione della tesoreria: fondi e tesorerie detengono LST per mantenere il rendimento sugli asset inattivi restando in grado di muoversi rapidamente.
Liquid staking e restaking a confronto
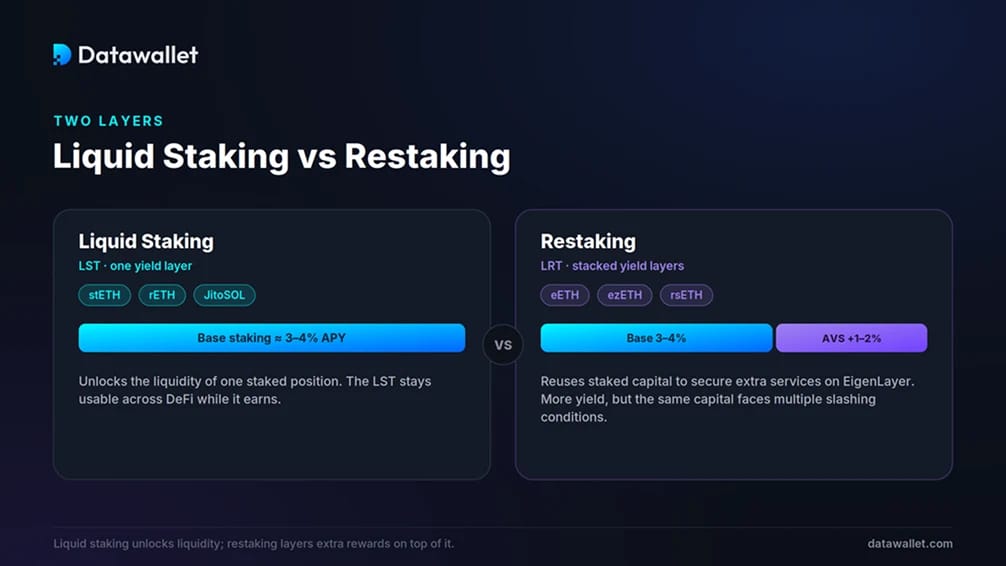
Il liquid staking e il restaking operano a livelli diversi. Il liquid staking sblocca la liquidità di una singola posizione in staking. Il restaking riutilizza quel capitale in staking per proteggere protocolli aggiuntivi, aggiungendo sia rendimento sia rischio.
In un modello di restaking, impegni ETH in staked o un LST su una rete come EigenLayer, dove supporta Actively Validated Services come oracoli, bridge e livelli di disponibilità dei dati. Ogni servizio stabilisce le proprie condizioni di slashing e paga le proprie ricompense, quindi il tuo collaterale risponde a più di un insieme di regole.
La maggior parte degli utenti vi accede tramite i liquid restaking token (LRT). Depositi ETH o un LST in un protocollo come ether.fi, Renzo o Kelp e ricevi un token (eETH, ezETH, rsETH) che resta utilizzabile in DeFi. EigenLayer domina questo mercato con un ampio margine.
Il compromesso è diretto. Il restaking può aumentare di uno o due punti, grazie alle ricompense dei servizi, un tipico rendimento di Ethereum del 3 a 4%, ma accumula il rischio degli smart contract ed espone lo stesso capitale a più condizioni di slashing. Le strategie di yield loop che promettono rendimenti molto più alti si basano su prestiti e ricorsività, e possono sfaldarsi rapidamente in caso di forti movimenti.
Tendenze e statistiche del liquid staking
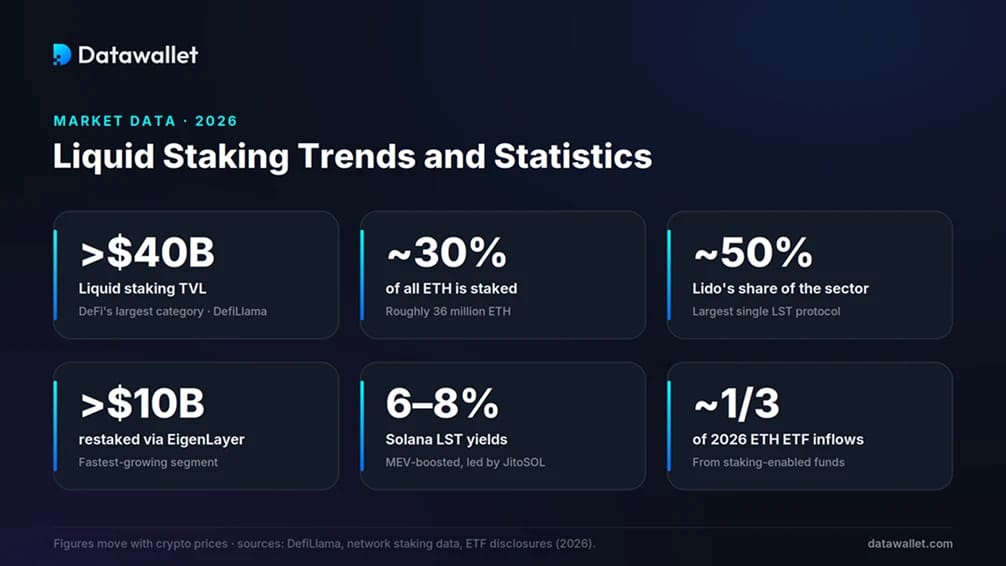
Alcune cifre mostrano quanto lo staking sia diventato centrale sia per Ethereum sia per la DeFi, e quale posizione occupi il liquid staking nel 2026.
- Dimensione del settore: il liquid staking è la categoria più grande della DeFi, con DefiLlama che rileva un valore superiore a 40 miliardi di dollari a metà del 2026 dopo un picco vicino a 86 miliardi di dollari nell'agosto 2025. Il totale si muove con i prezzi delle criptovalute.
- Partecipazione a Ethereum: circa 30% di tutti gli ETH, ovvero circa 36 milioni di coin, è ora in staking, con rendimento nativo vicino a 3%, secondo le nostre statistiche sullo staking di Ethereum.
- Dominanza di Lido: Lido detiene quasi la metà del valore totale del liquid staking e circa un quarto degli ETH staked, una concentrazione che mantiene vivo il dibattito sulla decentralizzazione.
- Crescita del restaking: EigenLayer protegge ben oltre 10 miliardi di dollari in ETH restaked e controlla gran parte del mercato del restaking, la porzione del settore in più rapida crescita.
- Rendimenti di Solana: gli LST di Solana come JitoSOL spesso pagano 6 a 8%, più degli equivalenti di Ethereum, grazie alle ricompense MEV. Consulta le nostre statistiche sullo staking di Solana.
- Flussi istituzionali: i fondi con staking abilitato hanno generato circa un terzo dei flussi in entrata negli ETF su Ethereum nel 2026, portando le code di ingresso dei validatori ai massimi pluriennali.
Pro e contro dei derivati di liquid staking
I derivati di liquid staking migliorano l'efficienza del capitale e abbassano la barriera d'ingresso allo staking, ma comportano rischi che lo staking nativo evita. La tabella valuta i principali compromessi.
I derivati di liquid staking sono sicuri?
Il liquid staking è una delle aree più collaudate della DeFi e i protocolli più grandi hanno alle spalle anni di audit e bug bounty. Questo storico riduce il rischio senza eliminarlo, perché un LST somma diverse esposizioni distinte che vale la pena valutare separatamente.
Il segnale più chiaro è arrivato a giugno 2022, quando stETH è sceso a circa 0,94 ETH e per un breve periodo anche sotto. I prelievi non erano ancora attivi, quindi il token non poteva essere riscattato in ETH. Mentre il crollo di Terra si propagava e finanziatori come Celsius e Three Arrows Capital vendevano stETH in una liquidità scarsa, il prezzo è sceso sotto la parità, come documentato da Nansen. Si è ripreso quando Shapella ha abilitato i riscatti nel 2023.
Rischi dell'uso dei derivati di liquid staking
Prima di considerare un LST una versione sicura e pienamente liquida dell'asset sottostante, chi lo detiene dovrebbe valutare le principali categorie di rischio.
- Rischio degli smart contract: i contratti di LST e restaking possono contenere bug e gli audit riducono il rischio di exploit, ma non lo eliminano. La nostra panoramica sull'audit degli smart contract spiega come viene valutato.
- Rischio di slashing: i validatori che vanno offline o violano le regole di consenso subiscono penalità che riducono il valore a garanzia del token.
- Rischio di depeg: un LST può discostarsi dal sottostante durante forti vendite, danneggiando chi è costretto a vendere e innescando cascate di liquidazioni per chi detiene posizioni con leva.
- Rischio di liquidità e di uscita: le code di prelievo non sono istantanee e Ethereum limita le uscite giornaliere dei validatori, quindi i prezzi sul mercato secondario possono divaricarsi bruscamente quando tutti cercano di uscire.
- Rischio di centralizzazione: Lido da solo detiene circa un quarto degli ETH staked, e una concentrazione di tale portata solleva interrogativi sull'influenza dei validatori e sulla governance.
- Rischio di restaking e looping: il restaking espone lo stesso collaterale a più condizioni di slashing, mentre le posizioni in looping possono essere liquidate rapidamente quando i mercati si ribaltano.
Il futuro del liquid staking
Il cambiamento recente più rilevante è normativo. Nell'agosto 2025 la Division of Corporation Finance della SEC ha dichiarato che il liquid staking non comporta l'offerta o la vendita di titoli. La SEC e la CFTC hanno poi codificato questa posizione in un'interpretazione congiunta del 17 marzo 2026, confermando che il liquid staking non è un'operazione in titoli e che i token di ricevuta dello staking non sono titoli. Questo ha rimosso un ostacolo che aveva tenuto ai margini molte istituzioni statunitensi.
I prodotti hanno seguito le regole. Il primo ETF statunitense sullo staking di Ethereum è stato lanciato alla fine del 2025, ETHE di Grayscale ha iniziato a distribuire agli azionisti le ricompense dello staking a gennaio 2026 e BlackRock ha quotato il suo fondo su Ethereum in staking a marzo 2026. Gli ETF sullo staking di Solana di Bitwise e VanEck sono arrivati più o meno nello stesso periodo. Puoi seguire i flussi nel nostro tracker degli ETF su Ethereum.
Anche l'infrastruttura è maturata. L'aggiornamento V3 di Lido ha introdotto stVaults, un framework modulare che consente a istituzioni e sviluppatori di gestire configurazioni di staking personalizzate sfruttando la liquidità di stETH. L'aggiornamento Pectra ha portato il limite di saldo dei validatori a 2.048 ETH tramite EIP-7251 e ha semplificato i prelievi, facilitando le operazioni dei grandi stakers.
Considerazioni finali
I derivati di liquid staking hanno risolto il problema originario del proof-of-stake: la scelta tra ottenere rendimento e mantenere il capitale utilizzabile. Emettendo una ricevuta negoziabile per una posizione in staked, hanno trasformato il collaterale inattivo in capitale attivo e ora sostengono una quota consistente della DeFi.
Anche la categoria è diventata più stratificata. Restaking, looping con leva e LST multichain possono aumentare i rendimenti, ma ognuno aggiunge rischi che una semplice posizione staked evita. L'episodio stETH del 2022 mostra che liquidità e ancoraggio reggono nei mercati tranquilli e possono cedere sotto stress.
Per la maggior parte degli utenti, le vere questioni sono la sicurezza del protocollo, la profondità della liquidità e il grado di complessità che vogliono gestire. Con una regolamentazione più chiara e prodotti istituzionali attivi, il liquid staking sembra destinato a restare una parte centrale dell'economia on-chain, purché chi detiene tratti ogni livello di rendimento come una decisione a sé.