Le prime 10 statistiche e tendenze sullo staking di Solana nel 2026
La tabella raccoglie i principali parametri della nostra analisi per una visione rapida dell'ecosistema di staking di Solana all'ingresso nel Q4 2026:
1. Circa 437 milioni di SOL sono in staked, pari al 69% dell'offerta
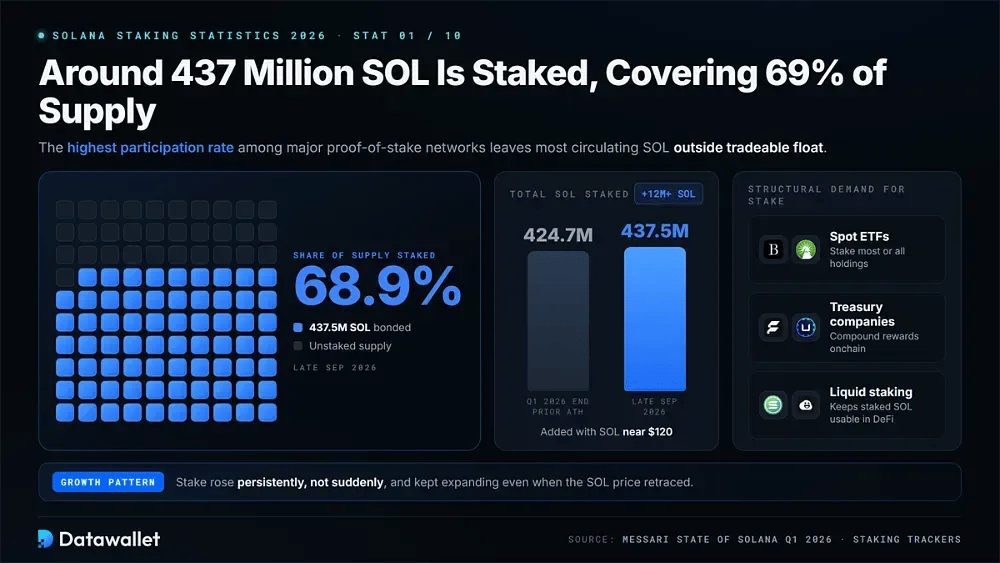
La base di staking di Solana ha continuato a crescere. A fine settembre 2026, circa 437,5 milioni di SOL sono vincolati ai validatori, pari a circa il 68,9% dell'offerta totale. Resta il tasso di partecipazione più alto tra le principali reti proof-of-stake e lascia la maggior parte dei SOL in circolazione fuori dal flottante immediatamente negoziabile.
La crescita è stata costante più che improvvisa. Il report State of Solana Q1 2026 di Messari ha indicato lo stake totale a un massimo storico di 424,7 milioni SOL a fine trimestre. Da allora la rete ha aggiunto più di 12 milioni SOL nonostante un andamento dei prezzi irregolare intorno a 120 $.
Diverse fonti strutturali di domanda hanno sostenuto questo aumento. Gli ETF spot fanno stake della maggior parte o della totalità delle loro posizioni, mentre le società con tesoreria crypto in asset digitali reinvestono i rendimenti onchain. Anche i token di liquid staking permettono a SOL delegati di restare produttivi nella DeFi, aiutando i saldi in stake a crescere anche quando il prezzo di SOL ritraccia.
2. L'insieme dei validatori si assottiglia verso 700 man mano che l'economia presenta il conto
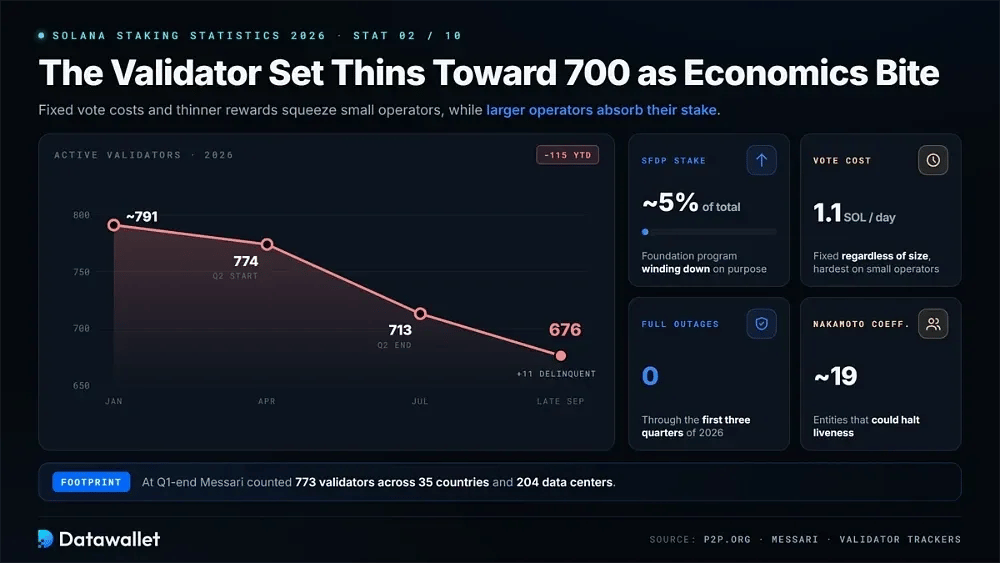
Il consolidamento dei validatori è rimasto una caratteristica del 2026. La revisione di P2P.org sullo staking istituzionale mostra l'insieme attivo in calo da circa 774 a 713 durante il Q2. A fine settembre, i tracker contavano 676 validatori attivi più 11 inadempienti. I costi fissi di voto, combinati con ricompense più basse, continuano a mettere sotto pressione i piccoli operatori.
Segnali principali nel gruppo di validatori in riduzione:
- Numero di validatori: i validatori attivi sono scesi da circa 791 all'inizio del 2026 a meno di 720 a metà anno, proseguendo una tendenza di consolidamento in atto da anni.
- Cambio di qualità: Messari conta 773 validatori in 35 paesi e 204 data center a fine Q1, mentre operatori più grandi e meglio capitalizzati hanno assorbito lo stake di chi ha lasciato la rete.
- Chiusura graduale dell'SFDP: lo stake del Solana Foundation Delegation Program è sceso a circa 5% del totale, poiché il programma ha spinto deliberatamente i validatori verso l'autosufficienza economica.
- Costi di voto: le commissioni di voto restano fisse intorno a 1,1 SOL al giorno indipendentemente dalle dimensioni del validatore, rendendo ricompense più deboli o prezzi di SOL più bassi particolarmente difficili per gli operatori più piccoli.
- Affidabilità: Solana non ha registrato alcuna interruzione completa nei primi tre trimestri del 2026, rafforzando la propria posizione presso gli investitori istituzionali anche se l'insieme dei validatori si è ridotto.
- Monitoraggio della concentrazione: il coefficiente di Nakamoto resta intorno a 19, il che significa che la vitalità della rete dipende ancora da un gruppo relativamente ristretto dei maggiori soggetti di staking.
3. Il rendimento dello staking nativo di Solana si aggira intorno a 5,3 a 6,4% di APY
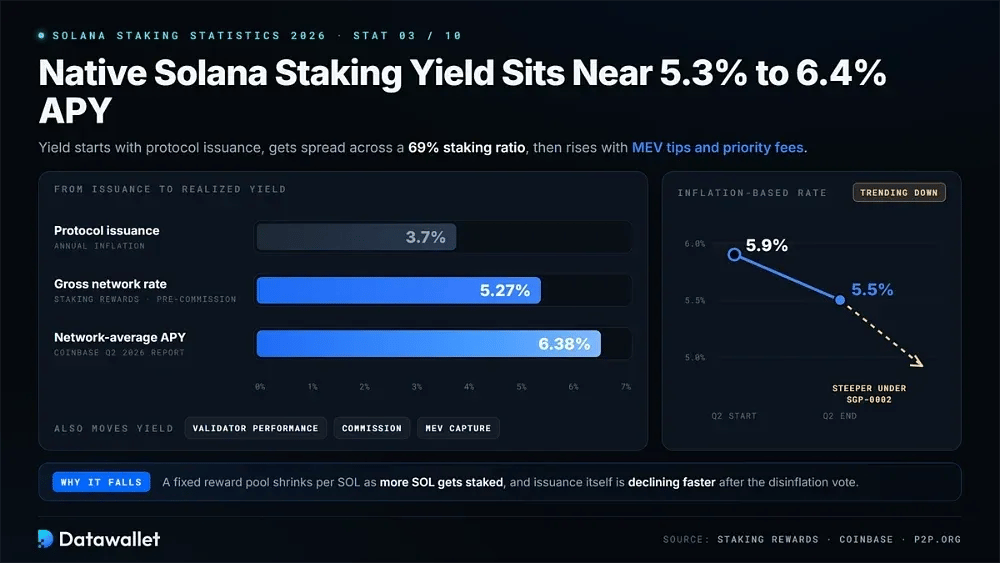
Il rendimento nativo è diminuito con il calo delle emissioni. I benchmark di Staking Rewards collocavano il tasso lordo della rete intorno al 5,27% prima delle commissioni a fine settembre. In confronto, il report sui validatori di Coinbase del Q2 2026 ha misurato un APY medio di rete del 6,38% dopo aver considerato le mance MEV e le commissioni prioritarie.
L'emissione del protocollo è il punto di partenza per i rendimenti realizzati. Ora è vicina al 3,7% annuo e dovrebbe diminuire più rapidamente con la modifica di disinflazione approvata. Conta anche il rapporto di staking, perché un pool di ricompense fisso produce allocazioni più piccole quando una quantità maggiore di SOL è in staking. Le prestazioni dei validatori, i livelli di commissione e la cattura di MEV creano ulteriori differenze tra gli operatori.
La direzione di marcia conta più di qualsiasi singola istantanea del rendimento. P2P.org riporta che il tasso di staking del network basato sull'inflazione è sceso da circa 5,9% a 5,5% nel solo Q2. Questo calo diventa più marcato una volta che il calendario accelerato di SGP-0002 si attiverà sulla mainnet.
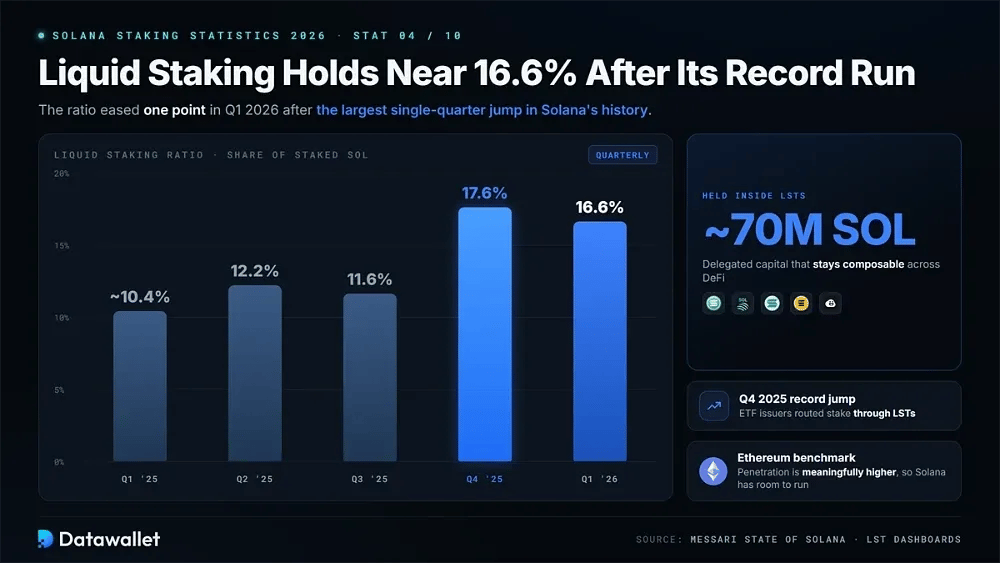
4. Il liquid staking resta intorno al 16,6% dopo la corsa record
Il rapporto di liquid staking è sceso dal 17,6% al 16,6% su base trimestrale nel Q1 2026, dopo il maggiore aumento trimestrale della storia di Solana. Anche dopo questo calo, circa 70 milioni di SOL restano all'interno di token di liquid staking, consentendo al capitale delegato di restare componibile in tutta la DeFi.
Come si è evoluto il rapporto di liquid staking per trimestre:
- T1 2025: circa il 10,4% degli SOL in staked, un lieve calo dovuto alla crescita del staking nativo più rapida dell'emissione di LST.
- T2 2025: 12,2%, pari a una crescita trimestrale del 16,8% trainata dall'adozione di jitoSOL e jupSOL.
- T3 2025: 11,6%, una modesta contrazione durante il picco di settembre del mercato e il successivo ritracciamento.
- T4 2025: 17,6%, il maggiore aumento trimestrale della storia, mentre gli emittenti di ETF instradavano lo stake tramite LST.
- Q1 2026: 16,6%, con Sanctum che supera Jito come maggiore emittente per quota di mercato.
- Riferimento Ethereum: la penetrazione del liquid staking su Ethereum resta nettamente più alta, lasciando a Solana ulteriore margine per convertire lo stake nativo.
5. Sanctum supera Jito come leader del mercato LST
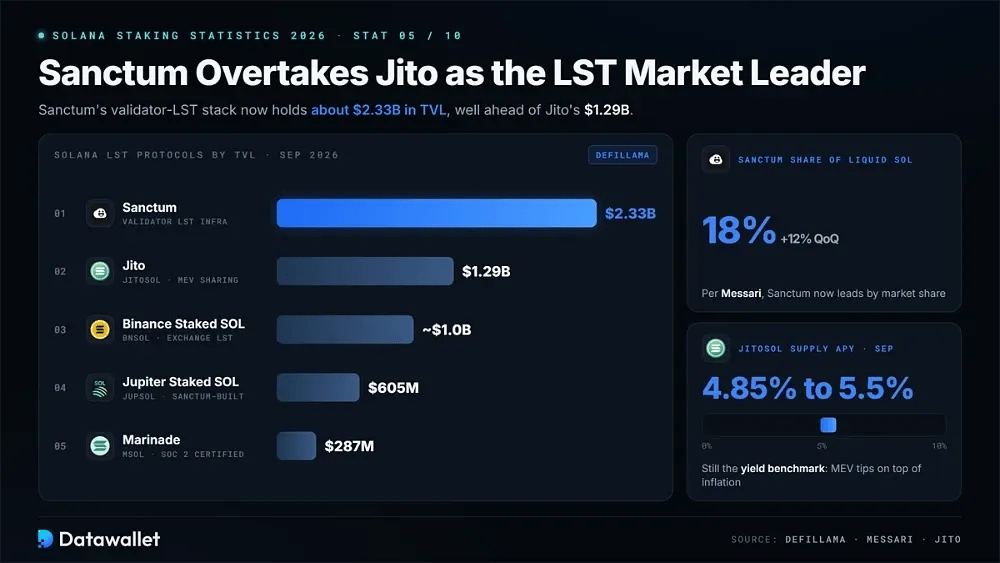
La classifica degli LST è cambiata nel 2026. I dati di DefiLlama raccolti a fine settembre 2026 indicano che lo stack di LST per validatori di Sanctum vale circa 2,33 miliardi di dollari di TVL, contro 1,29 miliardi di dollari di Jito. Anche Messari ha documentato il cambiamento, riportando che la quota di mercato di Sanctum è salita del 12% su base trimestrale fino al 18% di tutti gli SOL liquid staked.
La mappa più ampia degli LST di Solana a settembre 2026 comprende:
- Sanctum: TVL di circa 2,33 Mld $. Infrastruttura per LST specifici di un validatore, inclusi token di ETF e di tesorerie.
- Jito Liquid Staking: TVL di circa 1,29 Mld $. JitoSOL resta il più grande LST singolo e ha aperto la strada alla condivisione delle ricompense MEV su Solana.
- Binance Staked SOL: ~1,0 Mld $ di TVL. bnSOL è un LST emesso da un exchange e sostenuto da un'ampia distribuzione centralizzata.
- Jupiter Staked SOL: TVL di circa 605 Mln $. jupSOL è un token di validatore creato da Sanctum con commissioni sovvenzionate.
- Marinade: ~287 Mln $ di TVL. mSOL è il primo LST di Solana, con certificazione SOC 2 e prodotti istituzionali.
JitoSOL resta il riferimento per il rendimento grazie al MEV. Il suo stake pool ha registrato un APY medio dell'offerta intorno al 4,85 a 5,5% a settembre, con le mance MEV aggiunte alle ricompense base da inflazione. Per una panoramica dettagliata del protocollo, consulta la nostra guida a Jito e JitoSOL oppure confronta i fornitori nella nostra rassegna delle migliori piattaforme di staking su Solana.
6. Gli ETF spot su Solana negli Stati Uniti si avvicinano a 1,6 miliardi di dollari di afflussi cumulativi
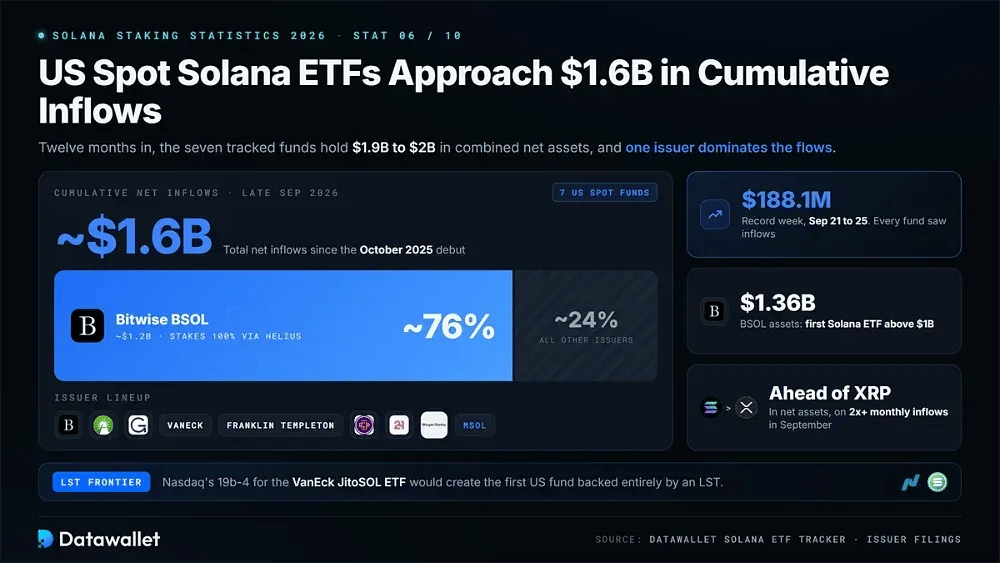
Settembre 2026 ha portato un'ulteriore accelerazione dei flussi degli ETF su Solana. I sette fondi spot statunitensi monitorati hanno attirato un record di 188,1 milioni di dollari nella settimana dal 21 al 25, la loro settimana più forte dal lancio, e ogni prodotto ha registrato flussi positivi. I dati giornalieri sono disponibili nel nostro tracker degli ETF su Solana.
A che punto è il mercato degli ETF su Solana negli Stati Uniti dopo dodici mesi:
- Afflussi cumulati: gli afflussi netti totali hanno raggiunto circa 1,6 miliardi di dollari entro fine settembre, mentre gli asset netti complessivi si sono mossi tra 1,9 miliardi di dollari e 2 miliardi di dollari.
- Dominio di Bitwise: BSOL rappresenta circa 1,2 miliardi di dollari di afflussi cumulativi, ovvero circa il 76% della categoria, e mette in staking il 100% delle sue posizioni tramite i validatori di Helius.
- Traguardo degli asset: BSOL ha superato 1,36 miliardi di dollari di asset, diventando il primo ETF su Solana oltre 1 miliardo di dollari a meno di un anno dal debutto di ottobre 2025.
- Il sorpasso su XRP: a settembre gli ETF su Solana hanno superato i prodotti su XRP per patrimonio netto gestito, sostenuti da afflussi mensili più che doppi rispetto al totale del rivale.
- Profondità degli emittenti: Fidelity, Grayscale, VanEck, Franklin Templeton, Canary, 21Shares e l'MSOL di Morgan Stanley completano una rosa di emittenti più ampia e sempre più competitiva.
- Frontiera degli LST: la richiesta 19b-4 di Nasdaq per il VanEck JitoSOL ETF creerebbe il primo fondo statunitense interamente garantito da un token di liquid staking.
7. Il primo voto di governance vincolante di Solana raddoppia il tasso di disinflazione
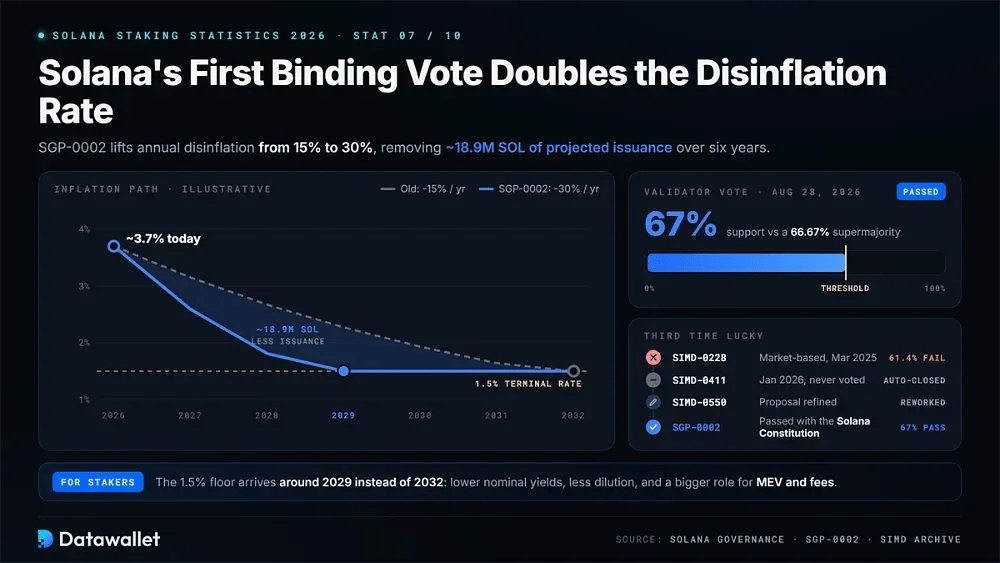
Il dibattito pluriennale sull'inflazione di Solana è giunto a una decisione il 28 agosto 2026. I validatori hanno approvato SGP-0002, chiamata Double Disinflation, con il 67% dei consensi, appena sopra la soglia di supermaggioranza del 66,67%. La misura raddoppia la disinflazione annuale, portandola da 15 a 30%, ed elimina circa 18,9 milioni SOL dall'emissione prevista nell'arco di sei anni.
L'approvazione è arrivata al terzo tentativo. Il modello basato sul mercato di SIMD-0228 ha ricevuto il 61,4% dei consensi ed è stato respinto a marzo 2025. SIMD-0411 si è chiuso automaticamente a gennaio 2026 senza un voto. La proposta è stata poi perfezionata con SIMD-0550 e ripresentata come SGP-0002 nell'ambito del processo di governance formale di Solana, passando insieme a una Costituzione di Solana ratificata.
Cosa significa il calendario accelerato per gli stakers:
- Tasso terminale più rapido: Il minimo di inflazione del 1,5% è atteso intorno al 2029 anziché al 2032, accorciando il periodo di rendimenti elevati finanziati dall'inflazione.
- I rendimenti nominali diminuiscono: le ricompense basate sull'emissione calano a un ritmo annuo di circa il doppio rispetto al precedente, mentre le ricompense già maturate non sono toccate dalla formula riancorata.
- Migliorano i rendimenti reali: una minore diluizione incide meno su chi non fa staking, mentre la minore pressione di vendita dei validatori sostiene il quadro dell'offerta di SOL nel lungo periodo.
- Cresce il peso del MEV: con l'emissione in calo, le commissioni di priorità e le mance MEV costituiscono una quota maggiore dei ricavi dei validatori, aumentando l'importanza della scelta del validatore.
- Precedente di governance: SGP-0002 è stato il primo voto onchain vincolante di Solana e ha stabilito il processo per le future modifiche monetarie e di protocollo.
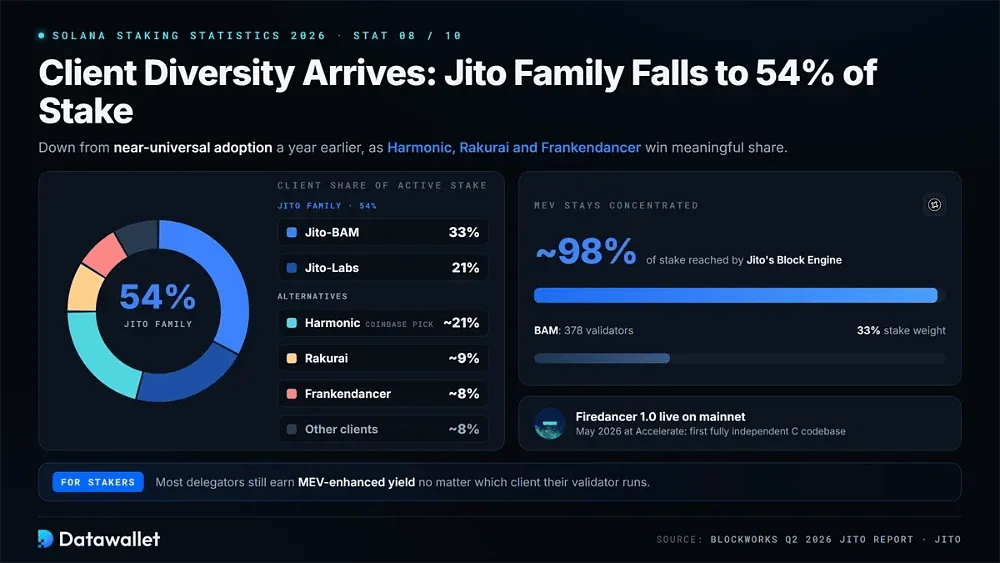
8. Arriva la diversità dei client: la famiglia Jito scende al 54% dello stake
Solana non ha più una monocultura di client. Il report Jito del Q2 2026 di Blockworks colloca la famiglia di client Jito a circa 54% dello stake attivo. Jito-BAM rappresenta il 33% e Jito-Labs un altro 21%, un calo sostanziale rispetto all'adozione quasi universale di un anno prima.
I client alternativi ora detengono quote significative. Harmonic, lo scheduler preferito da Coinbase e allineato alla Foundation, rappresenta circa il 21% dello stake. Rakurai pesa per circa il 9%, con Frankendancer vicino al 8%. Firedancer 1.0 è entrato in funzione su mainnet a maggio 2026 durante Solana Accelerate, offrendo ai validatori per la prima volta una base di codice in linguaggio C completamente indipendente. Il nostro approfondimento su Firedancer descrive l'aggiornamento in modo più dettagliato.
La distribuzione del MEV resta molto più concentrata. Il Block Engine di Jito raggiunge ancora circa il 98% dello stake totale, mentre il suo Block Assembly Marketplace si è esteso a 378 validatori e al 33% del peso dello stake. Di conseguenza, la maggior parte degli stakers riceve un rendimento potenziato dal MEV indipendentemente dal client usato dal proprio validatore.
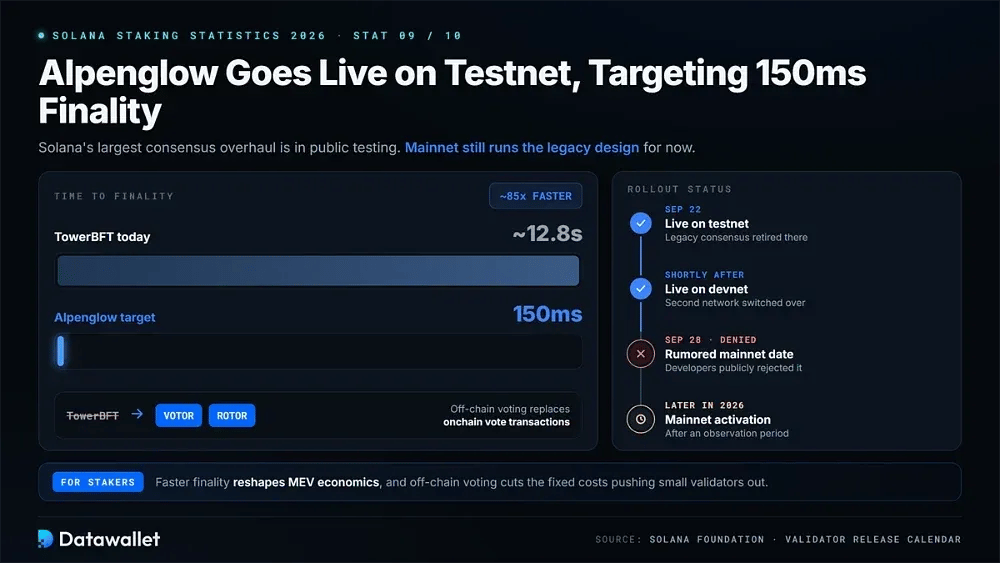
9. Alpenglow arriva su testnet, con l'obiettivo di una finalità di 150ms
La più grande revisione del consenso di Solana è entrata in fase di test pubblico. Alpenglow sostituisce il voto TowerBFT con i protocolli Votor e Rotor ed è stato attivato su testnet il 22 settembre e su devnet poco dopo. Il vecchio sistema di consenso è stato dismesso su queste reti, mentre mainnet continua a usare il design esistente.
Le aspettative hanno brevemente anticipato il rilascio effettivo. Un calendario dei rilasci per i validatori indicava il 28 settembre per la ripresa delle attivazioni delle funzionalità, alimentando speculazioni su un imminente passaggio al mainnet. Gli sviluppatori hanno smentito pubblicamente la data, e la Solana Foundation ha ribadito che Alpenglow resta in linea per il mainnet entro la fine del 2026 dopo un periodo di osservazione.
La modifica ha conseguenze dirette per gli staker. Ridurre la finalità da circa 12,8 secondi a un obiettivo di 150 millisecondi cambia l'economia del MEV. Passare dalle transazioni di voto onchain al voto diretto off-chain riduce anche i costi fissi di voto che hanno spinto i validatori più piccoli fuori dal set attivo.
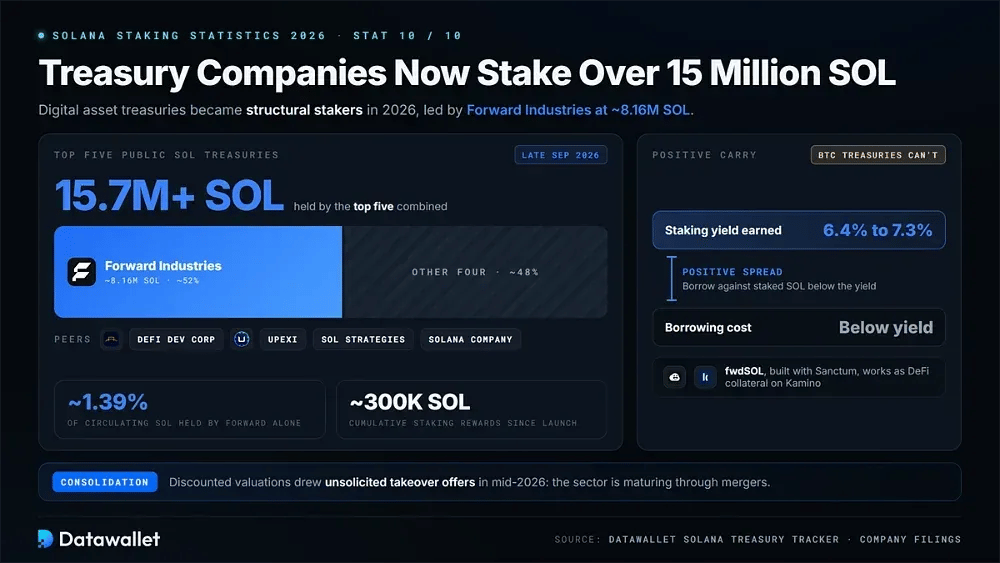
10. Le società con tesoreria crypto ora fanno stake di oltre 15 milioni di SOL
Nel 2026 le società con tesoreria in asset digitali sono diventate una parte strutturale dello staking di Solana. Forward Industries ha aumentato le proprie riserve a circa 8,16 milioni di SOL entro il 21 settembre 2026 e ne fa stake praticamente della totalità. Intanto, le prime cinque tesorerie pubbliche in SOL detengono complessivamente più di 15,7 milioni di SOL. Il nostro tracker delle tesorerie Solana segue l'elenco completo.
Perché lo staking dei DAT è importante per la rete:
- Quota dell'offerta: Forward da sola controlla circa 1,39% di SOL in circolazione, la più grande posizione in SOL dichiarata tra le società quotate in tutto il mondo.
- Stake composto: dal lancio, la società ha generato circa 300.000 SOL di ricompense di staking cumulative, aumentando la propria posizione senza ulteriori uscite di capitale.
- Emissione di LST: Forward ha lavorato con Sanctum per emettere fwdSOL, un liquid staking token con il marchio della tesoreria utilizzabile come garanzia DeFi su piattaforme come Kamino.
- Carry positivo: le tesorerie si indebitano contro SOL in staking a tassi inferiori al loro rendimento di staking del 6,4 a 7,3%, una struttura che le tesorerie in Bitcoin non possono usare.
- Gruppo di confronto: DeFi Development Corp, Upexi, SOL Strategies e la Solana Company seguono modelli simili di accumulo e stake, su scala minore.
- Fase di consolidamento: Le valutazioni scontate delle DAT hanno portato a offerte di acquisizione non richieste a metà 2026, il che suggerisce che il settore stia maturando attraverso fusioni più che con nuovi ingressi.
Che cos'è lo staking di Solana?
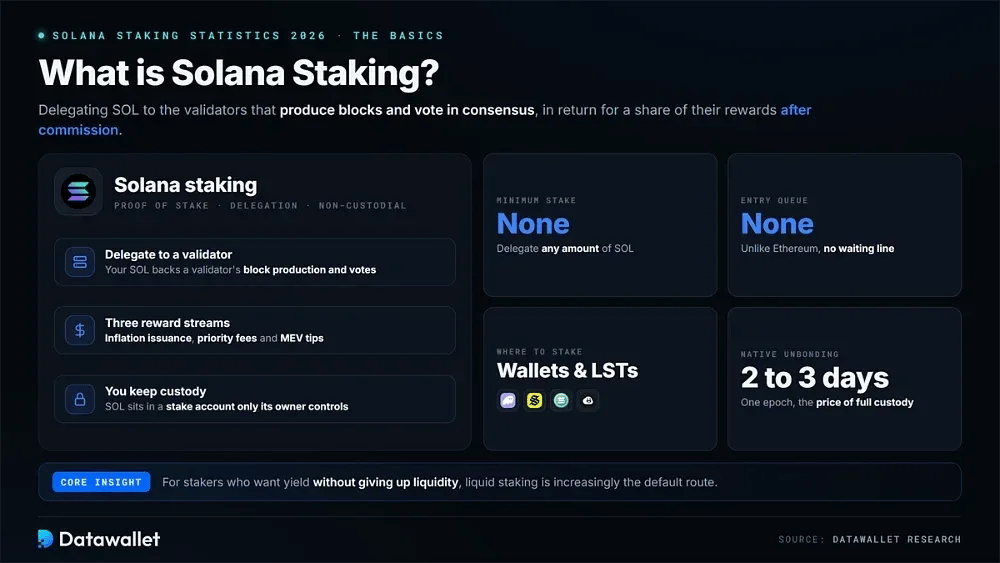
Il staking su Solana significa delegare SOL a validatori responsabili della produzione dei blocchi e del voto nel consenso. In cambio, i validatori ricevono emissione da inflazione, commissioni di priorità delle transazioni e mance MEV. Queste ricompense vengono trasferite ai delegatori dopo la commissione. Il meccanismo è non-custodial perché i SOL restano in un account di stake controllato solo dal proprietario.
A differenza di Ethereum, Solana non impone alcuno stake minimo e non ha una coda di ingresso. Puoi delegare qualsiasi quantità di SOL a un validatore tramite wallet come Phantom o Solflare, una piattaforma di staking su Solana o un protocollo LST. La nostra guida ai migliori wallet Solana confronta le interfacce disponibili.
Oggi la maggior parte degli stakers sceglie tra tre strade. La delega nativa offre il maggiore controllo sulla custodia, ma richiede un periodo di unbonding di due o tre giorni. Il liquid staking permette uscite immediate mantenendo il capitale utilizzabile nella DeFi. I wrapper regolamentati, come gli ETF di staking, offrono un'esposizione tramite conto di intermediazione. Per chi vuole rendimento senza rinunciare alla liquidità, il liquid staking sta diventando sempre più la scelta predefinita.
Come funziona lo staking su Solana?
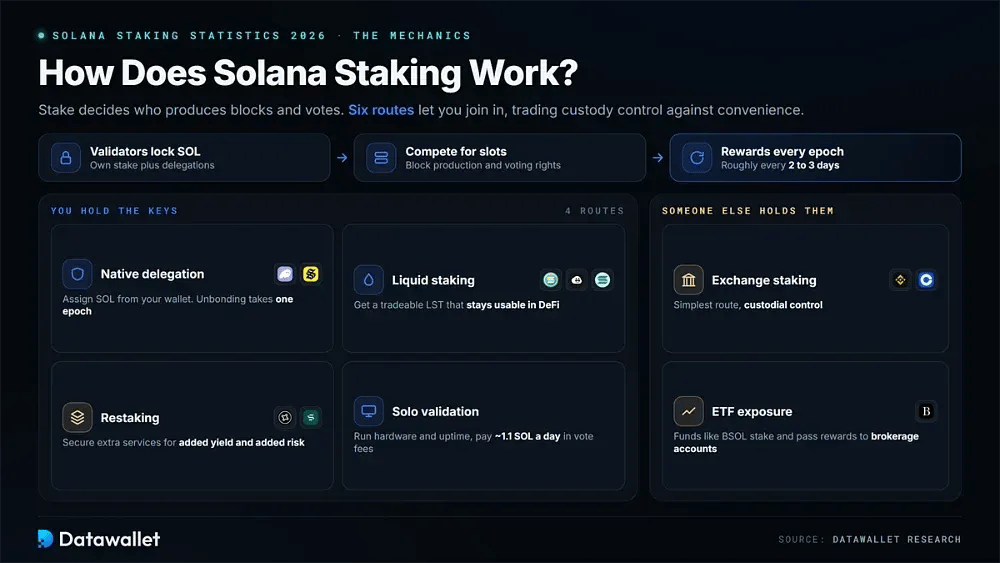
Solana utilizza un consenso proof-of-stake. I validatori bloccano i propri SOL, accettano stake delegato e usano lo stake complessivo per competere per gli slot di produzione dei blocchi e i diritti di voto. Le ricompense vengono distribuite ai delegatori a ogni epoch, che dura circa due o tre giorni.
I principali modi per fare stake di SOL nel 2026:
- Delega nativa: assegna SOL direttamente a un validatore dal tuo wallet. Lo stake account resta sotto il tuo controllo e lo unbonding richiede un'intera epoch.
- Liquid staking: effettua il deposito di SOL con Jito, Sanctum, Marinade o Jupiter in cambio di un LST negoziabile che accumula ricompense restando disponibile in tutta la DeFi.
- Staking su exchange: servizi come Binance o Coinbase scelgono i validatori per tuo conto, offrendo maggiore semplicità in cambio del controllo custodial delle tue monete.
- Restaking: metti SOL o LST nei vault di Jito Restaking o Solayer per proteggere servizi aggiuntivi e cercare un rendimento incrementale, assumendoti però un ulteriore livello di rischio.
- Esposizione tramite ETF: i prodotti spot come BSOL fanno stake dell'intera quantità di SOL detenuta tramite validatori designati e trasferiscono agli azionisti le ricompense nette tramite conti di intermediazione.
- Validazione in proprio: gestisci un tuo validatore usando stake personale e deleghe, facendoti carico dei requisiti hardware, degli obblighi di uptime e delle commissioni giornaliere di voto, pari a circa 1,1 SOL.
Come gli istituzionali fanno stake di SOL nel 2026
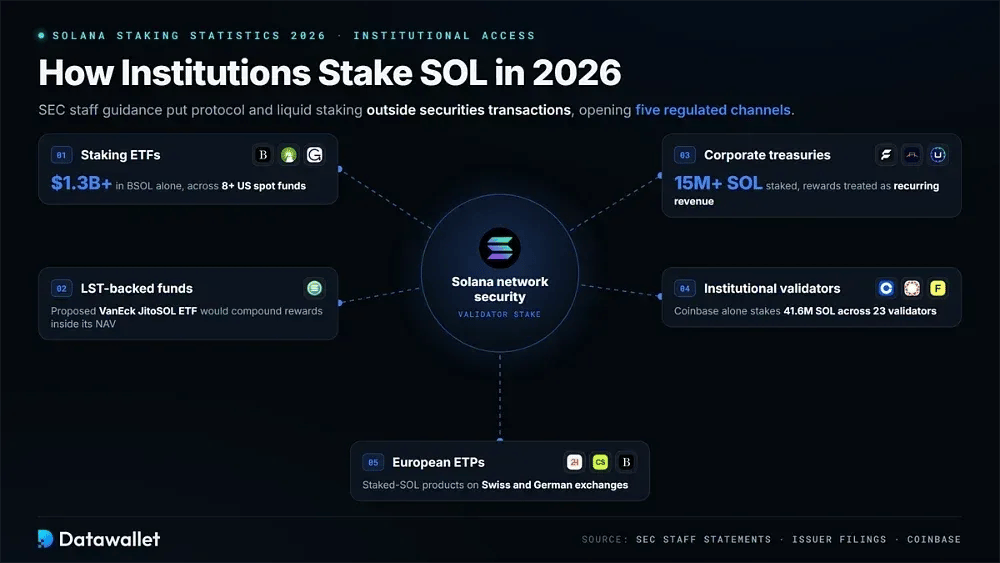
L'accesso istituzionale allo staking di Solana è cambiato in modo sostanziale tra il 2025 e il 2026. Le indicazioni del personale della SEC hanno chiarito che lo staking di protocollo e il liquid staking in genere non rientrano nelle transazioni in titoli, consentendo strutture di prodotto che indirizzano capitali regolamentati verso i validatori.
L'infrastruttura di staking istituzionale comprende ora cinque canali distinti:
- ETF con staking: otto o più fondi spot statunitensi fanno stake delle proprie posizioni tramite validatori professionali, con il solo BSOL che destina oltre 1,3 miliardi di dollari di asset alla sicurezza della rete.
- Fondi basati su LST: il VanEck JitoSOL ETF proposto deterrebbe direttamente un token di liquid staking, consentendo ai rendimenti di capitalizzarsi nel valore netto patrimoniale.
- Tesorerie aziendali: le società DAT effettuano collettivamente lo stake di oltre 15 milioni di SOL e trattano le ricompense dei validatore come ricavi ricorrenti che aumentano le quote detenute per azione.
- Validatori istituzionali: Coinbase, Helius, Figment, Galaxy e P2P gestiscono un'infrastruttura sottoposta ad audit SOC 2. Coinbase da sola effettua lo stake di 41,6 milioni SOL su 23 validatori.
- ETPs europei: 21Shares, CoinShares e Bitwise offrono prodotti su SOL in staked sulle borse svizzere e tedesche, estendendo l'esposizione al rendimento ai conti di intermediazione al di fuori degli Stati Uniti.
Staking su Solana vs. staking su Ethereum
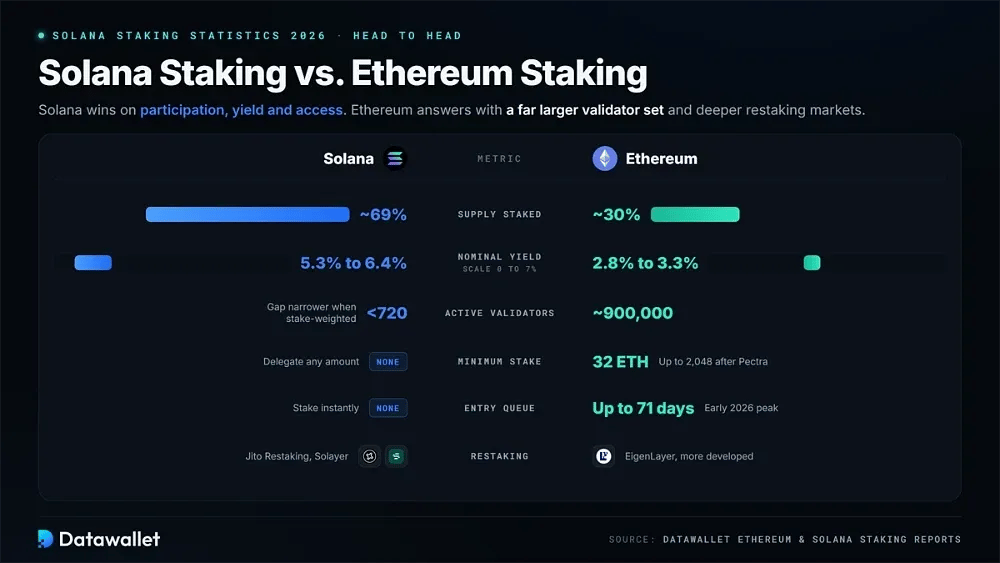
Sia Solana sia Ethereum si basano sul proof-of-stake, ma i loro modelli di staking differiscono notevolmente. Solana supporta la delega senza minimo, non ha una coda di ingresso e offre liquidità immediata tramite gli LST. Ethereum, al contrario, ha un insieme di validatori molto più ampio e mercati di restaking più sviluppati.
Circa 69% dell'offerta di Solana è in staking, molto più del circa 30% dell'offerta di Ethereum in staking. Anche i rendimenti nominali di Solana sono più alti, 5,3 a 6,4%, contro circa 2,8 a 3,3% su Ethereum. Il compromesso di Solana è la concentrazione dei validatori: meno di 720 validatori attivi contro circa 900.000 su Ethereum, anche se la differenza è molto più ridotta se misurata in base alla decentralizzazione ponderata per stake.
I validatori di Ethereum richiedono strutturalmente 32 ETH, o fino a 2.048 dopo l'aggiornamento Pectra, e devono passare attraverso code di ingresso che hanno raggiunto 71 giorni all'inizio del 2026. Il restaking esiste su entrambe le reti tramite EigenLayer su Ethereum e Jito Restaking più Solayer su Solana. Il nostro report sulle statistiche dello staking su Ethereum offre il confronto completo.
Quanto guadagnerai con lo staking di Solana?
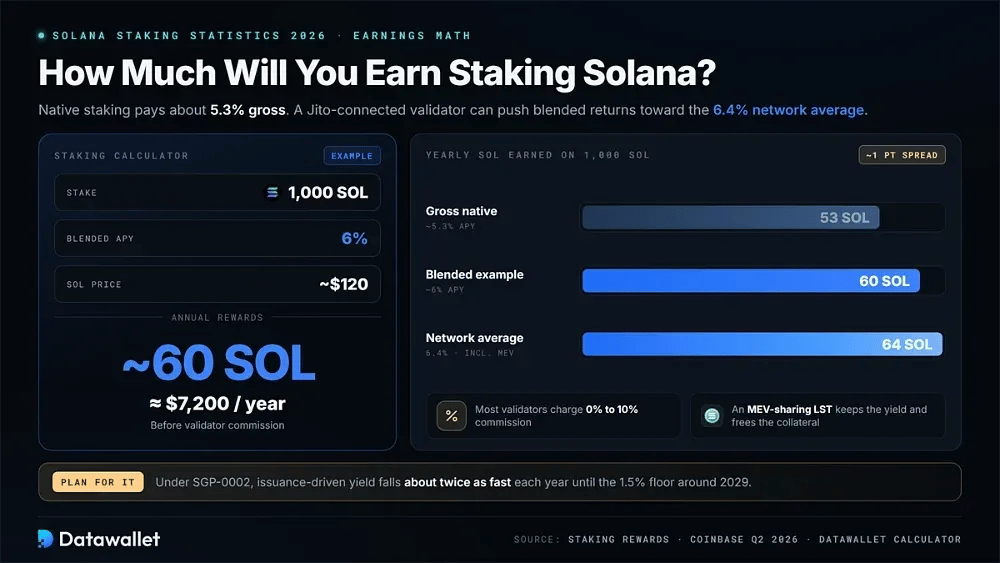
Lo staking nativo su Solana offre attualmente circa 5,3% lordo prima delle commissioni, con la maggior parte dei validatori che applica tra 0% e 10%. Le mance MEV di un validatore collegato a Jito possono spingere i rendimenti complessivi verso la media di rete del 6,4% misurata da Coinbase nel Q2 2026. La scelta del validatore può quindi modificare il rendimento effettivo di un intero punto percentuale.
Con un APY misto del 6%, fare staking di 1.000 SOL genererebbe circa 60 SOL all'anno prima delle commissioni. Ai prezzi recenti, intorno a 120 $, equivale a circa 7.200 $. Usare un LST con condivisione MEV può mantenere quel rendimento lasciando i token disponibili come garanzia, una struttura trattata nella nostra guida allo staking con leva.
Puoi simulare ipotesi diverse con il nostro calcolatore di staking crypto. Occorre includere anche il percorso di disinflazione. Dopo l'approvazione di SGP-0002, il rendimento legato all'emissione cala ogni anno circa due volte più in fretta, fino a raggiungere il tasso finale del 1,5% intorno al 2029, aumentando la quota dei rendimenti totali fornita da MEV e priority fee.
Pro e contro dello staking su Solana
Solana combina alcuni dei rendimenti più alti del proof-of-stake, corretti per la partecipazione, con compromessi strutturali significativi. La tabella riassume i principali fattori da considerare prima di delegare SOL.
Previsioni 2026-2027 per lo staking di Solana
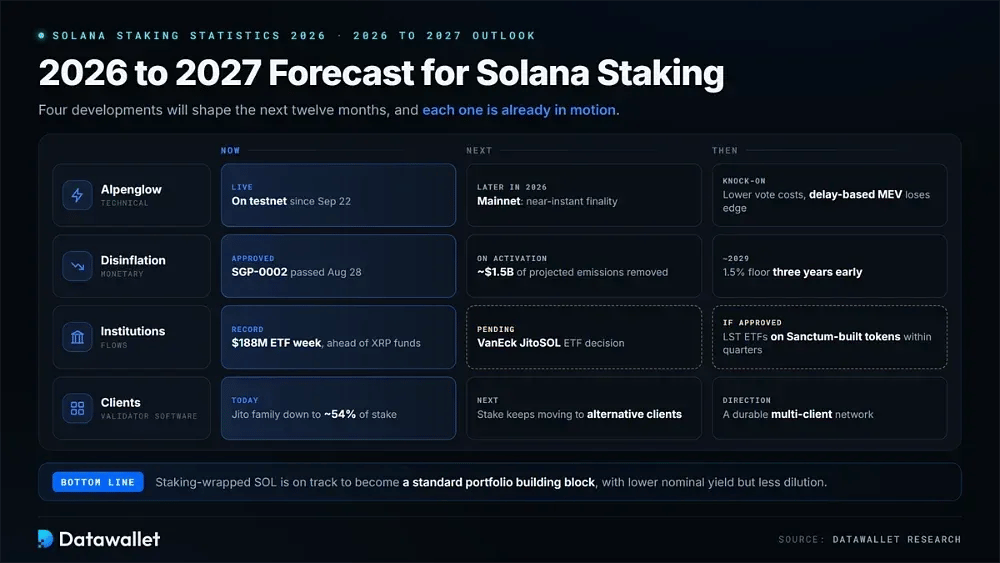
Quattro sviluppi plasmeranno lo staking su Solana nei prossimi dodici mesi. Alpenglow deve ancora arrivare sulla mainnet, mentre il calendario di disinflazione appena approvato cambia l'economia delle ricompense. I flussi istituzionali continuano ad approfondirsi e l'ecosistema dei validatori si sta spostando ulteriormente verso una struttura multi-client.
Alpenglow è la principale variabile tecnica. L'aggiornamento è già attivo su testnet e la Foundation punta al mainnet entro la fine del 2026. Gli stakers dovrebbero aspettarsi una finalità quasi istantanea e costi di voto dei validatori sensibilmente inferiori. Anche l'economia del MEV cambierà, perché le strategie di ordinamento basate sul ritardo perderanno parte del loro vantaggio.
La politica monetaria si è già spostata su una traiettoria più ripida. Quando SGP-0002 si attiverà, la formula di inflazione verrà riancorata allo slot di passaggio, eliminando circa 1,5 miliardi di dollari di emissioni future previste e anticipando di tre anni il tasso terminale. Gli stakers ricevono rendimenti nominali più bassi in cambio di una minore diluizione e di un asset più scarso.
Intanto lo slancio istituzionale è proseguito, anziché affievolirsi. La settimana record di settembre per gli ETF, con 188 milioni di dollari, è arrivata mentre i prodotti su Solana superavano i fondi su XRP per patrimonio netto, mentre la decisione sul VanEck JitoSOL resta in sospeso. Insieme, questi sviluppi indicano che SOL con staking incorporato sta diventando un elemento standard dei portafogli. Se le autorità approveranno il primo ETF basato su LST, è probabile che gli emittenti replichino il modello su token creati con Sanctum nel giro di pochi trimestri.
Rischi dello staking di SOL
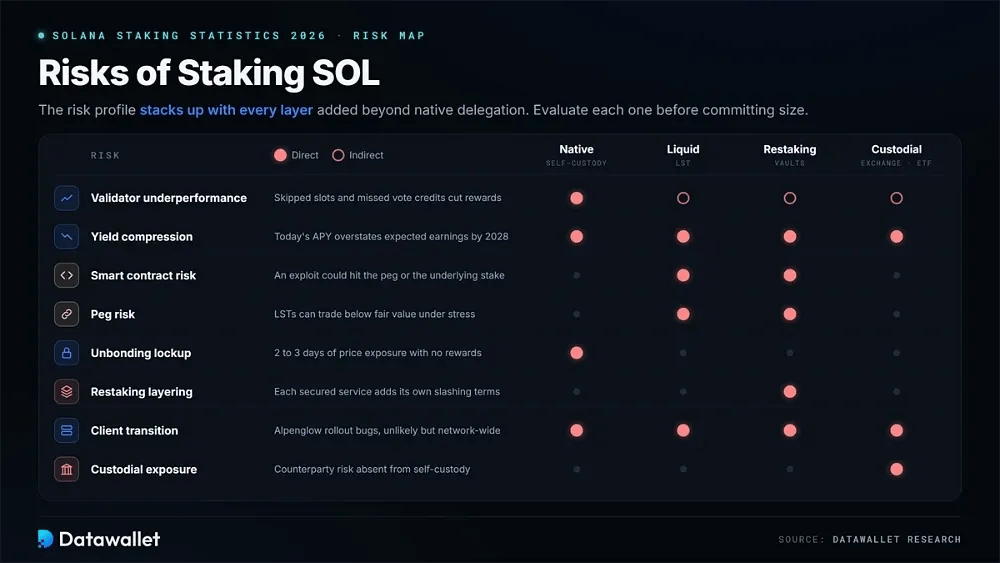
Il profilo di rischio si amplia quando una posizione di staking passa dalla delega nativa al liquid staking, al restaking o a strategie con leva. Ogni livello aggiuntivo va valutato separatamente prima di impegnare capitali consistenti.
I principali rischi da valutare prima di fare staking di SOL:
- Rendimento insufficiente del validatore: uptime scarso, alti tassi di skip o vote credit mancati riducono direttamente le ricompense. Monitora le dashboard delle prestazioni dei validatori e ridelega quando necessario.
- Compressione del rendimento: il calendario approvato di doppia disinflazione riduce sensibilmente ogni anno le ricompense basate sull'emissione, il che significa che l'APY pubblicizzato oggi sovrastima i guadagni attesi entro il 2028.
- Rischio smart contract: gli LST e i vault di restaking si basano su codice sottoposto ad audit ma imperfetto, e un exploit potrebbe incidere sul peg o sullo stake sottostante.
- Rischio di peg: in condizioni di stress di liquidità, gli LST possono scambiare al di sotto del loro valore equo in SOL, costringendo chi vende ad accettare uno sconto o ad attendere il periodo di unbonding.
- Blocco per l'unbonding: l'unstaking nativo richiede un'intera epoch, esponendo i detentori alle oscillazioni di prezzo per circa due o tre giorni senza guadagnare ricompense.
- Sovrapposizione di restaking: gli asset restaked assumono il rischio contrattuale di ciascun protocollo, oltre alle condizioni di slashing associate a ogni servizio protetto dallo stake.
- Rischio di transizione dei client: il rilascio su mainnet di Alpenglow e la più ampia migrazione multi-client creano periodi di aggiornamento in cui eventuali bug, pur improbabili, potrebbero avere effetti sull'intera rete.
- Esposizione custodial: lo staking sugli exchange e gli ETF wrapper introducono un rischio di controparte che non esiste con la delega nativa in autocustodia.
Considerazioni finali
Lo staking di Solana alla fine del 2026 è strutturalmente diverso rispetto a un anno prima. L'insieme dei validatori è diventato più piccolo e meglio capitalizzato, mentre una diversificazione significativa dei client ha posto fine alla monocultura di Jito. Anche il primo voto di governance on-chain vincolante di Solana ha modificato la politica monetaria. La delega nativa continua a fornire le fondamenta della sicurezza della rete, anche se la maggior parte della crescita avviene tramite wrapper.
Questi wrapper stanno attirando capitali significativi. I flussi in entrata negli ETF si avvicinano a 1,6 miliardi di dollari, le società con tesoreria crypto fanno staking di posizioni in SOL a otto cifre e gli emittenti di LST sviluppano token dedicati agli istituzionali. Insieme, questi canali hanno reso il rendimento da staking il prodotto istituzionale più evidente di Solana.
L'esecuzione determinerà cosa verrà dopo. Alpenglow ha ancora bisogno di un rilascio pulito sulla mainnet e il calendario accelerato di disinflazione verificherà se MEV e commissioni potranno compensare la minore emissione. Le autorità di regolamentazione dovranno inoltre decidere se i token di liquid staking possano essere inseriti negli ETF. Gli stakers che si posizioneranno in vista di queste transizioni, anziché restare ancorati all'APY di oggi, otterranno i risultati migliori.