Che cos'è Jito Network?
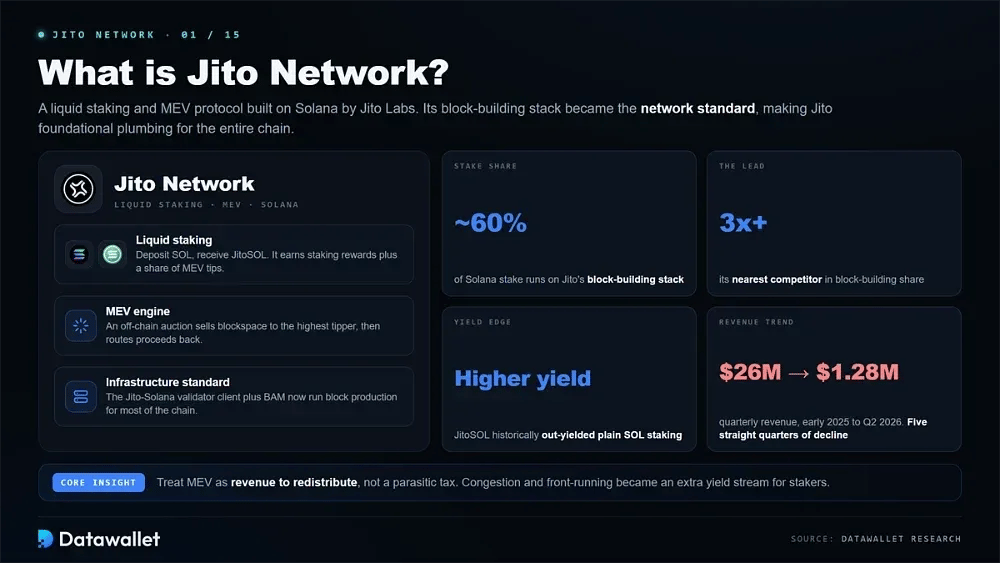
Jito Network è un protocollo di liquid staking e Maximum Extractable Value costruito su Solana da Jito Labs. Gli utenti depositano SOL e ricevono JitoSOL, un token di liquid staking che accumula le ricompense di staking standard insieme a una quota delle mance MEV generate quando i trader pagano per far ordinare le transazioni in modo favorevole all'interno di un blocco.
La vera influenza del protocollo deriva dall'infrastruttura più che dal pool di staking. Il client validatore Jito-Solana è diventato lo standard della rete e, insieme al più recente Block Assembly Marketplace, lo stack di costruzione dei blocchi di Jito oggi gestisce circa 60% dello stake di Solana, più del triplo del concorrente più vicino. Questa posizione lo rende un'infrastruttura fondamentale per l'intera blockchain.
L'intuizione di fondo di Jito è stata trattare il MEV come un ricavo da ridistribuire anziché come una tassa parassitaria a carico degli utenti. Gestendo un'asta off-chain per lo spazio nei blocchi e reindirizzando i proventi a validatori e stakers, ha trasformato una fonte di congestione e front-running in un flusso aggiuntivo di rendimento, ed è per questo che JitoSOL ha storicamente reso più dello staking di SOL semplice.
Il quadro del 2026 è più complesso rispetto alla storia di crescita degli anni precedenti. I ricavi del protocollo sono diminuiti per cinque trimestri consecutivi, passando da circa 26 milioni di dollari all'inizio del 2025 a circa 1,28 milioni di dollari nel secondo trimestre del 2026, mentre l'offerta di JitoSOL si è ridotta e i token di liquid staking concorrenti hanno guadagnato quota. La risposta di Jito è stata espandersi nella costruzione dei blocchi e nel trading, invece di difendere solo lo staking.
Come funziona Jito Network?
Alla base, Jito è uno stake pool di Solana costruito attorno a un'infrastruttura ottimizzata per MEV. I tre componenti qui sotto spiegano come il valore viene catturato e restituito agli stakers.
1. Bundle e Block Engine
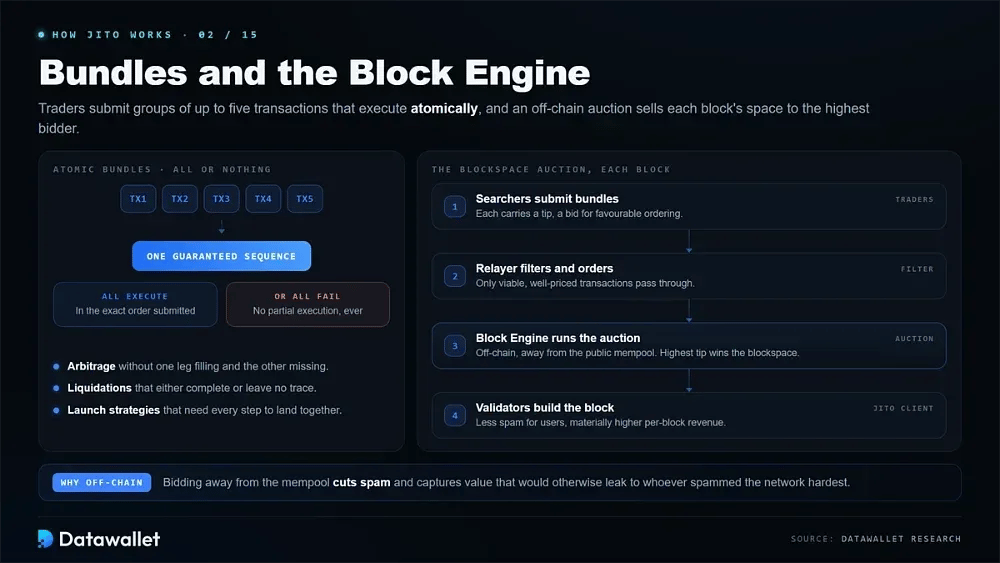
Trader e searcher inviano bundle, gruppi di fino a cinque transazioni che vengono eseguite in modo atomico in una sequenza garantita oppure falliscono tutte insieme. Questa proprietà del tutto o niente rende praticabili arbitraggio, liquidazioni e strategie di lancio senza il rischio di un'esecuzione parziale.
Il Block Engine gestisce un'asta off-chain a ogni blocco, vendendo quello spazio a chi offre la mancia più alta. Poiché le offerte avvengono lontano dalla mempool pubblica, lo spam si riduce e i validatori catturano un valore che altrimenti andrebbe a chi ha intasato di più la rete.
Un relayer si posiziona davanti al motore, filtrando e ordinando i bundle in arrivo in modo che solo le transazioni valide e con prezzo adeguato raggiungano i validatori. L'effetto combinato è una minore congestione per gli utenti ordinari e ricavi per blocco sensibilmente più alti per i validatori che eseguono il client di Jito.
2. Distribuzione delle ricompense MEV
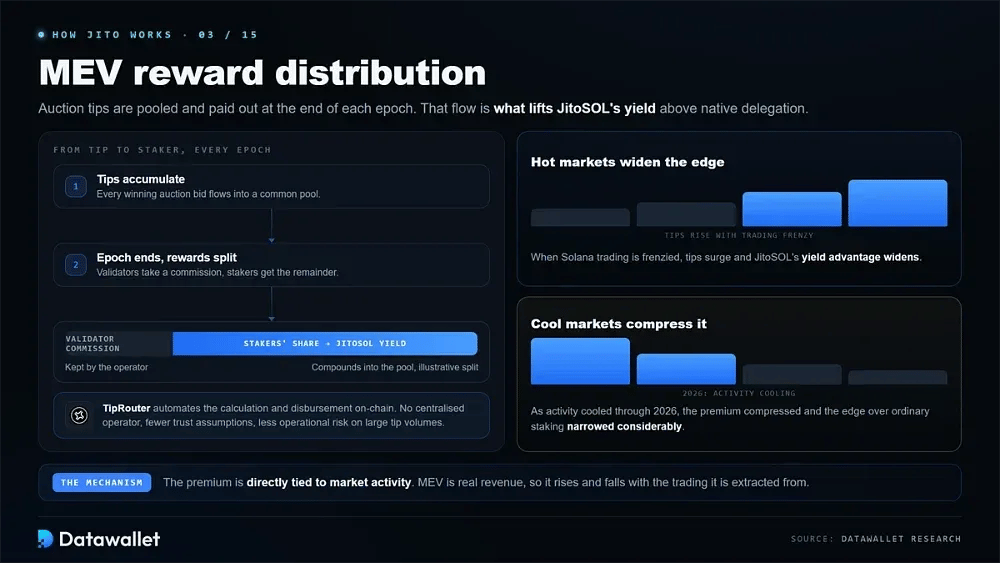
Le mance accumulate tramite l'asta vengono raccolte in un pool e distribuite alla fine di ogni epoch. I validatori trattengono una commissione e il resto va agli stakers, il meccanismo che porta il rendimento di JitoSOL sopra quello della delega nativa.
La distribuzione passa attraverso TipRouter, un sistema on-chain che elimina la dipendenza da un operatore centralizzato per calcolare ed erogare le ricompense. Questo è importante perché i volumi delle mance sono elevati e l'automazione della ripartizione riduce sia le ipotesi di fiducia sia il rischio operativo.
L'entità di questo premio è direttamente legata all'attività di mercato. Quando il trading su Solana è frenetico, le mance aumentano e il vantaggio di rendimento di JitoSOL si amplia; quando l'attività si raffredda, come accaduto nel 2026, il premio si comprime e il vantaggio di JitoSOL rispetto al normale staking si riduce notevolmente.
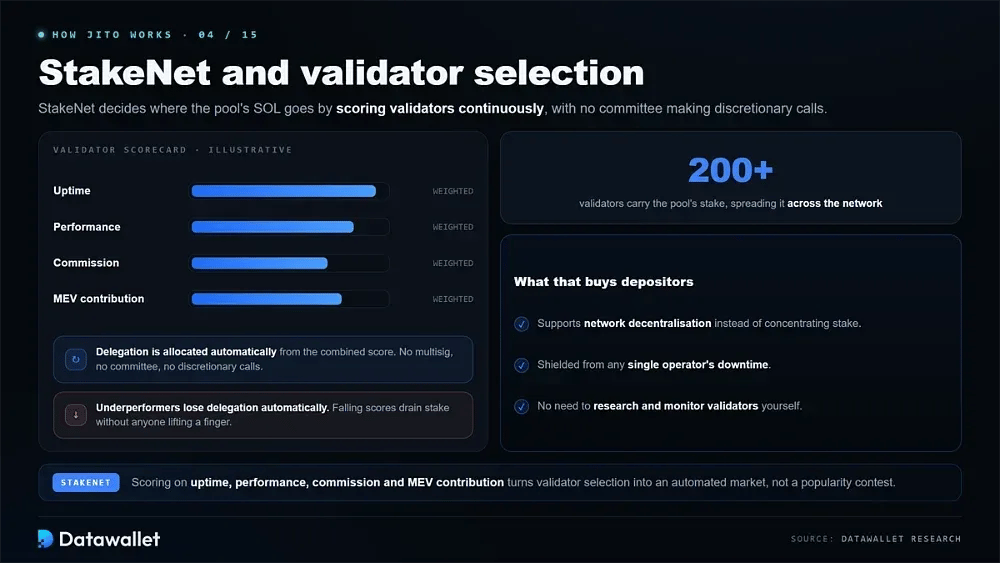
3. StakeNet e selezione dei validatori
StakeNet automatizza il modo in cui il pool assegna SOL tra i validatori, valutandoli in base a uptime, prestazioni, commissioni e contributo MEV. Gli operatori con prestazioni scarse perdono automaticamente la delega, senza che un multisig o un comitato prenda decisioni discrezionali.
Il pool distribuisce lo stake su più di 200 validatori, il che favorisce la decentralizzazione della rete e protegge gli stakers dai tempi di inattività di un singolo operatore. Per chi effettua un deposito, ciò elimina la necessità di ricercare e monitorare personalmente i singoli validatori.
JitoSOL e rendimenti dello staking
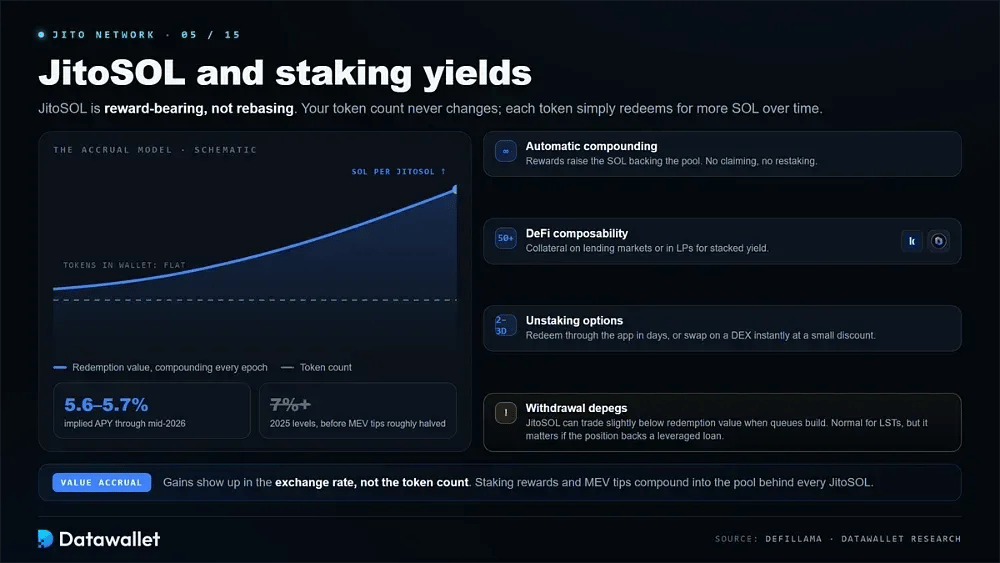
JitoSOL è un token che accumula ricompense e non un token rebasing: la quantità nel tuo wallet non cambia mai, mentre il suo valore rispetto a SOL sale costantemente.
Capire questo modello di maturazione è importante prima di fare staking:
- Accumulo di valore: ogni JitoSOL può essere riscattato nel tempo con una quantità progressivamente maggiore di SOL, poiché le ricompense di staking e le mance MEV si accumulano nel pool; i guadagni si riflettono quindi nel tasso di cambio e non nel numero di token.
- Rendimento attuale: l'APY implicito di JitoSOL si è attestato intorno a 5,6 a 5,7% fino a metà 2026, in calo rispetto ai livelli superiori a 7% del 2025, poiché il volume delle mance MEV si è più o meno dimezzato insieme al raffreddarsi dell'attività su Solana.
- Capitalizzazione automatica: le ricompense ottenute dai validatori del pool aumentano il totale di SOL a garanzia di JitoSOL senza coniare nuovi token, quindi i detentori non devono richiederle manualmente né fare restaking.
- Componibilità DeFi: con l'accettazione in più di 50 protocolli Solana, JitoSOL funziona come garanzia nei mercati di prestito come Kamino e Drift, o nei pool di liquidità per strategie di rendimento sovrapposte.
- Opzioni di unstaking: il riscatto tramite l'app richiede circa due o tre giorni, ma i detentori possono uscire subito scambiando JitoSOL con SOL su un exchange decentralizzato con un piccolo sconto.
- Depeg nei prelievi: JitoSOL può essere scambiato leggermente al di sotto del suo valore di riscatto quando si formano code di prelievo, cosa normale per i token di liquid staking ma rilevante se la posizione garantisce un prestito con leva.
Perché il vantaggio di rendimento di JitoSOL si è ridotto
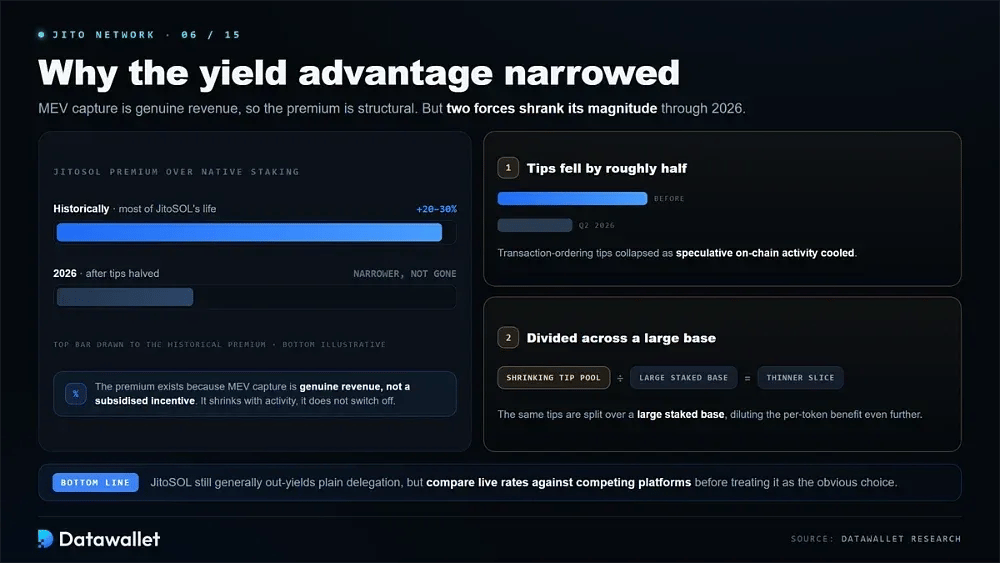
Per gran parte della sua storia JitoSOL ha offerto un premio del 20 a 30% rispetto al staking nativo di Solana, perché la cattura di MEV è un ricavo reale e non un incentivo sovvenzionato. Questo vantaggio strutturale esiste ancora, ma la sua entità si è ridotta.
Due forze l'hanno compressa. Le mance per l'ordinamento delle transazioni sono scese di circa la metà nel secondo trimestre del 2026 con il raffreddarsi dell'attività speculativa on-chain, e lo stesso pool di mance, sempre più ridotto, viene diviso su un'ampia base staked, diluendo il beneficio per token.
Il risultato è un divario più stretto, non scomparso. JitoSOL in genere offre ancora un rendimento superiore alla delega semplice, ma la differenza non giustifica più di considerarlo una scelta chiaramente migliore senza confrontare i tassi in tempo reale con quelli delle piattaforme di liquid staking concorrenti.
Il Block Assembly Marketplace (BAM) di Jito spiegato
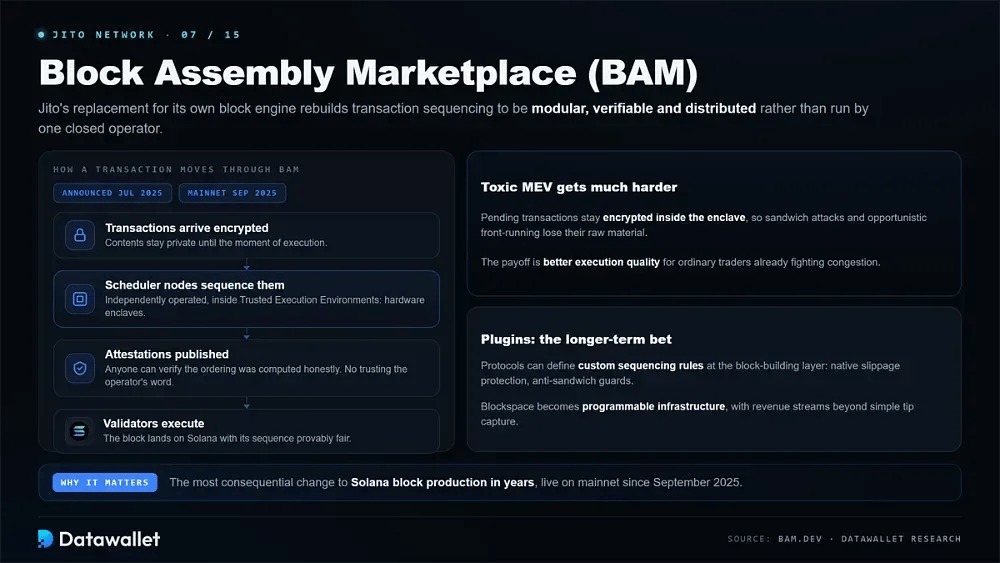
BAM è la sostituzione di Jito per il proprio block engine e la modifica più rilevante alla produzione di blocchi su Solana degli ultimi anni. Annunciato a luglio 2025 e attivo su mainnet a settembre dello stesso anno, ricostruisce la sequenza delle transazioni in modo modulare, verificabile e distribuito, anziché gestito da un unico operatore chiuso.
Il sistema instrada le transazioni attraverso nodi scheduler gestiti in modo indipendente che operano all'interno di Trusted Execution Environment, enclave hardware che mantengono privato il contenuto delle transazioni fino al momento dell'esecuzione. Ogni nodo pubblica attestazioni crittografiche, permettendo a chiunque di verificare che l'ordinamento sia stato calcolato in modo onesto, senza doversi fidare della parola dell'operatore.
Questa proprietà di privacy colpisce direttamente il MEV tossico. Poiché le transazioni in sospeso restano cifrate all'interno dell'enclave, gli attacchi sandwich e il front-running opportunistico diventano sostanzialmente più difficili da eseguire, il che migliora la qualità di esecuzione per i trader comuni che già affrontano le commissioni di rete di Solana durante la congestione.
Il framework Plugins di BAM è la scommessa a più lungo termine. I protocolli possono definire regole di sequenziamento personalizzate a livello di costruzione dei blocchi, come una protezione nativa dallo slippage o difese anti-sandwich, trasformando il blockspace in infrastruttura programmabile e creando flussi di ricavi che Jito può monetizzare oltre la semplice raccolta delle tip.
Adozione di BAM e compromesso sui ricavi
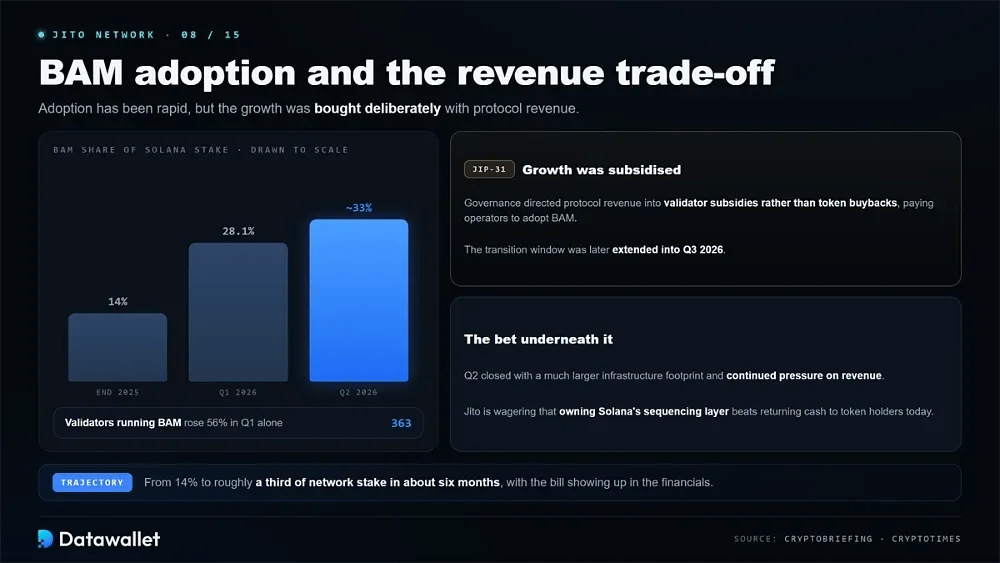
L'adozione è stata rapida. La quota di stake di Solana di BAM è salita da circa 14% a fine 2025 a 28,1% nel primo trimestre del 2026, con il numero di validatori in aumento del 56% fino a 363, per poi raggiungere circa 33% dello stake della rete nel secondo trimestre.
Quella crescita è stata acquistata deliberatamente. Con la proposta di governance JIP-31, Jito ha destinato i ricavi del protocollo a sussidi per i validatori anziché al riacquisto di token, pagando di fatto gli operatori per adottare BAM durante una finestra di transizione poi estesa al terzo trimestre del 2026.
Il compromesso si vede nei dati finanziari. Jito ha chiuso il secondo trimestre con un'infrastruttura molto più ampia ma con ricavi ancora sotto pressione, scommettendo che possedere il livello di sequenziamento di Solana si rivelerà più prezioso nel lungo periodo rispetto a restituire liquidità ai detentori di token oggi.
JTX: la piattaforma di trading di Jito
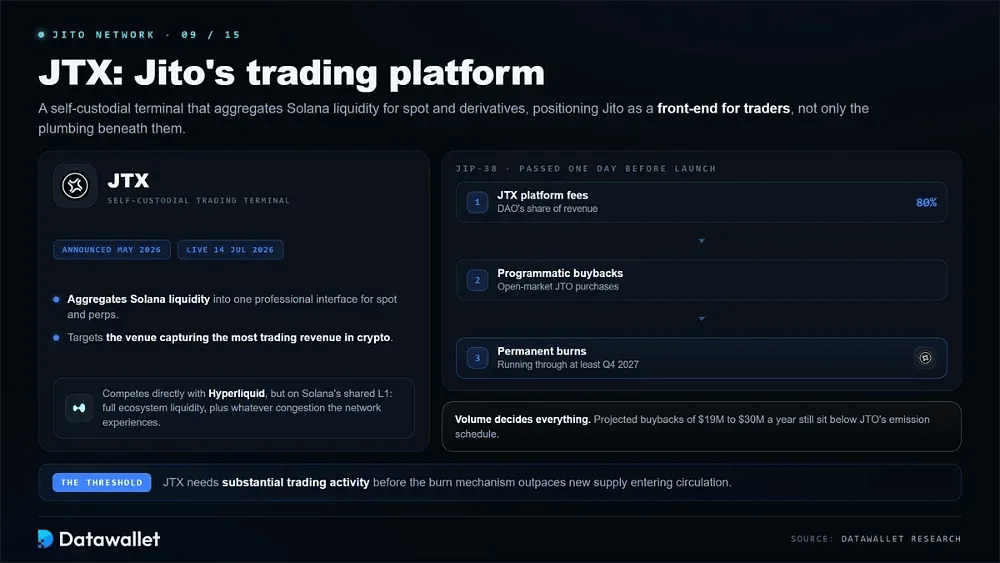
JTX è il terminale di trading in autocustodia di Jito, annunciato a maggio 2026 e lanciato il 14 luglio 2026. Aggrega la liquidità di Solana in un'interfaccia professionale per il trading spot e sui derivati, posizionando Jito come front-end per i trader e non solo come infrastruttura sottostante.
Dal punto di vista strategico, punta alla piattaforma che cattura la maggior parte dei ricavi di trading nel settore crypto. JTX compete direttamente con Hyperliquid, anche se funziona sul Layer 1 condiviso di Solana anziché su una chain progettata ad hoc, ottenendo l'accesso all'intero ecosistema di liquidità di Solana ma ereditando anche l'eventuale congestione della rete.
L'economia del token è ciò che rende significativo JTX. La proposta di governance JIP-38, approvata un giorno prima del lancio, destina l'intera quota della DAO dei ricavi di JTX, pari al 80% delle commissioni della piattaforma, a riacquisti programmatici di JTO sul mercato aperto e a burn permanenti fino ad almeno il quarto trimestre del 2027.
L'importanza di questo aspetto dipende interamente dai volumi. I riacquisti previsti di circa 19 a 30 milioni di dollari all'anno restano comunque inferiori al piano di emissione di JTO, quindi JTX richiede un'attività di trading consistente prima che il meccanismo di burn superi i nuovi token che entrano in circolazione.
tokenomics di JTO
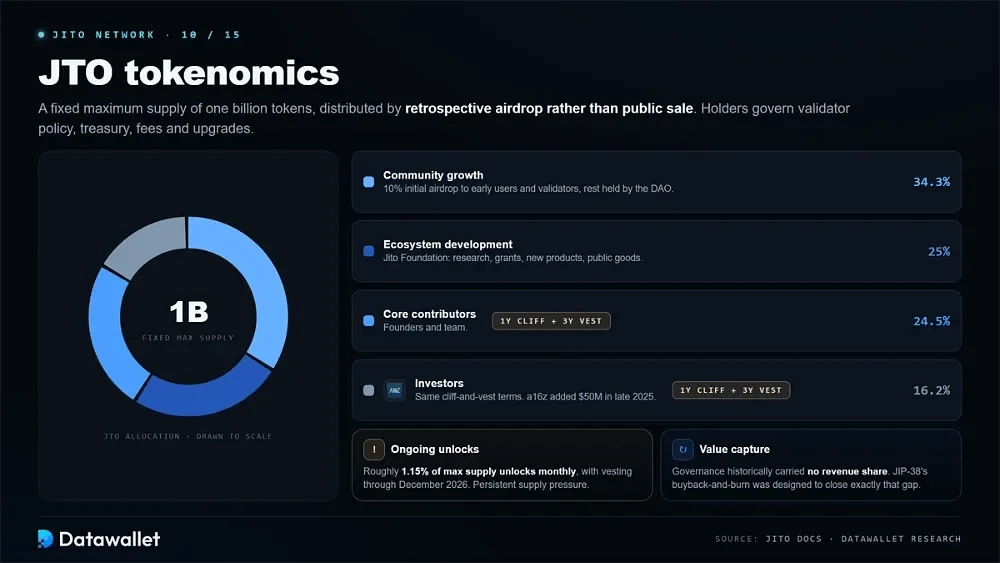
Il token di governance di Jito sostiene il processo decisionale del protocollo: i detentori votano su politiche dei validatori, allocazione della tesoreria, parametri delle commissioni e aggiornamenti del protocollo. Jito ha evitato deliberatamente una vendita pubblica, distribuendo invece i token tramite un airdrop retroattivo a utenti della prima ora, validatori e detentori di JitoSOL.
JTO ha un'offerta massima fissa di un miliardo di token, allocata come segue:
- Crescita della community (34,3%): è l'allocazione più ampia e comprende l'airdrop iniziale del 10% destinato ai primi utenti e ai validatori, oltre ai token trattenuti dalla DAO per future iniziative e incentivi per la community.
- Sviluppo dell'ecosistema (25%): Gestito dalla Jito Foundation per finanziare ricerca, sovvenzioni, sviluppo di nuovi prodotti e iniziative di pubblica utilità nell'ecosistema Solana.
- Collaboratori principali (24,5%): riservati ai fondatori e ai membri del team, con vesting di tre anni dopo un cliff di un anno, per allineare gli incentivi di lungo periodo alle prestazioni del protocollo.
- Investitori (16,2%): assegnati ai primi sostenitori e alle società di venture capital con le stesse condizioni di cliff e vesting del team, con a16z crypto che ha poi aggiunto un investimento strategico di 50 milioni di dollari alla fine del 2025.
- Sblocchi in corso: circa il 1,15% dell'offerta massima viene sbloccato ogni mese, con il vesting di team e investitori che prosegue fino a dicembre 2026, creando una pressione costante sull'offerta del token.
- Acquisizione di valore: storicamente JTO offriva diritti di governance senza una quota diretta dei ricavi, una lacuna che il meccanismo di buyback-and-burn JTX di JIP-38 è stato progettato appositamente per colmare.
Prezzo di JTO e pressione dell'offerta
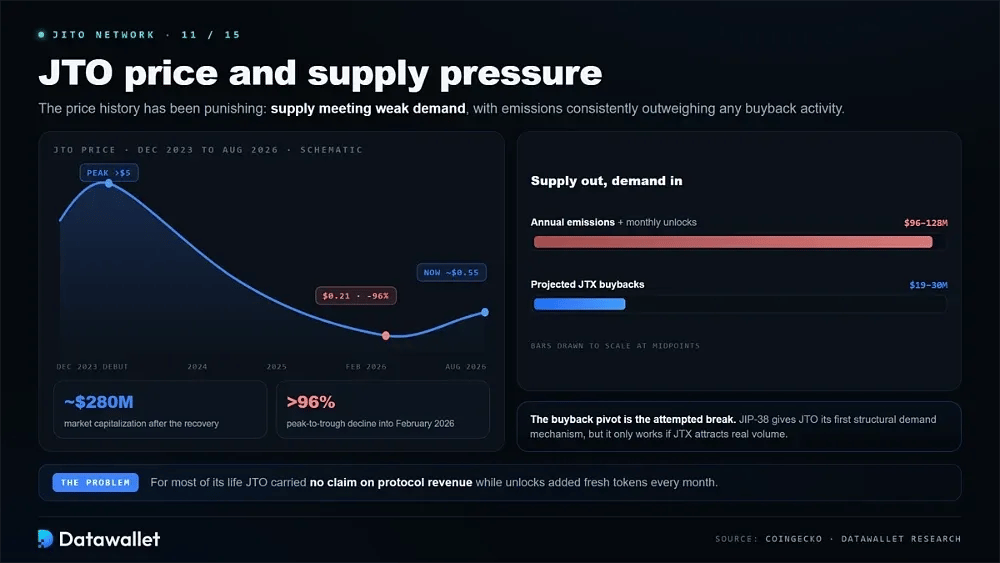
Lo storico dei prezzi di JTO è stato durissimo. Dopo il debutto a dicembre 2023 e un massimo sopra 5 $, il token è sceso a circa 0,21 $ a febbraio 2026, un calo superiore al 96%, prima di risalire a circa 0,55 $ con una capitalizzazione di mercato vicina a 280 milioni di dollari.
Il problema di fondo è stata un'offerta che incontra una domanda debole. Emissioni annuali valutate tra 96 milioni di dollari e 128 milioni di dollari hanno costantemente superato qualsiasi attività di riacquisto, mentre gli sblocchi mensili immettono nuovi token in un mercato in cui JTO non dava diritto ad alcuna quota dei ricavi del protocollo.
Il passaggio ai buyback è il tentativo di Jito di rompere questa dinamica. Indirizzare i ricavi di JTX verso burn programmatici crea il primo meccanismo strutturale di domanda che JTO abbia mai avuto, anche se la sua efficacia dipende interamente dal volume di scambi che la nuova piattaforma riuscirà ad attirare.
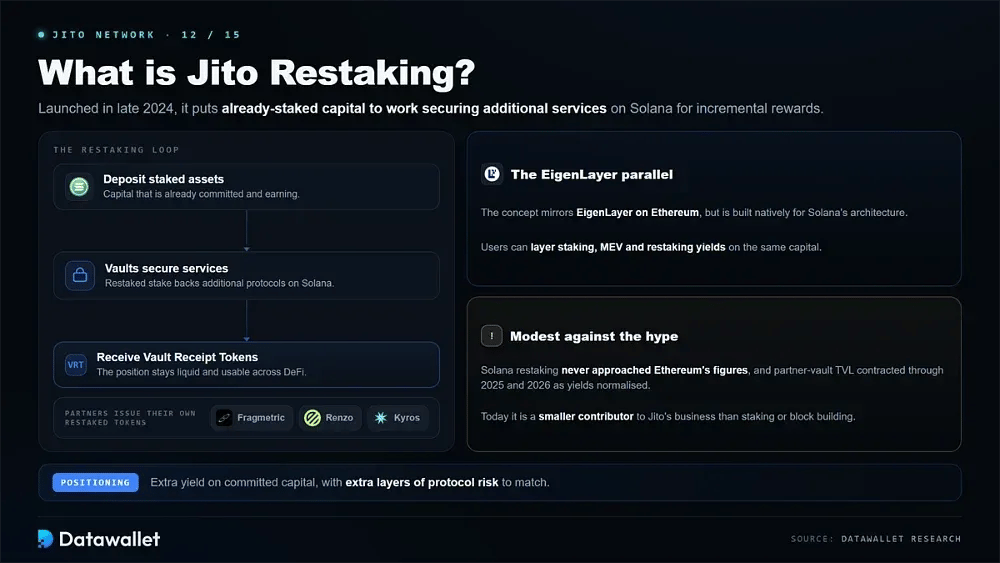
Che cos'è Jito Restaking?
Jito Restaking, lanciato alla fine del 2024, permette agli utenti di impiegare asset in staked per proteggere servizi aggiuntivi su Solana, ottenendo ricompense incrementali su capitale già vincolato. Il concetto riprende EigenLayer su Ethereum, ma è costruito nativamente per l'architettura di Solana.
I depositanti ricevono Vault Receipt Token che rappresentano la loro posizione in restaked, che restano liquidi e utilizzabili in tutta la DeFi. I protocolli partner, tra cui Fragmetric, Renzo e Kyros, emettono i propri token restaked sopra questa infrastruttura, permettendo agli utenti di combinare i rendimenti di staking, MEV e restaking.
La scala è stata modesta rispetto al clamore. Il restaking su Solana non si è mai avvicinato ai numeri di Ethereum, e il TVL dei vault partner si è contratto nel 2025 e nel 2026 con la normalizzazione dei rendimenti del restaking, rendendolo un contributore minore all'attività complessiva di Jito rispetto allo staking o alla costruzione di blocchi.
Come usare Jito Network
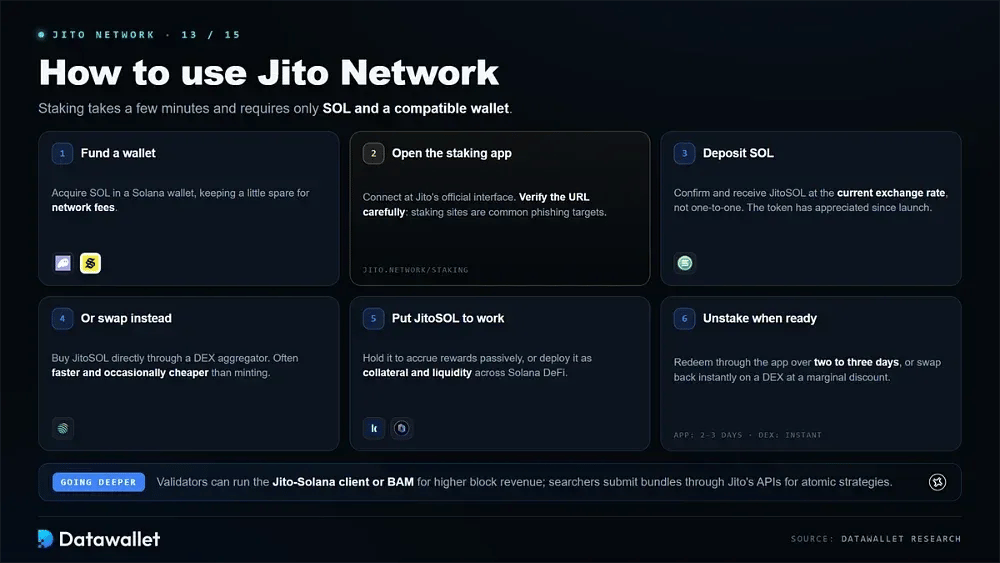
Iniziare con Jito richiede pochi minuti e bastano SOL e un wallet compatibile. I passaggi seguenti riguardano staking, detenzione e uscita:
- Finanzia un wallet: acquista SOL in un wallet Solana come Phantom o Solflare, tenendo da parte una piccola somma per coprire le commissioni di transazione di rete.
- Apri l'app di staking: visita l'interfaccia di staking ufficiale di Jito e collega il tuo wallet, verificando con attenzione l'URL, perché i siti di staking sono bersagli comuni del phishing.
- Deposita SOL: inserisci l'importo di cui fare stake e conferma la transazione, ricevendo JitoSOL al tasso di cambio corrente anziché uno a uno, poiché il token si è apprezzato dal lancio.
- Oppure fai uno swap: In alternativa, acquista JitoSOL direttamente tramite swap con un aggregatore DEX come Jupiter, che può essere più veloce e talvolta più economico del minting.
- Metti al lavoro JitoSOL: detienilo per accumulare passivamente ricompense di staking e MEV, oppure usalo come garanzia e liquidità nei protocolli DeFi di Solana per ottenere un rendimento aggiuntivo.
- Unstake quando sei pronto: riscatta tramite l'app in circa due o tre giorni, oppure esci subito riconvertendo in SOL su un DEX con un lieve sconto.
I validatori possono anche eseguire il client Jito-Solana o adottare BAM per aumentare i ricavi per blocco e attirare deleghe, mentre sviluppatori e searcher possono inviare bundle direttamente tramite le API di Jito per eseguire strategie atomiche.
Jito a confronto con altri liquid staking token su Solana
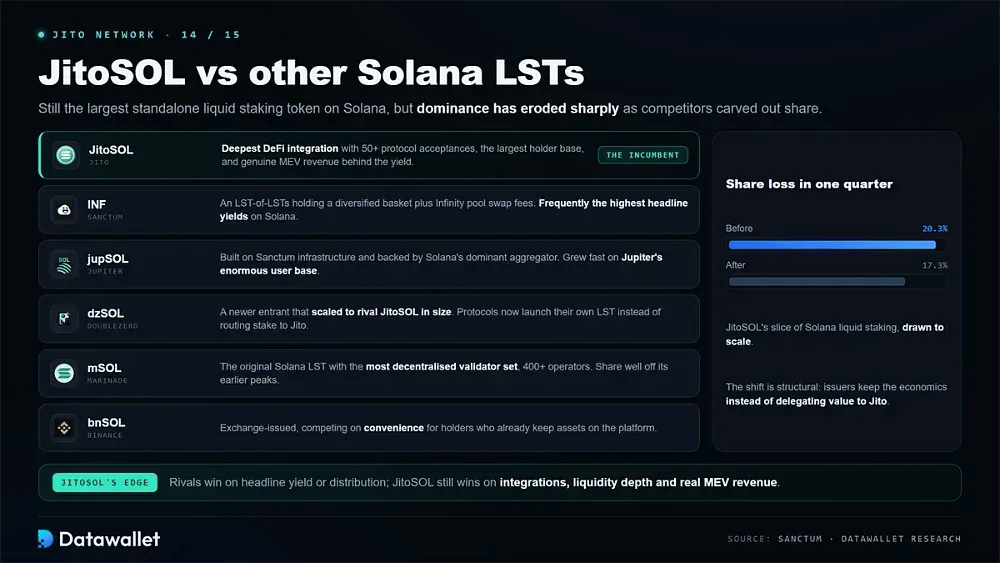
JitoSOL resta il più grande token di liquid staking indipendente su Solana, ma il suo predominio si è ridotto bruscamente man mano che i concorrenti hanno conquistato quote. Confrontarlo con le principali piattaforme di staking su Solana chiarisce dove JitoSOL è ancora in testa e dove ha perso terreno:
- Sanctum (INF): un LST di LST che detiene un paniere diversificato e incassa le commissioni di swap dal suo pool Infinity, registrando spesso i rendimenti dichiarati più alti del mercato Solana.
- Jupiter (jupSOL): sostenuto dall'aggregatore dominante di Solana e costruito sull'infrastruttura Sanctum, jupSOL è cresciuto rapidamente abbinando un rendimento competitivo all'enorme base di utenti di Jupiter.
- DoubleZero (dzSOL): un nuovo arrivato che è cresciuto rapidamente fino a competere per dimensioni con JitoSOL, a dimostrazione di come i protocolli lancino sempre più spesso il proprio LST invece di indirizzare lo stake verso Jito.
- Marinade (mSOL): il primo LST di Solana, distinto dall'insieme di validatori più decentralizzato, con oltre 400 operatori, anche se la sua quota di mercato è calata sensibilmente rispetto ai picchi precedenti.
- Binance (bnSOL): un LST emesso da un exchange che raggiunge direttamente gli utenti custodial, competendo sulla comodità per chi già tiene i propri asset sulla piattaforma.
- Il vantaggio di JitoSOL: Jito mantiene l'integrazione DeFi più profonda con oltre 50 protocolli che lo accettano, la più ampia base di detentori e ricavi MEV reali anziché incentivi sovvenzionati a sostegno del suo yield.
Il cambiamento competitivo è strutturale e non temporaneo. La quota di JitoSOL nel mercato del liquid staking di Solana è scesa da circa 20,3% a 17,3% in un solo trimestre, soprattutto perché i protocolli si rendono conto di poter emettere il proprio LST e mantenere i ricavi, invece di cedere quel valore a Jito.
Rischi nell'uso di Jito
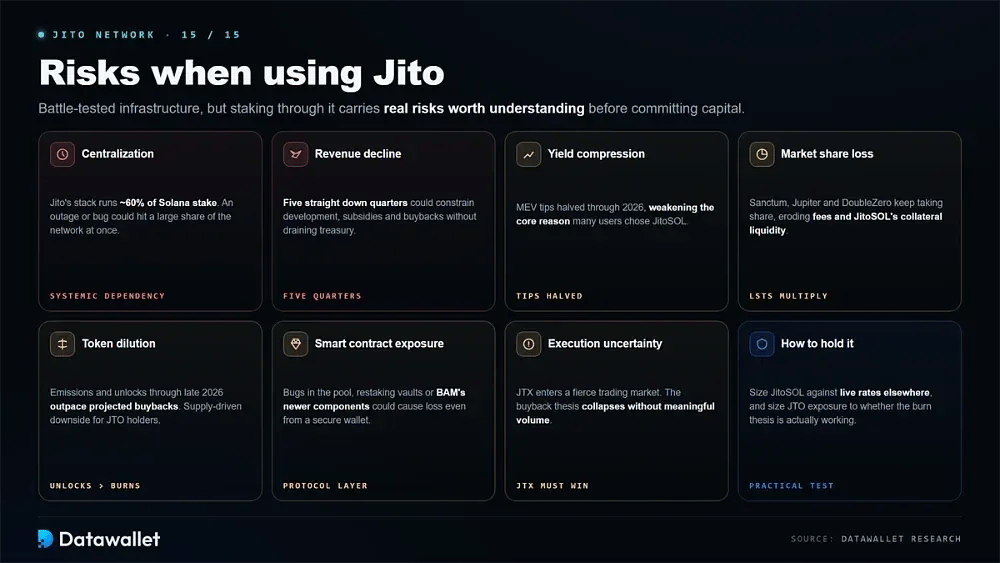
Jito è un'infrastruttura collaudata, ma fare staking tramite essa comporta rischi reali da comprendere prima di impegnare capitale. Le principali preoccupazioni sono:
- Rischio di centralizzazione: Poiché lo stack di block building di Jito è utilizzato da circa 60% dello stake di Solana, la sua infrastruttura rappresenta una dipendenza sistemica e un'interruzione o un bug potrebbe colpire contemporaneamente una larga parte della rete.
- Calo dei ricavi: i ricavi del protocollo sono diminuiti per cinque trimestri consecutivi e una debolezza prolungata potrebbe limitare la capacità di Jito di finanziare sviluppo, sussidi e riacquisti senza attingere alle riserve di tesoreria.
- Compressione del rendimento: le mance MEV si sono dimezzate nel corso del 2026, riducendo il vantaggio di JitoSOL rispetto al staking nativo e indebolendo il principale motivo per cui molti utenti lo avevano scelto.
- Perdita di quota di mercato: gli LST concorrenti di Sanctum, Jupiter e DoubleZero continuano a guadagnare quota, riducendo la base di commissioni di Jito e potenzialmente erodendo la profondità di liquidità che rende JitoSOL utile come garanzia.
- Diluizione del token: le emissioni di JTO e gli sblocchi mensili previsti fino alla fine del 2026 superano i buyback stimati, quindi detenere il token di governance comporta un rischio di ribasso significativo legato all'offerta.
- Esposizione agli smart contract: bug nel pool di staking, nei vault di restaking o nei componenti più recenti di BAM potrebbero causare perdite, quindi detenere JitoSOL in un wallet in autocustodia sicuro non elimina il rischio a livello di protocollo.
- Incertezza di esecuzione: JTX entra in un mercato del trading molto competitivo contro sedi consolidate, e la tesi del buyback crolla del tutto se la piattaforma non riesce ad attrarre volumi significativi.
Considerazioni finali
Jito ha costruito qualcosa di davvero importante su Solana, trasformando il MEV da tassa nascosta a ricavo condiviso e offrendo agli stakers un premio di rendimento che è durato per anni. La sua infrastruttura oggi sostiene la maggior parte della produzione di blocchi della rete, una posizione notevole per un protocollo che ha solo pochi anni.
Il capitolo attuale è più difficile del precedente. I ricavi sono calati per cinque trimestri consecutivi, JitoSOL perde terreno rispetto a concorrenti che preferiscono sempre più emettere i propri token, e JTO scambia molto al di sotto del debutto nonostante il radicamento operativo del protocollo.
La risposta di Jito è l'espansione anziché il ritiro: spende i ricavi per far crescere BAM e lancia JTX per creare un meccanismo diretto di cattura del valore. Per gli stakers, JitoSOL resta un'opzione solida e profondamente integrata, da confrontare con i rendimenti in tempo reale altrove. Per i detentori di JTO, la tesi ora dipende quasi interamente dalla capacità dell'economia di staking di Solana e del volume di JTX di superare il programma di emissione del token.